يقترب Bitcoin من 83,000 دولار بعد موجة من التصفية
في صباح يوم 19 أكتوبر 2026، كان يتم تداول Bitcoin حول 82,700 دولار. بعد عدة أيام من الانخفاض، تحاول العملة المشفرة استعادة موقعها؛ ومع ذلك، فإن هيكل السوق يختلف بشكل كبير عما كان عليه في بداية الشهر. يعكس السعر الحالي لBitcoin ضعف ضغط البائعين لكنه لا يشير بعد إلى مدى نشاط عودة المشترين.
في 15 أكتوبر، انخفض سعر BTC إلى ما دون 81,000 دولار. خلال الجلسة الآسيوية، كان يتم تداول Bitcoin حول 80,764 دولار، فاقدًا 3.6% في اليوم. كانت عمليات البيع مصحوبة بانخفاض في مؤشرات الأسهم الآسيوية وتدهور في معنويات المستثمرين تجاه الأصول الخطرة. تم خلق ضغط إضافي بسبب المخاوف بشأن التضخم في الولايات المتحدة وسياسة سعر الفائدة المستقبلية لمجلس الاحتياطي الفيدرالي.
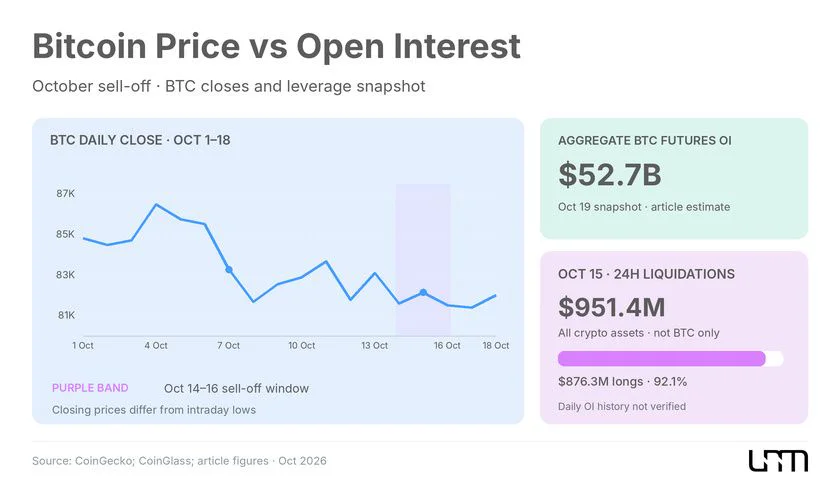
كانت العواقب على سوق المشتقات للعملات المشفرة ملحوظة بشكل خاص. وفقًا لـ CoinGlass، كما ذكر The Block، في الـ 24 ساعة التي سبقت النشر، بلغ حجم التصفية في سوق العملات المشفرة 951.4 مليون دولار، بما في ذلك 876.3 مليون دولار في المراكز الطويلة. هذا يعني أن غالبية الإغلاقات القسرية أثرت على المتداولين الذين كانوا يعتمدون على استمرار النمو.
أشار ريك مايدا، رئيس الأسواق في منصة التحليل Laevitas، إلى:
كل شيء يشير إلى أن جزءًا كبيرًا من الرافعة المالية قد تم إزالته بالفعل من السوق.
كما أكد الخبير أن السؤال الرئيسي الآن هو عودة الطلب الفوري وسط الضغط الاقتصادي الكلي المستمر.
يمكن اعتبار الحدث كحلقة من تقليل الرافعة المالية - إغلاق جماعي للمراكز المفتوحة بأموال مقترضة. أدى الإغلاق القسري للمراكز الطويلة إلى تفاقم انخفاض Bitcoin ولكنه في الوقت نفسه قلل من بعض المخاطر المتراكمة سابقًا.
هنا يتم رسم الخط الفاصل بين تعافي السعر على المدى القصير وتشكيل اتجاه صعودي مستدام. بعد التصفية الضخمة، يمكن أن يضعف ضغط البائعين مؤقتًا، مما يسمح لـ Bitcoin بالارتفاع حتى بدون تدفق كبير لرأس المال الجديد.
انخفضت الرافعة المالية، لكن سوق المشتقات لا يزال كبيرًا
أحد المؤشرات الرئيسية لحالة سوق العقود الآجلة هو الفائدة المفتوحة. يعكس حجم العقود النشطة التي لم يغلقها المشاركون بعد، وعند قياسه بالدولار، يظهر قيمتها الاسمية الإجمالية.
يشير زيادة الفائدة المفتوحة لBitcoin إلى ارتفاع في حجم الالتزامات النشطة، لكنه لا يشير في حد ذاته إلى تفوق المشترين. يتضمن كل عقد آجل جانبًا طويلًا وقصيرًا، لذا يجب تحليل التغييرات في الفائدة المفتوحة جنبًا إلى جنب مع السعر، ومعدلات التمويل، ونشاط التداول.
يظهر حجم عمليات البيع في أكتوبر مدى كون الرافعة المالية لBitcoin عامل خطر كبير. عند استخدام الأموال المقترضة، حتى التحركات السعرية الصغيرة نسبيًا ضد مركز ما يمكن أن تؤدي إلى إغلاقه القسري، مما يزيد من التقلبات.
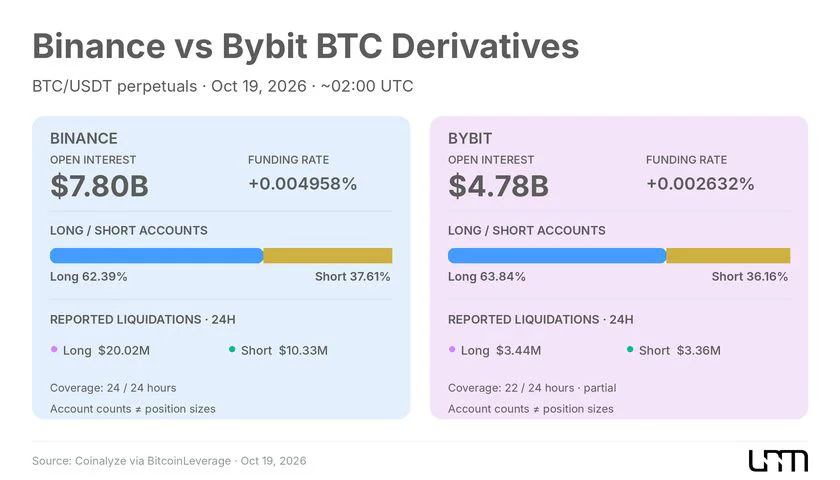
وفقًا لـ BitcoinLeverage, استنادًا إلى بيانات Coinalyze، في صباح يوم 19 أكتوبر، كانت الفائدة المفتوحة لعقود BTC/USDT الدائمة الفردية:
Binance — حوالي 7.85 مليار دولار.
Bybit — حوالي 4.79 مليار دولار.
تشير هذه الأرقام فقط إلى عقود ومنصات تداول محددة. لا يمكن مساواتها مع إجمالي الفائدة المفتوحة عبر سوق Bitcoin بأكمله، والذي يشمل العديد من البورصات والعقود وأنواع الضمانات.
لتحليل التغيرات في الرافعة المالية، من المهم بشكل خاص مقارنة الفائدة المفتوحة قبل وبعد عمليات البيع. لا يعني انخفاض الرقم بالدولار دائمًا إغلاقًا متناسبًا للعقود، حيث قد يكون جزء من التغيير ناتجًا عن انخفاض سعر Bitcoin. لذلك، من المستحسن تقييم ديناميكيات الفائدة المفتوحة بالدولار وBTC.
تؤكد التصفية الجماعية في 15 أكتوبر الإغلاق القسري لحجم كبير من المراكز الطويلة، لكنها لا تسمح بحساب دقيق لمقدار انخفاض الفائدة المفتوحة الإجمالية خلال الفترة بأكملها.
إذا لم يبدأ السوق بسرعة في تجميع رافعة مالية جديدة بعد موجة التصفية، فقد تنخفض احتمالية تكرار سلسلة من التصفية. ومع ذلك، تعتمد المزيد من الاستقرار على تركيز المراكز، والسيولة المتاحة، ونشاط المشترين الفوريين.
وبالتالي، فإن تقليل الرافعة المالية الزائدة يزيل بعض الاختلالات التي زادت من الانخفاض السابق، لكنه لا يخلق في حد ذاته طلبًا جديدًا.
معدلات التمويل لا تشير إلى ارتفاع واضح في السوق
طريقة أخرى لتقييم وضعية المتداولين هي معدل التمويل للعقود الآجلة الدائمة.
على عكس العقود الآجلة الكلاسيكية التي لها تاريخ انتهاء، يمكن للعقود الآجلة الدائمة أن تبقى مفتوحة إلى أجل غير مسمى. لمنع أسعار العقود من الانحراف كثيرًا عن سعر السوق الفوري، تستخدم البورصات آلية للمدفوعات الدورية بين المشاركين الذين لديهم مراكز طويلة وقصيرة.
عادة ما يعني معدل التمويل الإيجابي أن حاملي المراكز الطويلة يدفعون لأولئك الذين لديهم مراكز قصيرة. مع المعدل السلبي، يتغير اتجاه الدفع. يمكن أن يشير الارتفاع المطول في معدلات التمويل إلى زيادة تكلفة الاحتفاظ بالمراكز الطويلة وزيادة الطلب على الرافعة المالية.
في صباح يوم 19 أكتوبر، وفقًا لـ BitcoinLeverage, كانت معدلات التمويل لزوج BTC/USDT حوالي +0.00496% على Binance و +0.00263% على Bybit لفترات الاستحقاق المعنية.
ظلت القيمتان إيجابيتين. ومع ذلك، لتقييم درجة السخونة الزائدة، يجب مقارنتها بالقيم التاريخية، مع مراعاة خصوصيات حساب معدل التمويل على كل منصة وديناميكيات الفائدة المفتوحة.
يتم توفير معلومات إضافية من خلال نسبة الحسابات الطويلة إلى القصيرة. وفقًا لـ BitcoinLeverage في الساعة 02:00 بالتوقيت العالمي في 19 أكتوبر، كانت حوالي 62.39% من الحسابات المعتبرة على Binance في الجانب الطويل، وحوالي 63.84% على Bybit.
تصف هذه الأرقام عدد الحسابات، وليس القيمة الاسمية للمراكز. قد يحتفظ مشارك واحد كبير بحجم أكبر من العقود مقارنة بالعديد من المتداولين الصغار مجتمعين. لذلك، لا يمكن اعتبار غلبة الحسابات الطويلة تلقائيًا دليلًا على سيطرة المشترين من حيث حجم رأس المال.
بشكل عام، تشير معدلات التمويل الإيجابية وبيانات الوضعية إلى اهتمام مستمر بالمراكز الطويلة. ومع ذلك، فإن المؤشرات المتاحة غير كافية للإشارة إلى تشكيل سخونة زائدة واسعة النطاق جديدة.
لتأكيد انتعاش مستدام للبيتكوين، من المهم أن لا يصاحب ارتفاع السعر زيادة غير متناسبة في الفائدة المفتوحة ومعدلات التمويل. وإلا، قد يصبح السوق مرة أخرى معتمدًا بشكل مفرط على رأس المال المقترض.
السؤال الرئيسي يبقى في السوق الفوري
لتحديد مدى استدامة انتعاش البيتكوين، من الضروري فهم ما إذا كان ارتفاع السعر يصاحبه زيادة في نشاط الشراء في السوق الفوري.
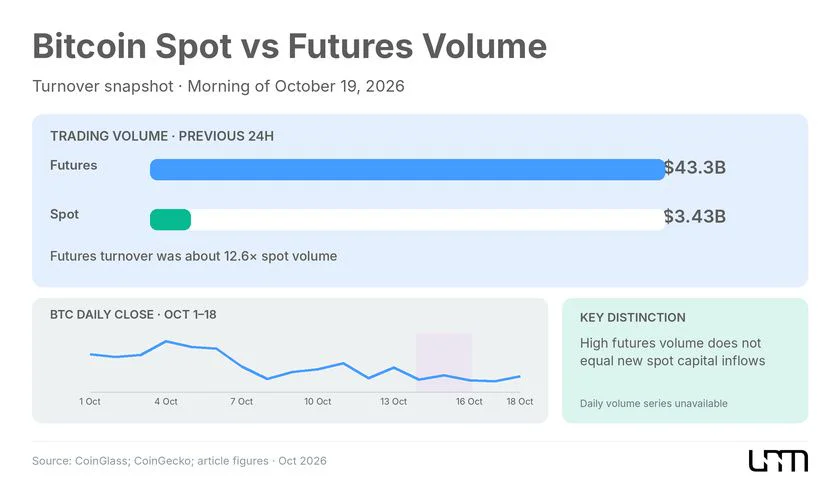
في السوق الفوري، يقوم المستثمرون بشراء وبيع العملات المشفرة مباشرة. تسمح المشتقات بالتعرض للأسعار من خلال العقود، وغالبًا باستخدام الرافعة المالية. تتصل هذه القطاعات من خلال المراجحة والتحوط، لكن زيادة النشاط في العقود الآجلة لا تتزامن بالضرورة مع تدفق مكافئ لرأس المال الجديد إلى BTC.
لذلك، عند تحليل أحجام التداول، من المهم مقارنة الأرقام المطلقة وكذلك ديناميكياتها بالنسبة للفترات السابقة.
يمكن أن يتجاوز حجم تداول العقود الآجلة للبيتكوين تاريخيًا بشكل كبير حجم التداول الفوري، حيث تُستخدم العقود المشتقة على نطاق واسع للمضاربة والتحوط وإدارة المخاطر. علاوة على ذلك، يمكن أن يشارك نفس رأس المال عدة مرات في تداول المشتقات، مما يزيد من حجم التداول دون تدفق مكافئ للأموال الجديدة.
لتقييم جودة الانتعاش، من المهم مراقبة ما إذا كانت الأحجام الفورية تزداد بالتزامن مع ارتفاع السعر. إذا كان التسارع الرئيسي يحدث في العقود الآجلة بينما يظل النشاط الفوري ضعيفًا، فقد تكون الحركة أكثر اعتمادًا على وضعية المتداولين.
يجمع بين السعر والفائدة المفتوحة أهمية خاصة.
ديناميكيات السوق | التفسير المحتمل |
|---|---|
ارتفاع السعر، ارتفاع الفائدة المفتوحة | يزداد حجم العقود المفتوحة. يتطلب اتجاه الطلب مزيدًا من التحقق |
ارتفاع السعر، انخفاض الفائدة المفتوحة | إغلاق محتمل للمراكز القصيرة وتقليل حجم العقود الكلي |
انخفاض السعر، ارتفاع الفائدة المفتوحة | يزداد التمركز وسط انخفاض السعر، مما قد يزيد من خطر التقلبات الحادة |
انخفاض السعر، انخفاض الفائدة المفتوحة | يغلق المشاركون المراكز، بما في ذلك بسبب التصفية وتقليل المخاطر |
لا توفر أي من التركيبات إجابة حاسمة دون تحليل معدلات التمويل، وأحجام التداول، واتجاهات التداول.
على سبيل المثال، قد يرتبط ارتفاع السعر المصحوب بانخفاض الفائدة المفتوحة بإغلاق جماعي للمراكز القصيرة - وهي حالة حيث تعزز المشتريات القسرية من قبل البائعين الحركة الصعودية.
ومع ذلك، هذا لا يعني أن كل ارتفاع من هذا النوع يُفسر فقط بإغلاق المراكز القصيرة. قد يقوم بعض المشاركين بفتح مراكز طويلة جديدة أو شراء البيتكوين في السوق الفوري في نفس الوقت.
توفر معلومات إضافية حجم المشتريات العدوانية - المعاملات التي يقبل فيها المشترون العروض المتاحة من البائعين على الفور. في السوق الفوري، قد يشير زيادة نسبة هذه المشتريات مقارنة بالمبيعات العدوانية خلال ارتفاع في إجمالي حجم التداول إلى زيادة ضغط الشراء.
من الضروري التمييز بين المشتريات العدوانية في السوق الفوري، التي تعكس المعاملات بالأصل الأساسي، والعمليات المماثلة في سوق العقود الآجلة، التي تميز التداول في العقود المشتقة.
حجم الشراء العالي وحده لا يعادل تدفق رأس المال الصافي. للحصول على تقييم أكثر شمولاً، من الضروري النظر في المبيعات المضادة، والتغيرات في السيولة، وسلوك الأسعار.
وبالتالي، فإن الدور الكبير للمشتقات في تداول البيتكوين لا يعني تلقائيًا أن التعافي غير مستقر. ومع ذلك، بدون نمو مؤكد في النشاط الفوري، لا يمكن القول بثقة أن الارتداد الحالي مدعوم برأس مال جديد.
صناديق البيتكوين المتداولة في البورصة لا تؤكد بعد عودة رأس المال بشكل مستدام
مؤشر إضافي للطلب هو الصناديق المتداولة في البورصة الأمريكية على البيتكوين (ETFs). تتيح للمستثمرين التعرض للعملة المشفرة من خلال أدوات البورصة المنظمة، وتساعد تدفقات الأموال الصافية في تقييم التغيرات في الاهتمام بهذا القطاع من السوق.
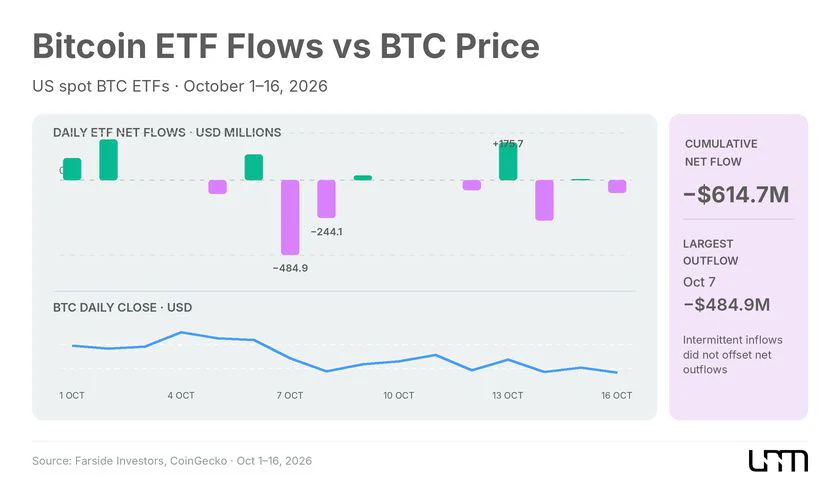
بعد تدفقات سبتمبر، أصبحت الوضعية في أكتوبر أقل ملاءمة. وفقًا لإحصائيات من Farside Investors, في 7 أكتوبر، سجلت الصناديق تدفقًا صافيًا للخارج بقيمة 484.9 مليون دولار، وفي 8 أكتوبر، سجلت تدفقًا آخر بقيمة 244.1 مليون دولار. تم الإبلاغ عن مزيد من التفاصيل حول هذه الحلقة من قبل The Unum في المقالة حول التدفقات الخارجة من صناديق البيتكوين والإيثريوم في أكتوبر.
في الأيام التالية، استؤنفت التدفقات بشكل دوري لكنها لم تشكل اتجاهًا إيجابيًا مستدامًا. على سبيل المثال، في 13 أكتوبر، تلقت الصناديق تدفقات صافية بقيمة 175.7 مليون دولار، ولكن في 14 أكتوبر، سجلت تدفقًا خارجيًا بقيمة 261.4 مليون دولار.
جلبت جلسة التداول الأخيرة المكتملة قبل 19 أكتوبر، الجمعة، 16 أكتوبر، تدفقًا صافيًا آخر بقيمة 82.4 مليون دولار.
استنادًا إلى الإحصائيات اليومية من Farside، من 1 إلى 16 أكتوبر، بلغ التدفق الصافي التراكمي من صناديق البيتكوين الفورية الأمريكية حوالي 614.7 مليون دولار.
ومع ذلك، لا ينبغي مساواة تدفقات الصناديق المتداولة في البورصة مع كل الطلب المؤسسي أو الفوري. قد يقوم المشاركون الكبار بشراء البيتكوين مباشرة، أو إجراء معاملات خارج البورصة، أو تشكيل مراكز من خلال أدوات مالية أخرى. بالإضافة إلى ذلك، تعكس تدفقات الأموال الصافية التغيرات في رأس المال في قطاع معين، وليس الحجم الكامل للمشتريات والمبيعات للأصل الأساسي.
ومع ذلك، فإن غياب التدفقات المستدامة عبر الصناديق الأمريكية يضعف الحجة لعودة رأس المال بشكل واسع. يمكن للبيتكوين أن يتعافى بدون دعم من الصناديق المتداولة في البورصة، ولكن عندها من الضروري البحث عن تأكيد للطلب في قطاعات سوق أخرى.
في سياق أوسع، يتم فحص هذه القضية في تحليل The Unum “من سيشتري البيتكوين بعد ذلك؟ السوق يبحث عن مشترٍ جديد بعد الصناديق والاستراتيجية”.
ثلاثة سيناريوهات لتعافي البيتكوين
بعد البيع المكثف في أكتوبر، خلق تقليص المراكز المرفوعة شروطًا لاستقرار السوق. ومع ذلك، تعتمد الديناميكيات المستقبلية على المشاركين الذين سيوفرون الموجة التالية من المشتريات.
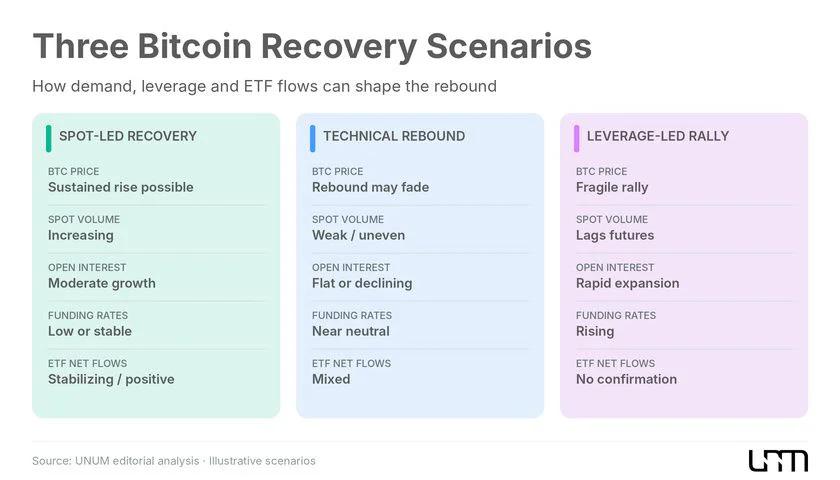
يمكن تمييز ثلاثة سيناريوهات، تختلف في مصادر الطلب وطبيعة تموضع المتداولين.
التعافي المدعوم من المشترين الفوريين
في السيناريو الأول، يصاحب نمو البيتكوين زيادة في الأحجام الفورية، وتحسن تدفقات رأس المال إلى الصناديق المتداولة في البورصة، وتغيرات معتدلة في الفائدة المفتوحة.
تظل معدلات التمويل مستقرة نسبيًا حيث لا يسعى المشاركون إلى زيادة الرافعة المالية بشكل كبير. تخلق هذه الهيكلية ظروفًا أكثر ملاءمة لتعافي طويل الأمد، على الرغم من أنها لا تستبعد تصحيحات جديدة تحت تأثير العوامل الاقتصادية الكلية أو التغيرات في السيولة.
الأسعار تتعافى بشكل رئيسي تقنيًا
بعد البيع المكثف، يتراجع الضغط من المبيعات القسرية. يقوم بعض المشاركين بإغلاق المراكز القصيرة، بينما يقوم متداولون آخرون بشراء الانخفاض، ويعود البيتكوين إلى نطاق التداول السابق.
في الوقت نفسه، لا تظهر الأحجام الفورية تسارعًا مستدامًا، وتظل تدفقات رأس المال إلى الصناديق المتداولة في البورصة غير مستقرة. عندما يتلاشى تأثير تغطية المراكز القصيرة، ستكون هناك حاجة إلى طلب إضافي لزيادة الأسعار بشكل أكبر.
السوق يعيد تراكم الرافعة المالية
في السيناريو الثالث، يجذب تعافي Bitcoin المتداولين الذين يستخدمون الأموال المقترضة. يزداد الاهتمام المفتوح بشكل أسرع من النشاط الفوري، وترتفع معدلات التمويل مع زيادة الطلب على المراكز الطويلة.
في البداية، يمكن أن يدعم هذا السعر، لكن السوق يصبح أكثر حساسية للانعكاس. حتى الانخفاض الطفيف نسبيًا يمكن أن يؤدي إلى إغلاق المراكز القسري، ويمكن أن يؤدي تتابع التصفية اللاحق إلى تضخيم الانخفاض.
اعتبارًا من 19 أكتوبر، لا تسمح المؤشرات المتاحة بتحديد قاطع لآلية التعافي السائدة. تشير التصفية واسعة النطاق إلى تقليص المراكز المتراكمة سابقًا، ولا تؤكد معدلات التمويل الحالية نفسها على ارتفاع جديد مفرط.
ومع ذلك، فإن تدفقات رأس المال غير المستقرة إلى الصناديق المتداولة في البورصة وعدم وجود تأكيد لنمو الطلب الفوري لا يوفران حتى الآن أسبابًا لاعتبار تعافي Bitcoin انعكاسًا كاملًا.
الوضع الحالي يُنظر إليه بدقة أكبر كمرحلة استقرار بعد تقليل حاد في المخاطر.
إشارات تشير إلى أن التعافي يصبح مستدامًا
في الأيام القادمة، يجب على المستثمرين التركيز ليس كثيرًا على مستويات الأسعار الفردية بقدر ما على اتساق مؤشرات السوق الفورية والعقود الآجلة.
ستساعد أربعة مؤشرات في تقييم جودة الحركة المستقبلية.
الأحجام الفورية وتوازن الشراء في السوق. سيكون الزيادة المستدامة في حجم التداول إلى جانب ارتفاع نسبة الشراء العدواني علامة أكثر إقناعًا على عودة الطلب من تسارع مؤقت في تداول العقود الآجلة.
الاهتمام المفتوح الإجمالي في Bitcoin. يبدو أن الزيادة المعتدلة في هذا المؤشر وسط ارتفاع الأسعار أقل خطورة من التوسع الحاد في المراكز دون زيادة مماثلة في النشاط الفوري. لاستبعاد تأثير إعادة تقييم العقود، من المهم مراقبة الاهتمام المفتوح ليس فقط بالدولار ولكن أيضًا بعملة BTC.
معدلات التمويل والتصفية. قد تشير الزيادة السريعة في المعدلات مع تراكم المراكز الطويلة إلى ارتفاع جديد مفرط. بالإضافة إلى ذلك، من الضروري تحليل نسبة تصفية المراكز الطويلة والقصيرة لتحديد أي جانب من السوق يتعرض لأكبر ضغط.
تدفقات رأس المال إلى صناديق Bitcoin المتداولة في البورصة. إن استئناف التدفقات الصافية المتسقة سيدعم فرضية عودة الطلب من خلال أدوات الاستثمار المنظمة، على الرغم من أنه لا يضمن نمو الأسعار بحد ذاته.
يجب تقييم هذه التغييرات على فترات زمنية قابلة للمقارنة. يمكن أن يخلق معدل تمويل إيجابي واحد، أو يوم واحد من التدفقات إلى الصناديق المتداولة في البورصة، أو ارتفاع مؤقت في الأحجام انطباعًا خاطئًا عن انعكاس مستدام.
حاليًا، السمة الرئيسية للسوق هي أن Bitcoin يتعافى بعد تقليل كبير في المراكز المدعومة بالرافعة المالية، لكن لا يزال هناك نقص في الأدلة الكافية على تدفقات رأس المال الجديدة.
العودة إلى 83,000 دولار ليست تأكيدًا على قوة المشترين بقدر ما هي اختبار لهيكل السوق. إذا بدأ التعافي في الحصول على دعم من المشتريات الفورية، فسوف يكتسب أساسًا أكثر صلابة. ومع ذلك، إذا تم تشكيل الزخم الرئيسي مرة أخرى بشكل رئيسي من خلال الأموال المقترضة، فسيظل Bitcoin عرضة لتكرار موجة التصفية في أكتوبر.