ما الذي تغير بعد موافقة OCC
حصلت بورصة العملات الرقمية Coinbase على وضع الثقة الفيدرالية، مما يسمح لها بتوسيع خدمات الحفظ المؤسسية. في 9 نوفمبر 2026، أعلنت عن الموافقة النهائية من مكتب المراقب المالي للعملة في الولايات المتحدة (OCC) لإنشاء شركة Coinbase National Trust Company (CNTC). ستتمكن الكيان الجديد من تطوير خدمات حفظ الأصول الرقمية تحت إشراف الجهة المنظمة للبنوك الوطنية.
تم اتخاذ القرار على عدة مراحل. تم تسجيل الطلب في 3 أكتوبر 2025، وتم منح الموافقة المبدئية المشروطة في 2 أبريل 2026، وفي 6 نوفمبر أصبح وضع المنظمة ساري المفعول. تم تأكيد هذه التواريخ من قبل سجل OCC.
تصبح شركة الثقة الجديدة جزءًا من البنية التحتية المصرفية المنظمة في الولايات المتحدة، ولكن صلاحياتها تقتصر على خدمات الحفظ والخدمات ذات الصلة. لا يمتد ترخيص الثقة الجديد لـ Coinbase إلى خدمات البنوك التجارية العادية.
وفقًا لـ وثيقة OCC رقم 1370, ستتمكن CNTC من الاحتفاظ بالعملات الرقمية نيابة عن العملاء، وخاصة المؤسسات، وتسهيل تحويل الأصول الرقمية والنقدية المتعلقة بالحسابات الحفظية. لا يوفر وضع الثقة الفيدرالية للإقراض المصرفي العادي وقبول الودائع المؤمنة من الجمهور. لا تحصل أصول العملاء الرقمية على تأمين FDIC فقط بسبب هذا التفويض.
تتعلق قيد آخر بهيكل الخدمات. ستتمكن CNTC من توفير الوصول للعملاء إلى الستاكينج والتداول والتمويل من خلال شركات مجموعة Coinbase الأخرى ولكن لن تقوم بتنفيذ هذه العمليات بشكل مستقل. من المتوقع أن يتم وضع الأموال في الحسابات الحفظية في بنوك خارجية على أساس لصالح العملاء، أي لصالح العملاء.
في منشور للشركة، أكد رئيس التداول والحفظ في Coinbase، ريك شونبيرغ: "الحفظ الأصول هو جوهر عملنا."
تعكس هذه العبارة الأهمية الاستراتيجية للوضع الجديد، على الرغم من أن العمل نفسه موجود منذ فترة. في وقت مبكر من عام 2018، حصلت شركة Coinbase Custody Trust على ترخيص الثقة من ولاية نيويورك وبدأت العمل تحت إشراف NYDFS.
تخطط الشركة الآن لنقل العمليات الحفظية الحالية إلى الهيكل الفيدرالي في غضون ثلاث سنوات. وبالتالي، لا يتعلق الأمر بإنشاء اتجاه جديد بل بإعادة هيكلة تنظيمية، مما يوسع الفرص المحتملة للعمل مع المنظمات المالية الكبيرة.
لا يغير الوضع الجديد نموذج عمل Coinbase بشكل فوري ولكنه يخلق ظروفًا لتوسيع الخدمات المؤسسية. التأثير المالي الحقيقي سيعتمد على مدى نجاح الشركة في جذب عملاء جدد وزيادة الإيرادات من خدمة أصولهم.
لماذا تسعى Coinbase إلى مصادر إيرادات جديدة
كانت إيرادات Coinbase تعتمد تاريخيًا بشكل كبير على نشاط المشاركين في سوق العملات الرقمية. عندما ترتفع الأسعار واهتمام المستثمرين، تزداد أحجام التداول وإيرادات العمولات. خلال فترات الانخفاض، يعمل الآلية بالعكس، حيث يؤثر الانخفاض في المعاملات مباشرة على الإيرادات.
تعتمد رسوم تداول Coinbase على أحجام المعاملات، بينما يمكن تلقي رسوم الحفظ بانتظام. يصبح هذا التمييز مهمًا بشكل خاص خلال فترات انخفاض نشاط المستثمرين عندما تسعى الشركة للحفاظ على الإيرادات من خلال منتجات غير التداول.
تسلط النتائج المالية لـ Coinbase للربع الثالث من عام 2026 الضوء على مدى الاعتماد على التداول. وفقًا لـ تقرير النموذج 10-Q المنشور مع SEC, كانت إيرادات المعاملات للشركة 590.2 مليون دولار مقارنة بـ 1.05 مليار دولار في العام السابق. بلغ الانخفاض 44٪.
انخفضت الإيرادات من المعاملات التجزئة بشكل ملحوظ. انخفض الدخل من المعاملات التجزئة بنسبة 47٪ إلى 450.1 مليون دولار. عزت الشركة هذا بشكل رئيسي إلى انخفاض بنسبة 59٪ في أحجام التداول الفوري، والذي تم تعويضه جزئيًا فقط من خلال منتجات جديدة، بما في ذلك أسواق التنبؤ والمشتقات.
كما انخفضت إيرادات المعاملات المؤسسية - من 135 مليون دولار إلى 91.7 مليون دولار. يشير هذا إلى أن وجود عملاء محترفين كبار لا يحمي Coinbase من تأثيرات دورات السوق.
كيف تغير هيكل الإيرادات
الاتجاه | الربع الثالث 2025 | الربع الثالث 2026 |
|---|---|---|
المعاملات التجارية | 843.5 مليون دولار | 450.1 مليون دولار |
المعاملات المؤسسية | 135.0 مليون دولار | 91.7 مليون دولار |
معاملات أخرى | 67.7 مليون دولار | 48.5 مليون دولار |
إيرادات المعاملات | 1,046.3 مليون دولار | 590.2 مليون دولار |
العملات المستقرة | 324.5 مليون دولار | 306.9 مليون دولار |
مكافآت شبكة البلوكشين | 184.6 مليون دولار | 85.7 مليون دولار |
الفوائد والدخل المالي | 64.8 مليون دولار | 68.6 مليون دولار |
اشتراكات وخدمات أخرى | 142.7 مليون دولار | 109.0 مليون دولار |
الاشتراكات والخدمات | 716.6 مليون دولار | 570.2 مليون دولار |
إجمالي الإيرادات الصافية | 1,762.9 مليون دولار | 1,160.5 مليون دولار |
المصدر: نموذج Coinbase 10-Q، الملاحظة 5 الإيرادات. الأرقام لعام 2025 مأخوذة من البيانات المقارنة لتقرير Coinbase للربع الثالث 2026. المبالغ مدورة.
بما في ذلك الإيرادات الأخرى، بلغ إجمالي إيرادات Coinbase 1,215.6 مليون دولار في الربع الثالث 2026.
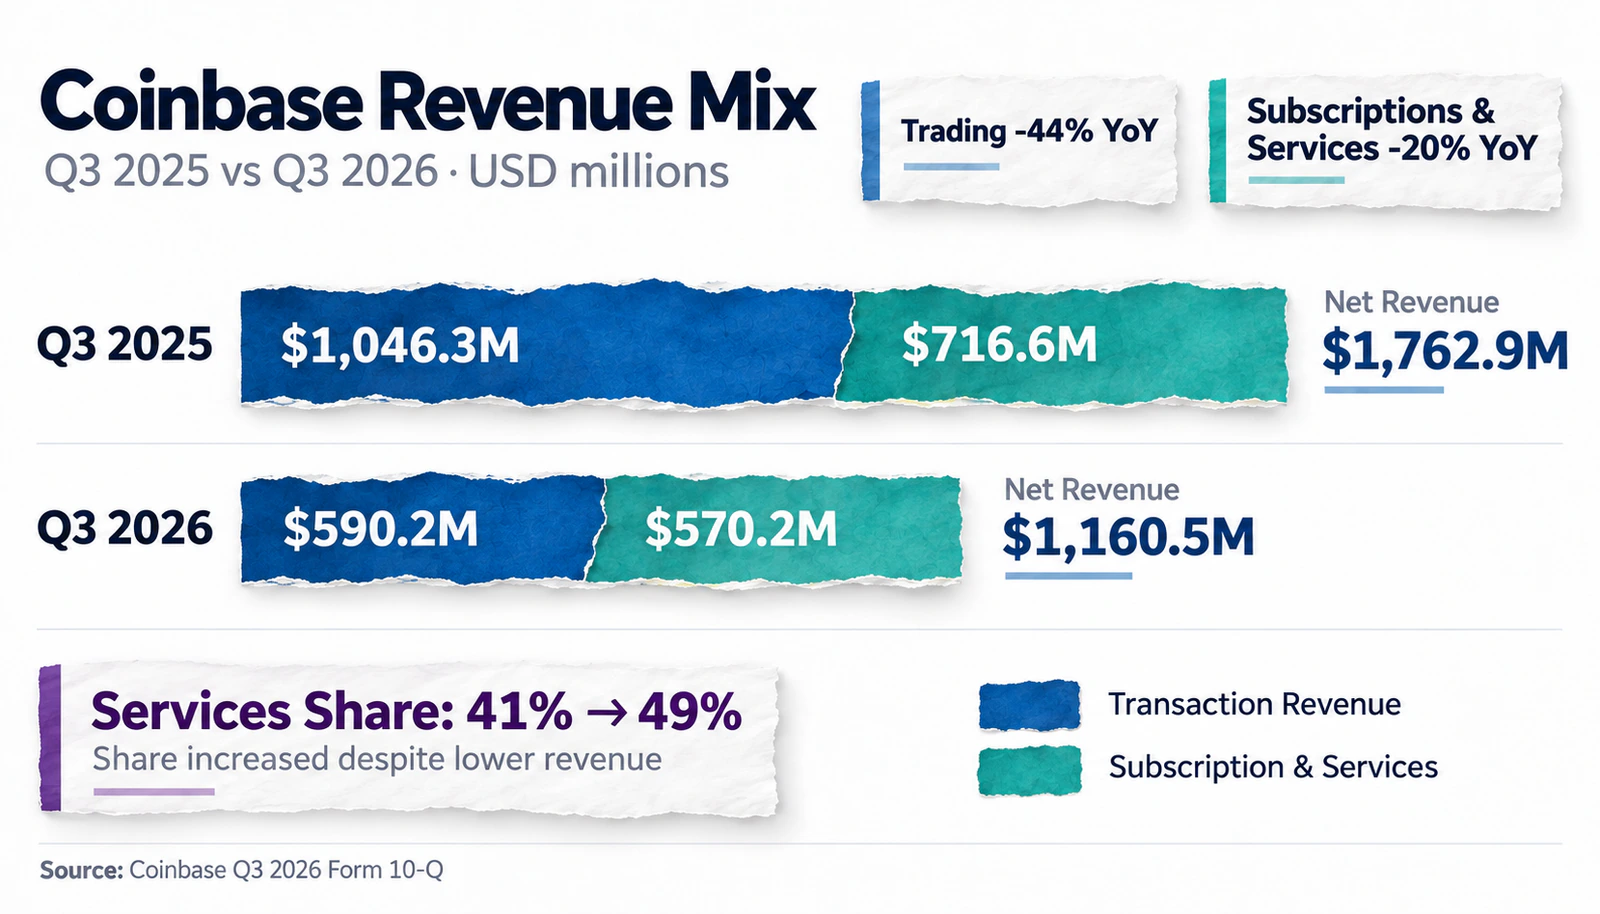
للوهلة الأولى، يبدو أن الشركة تتجه نحو التنويع. زادت حصة الاشتراكات والخدمات في الإيرادات الصافية من 41% إلى 49%، مما يجعلها تقارب اتجاه المعاملات.
ومع ذلك، يتطلب هذا النتيجة تفسيرًا دقيقًا. من حيث القيمة المطلقة، انخفضت الإيرادات من الاشتراكات والخدمات أيضًا بنسبة 20% على أساس سنوي. زادت حصتها بشكل رئيسي لأن إيرادات التداول كانت تتراجع بشكل أسرع.
وفي الوقت نفسه، يظل أكبر مصدر للإيرادات غير التجارية هو العملات المستقرة، التي جلبت 306.9 مليون دولار للربع. تعتمد الإيرادات على حجم الاحتياطيات وأسعار الفائدة، لذا فهي أيضًا ليست محمية بالكامل من العوامل الاقتصادية الخارجية. انخفضت مكافآت شبكة البلوكشين بأكثر من النصف، إلى 85.7 مليون دولار، ويرجع ذلك أساسًا إلى التغيرات في قيمة الأصول المشفرة ومعدلات المكافآت.
لذلك، لا يعني التحول إلى الخدمات تلقائيًا التحول إلى دخل مستقر. لتحقيق ذلك، تحتاج Coinbase إلى تطوير مجالات أقل اعتمادًا على عدد المعاملات، والأسعار، وقيمة الأصول الرقمية.
حفظ العملات المشفرة قد يلبي هذا التحدي، حيث يحتاج العملاء إلى الحفظ ليس فقط خلال التداول النشط ولكن أيضًا خلال فترات الاحتفاظ الطويلة بالمراكز الاستثمارية.
كم يمكن أن تكسب Coinbase من حفظ العملات المشفرة
تشمل خدمات الحفظ منظمة متخصصة مسؤولة عن التخزين الآمن وخدمة أصول العملاء. بالنسبة للعملات المشفرة، يشمل ذلك حماية المفاتيح الخاصة، والتحكم في الوصول، ومعالجة المعاملات، وحفظ السجلات، والامتثال التنظيمي.
يجب التمييز بين الحفظ وإدارة استثمارات الأصول المشفرة: يضمن الحافظ المحاسبة وحفظ الأصول ولكنه غير ملزم باتخاذ قرارات استثمارية.
على عكس العمولة التجارية التي تُفرض عند تنفيذ معاملة، قد يتم فرض رسوم حفظ بانتظام. إذا كان حجمها يعتمد على القيمة المتوسطة للأصول في حسابات الحفظ، فإن الشركة تحقق إيرادات حتى في غياب نشاط التداول.
ومع ذلك، يجب تقييم حجم مثل هذا العمل بناءً على مؤشرين: حجم الأصول تحت الحفظ والرسوم الفعالة التي يدفعها العملاء فعليًا.
الأصول على المنصة ليست مساوية للأصول تحت الحفظ
اعتبارًا من 30 سبتمبر 2026، أبلغت Coinbase عن 376.6 مليار دولار في الأصول على المنصة (AOP) — وهي القيمة الإجمالية للعملات المشفرة والعملات الثابتة المدفوعة الموضوعة أو المدارة على المنصة نيابة عن العملاء.
على مدار العام، انخفض الرقم من 515.9 مليار دولار، ويرجع ذلك أساسًا إلى انخفاض في أسعار السوق. وفقًا لحسابات الشركة، بلغ التأثير السلبي للأسعار حوالي 160.5 مليار دولار، على الرغم من أن زيادة عدد الأصول الفردية قد عوضت جزئيًا الانخفاض.
استخدام المبلغ الكامل البالغ 376.6 مليار دولار كأساس لحساب إيرادات الحفظ سيكون خطأ. يشمل AOP الأصول في منتجات Coinbase المختلفة، وليس فقط أموال العملاء المؤسسيين تحت الحفظ المتخصص.
تم الكشف عن مؤشر أضيق، الأصول تحت الحفظ (AUC)، في تقرير الربع الثالث لعام 2025. في ذلك الوقت، بلغ حجم الأصول تحت الحفظ 300 مليار دولار، مسجلاً رقمًا قياسيًا. نسبت الشركة النمو إلى التدفقات الواردة من صناديق الاستثمار المتداولة في العملات المشفرة والعملاء من الشركات.
في وثائق الربع الثالث لعام 2026، لم يتم تقديم قيمة AUC منفصلة قابلة للمقارنة، لذلك لا يمكن حساب ديناميكياتها السنوية بشكل موثوق بناءً على هذه الإفصاحات.
تأكيد إضافي لدور Coinbase في بنية تحتية لصناديق الاستثمار المتداولة موجود في وثائق BlackRock. في التقرير السنوي لعام 2025 لصندوق iShares Bitcoin Trust ETF (IBIT), تم إدراج Coinbase Custody Trust Company كحافظ رئيسي لبيتكوين الصندوق، مع Anchorage Digital Bank كحافظ إضافي.
وبالتالي، فإن Coinbase تخدم بالفعل منتجات استثمارية كبيرة، ووضعها الفيدرالي الجديد يعزز بشكل محتمل تنافسية هذا الاتجاه.
ما هي الرسوم التي يتلقاها الحافظ
على الصفحة العامة لـ Coinbase Custody, يتم تحديد رسوم سنوية تبلغ 50 نقطة أساس، أو 0.5% من قيمة الأصول. هناك أيضًا رسوم إعداد تتراوح من صفر إلى 10,000 دولار حسب شروط الاستخدام.
الرسوم العامة لـ Coinbase Custody بنسبة 0.5% سنويًا لا تعكس المعدل الفعلي المؤكد لأكبر صناديق الاستثمار المتداولة. لم يتم الكشف عن شروطها الفردية في المصادر المستخدمة.
من المهم أيضًا التمييز بين رسوم المشاركين المختلفين في سلسلة الاستثمار. على سبيل المثال، تمثل 0.25% سنويًا التي أشارت إليها BlackRock لـ IBIT رسوم راعي الصندوق، وليس المعدل الذي تتلقاه Coinbase لتخزين البيتكوين.
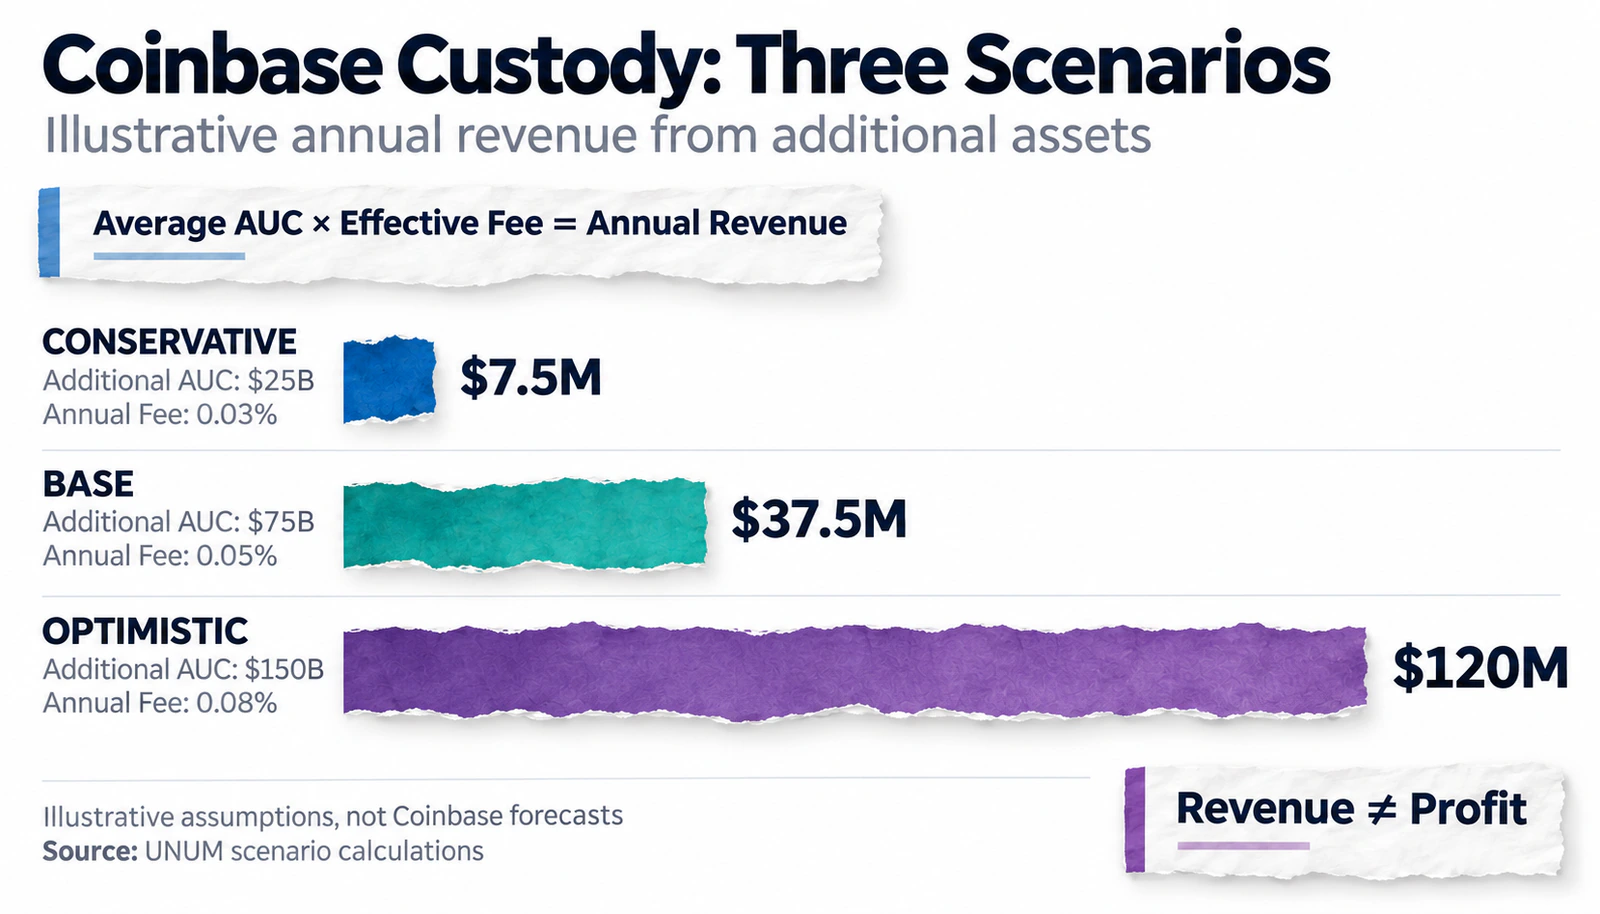
يمكن استخدام نموذج بسيط لتقدير الإيرادات المحتملة:
إيرادات الحفظ السنوية = القيمة المتوسطة للأصول تحت الحفظ × الرسوم السنوية الفعالة.
افترض أن Coinbase تجذب أصولًا إضافية للحفظ. ثم تعطي الحسابات النتائج التالية:
السيناريو المحافظ. مع متوسط رصيد سنوي للأصول الإضافية بقيمة 25 مليار دولار ورسوم افتراضية بنسبة 0.03%، ستكون الإيرادات المقدرة قبل النفقات 7.5 مليون دولار للسنة الكاملة.
السيناريو الأساسي. مع متوسط رصيد سنوي للأصول الإضافية بقيمة 75 مليار دولار ورسوم افتراضية بنسبة 0.05%، ستكون الإيرادات السنوية المقدرة قبل النفقات 37.5 مليون دولار.
السيناريو المتفائل. مع متوسط رصيد سنوي للأصول الإضافية بقيمة 150 مليار دولار ورسوم افتراضية بنسبة 0.08%، ستصل الإيرادات السنوية المقدرة قبل النفقات إلى 120 مليون دولار.
تم اختيار هذه المعدلات فقط لنمذجة حساسية الإيرادات. إنها ليست معدلات مؤكدة لعقود Coinbase المؤسسية أو توقع للإيرادات الفعلية.
حتى النتيجة المتفائلة تظل صغيرة نسبيًا مقارنة بإيرادات التداول. في الربع الثالث من عام 2026، كانت إيرادات المعاملات لـ Coinbase 590.2 مليون دولار. بافتراض الحفاظ على هذا المستوى الفصلي طوال العام، ستكون إيرادات المعاملات حوالي 2.36 مليار دولار.
لتحقيق إيرادات سنوية مماثلة للحفظ، سيكون مطلوبًا حجم سنوي متوسط للأصول المدفوعة تحت الحفظ حوالي 4.72 تريليون دولار عند رسوم فعالة بنسبة 0.05%. هذا معيار رياضي، وليس تقديرًا لحجم الأعمال الواقعي.
ومع ذلك، فإن مقارنة الإيرادات لا تجيب على سؤال الربحية. للقيام بذلك، من الضروري النظر في النفقات، التي يمكن أن تختلف بشكل كبير بين التداول والحفظ.
لماذا لا تضمن الإيرادات العالية ربحًا عاليًا
يتطلب عمل الحفظ استثمارات كبيرة أولية ومستدامة. يجب على الشركة الحفاظ على البنية التحتية التقنية، وحماية المفاتيح، ومنع العمليات غير المصرح بها، والامتثال للمتطلبات التنظيمية، وضمان استمرارية الخدمة.
الإشراف التنظيمي من OCC يفرض متطلبات رأس المال والسيولة والعمليات على CNTC. وفقًا لشروط الموافقة الأولية، يجب أن تحافظ البنية الجديدة على ما لا يقل عن 60 مليون دولار في رأس المال من الفئة الأولى. يجب أن تحتفظ الأصول السائلة المناسبة بالأكبر من 50% من رأس المال من الفئة الأولى أو 30 مليون دولار. كما يتطلب احتياطي منفصل لتغطية نفقات التشغيل لمدة 180 يومًا.
تنطبق هذه الشروط على السنوات الثلاث الأولى من تشغيل البنية وقد تزيد من رأس المال المطلوب لممارسة الأعمال. في الوقت نفسه، لا يمكن احتساب الأموال المحجوزة لتغطية نفقات التشغيل في الوقت نفسه للوفاء بمتطلبات سيولة أخرى.
لا يضمن تنويع الدخل زيادة الربحية إذا كان تقديم الخدمات للعملاء الجدد يتطلب زيادة مماثلة في النفقات.
الميزة المحتملة للحفظ تتعلق بالتوسع. مع زيادة حجم الأصول، قد تنمو تكاليف خدمتها بشكل أبطأ من الإيرادات. ومع ذلك، فإن تأكيد مثل هذا التأثير لقسم الحفظ في Coinbase من خلال التقارير العامة غير ممكن حاليًا.
لا تكشف التقارير المالية العامة لـ Coinbase عن الربح التشغيلي المستقل أو الهامش لقسم الحفظ. لذلك، لا يوجد أساس للقول بأن الحفظ أصبح بالفعل أكثر ربحية من التداول.
لماذا قد يدعم الطلب المؤسسي النمو
لقد غيّر تطوير صناديق الاستثمار المتداولة في العملات الرقمية بشكل كبير دور الأوصياء. يحتاج مديرو الأصول إلى منظمات قادرة ليس فقط على تخزين الأصول الرقمية ولكن أيضًا على ضمان التحكم التشغيلي، والإبلاغ، والامتثال لمتطلبات الجهات التنظيمية المالية.
وفقًا لدراسة مشتركة أجرتها EY-Parthenon وCoinbase, أجريت في يناير 2026 بين 351 مستثمرًا مؤسسيًا، 73% من المشاركين خططوا لزيادة الاستثمارات في الأصول الرقمية خلال العام.
في الوقت نفسه، كان لدى 66% من المشاركين بالفعل إمكانية الوصول إلى العملات الرقمية الفورية من خلال صناديق الاستثمار المتداولة أو منتجات متداولة مماثلة، و81% من المستثمرين الذين لديهم تعرض فوري فضلوا مثل هذه الأدوات المنظمة على الملكية المباشرة للأصول الرقمية من خلال بورصة أو محفظة.
تظهر الدراسة أيضًا تغير متطلبات البنية التحتية. يولي المستثمرون اهتمامًا متزايدًا للامتثال التنظيمي، وأمان التخزين، وحماية المفاتيح التشفيرية.
تشير هذه النتائج إلى نمو محتمل في الطلب لكنها لا تضمن تدفق عملاء جدد لـ Coinbase. تعكس الدراسة نوايا المستثمرين، وليس المعاملات الفعلية. بالإضافة إلى ذلك، تم إعداد الدراسة بالتعاون مع Coinbase نفسها، مما يجب مراعاته عند تقييم استنتاجاتها.
قيد هام هو تنويع مقدمي الخدمات. وفقًا لنفس الاستطلاع، تستخدم 61% من المنظمات عدة أوصياء، بينما يفضل 36% واحدًا. هذا النموذج يقلل من المخاطر التشغيلية والاعتماد على مقدم خدمة واحد ولكنه في الوقت نفسه يزيد من حدة المنافسة بين شركات الحفظ.
يؤكد هيكل صناديق الاستثمار المتداولة في العملات الرقمية الأمريكية أيضًا على وجود مثل هذا الطلب. سابقًا، أفادت UNUM عن تغييرات في تكوين المستثمرين في صناديق البيتكوين, بما في ذلك تقليل المراكز من قبل شركات التداول الفردية وزيادة الاستثمارات من قبل المشاركين المؤسسيين على المدى الطويل.
بالنسبة لعمل الحفظ، ليس فقط الحجم الإجمالي للاستثمارات هو المهم ولكن أيضًا مدة الاحتفاظ بالأصول. إذا احتفظت الصناديق والمستثمرون المؤسسيون بالمراكز لعدة أشهر أو سنوات، فإن الطلب على الخدمة يبقى حتى خلال فترات النشاط التجاري المنخفض.
ومع ذلك، لا تزال قيمة الأصول تحت الحفظ تعتمد على السوق. على سبيل المثال، إذا انخفض سعر البيتكوين بنسبة 30%، فإن القيمة الدولارية للكمية غير المتغيرة من BTC ستنخفض أيضًا بنسبة 30%. إذا كانت الرسوم مرتبطة بقيمة الأصول، فإن ذلك سيؤثر مباشرة على الدخل المحتمل للوصي.
تزداد حدة المنافسة مع البنوك
يفتح الموافقة الفيدرالية فرصًا إضافية لـ Coinbase ولكنه لا يخلق وضعًا حصريًا في السوق.
في وقت مبكر من يناير 2021، أصبحت Anchorage Digital Bank أول شركة عملات رقمية تحصل على وضع مصرفي فيدرالي من OCC. تقدم المنظمة الحفظ المؤسسي، والتخزين، والتسويات، وخدمات أخرى متعلقة بالأصول الرقمية.
في ديسمبر 2025، أعلنت BitGo عن الحصول على الموافقة الكاملة من OCC للتحول إلى بنك وطني للثقة. في يناير 2026، أكدت الشركة وضعها الفيدرالي في بيان يتعلق بإدراجها العام.
تقدم BitGo خدمات الحفظ والتسوية المؤسسية، وتعمل تحت إشراف فيدرالي موحد. هذا يزيد من حدة المنافسة في القطاع الذي تستهدفه Coinbase.
في الوقت نفسه، تدخل المؤسسات المالية التقليدية السوق. في أكتوبر 2026، أعلنت BNY عن توسيع منصة الحفظ الرقمي للأصول في الاتحاد الأوروبي بموجب تنظيم MiCA. وقد قامت البنك بتطوير حفظ الأصول الرقمية منذ عام 2022، مستفيدة من بنيتها التحتية الحالية للعملاء المؤسسيين.
أوضحت جينيفر باركر، رئيسة أوروبا في BNY، احتياجات هذه المؤسسات:
لدعم الاستراتيجيات الرقمية المتزايدة، تحتاج المؤسسات إلى حلول تتمتع بنفس الصلابة والإشراف والضمانات التي تعتمد عليها في العمليات التقليدية.
يشير البيان إلى أن البنوك التقليدية ترى في حفظ الأصول الرقمية امتدادًا لأعمالها المالية الحالية بدلاً من كونه تجربة منفصلة.
بالنسبة لـ Coinbase، يعني هذا المنافسة على عدة جبهات:
الموثوقية والتنظيم. الإشراف الفيدرالي يعزز من قابلية مقارنة وضع Coinbase التنظيمي مع المشاركين الآخرين، لكنه لا يضمن التفوق في الأمان.
تكلفة الخدمة. يمكن للصناديق الكبيرة التفاوض على أسعار فردية، مما يخلق ضغطًا على هوامش العمولات.
تكامل المنتجات. لا يحتاج العملاء فقط إلى محافظ آمنة بل أيضًا إلى تسويات وبنية تحتية للتداول وإقراض والوصول إلى أدوات مالية أخرى.
العلاقات مع العملاء الحاليين. تمتلك البنوك التقليدية علاقات طويلة الأمد مع مديري الأصول وصناديق التقاعد والشركات المالية.
تحافظ Coinbase على ميزة كبيرة بفضل بنيتها التحتية المتخصصة في العملات الرقمية ونظامها البيئي الواسع للمنتجات. ومع ذلك، قد تؤدي زيادة المنافسة إلى وضع تنمو فيه الأصول تحت الحفظ بشكل أسرع من إيرادات العمولات.
ثلاثة سيناريوهات لتطوير أعمال الحفظ
سيعتمد التأثير المالي للوضع الجديد على قدرة Coinbase ليس فقط على نقل الحسابات الحالية، بل أيضًا على جذب أصول إضافية وتوسيع نطاق الخدمات المدفوعة.
السيناريو المحافظ يقترح نموًا محدودًا. يواصل العملاء المؤسسيون توزيع الأصول بين مزودين متعددين، وتقلل المنافسة من الرسوم الفعالة، وتزيد المتطلبات التنظيمية الجديدة من التكاليف. في مثل هذا الوضع، يظل الحفظ جزءًا مهمًا من النظام البيئي لكنه لا يصبح مصدر ربح مستقل يمكن مقارنته بالتداول.
السيناريو الأساسي يتصور توسعًا تدريجيًا. تجذب Coinbase أصولًا إضافية من الصناديق والعملاء الشركات، وتزيد من حجم الخدمات، وتبيع الخدمات المرتبطة. تدعم المدفوعات الحفظية المنتظمة الإيرادات، على الرغم من أن التأثير المالي الرئيسي قد ينشأ ليس من الحفظ نفسه بل من استخدام العملاء لمنتجات Coinbase الأخرى.
السيناريو المتفائل يرتبط بالتوسع المؤسسي الكبير للسوق. يزيد نمو صناديق الاستثمار المتداولة في العملات الرقمية، والتوكنيزية، والاستثمارات الشركاتية من الحاجة إلى الحفظ المنظم. تستفيد Coinbase من بنيتها التحتية التكنولوجية وقاعدة عملائها لتوسيع أعمالها، ويسمح النمو في الأحجام بتوزيع التكاليف الثابتة على عدد أكبر من الأصول المخدومة.
اعتبار مهم هو أن نقل الأعمال الحالية من Coinbase Custody Trust Company إلى CNTC لا يزيد من إيرادات Coinbase الموحدة بحد ذاته. ستظهر النتائج المالية فقط مع جذب عملاء إضافيين، وتغيير شروط الخدمة، وتحسين الكفاءة، أو توسيع استخدام المنتجات المساعدة.
لذلك، سيكون تقييم نجاح الترخيص الفيدرالي بناءً على حجم أصول الهيكل الجديد غير كافٍ.
ما الذي قد يعيق Coinbase من كسب المزيد
حتى مع الطلب المؤسسي العالي، يواجه عمل الحفظ مخاطر تحد من استدامته.
الأول يتعلق بالقيمة السوقية للأصول. قد تعتمد الإيرادات الحفظية على التقييم بالدولار للعملات المشفرة. يمكن أن تؤدي انخفاضات الأسعار إلى تقليل الإيرادات حتى عندما يظل عدد العملات في محافظ العملاء دون تغيير.
الخطر الثاني هو المنافسة السعرية. مع ظهور حراس جدد منظمين، يحصل العملاء الكبار على المزيد من البدائل وقد يطالبون برسوم أقل.
الثالث يتعلق بالمسؤولية التشغيلية. يمكن أن تؤدي أخطاء الإدارة الرئيسية، والهجمات السيبرانية، والإخفاقات التقنية، وانتهاكات الإجراءات الداخلية إلى خسائر مالية وعواقب تنظيمية. في تقريرها Form 10-Q، تحذر Coinbase بشكل خاص من المسؤولية المحتملة عن فقدان أو سرقة أصول العملاء تحت سيطرتها.
عامل إضافي هو تركيز الإيرادات. وفقًا لتقرير Form 10-Q، شكل طرف واحد 27% من إجمالي إيرادات Coinbase في الربع الثالث من عام 2026، مقارنة بـ 19% في العام السابق. لا تكشف الشركة في السطر المقابل من التقرير عن الجزء الذي يتعلق مباشرة بالخدمات الحفظية. ومع ذلك، فإن الاعتماد الكبير على طرف واحد يستحق الانتباه عند تقييم الاستقرار المالي.
أخيرًا، لا يضمن الوضع الفيدرالي نموًا سريعًا في الأرباح. بالإضافة إلى النفقات التنظيمية، يجب أن تظل الشركة تنافسية في قطاع قد تكون فيه الربحية محدودة بالعقود الكبيرة وحجم تكاليف البنية التحتية.
تعتمد أرباح Coinbase ليس فقط على عمولات التداول ولكن أيضًا على قيمة الأصول المشفرة الاستثمارية والنتائج المالية الأخرى. في الربع الثالث، أبلغت الشركة عن دخل صافي بقيمة 718.7 مليون دولار وفقًا لمبادئ المحاسبة المقبولة عمومًا، لكن EBITDA المعدلة كانت 332.9 مليون دولار. في الوقت نفسه، اعترفت الشركة بحوالي 715 مليون دولار في نتائج إيجابية صافية من إعادة تقييم الأصول المشفرة الاستثمارية. لذلك، لا يمكن اعتبار الربح الصافي لربع واحد مؤشرًا مباشرًا على ربحية التداول أو الحفظ.
تتعلق مخاطر الاستثمار في أسهم COIN ليس فقط بأسعار العملات المشفرة ولكن أيضًا بهيكل الإيرادات والنفقات والمنافسة. عند تقييم أسهم Coinbase (COIN), من الضروري مراعاة كل من توقعات نمو الأعمال المؤسسية والنشاط التجاري العام والنتائج المالية للشركة.
هل سيصبح حفظ العملات المشفرة أكثر ربحية من التداول
يعزز الوضع الفيدرالي للثقة من موقف Coinbase في سوق الخدمات المؤسسية، لكنه لا يوفر حتى الآن أساسًا للقول بأن الاتجاه الحفظي سيصبح أكثر ربحية من التداول.
تؤكد البيانات المالية ثلاثة استنتاجات رئيسية.
أولاً، تظل إيرادات التداول المصدر الرئيسي المنفصل للدخل بالنسبة لـ Coinbase. على الرغم من انخفاض النشاط، في الربع الثالث من عام 2026، حصلت الشركة على 590.2 مليون دولار من عائدات المعاملات، بينما لم يتم تسليط الضوء على إيرادات الحفظ المستقلة في التقرير.
ثانيًا، يمكن أن تعزز الخدمات الحفظية من قابلية التنبؤ بالأعمال ولكنها لا تلغي المخاطر السوقية. يمكن تلقي الرسوم العادية بغض النظر عن عدد المعاملات، لكن حجمها يعتمد على قيمة أصول العملاء والتعريفات والمنافسة.
ثالثًا، قد يكمن التأثير الأكثر أهمية في توسيع النظام المالي بأكمله. يخلق حفظ الأصول علاقات طويلة الأمد مع العملاء الذين يحتاجون أيضًا إلى البنية التحتية للتداول والتخزين والتمويل والتسوية. في هذه الحالة، سيتم تحديد قيمة الأعمال الحفظية ليس فقط من خلال الرسوم المباشرة ولكن أيضًا من خلال الإيرادات الإضافية من اتجاهات Coinbase الأخرى.
لاختبار هذه الفرضية، يحتاج المستثمرون إلى مراقبة حجم الأصول تحت الحفظ، وإيرادات الحفظ المستقلة، والتعريفات الفعالة، وتكاليف الخدمة، ونمو قاعدة العملاء المؤسسية. لا تكشف الشركة حتى الآن عن بيانات كافية للمقارنة الكاملة بين ربحية الحفظ والتداول.
وبالتالي، تكمن الفرصة الرئيسية لـ Coinbase ليس في استبدال بورصة العملات المشفرة بأعمال حفظ، بل في تحويل حفظ الأصول إلى أساس لبنية تحتية مالية أوسع. ما إذا كان هذا النموذج يمكن أن يوفر ربحية قابلة للمقارنة مع التداول سيتم إظهاره من خلال فترات التقارير المستقبلية وقدرة الشركة على تحقيق الدخل من الطلب المؤسسي دون زيادات مفرطة في التكاليف.