بعد أسبوع حافل بالإحصائيات الأمريكية حول سوق العمل، سيظل اهتمام المستثمرين موجهًا نحو معدلات الفائدة. أيضًا، من 5 إلى 11 أكتوبر، ستحصل عدة أسواق مالية كبرى على مؤشرات جديدة: الولايات المتحدة - محضر اجتماع الفيدرالي الأمريكي لشهر سبتمبر، أوروبا - تفاصيل القرار الأخير للبنك المركزي الأوروبي، اليابان - إشارات جديدة من بنك اليابان، والصين ستعود للتداول بعد عطلة أسبوعية.
بالإضافة إلى ذلك، سيشهد سوق النفط بعد اجتماع OPEC+، إحصائيات التوظيف في كندا وبداية سلسلة جديدة من التقارير المالية الكبرى. بالنسبة لBitcoin، سيمر الأسبوع بدون أحداث رئيسية، ولكن لهذا السبب تحديدًا قد يصبح BTC مؤشرًا مناسبًا لكيفية تفاعل المستثمرين مع معدلات الفائدة، الدولار وتغير الشهية العالمية للمخاطرة.
السؤال الرئيسي للأسبوع التجاري لن يكون حول الحدث الفردي الأكثر أهمية، بل حول ما إذا كانت معدلات الفائدة العالية وعوائد السندات ستستمر في تحديد اتجاه الأسواق العالمية في بداية الربع الرابع.
ما الذي سيغيره قرار OPEC+ لسوق النفط
سيبدأ الأسبوع في سوق النفط بتقييم القرار الجديد لـ OPEC+. في الاجتماع السابق، قررت السعودية، روسيا، العراق، الكويت، كازاخستان، الجزائر وعمان الحفاظ على مستويات إنتاج النفط لشهر سبتمبر في أكتوبر. الاجتماع التالي للدول السبع المشاركة في التعديلات الطوعية للإنتاج مقرر يوم الأحد، 4 أكتوبر.
وبذلك، عند افتتاح التداول يوم الاثنين، سيكون القرار معروفًا بالفعل، وسيتحول اهتمام المستثمرين إلى رد فعل Brent وWTI. سيتعين على السوق تقييم ما إذا كان موقف OPEC+ يغير التوازن بين الطلب العالمي وعرض النفط وما هي العواقب التي قد تترتب على أسعار الطاقة.
هنا توجد عدة خيارات ممكنة:
إذا لم تتغير معايير الإنتاج بشكل كبير، فسيقوم السوق بتقييم التوازن بين العرض والطلب العالمي. قد تعتمد ردود فعل Brent وWTI بشكل أكبر على التوقعات بشأن المخزونات والاقتصاد العالمي، وكذلك على الامتثال الفعلي للحصص من قبل دول المجموعة.
إذا أعطت OPEC+ إشارة عن عرض أكثر تقييدًا، فسيتحول الانتباه بسرعة إلى خطر ارتفاع تكلفة الطاقة.
إذا تم زيادة العرض، فسيكون السبب وراء هذا القرار مهمًا: ثقة المنتجين في الطلب المستدام أو محاولة استعادة حصة السوق.
الارتباط بين النفط والأصول الأخرى مهم بشكل خاص الآن. ارتفاع أسعار النفط يمكن أن يعزز التوقعات التضخمية. وإذا توقع المستثمرون تضخمًا أكثر استدامة، فقد يعيدون النظر في التوقعات بشأن معدلات الفائدة للبنوك المركزية.
ما يجب مراقبته: قرار OPEC+، تعليقات الدول المشاركة، Brent، WTI، عوائد السندات الحكومية وتوقعات التضخم في السوق.
كيف سيغير محضر الفيدرالي الأمريكي التوقعات بشأن معدلات الفائدة
بعد إحصائيات يوم الجمعة حول سوق العمل، سيحصل المستثمرون على فرصة لمقارنة البيانات الجديدة مع كيفية تقييم الوضع من قبل ممثلي الفيدرالي الأمريكي في منتصف سبتمبر. لهذا السبب، سيكون الحدث الأمريكي الرئيسي للأسبوع الجديد في توقعات السوق هو نشر محضر FOMC.
7 أكتوبر سيقوم الفيدرالي الأمريكي بنشر محضر الاجتماع الذي عقد في 15-16 سبتمبر. في ذلك الاجتماع، تم رفع نطاق الفائدة الفيدرالية بمقدار 25 نقطة أساس - إلى 3.75-4%. تم اتخاذ القرار بالإجماع. الاجتماع التالي مقرر في 27-28 أكتوبر.
القرار نفسه معروف بالفعل للسوق. المحضر مثير للاهتمام لأسباب أخرى: فهو يظهر ما هي الحجج التي ناقشها المشاركون في الاجتماع وما هي المخاطر التي يعتبرونها الأكثر جدية.
في النص، سيبحث المستثمرون عن إجابات لعدة أسئلة:
إلى أي مدى يظل القلق بشأن التضخم قويًا؛
كيف يقيم المشاركون في FOMC استدامة الاقتصاد؛
هل يعتبرون أن الزيادة في سبتمبر كافية؛
ما هي الشروط التي قد تكون مطلوبة للتغيير التالي في المعدل.
سيكون من المهم بشكل خاص مقارنة المحضر بالإحصائيات التي صدرت بعد الاجتماع. إذا أظهرت البيانات الجديدة اقتصادًا قويًا وضغوطًا سعرية مستدامة، فقد تحصل الصياغات الصارمة في المحضر على وزن إضافي. إذا بدأ الاقتصاد في فقدان الزخم بشكل ملحوظ، فقد يتعامل السوق مع نفس الكلمات بحذر أكبر.
سيظهر ISM Services حالة قطاع الخدمات قبل نشر محضر الفيدرالي الأمريكي
قبل نشر محضر الفيدرالي الأمريكي، سيحصل السوق على مؤشر مهم آخر حول حالة الاقتصاد الأمريكي. يوم الاثنين، 5 أكتوبر، سيصدر مؤشر النشاط التجاري في قطاع الخدمات ISM Services PMI لشهر سبتمبر. سيساعد في تقييم ما إذا كان قطاع الخدمات يحافظ على استدامته في ظل معدلات الفائدة العالية.
المؤشر العام مهم، ولكن في الوضع الحالي، من المفيد النظر إلى عدة مكونات في آن واحد:
المؤشر | ما يظهره |
Business Activity | النشاط التجاري الحالي |
New Orders | تغير الطلبات الجديدة |
Employment | طلب الشركات على العمال |
Prices | ديناميكية الأسعار التي يدفعها الأعمال |
المكون Prices مهم بشكل خاص. إذا حافظ قطاع الخدمات على نشاطه مع ضغوط سعرية عالية، فإن الفيدرالي الأمريكي لديه المزيد من الأسباب لعدم التسرع في تخفيف السياسة. إذا تباطأت النشاط والأسعار في نفس الوقت، فقد يرى السوق علامات على أن التكلفة العالية للأموال تبرد الاقتصاد تدريجيًا.
ما يجب مراقبته: ISM Services PMI، محضر FOMC، عوائد سندات الخزانة لمدة عامين، عوائد سندات الخزانة لمدة عشر سنوات، DXY، S&P 500 وNasdaq.
ما هي الإشارات التي سيقدمها محضر البنك المركزي الأوروبي بشأن السياسة المستقبلية
الفيدرالي الأمريكي ليس البنك المركزي الكبير الوحيد الذي ستتم مناقشة سياسته خلال الأسبوع. في أوروبا، يحاول المستثمرون أيضًا فهم مدى استعداد المنظم للذهاب في مكافحة التضخم.
10 سبتمبر قرر البنك المركزي الأوروبي رفع ثلاث معدلات رئيسية بمقدار 25 نقطة أساس. اعتبارًا من 16 سبتمبر، يبلغ معدل الفائدة على الودائع 2.5%، ومعدل الفائدة على العمليات الرئيسية لإعادة التمويل 2.65%، ومعدل الفائدة على الإقراض الهامشي 2.9%. أوضح المنظم القرار بالضغط التضخمي المستمر.
8 أكتوبر سيقوم البنك المركزي الأوروبي بنشر تقرير مفصل عن الاجتماع حول السياسة النقدية. توفر هذه الوثائق فهمًا أكثر تفصيلًا للنقاش داخل مجلس المحافظين وعادة ما تصدر بعد حوالي أربعة أسابيع من الاجتماع.
من المهم للسوق فهم مدى قوة الدعم للتشديد المستقبلي. هنا يظهر توازن معقد. من ناحية، يظل التضخم مشكلة. في أغسطس، تسارع النمو السنوي للأسعار في منطقة اليورو إلى 3.2% مقارنة بـ 2.9% في يوليو. من ناحية أخرى، تؤثر تكلفة القروض العالية تدريجيًا على المستهلكين والشركات.
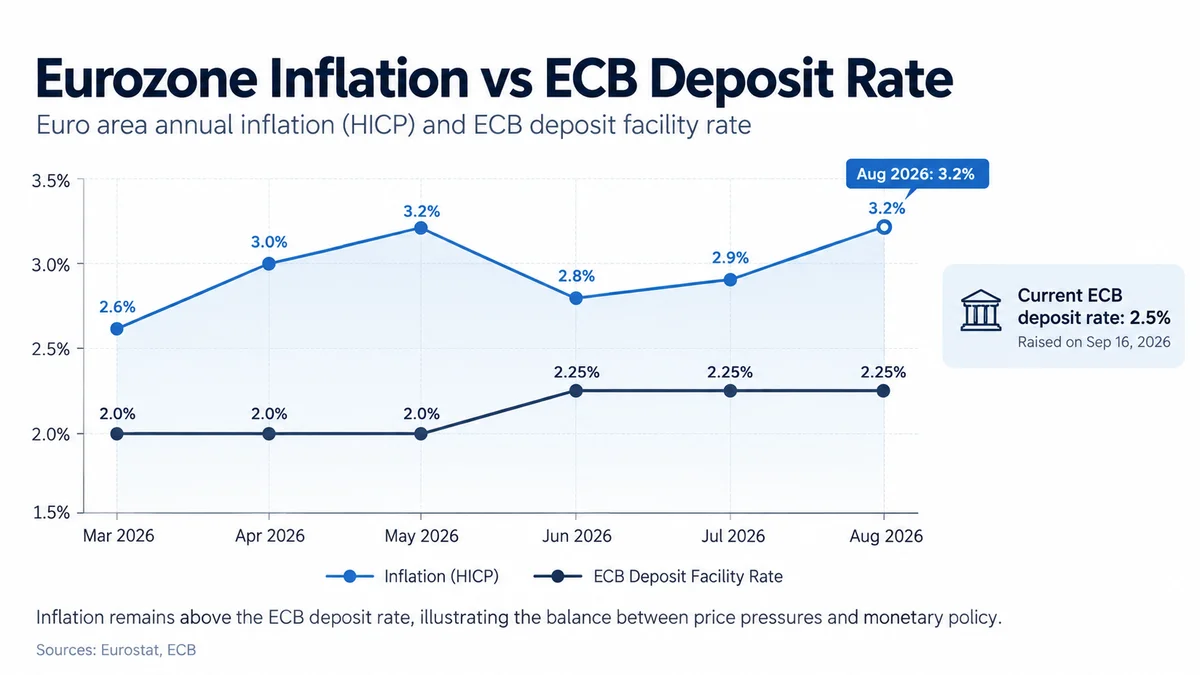
سيظهر مؤشر إضافي في 6 أكتوبر، عندما ينشر Eurostat مبيعات التجزئة لشهر أغسطس. في يوليو، انخفض حجم تجارة التجزئة في منطقة اليورو بنسبة 0.6% مقارنة بشهر يونيو.
لذلك، يجب النظر إلى حدثي الأسبوع معًا:
ستظهر مبيعات التجزئة ما يحدث للمستهلك؛
سيساعد تقرير البنك المركزي الأوروبي في فهم كيف تتوازن هذه المخاطر الاقتصادية مع مشكلة التضخم.
بالنسبة لسوق العملات، هذا المزيج مثير للاهتمام بشكل خاص من خلال EUR/USD. إذا رأى المستثمرون موقفًا أكثر تشددًا من البنك المركزي الأوروبي، فقد تتغير التوقعات بشأن معدلات الفائدة الأوروبية. لكن التأثير سيعتمد أيضًا على الإشارات التي ستأتي من الولايات المتحدة في نفس الوقت تقريبًا.
ما يجب مراقبته: مبيعات التجزئة في منطقة اليورو، تقارير البنك المركزي الأوروبي، EUR/USD، Euro Stoxx 50 وعوائد السندات الحكومية الألمانية.
ما الذي سيقوله كازو أويدا عن السياسة المستقبلية لبنك اليابان
في اليابان، سيمر الأسبوع بدون اجتماع بشأن المعدل، لكن هذا لا يعني عدم وجود إشارات من البنك المركزي. بالنسبة للين والسندات اليابانية، تعتبر أي تعليقات حول الاتجاه المستقبلي للسياسة النقدية مهمة بشكل خاص الآن.
6 أكتوبر سيلقي رئيس بنك اليابان كازو أويدا خطابًا في المؤتمر الوطني لمشاركي سوق الأوراق المالية. 8 أكتوبر سيقوم بنك اليابان أيضًا بنشر تقرير اقتصادي إقليمي. الاجتماع التالي للمنظم سيعقد في 29-30 أكتوبر. لذلك، سيتم تقييم خطاب أويدا في سياق نهاية الشهر.
سيكون التجار مهتمين بمعرفة ما إذا كانت تقييمات العوامل الثلاثة قد تغيرت:
التضخم. مدى استدامة نمو الأسعار وهل يرى المنظم خطر استمراره.
الأجور. ديناميكية دخل السكان تساعد في فهم ما إذا كان نمو الأسعار يمكن أن يدعمه الطلب الداخلي.
الاقتصاد. مدى استدامة الاستهلاك الداخلي والنشاط المؤسسي في نقل التغيرات في الظروف المالية.
قدمت الخلفية الإضافية بالفعل من خلال استطلاع بنك اليابان Tankan الفصلي الذي نشر في 1 أكتوبر، والذي يعكس معنويات الشركات الكبرى وتقييمها لحالة الاقتصاد. أظهر استطلاع بنك اليابان أن مؤشر الظروف التجارية للشركات الصناعية الكبرى ارتفع من 22 نقطة في يونيو إلى 24 نقطة.
البيانات الفردية نفسها لا تحدد قرار البنك المركزي، لذلك سيكون من الأهم النظر إلى كيفية ربط أويدا حالة الأعمال، التضخم والسياسة المستقبلية.
ما يجب مراقبته: خطاب أويدا، USD/JPY، Nikkei 225 وعوائد السندات الحكومية اليابانية.
الصين تعود بعد انقطاع أسبوعي
سيحدث أحد اللحظات الأكثر غرابة في الأسبوع يوم الخميس. بينما ستتداول معظم الأسواق العالمية في الوضع العادي، ستقضي الصين القارية الأيام السبعة الأولى من أكتوبر خارج السوق. بورصة شنغهاي مغلقة من 1 إلى 7 أكتوبر بسبب الأعياد الوطنية. ستستأنف التداولات 8 أكتوبر.
هذا يعني أنه في افتتاح واحد، سيتعين على السوق الصيني الرد على أحداث عدة أيام سابقة. لذلك، قد يكون اليوم الأول بعد فترة الانقطاع الطويلة مثيرًا للاهتمام ليس بسبب خبر معين، بل بسبب إعادة التقييم المتراكمة للخلفية العالمية.
بالنسبة للمستثمرين خارج الصين، فإن رد الفعل له أهمية أيضًا. يمكن أن ينعكس التحرك القوي للأسهم الصينية على سوق هونغ كونغ والشركات المرتبطة بالاقتصاد الصيني. يؤثر اليوان على عملات المنطقة. وتغير التوقعات بشأن الطلب الصيني مهم للنحاس، خام الحديد والأصول السلعية الأخرى.
يجب أيضًا مراعاة الفرق بين الأسواق. لا يتبع هونغ كونغ تمامًا تقويم البورصات القارية، لذلك قد يتم عكس بعض الأخبار العالمية في Hang Seng قبل أن يتم عكسها في CSI 300 أو Shanghai Composite. سيسمح ذلك بمقارنة مدى اختلاف افتتاح السوق القاري عن الحركة التي حدثت بالفعل في المراكز المالية الأخرى.
ما يجب مراقبته: CSI 300، Shanghai Composite، Hang Seng، اليوان، النحاس وأسهم الشركات الحساسة للطلب الصيني.
هل يستطيع Bitcoin مواصلة النمو مع العوائد العالية
في هذا الأسبوع التجاري، لا يوجد حدث مخطط له في سوق العملات الرقمية يمكن مقارنته من حيث الحجم بقرار البنك المركزي. ولكن لهذا السبب تحديدًا، يمكن اعتبار Bitcoin كمؤشر على كيفية تأثير الظروف المالية العالمية على الطلب على المخاطرة.
أنهى Bitcoin الربع الثالث بزيادة تقارب 43%. في الوقت نفسه، شهدت السندات الحكومية ارتفاعًا ملحوظًا في العوائد، وأصبحت تكلفة الاقتراض أحد العوامل الرئيسية للأسواق العالمية.
في بداية أكتوبر، ستؤثر على Bitcoin ثلاث مجموعات من العوامل في وقت واحد:
الاقتصاد الكلي. إذا بدأ المستثمرون بعد محضر الفيدرالي الأمريكي في توقع فترة أطول من معدلات الفائدة العالية، فقد تحصل عوائد السندات والدولار على دعم. بالنسبة للأصول بدون تدفق نقدي ثابت، يعني هذا عادة ظروف مالية أكثر صرامة. لكن هذه العلاقة ليست ميكانيكية. يمكن أن يتحرك Bitcoin أيضًا تحت تأثير عوامل خاصة به.
التدفقات في ETF. يظل اهتمام المستثمرين المؤسسيين جزءًا مهمًا من الصورة. في 1 أكتوبر، أشارت Citigroup من بين عوامل دعم سوق العملات الرقمية إلى التدفقات المتجددة في ETF. لذلك، سيكون من المفيد بشكل خاص مقارنة إشارتين. إذا ارتفعت العوائد، وتعزز الدولار وتم تسجيل تدفقات خارجية من Bitcoin ETF في الوقت نفسه، فإن الضغط الاقتصادي الكلي يحصل على تأكيد داخل سوق العملات الرقمية نفسه.
إذا حافظ BTC على استقراره على الرغم من الظروف الأكثر صرامة في سوق السندات، فقد يشير ذلك إلى وجود طلب خاص به.
الشهية العالمية للمخاطرة. في 8 أكتوبر، ستضاف الصين إلى هذه الصورة. إذا دعمت عودة الأسواق القارية الاتجاه العالمي للمخاطرة، فقد يتحرك Bitcoin مع الأصول الأخرى ذات المخاطر العالية. إذا كانت الأسهم في آسيا، أوروبا والولايات المتحدة تحت الضغط في الوقت نفسه، سيكون من المثير للاهتمام معرفة ما إذا كان BTC سيتبع هذا الاتجاه أو سيبدأ في التصرف بشكل مستقل.
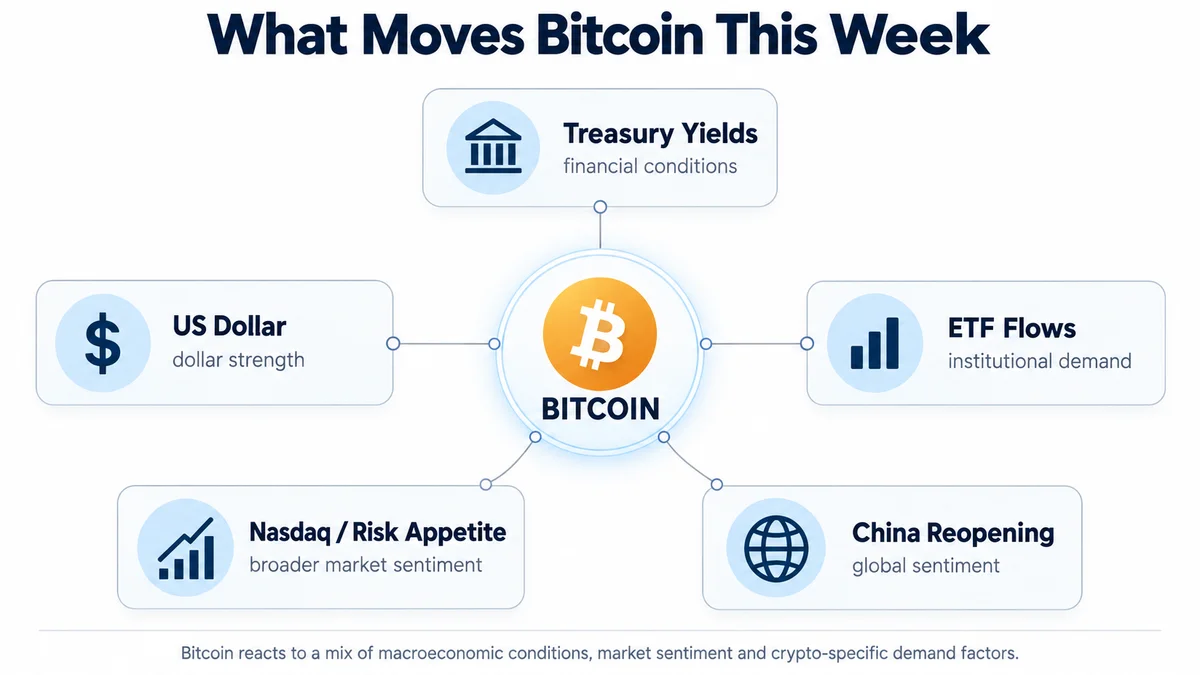
ما يجب مراقبته: BTC/USD، التدفقات في Bitcoin ETF الفوري، DXY، عوائد سندات الخزانة لمدة عامين وNasdaq 100.
ما الذي سيظهره التقرير الجديد عن سوق العمل الكندي
في نهاية الأسبوع، سيصدر تقرير كبير آخر عن التوظيف خارج الولايات المتحدة. بالنسبة للسوق العالمي، تأثيره أقل من تقرير Nonfarm Payrolls الأمريكي، ولكن بالنسبة للدولار الكندي وتوقعات معدل بنك كندا، تظل النشرة واحدة من المؤشرات الشهرية الرئيسية.
في 9 أكتوبر، ستقوم Statistics Canada بنشر مسح القوى العاملة لشهر سبتمبر. تؤكد الوكالة هذه التاريخ في التقويم الرسمي.
في التقرير، يجب النظر ليس فقط إلى تغير عدد العاملين. ستعطي ثلاثة مؤشرات صورة أكثر اكتمالاً:
التوظيف - عدد الوظائف التي ظهرت أو اختفت؛
البطالة - مدى سهولة العثور على عمل؛
الأجور - ما إذا كان الضغط على تكلفة العمل مستمرًا.
يؤثر مزيج هذه البيانات على التوقعات بشأن السياسة النقدية. سوق العمل القوي يمنح البنك المركزي مساحة أكبر للسياسة الصارمة. التدهور السريع في التوظيف، على العكس، يمكن أن يجعل حالة الاقتصاد عاملاً أكثر أهمية.
ما يجب مراقبته: التوظيف، البطالة، الأجور، USD/CAD وعوائد السندات الحكومية الكندية.
PepsiCo وDelta ستظهران كيف يتغير سلوك المستهلكين
تظهر التقارير الاقتصادية الكلية الاقتصاد من خلال الإحصائيات، لكن النتائج المؤسسية تسمح برؤيتها من زاوية أخرى - من خلال المبيعات الحقيقية، الأسعار ونفقات الأعمال. في هذا الأسبوع، ستقدم شركتان أمريكيتان كبيرتان إشارات مفيدة حول حالة الطلب الاستهلاكي.
PepsiCo ستنشر نتائجها للربع الثالث صباح 8 أكتوبر.
هنا، لا تهم الإيرادات والأرباح فقط. سيبحث المستثمرون عن تغييرات في حجم المبيعات، ما إذا كانت الشركة قادرة على رفع الأسعار، ما يحدث مع الهامش، وكيف تقيم الإدارة الطلب الاستهلاكي.
هذا التقرير مثير للاهتمام لأن منتجات PepsiCo تتعلق بالنفقات اليومية. لذلك، تساعد ديناميكية الأحجام والأسعار في فهم مدى استعداد المشترين لقبول تكلفة أعلى للسلع.
في اليوم التالي - 9 أكتوبر - ستقدم Delta Air Lines نتائجها للربع الثالث. لدى شركة الطيران مجموعة أخرى من المؤشرات: الطلب على الرحلات الجوية، تكلفة التذاكر، السفر المؤسسي، تحميل الطائرات، نفقات الوقود.
النقطة الأخيرة مثيرة للاهتمام بشكل خاص بعد اجتماع OPEC+. إذا تغيرت تكلفة النفط بشكل ملحوظ، سيتمكن السوق من تقييم كيف يتوافق العامل الطاقوي مع توقعات واحدة من أكبر شركات الطيران.
وبالتالي، ستساعد PepsiCo وDelta في النظر إلى المستهلك من جانبين: المشتريات اليومية والنفقات الأكثر تكلفة على السفر.
استطلاع جديد سيظهر ما يتوقعه الأمريكيون من الاقتصاد
سيظهر إشارة مهمة أخرى حول حالة المستهلك الأمريكي يوم الجمعة. على عكس التقارير المؤسسية، يعكس هذا المؤشر ليس المبيعات الحقيقية، بل كيف تقيم الأسر نفسها وضعها المالي، آفاق الاقتصاد والديناميكية المستقبلية للأسعار.
9 أكتوبر سيصدر التقييم الأولي لمؤشر جامعة ميشيغان لثقة المستهلك لشهر أكتوبر. في سبتمبر، كان القيمة النهائية للمؤشر 48.1 نقطة.
ومع ذلك، لا يهم السوق فقط مستوى ثقة المستهلكين. سيولي المستثمرون اهتمامًا خاصًا للتوقعات التضخمية. في سبتمبر، توقع الأمريكيون نمو الأسعار بنسبة 4.6% خلال العام المقبل و3.4% على مدى 5-10 سنوات.
لهذا السبب، يرتبط هذا التقرير مباشرة بالموضوع الرئيسي للأسبوع. إذا ظلت التوقعات التضخمية مرتفعة، فقد يرى السوق في ذلك حجة أخرى لصالح سياسة أكثر حذرًا من الفيدرالي الأمريكي.
إذا استمر المستهلكون في توقع نمو سريع للأسعار، يصبح من الصعب على البنوك المركزية أن تكون واثقة من أن التضخم يعود بشكل مستدام إلى الهدف. إذا بدأت التوقعات في الانخفاض، تصبح الصورة أكثر إيجابية.
ما يجب مراقبته: ثقة المستهلك، الظروف الحالية، توقعات المستهلك والتوقعات التضخمية على مدى عام واحد وعلى المدى الطويل.
ثلاثة أسئلة رئيسية للأسبوع
يبدو التقويم الاقتصادي متفرقًا، لكن يمكن تلخيص معظم الأحداث في ثلاثة أسئلة عامة.
1. إلى أي مدى تظل البنوك المركزية الكبرى صارمة؟
سيتم البحث عن الإجابة في محضر الفيدرالي الأمريكي، التقرير المفصل للبنك المركزي الأوروبي وتعليقات كازو أويدا. المهم ليس فقط ما فعله المنظمون في الاجتماعات السابقة، ولكن أيضًا ما هي الشروط التي يعتبرونها ضرورية للقرارات التالية.
2. هل يظل التضخم الخطر الرئيسي للأسواق العالمية؟
سيشير إلى ذلك في الوقت نفسه أسعار النفط بعد OPEC+، مكون Prices في ISM Services، التوقعات التضخمية للمستهلكين الأمريكيين وبلاغة البنوك المركزية. إذا أشارت عدة مؤشرات في الوقت نفسه إلى ضغوط سعرية مستدامة، فقد يركز السوق مرة أخرى بشكل أكبر على آفاق معدلات الفائدة العالية.
3. هل يمكن للأصول ذات المخاطر العالية تحمل العوائد العالية للسندات؟
يتعلق هذا السؤال بالأسهم، Bitcoin والأسواق الناشئة. ستكون ردود الفعل على محضر الفيدرالي الأمريكي وافتتاح البورصات الصينية ذات أهمية خاصة. إذا ظلت عوائد السندات عالية، سيصبح من الواضح ما إذا كانت النتائج المؤسسية، النمو الاقتصادي والطلب الخاص على الأصول الفردية كافية لدعم اهتمام المستثمرين بالمخاطرة.
الأهم حسب الأيام
التاريخ | المنطقة / السوق | الحدث |
4 أكتوبر، الأحد | الأسواق العالمية | اجتماع الدول السبع في OPEC+ |
5 أكتوبر، الاثنين | الولايات المتحدة | ISM Services PMI لشهر سبتمبر |
6 أكتوبر، الثلاثاء | منطقة اليورو | مبيعات التجزئة لشهر أغسطس |
6 أكتوبر، الثلاثاء | اليابان | خطاب رئيس بنك اليابان كازو أويدا |
7 أكتوبر، الأربعاء | الولايات المتحدة | محضر اجتماع الفيدرالي الأمريكي في 15-16 سبتمبر |
8 أكتوبر، الخميس | الصين | افتتاح البورصات الصينية بعد Golden Week |
8 أكتوبر، الخميس | منطقة اليورو | تقرير البنك المركزي الأوروبي عن الاجتماع الأخير |
8 أكتوبر، الخميس | اليابان | التقرير الاقتصادي الإقليمي لبنك اليابان |
8 أكتوبر، الخميس | الولايات المتحدة | تقرير PepsiCo |
9 أكتوبر، الجمعة | كندا | تقرير سوق العمل لشهر سبتمبر |
9 أكتوبر، الجمعة | الولايات المتحدة | التقييم الأولي لمؤشر ثقة المستهلك لجامعة ميشيغان |
9 أكتوبر، الجمعة | الولايات المتحدة | تقرير Delta Air Lines |
مقالات ذات صلة