في 28 أكتوبر 2026، أطلقت شركة Depository Trust Company (DTC)، التابعة لـ DTCC، خدمة ترميز DTCC (DTS). كما ذكرت UNUM سابقًا، تم توقيع اتفاقيات الوصول من قبل 20 مشاركًا في DTC، بما في ذلك JPMorgan وBank of America وCiti وMorgan Stanley وUBS. يمثل الإطلاق خطوة مهمة في دمج البلوكشين في البنية التحتية المالية، حيث تخدم أصولًا تزيد قيمتها عن 114 تريليون دولار.
يختلف ترميز DTCC عن معظم مشاريع سوق الأصول الحقيقية (RWA) في أن الأوراق المالية الرقمية مرتبطة بنظام المحاسبة الإيداعية الحالي. بالنسبة للبنوك، هذه فرصة لإدارة الأصول بشكل أكثر كفاءة، وبالنسبة لمقدمي البنية التحتية للبلوكشين، مصدر محتمل لإيرادات جديدة. ومع ذلك، لا يزال نطاق الأثر الاقتصادي غير معروف.
كيف يعمل ترميز الأوراق المالية في DTCC
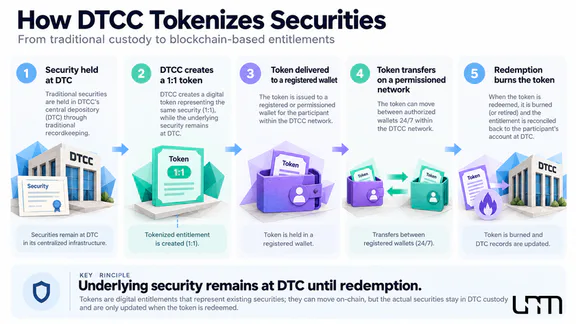
يسمح ترميز الأصول المالية بتمثيل الحقوق للأسهم والسندات الحالية في شكل رقمي. عند استخدام DTS، لا ينشئ البنك ورقة مالية جديدة: بل يحصل على رمز يعكس حقوقه في الأصل، الذي يستمر الاحتفاظ به في DTC.
يبنى الآلية على نسبة 1:1. بناءً على طلب المشارك، ينقل DTC الأوراق المالية المقابلة إلى حساب موحد خاص، وهو الحساب الرقمي الشامل، في نظام المحاسبة المركزي الخاص به، وبعد ذلك يصدر الرموز إلى محفظة رقمية مسجلة. يمكن نقل هذه الحقوق إلى مشاركين آخرين، وعند التحويل العكسي، يتم استرداد الرموز وتُعاد الأوراق المالية إلى حساب إيداع عادي.
لا تتغير هيكل الملكية القانونية. تظل Cede & Co.، الحامل الاسمي لـ DTC، المالك المسجل للأوراق المالية الأساسية، بينما يحتفظ المشاركون بالمصالح الاقتصادية المقدمة وآليات حماية المستثمر. وبالتالي، لا يصبح الرمز سهمًا أو سندًا مستقلاً موجودًا بشكل منفصل عن الإيداع. تم وصف الآلية بالتفصيل في وثيقة SEC.
تدعم الخدمة التحويلات على مدار الساعة بين المحافظ المسجلة ضمن شبكة واحدة. تضمن العقود الذكية الامتثال للقيود المحددة، ويراقب DTC حركة الحقوق المرمزة. يتيح ذلك للبنوك نقل الأصول بشكل أكثر مرونة ضمن الإطار القانوني الحالي.
كيف يمكن للترميز تقليل تكاليف البنوك
الهدف الاقتصادي الرئيسي لـ DTS ليس فقط تسريع التحويلات بل زيادة كفاءة رأس المال. في التمويل التقليدي، يتم استخدام جزء كبير من الأصول السائلة في تأمين المعاملات، والوفاء بالالتزامات التسوية، وإدارة المخاطر. كلما طالت هذه الإجراءات، قلت الفرص لاستخدام رأس المال في عمليات أخرى.
منذ مايو 2024، تمت تسوية معظم معاملات الأسهم الأمريكية بموجب معيار T+1، مما يعني اليوم التالي للعمل بعد إتمام المعاملة. تتيح تكنولوجيا البلوكشين نقل الحقوق المرمزة خارج ساعات التداول العادية، على الرغم من أن هذا لا يقلل تلقائيًا من دورة التسوية بأكملها. تنظم SEC بشكل منفصل توقيت إتمام معاملات الأوراق المالية.
افترض أن بنكًا يحتاج إلى سندات خزينة إضافية لتأمين معاملة في المساء. قد يعتمد النقل التقليدي على ساعات عمل الإيداع والوسطاء. إذا استخدمت الأطراف بنية تحتية متوافقة ووافقت على قبول الحقوق المرمزة كضمان، يمكن أن يحدث النقل بشكل أسرع، مما يقلل من حجم الأصول السائلة التي يجب على البنك الاحتفاظ بها للوفاء بالالتزامات.
بالنسبة للمشاركين في السوق المالية، يفتح هذا ثلاث فرص:
تسريع نقل الضمانات. يمكن للبنوك إعادة توزيع الأوراق المالية بسرعة أكبر بين الأطراف المقابلة واستخدامها في عمليات جديدة.
زيادة كفاءة إدارة السيولة. تقليل التأخيرات التشغيلية يقلل من الحاجة إلى احتياطيات إضافية.
أتمتة إجراءات التسوية. تتيح العقود الذكية أتمتة الفحوصات الفردية والإجراءات باستخدام الحقوق الرقمية، مما يقلل من حجم العمليات اليدوية.
ومع ذلك، فإن النقل السريع للرموز ليس معادلاً لإتمام الصفقة الفوري. بالنسبة لتسويات التسليم مقابل الدفع (DVP)، التي تتضمن نقل الأصول والدفع بشكل متزامن، يلزم العمل المنسق لأنظمة الدفع والإيداع.
حجم رسوم الشبكة لا يعكس أيضًا التكلفة الكاملة للعملية، التي تشمل تخزين الأصول، الامتثال التنظيمي، ومعالجة الدفع. قامت UNUM سابقًا بتحليل فرق مماثل بين تكاليف البلوكشين والنفقات النهائية للمستخدمين باستخدام مثال العملات المستقرة.
في 15 يوليو 2026، قامت DTCC بإجراء سلسلة من العمليات الحقيقية في بيئة إنتاج، بما في ذلك معاملات الأسهم والخزانة، ونقل الضمانات، وتسويات DVP. أكدت هذه العمليات على جدوى التكنولوجيا لكنها لم تثبت بعد توفيرًا كبيرًا في رأس المال مع التبني الواسع.
علاوة على ذلك، تنص الشروط التنظيمية الأولية على أن DTC لا يخصص للحقوق المرمزة قيمة ضمان أو تسوية عند حساب مقاييس Net Debit Cap وCollateral Monitor—آليات للحد من مخاطر التسوية للإيداع. لذلك، لا تعني القدرة على استخدام الحقوق الرقمية كضمان اعترافها التلقائي في جميع أنظمة إدارة المخاطر.
لماذا لا يمكن اعتبار السوق البالغ قيمته 114 تريليون دولار مرمزًا
يجب التمييز بين حجم الوديعة وحجم الأصول المرمزة. تتجاوز قيمة الأوراق المالية التي تخدمها DTC 114 تريليون دولار. عند بدء DTS، تتوفر 34 ورقة مالية للترميز، تمثل حوالي 30 تريليون دولار من الأصول المخدومة، وفقًا لبيانات DTCC.
تمثل هذه الـ 30 تريليون دولار قيمة الأوراق المالية التي يمكن رقمنتها، وليس حجم الرموز التي تم إصدارها بالفعل. في المواد المنشورة حول إطلاق DTCC، لا توجد أرقام حول الأصول المرمزة فعليًا أو إحصائيات عن العمليات التجارية العادية لـ DTS.
يجب إجراء تمييز مماثل للمشاركين. لا تعني عشرون اتفاقية وصول للخدمة أن جميع البنوك المتصلة قد نقلت بالفعل محافظ كبيرة إلى البلوكشين. شاركت أكثر من 150 منظمة مالية في تطوير البنية التحتية، لكن نطاق استخدامها سيعتمد على الجدوى الاقتصادية والمتطلبات التنظيمية.
في ديسمبر 2025، أصدرت موظفو قسم التداول والأسواق في SEC خطابًا بعدم اتخاذ إجراء بشأن برنامج DTC التجريبي المحدود. يغطي موقف الجهة التنظيمية فئات معينة من الأصول: أسهم الشركات من مؤشر Russell 1000، الأوراق المالية للخزانة الأمريكية، وصناديق الاستثمار المتداولة التي تتبع مؤشرات الأسهم الرئيسية.
وبالتالي، لا يزال ترميز الأسهم والسندات يتطور ضمن الأطر المحددة. يوفر الخطاب فترة ثلاث سنوات من إطلاق البرنامج التجريبي ولا يشكل إذنًا عامًا لإصدار أي أوراق مالية رقمية.
وصف رئيس DTCC والرئيس التنفيذي فرانك لا سالا الإطلاق بأنه: “نحن نضع الأساس للتبني المسؤول على نطاق واسع في القطاع المؤسسي.”
إنه التوسع التدريجي للاستخدام التجاري، وليس القيمة الاسمية للأوراق المالية المتاحة، الذي سيظهر مدى نجاح البنية التحتية الجديدة.
أي البلوكشينات والشركات يمكن أن تستفيد من الترميز
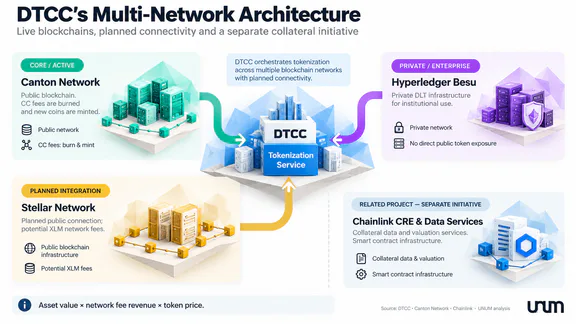
إحدى ميزات DTS هي بنيتها التحتية متعددة الشبكات، مما يسمح للمشاركين بالعمل مع عدة بلوكشينات. عند الإطلاق، تم دمج الخدمة مع شبكة Canton وشبكة DTCC الخاصة المستندة إلى Besu. في النصف الأول من عام 2027، من المخطط توصيل Stellar.
يقلل هذا النموذج من اعتماد المؤسسات المالية على تقنية واحدة ويسمح لها باختيار البنية التحتية وفقًا لمتطلبات الخصوصية والأمان وتكاليف التشغيل.
البلوكشين | حالة التكامل | التأثير الاقتصادي المحتمل |
|---|---|---|
شبكة Canton | تشغيلية مع DTS | زيادة العمليات والرسوم المدفوعة بعملة Canton Coin (CC) |
شبكة Besu الخاصة | تشغيلية مع DTS | الطلب على خدمات البنية التحتية بدون ارتباط مباشر بأصل تشفير عام |
Stellar | التوصيل المخطط له في النصف الأول من 2027 | نشاط شبكي إضافي ورسوم، ولكن لا يضمن نمو XLM |
بالنسبة لمستثمري العملات المشفرة، فإن شبكة Canton هي الأكثر اهتمامًا، حيث تستخدم بنيتها التحتية العامة الرمز الأصلي Canton Coin (CC).
وفقًا ل الوصف الرسمي لنموذج Canton، يتم دفع الرسوم لاستخدام البنية التحتية المشتركة بعملة CC ويتم حرقها، بينما يتم إصدار عملات جديدة كمكافآت للمشاركين في الشبكة. يسمى هذا الآلية بالحرق والسك: يعتمد حجم العرض على كل من الحرق والإصدار. لذلك، لا يؤدي زيادة عدد العمليات بالضرورة إلى تقليل عدد الرموز المتداولة.
يمكن أن يؤدي التكامل مع Stellar أيضًا إلى زيادة نشاط الشبكة، لكن قيمة الأوراق المالية المرمزة لا تترجم مباشرة إلى طلب على XLM. عدد العمليات، حجم الرسوم، وخصوصيات تفاعل المشاركين مع البلوكشين هي عوامل مهمة. سابقًا، قامت UNUM بفحص ديناميكيات السيولة والأصول المرمزة لـ Stellar.
تتوفر فرص إضافية لمقدمي حلول التكنولوجيا. على سبيل المثال، تتعاون DTCC مع Chainlink في مشروع منفصل يسمى Collateral AppChain، يهدف إلى إدارة الضمانات على مدار الساعة. لا يعد هذا تكاملاً مباشراً لـ Chainlink في DTS، لكنه يظهر أن السوق المالي يحتاج ليس فقط إلى البلوكشين ولكن أيضاً إلى أدوات لنقل البيانات والأتمتة والتفاعل بين الأنظمة المختلفة.
لماذا لا يضمن نمو سوق RWA ارتفاع قيمة العملات المشفرة
تشير الاستثمارات في RWA وشراء الرموز الأصلية للبلوكشين المستخدمة في الترميز إلى مصادر مختلفة للعوائد ومخاطر مختلفة. في الحالة الأولى، يحصل المستثمر على تعرض اقتصادي للأصل الأساسي، مثل السندات، بينما في الحالة الثانية، يحصل على عملة مشفرة تعتمد قيمتها على سوقها ونموذجها الاقتصادي الخاص.
عند تقييم مثل هذه المشاريع، من المهم عدم الخلط بين ثلاثة مؤشرات: قيمة الأصول الموضوعة، حجم المعاملات، ودخل الشبكة. لا توجد علاقة تناسبية مباشرة بينها. على سبيل المثال، قد يتطلب نقل سندات مرمزة بقيمة مليار دولار بضع معاملات فقط مع رسوم صغيرة، في حين أن الحركة المنتظمة للأصول الأصغر يمكن أن تجلب المزيد من الدخل للشبكة.
لذلك، عند تحليل آفاق CC وXLM والعملات المشفرة الأخرى، يحتاج المستثمر إلى مراعاة عدة عوامل:
ما هو حجم العمليات التي تمر فعلياً عبر البلوكشين العام.
في أي رمز تُدفع الرسوم ومن يتحمل هذه التكاليف.
ما هي نسبة الرسوم التي تُحرق أو تُعاد توزيعها بين المشاركين.
كيف يتغير عرض الرموز مع النظر في الإصدار الإضافي.
من المهم بشكل خاص التمييز بين الفوائد الاقتصادية لمشغل الشبكة ومصالح حاملي العملات المشفرة. يمكن أن تولد البنية التحتية للبلوكشين الخاص دخلاً لمقدمي التكنولوجيا وتقلل من تكاليف البنوك، بينما بالكاد تخلق طلباً على الرموز العامة.
وبالتالي، يمكن أن يدعم توسع سوق RWA تطوير صناعة العملات المشفرة، ولكن لتقييم جاذبية الاستثمار في أصل معين، لا يكفي معرفة حجم الأوراق المالية الموضوعة في الشبكة فقط.
ما هي المخاطر التي قد تبطئ تبني الترميز
الانتقال إلى البلوكشين لا يلغي تلقائياً مشاكل السوق المالي الحالية. على العكس من ذلك، تنشأ متطلبات تكنولوجية وتشغيلية إضافية خلال مرحلة التنفيذ.
أحد المخاطر الرئيسية يتعلق بتجزئة السيولة. إذا استخدمت البنوك بلوكشين مختلفة، فإن آليات متوافقة للمحاسبة والتحويل ضرورية لنقل الأصول بينها. وإلا، ستظل السيولة مجزأة، وسيكون التأثير الاقتصادي للترميز أقل من المتوقع.
قيد آخر هو أمان البنية التحتية الرقمية. يمكن أن تخلق أخطاء العقود الذكية، واختراق المفاتيح، وفشل البرمجيات مخاطر تتطلب آليات تحكم إضافية. في حين أن تخزين الأوراق المالية في مستودع منظم يقلل من بعض المخاطر القانونية، فإنه لا يلغي التهديدات التكنولوجية.
سيولة السوق لا تقل أهمية. الإصدار البسيط للرمز لا يخلق بالضرورة مشترين وبائعين مستعدين لإجراء معاملات بأسعار تنافسية. يتطلب التداول الفعال صناع سوق وآليات لتشكيل الأسعار. سابقاً، قامت UNUM بدراسة هذه المسألة في سياق الترميز وصناع السوق الآليين.
نتيجة لذلك، سيعتمد سرعة تبني DTS ليس فقط على القدرات التقنية للبلوكشين ولكن أيضاً على استعداد البنوك والمنظمين وغيرهم من المشاركين في السوق المالي للاتفاق على عمليات جديدة.
ما هي المؤشرات التي يجب على المستثمرين تتبعها في عام 2027
لتقييم آفاق ترميز الأوراق المالية، لا يكفي متابعة إعلانات الشراكات الجديدة. الأهم هو البيانات التي تظهر انتقال التكنولوجيا إلى الاستخدام التجاري المنتظم.
ستكون المؤشرات الرئيسية:
الحجم الفعلي للأصول المرمزة. سيظهر أي جزء من الأوراق المالية المتاحة يُستخدم فعليًا في الشكل الرقمي.
عدد المشاركين النشطين والعمليات. ستساعد هذه المؤشرات في تمييز الروابط المصرفية الرسمية عن الطلب الحقيقي على الخدمة.
استخدام الضمانات المرمزة. النمو في مثل هذه العمليات مع تقليل أوقات نقل الضمانات سيكون دليلًا على الفوائد العملية للتكنولوجيا.
توفير التكاليف الرأسمالية والتشغيلية. النتائج المؤكدة من قبل المؤسسات المالية ستسمح بتقييم كفاءة DTS.
نشاط الشبكة واقتصاد العملات المشفرة. بالنسبة لـ Canton، فإن حجم العمولات، والحرق، وإصدار CC مهم بشكل خاص، بينما بالنسبة لـ Stellar، فإن عدد العمليات الإضافية بعد الاتصال هو الأهم.
تطوير بنية التسوية التحتية. ستظهر الحلول الجديدة للتسويات النقدية والتشغيل البيني للبلوكتشين مدى جاهزية التكنولوجيا للتوسع.
بناءً على هذه المؤشرات، يمكن تحديد ثلاثة سيناريوهات لتطوير السوق:
التبني المتسارع. تزيد البنوك من حجم العمليات المرمزة، وتوسع استخدام الحقوق الرقمية كضمان، وتؤكد توفير رأس المال. سيكون علامة على هذا السيناريو النمو المتزامن في حجم تداول DTS، وعدد المشاركين النشطين، وحصة العمليات المنتظمة.
التبني التدريجي. تستمر الخدمة في التوسع، لكن النشاط الرئيسي يبقى ضمن القطاع المؤسسي. يزيد عدد الاتصالات بشكل أسرع من حجم التداول الفعلي، ويبقى التأثير على قيمة العملات المشفرة العامة محدودًا.
التبني البطيء. تعيق القيود التكنولوجية والتنظيمية التوسع، ولا تحقق البنوك التوفير المتوقع. في هذه الحالة، ستبقى أحجام العمليات صغيرة نسبيًا لقيمة الأصول المتاحة للترميز.
تحديد احتمالات محددة لهذه السيناريوهات سابق لأوانه: لا توجد بيانات عامة كافية عن نشاط DTS التجاري المنتظم.
من سيستفيد في النهاية من ترميز الأوراق المالية
قد يكون المستفيدون الرئيسيون في المرحلة الأولية هم البنوك والوسطاء والمستودعات التي تتمكن من تسريع نقل الأصول، وتحسين إدارة السيولة، وتقليل التكاليف التشغيلية. قد يحقق مقدمو المحافظ الرقمية والبرمجيات والبنية التحتية للبلوكتشين أيضًا إيرادات إضافية مع زيادة عدد العمليات.
بالنسبة لحاملي CC وXLM والعملات المشفرة الأخرى، الاتصال أقل مباشرة. يخلق توسيع استخدام البلوكتشين طلبًا محتملاً على خدمات الشبكة، لكن ديناميكيات قيمة الرموز تعتمد على العمولات، والإصدار، وتوزيع الإيرادات، وظروف السوق.
إطلاق DTCC مهم ليس لأن 114 تريليون دولار قد انتقلت بالفعل إلى البلوكتشين، ولكن لأن الترميز أصبح جزءًا من البنية التحتية المنظمة لعمل سوق الأسهم الأمريكي. سيتم تحديد نجاحه من خلال حجم العمليات الحقيقية، وتوفير رأس المال المحقق، وقدرة التقنيات الجديدة على حل المهام المالية التقليدية، وليس فقط قيمة الأصول التي يمكن نظريًا رقمنتها.