قبل بضع سنوات، كان أحد الحجج الرئيسية لمؤيدي Bitcoin بسيطًا إلى حد ما: النمو الحقيقي سيبدأ عندما يدخل المستثمرون المؤسسيون إلى السوق. اليوم، تحقق هذا السيناريو إلى حد كبير.
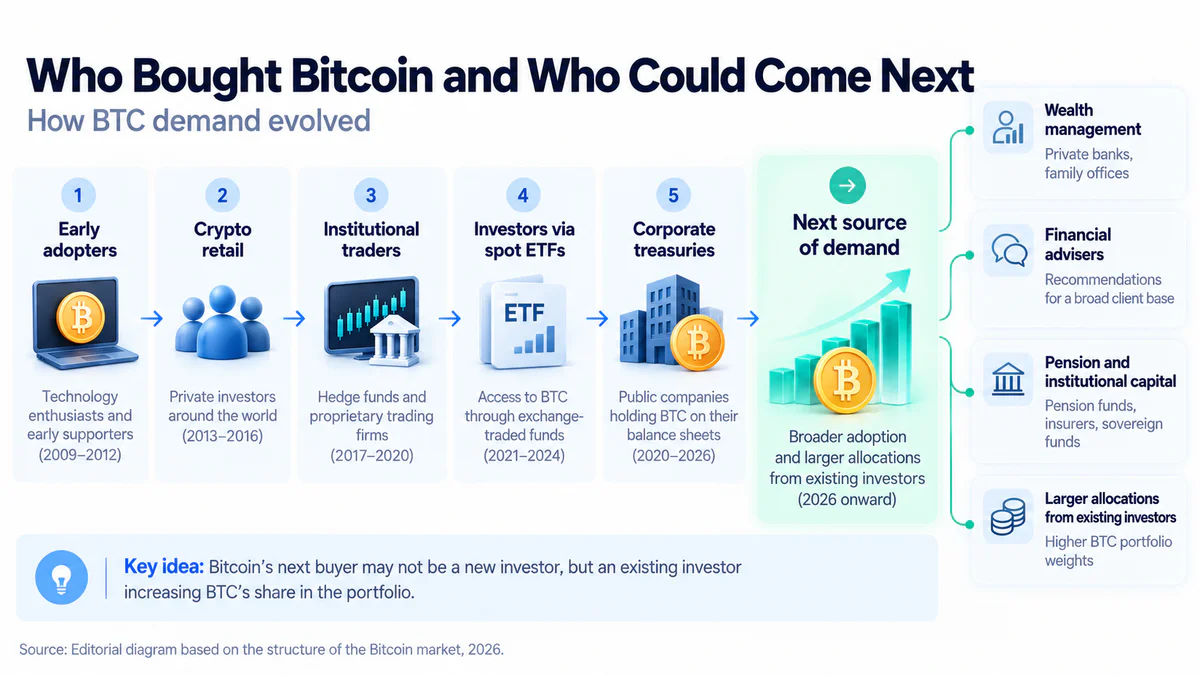
في الولايات المتحدة، تعمل صناديق Bitcoin ETF الفورية، وتقدم أكبر شركات الإدارة الوصول إلى العملات المشفرة من خلال البنية التحتية المالية التقليدية، وظهرت Bitcoin في ميزانيات الشركات العامة. وقد حولت Strategy تراكم BTC إلى أساس نموذجها المؤسسي.
ومع ذلك، فإن نجاح التأسيس أثار سؤالًا جديدًا. إذا كان المشترون الجدد الأكثر وضوحًا لـ Bitcoin قد ظهروا بالفعل في السوق، فمن يجب أن يضمن الموجة الكبيرة التالية من الطلب؟
يصبح هذا السؤال مهمًا بشكل خاص في الفترات التي يبدأ فيها تدفق رأس المال في التباطؤ. في سبتمبر 2026، سجلت Glassnode ضعفًا متزامنًا في عدة مصادر للطلب الجديد - من ETF إلى المشترين الشركاتيين. وبعد بضعة أيام، عادت التدفقات القوية إلى صناديق ETF الفورية الأمريكية.
لذلك، من السابق لأوانه القول إن Bitcoin قد نفدت من المشترين. المشكلة تكمن في مكان آخر: السوق يحتاج إلى مصدر مستدام لرأس المال الإضافي، قادر على دعم الطلب على مستويات أسعار أعلى.
يمكن أن يكون البحث عن مثل هذا المشتري أحد الأسئلة الرئيسية في المرحلة التالية من تطور سوق Bitcoin.
Bitcoin بحاجة إلى أكثر من مجرد مالكين
عدد الأشخاص والشركات الذين يمتلكون بالفعل BTC مهم لتقييم انتشار العملة المشفرة، لكن هذا المؤشر وحده لا يحدد النمو المستقبلي للأسعار.
إذا اشترى مستثمر Bitcoin قبل بضع سنوات ومنذ ذلك الحين يحتفظ به فقط، فإنه يظل مالكًا للأصل ولكنه لا يخلق طلبًا جديدًا في الوقت الحالي. للانتقال بالسوق إلى مستوى سعري أعلى، نحتاج إلى مشاركين مستعدين لاستثمار رأس مال إضافي وشراء العملات من أولئك الذين يوافقون على بيعها بالسعر الحالي أو بسعر أعلى.
في المالية، يُطلق على مثل هذا المشارك غالبًا اسم المشتري الحدودي. إن استعداد المشتري التالي لقبول سعر أعلى يساعد السوق على التحرك إلى الأمام.
توضح هذه المنطقية سبب عدم إمكانية تحليل الطلب على Bitcoin فقط من خلال عدد المحافظ، حجم جمهور البورصات المشفرة أو إجمالي الأصول في ETF. من الأهم بكثير فهم من أين يأتي الدولار التالي ومدى استدامة تدفق رأس المال هذا.
في يونيو 2026، صاغ مدير الاستثمار الرئيسي في Bitwise، مات هوغان، نمطًا مشابهًا، محللاً الدورات السابقة لسوق العملات المشفرة:
على مدار تاريخ العملات المشفرة، استندت الدورات الجديدة للسوق الصاعد إلى مزيج من المنتجات الرائدة وفئات جديدة من المستثمرين.
بعبارة أخرى، لم يتم دعم الدورات الكبيرة السابقة فقط بتطوير التكنولوجيا وظهور منتجات جديدة، ولكن أيضًا بدخول مجموعات جديدة من المستثمرين إلى السوق. الآن، وصلت Bitcoin مرة أخرى إلى لحظة يكون فيها من المهم للسوق فهم من يمكن أن يكون هذه المجموعة في المرة القادمة.
المحرك القديم للنمو يعمل الآن بشكل مختلف
في الدورات المبكرة، كان أحد المصادر الرئيسية للطلب الجديد هو المستثمر الفردي. أصبحت Bitcoin أكثر شهرة، وظهرت ملايين المستخدمين الجدد في البورصات المشفرة، وجذب النمو السريع في الأسعار الموجة التالية من المشترين. كان هذا التأثير ملحوظًا بشكل خاص في فترات FOMO الجماعي.
اليوم، أصبح من الصعب بكثير فصل الطلب الفردي عن الطلب المؤسسي، حيث لم يعد المستثمر الفردي مضطرًا لفتح حساب في بورصة مشفرة متخصصة أو تخزين العملات بنفسه. يمكنه الحصول على تعرض لـ Bitcoin من خلال ETF في حساب وساطة عادي، لذلك فإن انخفاض نشاط المحافظ الصغيرة أو تغيير التدفقات في البورصات المشفرة لا يعني بالضرورة أن الطلب الفردي قد اختفى. بل قد تغير مسار رأس المال نفسه.
بسبب ذلك، أصبحت المؤشرات التقليدية أقل وضوحًا. إذا كان نمو عدد المستخدمين الجدد في بورصة كبيرة يمكن أن يعكس بشكل جيد تدفق المستثمرين الأفراد، فإن جزءًا من هذا الطلب اليوم قد يمر عبر النظام المالي التقليدي.
ومع ذلك، يبقى السؤال الأكثر أهمية: هل يمكن للمستثمر الجماعي أن يخلق مرة أخرى موجة طلب بحجم الدورات السابقة، أم أن جزءًا كبيرًا من الجمهور الذي أراد شراء Bitcoin قد حصل بالفعل على الوصول إليه وفعل ذلك.
ETF فتحت الباب، لكن الأموال يجب أن تدخل بنفسها
أدى إطلاق صناديق Bitcoin ETF الفورية الأمريكية إلى تبسيط الوصول إلى الأصل بشكل كبير. لم يعد المستثمر مضطرًا لفهم المفاتيح الخاصة، أو تحويل الأموال إلى بورصة مشفرة، أو حل مسائل التخزين بنفسه. أصبح Bitcoin متاحًا من خلال نفس الحسابات والبنية التحتية التي تحتوي بالفعل على الأسهم وصناديق السندات.
ومع ذلك، من المهم هنا التمييز: ETF ليست مصدرًا لا نهائيًا للطلب، بل هي بنية تحتية يمكن من خلالها أن يأتي هذا الطلب إلى السوق.
وجود صندوق BlackRock أو Fidelity أو أي مدير آخر لا يعني بالضرورة شراء Bitcoin بشكل دائم. لتحقيق ذلك، يجب على المستثمرين توجيه رأس مال جديد إلى هذه الصناديق.
لذلك، عند تقييم الطلب المؤسسي على Bitcoin، من المهم النظر ليس فقط إلى الحجم الإجمالي لأصول ETF، ولكن أيضًا إلى التدفقات الجديدة الصافية.
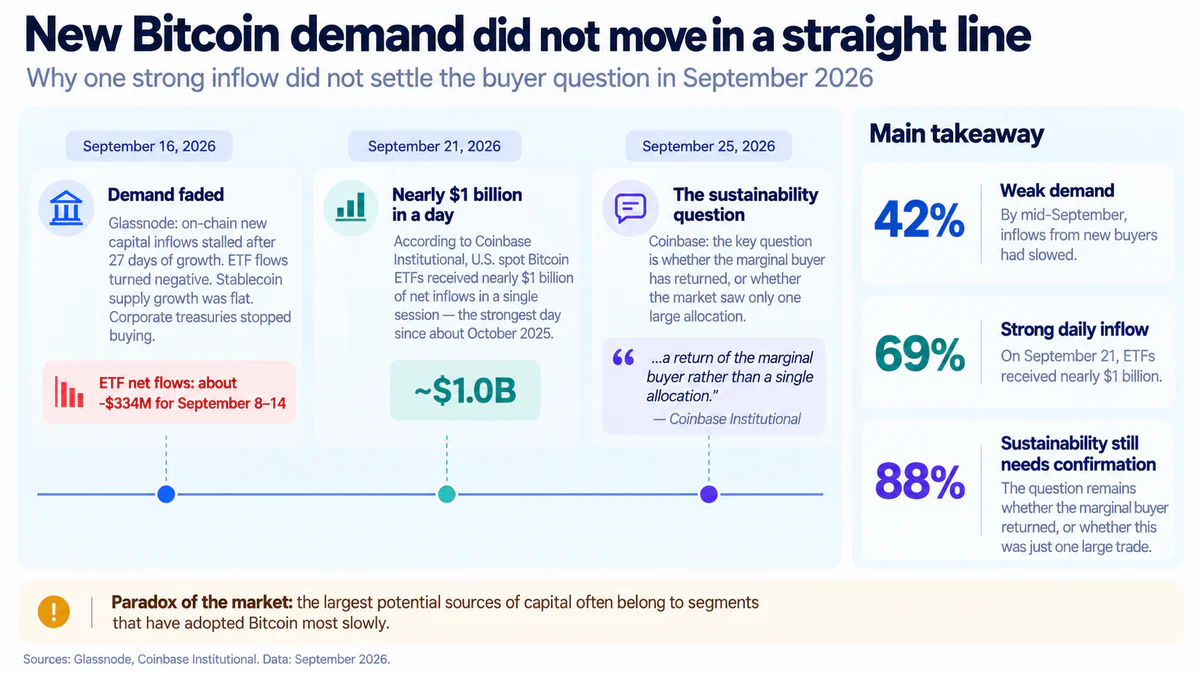
قدمت النصف الثاني من سبتمبر 2026 مثالًا جيدًا. في 16 سبتمبر، كتب المحلل في Glassnode فريدريك تايسن:
توقف الطلب الجديد: توقف تدفق رأس المال على السلسلة بعد 27 يومًا من النمو المستمر، وأصبحت التدفقات في ETF سلبية...
في ذلك الوقت، لاحظت Glassnode عدة علامات على ضعف الطلب، بما في ذلك التدفقات السلبية لـ ETF، وتوقف نمو عرض العملات المستقرة، وانخفاض نشاط المشترين الشركاتيين.
ومع ذلك، تغيرت الصورة بسرعة كبيرة. وفقًا لبيانات Coinbase Institutional، في 21 سبتمبر، حصلت صناديق Bitcoin ETF الفورية الأمريكية على ما يقرب من مليار دولار في جلسة تداول واحدة، مما جعلها أكبر تدفق يومي منذ أكتوبر 2025 تقريبًا.
لهذا السبب، لا يجيب يوم قوي واحد على سؤال استدامة الطلب.
كتب كبير الاستراتيجيين الكميين في Coinbase Institutional، كولين باسكو، أن التدفقات المستقبلية لـ ETF يمكن أن تؤكد:
...عودة المشتري الحدودي، وليس تخصيصًا لمرة واحدة.
هذا التعبير يصف بشكل جيد إحدى المشكلات الرئيسية في السوق الحالي. من المهم ليس فقط رؤية عملية شراء كبيرة، ولكن فهم ما إذا كان المشتري الحدودي المستدام قد عاد أو إذا كان الأمر يتعلق بتخصيص كبير واحد فقط.
Strategy لا تزال مشترٍ كبير، لكنها لا يمكن أن تكون السوق بأكمله
أصبحت الخزائن الشركاتية مصدرًا ملحوظًا آخر للطلب، وأشهر مثال على هذا النهج هو Strategy. قامت الشركة ببناء نموذج مالي منفصل حول Bitcoin، باستخدام رأس مالها الخاص، والأدوات الديونية، ومصادر تمويل أخرى لزيادة احتياطيات BTC.
من الصعب تجاهل حجم موقفها. في بيان بتاريخ 5 أكتوبر، أشارت Strategy إلى أنها اعتبارًا من 4 أكتوبر كانت تمتلك 848,000 BTC. في 28 سبتمبر، اشترت الشركة 1,665 BTC، وفي 5 أكتوبر أعلنت عن شراء 334 BTC أخرى.
بالنسبة للسوق، هذا مصدر حقيقي للطلب الإضافي، لكن حجم Strategy نفسه يثير سؤالًا أكثر تعقيدًا: كم عدد المشترين المماثلين يمكن أن يظهروا في المستقبل؟
تعتمد المشتريات الشركاتية لـ Bitcoin على حالة أسواق رأس المال، وتكلفة التمويل، وتقييم أسهم الشركة نفسها، واستعداد المستثمرين لدعم استراتيجيات مماثلة. لذلك، لا يمكن نقل وتيرة المشتريات السابقة تلقائيًا إلى المستقبل.
بالإضافة إلى ذلك، فإن اعتماد Bitcoin على عدد قليل من الشركات الكبيرة بشكل خاص يزيد من تركيز الطلب. كلما زادت دور المجموعة الصغيرة من المشترين الشركاتيين في تدفق رأس المال الجديد، زاد أهمية السؤال عما سيحدث إذا خفضوا نشاطهم مؤقتًا.
أظهر سبتمبر بالفعل مدى سرعة ظهور هذا التأثير. قامت Glassnode بتضمين تباطؤ مشتريات Bitcoin من قبل الخزائن الشركاتية كواحدة من علامات ضعف الطلب الجديد.
يمكن لـ Strategy وحاملي الشركات الآخرين دعم السوق، ولكن لدورة جديدة طويلة الأمد من Bitcoin، من المحتمل أن تكون هناك حاجة إلى قاعدة رأس مال أوسع بكثير.
المشتري التالي قد لا يكون جديدًا على الإطلاق
هنا يظهر تناقض مهم: Bitcoin لا تحتاج بالضرورة إلى مئات الملايين من الأشخاص الذين لم يمتلكوها من قبل.
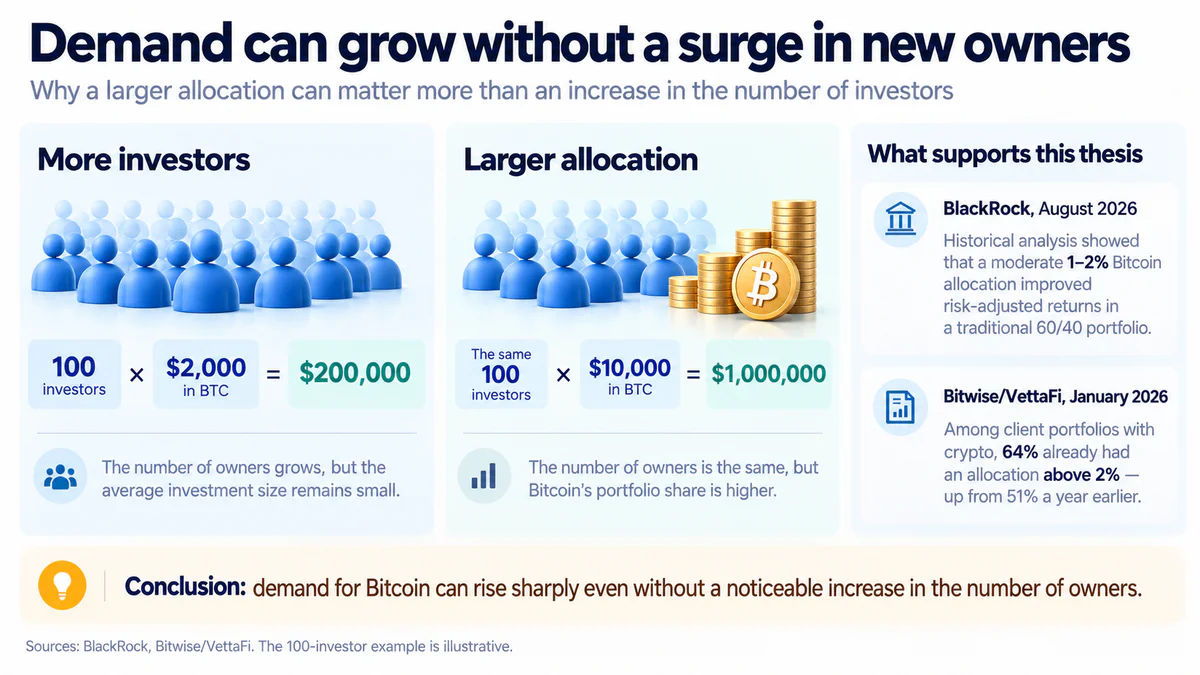
قد يكون المصدر الكبير التالي للطلب موجودًا بين المالكين الحاليين بالفعل. إذا كانت Bitcoin تشكل 0.2% من محفظة المستثمر، ثم زادت حصتها إلى 1%، يظل المالك نفسه، لكن حجم رأس المال الموجه إلى BTC يزيد عدة مرات.
على مستوى صناعة إدارة رأس المال، رأس المال التقاعدي والقطاعات الكبيرة الأخرى، حتى التغيير الطفيف في التخصيص المتوسط يمكن أن يعني طلبًا إضافيًا كبيرًا.
هذا السيناريو يصبح تدريجيًا جزءًا من النقاش داخل الصناعة المالية التقليدية.
في أغسطس 2026، كتب رئيس قسم الأصول الرقمية في BlackRock، روبي ميتشنيك:
نعتقد أن التوزيع المرجح للأصول يمكن أن يظل أداة محتملة للتنويع الاستراتيجي للمستثمرين على المدى الطويل.
في نفس الدراسة، نظرت BlackRock في التأثير التاريخي لتخصيص معتدل في Bitcoin بنسبة 1-2% في محفظة تقليدية 60/40. لا يعني ذلك أن هذه النسبة مناسبة لكل مستثمر، لكنها توضح جيدًا كيف يتغير النقاش نفسه.
الآن، يتحول السؤال بشكل متزايد من ما إذا كان يجب شراء Bitcoin على الإطلاق إلى مقدار الحصة التي يجب تخصيصها في المحفظة. بالنسبة للطلب المستقبلي، هذا تغيير جوهري.
Bitcoin موجودة بالفعل لدى معظم المستثمرين الأثرياء في العملات المشفرة
البيانات الحديثة تؤكد في الوقت نفسه على إمكانات هذا السيناريو وتظهر قيوده.
في أكتوبر 2026، نشرت CoinShares نتائج استطلاعًا شمل 2,230 مستثمرًا بأصول استثمارية لا تقل عن 500,000 دولار في الولايات المتحدة، المملكة المتحدة، فرنسا، ألمانيا، إيطاليا، السويد وسويسرا.
أكثر من نصف المستجيبين في جميع البلدان السبعة كانوا يمتلكون بالفعل أصولًا رقمية، وبين مالكي العملات المشفرة، كانت Bitcoin موجودة في المحفظة بمتوسط 80%.
للوهلة الأولى، قد يبدو هذا كخبر سيء لفكرة المشتري الجديد التالي، حيث أن جزءًا كبيرًا من الجمهور الثري يعرف بالفعل السوق. ومع ذلك، تغير نتائج أخرى من الدراسة الصورة بشكل ملحوظ.
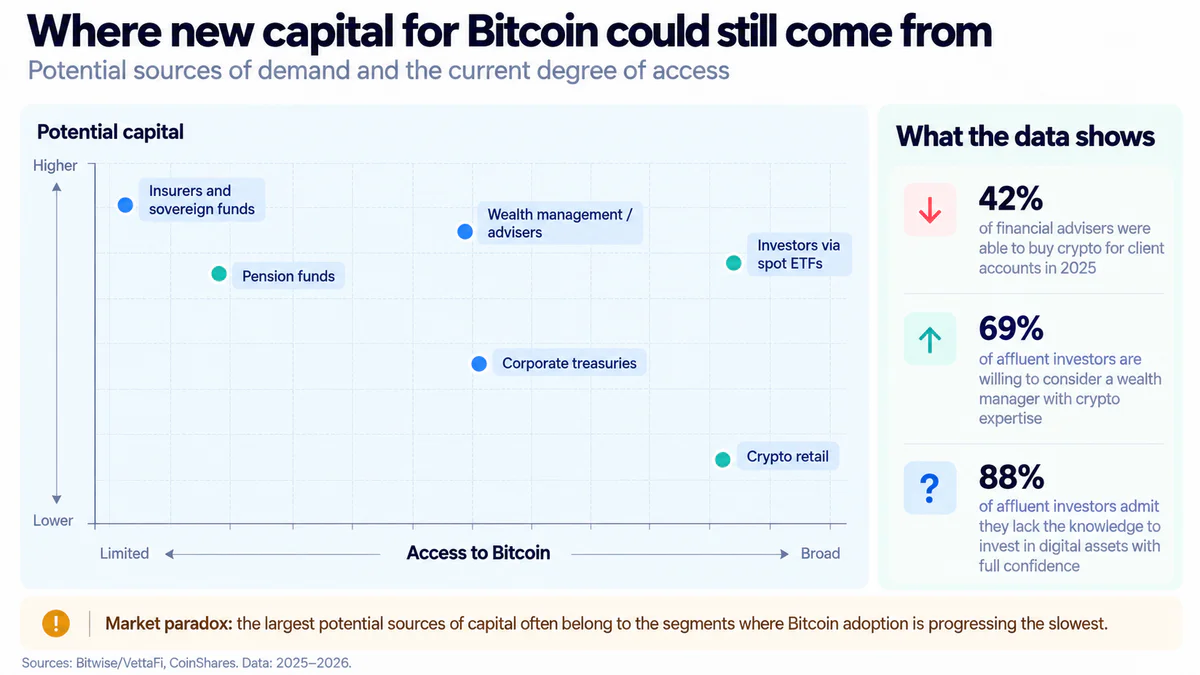
حوالي 88% من المستجيبين اعترفوا بأنهم يفتقرون إلى المعرفة للقيام بالاستثمار في الأصول الرقمية بثقة كاملة. في الوقت نفسه، كان مديرو رأس المال هم المصدر الأكثر ثقة للمعلومات لهذه الفئة من الجمهور، وكان 69% من المستجيبين مستعدين للنظر في العمل مع مستشار يمتلك خبرة في العملات المشفرة.
للدراسة قيد واضح: تم طلبها من قبل CoinShares، التي تعمل بنفسها في سوق الأصول الرقمية، وكانت العينة تتألف من مستثمرين أثرياء ولا تمثل جميع المشاركين في السوق. ومع ذلك، تظهر النتائج اتجاهًا مهمًا.
يمكن أن يظهر الطلب الجديد المحتمل ليس فقط من خلال جذب مالكين جدد، ولكن أيضًا من خلال إدارة أكثر احترافية للمراكز الحالية.
المستشارون الماليون يمكن أن يكونوا القناة التالية لرأس المال
يبدو أن المستشارين الماليين هم أحد المصادر المحتملة الأكثر إثارة للاهتمام للمرحلة التالية من قبول Bitcoin المؤسسي.
وفقًا لاستطلاع Bitwise/VettaFi بين 299 مستشارًا ماليًا في الولايات المتحدة، في عام 2025، استثمر 32% من المستشارين المستطلعين في الأصول المشفرة في حسابات العملاء، بينما كان هذا الرقم 22% في العام السابق. وفي الوقت نفسه، قال 42% فقط إنهم يمتلكون القدرة على شراء العملات المشفرة للعملاء.
هذا يعني أن هناك مجالًا لمزيد من الانتشار.
الديناميكية في أحجام المراكز مثيرة للاهتمام أيضًا. من بين المحافظ العميلة التي تحتوي على عملات مشفرة، كان لدى 64% تخصيص أعلى من 2%، بينما كان هذا الرقم 51% في العام السابق.
توضح هذه البيانات نموذجًا جديدًا محتملاً لنمو الطلب. لا يحتاج السوق بالضرورة إلى الانتقال من الصفر إلى عشرات الملايين من المالكين الجدد. يمكن أن يكون للتأثير الكبير الانتقال التدريجي من تخصيص صفري إلى 0.5%، ثم إلى 1%، ثم إلى حصة أكبر في المحفظة.
في الوقت نفسه، لا يهتم المستشارون فقط بـ Bitcoin. تشير Bitwise إلى الاهتمام المتزايد للجمهور المهني بالعملات المستقرة والتوكنية، مما يعني أن BTC يجب أن تنافس الآن على رأس المال الجديد حتى داخل سوق العملات المشفرة نفسه.
المؤسسات جاءت، لكن ليس جميعها
العبارة "المؤسسات جاءت بالفعل إلى Bitcoin" تتطلب أيضًا توضيحًا، حيث أن السوق المؤسسي نفسه ليس متجانسًا.
تعمل صناديق التحوط، والمكاتب العائلية، وصناديق التقاعد، وصناديق الوقف، وشركات التأمين، والصناديق السيادية للثروة مع قيود مختلفة وسرعات مختلفة لاتخاذ القرارات. يمكن لبعضها إضافة أصول جديدة إلى المحفظة بسرعة نسبية، بينما يحتاج الآخرون إلى شهور أو سنوات بسبب التفويضات الاستثمارية، واللجان الداخلية، ومتطلبات المخاطر والتنظيم.
في عام 2026، أجرت Bitwise مقابلات متعمقة مع ممثلين عن 15 مستثمرًا مؤسسيًا كبيرًا. من بين المشاركين في الدراسة كانت هناك منظمات من قطاعات رأس المال التقاعدي، والصناديق، والمكاتب العائلية المتعددة، والصناديق السيادية للثروة. تشير Bitwise إلى أنه حتى بعد الانخفاض الكبير في سوق العملات المشفرة، لم يخطط أي من المستطلعين لتقليل التعرض طويل الأجل لهذه الفئة من الأصول.
العينة صغيرة جدًا لنقل هذه النتيجة إلى الصناعة المالية بأكملها، لكنها تظهر أن إمكانات الطلب المؤسسي لا تزال لا يمكن اعتبارها مستنفدة.
السؤال الرئيسي هو مدى سرعة تحويل هذا الإمكان إلى مشتريات فعلية لـ Bitcoin. بالنسبة للسعر، الأهمية ليست في حجم رأس المال الذي يمكن أن يأتي نظريًا إلى السوق، بل في السرعة التي يبدأ بها بالفعل في العمل.
Bitcoin تنافس على كل دولار جديد
هناك مشكلة أخرى لم يتم التركيز عليها كثيرًا في الدورات السابقة.
المستثمر لا يختار بين Bitcoin وعدم الاستثمار. إنه يوزع رأس المال بين عدد كبير من البدائل، بما في ذلك أسهم الشركات التكنولوجية، والذكاء الاصطناعي، والذهب، والسندات، والإقراض الخاص، والعقارات، وسوق المال والعملات المشفرة الأخرى.
في يونيو، لفت مات هوغان من Bitwise الانتباه إلى أنه في محادثاته مع المستشارين الماليين، رأى أيضًا اهتمامًا متزايدًا بالعملات المستقرة والتوكنية.
هذا يغير صياغة السؤال نفسه. لا يكفي أن يظل Bitcoin مجرد أصل مثير للاهتمام - يجب عليه أن ينافس على كل دولار استثماري جديد مع الفرص الأخرى في السوق المالية العالمية.
بالنسبة للمشترين الحدودي، هذا مهم بشكل خاص، حيث أنه كلما زادت البدائل الجذابة المتاحة للمستثمر، كلما كان يجب أن تكون حالة الاستثمار في Bitcoin أكثر إقناعًا.
كيف نرى عودة الطلب الجديد
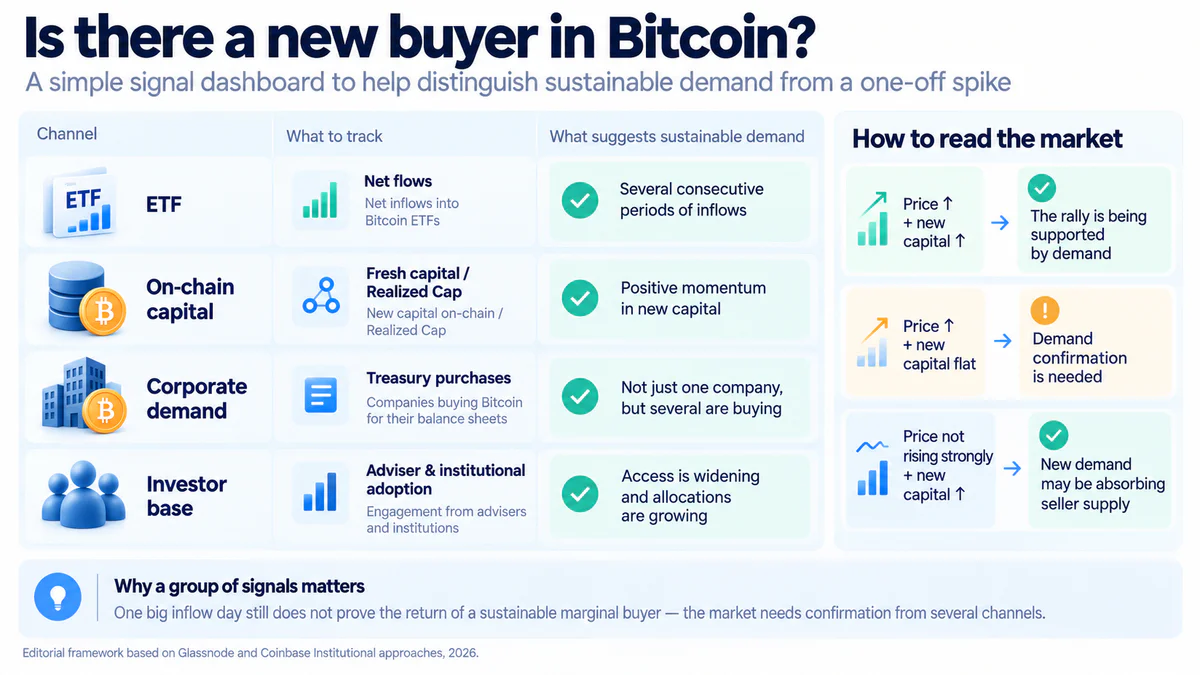
مؤشر واحد لا يمكنه الإجابة بشكل موثوق على سؤال من يشتري Bitcoin ومدى استدامة هذا الطلب.
يمكن أن يصاحب ارتفاع السعر تدفقات قوية لـ ETF، ولكنه قد يكون مرتبطًا أيضًا بعرض محدود من البائعين، أو تغيير في المراكز في سوق المشتقات أو تصفية قصيرة الأجل.
لذلك، من الحكمة تقييم الطلب على Bitcoin من خلال عدة اتجاهات في وقت واحد:
التدفقات الصافية الداخلة والخارجة من Bitcoin ETF؛
مشتريات الخزائن الشركاتية؛
تغيير رأس المال المحقق وتدفق رأس المال الجديد على السلسلة؛
نشاط الحاملين على المدى الطويل؛
عرض العملات المستقرة والسيولة العامة لسوق العملات المشفرة؛
سلوك المستثمرين الأفراد؛
انتشار Bitcoin بين المستشارين والمحافظ المؤسسية.
من المفيد بشكل خاص النظر في ما إذا كانت هذه المؤشرات تؤكد بعضها البعض.
إذا ارتفع السعر بالتزامن مع التدفقات المستدامة لـ ETF وزيادة رأس المال الجديد على السلسلة، فإن الحجة لصالح عودة الطلب تصبح أقوى. إذا ارتفعت الأسعار بينما لا تتغير المصادر الرئيسية للأموال الجديدة تقريبًا، فإن مثل هذه الحركة تتطلب تفسيرًا أكثر حذرًا.
كيف تتحقق من الفرضية بنفسك
يمكن استخدام أدوات الذكاء الاصطناعي لتحليل أولي لهذه الروابط. على سبيل المثال، Ask Axi من الوسيط Axi يسمح بدراسة الاتجاهات السوقية والأحداث، وطرح الأسئلة حول الأدوات الفردية ومقارنة الأصول المختلفة.
بدلاً من السؤال العام عما إذا كان Bitcoin سيرتفع، من المفيد التحقق من الفرضيات المحددة؟ مثل مقارنة ديناميكيات BTC مع الأصول الخطرة الأخرى أو تحليل الأحداث التي قد تؤثر على الطلب الحالي.
في الوقت نفسه، لا يقدم Ask Axi توصيات استثمارية شخصية، لذلك يجب استخدام نتائج تحليل الذكاء الاصطناعي كمصدر إضافي للمعلومات وليس كحل تجاري جاهز.
من سيشتري Bitcoin بعد ذلك
بإجمال ما سبق، يمكن القول إن السوق لا يزال لديه عدة مصادر محتملة لرأس المال الجديد.
أحد المصادر المحتملة للطلب الجديد هو الانتشار المستمر لـ ETF. البنية التحتية موجودة بالفعل، لكن ليس كل رأس المال المالي التقليدي قد حصل أو استخدم الوصول إلى Bitcoin.
يمكن أن يكون المصدر الثاني هو زيادة التخصيصات للمستثمرين الحاليين. حتى بدون زيادة حادة في عدد المالكين، يمكن أن يغير الانتقال من موقف تجريبي صغير إلى 1-2% من المحفظة بشكل كبير حجم الطلب.
يمكن أن يكون المستشارون الماليون ومديرو رأس المال القناة الثالثة، الذين يمكنهم تدريجيًا تحويل Bitcoin من موقف مضاربة منفصل إلى أحد المكونات القياسية لجزء من محافظ العملاء.
مصدر آخر محتمل هو الفئات المؤسسية الكبيرة، حيث لا يزال القبول يتطور بشكل أبطأ. صناديق التقاعد، وصناديق الوقف، وشركات التأمين، والصناديق السيادية للثروة تمتلك رأس مال ضخم، لكنها تعمل في إطار استثماري أكثر صرامة.
أخيرًا، تبقى الخزائن الشركاتية، على الرغم من أنه من المتفائل للغاية الاعتماد على أن نموذج Strategy يمكن أن يتكرر على نطاق مماثل إلى ما لا نهاية.
لذلك، من المرجح أن لا تأتي الموجة التالية من الطلب من مصدر واحد. يمكن أن تتكون من العديد من التغييرات الأصغر - زيادة تخصيصات ETF، توسيع الوصول من خلال المستشارين الماليين، وزيادة المراكز للملاك الحاليين والانخراط التدريجي لرأس المال المؤسسي.
لم ينتهِ المشترون من Bitcoin
البيانات لا تزال لا تسمح باستنتاج أن الطلب على Bitcoin قد وصل إلى السقف.
أظهر سبتمبر 2026 ذلك بوضوح. في منتصف الشهر، سجلت Glassnode توقف الطلب الجديد عبر عدة قنوات، ولكن بعد بضعة أيام، حصلت صناديق Bitcoin ETF الأمريكية على واحدة من أكبر التدفقات تقريبًا خلال العام.
المشكلة تكمن في مكان آخر. مع نضوج سوق Bitcoin، يصبح من الصعب العثور على فئات جديدة كبيرة من المشترين، الذين يمكن أن يغير ظهورهم هيكل الطلب بشكل حاد.
المستثمرون الأفراد يعرفون بالفعل Bitcoin جيدًا، ETF تعمل، Strategy والشركات الأخرى للخزائن موجودة في السوق، والبنية التحتية المؤسسية قد تطورت بشكل كبير. لذلك، قد تكون المرحلة التالية أقل إثارة من المراحل السابقة.
بدلاً من ملايين الحسابات الجديدة في البورصات المشفرة، قد يحصل السوق على زيادة تدريجية في التخصيصات داخل النظام المالي التقليدي. بدلاً من فئة جديدة واحدة من المشترين - العديد من القنوات التي سيتدفق من خلالها رأس المال بتدفقات صغيرة ولكنها قد تكون أكثر استدامة.
لهذا السبب، السؤال الرئيسي لـ Bitcoin الآن ليس ما إذا كان هناك شخص لم يشترِ BTC بعد.
الأهم بكثير هو فهم من هو المستعد لاستثمار المزيد من رأس المال في Bitcoin أكثر من اليوم، وهل يمكن أن يظل هذا الطلب مستدامًا بما يكفي لدعم المرحلة التالية من نمو السوق.
أُعدت هذه المادة لأغراض معلوماتية وتعريفية فقط ولا تشكل نصيحة أو توصية مالية.
مقالات ذات صلة