Was passiert mit den Ölpreisen im Oktober 2026
Die Ölpreise stiegen 2026 stark an, bedingt durch den Konflikt im Nahen Osten, und bis Ende Oktober bleibt der Markt von geopolitischen Risiken beeinflusst. Nach einer relativen Stabilisierung der Notierungen zu Beginn des Monats haben neue Angriffe auf die Energieinfrastruktur Saudi-Arabiens erneut Besorgnis über die globalen Lieferungen ausgelöst.
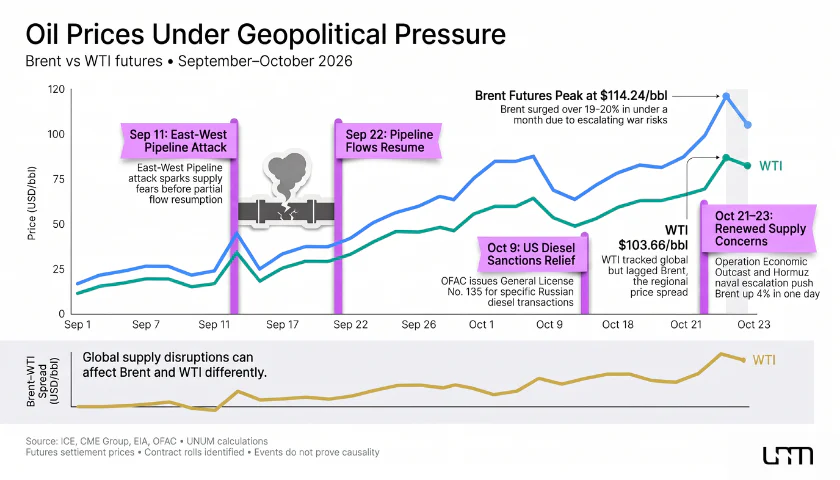
Am 23. Oktober stiegen die Brent-Rohöl-Futures um 1,2 % auf 114,47 $ pro Barrel während des Handels, während WTI-Rohöl um 1,4 % auf 100,84 $ stieg. Brent bewegte sich auf den dritten wöchentlichen Gewinn in Folge zu. Die angegebenen Werte spiegeln Intraday-Notierungen wider, nicht die Schlusskurse.
Der Preisanstieg im Oktober setzte den Anstieg fort, der während des Energieschocks im September begann. Laut der Oktober-Prognose der US Energy Information Administration (EIA) lag der durchschnittliche Spotpreis für Brent im September bei 114 $ pro Barrel im Vergleich zu 91 $ im August. Am 15. September erreichte er etwa 131 $ aufgrund von Lieferunterbrechungen nach einem Angriff auf die saudische Ost-West-Pipeline.
Um zu verstehen, warum Öl teurer wird, muss man nicht nur die Bedrohung durch Produktionskürzungen betrachten, sondern auch die steigenden Kosten des Seetransports, Unterbrechungen in der Versorgung mit Erdölprodukten und die Reduzierung der kommerziellen Lagerbestände. Diese Faktoren erhöhen die Kosten für die Lieferung von Rohstoffen selbst in Zeiten der Erholung der physischen Exportvolumina.
Die Spannungen sind besonders auf dem Ölmarkt mit den nächstgelegenen Lieferterminen spürbar. Laut der International Energy Agency (IEA) stieg im September der physische Benchmark North Sea Dated im Durchschnitt auf 116,89 $ pro Barrel, und zum Zeitpunkt der Erstellung des Oktoberberichts wurde er um 134 $ gehandelt.
Die Diskrepanz zwischen physischen Spotpreisen und Öl-Futures erklärt sich teilweise durch Unterschiede in den Lieferbedingungen und -zeiten. Käufer, die Rohstoffe sofort benötigen, können eine zusätzliche Prämie für verfügbare Chargen zahlen.
Somit wird der Ölpreis nicht nur durch das globale Nachfrage- und Produktionsverhältnis bestimmt, sondern auch durch die Verfügbarkeit von Rohstoffen unter Berücksichtigung bestehender logistischer Einschränkungen. Daher gewährleistet selbst eine teilweise Erholung der Exporte noch keine nachhaltige Senkung der Notierungen.
Die aktuellen Dynamiken der Rohstoffinstrumente können im UNUM-Rohstoffnotierungsbereich verfolgt werden.
Wie der Konflikt im Nahen Osten die globalen Ölversorgung beeinflusst
Die Hauptbedrohung für den Ölmarkt ist die Möglichkeit anhaltender Unterbrechungen der Exporte aus dem Persischen Golf. Die Region macht einen erheblichen Teil des internationalen Ölhandels aus, aber die Lieferungen hängen von einer begrenzten Anzahl von See- und Landrouten ab.
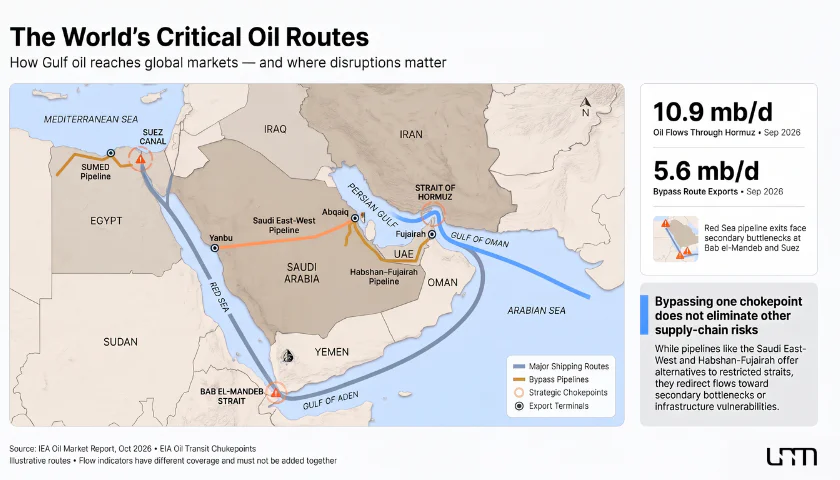
Die Straße von Hormus, die den Persischen Golf und den Golf von Oman verbindet, spielt eine Schlüsselrolle. Die Unterbrechung der Schifffahrt erschwert den Export von Saudi-Arabien, Irak, Kuwait, den VAE und anderen Produzenten, obwohl die Folgen für einzelne Länder je nach Verfügbarkeit von Umgehungspipelines und Exportterminals variieren.
Vor den Angriffen im September ermöglichte die Ost-West-Pipeline Saudi-Arabien, über 5 Millionen Barrel pro Tag durch den Hafen Yanbu am Roten Meer zu exportieren und die Straße von Hormus zu umgehen. Laut der EIA stoppte der Schaden an der Pipeline vorübergehend diese Flüsse und war einer der Gründe für den Preisanstieg von Brent im September.
Der vorübergehende Stopp der Ost-West-Pipeline zeigte, dass auch alternative Routen verwundbar bleiben. Selbst wenn die Produktion fortgesetzt wird, kann der Schaden an der Exportinfrastruktur die Lieferungen auf den globalen Markt begrenzen.
Dennoch gelang es den Produzenten im September, einen erheblichen Teil der Ölströme wiederherzustellen. Laut dem Oktoberbericht der IEA:
Die Rohölexporte aus den Ländern des Persischen Golfs stiegen um 4,4 Millionen Barrel pro Tag auf 13,9 Millionen und übertrafen 75 % des Vorkriegsniveaus.
Die Ölströme durch die Straße von Hormus stiegen um 3,7 Millionen Barrel pro Tag auf 10,9 Millionen.
Die Exporte über Umgehungsrouten stiegen um 970.000 Barrel pro Tag und erreichten 5,6 Millionen.
Das weltweite Ölangebot stieg um 2,5 Millionen Barrel pro Tag auf 102,3 Millionen.
Diese Zahlen deuten auf eine Erholung der Versorgung hin, aber die Daten beziehen sich auf September und spiegeln nicht vollständig die Auswirkungen neuer Angriffe im Oktober wider.
In der Zwischenzeit erholen sich die Lieferungen von Erdölprodukten langsamer. Im September beliefen sich ihre Exporte aus den Ländern des Nahen Ostens auf etwa 1,9 Millionen Barrel pro Tag im Vergleich zu den 4,7 Millionen vor dem Krieg. Verarbeitungs- und Transportbeschränkungen unterstützen weiterhin die Spannungen auf den Märkten für Dieselkraftstoff und andere Erdölprodukte.
Zusätzliche Kosten entstehen durch rekordhohe Frachtraten, Versicherungsprämien und die Notwendigkeit, längere Routen zu nutzen. Infolgedessen könnten die Kosten für Öl für den Endverbraucher hoch bleiben, selbst bei erhöhten Produktionsmengen.
Die Risiken wurden speziell in der offiziellen Erklärung der OPEC+ hervorgehoben:
Die Wiederherstellung beschädigter Energieanlagen auf volle Kapazität erfordert erhebliche Kosten und viel Zeit.
Dies erklärt, warum ein geopolitischer Aufschlag in den Ölnotierungen bestehen bleibt. Marktteilnehmer bewerten nicht nur die aktuellen Exportmengen, sondern auch das Risiko neuer Infrastrukturschäden, deren Wiederherstellung lange dauern kann.
Wie US-Sanktionen gegen Russland die Situation auf dem Ölmarkt verändern
Der zweite wichtige Faktor war die Anpassung der US-Sanktionspolitik in Bezug auf russische Energieressourcen. Angesichts hoher Kraftstoffpreise erlaubte Washington bestimmte Operationen mit Diesel aus russischer Herkunft, die zuvor Sanktionsbeschränkungen unterlagen.
Am 9. Oktober erließ das Office of Foreign Assets Control (OFAC) des US-Finanzministeriums Allgemeine Lizenz Nr. 135. Das Dokument erlaubt Operationen im Zusammenhang mit dem Verkauf, der Lieferung, dem Entladen und dem Import von russischem Diesel, einschließlich Importen in die USA, unter bestimmten Sanktionsregimen.
Die Genehmigung ist bis 12:01 Uhr US-Ostzeit am 7. April 2027 gültig. Die Lizenz erlaubt jedoch nicht das Abbuchen von Geldern von Konten der Bank von Russland, des Nationalen Wohlstandsfonds und des Finanzministeriums von Russland, die in amerikanischen Finanzinstituten eröffnet wurden.
Es ist wichtig, dass Lizenz Nr. 135 nicht die vollständige Aufhebung der US-Sanktionen gegen russisches Öl bedeutet. Sie gilt für bestimmte Operationen mit Diesel und hebt andere Beschränkungen, die nicht durch das Dokument abgedeckt sind, nicht auf.
Die Bedeutung der Entscheidung wird durch den Mangel an Ölprodukten erklärt. Laut IEA waren die weltweiten Diesel-Exporte im September um 700.000 Barrel pro Tag niedriger als ein Jahr zuvor. Die kombinierte Reduzierung der Lieferungen aus Russland und dem Nahen Osten betrug etwa 1,3 Millionen Barrel pro Tag und wurde nur teilweise durch erhöhte Exporte aus anderen Regionen ausgeglichen.
Diesel wird häufig im Gütertransport, in der Landwirtschaft, in der Industrie und in der Energie verwendet. Sein Mangel erhöht die Kosten für Logistik und Produktion und verstärkt den Inflationsdruck selbst in Ländern, in denen kein direkter Rohölmangel besteht.
Der tatsächliche Effekt der Sanktionslockerung hängt jedoch von den Raffineriekapazitäten, der Verfügbarkeit von Exportmengen, dem Betrieb der Zahlungsinfrastruktur und der Verfügbarkeit von Tankern ab. Die rechtliche Erlaubnis zur Durchführung von Operationen bedeutet nicht automatisch, dass russische Lieferungen zunehmen werden.
Darüber hinaus sind zusätzliche Diesel-Exporte nicht gleichbedeutend mit einer Erhöhung der weltweiten Ölproduktion. Die Entlastungsmaßnahmen können potenziell die Spannung auf dem Markt für bestimmte Ölprodukte verringern, beseitigen jedoch nicht die Infrastrukturschäden und Transportrisiken im Persischen Golf.
Daher sollte der Einfluss der US-Sanktionspolitik auf die Brent-Preise anhand tatsächlicher Änderungen der Ölströme, der Auslastung der Raffineriekapazitäten und des Angebots-Nachfrage-Gleichgewichts bewertet werden, anstatt ausschließlich anhand des Inhalts der Genehmigungsdokumente.
Was könnte weitere Ölpreiserhöhungen stoppen
Trotz der Energiekrise behält der Ölmarkt im Jahr 2026 mehrere Faktoren bei, die weitere Erhöhungen der Kosten pro Barrel begrenzen können.
Der erste Faktor hängt mit der Erholung der Produktion und Exporte im Nahen Osten zusammen. Laut EIA sank das Volumen der zwangsweise gestoppten Produktion in der Region von einem Höchststand von 10,9 Millionen Barrel pro Tag im Mai auf 4,8 Millionen im September. Die weitere Erholung hängt vom Zustand der Infrastruktur, dem Betrieb von Umgehungsrouten und der Sicherheit des Seetransports ab.
Der zweite Faktor ist die Erhöhung des Angebots von Produzenten außerhalb der Region. Die EIA prognostiziert, dass die US-Ölproduktion von 13,9 Millionen Barrel pro Tag im Jahr 2026 auf 14,3 Millionen im Jahr 2027 steigen wird. Diese zusätzlichen Mengen können das Defizit teilweise ausgleichen, obwohl die Ausweitung der Produktion Zeit benötigt.
Die OPEC+-Politik spielt ebenfalls eine wichtige Rolle. Bei dem Treffen am 4. Oktober hielten sieben Länder der Allianz, darunter Saudi-Arabien und Russland, die erforderlichen Produktionsniveaus für November aufrecht, die denen im September entsprechen. Das nächste Treffen der Teilnehmer an den freiwilligen Beschränkungen ist für den 1. November geplant.
Die Erhöhung der erlaubten Produktionsmengen führt jedoch nicht zwangsläufig zu einem vergleichbaren Anstieg der Exporte. Für Produzenten mit beschädigter Infrastruktur oder begrenzten Transportmöglichkeiten können die tatsächlichen Lieferungen unter den festgelegten Quoten bleiben.
Der dritte Faktor ist die Abschwächung der globalen Nachfrage. Laut der IEA-Prognose wird der Ölverbrauch im Jahr 2026 um 2,6 Millionen Barrel pro Tag im Vergleich zum Vorjahr sinken. Im Jahr 2027 erwartet die Agentur eine teilweise Erholung von etwa 2 Millionen Barrel pro Tag.
Teure Energieträger erhöhen die Produktions- und Transportkosten, verschlechtern die Wirtschaftswachstumsaussichten und zwingen die Verbraucher, den Kraftstoffverbrauch zu reduzieren. Der Nachfragerückgang zeigt sich jedoch allmählich und kann nicht sofort scharfe Angebotsunterbrechungen ausgleichen.
Strategische Ölreserven bleiben ein zusätzliches Instrument. Ihr Einsatz ermöglicht eine vorübergehende Erhöhung des verfügbaren Angebots bei Störungen, ersetzt jedoch nicht die Wiederherstellung der Produktion und stabile Exportrouten.
Die Situation wird durch die Reduzierung der Reserven kompliziert. Laut der IEA lagen die globalen beobachteten Ölreserven Ende September 509 Millionen Barrel unter dem Niveau von Ende Februar 2026. Unter solchen Bedingungen können selbst relativ kleine neue Exportstörungen eine starke Marktreaktion hervorrufen.
Infolgedessen unterstützt der Mangel an Öl, das rechtzeitig an Käufer geliefert werden kann, weiterhin hohe Preise, während das Produktionswachstum außerhalb des Nahen Ostens und der reduzierte Verbrauch allmählich Voraussetzungen für ihre Stabilisierung schaffen.
Ölpreisprognose bis Ende 2026 und für 2027
Die Ölpreisprognose für 2027 hängt in erster Linie von der Dauer des Konflikts im Nahen Osten, der Geschwindigkeit der Erholung der Exportinfrastruktur und der Fähigkeit der globalen Produzenten ab, Angebotsverluste auszugleichen.
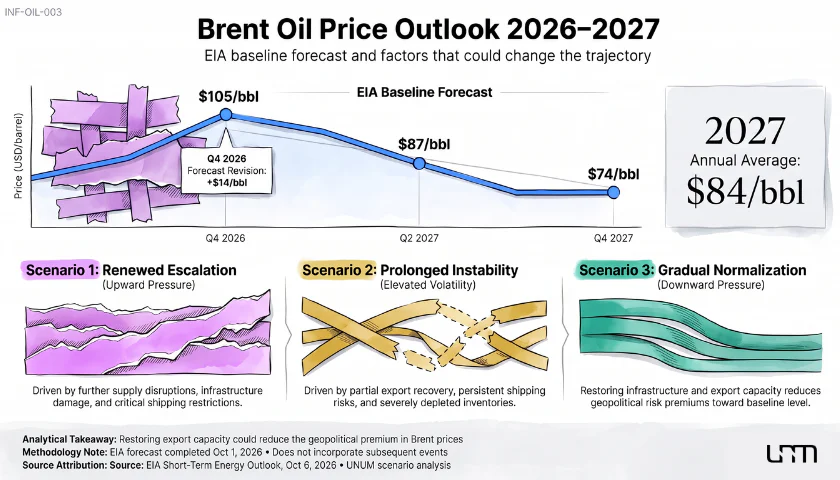
Im Oktober Short-Term Energy Outlook hat die EIA ihre Schätzung des durchschnittlichen Spotpreises von Brent im vierten Quartal 2026 auf 105 $ pro Barrel angehoben, was 14 $ höher ist als die September-Prognose. Für das gesamte Jahr 2027 erwartet die Agentur einen durchschnittlichen Brent-Preis von 84 $.
Diese Ölpreisprognose wurde jedoch auf der Grundlage von Daten zum 1. Oktober erstellt und berücksichtigt keine nachfolgenden Ereignisse, einschließlich der OFAC-Sanktionsentscheidung am 9. Oktober und der neuen Eskalation am 22.–23. Oktober. Daher sollte sie als Basisszenario unter bestimmten Bedingungen betrachtet werden, anstatt als garantierte Preisentwicklung.
Die Prognose der Agentur umfasst die folgende Einschätzung:
Wir erwarten, dass der durchschnittliche Spotpreis von Brent im nächsten Jahr auf 84 $ pro Barrel sinken wird.
Die Hauptvoraussetzung für den Preisrückgang ist die Erholung eines erheblichen Teils der Lieferungen aus dem Nahen Osten und die allmähliche Auffüllung der Ölreserven. Anhaltende geopolitische Spannungen können jedoch kurzfristige Abweichungen von der prognostizierten Entwicklung verursachen.
Drei Szenarien für die Entwicklung des Ölmarktes
Um die Aussichten für Brent zu bewerten, können drei hypothetische Szenarien betrachtet werden, die sich im Zustand der Ölinfrastruktur, der Transportrouten und der globalen Reserven unterscheiden.
Szenario | Hauptbedingungen | Mögliche Brent-Dynamik |
|---|---|---|
Neue Eskalation | Zusätzliche Angriffe auf Exportinfrastruktur, Angebotsreduzierungen und neue Transportbeschränkungen | Preisanstieg mit dem Risiko einer Rückkehr zu den September-Höchstständen |
Verlängerte Instabilität | Teilweise Exporterholung mit anhaltenden Bedrohungen für den Versand und Reservemangel | Hohe Volatilität und anhaltende geopolitische Prämie |
Allmähliche Normalisierung | Produktionswiederherstellung, reduzierte Transportkosten und Reservenauffüllung | Rückgang des durchschnittlichen Brent-Preises auf 87 $ im Q2 und 74 $ im Q4 2027 laut EIA |
Hinweis: Die ersten beiden Szenarien stellen eine qualitative Bewertung möglicher Marktentwicklungen dar, nicht eine quantitative Prognose. Die Zahlen im dritten Szenario sind offizielle EIA-Prognosen für den durchschnittlichen Spotpreis von Brent in den jeweiligen Quartalen.
Das neue Eskalationsszenario legt nahe, dass zusätzliche Angriffe auf die Energieinfrastruktur Exporte aus dem Persischen Golf einschränken und zu weiteren Kostensteigerungen für physisches Öl führen werden. Der September-Anstieg des Spotpreises von Brent auf etwa 131 $ pro Barrel zeigt, wie empfindlich der Markt auf den Verlust einer wichtigen Exportroute reagieren kann.
Das Erreichen ähnlicher Niveaus wird jedoch von der Größenordnung neuer Störungen, der Dauer von Lieferstopps und der Fähigkeit abhängen, kommerzielle oder strategische Reserven zu nutzen. Das September-Hoch selbst ist keine Prognose für zukünftige Preise.
Ein Szenario anhaltender Instabilität deutet darauf hin, dass Transportbeschränkungen ohne neue groß angelegte Produktionsverluste aufrechterhalten werden. Unter solchen Bedingungen könnten die Ölpreise hoch bleiben, sich aber ungleichmäßig bewegen, indem sie auf Nachrichten über die Sicherheit der Schifffahrt, Sanktionsausnahmen und Lagerbestandsbedingungen reagieren.
Das Szenario der schrittweisen Normalisierung stimmt mit der Hauptrichtung der EIA-Prognose überein. Die Agentur erwartet, dass die Produktion im Nahen Osten bis Ende des zweiten Quartals 2027 größtenteils auf das Vorkriegsniveau zurückkehren wird. Gleichzeitig sollte die Auffüllung der Lagerbestände den Druck auf die Preise allmählich verringern.
Daher ist ein Rückgang der Ölpreise möglich, selbst wenn bestimmte geopolitische Risiken bestehen bleiben, wenn das Wachstum des verfügbaren Angebots widerstandsfähiger als die globale Nachfrage ist.
In der Zwischenzeit könnten kurzfristige Öl-Futures auf Bedrohungen der Versorgung reagieren, noch bevor tatsächliche Änderungen der Exportvolumina in den offiziellen Statistiken erfasst werden.
Wie Ölpreise die Finanzmärkte beeinflussen können
Die Folgen der Ölkrise reichen weit über den Energiesektor hinaus. Ein Anstieg der Kosten pro Barrel erhöht die Transport-, Produktions- und Konsumgüterkosten und beeinflusst durch Inflationserwartungen die Zinssätze und die Bewertung von Finanzanlagen.
Für den Aktienmarkt ist der Effekt uneindeutig. Ölproduzierende Unternehmen könnten von steigenden Rohstoffpreisen profitieren, wenn zusätzliche Einnahmen die gestiegenen Kosten und Verluste durch logistische Einschränkungen übersteigen. Gleichzeitig sehen sich Fluggesellschaften, Chemieunternehmen und Transportunternehmen mit steigenden Treibstoffkosten und sinkender Rentabilität konfrontiert.
Breite Aktienindizes, einschließlich des S&P 500 und Nasdaq, sind ebenfalls empfindlich gegenüber Änderungen der Erwartungen an die Geldpolitik. Steigende Ölpreise können den Inflationsdruck erhöhen und die Fähigkeit der Zentralbanken, die Zinssätze zu senken, einschränken, obwohl die endgültigen Entscheidungen der Regulierungsbehörden vom Zustand der Wirtschaft und der Kerninflation abhängen.
Der Übertragungsmechanismus eines Ölschocks kann wie folgt dargestellt werden:
Steigende Ölpreise → erhöhte Treibstoff- und Logistikkosten → erhöhter Inflationsdruck → Änderungen der Zinserwartungen → Neubewertung von Aktien, Anleihen und Währungen.
Der Einfluss auf einzelne Vermögenswerte ist jedoch nicht immer eindeutig. Der US-Dollar könnte angesichts der Nachfrage nach sicheren Anlagen und steigender Renditen auf US-Anleihen an Stärke gewinnen, aber seine Dynamik hängt auch vom Zustand der Wirtschaft und der Politik der Federal Reserve ab.
Während geopolitischer Unsicherheiten könnten Anleger die Nachfrage nach Gold erhöhen. Gleichzeitig erhöhen steigende reale Zinssätze die Opportunitätskosten des Haltens des Metalls, das keine Zinserträge bringt, und können sein Wachstum begrenzen.
Der indirekte Einfluss von teurem Öl erstreckt sich auch auf Kryptowährungen. Durch Inflationserwartungen, die Kapitalkosten und die Risikobereitschaft der Anleger kann ein Ölschock den Druck auf Bitcoin und andere digitale Vermögenswerte erhöhen. Dieser Mechanismus wird im UNUM-Artikel weiter untersucht „Bitcoin fürchtet teures Öl. Wie 100 $ pro Barrel den Kryptomarkt zum Absturz bringen könnten“.
Das Hauptrisiko für die Finanzmärkte liegt nicht nur in hohen Ölpreisen, sondern auch in der Dauer der Energiekrise. Wenn die Treibstoffkosten über einen längeren Zeitraum hoch bleiben, werden Unternehmen und Verbraucher mit einem anhaltenden Anstieg der Ausgaben konfrontiert, und die Zentralbanken werden weniger Möglichkeiten haben, die Geldpolitik zu lockern.
UNUM hat zuvor erörtert, wie die Rückkehr des Inflationsdrucks die Erwartungen der Anleger in Bezug auf die Zinssätze im Artikel verändert „Märkte erwarteten billiges Geld – bekamen eine neue Runde der Inflation“.
Was die zukünftige Dynamik der Ölpreise bestimmen wird
In den kommenden Monaten werden die Hauptmaßstäbe für den globalen Ölmarkt die Exportvolumina aus dem Persischen Golf, die Sicherheit der Schifffahrt, die Lagerbestandsbedingungen und das Tempo der Erholung der Raffinerieinfrastruktur bleiben. Zusätzlichen Einfluss werden die Entscheidungen der OPEC+ und die weitere US-Sanktionspolitik in Bezug auf russische Energieressourcen haben.
Derzeit erlauben die grundlegenden Bedingungen kein nachhaltiges Ende der Ölkrise. Trotz teilweiser Erholung des Angebots bestehen Transportbeschränkungen und ein Mangel an Ölprodukten fort, und neue Angriffe können das Angebotsgleichgewicht schnell verändern.
Gleichzeitig deutet die Basisprognose der EIA für 2027 darauf hin, dass ein allmählicher Preisrückgang mit der Wiederherstellung der Exportrouten und der Auffüllung der Lagerbestände möglich ist, selbst wenn die geopolitischen Spannungen nicht vollständig verschwinden.
Daher wird der zukünftige Preis von Brent in erster Linie von der Fähigkeit der Produzenten abhängen, stabile Lieferungen sicherzustellen. Je schneller sich das globale Angebot im Verhältnis zur Nachfrage erholt, desto weniger Gründe wird es geben, eine hohe geopolitische Prämie in den Ölpreisen aufrechtzuerhalten.