Почему нефть снова стоит дороже $100
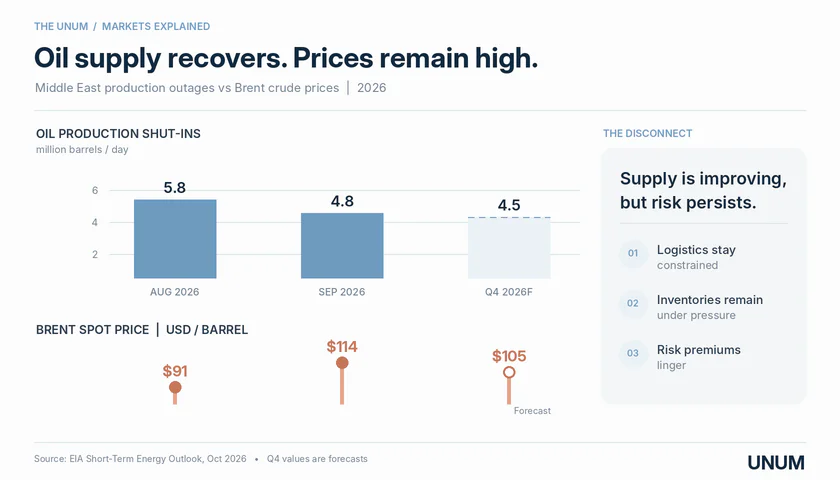
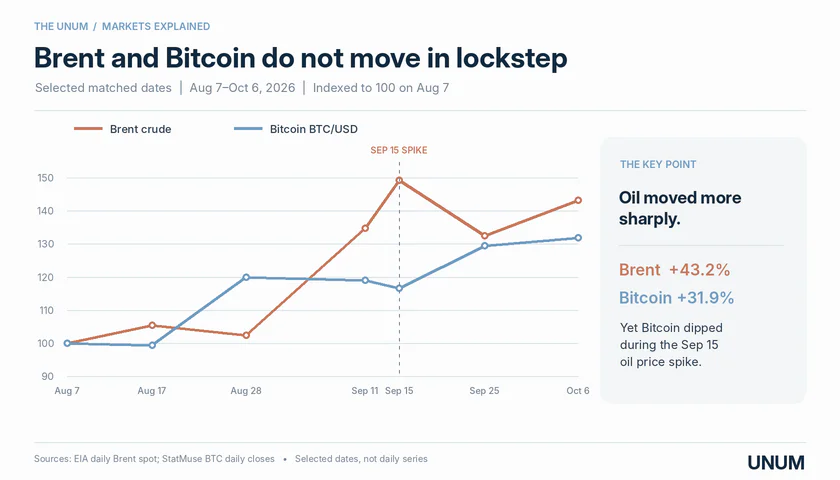
Утром 14 октября 2026 года Brent торговалась около $106,27 за баррель. При этом в сентябре средняя спотовая цена достигла $114 против $91 в августе, а 15 сентября котировки поднимались до $131. Это данные Управления энергетической информации США (EIA).
Основная причина подорожания нефти — перебои с поставками из Ближнего Востока из Ближнего Востока. Военные действия и повреждения инфраструктуры нарушают отдельные маршруты экспорта, повышают транспортные издержки и создают риск новых перебоев с поставками, повышают стоимость страхования судов и вынуждают перевозчиков использовать более дорогие маршруты.
Особенно болезненным оказался удар по нефтепроводу East-West в Саудовской Аравии, который позволял экспортировать более 5 млн баррелей в сутки в обход Ормузского пролива. По оценке EIA, в сентябре из-за ограничений простаивали мощности добычи объемом около 4,8 млн баррелей в сутки.
В октябрьском прогнозе EIA ожидает среднюю цену Brent на уровне $105 в IV квартале 2026 года, что на $14 выше сентябрьской оценки. Агентство предполагает, что ограничения экспорта сохранятся, а мировые запасы нефти продолжат сокращаться.
Таким образом, речь идет не просто о спекулятивном скачке котировок, а о шоке предложения, последствия которого способны распространиться далеко за пределы энергетического рынка.
Как дорогая нефть влияет на Bitcoin
Прямой зависимости между стоимостью барреля и ценой Bitcoin нет. Однако нефтяной шок запускает цепочку экономических изменений, которые влияют на инвестиционный спрос.
1. Подорожание нефти усиливает инфляционное давление. Подорожание топлива повышает расходы на транспортировку, производство и логистику. Со временем производители и поставщики перекладывают часть дополнительных расходов на покупателей, что приводит к подорожанию товаров и услуг.
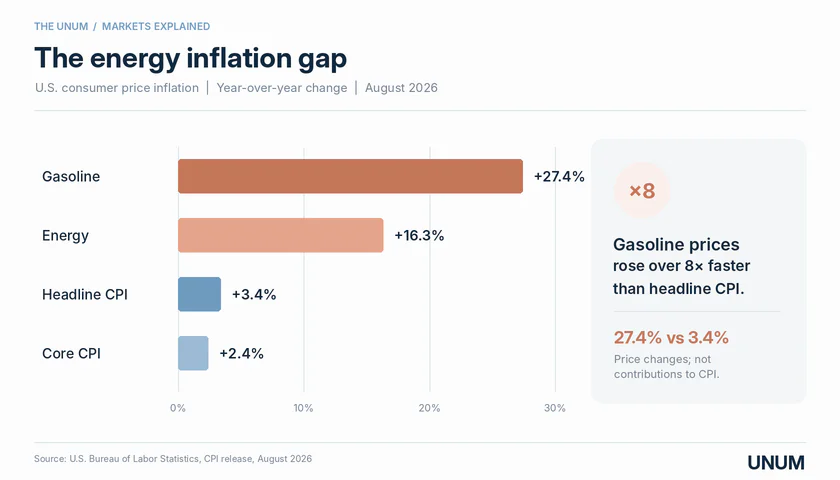
Согласно Bureau of Labor Statistics, в августе 2026 года потребительская инфляция CPI в США составила 3,4% год к году, а энергетический компонент индекса вырос на 16,3%. Бензин за тот же период подорожал на 27,4%.
2. Инфляция ограничивает возможности ФРС. Когда инфляционное давление угрожает достижению цели ФРС в 2% по индексу PCE, регулятор может дольше сохранять ограничительную денежно-кредитную политику. В сентябре регулятор повысил ставку на 25 базисных пунктов, до диапазона 3,75–4,00%.
Проблема усугубляется ростом инфляционных ожиданий. По сентябрьскому опросу ФРБ Нью-Йорка, американские домохозяйства ожидают инфляцию на уровне 3,9% в течение следующего года против 3,6% месяцем ранее.
Президент ФРБ Кливленда Бет Хэммак 12 октября предупредила:
С каждым месяцем сохранения повышенной инфляции возрастает риск того, что инфляционные установки укоренятся в экономике.
3. Высокие ставки меняют привлекательность активов. Когда доходность американских государственных облигаций растет, инвесторы получают возможность зарабатывать больше на относительно надежных инструментах. Одновременно стоимость заемного капитала увеличивается, а склонность к риску может снижаться.
4. Давление переходит на крипторынок. Bitcoin не приносит фиксированного процентного дохода, поэтому при ужесточении финансовых условий конкуренция за инвестиционный капитал усиливается. Особенно чувствительными становятся спекулятивные позиции, финансируемые за счет кредитного плеча.
Именно этот механизм делает нефть потенциальной угрозой для криптовалют, хотя сам Bitcoin не связан с нефтяной промышленностью.
Что исследования говорят о зависимости Bitcoin от нефти
Исторические данные не подтверждают простого правила, согласно которому рост нефтяных котировок обязательно сопровождается падением биткоина.
Исследование Ихсена Абида, опубликованное в июне 2026 года в журнале Studies in Economics and Finance, охватывает месячные данные с августа 2010-го по июнь 2025 года. Автор обнаружил значимые взаимосвязи биткоина с ценами на нефть, американскими фондовыми индексами и денежно-кредитной политикой США. При этом влияние отдельных факторов различается на коротких и длинных временных горизонтах. Однако исследование основано на данных до июня 2025 года и не позволяет напрямую оценить последствия нефтяного шока октября 2026-го.
Другой важный аргумент содержится в исследовании Международного валютного фонда. По данным исследования МВФ 2022 года, корреляция дневных доходностей Bitcoin и S&P 500 увеличилась с 0,01 в 2017–2019 годах до 0,36 в 2020–2021 года. Это свидетельствует об усилении связи криптовалют с традиционными финансовыми рынками, хотя не означает, что такая корреляция сохраняется неизменной.
Показателен и 2022 год, когда энергетический кризис сопровождался ускорением инфляции, повышением ставок и глубоким падением крипторынка. Впрочем, тогда на биткоин дополнительно давили внутренние потрясения индустрии, включая крах Terra и банкротство FTX.
Ключевое различие заключается в природе нефтяного роста. Если баррель дорожает благодаря сильному мировому спросу, это может совпадать с благоприятными условиями для рискованных активов. Если же рост обусловлен разрушением инфраструктуры и дефицитом предложения, он одновременно повышает инфляцию и ухудшает экономические перспективы
Почему ETF способны усилить распродажу Bitcoin
Развитие спотовых Bitcoin ETF расширило доступ институциональных инвесторов к криптовалютам, но одновременно усилило влияние общего настроения финансовых рынков.
Когда управляющие фондами сокращают долю рискованных активов, продажи могут затронуть и биткоин. Через механизм создания и погашения паев ETF чистый отток способен приводить к продаже базового актива, хотя отдельные сделки с паями на бирже не требуют немедленной покупки или продажи BTC.
Октябрьская статистика демонстрирует резкие колебания институциональных потоков капитала. По данным Farside Investors:
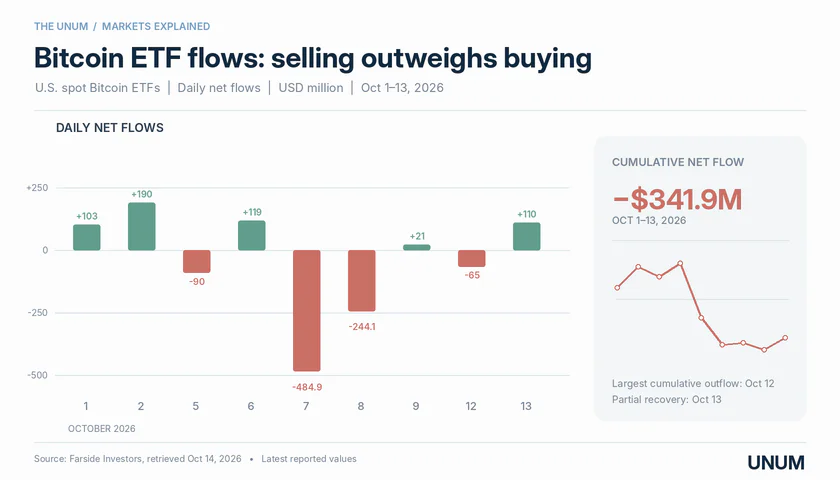
7 октября чистый отток из американских спотовых Bitcoin ETF составил $484,9 млн.
8 октября инвесторы вывели еще $244,1 млн.
За первые семь торговых дней октября совокупный чистый отток достиг $386,3 млн.
13 октября американские спотовые Bitcoin ETF зафиксировали чистый приток $109,8 млн, сократив совокупный чистый отток с начала октября приблизительно до $341,9 млн.
Эти цифры подтверждают колебания институционального спроса, но сами по себе не доказывают, что причиной продаж стала дорогая нефть.
Дополнительную опасность создает рынок криптодеривативов. Если падение биткоина приводит к массовому закрытию позиций с кредитным плечом, принудительные ликвидации способны ускорить снижение котировок. В подобной ситуации первоначальный макроэкономический импульс может перерасти в более масштабную распродажу.
В апреле 2026 года финансовый советник МВФ Тобиас Адриан, комментируя последствия конфликта на Ближнем Востоке, отмечал:
Все это привело к росту доходности облигаций и оказало давление на цены рискованных активов.
Может ли энергетический кризис ударить по майнингу
Еще один канал влияния связан со стоимостью добычи Bitcoin. Майнинг требует значительных расходов на электроэнергию, поэтому повышение энергетических тарифов может снижать прибыльность компаний и вынуждать их продавать часть криптовалютных резервов.
Согласно Cambridge Digital Mining Industry Report, опубликованному в 2025 году на основе данных обследованных майнинговых компаний, электроэнергия составляет более 80% денежных операционных расходов обследованных майнинговых компаний. При этом доля нефти в их энергетическом балансе оценивается всего в 0,5%, тогда как природного газа — в 38,2%.
Следовательно, связь с нефтяным рынком здесь преимущественно косвенная. Для майнеров значительно важнее локальная стоимость электричества, используемые источники энергии и условия долгосрочных контрактов.
Три сценария для Bitcoin при дорогой нефти
Прогноз по биткоину зависит не столько от конкретной стоимости Brent, сколько от продолжительности энергетического кризиса и реакции центральных банков.
Сценарий | Условия | Возможные последствия для Bitcoin |
|---|---|---|
Смягчение | Brent $85–95, восстановление поставок | Ослабление инфляционного давления и повышение интереса к рискованным активам |
Затяжной шок | Brent $100–115, высокая инфляция | Давление со стороны ставок, доллара и нестабильных потоков ETF |
Эскалация | Brent выше $120, новые перебои поставок | Рост риска масштабной распродажи и каскадных ликвидаций |
Диапазоны представляют собой условные сценарии, а не официальные прогнозы цены Bitcoin или вероятности обвала.
Первый сценарий предполагает восстановление нефтяных поставок и постепенное снижение энергетических цен. Такой исход соответствует направлению базового прогноза EIA, предусматривающего среднюю Brent около $84 в 2027 году.
Во втором случае инфляционное давление сохраняется достаточно долго, чтобы ограничивать возможности ФРС. Bitcoin может оставаться волатильным, реагируя на статистику CPI и PCE, доходность облигаций и решения институциональных инвесторов.
Третий сценарий наиболее опасен. Если новая эскалация одновременно усилит инфляционные ожидания и заставит инвесторов массово сокращать риск, падение Bitcoin может усилиться из-за ликвидации позиций с кредитным плечом, особенно если на рынке накоплен значительный открытый интерес.
Однако даже продолжительный нефтяной кризис не гарантирует обвала. Крипторынок также зависит от собственного инвестиционного цикла, регулирования, спроса на ETF и состояния мировой экономики.
За какими показателями необходимо следить криптоинвестору
Для оценки угрозы недостаточно отслеживать исключительно котировки Brent. Важнее определить, передается ли энергетический шок в остальные сегменты финансового рынка.
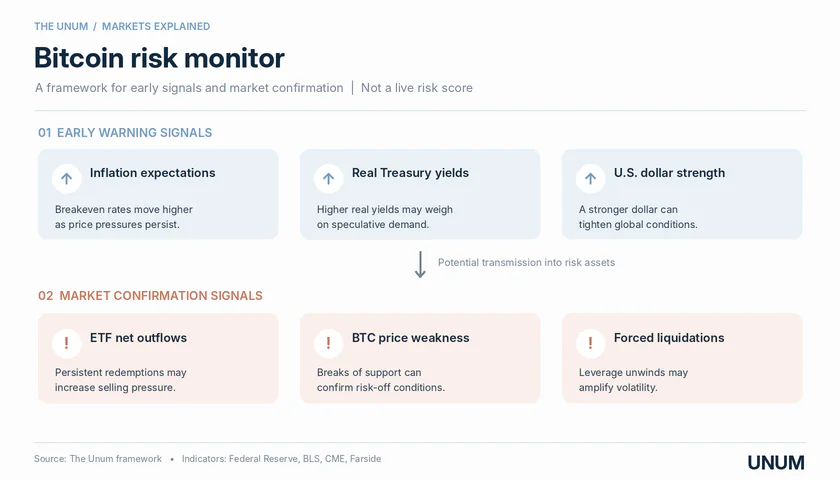
Первыми сигналами становятся рост инфляционных ожиданий и доходности американских государственных облигаций, особенно реальной доходности TIPS. Затем следует оценивать индекс доллара DXY, динамику CPI и PCE, ожидания по ставке ФРС и потоки капитала в спотовые Bitcoin ETF.
Дополнительную информацию дают открытый интерес по фьючерсам на Bitcoin, ставки финансирования бессрочных контрактов и объем ликвидаций. Их совместное ухудшение может указывать на повышенную уязвимость крипторынка.
На утро 14 октября инвесторы ожидают публикации сентябрьского CPI США. Этот показатель позволит точнее оценить, насколько нефтяной шок уже отразился на потребительских ценах и способен ли он изменить дальнейшие решения ФРС.
Как управлять криптоактивами в условиях высокой волатильности
Понимание макроэкономических рисков — только часть работы криптоинвестора. Не менее важно иметь возможность отслеживать рыночные котировки, выбирать подходящий момент для сделки и контролировать собственные операции, особенно когда Bitcoin резко реагирует на экономические новости.
Для этих задач можно использовать криптоплатформу TRADEX, которая объединяет спотовую торговлю, обмен и хранение цифровых активов. Пользователям доступны рыночные и лимитные ордера, графики с индикаторами технического анализа и история операций. Платформа также позволяет обменивать криптовалюты на фиатные деньги, включая USD, EUR и BYN, а для крупных операций предусмотрен OTC-сервис.
В период повышенной неопределенности такие инструменты помогают организовать работу с криптоактивами и заранее определять условия сделок. Однако даже лимитные ордера не устраняют рыночный риск, а ни одна торговая платформа не может гарантировать защиту от падения стоимости Bitcoin.
Нефть не управляет Bitcoin, но меняет правила игры
Баррель по $100 не является самостоятельным сигналом к продаже Bitcoin. Угроза возникает тогда, когда высокие цены на энергоносители закрепляют инфляцию, поддерживают жесткую монетарную политику и вынуждают инвесторов сокращать риск.
Именно поэтому криптоинвестору приходится следить за нефтяными котировками не меньше, чем за решениями ФРС. Новый энергетический шок может стать серьезным испытанием для Bitcoin, но масштаб последствий определит не сама цена нефти, а то, насколько глубоко кризис изменит глобальные финансовые условия.