Anthropic-тің IPO алдындағы қаржылық есептері не көрсетті
2026 жылдың 26 қазанында Claude AI модельдер отбасын жасаушы Anthropic АҚШ-тың Бағалы қағаздар және биржалар жөніндегі комиссиясына (SEC) S-1 тіркеу мәлімдемесін жариялады. Компания Nasdaq-та ANT тикерімен алғашқы жария ұсыныс өткізуді жоспарлап отыр, бірақ ұсынылған акциялардың соңғы бағасы мен саны әлі анықталған жоқ.
IPO дайындығы аясында ашылған Anthropic-тің 2026 жылғы қаржылық есептері компания бизнесінің қаншалықты тез дамып жатқанын көрсетеді. Алғашқы алты айда табыс өткен жылдың осы кезеңіндегі $1,16 миллиардпен салыстырғанда $16,29 миллиардқа жетті. Бұл өсім шамамен 1300% құрайды, яғни табыс шамамен 14 есе өсті.
Алайда, сол кезеңдегі таза шығын $80,75 миллиардқа жетіп, алты еседен астам өсті. Сонымен қатар, негізгі қызмет түрлері бойынша кіріс пен шығындар арасындағы айырмашылықты көрсететін операциялық шығын шамамен 68% төмендеді.
Anthropic-тің негізгі қаржылық көрсеткіштері
Көрсеткіш | 2025 жылдың 1-жартысы | 2026 жылдың 1-жартысы |
|---|---|---|
Табыс | $1,16 миллиард | $16,29 миллиард |
Операциялық шығындар | $3,30 миллиард | $16,98 миллиард |
Операциялық нәтиже | −$2,14 миллиард | −$0,69 миллиард |
Таза нәтиже | −$12,97 миллиард | −$80,75 миллиард |
Операциялық ақша ағыны | −$1,51 миллиард | +$3,93 миллиард |
Дереккөз: Anthropic, Form S-1, SEC. 2025 және 2026 жылдардың бірінші жартыжылдығына арналған аудиттелмеген деректер. Құндылықтар дөңгелектелген.
2026 жылдың екінші тоқсанында өзгерістер байқалды, Anthropic алты тоқсан ішінде алғаш рет операциялық пайда жариялады — шамамен $974 миллион. Осылайша, жартыжылдықтың теріс нәтижесіне қарамастан, оның соңына қарай ағымдағы табыстар операциялық шығындардан асып түсті.
Бұл 2025 жылмен салыстырғанда айтарлықтай өзгеріс, сол кезде, бұрын UNUM хабарлағандай, табыстың өсуі операциялық шығындардың өсуімен қатар жүрді.
Алайда, бір пайдалы тоқсан бизнес-модельдің тұрақтылығын дәлелдемейді. Ол үшін таза нәтиженің операциялық нәтижеден неге соншалықты ерекшеленетінін және компания келесі жылдары қандай шығындарға ұшырайтынын түсіну қажет.
Anthropic-тің $80,7 миллиард шығынға ұшырауының себебі неде
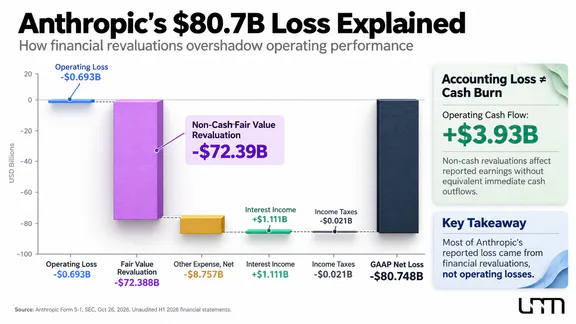
Anthropic-тің үлкен таза шығындарының негізгі себебі Claude-ты дамыту және қолдаумен байланысты шығындар емес, капитал тарту үшін пайдаланылатын қаржылық құралдардың есепке алу әдісі болып табылады.
Қаржылық есептерге сәйкес, 2026 жылдың бірінші жартысында компания айырбасталатын қарыз құралдарының, туынды міндеттемелердің және SAFE келісімдерінің әділ құнындағы өзгерістерге байланысты $72,39 миллиард шығынды мойындады. Бұл келісімдер инвесторларға белгілі бір шарттарда болашақта компания акцияларын алу мүмкіндігін береді.
Механизм келесідей жұмыс істейді: Anthropic кейінірек акцияларға айырбастауға болатын құралдар арқылы қаржыландыруды тартады. Оның бизнесінің бағалануы өскен кезде, мұндай құралдардың иелеріне міндеттемелердің болжалды құны да артады. Қолданыстағы есепке алу ережелеріне сәйкес, құндағы өзгеріс шығын ретінде көрсетіледі, тіпті компания сәйкес соманы қолма-қол төлемесе де.
Айтарлықтай мысал ретінде Amazon-ға арналған конверттелетін міндеттемелерді айтуға болады. 2026 жылғы 30 маусымдағы жағдай бойынша олардың номиналды негізгі сомасы шамамен $6,2 миллиардты құрады, ал әділ құн бойынша анықталған баланстық құны $108,6 миллиардқа жетті. Бұл соңғы көрсеткіш Anthropic-тің Amazon-ға бірден $100 миллиардтан астам ақшалай төлеуі керек дегенді білдірмейді. Конверсия шарттары акцияларды алуды қарастырады, бұл басқа инвесторлардың үлестерінің азаюына әкелуі мүмкін.
Сонымен қатар, компания кірістерден таза $8,76 миллиард басқа шығындарды, оның ішінде басқа қаржы құралдарының құнын түзетуден шамамен $8,72 миллиардты мойындады. Конверттелетін міндеттемелерді $72,39 миллиардқа қайта бағалаумен бірге, бұл шығындар шамамен $81,11 миллиард ақшалай емес шығындарды құрады. Олардың таза нәтижеге әсері басқа элементтермен, оның ішінде $1,11 миллиард пайыздық кіріспен ішінара өтелді.
Сондықтан, Anthropic-тің қаржылық жағдайын бағалау үшін үш көрсеткішті ажырату қажет:
Таза шығын — $80,75 миллиард. Негізгі қызмет нәтижелерін, қаржылық міндеттемелерді қайта бағалауды, пайыздық кірістерді, салықтарды және басқа элементтерді есепке алады.
Операциялық шығын — $693 миллион. Жарты жылдықта жалпы бизнес шығындары кірістерден әлі де асып кеткенін көрсетеді.
Түзетілген операциялық пайда — $1,62 миллиард. Компания акцияларға негізделген өтемақы және кейбір ақшалай емес шығындарды қоспағанда есептеген.
Соңғы көрсеткіш GAAP емес санатқа жатады, яғни ол стандартты есеп ережелерінен тыс есептеледі. Ол негізгі қызметтердің динамикасын бағалауға көмектеседі, бірақ шығарылған шығындар экономикалық маңыздылықтан айырылмаған болуы мүмкін. Мысалы, қызметкерлерге акциялармен өтемақы беру акциялардың санын арттырып, қолданыстағы акционерлердің үлесін азайтуы мүмкін.
Осылайша, Anthropic-тің $80,7 миллиард есептік шығыны Claude-ты басқаруға жұмсалған ақшалай сомамен тең емес. Алайда, қаржылық міндеттемелерді қайта бағалау капитал тартудың нақты экономикалық салдарын көрсетеді, оның ішінде инвесторлардың үлестерінің азаюы мүмкін. Бұл шығындарды алып тастау компанияның тұрақты түрде пайда табатындығын білдірмейді.
Claude-тың бизнес моделі қаншалықты тиімді
Claude-тың экономикасының қаншалықты тұрақты екенін түсіну үшін Anthropic-тің кіріс құрылымын және AI модельдерін қызмет көрсету шығындарын зерттеу қажет.
Компания жазылымдардан, API арқылы модельдерге қол жеткізуден және жасанды интеллектті өз өнімдері мен бизнес процестеріне біріктіруге мүмкіндік беретін корпоративтік шешімдерден табыс табады. 2026 жылдың бірінші жартысында кірістің шамамен $13,06 миллиард немесе 80%-ы нақты модельді пайдалану үшін төлемдерден түсті. Тағы $3,22 миллиард жазылымдардан алынды.
Бұл құрылым Anthropic-тің кірістері тек пайдаланушылар санына ғана емес, өңделген сұраулар санына да тәуелді екенін білдіреді.
AI модельдерін әзірлеуші үшін бұл әрі артықшылық, әрі тәуекел көзі. Claude-ты корпоративтік клиенттер қолданған сайын, кіріс тез артуы мүмкін. Алайда, әрбір сұрау есептеу ресурстарын талап етеді, сондықтан жүктеменің өсуі қосымша инфрақұрылымдық шығындармен бірге жүреді.
Anthropic-тің экономикасындағы негізгі өзгеріс осы шығындарды кірістермен салыстырғанда көрінеді. 2025 жылдың бірінші жартысында есептеу және инфрақұрылым компанияға $2,33 миллиардқа түсті, бұл оның кірісінен шамамен екі есе көп. Бір жылдан кейін шығындар $8,95 миллиардқа дейін өсті, бірақ олардың кіріске қатынасы шамамен 201%-дан 55%-ға дейін төмендеді.
Әрбір кіріс долларына Anthropic қазір бір жыл бұрынғыға қарағанда айтарлықтай аз есептеу шығындарын көтереді. Бұл операциялық экономиканың жақсарғанын көрсетеді, бірақ әрбір сұраудың құнының төмендегенін дәлелдемейді: есептеу қуатының бір бөлігі алдын ала сатып алынады және оның құны ұзақ мерзімді келісімшарттардың шарттарына байланысты.
Сонымен қатар, бұл көрсеткіш жалпы маржамен теңестірілмейді. Есептеу шығындары тармағы пайдаланушы сұрауларын қызмет көрсету ғана емес, сонымен қатар зерттеу, әзірлеу және тілдік модельдерді оқыту инфрақұрылымын да қамтиды.
Сонымен қатар, Anthropic персоналға, сатуға және жарнамалауға жұмсалатын шығындарды арттыруды жалғастыруда. Сату, маркетинг және серіктестікке жұмсалатын шығындар бір жыл бұрынғы $120 миллионмен салыстырғанда $3,17 миллиардқа жетті. Бұл санатқа серіктес арналар арқылы қызметтерді таратуға байланысты шығындар кіреді.
Бұл шығындар құрылымы жасанды интеллектті монетизациялау тек клиенттер санына ғана емес, сонымен қатар есептеу құнына, модельді пайдалану қарқындылығына және коммерциялық арналардың тиімділігіне де байланысты екенін көрсетеді.
Бұлт платформаларына тәуелділіктің жеке маңызы бар. 2026 жылдың бірінші жартысында Anthropic-тің кірісінің шамамен 48%-ы бұлт провайдерлерінің нарықтары арқылы алынды. Бұл корпоративтік клиенттерге қол жеткізуді қамтамасыз етеді, бірақ сонымен қатар Amazon, Google және Microsoft-пен серіктестіктердің ықпалын күшейтеді. Мысалы, UNUM жазғандай, Anthropic Claude-тың халықаралық қатысуын Amazon Bedrock инфрақұрылымы арқылы кеңейтуде.
Осылайша, Claude-тың бизнес моделінің тұрақты пайда әкелу қабілеті тек кіріс өсу қарқынына ғана тәуелді емес. Сондай-ақ, компанияның салыстырмалы есептеу шығындарының төмендеуін сақтап, бір уақытта өнімділігі жоғары модельдерді әзірлеуді қаржыландыра алатыны маңызды.
Anthropic қанша ақша жұмсайды және қандай тәуекелдерге тап болады
Қаржылық есептіліктегі тағы бір маңызды өзгеріс - оң операциялық ақша ағынына көшу. 2026 жылдың алғашқы алты айында Anthropic негізгі операцияларынан 3,93 миллиард доллар қолма-қол ақша алды, алдыңғы жылдың сол кезеңіндегі 1,51 миллиард доллар шығынмен салыстырғанда.
Бұл операциялық қызметтен түсетін түсімдер сәйкесінше ақша шығындарынан асқанын білдіреді. Алайда, оң ақша ағыны болашақ қаржылық мәселелердің жоқтығына кепілдік бермейді. Оның көлемі клиенттер мен жеткізушілермен есеп айырысу уақытына да байланысты, ал көрсеткіштің өзі инфрақұрылымдық міндеттемелер бойынша барлық болашақ төлемдерді көрсетпейді.
2026 жылдың 30 маусымындағы жағдай бойынша, Anthropic-тің қолма-қол ақшасы және қысқа мерзімді инвестициялары шамамен 131,7 миллиард долларды құрады. Қаржылық резервтердің едәуір бөлігі капиталды тарту арқылы қалыптасты: жылдың алғашқы жартысында ғана артықшылықты акцияларды шығару компанияға шамамен 110,4 миллиард доллар әкелді.
Негізгі мәселе есептеу инфрақұрылымына болашақ шығындардың ауқымында жатыр.
S-1 бойынша, маусым айының соңындағы жағдай бойынша, Anthropic қызметтерді сатып алу келісімшарттары бойынша болашақтағы ең аз міндеттемелерде шамамен 265,6 миллиард доллар болды, негізінен бұлттық инфрақұрылымға байланысты. Сонымен қатар, компания есептеу қуаттары бойынша әлі басталмаған келісімшарттар бойынша болашақтағы дисконтталмаған жалдау төлемдерінде шамамен 321,4 миллиард долларды ашты.
30 маусымнан кейін, Anthropic жаңа және қолданыстағы инфрақұрылымды жалға алу және сатып алу келісімдерін жасады және өзгертті. Бұл болашақтағы ең аз төлемдерде қосымша шамамен 245 миллиард долларды болжайды, кейбір келісімдердің орындалуы белгілі бір шарттарға байланысты. Бұл сомалар міндеттемелердің әртүрлі санаттары мен мерзімдеріне қатысты, сондықтан ықтимал қайталануларды ескермей механикалық түрде қосылмайды.
Бұл көпжылдық төлемдер, бірден қолма-қол ақша шығындары емес, 20 жылға дейінгі кезеңдерге таралған. Алайда, келісімдердің ауқымы дамыған AI модельдерін әзірлеу мен коммерциялық пайдаланудың қаншалықты капиталды қажет ететінін көрсетеді.
Мұнда айтарлықтай сәйкессіздік пайда болады: Anthropic-тің кірістері негізінен AI қызметтерін нақты тұтынуға байланысты, ал инфрақұрылымдық міндеттемелер есептеу қуаттарына жүктеме болмағанына қарамастан сақталуы мүмкін.
Егер Claude-қа деген сұраныс тез өсуді жалғастырса, алынған инфрақұрылым көбірек клиенттерге қызмет көрсетуге және кірісті арттыруға мүмкіндік береді. Алайда, егер өсу баяуласа, кейбір есептеу ресурстары толық пайдаланылмауы мүмкін, ал ұзақ мерзімді келісімшарттар бойынша төлемдер сақталады.
Бұл мәселе бүкіл жасанды интеллект нарығына тән. UNUM аналитикалық материалында «Қарызға алынған ақшаға AI бумы: Жасанды интеллекттен кім пайда көреді және инвестицияларды қайтармау тәуекелі кімге тиесілі» инфрақұрылымдық шығындар мен қарыздық қаржыландыру тәуекелдерді сала қатысушылары арасында қалай бөлетіндігі егжей-тегжейлі қарастырылады.
Anthropic үшін ірі технологиялық серіктестердің қос рөлі қосымша күрделілік қосады. Amazon, Google және Microsoft есептеу қуаттарын қамтамасыз етеді, компанияны қаржыландыруға қатысады немесе оның өнімдерін таратады, бірақ бір уақытта өздерінің AI қызметтерін әзірлейді. Бұл серіктестік құрылымы бизнесті масштабтауды жеңілдетеді, бірақ инфрақұрылым жеткізушілерінің шектеулі шеңберіне және олардың коммерциялық шарттарына тәуелділікті арттырады.
Нәтижесінде, елеулі қолма-қол ақша резервтері қысқа мерзімді қаржылық тәуекелдерді азайтады, бірақ қабылданған инфрақұрылымдық міндеттемелердің қайтарылуына кепілдік бермейді.
Anthropic-ті IPO алдында қалай бағалау керек
Anthropic-ті IPO алдында бағалау тек ағымдағы кірісті ғана емес, сонымен қатар ұзақ мерзімді міндеттемелерді, акциялардың потенциалды сұйылуын және табыстылық перспективаларын ескеруді талап етеді. Сондықтан, Anthropic акцияларына қарайтын инвесторлар таза шығынға немесе бір ғана табысты тоқсанға сүйенбеуі керек.
Компанияның капитализациясын таза кіріспен салыстыратын дәстүрлі P/E мультипликаторын пайдалану қазіргі уақытта ақпарат бермейді. Теріс таза нәтиже болған жағдайда, оның мәні бизнестің табысқа қатысты құнын дұрыс бағалауға мүмкіндік бермейді.
Claude әзірлеушісін талдау үшін P/S және EV/Revenue көрсеткіштері пайдалырақ. Біріншісі нарықтық капитализацияны кіріспен салыстырады, ал екіншісі капитал құрылымындағы және қаржылық міндеттемелердегі айырмашылықтарды ескере отырып, бизнестің құнын оның кірісімен салыстырады.
Алайда, Anthropic-тің ерекше жоғары өсу қарқынына байланысты бұл мультипликаторлар да сақтықты талап етеді.
Мысалы, Anthropic-тің IPO кезіндегі капитализациясы 1,5 триллион доллар болады деп болжасақ, ал жылдық кіріс 2026 жылдың алғашқы жартысының нәтижесінің екі есесіне тең болады — шамамен 32,6 миллиард доллар. Сонда шартты P/S шамамен 46 болады. Капитализация 2 триллион доллар болған жағдайда, көрсеткіш 61-ден асады.
Бұл тек иллюстрациялық есептеу, әділ құнды бағалау емес. Жартыжылдық кірісті екі еселеу 2026 жылдың бүкіл кезеңіне арналған расталған болжам емес және соңғы 12 айдағы нақты кіріске негізделген есептеуді алмастырмайды.
Жоғары мультипликатор инвесторлардың болашақ өсу үшін айтарлықтай сыйақы төлеуге дайын екенін көрсетеді. Бірақ акциялардың бағасы ағымдағы кіріске қатысты неғұрлым жоғары болса, Anthropic-тің капитализациясы компанияның кірісті арттыру және бизнестің табыстылығын жақсарту қабілетіне соғұрлым тәуелді болады.
Мұндай бағалау туралы талқылау қазірдің өзінде басталды. Бұрын UNUM инвестор Майкл Берридің Anthropic бағасына сын айтуы туралы хабарлаған болатын, ол компанияның жеке бағасының $965 миллиардқа негізделуін сұраған болатын. Алайда, жоғары баға өздігінен көпіршік бар екенін дәлелдемейді — мұндай қорытынды жасау үшін бағаны күтілетін ақша ағындарымен, тәуекелдермен және бизнес өсу қарқындарымен салыстыру қажет.
Anthropic өзі кіріс өсуінің баяулау мүмкіндігі туралы ескертеді:
Біз кірісіміздің салыстырмалы қарқынмен өсуін жалғастырады деп күтпейміз.
Бұл ескерту әсіресе маңызды, өйткені жаңа инфрақұрылым міндеттемелері бірнеше жыл бұрын жасалады, ал болашақ кірістер белгісіз болып қалады.
Инвесторлар үшін бақылауға қажетті негізгі көрсеткіштер
Бастапқы жария ұсыныстан кейін Anthropic-тің қаржылық нәтижелерін төрт бағытта бағалау ұсынылады:
Кіріс өсу қарқыны. Claude-тың корпоративтік қолдануынан түсетін кірістер қаншалықты тез өсіп жатыр және клиенттік база кеңейіп жатыр ма.
Операциялық маржа. Оң операциялық пайда тұрақты бола ма, әлде жаңа шығындар аясында компания шығындарға қайта орала ма.
Кіріске қатысты есептеу шығындары. Модельдерді оқытуға, сұраныстарды өңдеуге және инфрақұрылымға шығындардың өсуінен кіріс өсуі әлі де асып жатыр ма.
Еркін ақша ағыны және қаржылық міндеттемелер. Капиталдық шығындардан кейін қанша ақша қалады және болашақ төлемдер күтілетін кірістермен қаншалықты қамтамасыз етілген.
Сондай-ақ, Anthropic-тің корпоративтік құрылымын ескеру қажет. S-1 бойынша, негізін қалаушылар жалпы мәселелер бойынша дауыстардың 50.1%-ын арнайы F класындағы акциялар арқылы сақтап қалуды жоспарлап отыр. Сонымен қатар, Ұзақ мерзімді пайда қоры директорлар кеңесінің көпшілігін құруға құқылы болады. Бұл модель қарапайым акционерлердің компания басқармасына әсерін шектейді және инвесторлардың құқықтарын қосымша талдауды талап етеді.
Anthropic-тің қаржылық есептері инвесторлар үшін нені білдіреді
Anthropic-тің қаржылық нәтижелері озық AI модельдерін дамыту және коммерциялық пайдалану көп миллиардтық кірістер әкелуі мүмкін екенін көрсетеді. Компания кірістерін айтарлықтай арттырды, операциялық маржасын жақсартты және оң операциялық ақша ағынына қол жеткізді. Алайда, үлкен таза шығын негізінен қаржылық құралдарды есепке алу қайта бағалауынан туындап отыр, Claude-қа ағымдағы шығындардан емес.
Алайда, операциялық көрсеткіштердің жақсаруы ұзақ мерзімді табыстылықты әлі де кепілдендірмейді. Негізгі инвестициялық тәуекелдер кіріс өсуінің мүмкін баяулауымен, есептеу инфрақұрылымының шығындарымен және нақты сұранысқа қарамастан ұзақ мерзімді міндеттемелерді орындау қажеттілігімен байланысты.
Инвесторлар үшін шешуші фактор осы нәтижелердің компанияның IPO кезіндегі бағасымен үйлесуі болады. Тез өсіп келе жатқан бизнес те бастапқыда акция бағасы шамадан тыс жоғары болашақ кірістерді болжаса, нашар инвестиция болуы мүмкін.