Bitcoin ликвидациялар толқынынан кейін $83,000-ға жақындады
2026 жылдың 19 қазанында таңертең Bitcoin шамамен $82,700 деңгейінде саудаланды. Бірнеше күндік төмендеуден кейін криптовалюта өз позициясын қалпына келтіруге тырысуда; дегенмен, нарық құрылымы айдың басында байқалғаннан айтарлықтай өзгеше. Қазіргі Bitcoin бағамы сатушылардың қысымының әлсіреуін көрсетеді, бірақ сатып алушылардың қаншалықты белсенді оралып жатқанын әлі көрсетпейді.
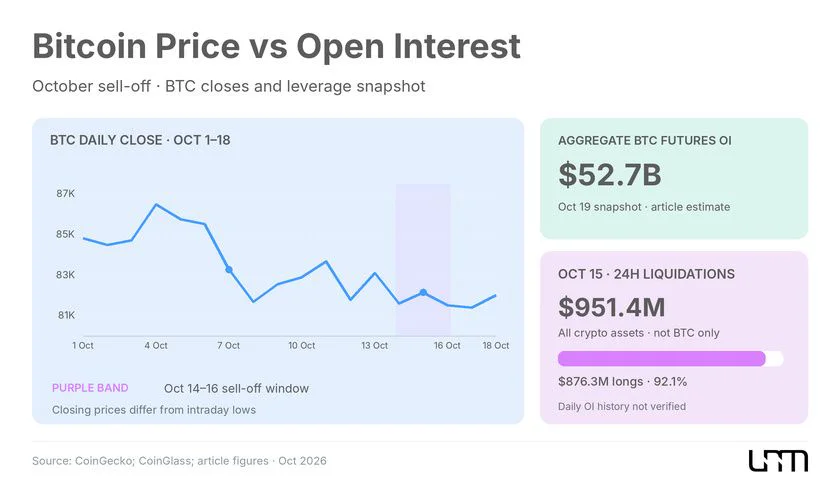
15 қазанда BTC бағасы $81,000-нан төмен түсті. Азия сессиясында Bitcoin шамамен $80,764 деңгейінде саудаланды, бір күнде 3.6% жоғалтты. Сатылым Азия қор индекстерінің төмендеуімен және инвесторлардың тәуекелді активтерге деген көңіл-күйінің нашарлауымен қатар жүрді. АҚШ инфляциясы және Федералдық резервтің болашақ пайыздық мөлшерлеме саясаты туралы алаңдаушылық қосымша қысым жасады.
Криптовалюта туынды нарығына әсері әсіресе байқалды. The Block сілтеме жасаған CoinGlass мәліметтері бойынша, жариялануға дейінгі 24 сағат ішінде крипто нарығындағы ликвидациялар көлемі $951.4 миллионға жетті, оның ішінде $876.3 миллион ұзын позицияларда болды. Бұл мәжбүрлі жабылулардың көпшілігі өсу жалғасады деп есептеген трейдерлерге әсер еткенін білдіреді.
Аналитикалық платформа Laevitas нарықтарының басшысы Рик Маеда атап өтті:
Барлық нәрсе нарықтан левередждің едәуір бөлігі алынып тасталғанын көрсетеді.
Сарапшы сондай-ақ, қазіргі уақытта негізгі сұрақ макроэкономикалық қысым жағдайында спот сұраныстың қайтарылуы екенін атап өтті.
Бұл оқиғаны левереджді азайту эпизоды ретінде қарастыруға болады — қарыз қаражатымен ашылған позицияларды жаппай жабу. Ұзын позицияларды мәжбүрлі жабу Bitcoin-ның төмендеуін күшейтті, бірақ бір уақытта бұрын жинақталған кейбір тәуекелдерді азайтты.
Бұл жерде қысқа мерзімді баға қалпына келтіру мен тұрақты өсу трендін қалыптастыру арасындағы шекара сызылады. Үлкен ликвидациялардан кейін сатушылардың қысымы уақытша әлсіреуі мүмкін, бұл Bitcoin-ның жаңа капиталдың айтарлықтай ағынынсыз көтерілуіне мүмкіндік береді.
Левередж азайды, бірақ туынды нарық әлі де үлкен
Фьючерстер нарығының жағдайының негізгі көрсеткіштерінің бірі — ашық қызығушылық. Ол қатысушылар әлі жаппаған белсенді келісімшарттардың көлемін көрсетеді және доллармен өлшенгенде олардың жалпы номиналды құнын көрсетеді.
Bitcoin-ның ашық қызығушылығының өсуі белсенді міндеттемелер көлемінің өсуін көрсетеді, бірақ ол өздігінен сатып алушылардың басымдылығын білдірмейді. Әрбір фьючерстік келісімшарт ұзын және қысқа жақты қамтиды, сондықтан ашық қызығушылықтағы өзгерістерді баға, қаржыландыру мөлшерлемелері және сауда белсенділігімен бірге талдау қажет.
Қазан айындағы сатылымның ауқымы Bitcoin левереджінің қаншалықты маңызды тәуекел факторы болып қалатынын көрсетеді. Қарыз қаражаттарын пайдалану кезінде позицияға қарсы тіпті салыстырмалы түрде шағын баға қозғалыстары оның мәжбүрлі жабылуына әкелуі мүмкін, бұл құбылмалылықты арттырады.
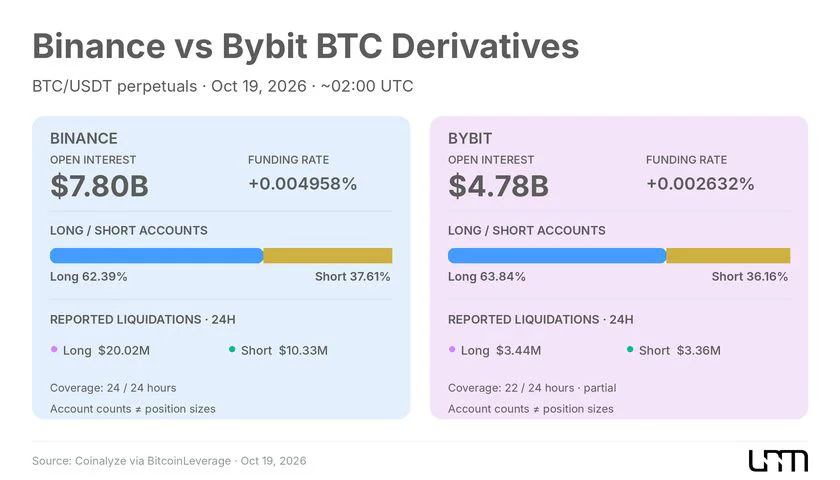
BitcoinLeverage мәліметтері бойынша, Coinalyze деректеріне негізделген, 19 қазанның таңында жеке BTC/USDT мәңгілік келісімшарттары үшін ашық қызығушылық:
Binance — шамамен $7.85 миллиард.
Bybit — шамамен $4.79 миллиард.
Бұл сандар тек белгілі бір келісімшарттар мен сауда платформаларына қатысты. Олар бүкіл Bitcoin нарығындағы жалпы ашық қызығушылықпен теңестірілмейді, ол көптеген биржаларды, келісімшарттарды және кепіл түрлерін қамтиды.
Левередждің өзгерістерін талдау үшін сатылымнан бұрын және кейінгі ашық қызығушылықты салыстыру өте маңызды. Доллар көрсеткішінің азаюы әрқашан келісімшарттардың пропорционалды жабылуын білдірмейді, өйткені өзгерістің бір бөлігі Bitcoin бағасының төмендеуімен байланысты болуы мүмкін. Сондықтан ашық қызығушылық динамикасын доллармен де, BTC-мен де бағалау ұсынылады.
15 қазандағы жаппай ликвидациялар ұзын позициялардың едәуір көлемінің мәжбүрлі жабылуын растайды, бірақ олар бүкіл кезеңдегі жалпы ашық қызығушылықтың қаншалықты азайғанын нақты есептеуге мүмкіндік бермейді.
Егер нарық ликвидация толқынынан кейін жаңа левередж жинауды тез бастамаса, ликвидациялардың қайталанатын каскадының ықтималдығы азаюы мүмкін. Алайда, одан әрі тұрақтылық позициялардың концентрациясына, қол жетімді өтімділікке және спот сатып алушылардың белсенділігіне байланысты.
Осылайша, артық левереджді азайту алдыңғы төмендеуді күшейткен кейбір теңгерімсіздіктерді жояды, бірақ ол өздігінен жаңа сұраныс жасамайды.
Қаржыландыру мөлшерлемелері нарықтың айқын қызып кетуін көрсетпейді
Трейдерлердің позициясын бағалаудың тағы бір тәсілі - тұрақты фьючерстердің қаржыландыру мөлшерлемесі.
Мерзімі бар классикалық фьючерстерден айырмашылығы, тұрақты фьючерстер шексіз ашық бола алады. Контракт бағаларының спот бағасынан тым ауытқуын болдырмау үшін биржалар ұзын және қысқа позициялары бар қатысушылар арасындағы мерзімді төлемдер механизмін пайдаланады.
Позитивті қаржыландыру мөлшерлемесі әдетте ұзын позициялардың иелері қысқа позициялардың иелеріне төлем жасайтынын білдіреді. Теріс мөлшерлемеде төлем бағыты кері айналады. Қаржыландыру мөлшерлемелерінің ұзақ уақыт бойы өсуі ұзын позицияларды ұстаудың құнының өсуін және левереджге сұраныстың артуын көрсетуі мүмкін.
Қазанның 19-ы таңертеңгісінде, BitcoinLeverage деректеріне сәйкес, BTC/USDT қаржыландыру мөлшерлемелері Binance-те +0.00496% және Bybit-те +0.00263% шамасында болды.
Екі мән де позитивті болып қалды. Алайда, қызып кету дәрежесін бағалау үшін оларды әр платформаның қаржыландыру мөлшерлемесін есептеу ерекшеліктерін және ашық қызығушылық динамикасын ескере отырып, тарихи мәндермен салыстыру қажет.
Қосымша ақпаратты ұзын және қысқа шоттардың арақатынасы береді. BitcoinLeverage деректеріне сәйкес, қазанның 19-ы 02:00 UTC-де Binance-тегі шоттардың шамамен 62.39% ұзын жағында, ал Bybit-тегі шамамен 63.84% ұзын жағында болды.
Бұл сандар позициялардың номиналды құнын емес, шоттардың санын сипаттайды. Бір үлкен қатысушы көптеген кіші трейдерлерден гөрі көп көлемдегі контракттарды ұстай алады. Сондықтан, ұзын шоттардың басымдығы капитал көлемі тұрғысынан сатып алушылардың басымдығының дәлелі ретінде автоматты түрде қарастырылмауы мүмкін.
Жалпы, позитивті қаржыландыру мөлшерлемелері және позициялау деректері ұзын позицияларға тұрақты қызығушылықты көрсетеді. Алайда, қол жетімді индикаторлар жаңа ауқымды қызып кетудің қалыптасуын ұсынуға жеткіліксіз.
Bitcoin-ның тұрақты қалпына келуін растау үшін бағаның өсуі ашық қызығушылық пен қаржыландыру мөлшерлемелерінің пропорционалды емес өсуімен бірге жүрмеуі маңызды. Әйтпесе, нарық қайтадан қарыз капиталына тым тәуелді болуы мүмкін.
Негізгі сұрақ спот нарығында қалады
Bitcoin-ның қалпына келуінің қаншалықты тұрақты екенін анықтау үшін бағаның өсуі спот нарығындағы сатып алу белсенділігінің артуымен бірге жүретінін түсіну қажет.
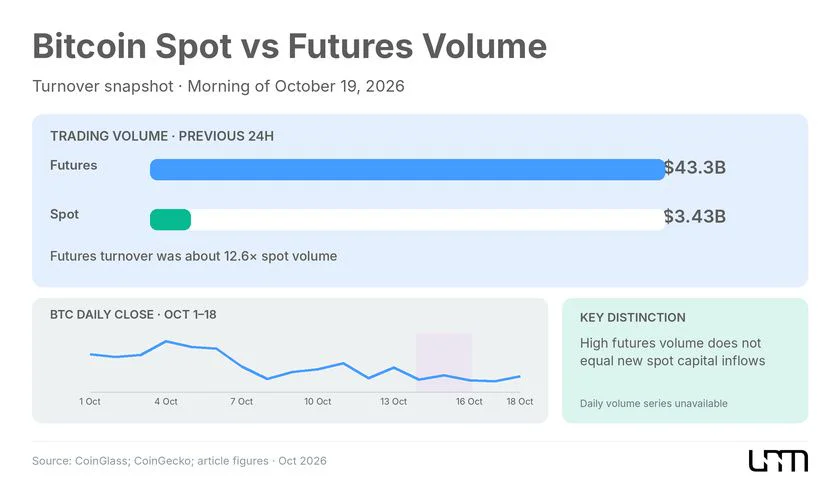
Спот нарығында инвесторлар тікелей криптовалютаны сатып алады және сатады. Деривативтер контракттар арқылы баға әсерін қамтамасыз етеді, көбінесе левереджді пайдаланады. Бұл сегменттер арбитраж және хеджирлеу арқылы өзара байланысты, бірақ фьючерстер белсенділігінің артуы BTC-ге жаңа капиталдың эквивалентті ағынымен сәйкес келмеуі мүмкін.
Сондықтан, сауда көлемдерін талдағанда, тек абсолютті сандарды ғана емес, сонымен қатар олардың алдыңғы кезеңдерге қатысты динамикасын салыстыру маңызды.
Bitcoin-ның фьючерстер айналымы тарихи тұрғыдан спот айналымынан айтарлықтай асып кетуі мүмкін, өйткені деривативтік контракттар алыпсатарлық, хеджирлеу және тәуекелдерді басқару үшін кеңінен қолданылады. Сонымен қатар, сол капитал деривативтер саудасында бірнеше рет қатыса алады, жаңа қаражаттың салыстырмалы ағынынсыз айналымды арттырады.
Қалпына келудің сапасын бағалау үшін баға өсуімен бірге спот көлемдерінің де артуын бақылау маңызды. Егер негізгі жеделдету фьючерстерде орын алса, ал спот белсенділігі әлсіз болып қалса, қозғалыс трейдерлердің позициялауына көбірек тәуелді болуы мүмкін.
Баға мен ашық қызығушылықтың үйлесімі ерекше маңызды.
Нарық динамикасы | Мүмкін интерпретация |
|---|---|
Баға өседі, ашық қызығушылық өседі | Ашық контракттардың көлемі артады. Сұраныс бағытына қосымша тексеру қажет |
Баға өседі, ашық қызығушылық төмендейді | Қысқа позициялардың жабылуы және жалпы контракт көлемінің азаюы мүмкін |
Баға төмендейді, ашық қызығушылық өседі | Баға төмендеуі кезінде позициялау артады, бұл күрт ауытқулар қаупін арттыруы мүмкін |
Баға төмендейді, ашық қызығушылық төмендейді | Қатысушылар позицияларын жабады, соның ішінде жоюлар мен тәуекелдерді азайтуға байланысты |
Комбинациялардың ешқайсысы қаржыландыру мөлшерлемелерін, сауда көлемдерін және сауда бағыттарын талдамай-ақ түпкілікті жауап бермейді.
Мысалы, ашық қызығушылықтың төмендеуімен қатар жүретін бағаның өсуі қысқа позициялардың жаппай жабылуымен байланысты болуы мүмкін — сатушылардың мәжбүрлі сатып алулары жоғары қозғалысты күшейтетін жағдай.
Алайда, бұл әрбір осындай өсу тек қысқа позицияларды жабумен түсіндіріледі дегенді білдірмейді. Кейбір қатысушылар бір уақытта жаңа ұзақ позицияларды ашуы немесе спот нарығында Bitcoin сатып алуы мүмкін.
Қосымша ақпаратты агрессивті сатып алулар көлемі береді — сатып алушылар сатушылардың қол жетімді ұсыныстарын дереу қабылдайтын мәмілелер. Спот нарығында жалпы айналымның өсуі кезінде мұндай сатып алулардың агрессивті сатуларға қатысты үлесінің артуы сатып алу қысымының күшеюін көрсетуі мүмкін.
Негізгі активпен мәмілелерді көрсететін спот нарығындағы агрессивті сатып алулар мен туынды келісімшарттармен сауданы сипаттайтын фьючерстік нарықтағы ұқсас операцияларды ажырату қажет.
Жоғары сатып алу көлемі таза капитал ағынына тең емес. Толық бағалау үшін қарсы сатуларды, өтімділіктің өзгерістерін және баға динамикасын ескеру қажет.
Осылайша, Bitcoin саудасындағы туынды құралдардың маңызды рөлі қалпына келтірудің тұрақсыз екенін автоматты түрде білдірмейді. Алайда, спот белсенділігінің өсуі расталмайынша, ағымдағы қалпына келтіру жаңа капиталмен қолдау табады деп сенімді түрде айту мүмкін емес.
Bitcoin ETF-тері капиталдың тұрақты қайтарылуын әлі растамайды
Сұраныстың қосымша көрсеткіші — бұл Bitcoin-ға арналған американдық спот биржалық қорлары (ETF). Олар инвесторларға реттелген биржалық құралдар арқылы криптовалютаға қол жеткізуге мүмкіндік береді, ал қорлардың таза ағындары осы нарық сегментіне қызығушылықтың өзгерістерін бағалауға көмектеседі.
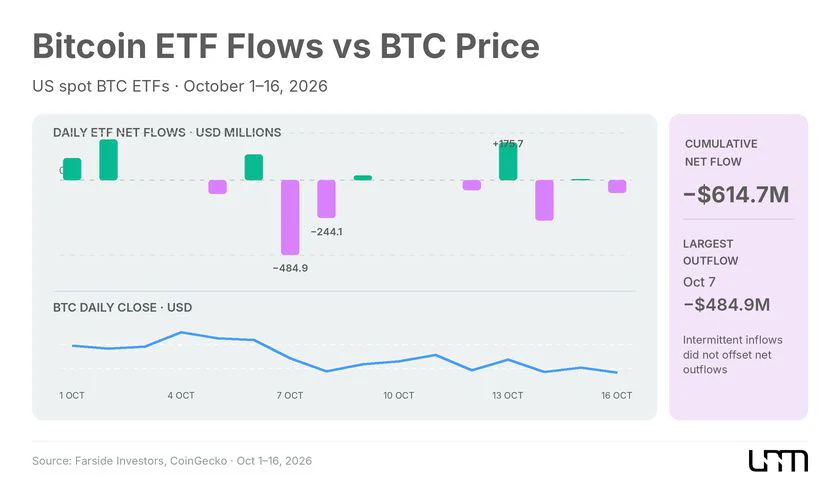
Қыркүйек айындағы ағындардан кейін қазан айындағы жағдай қолайсыз болды. Farside Investors статистикасына сәйкес, 7 қазанда қорлар $484,9 миллион таза ағынды тіркеді, ал 8 қазанда тағы $244,1 миллион. Бұл эпизод туралы толығырақ The Unum мақаласында хабарланды қазан айындағы Bitcoin және Ethereum ETF-терінен ағындар туралы.
Келесі күндері ағындар мезгіл-мезгіл қайта басталды, бірақ тұрақты оң үрдіс қалыптаспады. Мысалы, 13 қазанда қорлар $175,7 миллион таза ағын алды, бірақ 14 қазанда олар $261,4 миллион ағынды тіркеді.
19 қазанға дейінгі соңғы аяқталған сауда сессиясы, жұма, 16 қазан, тағы $82,4 миллион таза ағын әкелді.
Farside күнделікті статистикасына сүйенсек, 1-ден 16 қазанға дейін американдық спот Bitcoin ETF-терінен жалпы таза ағын шамамен $614,7 миллионды құрады.
Алайда, ETF ағындарын барлық институционалдық немесе спот сұраныспен теңестіруге болмайды. Ірі қатысушылар Bitcoin-ды тікелей сатып алуы, биржадан тыс мәмілелер жасауы немесе басқа қаржы құралдары арқылы позицияларды қалыптастыруы мүмкін. Сонымен қатар, қорлардың таза ағындары капиталдың белгілі бір сегменттегі өзгерістерін көрсетеді, негізгі активтің барлық сатып алулары мен сатуларының көлемін емес.
Дегенмен, американдық қорлар арқылы тұрақты ағындардың болмауы капиталдың кеңінен қайтарылуы туралы дәлелді әлсіретеді. Bitcoin ETF қолдауынсыз қалпына келуі мүмкін, бірақ содан кейін сұраныстың басқа нарық сегменттерінде расталуын іздеу қажет.
Кеңірек контексте бұл мәселе The Unum талдауында қаралады “Bitcoin-ды кім келесі сатып алады? Нарық ETF және Strategy-ден кейін жаңа сатып алушыны іздеуде”.
Bitcoin қалпына келтірудің үш сценарийі
Қазан айындағы сатылымнан кейін кредиттік позициялардың қысқаруы нарықтың тұрақтануына жағдай жасады. Алайда, одан әрі динамика келесі сатып алу толқынын қамтамасыз ететін қатысушыларға байланысты.
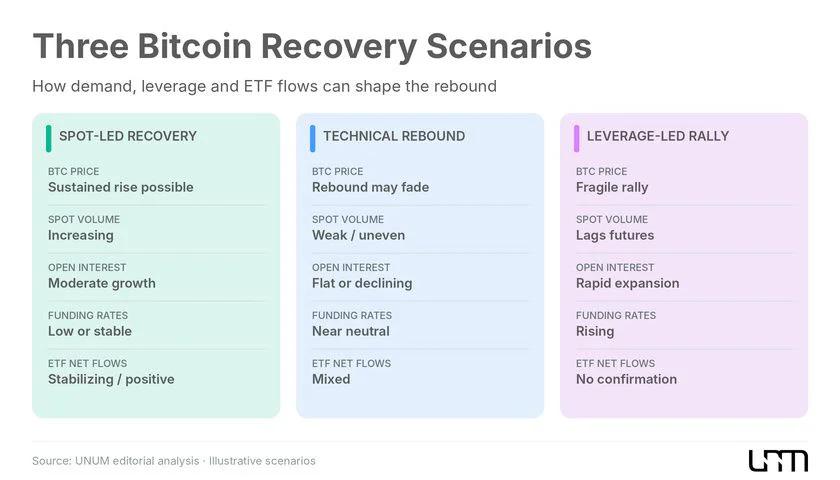
Сұраныс көздері мен трейдерлердің позициялау сипатына байланысты үш сценарийді ажыратуға болады.
Спот сатып алушылар қолдауымен қалпына келтіру
Бірінші сценарийде Bitcoin өсуі спот көлемдерінің артуымен, биржалық қорларға капитал ағындарының жақсаруымен және ашық қызығушылықтың қалыпты өзгерістерімен қатар жүреді.
Қатысушылар кредитті жаппай арттыруға ұмтылмағандықтан, қаржыландыру мөлшерлемелері салыстырмалы түрде тұрақты болып қалады. Бұл құрылым ұзақ мерзімді қалпына келтіру үшін қолайлы жағдай жасайды, дегенмен ол макроэкономикалық факторлардың немесе өтімділіктің өзгерістерінің әсерінен жаңа түзетулерді жоққа шығармайды.
Баға негізінен техникалық қалпына келеді
Жаппай сатылымнан кейін мәжбүрлі сатулардың қысымы әлсірейді. Кейбір қатысушылар қысқа позицияларды жабуда, ал басқа трейдерлер төмендеу кезінде сатып алуда, және Bitcoin өзінің алдыңғы сауда диапазонына оралуда.
Сонымен қатар, спот көлемдері тұрақты жеделдетуді көрсетпейді, ал биржалық қорларға капитал ағындары тұрақсыз болып қала береді. Қысқа жабудың әсері әлсіреген кезде, бағалардың одан әрі өсуі үшін қосымша сұраныс қажет.
Нарық қайтадан левередж жинақтауда
Үшінші сценарийде, Bitcoin-ның қалпына келуі қарыз қаражаттарын пайдаланатын трейдерлерді тартады. Ашық қызығушылық спот белсенділігінен жылдамырақ өсуде, ал ұзақ позицияларға сұраныс артқан сайын қаржыландыру мөлшерлемелері өсуде.
Бастапқыда бұл бағаны қолдауы мүмкін, бірақ нарық кері айналуға сезімтал болады. Тіпті салыстырмалы түрде кішігірім төмендеу мәжбүрлі позицияларды жабуды тудыруы мүмкін, ал кейінгі ликвидациялардың каскады құлдырауды күшейте алады.
19 қазанға қарай қол жетімді индикаторлар басым қалпына келтіру механизмін анықтауға мүмкіндік бермейді. Ірі масштабты ликвидациялар бұрын жинақталған позициялардың азаюын көрсетеді, ал ағымдағы қаржыландыру мөлшерлемелері жаңа экстремалды қызып кетуді растамайды.
Алайда, биржалық қорларға тұрақсыз капитал ағындары және спот сұранысының өсуін растаудың болмауы Bitcoin-ның қалпына келуін толыққанды кері айналу деп санауға негіз бермейді.
Ағымдағы жағдайды тәуекелдің күрт төмендеуінен кейінгі тұрақтану кезеңі ретінде қарастыру дәлірек болады.
Қалпына келудің тұрақты бола бастағанын көрсететін сигналдар
Алдағы күндері инвесторлар жеке баға деңгейлеріне емес, спот және фьючерс нарығының индикаторларының дәйектілігіне назар аударуы керек.
Төрт индикатор одан әрі қозғалыстың сапасын бағалауға көмектеседі.
Спот көлемдері және нарықтық сатып алу балансы. Агрессивті сатып алудың үлесімен бірге айналымның тұрақты өсуі фьючерс саудасының уақытша жеделдетуінен гөрі сұраныстың қайта оралуының сенімді белгісі болады.
Bitcoin-дағы жиынтық ашық қызығушылық. Баға өсуі аясында осы индикатордың орташа өсуі спот белсенділігінің салыстырмалы өсуінсіз позициялардың күрт кеңеюінен гөрі аз қауіпті болып көрінеді. Контракттарды қайта бағалау әсерін болдырмау үшін ашық қызығушылықты тек доллармен ғана емес, BTC-де де бақылау маңызды.
Қаржыландыру мөлшерлемелері және ликвидациялар. Ұзақ позициялардың жинақталуымен бірге мөлшерлемелердің тез өсуі жаңа қызып кетуді білдіруі мүмкін. Сонымен қатар, нарықтың қай жағы ең көп қысымға ұшырайтынын анықтау үшін ұзақ және қысқа позициялардың ликвидацияларының арақатынасын талдау қажет.
Bitcoin ETF-теріне капитал ағындары. Тұрақты таза ағындардың қайта басталуы реттелетін инвестициялық құралдар арқылы сұраныстың қайта оралу гипотезасын қолдайды, бірақ бұл өздігінен бағаның өсуіне кепілдік бермейді.
Бұл өзгерістерді салыстырмалы уақыт аралықтарында бағалау керек. Бір оң қаржыландыру мөлшерлемесі, биржалық қорларға бір күндік ағындар немесе көлемдердің уақытша өсуі тұрақты кері айналудың жалған әсерін тудыруы мүмкін.
Қазіргі уақытта нарықтың басты ерекшелігі - Bitcoin левередж позицияларының үлкен қысқаруынан кейін қалпына келуде, бірақ жаңа капитал ағындарының жеткілікті дәлелдері әлі жоқ.
$83,000-ға оралу сатып алушылардың күшін растаудан гөрі нарық құрылымын сынау болып табылады. Егер қалпына келу спот сатып алуларымен қолдау таба бастаса, ол неғұрлым берік негізге ие болады. Алайда, егер негізгі импульс қайтадан негізінен қарыз қаражаттары арқылы қалыптасса, Bitcoin қазан айындағы ликвидациялар толқынының қайталануына осал болып қала береді.