

Неге Bitcoin ETF-теріндегі миллиардтарға қарамастан төмендеуде?
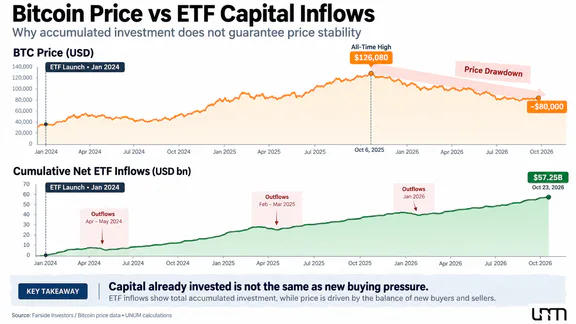
2026 жылдың 26 қазанында биткойн шамамен $80,000 деңгейінде саудаланып, 2025 жылдың 6 қазанында тіркелген $126,080 ең жоғары деңгейінен шамамен 36-37% төмен болды. Сонымен қатар, криптовалюта нарығындағы институционалдық қатысу айтарлықтай кеңейді: 2024 жылдың қаңтарынан бастап АҚШ-тың биткойнға арналған спот биржалық өнімдеріне (Bitcoin ETF) жиналған таза капитал ағыны шамамен $57.25 миллиардты құрады.
Қарама-қайшылық әсіресе соңғы сауда сессияларының мысалында айқын көрінеді. 19 қазанда BlackRock компаниясының iShares Bitcoin Trust (IBIT) қоры $665.2 миллион тартты, ал АҚШ-тың спот биткойн ETF-теріне жалпы ағын $526.7 миллионды құрады. 22 қазанға қарай жағдай өзгерді: инвесторлар қорлардан $635.6 миллионды, оның ішінде IBIT-тен $254.1 миллионды шығарды. Келесі күні жалпы ағын тағы $137.9 миллионға жетті.
19-23 қазан аралығындағы бес сауда сессиясында АҚШ-тың биткойн ETF-теріне таза ағын оң болып қалды — шамамен $301.2 миллион. Алайда, бұл инвестициялар BTC бағасының тұрақты қалпына келуін қамтамасыз етпеді.
Институционализацияның ауқымы жеке қорлардың активтерімен де расталады. BlackRock есебіне сәйкес, 23 қазанда IBIT-тің таза активтерінің құны $65.88 миллиардты құрады. Бірақ бұл көрсеткіш қордың мүлкінің нарықтық құнын көрсетеді, жаңа инвестициялардың мөлшерін емес. BTC бағасының төмендеуімен басқарудағы активтер қордан қаражат шығарылмаса да азаюы мүмкін.
2026 жылы биткойн бағасын тек ETF ағындары арқылы бағалау жеткіліксіз. Сатып алушылар құрылымындағы өзгерістерді, қаржылық жағдайларды және криптонарыққа сатушылардың қысымын ескеру қажет. Ірі инвесторлар қолайлы жағдайларда позицияларын ұлғайта алады, бірақ пайыздық мөлшерлемелер, өтімділік немесе қабылданатын тәуекелдерге қатысты күтулер өзгерсе, оларды азайтуы мүмкін.
Сондықтан, биткойнның төмендеу себептері тек тартылған капиталдың мөлшерімен ғана емес, жаңа сұраныстың қаншалықты тұрақты екендігімен де байланысты. Негізгі сұрақ — нарық жағдайлары нашарлаған кезде BTC сатып алуды жалғастыруға кім дайын және әртүрлі инвестор топтары бір-бірінің азайған белсенділігін өтей ала ма.
Уолл-стрит биткойн нарығының құрылымын қалай өзгертті
Криптовалюта нарығының институционализациясы 2024 жылдың 10 қаңтарынан кейін жеделдеді, АҚШ-тың Бағалы қағаздар және биржалар жөніндегі комиссиясы (SEC) биткойнға арналған спот биржалық өнімдердің акцияларын листингке және саудаға шығаруға рұқсат берген кезде. 11 қаңтарда олар АҚШ қор биржаларында саудаға шығып, инвесторларға BTC-ге баға әсерін өздігінен сатып алмай және криптовалютаны сақтамай-ақ алуға мүмкіндік берді.
Бұған дейін биткойнға қол жеткізу криптовалюта биржалары, инвестициялық трестер, фьючерстік өнімдер және мамандандырылған делдалдар арқылы қолжетімді болды. Алайда, спот биткойн ETF-тері оны дәстүрлі инвестициялық портфельдерге қосуды айтарлықтай жеңілдетті.
Криптовалюта платформасында есепшот ашып, жеке кілттерді сақтауды ұйымдастырудың орнына, инвестор таныс брокер арқылы қор акцияларын сатып ала алады. Активтерді басқарушылар портфельдік стратегияларда биткойнды қолдану мүмкіндігін алды, ал қаржылық кеңесшілер клиенттерге қолданыстағы инфрақұрылым аясында тиісті құралдарды ұсына алды.
Сонымен қатар, реттеуші өз шешімінің шекараларын бірден анықтады:
Бүгін біз биткойнға арналған кейбір спот биржалық өнімдердің акцияларын листингке және саудаға шығаруға рұқсат бердік, бірақ біз биткойнның өзін мақұлдаған немесе қолдаған жоқпыз.
Биржалық өнімдермен сауда жасауға рұқсат биткойнды сенімді инвестиция ретінде тануды білдірмеді. SEC құралдардың заң талаптарына сәйкестігін бағалады, негізгі активтің болашақ табыстылығын емес.
Институционалдық инфрақұрылым одан әрі дамуды жалғастырды. 2025 жылдың 29 шілдесінде SEC уәкілетті қатысушыларға криптовалюта биржалық өнімдерінің акцияларын сандық активтердің өздерін беру арқылы құруға және өтеуге рұқсат берді — in-kind механизмі. Американдық спот өнімдерінің бастапқы құрылымы ақшалай есеп айырысуды қарастырды.
SEC түсіндіргендей, жаңа механизм үлкен икемділікті қамтамасыз етеді және транзакциялық шығындарды азайтуы мүмкін. Алайда, ол ETF ішіндегі капитал қозғалысын криптовалюта биржаларында биткойн сатып алу немесе сату ретінде тікелей теңестіруге болмайтынын да көрсетеді.
Неге Bitcoin ETF-тен шығулар тікелей BTC сатылымына тең емес
Екінші нарықта инвесторлар қор акцияларын бір-бірімен саудалайды. Мұндай транзакциялар әрқашан қор иелігіндегі биткойндардың санын өзгертпейді.
Қосымша акциялар құру немесе барларын өтеу қажеттілігі туындаған жағдайда, уәкілетті қатысушылар қормен белгіленген тәртіп арқылы өзара әрекеттеседі. Акцияларды құру және өтеу нақты өнімнің шарттарына байланысты қолма-қол есеп айырысу немесе BTC аудару арқылы жүзеге асырылады.
Сондықтан, ETF-тен 600 миллион долларлық шығу туралы есеп қорлардың сол сәтте криптовалюта биржаларында тікелей биткойндарды сатқанын білдірмейді. Транзакциялар биржадан тыс нарық, делдалдар және басқа өтімділік арналар арқылы жүзеге асуы мүмкін.
Дегенмен, тұрақты кірістер негізгі активке қорлардың қажеттілігін арттырады, ал шығулар кері қысым жасай алады. Әсердің ауқымы тек ақшалай ағындардың мөлшерімен ғана емес, сонымен қатар нарықтың тиісті операцияларды қаншалықты тиімді сіңіре алатындығымен анықталады.
Осылайша, институционализация биткойнға сұранысты кеңейтті, бірақ сонымен бірге оны дәстүрлі қаржы жүйесінің механизмдері мен инвестициялық шешімдеріне байланыстырды.
Биткойн ETF-ін кім сатып алады және бұл сұранысты ұзақ мерзімді деп санауға бола ма?
Биткойндағы институционалдық инвесторлар спот ETF-тердің барлық активтерін басқарады деген жалпы түсінік нақты нарық құрылымына сәйкес келмейді.
Акцияларды сатып алушылар хедж-қорлар, инвестициялық кеңесшілер, отбасылық кеңселер, зейнетақы құрылымдары және қарапайым жеке инвесторлар болуы мүмкін. Олардың мақсаттары айтарлықтай өзгереді: кейбіреулері BTC-ті ұзақ мерзімге сатып алады, ал басқалары қысқа мерзімді нарық қозғалыстарын немесе салыстырмалы құн стратегияларын пайдаланады.
2025 жылға арналған BlackRock акционерлеріне арналған хатта атап өтілді:
Біздің биткойн биржалық өнімімізге сұраныстың жартысынан көбі бөлшек инвесторлардан келді.
Осы мәлімдемеде Финк бұл бөлшек инвесторлардың үштен екісі бұрын iShares өнімдерін иеленбегенін хабарлады. Бұл биткойн қорының жаңа аудиторияны тарту қабілетін көрсетті, бірақ оларды автоматты түрде институционалдық немесе ұзақ мерзімді иелер ретінде жіктемеді. Берілген бағалау хаттың жарияланған кезеңіне қатысты және IBIT иелерінің құрылымын 2026 жылдың қазан айындағы жағдай бойынша сипаттамайды.
Негізгі қатысушылар туралы кейбір ақпаратты институционалдық менеджерлер SEC-ке ұсынатын тоқсандық 13F есептерінде ашылады. Алайда, мұндай есеп беру тек бағалы қағаздардағы белгілі бір позицияларды көрсетеді және барлық транзакциялар, міндеттемелер және хеджирлеу әдістерін көрсетпейді.
Мысалы, хедж-қор бір уақытта Bitcoin ETF сатып алып, BTC фьючерстік келісімшартын сатуы мүмкін. Мұндай жағдайда акцияларды сатып алу криптовалюта құнының өсуіне бәс тігуді білдірмейді. Инвестор спот пен фьючерстер бағалары арасындағы айырмашылықтан пайда табуға тырысуы мүмкін, бағыттық баға тәуекелін азайтады.
Сондықтан, ETF-тегі үлкен позиция әрқашан биткойнның өсуіне ұзақ мерзімді инвесторлардың сеніміне балама емес.
Деректердің өзектілігіне де шектеу бар. 2026 жылдың 26 қазанына қарай үшінші тоқсанға арналған толық тоқсандық сурет барлық қатысушылармен әлі жарияланған жоқ: тиісті есептерді ұсыну үшін SEC белгіленген мерзімі 16 қараша. Сондықтан, қыркүйек айының соңындағы барлық институционалдық позициялардың құрылымын қоғамдық құжаттар негізінде сенімді түрде анықтау мүмкін емес.
ETF активтерінің өсуі биткойнға қол жетімділіктің кеңейгенін көрсетеді, бірақ бұл өздігінен барлық тартылған капиталдың елеулі баға төмендеуі кезінде нарықта қалатынын дәлелдемейді.
Институционалдық сұраныс бір үлкен қорға тәуелді болды
2026 жылы ең маңызды өзгерістердің бірі корпоративтік биткойн иелері мен биржалық қорлар арасындағы сұраныстың қайта бөлінуі болды.
Жылдың бірінші жартысында корпоративтік иелер американдық спот ETF-терінен әлдеқайда үлкен көлемде BTC сатып алды, олар осы кезеңде таза шығуларды тіркеді. Жылдың екінші жартысында олардың белсенділігі төмендеді, ал биржалық қорлардың рөлі айтарлықтай өсті.
23 қазанда жарияланған зерттеуде, Coinbase Institutional аға сандық стратег Колин Баско бұл өзгерісті былай сипаттады:
ETFs биткойн резервтері бар компанияларды биткойнның негізгі сатып алушысы ретінде алмастырды.
Бұл бағалау BTC нарығындағы барлық сатып алушыларға емес, қатысушылардың екі нақты санатын салыстыруға қатысты. Алайда, бұл қосымша сұраныс көздерінің қалай өзгергенін көруге мүмкіндік береді.
Кезең | Корпоративтік BTC иеленушілерінің сатып алулары | Спот Bitcoin ETF-тердің таза ағындары |
|---|---|---|
2026 жылдың бірінші жартысы | шамамен +14,5 миллиард доллар | шамамен −5 миллиард доллар |
2026 жылдың 1 тамызынан бастап, Coinbase бағалауы бойынша 23 қазан | шамамен +1,5 миллиард доллар | шамамен +6,4 миллиард доллар |
Дереккөз: Coinbase Institutional, 2026 жылдың 23 қазаны. Деректер дөңгелектелген, көрсеткіштер әртүрлі ұзақтықтағы кезеңдерге қатысты және сұраныс бағалауларын көрсетеді, барлық BTC нарықтық операцияларының толық балансын емес
Жылдың бірінші жартысында корпоративтік сатып алушылар ETF ағындары теріс болғанына қарамастан биткойн сатып алды. Тамыздан бастап жағдай өзгерді: биржалық қорлар осы екі санат арасында оң сұраныстың негізгі көзіне айналды.
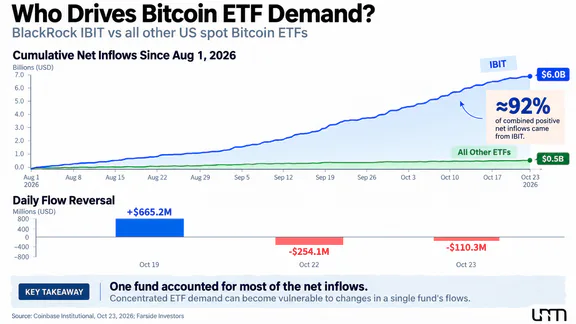
Бірақ маңыздырақ байқау, Coinbase мәліметі бойынша, 1 тамыздан бастап BlackRock IBIT қоры шамамен 6 миллиард доллар таза инвестиция тартты, ал АҚШ-тың басқа спот Bitcoin ETF-тері бірге тек шамамен 0,5 миллиард доллар тартты.
Осылайша, IBIT қарастырылып отырған кезеңде АҚШ спот қорларына жалпы оң таза ағынның шамамен 92%-ын құрады. Алайда, жекелеген өнімдердің динамикасы біркелкі болмады: кейбіреулері капитал тартты, ал басқалары ағындарды тіркеді.
Бұл тарату сұраныстың жоғары концентрациясын көрсетеді. IBIT тұрақты түрде қаражат тартқанша, ол басқа қатысушылардың әлсіздігін өтей алады. Алайда, егер ағындар баяуласа немесе теріс болса, басқа қорлар салыстырмалы қосымша сұраныс бере алмауы мүмкін.
Қазан айындағы Bitcoin ETF-терінен ағындар мен кірістер тіпті ең ірі қорларда да инвесторлардың мінез-құлқының қаншалықты тез өзгеретінін көрсетеді. 19 қазанда IBIT-ке 665,2 миллион доллар түскеннен кейін, инвесторлар 22 қазанда 254,1 миллион доллар және 23 қазанда тағы 110,3 миллион доллар алып кетті.
Сондықтан нарықтың тұрақтылығы тек институционалдық инвестициялардың жалпы көлемімен ғана емес, сонымен қатар сұранысты дербес қолдай алатын сатып алушылар арасында жаңа капиталдың таралуымен де анықталады.
Неліктен жаңа капитал сатушылардың қысымын өтемейді
Биткойн нарығында бірнеше ірі сатушылар мен сатып алушылар санаттары бір уақытта жұмыс істейді. ETF-тер мен корпоративтік қазыналардан басқа, ұсынысты ұзақ мерзімді биткойн иелері, майнерлер, криптовалюта қорлары, алыпсатарлық трейдерлер және активтер арасында капиталды қайта бөлетін инвесторлар қалыптастырады.
Жекелеген қатысушылардың айтарлықтай сатып алулары басқа сатушылар ағымдағы баға бойынша салыстырмалы немесе үлкен көлемдерді ұсынуға дайын болса, бағаның өсуіне кепілдік бермейді. Әрбір аяқталған мәміледе сатып алушы мен сатушы бар, сондықтан бағаға дереу әсер тараптардың сауда жасауға дайын деңгейлерімен және нарықтың қаншалықты тереңдігімен анықталады.
Ішкі криптовалюта өтімділігінің жай-күйінің бір көрсеткіші стейблкойн ұсынысының көлемі болып табылады. Бұл цифрлық активтер криптовалюта саудасында есеп айырысу құралы ретінде кеңінен қолданылады.
Жалпы стейблкойн ұсынысы мамыр айындағы шыңмен салыстырғанда шамамен 12,7 миллиард долларға азайды. Бір уақытта, жеті күндік Coinbase Premium көрсеткіші қазан айы бойы теріс болып қалды.
Coinbase Premium Coinbase-тегі BTC бағасы мен шетелдік платформалардағы салыстырмалы бағалар арасындағы айырмашылықты көрсетеді. Теріс мәндер АҚШ платформасындағы сатып алушылардың биткойн үшін премиум төлеуге салыстырмалы түрде әлсіз дайындықтарын көрсетуі мүмкін.
Алайда, екі көрсеткіштің де шектеулері бар. Стейблкойн ұсынысының азаюы сәйкес соманың барлығы BTC нарығынан шыққанын білдірмейді, ал теріс Coinbase премиумы АҚШ институционалдық сұранысының барлығын, соның ішінде ETF және биржадан тыс мәмілелерді қамтымайды.
Криптовалюта нарығының өтімділігі стейблкойндардың көлеміне ғана емес, сонымен қатар сауда тереңдігіне, маркет-мейкерлердің белсенділігіне және биржадан тыс сегменттің жай-күйіне де байланысты. Жалпы өтімділікті бағалау үшін спот көлемдері, нарықтық тапсырыстар және ірі қатысушылардың операциялары туралы қосымша деректер қажет.
Дегенмен, стейблкойн ұсынысының азаюы, теріс Coinbase премиумы және корпоративтік сатып алулардың баяулауы кейбір сұраныс көздерінің әлсіздігін көрсетеді.
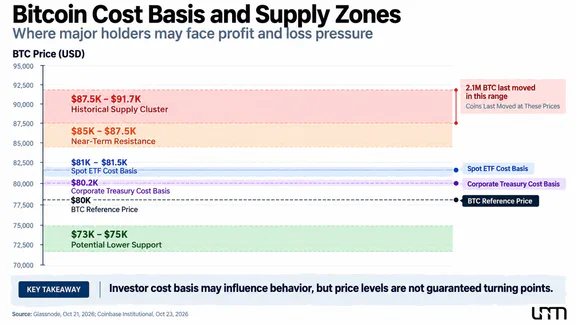
Ұстаушылардың жай-күйі туралы қосымша ақпаратты блокчейн көрсеткіштері береді. Glassnode мәліметі бойынша, 21 қазанда платформа қадағалайтын корпоративтік иелер тобы үшін BTC-тің орташа құны шамамен 80 200 доллар болды. АҚШ спот ETF-теріндегі биткойндардың болжамды құны шамамен 81 000–81 500 доллар аралығында болды.
Көрсеткіштер қорлар мен компаниялар сатып алған негізгі BTC-тің орташа сатып алу бағасын көрсетеді, соңғы инвесторлар сатып алған акциялардың жеке құнын емес. Олар сондай-ақ қадағаланатын үлгінің құрамы мен есептеу әдістемесіне байланысты.
BTC бағасы $80,000–$81,500 диапазонына жақындағанда, бірнеше ірі иелер топтары өзін-өзі ақтау деңгейіне жақын болады. Бағалар олардың орташа құнынан төмен түссе, кейбір инвесторлар жүзеге асырылмаған шығындарға тап болады. Кейбіреулер құлдырауды өз позицияларын арттыру мүмкіндігі ретінде көрсе, басқалары оны тәуекелді азайту себебі ретінде қарастыруы мүмкін.
Қазанның 15-інде Биткойн қысқаша $80,100 шамасына дейін түсіп, содан кейін болжамды ETF құнынан жоғары қалпына келді. Сонымен қатар, корпоративтік сатып алушылардың белсенділігі алдыңғы шыңдардан айтарлықтай төмен болды.
Ұзақ мерзімді Биткойн иелері де баға сатып алу деңгейіне қайтып келгенде позицияларын азайтуы мүмкін, бірақ құн деңгейіне жету фактісі сатуды кепілдендірмейді.
Сондықтан, институционалдық қатысушылардың айтарлықтай Биткойн резервтері баға төмендегенде жаңа капитал ағынын автоматты түрде қамтамасыз етпейді. Нарықтың тұрақты қалпына келуі үшін активке салынған капитал ғана емес, сонымен қатар жаңа сатып алушылардың жоғары бағаларда ұсынысты сіңіруге дайын болуы қажет.
Корпоративтік резервтер енді тұрақты Биткойн сатып алуды кепілдендірмейді
BTC-ді резервтік актив ретінде пайдаланатын жария компаниялар Биткойнның институционализациясында маңызды рөл атқарды. Ең үлкен мысал Strategy, бұрынғы атауы MicroStrategy.
2026 жылдың қазанның 19-ындағы Strategy ресми мәлімдемесіне сәйкес, қазанның 18-іне қарай компания 848,517 BTC-ге ие болды. Жалпы сатып алу құны шамамен $64.02 миллиард болды, бір монетаның орташа сатып алу бағасы $75,446.
Мұндай көлемдер компанияның қаржылық шешімдерін нарық үшін маңызды етеді. Дегенмен, көп мөлшерде Биткойнға ие болу және жаңа монеталарды үнемі сатып алу мүмкіндігі әртүрлі сипаттамалар болып табылады.
2026 жыл бойы Strategy өзінің капитал құрылымын басқаруға көбірек назар аударды. Компания Биткойн резервтерін дивиденд төлеу міндеттемелері бар құралдарды қоса алғанда, бағалы қағаздарды шығару арқылы қаржыландырды.
2026 жылдың екінші тоқсанындағы Strategy есебіне сәйкес, шілденің 26-сына қарай компания жыл басынан бері шамамен $218.4 миллионға Биткойн сатты, бұл преференциалды акциялар бойынша дивиденд төлемдерін ішінара қаржыландыру үшін.
Бұл BTC жинақтау стратегиясынан толық бас тартуды білдірмейді. Дегенмен, бұл корпоративтік иеленушінің криптовалютаны сатып алып қана қоймай, қаржылық міндеттемелерді орындау үшін резервтердің бір бөлігін пайдалана алатынын көрсетеді.
Қазанның 19-ында Strategy шамамен $22.1 миллионға 267 BTC сатып алғанын жариялады. Сонымен қатар, компания $193 миллионға STRC преференциалды акцияларын кері сатып алу және сандық несие бағалы қағаздарын кері сатып алу бағдарламасын $3 миллиардқа дейін ұлғайтуды жариялады.
Осылайша, корпоративтік саясат капитал тарту құнына, бағалы қағаздарды орналастыру шарттарына және қаржылық тұрақтылықты сақтауға қажеттілікке көбірек тәуелді болады.
Қор индексі ережелеріндегі өзгерістер қосымша белгісіздік тудырады. Қазанның 15-інде MSCIжаңа критерийлерді бекітті, оған сәйкес кейбір операциялық емес компаниялар MSCI жаһандық инвестициялық индекстеріне қосылуға жарамсыз болып қалады. Әдістеме эмитенттердің экономикалық белсенділігі мен қаржылық көрсеткіштерін бағалауды қарастырады. Қатысушылардың ықтимал тізімі қарашаның 11-інде күтілуде, ал өзгерістер 2026 жылдың қарашаның 30-ындағы сауда жабылғаннан кейін күшіне енеді.
Егер компанияның акциялары маңызды индекстен шығарылса, оны қадағалайтын индекс қорлары өз позицияларын өзгертуге мәжбүр болуы мүмкін. Дегенмен, бұл компанияның өз Биткойндарын автоматты түрде сатуды білдірмейді.
Strategy үшін салдары белгісіз болып қалады. Ағымдағы индекс қатысушылары тек соңғы екі жылдық есеп беру кезеңінде жаңа талаптарға сәйкес келмесе ғана шығарылуға жатады, сондықтан компанияның соңғы мәртебесі MSCI шолу нәтижелеріне байланысты.
Мұндағы негізгі тәуекел жанама болып табылады. Егер нарықтық жағдайлар криптовалюталық резервтері бар компаниялардың қолайлы шарттарда жаңа капитал тарту мүмкіндігін шектесе, олардың қосымша BTC сатып алу мүмкіндігі де азаюы мүмкін.
Сондықтан корпоративтік резервтерді тұрақты сұраныс көзі ретінде емес, қор нарығының жағдайына тәуелді кеңірек қаржыландыру жүйесінің бөлігі ретінде қарастыру керек.
ФРЖ саясаты Биткойн бағасына қалай әсер етеді
Институционалдық нарықтың маңызды ерекшеліктерінің бірі - BTC сұранысының жаһандық қаржыландыру жағдайларына сезімталдығы болды. Ірі менеджерлер капиталды акциялар, облигациялар, тауарлық активтер және балама инвестициялар арасында бөледі, олардың күтілетін кірістері мен тәуекелдерін бағалайды.
Биткойн бұл таратуда басқа құралдармен қатар орын алады, бірақ мемлекеттік облигациялардан айырмашылығы, ол өздігінен купондық кіріс бермейді. Сондықтан салыстырмалы түрде қауіпсіз активтер бойынша кірістердің өсуі оны ұстаудың мүмкіндіктер құнын арттырады.
2026 жылдың күзіне қарай АҚШ-та инфляцияның жеделдеуімен макроэкономикалық жағдай күрделене түсті. Еңбек статистикасы бюросының ресми есебіне сәйкес, Өндірушілер бағасының индексі (PPI) қыркүйек айында айлық көрсеткіш бойынша 1,3%-ға, ал жылдық көрсеткіш бойынша 6,3%-ға өсті.
Айлық өсім 2022 жылдың наурыз айынан бергі ең үлкен көрсеткіш болды. Негізгі фактор энергия бағасының өсуі болды: энергия санатындағы бағалар айлық көрсеткіш бойынша 10,8%-ға өсті.
PPI тұтынушылық инфляцияға тең емес, ол Федералдық резерв баға тұрақтылығын бағалағанда мақсат етеді. Алайда, ол өндіріс шығындарының өзгерістерін көрсетеді, олардың кейбіреулері кейіннен соңғы тауарлар мен қызметтердің бағасына әсер етуі мүмкін.
Инфляциялық қысымның өсуі ақша-несие саясатын жеңілдету мүмкіндігін тарылтады және жоғары мөлшерлемелерді сақтау күтілімдерін қолдай алады. 23 қазанға қарай, Coinbase Institutional сарапшыларының айтуынша, фьючерстік нарық желтоқсанда ФРЖ мөлшерлемесін көтеру ықтималдығын шамамен 80% деп бағалады. Бұл нақты күнге арналған нарықтық бағалау, реттеушінің болашақ шешімінің кепілдігі емес.
Федералдық ашық нарық комитетінің (FOMC) келесі отырысы 27-28 қазанда өтеді. Шешімнің алдында нарық қатысушылары мөлшерлеменің өзгеру ықтималдығын ғана емес, болашақ ақша-несие саясатына қатысты мәлімдемелердің тонусын да бағалауда.
Инфляциялық қысымның орталық банктің шешімдеріне әсері туралы толығырақ UNUM талдау материалында жаңа инфляция толқыны және ақшаның құны туралы қарастырылған.
Жоғары мөлшерлеме BTC-ге қалай қысым жасай алады
Ақша-несие саясатының Биткойнға әсері бірнеше өзара байланысты механизмдер арқылы көрінеді:
Облигациялардың тартымдылығының артуы. Мемлекеттік бағалы қағаздардың жоғары кірістілігі инвесторлардың тәуекелді активтерден күтілетін кірістерге деген талаптарын арттырады.
Қаржыландыру құнының артуы. Қарыз алу құны жоғары болған кезде левередж және кейбір арбитраждық стратегиялар тартымдылығын жоғалтады.
Портфельдік тәуекелдерді қайта бағалау. Инвестициялық қорлар күтілетін нарықтық шығындар қабылданатын деңгейден асатын болса, құбылмалы активтердегі позицияларды азайтуы мүмкін.
Доллар өтімділігінің өзгеруі. Мөлшерлемелер мен ФРЖ саясатына қатысты күтілімдер долларлық қаржыландыру құнына әсер етеді, бұл халықаралық инвестицияларда маңызды рөл атқарады.
Қосымша қысым Таяу Шығыстағы геосаяси тұрақсыздық аясында мұнай бағасының өсуімен қалыптасады. Энергия бағасының өсуі инфляциялық тәуекелдерді күшейтіп, орталық банктің шешімдерін қиындата алады. Бұл процестің криптовалюта нарығына әсері туралы толығырақ UNUM жаңалығында Биткойнның мұнай бағасының өсуі аясында $82,000 төмен түсуі туралы баяндалған.
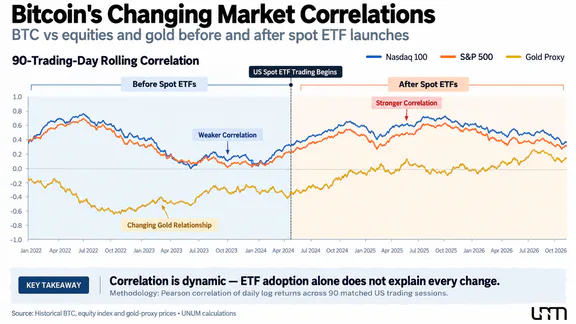
Биткойн әрқашан технологиялық акциялармен бірге төмендейді немесе пайыздық мөлшерлемелер төмендегенде міндетті түрде көтеріледі деп ойлау қате. Биткойнның қор нарығымен корреляциясы тұрақты емес және ақша-несие саясатына, нарықтық соққыларға және инвесторлардың тәуекелге деген көзқарастарына байланысты өзгеруі мүмкін.
17 тамызда жарияланған зерттеуде BlackRock Re-Underwriting Bitcoin, цифрлық активтер бөлімінің басшысы Роберт Митчник Биткойнның мінез-құлқының қосарлы табиғатын атап өтті:
Биткойн қосарлы табиғат көрсете алады: кейде левереджді төмендету кезеңдерінде тәуекелді активтермен бірге қозғалады.
Митчник басқа жағдайларда Биткойн геосаяси толқулар кезінде әлеуетті хедж ретінде әрекет ете алатынын түсіндіреді. Оның бағалауынша, BTC мен тәуекелді активтер арасындағы корреляцияның арту кезеңдері құрылымдық емес, эпизодтық болды.
Бұл түсінік қызығушылық тудырады, бірақ BTC-нің тұрақты хеджирлеу қасиеттерінің дәлелі болып табылмайды. BlackRock ең ірі Биткойн қорларының бірін басқарады, сондықтан оның бағалаулары тәуелсіз нарық деректерімен салыстырылуы керек.
Құрылымдық өзгерістерді тексеру үшін Биткойнның Nasdaq-100, S&P 500, алтын және доллармен корреляциясын спот ETF-тердің іске қосылуына дейін және кейін салыстыру қажет, салыстырмалы уақыт аралықтарын пайдаланып және макроэкономикалық ортадағы айырмашылықтарды ескере отырып.
Мұндай талдау жасалмайынша, институционализация BTC мен дәстүрлі нарықтар арасындағы байланысты нығайтты деп сенімді түрде айту мүмкін емес. Неғұрлым шектеулі қорытынды расталады: институционалдық инвестициялық өнімдер қаржылық жағдайлардың өзгеруі Биткойнға деген сұранысқа әсер етуі мүмкін арналарды кеңейтті.
Жаңа жағымсыз жаңалықтарсыз да құлдырау жалғасуы мүмкін себептер
Биткойн бағасының төмендеуі тек макроэкономикалық жаңалықтарға байланысты активті сатуға инвесторлардың шешімдерімен ғана байланысты емес. Сауда-саттықтың өтімділігі, сатып алу бағалары бойынша монеталардың таралуы және туынды нарықтың жағдайы да рөл атқарады.
Иық пайдалану кезінде, тіпті бағаның салыстырмалы түрде аз төмендеуі ұзақ позициялардың мәжбүрлі жабылуын тудыруы мүмкін. Егер қарсы сұраныс жеткіліксіз болса, қосымша сатылымдар баға қозғалысын күшейтеді.
Алайда, әрбір төмендеу ауқымды жойылулармен бірге жүрмейді. Coinbase Institutional-дың 23 қазандағы бағалауы бойынша, BTC-нің бір айлық көкжиектегі болжамды құбылмалылығы жылдық негізде шамамен 35% болды, ал 30 күндік жүзеге асырылған құбылмалылық, сондай-ақ жылдық негізде қайта есептелген, шамамен 24% болды. Соңғы мән 2013 жылдан бері бақылаулардың шамамен 97%-ынан төмен болды.
Бұл нарықтың өзінің тарихымен салыстырғанда салыстырмалы түрде тыныш баға ауытқулары кезеңінде болғанын білдіреді, 2025 жылғы шыңнан айтарлықтай төмендегеніне қарамастан.
Сонымен қатар, мәңгілік фьючерстер бойынша қаржыландыру мөлшерлемелері өсті: Coinbase олардың 13 қазанда жылдық негізде шамамен 0,1%-дан бір аптадан кейін 7,2%-ға дейін өскенін атап өтті. Бұл динамика иықпен ұзақ позицияларға сұраныстың қалпына келуін көрсетеді, бірақ бұл өздігінен нарықтың шамадан тыс жүктелуін дәлелдемейді.
Белгілі бір тәуекелдер биткойндардың иелер арасында таралуымен де байланысты. Coinbase Institutional-дың 23 қазандағы зерттеуінде келтірілген Glassnode деректеріне сәйкес, шамамен 2,1 миллион BTC соңғы рет $87,500–91,700 бағаларында қозғалған. Coinbase талдаушыларының пікірінше, егер котировкалар қалпына келсе, бұл аймақ әлеуетті сату аймағына айналуы мүмкін.
Егер BTC осы деңгейлерге оралса, кейбір иелер бұрынғы шығынсыз немесе шектеулі шығындармен пайдасыз позицияларды жабуы мүмкін. Мұндай мінез-құлық өсуге кедергі келтіруі мүмкін, дегенмен болашақ сатылымдардың нақты көлемі белгісіз.
21 қазандағы зерттеуінде Glassnode $85,000–87,500 жақын қарсылық аймағын атап өтті, мұнда белгілі бір иелер топтары үшін монеталардың орташа құны, ірі сату тапсырыстары және әлеуетті жойылулар кластерлері біріктірілген.
Төменде нарық орташа құн аймақтары мен техникалық деңгейлерге бағытталған. Coinbase Institutional $80,000–82,000 аймағын АҚШ спот ETF-тері үшін BTC-нің болжамды құны мен 50 күндік жылжымалы орташа мәннің бірігу аймағы ретінде анықтайды. Егер бұл аймақ тұрақты түрде бұзылса, талдаушылар $73,000–75,000 келесі әлеуетті қолдау деңгейі ретінде қарастырады.
Бұл мәндер кепілдендірілген бұрылыс нүктелері емес. Техникалық қолдау сақталмауы мүмкін және қарсылық жеңілуі мүмкін, әсіресе макроэкономикалық орта немесе капитал ағынының күрт өзгеруімен.
Сондықтан, биткойнның $80,000 маңында қозғалу тәуекелін ETF ағындары, туынды деректер және ағымдағы котировкалармен бірге бағалау қажет, тек жеке деңгейлерге қатысты баға позициясына негізделмей. Қосымша контекст ФРЖ шешімдері алдында биткойнның минималды құбылмалылығы туралы UNUM мақаласында берілген.
Институционалдық инвесторлар биткойн нарығын тұрақтырақ етті ме?
Биткойнның институционализациясы оң салдарлармен қатар жаңа әлеуетті осалдықтар да әкеледі.
Бір жағынан, биржада сатылатын өнімдердің дамуы инвесторлар шеңберін кеңейтті, қол жетімді құралдардың әртүрлілігін арттырды және реттелетін қаржы платформалары арқылы BTC операцияларын жеңілдетті. Биткойнды криптовалюта биржаларымен тікелей әрекеттеспей-ақ инвестициялық стратегиялардың кең ауқымына қосу мүмкін болды.
Инвестициялық қорлар мен криптовалюталар менеджерлерге BTC-ны дәстүрлі портфельдік стратегияларға қосуға мүмкіндік беретін өнімдер арқылы барған сайын өзара әрекеттесуде. Ірі қаржы компанияларының қатысуы сақтау және есеп айырысу инфрақұрылымының дамуын ынталандырады және ашып көрсету талаптарын арттырады.
Қатысушылардың кең ауқымы инвестициялық көкжиектер мен стратегиялардағы айырмашылықтарға байланысты нарықтың тұрақтылығын арттыруы мүмкін. Алайда, бұл әсер әртүрлі сатып алушылар топтарының қаншалықты тәуелсіз әрекет ететініне байланысты.
Екінші жағынан, дәстүрлі қаржы жүйесіне интеграция криптовалюта нарығына бұрын сыртқы болып көрінген факторлардың маңыздылығын арттырады. ФРЖ шешімдері, долларлық қаржыландыру құны, қор портфелінің шектеулері және корпоративтік капитал тарту шарттары BTC-ға сұранысты бағалауда маңызды айнымалыларға айналады.
2026 жылы сатып алу құрылымының өзгеруі ерекше көрсеткіш болып табылады. Жылдың бірінші жартысында корпоративтік иелер ETF-тен ағындарды өтеді. Тамыздан бастап жетекші рөл биржада сатылатын қорларға ауысты, оң ағынның көп бөлігі IBIT-те шоғырланды.
Мұндай жағдайда, қолданыстағы институционалдық инвестициялардың ауқымы тұрақтылықтың жеткілікті көрсеткіші болудан қалады. Нарықты одан әрі бағалау үшін бірнеше өзара байланысты факторларды бақылау қажет:
Биткойн ETF-ке капитал ағындары. Тек оң таза ағынды сақтау ғана емес, сонымен қатар сұранысты қорлар арасында бөлу маңызды. Егер сатып алулар негізінен IBIT арқылы қамтамасыз етілсе, нарық оның инвесторларының белсенділігінің өзгеруіне сезімтал болып қалады.
Корпоративтік сатып алулар. Олардың динамикасы компаниялардың қаржылық міндеттемелеріне, жаңа капитал тарту шарттарына және шығарылған бағалы қағаздардың нарықтық құнына байланысты. Strategy және басқа ірі иелердің шешімдері сұраныс құрылымын айтарлықтай өзгерте алады.
Ішкі криптовалюта өтімділігі. Стейблкойндардың ұсынысындағы өзгерістер, спот көлемдері, сауда тереңдігі және блокчейн көрсеткіштері биржада сатылатын қорлардан тыс нарыққа жаңа капиталдың қаншалықты белсенді кіріп жатқанын бағалауға көмектеседі.
Ақша-несие саясаты. 28 қазандағы ФРЖ шешімі және кейінгі макроэкономикалық деректер капитал құнын және инвесторлардың тәуекелге бару ниетін әсер етуі мүмкін.
Негізгі иелердің құнына қатысты баға динамикасы. Осы деңгейлерден жоғары тұрақты қозғалыс, сұраныстың кеңеюі және сауда белсенділігінің артуымен бірге, қысқа мерзімді баға қалпына келуінен гөрі қалпына келтірудің маңыздырақ белгісі болар еді.
Сонымен қатар, жеке оң көрсеткіштер түзетудің аяқталғанын дәлелдемейді. ETF-терге ағындар басқа иелерден сатылымдармен қатар жүруі мүмкін, ал облигациялардың кірістілігінің төмендеуі экономикалық баяулау туралы алаңдаушылық тудыруы мүмкін.
Биткойнды институционализациялау тарихы жаңа капиталға қол жеткізуді ашу тұрақты сатып алушыны қалыптастырумен тең емес екенін көрсетеді. ETF-тер мен корпоративтік резервтер сұранысты қолдай алады, бірақ олардың иелерінің шешімдері қаржылық жағдайларға, инвестициялық стратегияларға және тәуекелді бағалауға байланысты.
Сондықтан 2026 жылы Биткойнның төмендеуін тек инвесторлардың көңілінің қалуымен немесе криптовалюта нарығындағы уақытша әлсіздікпен түсіндіруге болмайды. Бұл құрылымдық сұраныс қайта бөліну жағдайында орын алады, мұнда кейбір сатып алушылардың рөлі азаяды, басқалары артады, ал макроэкономикалық орта капиталдың тәуекелді активтерге көшу ниетін шектейді.
Бүгінгі күні Биткойн мен Уолл-стрит ETF-тер, корпоративтік резервтер және портфельдік стратегиялар арқылы тығыз байланысты, бірақ капиталға қол жеткізудің кеңеюі BTC құбылмалылығын жойған жоқ. Сонымен қатар, оның бағасын түсіну қазір тек криптовалюта биржаларын және ончейн деректерін бақылауды ғана емес, ірі менеджерлердің шешімдерін, инвестициялық қор ағындарын және жаһандық қаржыландыру жағдайларын ескеруді талап етеді.
Институционалдық капитал BTC нарығын өзгертті, бірақ қазір терең құлдыраулардан сенімді қорғаныс құрды деп айтуға негіз жоқ. Сонымен қатар, кері қорытынды—институционализация Биткойнды осал етті деген—спот ETF-терді іске қосу алдында және кейін корреляциялар, құбылмалылық және өтімділік құрылымын салыстыру арқылы сандық растауды қажет етеді.
Жаңа нарық құрылымының тұрақтылығы қазірдің өзінде тартылған инвестиция көлеміне емес, әртүрлі сатып алушылар топтарының сұранысты бір-бірінен тәуелсіз қолдау қабілетіне байланысты болады—тіпті жоғары ақша құны және тәуекелге деген тәбет төмендеген кезде Биткойнды сатып алу аз тартымды болған кезеңдерде де.