2026 жылдың 28 қазанында DTCC-тің еншілес компаниясы, Depository Trust Company (DTC), DTCC Tokenization Service (DTS) қызметін іске қосты. Бұрын UNUM хабарлағандай, JPMorgan, Bank of America, Citi, Morgan Stanley және UBS сияқты 20 DTC қатысушысы қол жеткізу келісімдерін жасасты. Бұл іске қосу блокчейнді қаржылық инфрақұрылымға интеграциялауда маңызды қадам болды, $114 триллионнан астам активтерге қызмет көрсетеді.
DTCC-тің токенизациясы RWA нарығының көптеген жобаларынан ерекшеленеді, себебі сандық құнды қағаздар бар депозитарлық есеп жүйесіне байланысты. Банктер үшін бұл активтерді тиімдірек басқару мүмкіндігі, ал блокчейн инфрақұрылымын жеткізушілер үшін жаңа кіріс көзі болуы мүмкін. Алайда, экономикалық әсердің ауқымы әлі белгісіз.
DTCC құнды қағаздарын токенизациялау қалай жұмыс істейді
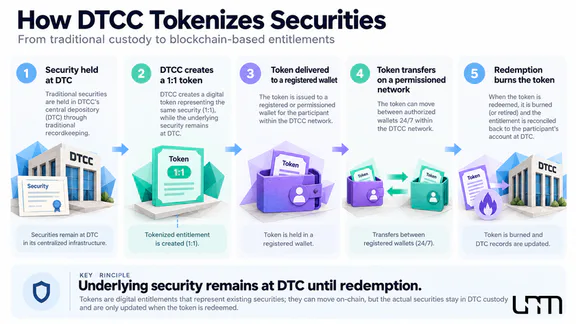
Қаржылық активтерді токенизациялау бар акциялар мен облигацияларға құқықтарды сандық түрде көрсетуге мүмкіндік береді. DTS қолданған кезде, банк жаңа құнды қағаз жасамайды: ол DTC-де сақталатын активке құқықтарын көрсететін токен алады.
Механизм 1:1 қатынасына негізделген. Қатысушының сұрауы бойынша, DTC тиісті құнды қағаздарды өзінің орталықтандырылған есеп жүйесіндегі арнайы біріктірілген шотқа, Digital Omnibus Account-қа аударады, содан кейін тіркелген сандық әмиянға токендер шығарады. Бұл құқықтар басқа қатысушыларға берілуі мүмкін, ал кері конверсия кезінде токендер өтеледі, ал құнды қағаздар кәдімгі депозитарлық шотқа қайтарылады.
Заңды меншік құрылымы өзгермейді. DTC-нің номиналды ұстаушысы Cede & Co. негізгі құнды қағаздардың тіркелген иесі болып қалады, ал қатысушылар берілген экономикалық мүдделер мен инвесторларды қорғау механизмдерін сақтайды. Осылайша, токен депозитарийден бөлек өмір сүретін тәуелсіз акция немесе облигацияға айналмайды. Толық механизм SEC құжатында сипатталған.
Қызмет бір желі ішінде тіркелген әмияндар арасында тәулік бойы аударымдарды қолдайды. Ақылды келісімшарттар белгіленген шектеулердің сақталуын қамтамасыз етеді, ал DTC токенделген құқықтардың қозғалысын бақылайды. Бұл банктерге активтерді қолданыстағы заңды шеңберде икемдірек жылжытуға мүмкіндік береді.
Токенизация банктердің шығындарын қалай азайта алады
DTS-тің негізгі экономикалық мақсаты тек аударымдарды жеделдету ғана емес, капитал тиімділігін арттыру болып табылады. Дәстүрлі қаржыда өтімді активтердің едәуір бөлігі мәмілелерді қамтамасыз етуге, есеп айырысу міндеттемелерін орындауға және тәуекелдерді басқаруға қатысады. Бұл процедуралар неғұрлым ұзақ болса, басқа операциялар үшін капиталды пайдалану мүмкіндіктері соғұрлым аз болады.
2024 жылдың мамыр айынан бастап АҚШ-тағы акциялардың көпшілігі T+1 стандарт бойынша есептеледі, яғни мәміле жасалғаннан кейінгі келесі жұмыс күні. Блокчейн технологиясы токенделген құқықтарды кәдімгі сауда сағаттарынан тыс аударуға мүмкіндік береді, бірақ бұл бүкіл есеп айырысу циклін автоматты түрде қысқартпайды. SEC құнды қағаздар мәмілелерін аяқтау уақытын бөлек реттейді.
Мысалы, банкке кешке мәмілені қамтамасыз ету үшін қосымша қазынашылық облигациялар қажет болуы мүмкін. Дәстүрлі аударым депозитарийлер мен делдалдардың жұмыс уақытына байланысты болуы мүмкін. Егер тараптар үйлесімді инфрақұрылымды пайдаланып, токенделген құқықтарды кепіл ретінде қабылдауға келіссе, аударым тезірек жүзеге асуы мүмкін, бұл банктің міндеттемелерді орындау үшін резервтеуі қажет өтімді активтердің көлемін азайтуы мүмкін.
Қаржы нарығының қатысушылары үшін бұл үш мүмкіндікті ашады:
Кепілдік аударымын жеделдету. Банктер құнды қағаздарды қарсы тараптар арасында тезірек қайта бөле алады және оларды жаңа операцияларда пайдалана алады.
Өтімділікті басқару тиімділігін арттыру. Операциялық кідірістерді азайту қосымша резервтерге қажеттілікті азайтуы мүмкін.
Есеп айырысу процедураларын автоматтандыру. Ақылды келісімшарттар сандық құқықтармен жеке тексерулер мен әрекеттерді автоматтандыруға мүмкіндік береді, қолмен орындалатын операциялардың көлемін азайтады.
Алайда, жылдам токен аударымы мәміленің бірден аяқталуына тең емес. Төлемге қарсы жеткізу (DVP) есеп айырысулары үшін, активтер мен төлемдердің бір уақытта берілуін қамтитын, төлем және депозитарлық жүйелердің үйлестірілген жұмысы қажет.
Желі ақысының мөлшері де операцияның толық құнын көрсетпейді, оған активтерді сақтау, реттеуші талаптарға сәйкестік және төлемдерді өңдеу кіреді. UNUM бұрын тұрақты монеталар мысалында блокчейн шығындары мен пайдаланушылардың соңғы шығындары арасындағы осындай айырмашылықты талдаған.
2026 жылдың 15 шілдесінде DTCC өндірістік ортада нақты операциялар сериясын өткізді, оның ішінде акциялар мен қазынашылық мәмілелер, кепілдік аударымдары және DVP есеп айырысулары. Бұл технологияның өміршеңдігін растады, бірақ жаппай қабылдау кезінде айтарлықтай капитал үнемдеуді әлі дәлелдемейді.
Сонымен қатар, бастапқы реттеуші шарттар DTC токенделген құқықтарға Net Debit Cap және Collateral Monitor көрсеткіштерін есептегенде кепілдік немесе есеп айырысу құнын тағайындамайтынын белгілейді — депозитарийдің есеп айырысу тәуекелдерін шектеу механизмдері. Сондықтан сандық құқықтарды кепіл ретінде пайдалану мүмкіндігі олардың барлық тәуекелдерді басқару жүйелерінде автоматты түрде танылуын білдірмейді.
$114 триллиондық нарық неге токенделген деп саналмайды
Депозитарийдің ауқымы мен токенделген активтердің көлемін ажырату қажет. $114 триллионнан астамы DTC қызмет көрсететін бағалы қағаздардың жалпы құны. DTS басталған кезде, токенизацияға 34 бағалы қағаз қолжетімді, бұл шамамен $30 триллион қызмет көрсетілетін активтерді құрайды, DTCC деректері бойынша.
Бұл $30 триллион цифрландыруға болатын бағалы қағаздардың құнын білдіреді, бірақ қазірдің өзінде шығарылған токендердің көлемін емес. DTCC іске қосу туралы жарияланған материалдарда нақты токенделген активтер немесе DTS коммерциялық операциялары туралы статистика жоқ.
Қатысушылар үшін де осындай айырмашылық жасау қажет. Жиырма қызмет көрсетуге қол жеткізу келісімдері барлық қосылған банктердің блокчейнге елеулі портфельдерді қазірдің өзінде ауыстырғанын білдірмейді. Инфрақұрылымды дамытуға 150-ден астам қаржы ұйымдары қатысты, бірақ оның пайдалану ауқымы экономикалық тиімділік пен реттеуші талаптарға байланысты болады.
2025 жылдың желтоқсанында SEC Сауда және нарықтар бөлімі DTC-ның шектеулі пилоттық бағдарламасына қатысты әрекетсіздік хаттамасын шығарды. Реттеушінің ұстанымы белгілі бір актив санаттарын қамтиды: Russell 1000 индексіндегі компаниялардың акциялары, АҚШ қазынашылық бағалы қағаздары және негізгі қор индекстерін қадағалайтын ETF-тер.
Осылайша, акциялар мен облигацияларды токенизациялау әлі де белгіленген шеңберде дамуда. Хат пилоттық бағдарламаның іске қосылуынан бастап үш жылдық мерзімді қамтамасыз етеді және кез келген сандық бағалы қағаздарды шығаруға жалпы рұқсатты білдірмейді.
DTCC президенті және бас директоры Фрэнк Ла Салла іске қосуды былай сипаттады: “Біз институционалдық секторда жауапты ауқымды қабылдауға негіз қалап жатырмыз.”
Бұл қолжетімді бағалы қағаздардың номиналды құны емес, коммерциялық пайдаланудың біртіндеп кеңеюі жаңа инфрақұрылымның қаншалықты табысты болатынын көрсетеді.
Токенизациядан қандай блокчейндер мен компаниялар пайда көре алады
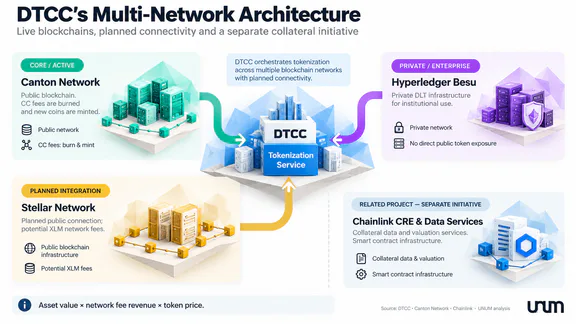
DTS-тің бір ерекшелігі - қатысушыларға бірнеше блокчейндермен жұмыс істеуге мүмкіндік беретін көп желілік инфрақұрылымы. Іске қосу кезінде қызмет Canton Network және Besu негізіндегі DTCC жеке желісімен біріктірілген. 2027 жылдың бірінші жартысында Stellar қосылуы жоспарлануда.
Бұл модель қаржы ұйымдарының бір технологияға тәуелділігін азайтады және оларға құпиялылық, қауіпсіздік және операциялық шығындар талаптарына сәйкес инфрақұрылымды таңдауға мүмкіндік береді.
Блокчейн | Интеграция мәртебесі | Әлеуетті экономикалық әсер |
|---|---|---|
Canton Network | DTS-пен жұмыс істейді | Операциялар мен Canton Coin (CC) төлемдерінің артуы |
Жеке Besu Network | DTS-пен жұмыс істейді | Қоғамдық крипто активке тікелей байланыссыз инфрақұрылым қызметтеріне сұраныс |
Stellar | 2027 жылдың бірінші жартысында қосылуы жоспарлануда | Қосымша желілік белсенділік пен төлемдер, бірақ XLM өсуі кепілдендірілмейді |
Крипто инвесторлар үшін Canton Network ең үлкен қызығушылық тудырады, себебі оның қоғамдық инфрақұрылымы жергілікті токен Canton Coin (CC) пайдаланады.
Canton моделінің ресми сипаттамасына сәйкес , ортақ инфрақұрылымды пайдалану үшін төлемдер CC-де төленеді және өртеледі, ал жаңа монеталар желі қатысушыларына сыйақы ретінде шығарылады. Бұл механизм өртеп-шығару деп аталады: ұсыныс көлемі өртелу мен шығаруға байланысты. Сондықтан операциялар санының артуы айналымдағы токендер санының азаюына әкелмейді.
Stellar-мен интеграция желілік белсенділікті де арттыра алады, бірақ токенделген бағалы қағаздардың құны XLM сұранысына тікелей әсер етпейді. Операциялар саны, төлемдердің мөлшері және қатысушылардың блокчейнмен өзара әрекеттесу ерекшеліктері маңызды. Бұрын UNUM Stellar-дың өтімділік динамикасы мен токенделген активтерін зерттеген болатын.
Технологиялық шешімдер ұсынушылар үшін қосымша мүмкіндіктер бар. Мысалы, DTCC Chainlink-пен ынтымақтастық жасайды Collateral AppChain деп аталатын жоба аясында, 24/7 кепілдік басқаруға бағытталған. Бұл Chainlink-ті DTS-ке тікелей интеграциялау емес, бірақ бұл қаржылық нарыққа тек блокчейндер ғана емес, сонымен қатар деректерді тасымалдау, автоматтандыру және әртүрлі жүйелер арасындағы өзара әрекеттесу құралдары қажет екенін көрсетеді.
RWA нарығының өсуі криптовалютаның қымбаттауын кепілдендірмейді
RWA-ға инвестициялар және токенизация үшін қолданылатын блокчейннің жергілікті токендерін сатып алу әртүрлі табыс көздерін және әртүрлі тәуекелдерді білдіреді. Бірінші жағдайда, инвестор негізгі активке, мысалы, облигацияларға экономикалық әсер алады, ал екінші жағдайда, өз нарығы мен экономикалық моделіне тәуелді криптовалютаға әсер етеді.
Мұндай жобаларды бағалау кезінде үш көрсеткішті араластырмау маңызды: орналастырылған активтердің құны, транзакция айналымы және желілік табыс. Олардың арасында тікелей пропорционалдық байланыс жоқ. Мысалы, 1 миллиард долларлық токенизацияланған облигацияларды тасымалдау тек аз мөлшердегі комиссиялармен бірнеше транзакцияны талап етуі мүмкін, ал кішігірім активтердің тұрақты қозғалысы желіге көбірек табыс әкелуі мүмкін.
Сондықтан, CC, XLM және басқа криптовалюталардың перспективаларын талдау кезінде инвестор бірнеше факторларды ескеруі керек:
Қоғамдық блокчейн арқылы нақты қандай операциялар көлемі өтеді.
Қандай токенде комиссиялар төленеді және бұл шығындарды кім көтереді.
Комиссиялардың қандай бөлігі жойылады немесе қатысушылар арасында қайта бөлінеді.
Қосымша эмиссияны ескере отырып, токен ұсынысы қалай өзгереді.
Желіні басқарушының экономикалық пайдасы мен криптовалюта иелерінің мүдделерін ажырату әсіресе маңызды. Жеке блокчейн инфрақұрылымы технологиялық жеткізушілер үшін табыс әкелуі және банктердің шығындарын азайтуы мүмкін, бірақ қоғамдық токендерге сұраныс тудырмайды.
Осылайша, RWA нарығының кеңеюі крипто индустриясының дамуын қолдауы мүмкін, бірақ нақты активтің инвестициялық тартымдылығын бағалау үшін желіге орналастырылған бағалы қағаздардың көлемін білу жеткіліксіз.
Токенизацияны қабылдауды қандай тәуекелдер баяулатуы мүмкін
Блокчейнге көшу қаржылық нарықтың ағымдағы мәселелерін автоматты түрде жоймайды. Керісінше, іске асыру кезеңінде қосымша технологиялық және операциялық талаптар туындайды.
Негізгі тәуекелдердің бірі өтімділіктің бөлінуімен байланысты. Егер банктер әртүрлі блокчейндерді қолданса, активтерді олардың арасында тасымалдау үшін есепке алу және конверсиялау үшін үйлесімді механизмдер қажет. Әйтпесе, өтімділік бөлініп қалады және токенизацияның экономикалық әсері күтілгеннен төмен болады.
Тағы бір шектеу - цифрлық инфрақұрылымның қауіпсіздігі. Ақылды келісімшарттардың қателіктері, кілттердің бұзылуы және бағдарламалық қамтамасыз етудің ақаулары қосымша бақылау механизмдерін талап ететін тәуекелдер тудыруы мүмкін. Бағалы қағаздарды реттелетін депозитарийде сақтау белгілі бір заңды тәуекелдерді азайтса да, технологиялық қауіптерді жоймайды.
Нарықтық өтімділік кем емес маңызды. Токенді шығару тек бәсекеге қабілетті бағамен мәмілелер жасауға дайын сатып алушылар мен сатушыларды құрмайды. Тиімді сауда нарық жасаушыларды және баға белгілеу механизмдерін талап етеді. Бұрын UNUM бұл мәселені токенизация және автоматтандырылған нарық жасаушылар контекстінде қарастырған.
Нәтижесінде, DTS қабылдау жылдамдығы блокчейннің техникалық мүмкіндіктеріне ғана емес, сонымен қатар банктердің, реттеушілердің және басқа қаржы нарығы қатысушыларының жаңа процестерге келісуге дайындығына байланысты болады.
2027 жылы инвесторлар қандай көрсеткіштерді бақылауы керек
Бағалы қағаздарды токенизациялау перспективаларын бағалау үшін жаңа серіктестіктер туралы хабарландыруларды қадағалау жеткіліксіз. Технологияның тұрақты коммерциялық қолдануға көшуін көрсететін деректер маңыздырақ.
Негізгі көрсеткіштер мыналар болады:
Токенделген активтердің нақты көлемі. Бұл қолжетімді бағалы қағаздардың қандай бөлігі цифрлық түрде пайдаланылатынын көрсетеді.
Белсенді қатысушылар мен операциялардың саны. Бұл көрсеткіштер банктердің формалды байланыстарын қызметке деген нақты сұраныстан ажыратуға көмектеседі.
Токенделген кепілдерді пайдалану. Мұндай операциялардың өсуі және кепілдерді беру уақытын қысқарту технологияның практикалық пайдасын көрсетеді.
Капитал мен операциялық шығындарды үнемдеу. Қаржы ұйымдары растаған нәтижелер DTS тиімділігін бағалауға мүмкіндік береді.
Желілік белсенділік және криптовалюта экономикасы. Canton үшін комиссия көлемдері, жағу және CC эмиссиясы ерекше маңызды, ал Stellar үшін қосылғаннан кейінгі қосымша операциялар саны маңызды.
Есеп айырысу инфрақұрылымының дамуы. Ақша есеп айырысулары мен блокчейн үйлесімділігіне арналған жаңа шешімдер технологияның масштабтауға қаншалықты дайын екенін көрсетеді.
Осы көрсеткіштер негізінде нарық дамуының үш сценарийін анықтауға болады:
Жедел қабылдау. Банктер токенделген операциялар көлемін арттырады, цифрлық құқықтарды кепіл ретінде пайдалануды кеңейтеді және капитал үнемдеуді растайды. Бұл сценарийдің белгісі ретінде DTS айналымының, белсенді қатысушылар санының және тұрақты операциялар үлесінің бір уақытта өсуі болады.
Біртіндеп қабылдау. Қызмет кеңеюін жалғастырады, бірақ негізгі белсенділік институционалдық сегментте қалады. Қосылымдар саны нақты айналымнан жылдамырақ өседі және қоғамдық криптовалюталардың құнына әсері шектеулі болып қалады.
Баяу қабылдау. Технологиялық және реттеуші шектеулер масштабтауға кедергі келтіреді, ал банктер күтілген үнемдеуге қол жеткізе алмайды. Бұл жағдайда операциялар көлемі токенизацияға қолжетімді активтердің құнына қатысты аз болып қалады.
Бұл сценарийлерге нақты ықтималдықтарды тағайындау ерте: тұрақты коммерциялық DTS белсенділігі туралы жеткілікті ашық деректер жоқ.
Бағалы қағаздарды токенизациялаудан кім пайда көреді
Бастапқы кезеңде негізгі пайда алушылар активтерді беру жылдамдығын арттырып, өтімділікті басқаруды жақсартып, операциялық шығындарды азайта алатын банктер, брокерлер және депозитарийлер болуы мүмкін. Цифрлық әмияндар, бағдарламалық қамтамасыз ету және блокчейн инфрақұрылымы жеткізушілері де операциялар санының өсуімен қосымша табыс ала алады.
CC, XLM және басқа криптовалюталардың иелері үшін байланыс тікелей емес. Блокчейнді пайдалану кеңеюі желілік қызметтерге деген әлеуетті сұранысты тудырады, бірақ токен құнының динамикасы комиссияларға, эмиссияға, кірісті бөлуге және нарық жағдайларына байланысты.
DTCC іске қосылуы $114 трлн блокчейнге ауысты деп емес, токенизация АҚШ қор нарығының жұмыс істейтін реттелетін инфрақұрылымының бөлігіне айналғандықтан маңызды. Оның табысы нақты операциялар көлемімен, қол жеткізілген капитал үнемдеуімен және жаңа технологиялардың дәстүрлі қаржылық міндеттерді шешу қабілетімен анықталады, тек теориялық түрде цифрландыруға болатын активтердің құнымен емес.