Жоғары мөлшерлемелер күмістің өсуін тежеуі мүмкін, ал металдың жетіспеушілігі оның бағасын қолдайды. Бұл факторлардың бір-біріне қайшы келмейтінін және олардың нарықтың әртүрлі қатысушылары үшін нені білдіретінін талдаймыз.
Тамыз айында күміс фьючерстері 15,9% өсті. Бірақ өткен өсу сатып алушының басты сұрағына жауап бермейді: трендтің жалғасуын күтуге негіз бар ма? АҚШ-тың орталық банкі — Федералдық резерв жүйесінің шешімінен кейін бұл сұрақ ерекше маңызды болды. 16 қыркүйекте ФРЖ мөлшерлемені көтерді үш жыл ішінде алғаш рет 3,75–4,00% дейін.
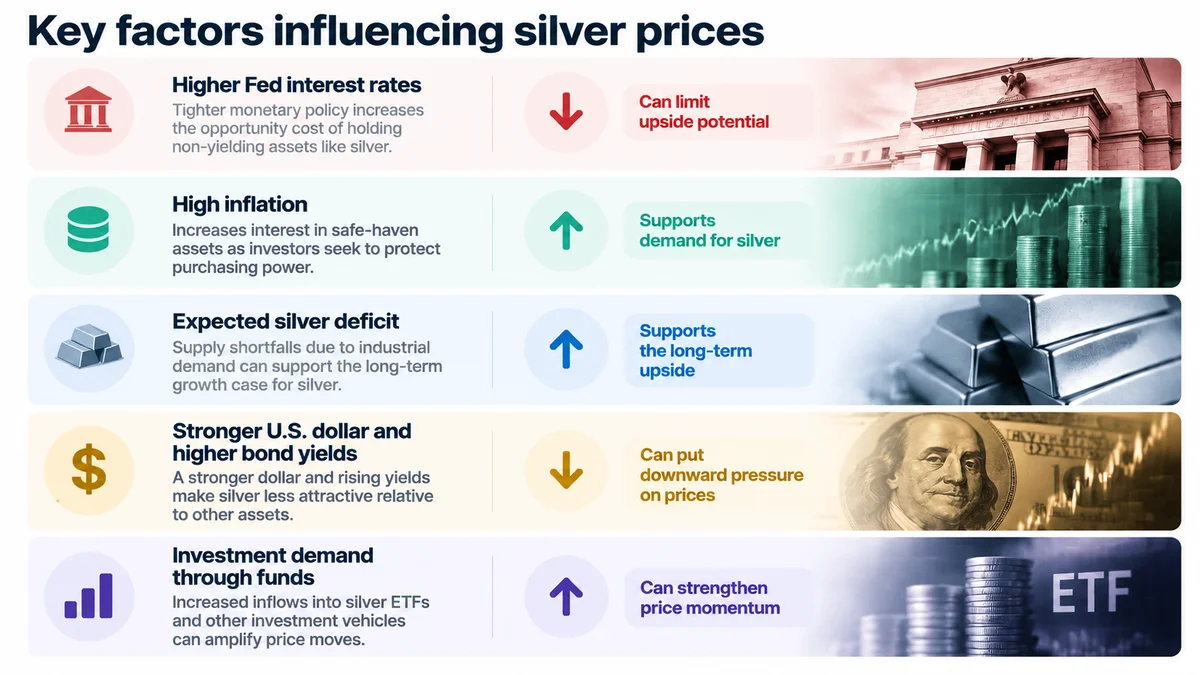
Енді күміске қарама-қарсы факторлар әсер етеді. Жоғары мөлшерлемелер инвесторлардың металға деген қызығушылығын азайтуы мүмкін. Сонымен қатар, салалық болжам күміске деген сұраныстың жыл ішінде ұсыныстан асып түсетінін болжайды.
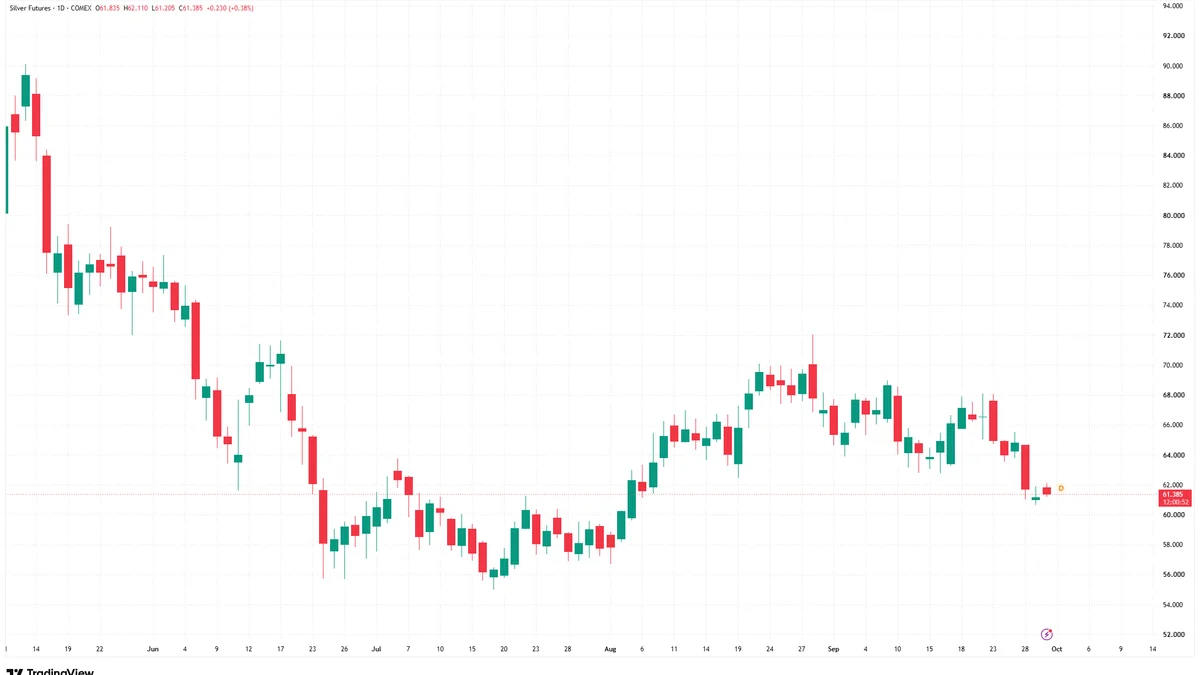
Күмістің ұзақ мерзімді перспективалары мен сатып алуға қолайлы сәт бірдей емес. Сондықтан жағдайды бірнеше күнге арналған мәміле мен бірнеше айға арналған инвестициялар үшін бөлек қарастырған жөн.
ФРЖ шешімі күміс үшін неге маңызды
Күміс өздігінен пайыз әкелмейді. Ал облигациялар, керісінше, пайыздық табыс береді. Инфляцияны ескере отырып, олардың табыстылығы өскенде, инвесторларда металға иелік етудің тартымды баламасы пайда болады. Бұл күміске деген сұранысты тежеуі мүмкін.
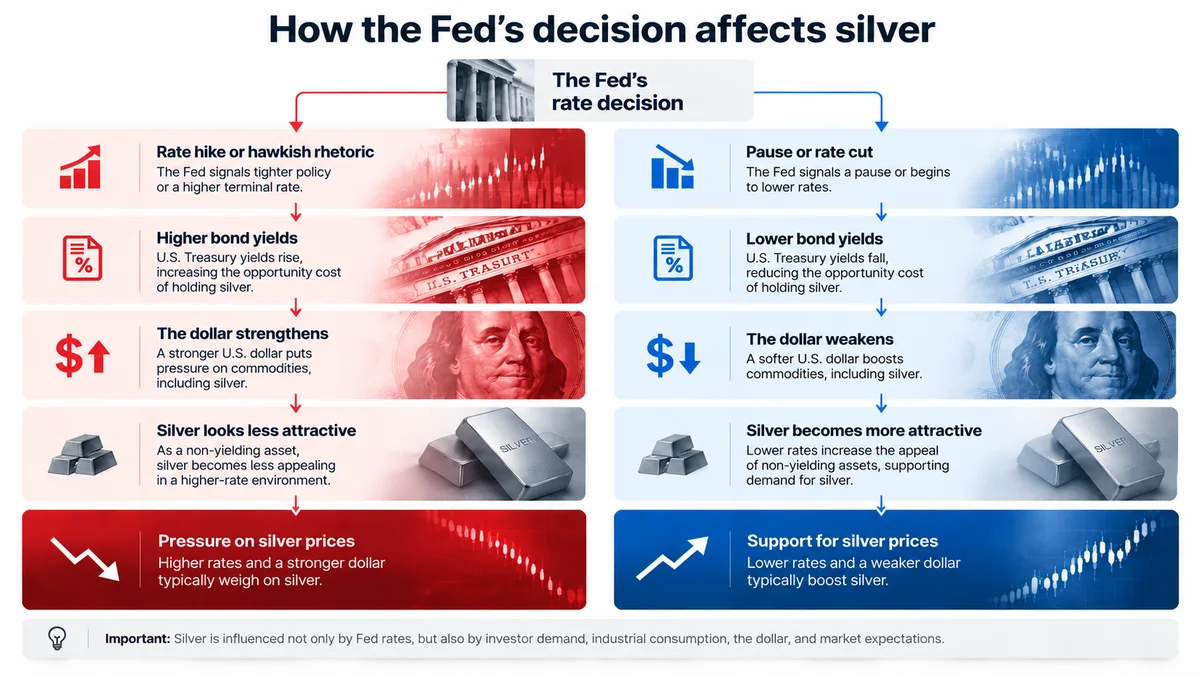
Сондықтан жоғары инфляция оның бағасының өсуіне міндетті түрде әкелмейді. ФРЖ-ның реакциясы да маңызды: бағаның өсуімен күрес жоғары мөлшерлемелермен қатар жүруі мүмкін, бұл металдың қымбаттауына кедергі келтіреді.
Инфляция динамикасы күміс нарығы үшін негізгі факторлардың бірі болып қала береді, өйткені ол ФРЖ-ның болашақ әрекеттеріне қатысты күтулерге әсер етеді. Бағаның өсуінің қалыпты баяулауы да мөлшерлемелердің тез төмендеуін кепілдендірмейді. Тамыз айында АҚШ-тағы тұтыну бағалары бір жыл бұрынғыдан 3,4% жоғары болды. Бөлшек сауда айына 1,2% өсті. Дегенмен, сатылымдар ақшамен өлшенеді, бағаның өсуіне түзетусіз: бұл америкалықтардың 1,2% көп тауар сатып алғанын білдірмейді. Күміс үшін бұл мөлшерлемелердің тез төмендеуіне сенудің қарсы дәлелі. Бірақ мөлшерлеменің көтерілуі күміс бағасының міндетті түрде төмендеуін білдірмейді: нарық қатысушыларының күтулері мен бағаның өзгеруі маңызды.
Егер күміс жетіспесе, неге ол арзандауы мүмкін?
Сонымен қатар, өнеркәсіптік және инвестициялық сұраныс әртүрлі бағытта қозғалуы мүмкін. Мұндай мүмкіндікті Metals Focus басқарушы директоры Филип Ньюман 2026 жылғы 15 сәуірдегі Kitco News-ке берген сұхбатында атап өтті: «Өнеркәсіптік салалардағы сұраныстың төмендеуі жеке инвесторлар тарапынан сұраныспен өтелуі мүмкін. Бұл әбден мүмкін».
Алайда, тапшылық металлды сатып алу мүмкін емес дегенді білдірмейді. Нарықта жиналған қорлар бар, ал олардың иелері күмісті сата алады. Сонымен қатар, тамыз айында Лондон қоймаларындағы қорлар өсті. Дегенмен, металдың жалпы көлемі оның қанша бөлігін иелері сатып алушыларға ұсынуға дайын екенін көрсетпейді.
Сұранысқа қатысты да нюанс бар. Сол салалық болжам 2026 жылы күмістің өнеркәсіптік тұтынуының 3% төмендеуін болжайды. Мысалы, күн энергетикасында өндірушілер өнімнің бірлігіне аз металл пайдалануға тырысады. Сондықтан панельдерді шығару көлемінің артуы міндетті түрде күмістің шығынын арттыруды білдірмейді.
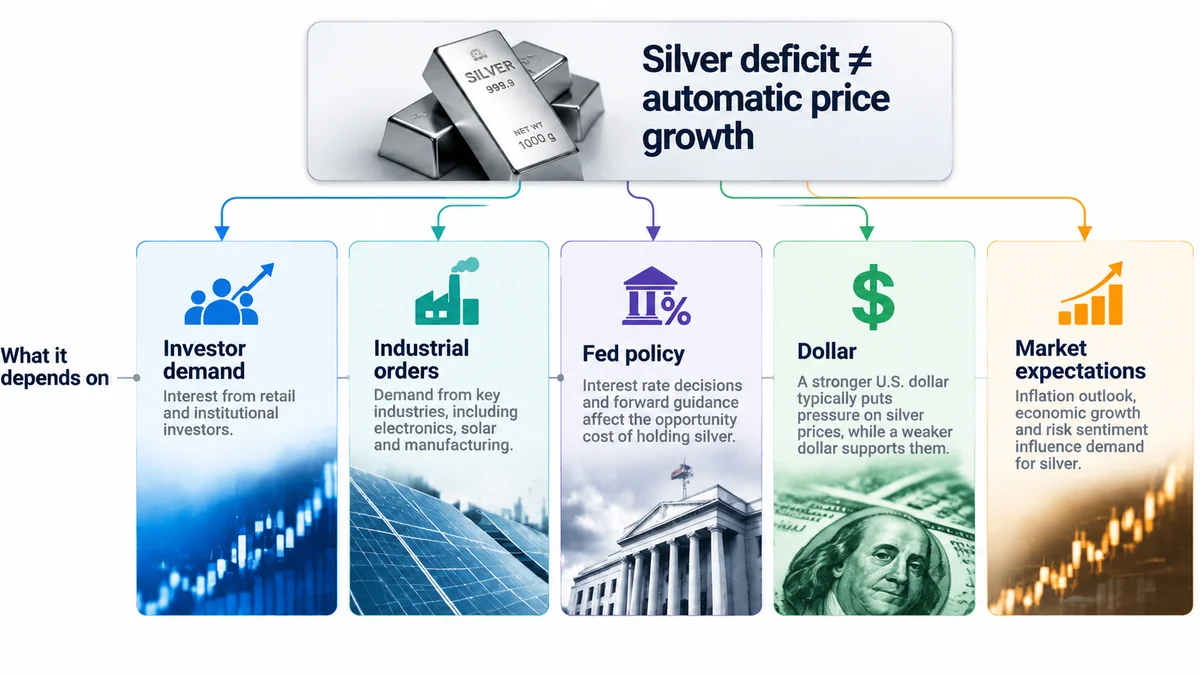
Демек, тұтыну төмендесе де тапшылық сақталуы мүмкін. Бағаны бағалау үшін екі процестің де маңызы бар, тек металдың жетіспеушілігі туралы сатып алушыға тартымды тезис емес.
Нарықтың ірі қатысушылары не істеп жатыр
Инвестициялық сұраныс туралы деректер әлі де біржақты сурет бермейді.
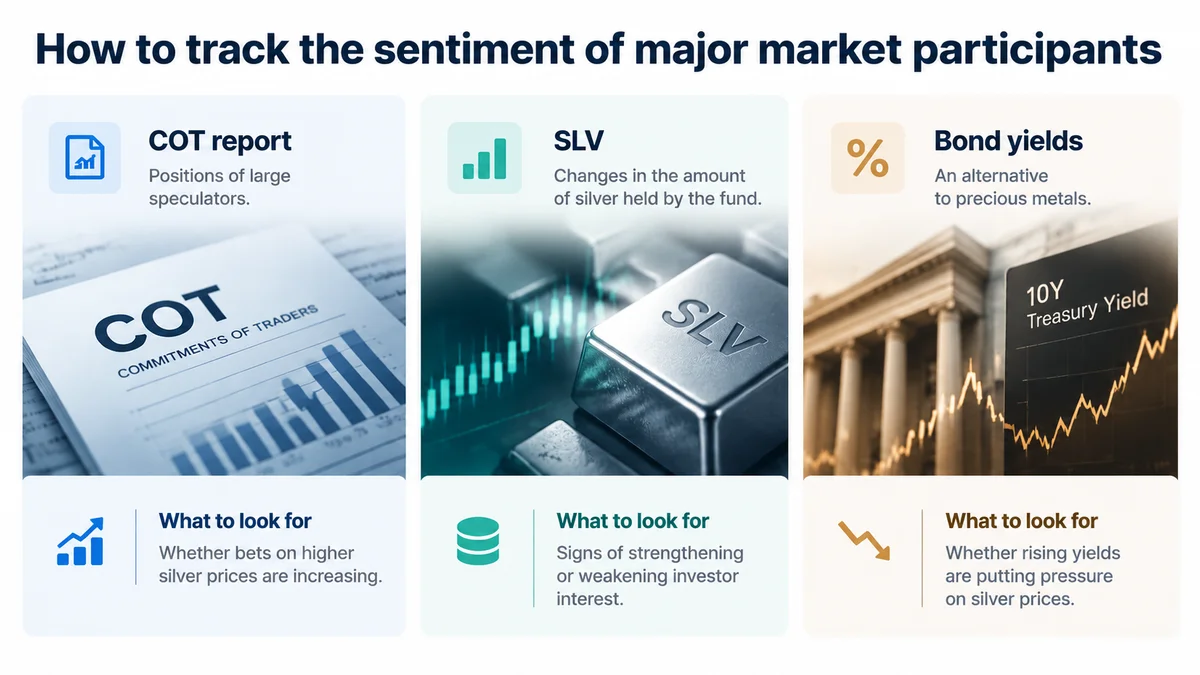
8 қыркүйектегі басқарушылардың позициялары туралы есепте күмістің өсуіне қатысты позициялардың артықшылығы төмендеу позицияларына қарағанда артты. Бірақ бұл кескін инфляция туралы қыркүйектегі деректер жарияланғанға дейін және ФРЖ шешіміне дейін жасалған. Ол басқарушылардың соңғы жаңалықтарға қалай жауап бергенін көрсетпейді.
Трендті түсіну үшін бақылаулардың дәйектілігі маңызды. Егер баға қалпына келіп, сол уақытта мұндай өнімдердегі металдың көлемі артса, бұл инвестициялық сұраныстың күшеюін болжауға негіз береді, бір күндік баға өсуінен гөрі.
Трейдер үшін: маңыздысы - бағаның реакциясы, тек жаңалық емес
Бірнеше күн немесе аптаға арналған мәміле үшін «күміс жетіспейді, демек, сатып алу керек» деген ой жеткіліксіз. Сондай-ақ, кері формула жеткіліксіз: «ФРЖ мөлшерлемені көтерді, демек, сату керек».
Osaic компаниясының бас нарықтық стратегы Фил Бланкато 2026 жылғы 16 қыркүйектегі Reuters-ке берген түсініктемесінде мөлшерлеменің 0,25 пайыздық пунктке көтерілуі нарықтық бағаларда көп жағдайда ескерілгенін атап өтті. Оның айтуынша: «Нарықтың реакциясына маңыздырақ фактор ФРЖ-ның болашақ әрекеттері туралы қандай сигналдар беретіні болады».
Сондықтан жаңалыққа негізделген мәміле орнына үш мүмкін сценарийді қарастырып, олардың қайсысы бағаның қозғалысымен расталатынын бақылау пайдалы:
Өсудің қайта басталуы. Баға соңғы максимумдардан жоғары шығып, сол жерде сақталады. Мұндай сценарий мөлшерлемелердің қысымы әлсіреп, сұраныстың күшею белгілері пайда болса, сенімдірек көрінеді.
Бағытсыз қозғалыс. Баға әдеттегі шектерде ауытқиды, ал олардан шығуға тырысулар жалғасын таппайды. Мұндай жағдайда мәміленің болмауы да қолайлы шешім болып табылады.
Төмендеудің жалғасуы. Баға соңғы минимумдардан төмен түсіп, қалпына келмейді. Жылдық тапшылық болжамы мұндай сценарийді жоққа шығармайды.
Бұл бақылауға арналған нұсқаулар, дайын кіру сигналдары емес.
Мәміле алдында рұқсат етілген шығынды, позицияның мөлшерін және шығу шарттарын анықтау керек. Стоп-лосс — баға қолайсыз қозғалғанда позицияны жабу туралы өтініш — тәуекелді басқаруға көмектеседі, бірақ оны дәл көрсетілген бағамен орындауға кепілдік бермейді. Кредиттік иықты қолданғанда ықтимал шығындарды есептеу, тек мәмілені ашуға қажетті соманы ғана емес, әсіресе маңызды.
Инвестор үшін: маңыздысы - мерзім, құрал және инвестиция көлемі
Айлар бойы негізгі сұрақ басқаша: ұсыныс шектеулері мен инвесторлардың қызығушылығы жекелеген өнеркәсіптік бағыттардың әлсіздігінен басым бола ма?
Бұл идеяны сұраныс пен ұсыныстың жаңа бағалаулары, қорлардың динамикасы және инвестициялық сұраныс бойынша тексеру керек. Бағаның бір рет төмендеуі оны міндетті түрде жоққа шығармайды. Бірақ идеяны сақтау бұрынғы инвестиция көлемін сақтауға міндеттемейді.
Құрал | Не түсіну маңызды |
Физикалық күміс | Нәтижеге сатып алу және кері сату бағасы, сақтау шығындары және басқа да қосымша шығындар әсер етеді. |
Күміспен қамтамасыз етілген биржалық өнім | Металдың бар-жоғын, өнімнің құрылымын және жыл сайынғы шығындарды тексеру керек. |
Өндіруші компанияның акциялары | Бұл бизнеске инвестиция: нәтиже тек күміске ғана емес, шығындарға, қарызға және кен орындарының жұмысына да байланысты. |
Фьючерс | Контракт мөлшері, қажетті қамтамасыз ету, оның әрекет ету мерзімі және есеп айырысу немесе жеткізу шарттары маңызды. |
CFD — баға айырмашылығына арналған контракт | Металл физикалық түрде сатып алынбайды. Иықты, комиссияларды және позицияны ұстау құнын ескеру керек. |
Бұл құралдарды өзара алмастырылатын деп санауға болмайды. Мысалы, күмістің өсуі өндірушінің акцияларының дәл осындай өсуін кепілдендірмейді, ал CFD-ны ұзақ ұстау шығындары мәміле нәтижесін айтарлықтай өзгерте алады.
Инвестиция көлемі де маңызды. Шартты мысал: егер күміс иықсыз портфельдің 5% құраса және 30% арзандаса, бүкіл портфельдің құнының тікелей төмендеуі шамамен 1,5% құрайды. Мұнда басқа активтер мен валюта бағамы өзгермеген деп болжанады. Бұл ұсынылған үлес емес, сәтсіз сценарийдің салдарын алдын ала бағалаудың тәсілі.
Ақырында, доллармен көрсетілген инвестицияның табыстылығы инвестордың валютасындағы табыстылықтан өзгеше болуы мүмкін. Мысалы, егер валюталық ауытқулардан арнайы қорғаныс болмаса, доллардың еуроға қатысты әлсіреуі инвестицияның табыстылығын еуроға қайта есептегенде азайтуы мүмкін.
Күміспен сауда жасамас бұрын комиссияларды, сатып алу және сату бағасы арасындағы айырмашылықты, позицияны ұстау құнын және мәміленің минималды мөлшерін салыстырыңыз. AXI сайтында сіздің еліңіз үшін құралдың қолжетімділігін және қызмет көрсететін компанияның шарттарын тексеріңіз.
AXI-де күміске арналған CFD шарттарын қарау
Келесі қандай оқиғаларды бақылау керек
ФРЖ шешімінен кейін назарды мөлшерлемелер мен экономиканың жағдайына қатысты күтулерді өзгерте алатын деректерге аудару керек.
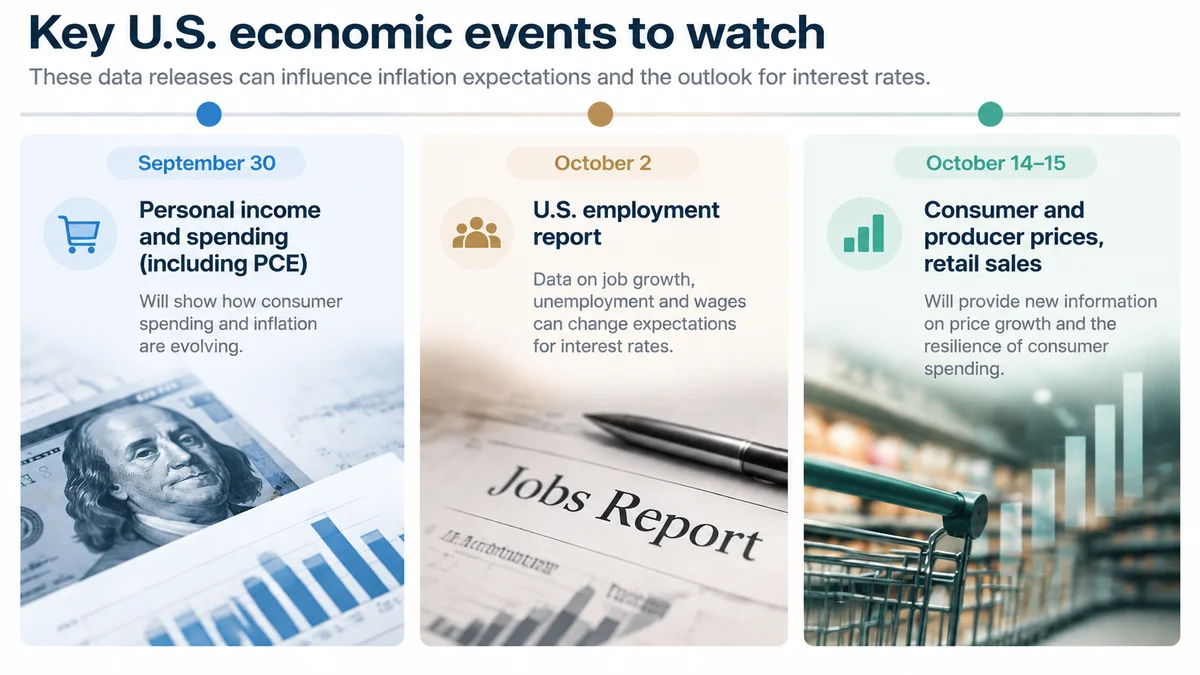
Маңыздылығы тек көрсеткіштің өзі ғана емес, сонымен қатар оның аналитиктердің күтуінен айырмашылығы, өткен деректерді қайта қарау және нарықтың кейінгі реакциясы. Жаңалықтан кейінгі бағаның алғашқы секіруі тұрақты қозғалыстың басталуын білдірмейді.
Күміспен жақын арада не болады
Алдағы күндер мен апталарда күміс үшін маңыздысы екі фактордың арақатынасы болады: пайыздық мөлшерлемелердің қысымы мен металға деген сұраныс. Облигациялардың табыстылығының төмендеуі және инвесторлардың қызығушылығының артуы бағаны қалпына келтіру үшін жағдай жасай алады. Керісінше, жоғары табыстылықты сақтау күмісті сатып алуды тежеуі мүмкін, өйткені ол өздігінен пайыз әкелмейді. Мақалада қарастырылған деректер әзірге тұрақты өсу қайта басталуы немесе құлдыраудың жалғасуы туралы сенімді айтуға жеткілікті негіз бермейді.
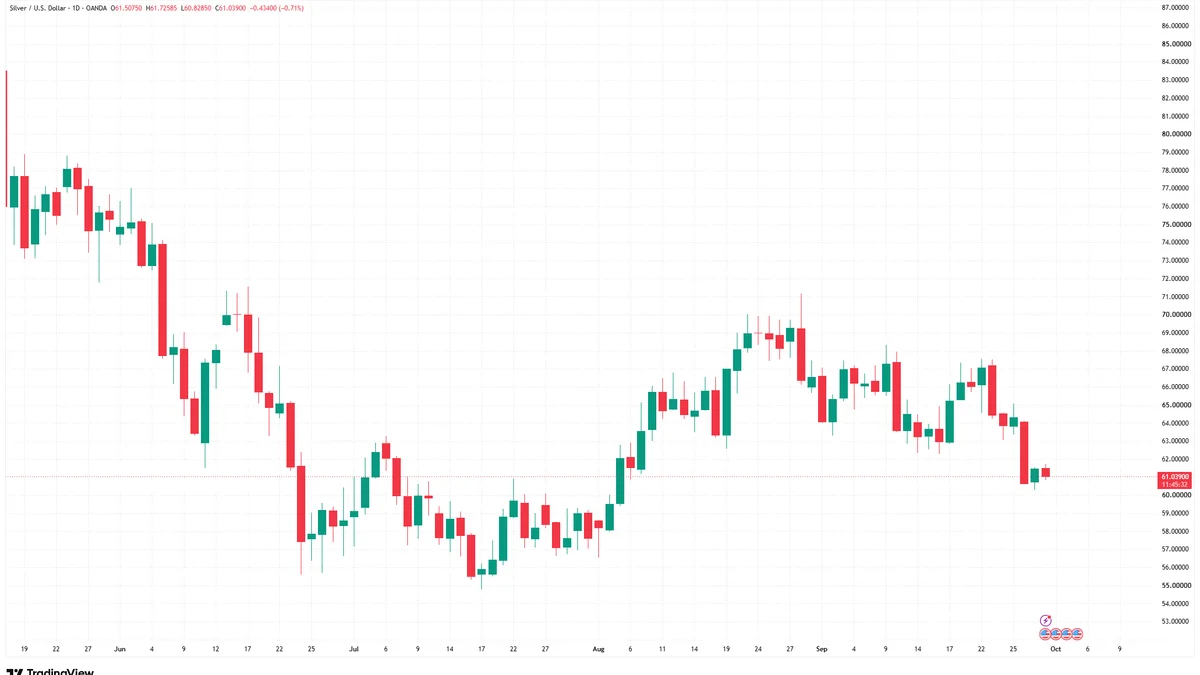
Күміс АҚШ долларына қатысты (XAGUSD). OANDA-ның нақты уақыттағы котировкалары. Деректер мақалада келтірілген COMEX фьючерстерінің бағаларынан өзгеше болуы мүмкін
Күмістің болжамды тапшылығы оның ұзақ мерзімді перспективаларының дәлелі болып қала береді, бірақ жақын арада қымбаттауын кепілдендірмейді. Әсіресе бұл болжам өнеркәсіптік тұтынудың қысқаруын да болжайтындықтан: жылдың қорытындысы бойынша металдың жетіспеушілігі жекелеген салалардағы сұраныстың әлсіреуімен үйлесуі мүмкін. Сондықтан тек тапшылық туралы хабарламаға сүйеніп, перспективаларды бағалау жеткіліксіз.
Ең жақын бағдарлар АҚШ-тағы инфляция мен еңбек нарығы бойынша жаңа деректер, сондай-ақ күмістің осы жарияланымдарға реакциясы болады. Жаңалықтан кейінгі алғашқы қозғалыс қана емес, сонымен қатар оның келесі сауда сессияларында сақталуы да маңызды.
Қазір күміс нарығы екі қарама-қарсы күштің арасында тұр: шектеулі ұсыныс пен жоғары мөлшерлемелердің ықтимал қысымы. Сондықтан негізгі сұрақ жекелеген оң факторлардың болуы емес, жаңа нарықтық жағдайларда қайсысы күштірек болатыны болып қала береді.
Ұқсас мақалалар