لماذا ارتفعت أسعار الذاكرة وكم ستستمر الزيادة؟
يشهد سوق أشباه الموصلات العالمي تحولًا في هيكل الطلب، وهو ملحوظ بشكل خاص في قطاع رقائق الذاكرة. يركز مصنعو المكونات بشكل متزايد على معدات الخوادم والبنية التحتية للذكاء الاصطناعي، بينما تواجه إنتاج الذاكرة للإلكترونيات الاستهلاكية قيودًا. بالنسبة لشركات مثل Apple, Samsung، وغيرها من مصنعي الأجهزة، يعني ارتفاع أسعار الذاكرة زيادة في تكاليف الشراء وضرورة مراجعة سياسات التسعير.
تتأثر تكلفة إنتاج الأجهزة بشكل رئيسي بنوعين من الذاكرة. توفر DRAM تخزينًا مؤقتًا للبيانات أثناء تشغيل التطبيقات، بينما تُستخدم NAND Flash لتخزين المعلومات بشكل دائم في الهواتف الذكية وأجهزة الكمبيوتر والأجهزة اللوحية. كلا النوعين من الذاكرة ضروريان لإنتاج أجهزة iPhone وMac وiPad، لذا فإن التغيرات في تكلفتها تؤثر مباشرة على اقتصاديات أعمال الأجهزة لدى Apple.
وفقًا لتوقعات TrendForce المنشورة في 30 سبتمبر 2026، قد ترتفع أسعار العقود لـ DRAM التقليدية في الربع الرابع بنسبة 10-15% مقارنة بالربع السابق، ولـ NAND Flash بنسبة 15-20%. هذه توقعات صناعية وليست تغييرات مؤكدة في أسعار الشراء مباشرة لـ Apple.
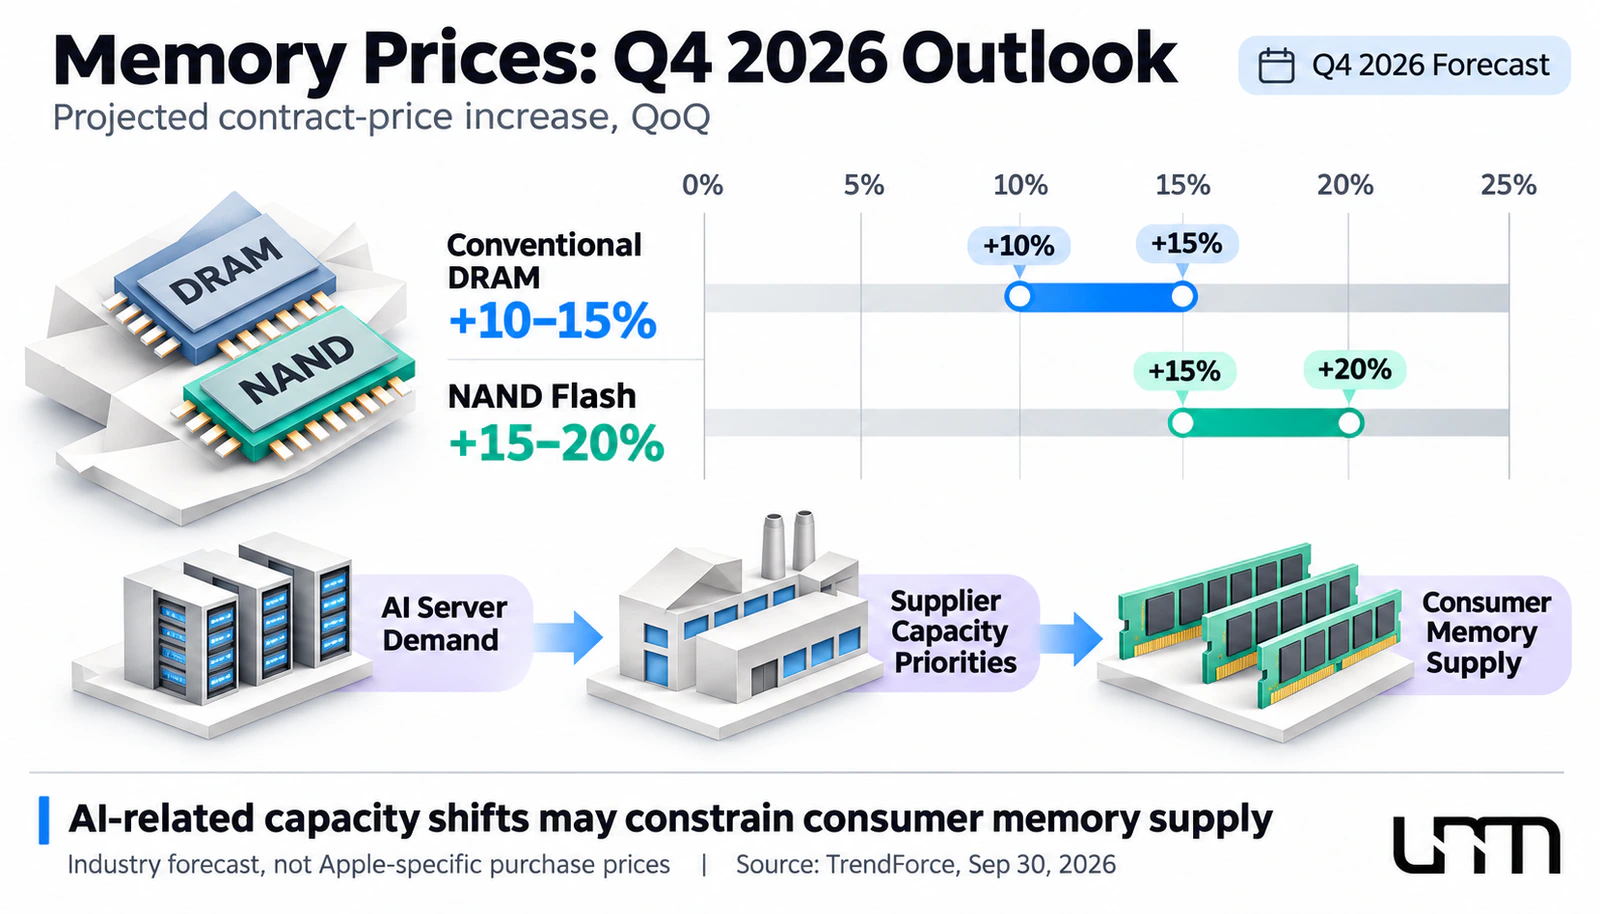
السبب وراء هذا النمو ليس فقط زيادة عدد الخوادم. يقوم مصنعو الذاكرة بإعادة تخصيص قدرات الإنتاج لصالح مكونات أكثر ربحية لمراكز البيانات. الطلب العالي على ذاكرة الذكاء الاصطناعي، بما في ذلك DRAM للخوادم والذاكرة عالية السرعة المتخصصة، يحد من القدرة على توسيع إنتاج أنواع معينة من المكونات للهواتف الذكية وأجهزة الكمبيوتر الشخصية.
في الوقت نفسه، يظل الطلب على الأجهزة الاستهلاكية أقل استقرارًا. تنشأ حالة حيث لا يرافق زيادة تكاليف المكونات زيادة مماثلة في مبيعات الإلكترونيات النهائية. ترتفع تكلفة إنتاج الإلكترونيات، على الرغم من أن قدرة المصنعين على تمرير التكاليف الإضافية إلى المستهلكين تظل محدودة.
تساعد العقود طويلة الأجل مع الموردين العملاء الكبار على تخفيف تأثير تقلبات الأسعار جزئيًا، لكنها لا تقضي على المشكلة. عندما تنفد مخزونات المكونات المشتراة بالأسعار السابقة، يتعين على المصنعين حساب أسعار العقود الجديدة للذاكرة في تكلفة إنتاج المنتجات.
تشير TrendForce إلى نقص مستمر في الرقائق في بعض قطاعات سوق الذاكرة، وخاصة في الاتجاه الخادمي. بالإضافة إلى ذلك، تتوقع إدارة Apple زيادات إضافية في أسعار الشراء حتى بعد ربع ديسمبر. لا يعني ذلك أن تكاليف المكونات ستستمر في الارتفاع بنفس المعدل طوال عام 2027، ولكنه يشير إلى خطر الضغط المطول على مصنعي الإلكترونيات.
لتقييم مدة مثل هذه الفترة، من الضروري النظر ليس فقط في الطلب الحالي ولكن أيضًا في خطط مصنعي الذاكرة لتوسيع القدرات. طالما أن الأولوية تظل لتلبية احتياجات مراكز البيانات، فقد يتعافى توريد المكونات للأجهزة الاستهلاكية بشكل أبطأ.
مقالات ذات صلة على UNUM: “ارتفع سعر تصدير رقائق DRAM بنسبة 401% خلال العام”.
كيف تؤثر زيادة تكاليف المكونات على تكاليف إنتاج Apple
لتقييم كيفية تغير تكاليف إنتاج أجهزة iPhone وغيرها من أجهزة Apple، من الضروري التمييز بين سعر الشريحة الفردية وإجمالي نفقات التصنيع. حتى الزيادة الكبيرة في تكلفة شراء DRAM أو NAND Flash لا تعني أن إنتاج الهاتف الذكي أو الكمبيوتر سيصبح أكثر تكلفة بنفس النسبة.
تتكون تكلفة إنتاج الجهاز من المعالج، الشاشة، الكاميرات، الذاكرة، الغلاف، البطارية، التجميع، ونفقات أخرى. تعتمد حصة كل مكون على النموذج، التكوين، وظروف الشراء. لذلك، يتم تحديد التأثير على الربح ليس فقط بمعدل نمو الأسعار ولكن أيضًا بنسبة تكاليف الإنتاج التي تحتلها الذاكرة.
لننظر في مثال افتراضي. إذا كانت تكلفة إنتاج الجهاز تبلغ 500 دولار، منها 50 دولارًا للذاكرة، فإن زيادة بنسبة 20% في تكلفتها سترفع النفقات بمقدار 10 دولارات. ستزيد التكلفة الإجمالية للإنتاج إلى 510 دولارات، وهو ما يمثل زيادة بنسبة 2% فقط.
هذا حساب توضيحي وليس تقديرًا لتكلفة إنتاج نموذج معين من Apple. لتحديد الحصة الفعلية للذاكرة، يلزم تحليل فاتورة المواد (BOM) للجهاز بناءً على أبحاث مستقلة.
على مستوى الشركة ككل، يصبح حتى التغيير الصغير نسبيًا في تكاليف الإنتاج مهمًا. تبيع Apple الأجهزة بكميات كبيرة، لذا يمكن أن يؤدي زيادة النفقات ببضعة دولارات لكل وحدة إلى تكاليف إضافية كبيرة للربع.
توظف إدارة الشركة بالفعل عدة طرق لتخفيف مثل هذا الضغط. خلال المكالمة الجماعية للربع الرابع من السنة المالية 2026، أشار الرئيس التنفيذي جون تيرنوس إلى أن Apple عوضت جزئيًا عن زيادة تكاليف الذاكرة من خلال المخزون الذي تم الحصول عليه سابقًا، وتقليل تكاليف المكونات الأخرى، وتغييرات في أسعار التجزئة لعدد من الأجهزة.
ما نشهده الآن مع أسعار الذاكرة غير مسبوق.
وفقًا للإدارة، تم تعديل أسعار العديد من منتجات Mac وiPad في نهاية يونيو، وللآيفون في سبتمبر. ومع ذلك، فإن مثل هذه الإجراءات لها حدود: قد تؤدي زيادات الأسعار الإضافية للأجهزة إلى تقييد الطلب، خاصة في المناطق التي يكون فيها المستهلكون حساسين لتكلفة الإلكترونيات.
بالإضافة إلى ذلك، فإن فوائد المخزونات التي تشكلت بأسعار شراء أقل تتلاشى تدريجيًا. وفقًا للبيانات المالية لشركة Apple، ارتفعت تكلفة المخزونات من حوالي 11.09 مليار دولار في نهاية الربع المنتهي في يونيو إلى 14.54 مليار دولار في نهاية سبتمبر.
بعض الذاكرة التي تم شراؤها سابقًا تساعد مؤقتًا في احتواء ارتفاع تكلفة البضائع المباعة. ومع ذلك، فإن التكلفة الإجمالية للمخزون لا تكشف عن حجم المكونات التي تم الحصول عليها بأسعار أقل، مما يجعل من الصعب تحديد المدة التي يمكن للشركة الاستفادة من هذه الميزة.
تلعب التزامات الشراء أيضًا دورًا مهمًا. خلال المكالمة الجماعية، أفاد تيرنوس أن التزامات الشراء التصنيعية لشركة Apple زادت بمقدار 33 مليار دولار بين نهاية الربع المنتهي في يونيو وسبتمبر. وهذا يشير إلى جهد لتأمين الإمدادات المستقبلية، ولكنه لا يظهر الأسعار التي تحصل بها الشركة على الذاكرة.
الخطر الرئيسي لشركة Apple ليس زيادة ربع سنوية واحدة في أسعار الرقائق، بل الاحتمال المتزايد لتراكم التكاليف. إذا استمرت أسعار الشراء في الارتفاع وتضاءلت فرص التعويض، فإن الضغط على الربحية سيصبح أكثر وضوحًا.
النتائج المالية لشركة Apple تظهر نموًا، لكن توقعات الهامش تتدهور
تقرير Apple للربع الرابع من السنة المالية 2026، الذي انتهى في 26 سبتمبر، أظهر نموًا مستقرًا في الأعمال. وصلت الإيرادات إلى 114.5 مليار دولار، بزيادة 12% مقارنة بنفس الفترة من العام الماضي. بلغ صافي الدخل 30.7 مليار دولار، وارتفعت الأرباح المخففة للسهم الواحد (EPS) بنسبة 14% إلى 2.10 دولار.
بالنسبة للسنة المالية 2026 بالكامل، وصلت إيرادات Apple إلى رقم قياسي بلغ 478.8 مليار دولار، بزيادة 15%. بلغت الأرباح السنوية للسهم الواحد 8.98 دولار، بزيادة تقارب 20% عن نتيجة العام السابق.
كانت المساهمات الرئيسية في النمو الربع سنوي هي الآيفون والماك. ارتفعت إيرادات مبيعات الهواتف الذكية بحوالي 17% إلى 57.6 مليار دولار، بينما جلبت مبيعات أجهزة الكمبيوتر ماك 10.8 مليار دولار، بزيادة تقارب 24% عن نتيجة العام الماضي. كما سجلت أعمال الخدمات رقمًا قياسيًا، حيث بلغت إيراداتها 31.6 مليار دولار.
ومع ذلك، فإن الأرقام القوية للمبيعات لا تعني أن تكاليف الإنتاج تحت السيطرة. كان التحذير الرئيسي للمستثمرين هو توقع الهامش الإجمالي - الجزء من الإيرادات المتبقي بعد خصم تكلفة البضائع والخدمات المباعة.
في الربع المنتهي في سبتمبر، كان الهامش الإجمالي لشركة Apple 47.9%. بالنسبة للربع الأول من السنة المالية 2027، الذي سينتهي في ديسمبر 2026، تتوقع الإدارة انخفاضًا إلى 45-46%.
تضمن نتيجة سبتمبر تأثيرًا إيجابيًا من عودة الرسوم الجمركية بحوالي نقطة مئوية واحدة. بدون هذه الفائدة لمرة واحدة، كان الهامش الإجمالي سيكون حوالي 46.9%.
مقارنة النتيجة الفعلية 47.9% مباشرة مع التوقعات 45-46% بدون مثل هذا التعديل سيكون غير صحيح. بالنظر إلى عودة الرسوم، فإن التدهور المتوقع هو حوالي 0.9-1.9 نقطة مئوية بالنسبة لقاعدة سبتمبر المعدلة.
وفقًا للمدير المالي كيفان باريخ، فإن الجزء الرئيسي من الانخفاض المتوقع في الهامش التسلسلي مرتبط بزيادة تكاليف الذاكرة. يتم إنشاء ضغط إضافي من خلال النفقات على تطوير وإطلاق Siri AI.
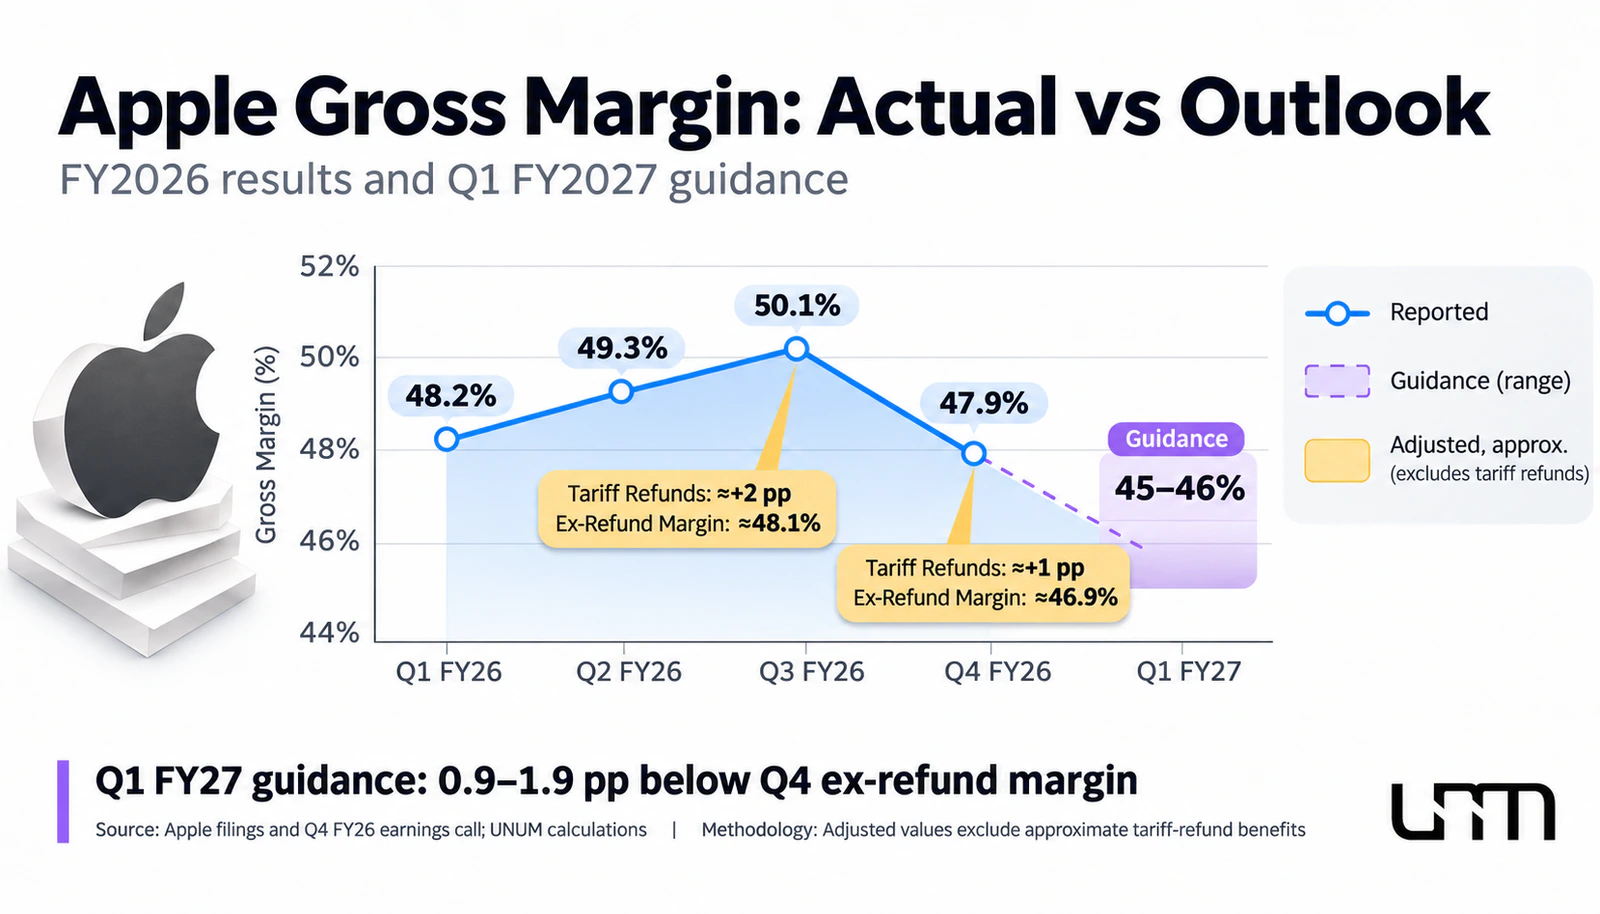
من المهم أن توقعات الإيرادات لشركة Apple للربع المنتهي في ديسمبر تتوقع نموًا بنسبة 7-10% على أساس سنوي. وبالتالي، تتوقع الإدارة انخفاضًا في الربحية حتى مع زيادة المبيعات بشكل أكبر.
ما مدى أهمية هذه التغييرات للنتائج المالية؟ بافتراض إيرادات ربع سنوية افتراضية تبلغ 115 مليار دولار، فإن كل نقطة مئوية من الهامش الإجمالي تعادل حوالي 1.15 مليار دولار في الربح الإجمالي. يعني انخفاض الهامش بنقطتين مئويتين مع بقاء الإيرادات دون تغيير انخفاضًا في الربح الإجمالي بحوالي 2.3 مليار دولار.
هذا الحساب ليس توقعًا لصافي دخل Apple، حيث إنه لا يأخذ في الاعتبار التغييرات في المبيعات والمصروفات التشغيلية والضرائب والمؤشرات الأخرى. ومع ذلك، فإنه يوضح سبب أهمية حتى التقلبات الصغيرة نسبيًا في الربحية لشركة بهذا الحجم.
يعتمد التأثير على الأرباح لكل سهم على شروط إضافية. بافتراض بقاء الإيرادات الفصلية دون تغيير عند 115 مليار دولار، ومتوسط عدد الأسهم المخففة الموزونة 14.6 مليار، ومعدل ضريبة فعال بنسبة 17%، فإن انخفاض الهامش الإجمالي بنقطة مئوية واحدة سيقلل من الأرباح المقدرة للسهم بحوالي 0.065 دولار.
يتماشى معدل 17% مع التوجيه الذي قدمته Apple للربع المنتهي في ديسمبر. يتم استخدام الإيرادات وعدد الأسهم كثوابت شرطية بدلاً من توقع دقيق للشركة.
بموجب هذه الافتراضات، يمكن أن يؤدي انخفاض الهامش بنقطتين مئويتين إلى تقليل الأرباح الفصلية لكل سهم بحوالي 0.13 دولار. ستعتمد النتيجة الفعلية على المصروفات التشغيلية والضرائب وهيكل المبيعات وإعادة شراء الأسهم.
نتيجة لذلك، تصبح الصورة المالية لشركة Apple غامضة. تستمر إيرادات الشركة في النمو، لكن قد يتم امتصاص بعض الدخل الإضافي بسبب ارتفاع التكاليف. السؤال الرئيسي للتقارير الفصلية القادمة هو ما إذا كانت أرباح Apple يمكن أن تنمو بسرعة كافية لتعويض الزيادة في تكاليف الإنتاج.
هل ستساعد زيادات الأسعار لأجهزة iPhone وMac في الحفاظ على الأرباح؟
أحد المزايا الرئيسية لشركة Apple هو قدرتها على بيع الأجهزة في القطاع الفاخر، حيث يدفع المستهلكون ليس فقط للمواصفات التقنية ولكن أيضًا للبرامج ونظام الخدمة والاعتراف بالعلامة التجارية. يمنح هذا النموذج الشركة المزيد من الفرص لتعويض ارتفاع التكاليف عن طريق تغيير أسعار التجزئة.
في عام 2026، استخدمت Apple بالفعل هذه الأداة عن طريق رفع تكلفة عدة أجهزة. ومع ذلك، يعتمد تأثير هذا القرار على النتائج المالية على رد فعل المستهلكين. إذا كانت الزيادة في متوسط سعر البيع تعوض النفقات الإضافية دون تقليل الطلب بشكل كبير، يمكن الحفاظ على الربحية. إذا بدأ المستهلكون في تأجيل الشراء أو اختيار تكوينات أكثر تكلفة، فإن التأثير يكون أقل إيجابية.
عند تحليل سياسة التسعير، يجب مراعاة ثلاثة عوامل مترابطة.
متوسط سعر البيع. يمكن أن تدعم مبيعات النماذج والتكوينات الأكثر تكلفة ذات السعة الذاكرية المتزايدة الإيرادات حتى مع ديناميكيات حجم المبيعات المعتدلة.
مرونة الطلب. يمكن أن تؤثر زيادات الأسعار على قرارات المستهلكين، خاصة في الأسواق الناشئة وخلال فترات تباطؤ الإنفاق الاستهلاكي.
البيئة التنافسية. تواجه Samsung وغيرها من مصنعي أجهزة Android زيادات مماثلة في التكاليف، لذا فإن قدرة المستهلكين على التحول إلى بدائل أرخص تعتمد أيضًا على سياسات التسعير للمنافسين.
تلعب هيكلية المبيعات دورًا منفصلًا. على سبيل المثال، زيادة حصة نماذج iPhone المكلفة يمكن أن تحسن متوسط الإيرادات لكل جهاز ولكن في الوقت نفسه تؤدي إلى تكاليف أعلى للمكونات الأكثر تعقيدًا. لذلك، لا يضمن الشيك المرتفع متوسطًا زيادة في الهامش الإجمالي.
هناك أيضًا قيد طويل الأجل. تهتم Apple ليس فقط بالربح من بيع واحد ولكن أيضًا بتوسيع قاعدة الأجهزة المثبتة، مما يضمن إيرادات الخدمة اللاحقة. قد تؤدي الزيادات المفرطة في الأسعار إلى تباطؤ دورة الترقية للهواتف الذكية وأجهزة الكمبيوتر، مما قد يؤثر على مجالات الأعمال الأخرى مع مرور الوقت.
وبالتالي، يصبح تسعير iPhone وMac أداة مهمة لحماية ربحية Apple، لكن فعاليته تعتمد على مدى مرونة الطلب على الأجهزة الفاخرة.
بالنسبة للمستثمرين، من المهم مراقبة ليس فقط تغييرات الأسعار ولكن أيضًا مزيج من ثلاثة مؤشرات: إيرادات الأجهزة، معدلات نمو المبيعات، وهامش الربح الإجمالي لقطاع الأجهزة. إذا استمرت الإيرادات في الزيادة جنبًا إلى جنب مع استقرار الهامش، فسيكون ذلك دليلًا على استراتيجية تسعير فعالة.
متعلق بـ UNUM: “قد يشهد iPhone 18 Pro زيادة في السعر بمقدار 100 دولار بسبب ارتفاع تكاليف الذاكرة” .
قد تعوض الخدمات وiPhone Duo الضغط على قطاع الأجهزة
يسمح نمو قطاع الخدمات لشركة Apple بتقليل اعتماد نتائجها المالية جزئيًا على تكلفة الأجهزة الفردية. على عكس إنتاج الهواتف الذكية وأجهزة الكمبيوتر، لا تتطلب العديد من الخدمات الرقمية شراء ذاكرة لكل عميل إضافي، على الرغم من أن لديها نفقاتها التكنولوجية والتشغيلية الخاصة بها.
في الربع الرابع من السنة المالية 2026، بلغت إيرادات خدمات Apple 31.6 مليار دولار، بزيادة حوالي 10٪ على أساس سنوي. كان هامش الربح الإجمالي لهذا القطاع حوالي 76٪. للمقارنة، كان هامش الربح الإجمالي لقطاع الأجهزة عند 37.2٪.
هذا الفرق مهم للربحية العامة. عندما تزداد حصة الخدمات في الإيرادات، يمكن دعم الهامش الإجمالي حتى إذا تدهور أداء فئات الأجهزة الفردية.
ومع ذلك، لا يمكن اعتبار قطاع الخدمات محصنًا تمامًا من ارتفاع التكاليف التكنولوجية. يتطلب تطوير الذكاء الاصطناعي قوة حوسبة إضافية، وبنية تحتية سحابية، وصيانة النماذج.
وفقًا للمدير المالي كيفان باريك، يتم أيضًا تضمين النفقات المتعلقة بتطوير Siri AI في توقعات هامش الربح الإجمالي. قد يخلق توسيع وظائف الذكاء الاصطناعي السحابي فرصًا جديدة للتنويع ولكن أيضًا يزيد من تكاليف تقديم الخدمات.
لا يزال من غير المعروف إلى أي مدى ستتمكن التنويع المستقبلي لوظائف الذكاء الاصطناعي من تعويض النفقات الإضافية. لذلك، فإن تضمين نمو إيرادات كبير من Siri AI المدفوعة في التوقعات المالية دون معدلات مؤكدة، جداول زمنية للتنفيذ، وبيانات طلب المستخدمين يعتبر سابقًا لأوانه.
يبقى عامل آخر هو iPhone Duo القابل للطي الجديد. يوسع الجهاز تشكيلة Apple الفاخرة ولديه القدرة على زيادة متوسط سعر بيع الهواتف الذكية. كان الاهتمام الأولي للعملاء مرتفعًا، لكن الشركة واجهت قيودًا في العرض، مما جعل من الصعب تلبية الطلب.
بالنسبة للتحليل المالي، من المهم التمييز بين الطلب العالي والمبيعات الفعلية. لا يجلب نقص المنتج إيرادات إضافية للشركة إذا لم يكن بالإمكان تلبية الطلب خلال فترة التقرير. علاوة على ذلك، قد تكون قيود الإنتاج مصحوبة بنفقات إضافية وتحويل بعض المبيعات إلى أرباع لاحقة.
وبالتالي، فإن الخدمات والأجهزة الفاخرة الجديدة توسع بالفعل قدرة Apple على الحفاظ على الربحية. ومع ذلك، لا يلغي أي من هذه الاتجاهات الضغط على قطاع الأجهزة، الذي لا يزال يشكل جزءًا كبيرًا من الإيرادات الإجمالية.
ماذا تعني التكاليف المتزايدة لأسهم Apple
بالنسبة لسوق الأسهم، لا يهم فقط النتيجة المالية، بل أيضًا مدى توافقها مع التوقعات. يمكن أن تحقق الشركة إيرادات قياسية وتتجاوز توقعات المحللين، ومع ذلك قد تنخفض أسهمها إذا كانت أهداف الربح الجديدة أضعف من المتوقع.
أظهرت ديناميكيات أسعار أسهم AAPL بعد التقرير المالي لشركة Apple في 2 نوفمبر مدى حساسية المستثمرين تجاه توقعات الربحية.
أنهت الأسهم الجلسة الرئيسية للتداول عند 338.32 دولارًا، بانخفاض 1.83%. بعد الإعلان عن النتائج وتعليقات الإدارة، تعرضت الأسعار لضغط إضافي. وفقًا لرويترز، خلال المكالمة الجماعية، وصل الانخفاض إلى حوالي 4%، وبعد ذلك تم استرداد بعض الخسائر.
لا يمكن تفسير رد فعل السوق فقط بارتفاع تكلفة الذاكرة. قام المستثمرون بتقييم توقعات الهامش الإجمالي، معدلات نمو الأعمال الخدمية، قيود العرض، النفقات على Siri AI، وديناميكيات الإيرادات المتوقعة.
ومع ذلك، يمكن أن تصبح الربحية عاملًا مهمًا في مراجعة توقعات EPS. إذا كانت الشركة تحقق ربحًا إجماليًا أقل من كل دولار من المبيعات، يجب على المحللين تقييم مدى إمكانية تعويض النفقات الإضافية من خلال نمو الإيرادات، تحسين التكاليف، أو تغييرات في هيكل الأعمال.
يؤثر هذا أيضًا على سعر السهم من خلال مضاعف P/E — نسبة السعر السوقي إلى الأرباح لكل سهم. يتم حساب نسخته التوقعية، forward P/E، بناءً على الأرباح المتوقعة لفترة مستقبلية.
وفقًا لموقع StockAnalysis، اعتبارًا من 2 نوفمبر 2026، كان forward P/E لشركة Apple حوالي 35.4. للمقارنة، في نهاية السنة المالية 2025، كان الرقم عند 33.0، وفي نهاية 2024 — حوالي 31.5. في 2022 و2023، كانت القيم المقابلة أقل — حوالي 24.3 و26.7.
وبالتالي، يتم تقييم أسهم Apple أعلى بالنسبة للأرباح المتوقعة مقارنة بنهاية عدة سنوات سابقة. لا يعني هذا بالضرورة أن الشركة مبالغ في قيمتها: قد يأخذ السوق في الاعتبار الطلب المستمر على الأجهزة، الربحية العالية للأعمال الخدمية، وقدرة Apple على توليد التدفق النقدي. ومع ذلك، فإن التقييم العالي يزيد من حساسية الأسعار تجاه تدهور التوقعات.
يوفر معيار إضافي من خلال المقارنة مع شركات التكنولوجيا الكبيرة الأخرى. وفقًا لنفس المصدر، كان forward P/E لشركة Microsoft اعتبارًا من 2 نوفمبر حوالي 24.6، وهو أقل بشكل ملحوظ من رقم Apple.
ومع ذلك، فإن مقارنة المضاعفات مباشرة دون النظر في الفروق في معدلات النمو، هيكل الأعمال، والنفقات الرأسمالية غير صحيحة. يأتي جزء كبير من إيرادات Apple من مبيعات الأجهزة، التي تكون حساسة لتكاليف المكونات. تركز Microsoft بشكل أكبر على البرمجيات والخدمات السحابية، التي تخضع لعوامل تكلفة مختلفة.
لذلك، لا يثبت الفرق في المضاعفات أن شركة واحدة مفضلة على الأخرى، ولكنه يساعد في تقييم متطلبات المستثمرين للأرباح المستقبلية.
يكمن الخطر الرئيسي في التدهور المتزامن لمؤشرين: الأرباح المتوقعة لكل سهم والمضاعف الذي يرغب السوق في دفعه مقابلها.
على سبيل المثال، إذا انخفضت توقعات EPS بنسبة 10%، وبقي سعر السهم دون تغيير، فإن forward P/E يزيد بحوالي 11.1%. يصبح السهم أكثر تكلفة بالنسبة للأرباح المتوقعة. للحفاظ على المضاعف السابق، يجب أن ينخفض السعر السوقي بنفس النسبة 10%.
إذا انخفض المضاعف الذي يرغب المستثمرون في دفعه مقابل الأرباح المستقبلية أيضًا في نفس الوقت، فقد يكون الضغط على الأسعار أقوى. ومع ذلك، فإن مثل هذا الحساب يعكس فقط العلاقة الرياضية بين الأرباح وتقييم السهم وليس توقعًا للسعر السوقي.
في الوقت نفسه، تحتفظ Apple بعوامل الاستقرار المالي. بالنسبة للربع المنتهي في سبتمبر، حققت الشركة حوالي 28.1 مليار دولار من التدفق النقدي التشغيلي وخصصت حوالي 24 مليار دولار لإعادة شراء الأسهم. تم إنفاق 3.9 مليار دولار أخرى على الأرباح والمدفوعات ذات الصلة.
تقلل عمليات إعادة شراء الأسهم من عدد الأسهم القائمة، وكل شيء آخر متساوٍ، تدعم رقم EPS. لكن هذا لا يحل مشكلة التكلفة: يجب التمييز بين زيادة الأرباح لكل سهم عن طريق تقليل عدد الأسهم والنمو في الكفاءة التشغيلية.
يوفر معيار إضافي التدفق النقدي الحر، الذي يوضح مقدار النقد المتبقي بعد النفقات الرأسمالية. تسمح ديناميكياته بتقييم قدرة الشركة على تمويل الاستثمارات، الأرباح، وإعادة الشراء دون زيادة عبء الديون بشكل مفرط.
لإجراء تقييم شامل لـ AAPL، يجب مقارنة P/E المتوقع بالقيم التاريخية، معدلات نمو EPS المتوقعة، والتدفقات النقدية. يمكن أن يستمر التقييم السوقي العالي لفترة طويلة، ولكن مع تدهور التوقعات المالية، يصبح مجال الخطأ للشركة أصغر.
يمكن تتبع الأسعار الحالية للأسهم وديناميكيات السوق في قسم "أسعار الأسهم" على UNUM.
ثلاثة سيناريوهات لشركة Apple في الفصول القادمة
سيعتمد التوقع المالي لشركة Apple في عام 2027 بشكل كبير على مدى سرعة استقرار أسعار الذاكرة وما إذا كانت الشركة يمكنها تعويض التكاليف الإضافية. يجب النظر في تغييرات تكلفة البضائع المباعة جنبًا إلى جنب مع الطلب الاستهلاكي، هيكل المبيعات، وتطوير الأعمال الخدمية.
استنادًا إلى البيانات الحالية، يمكن تحديد ثلاثة سيناريوهات. هذه ليست توقعات لأسعار الأسهم ولكنها توضح الشروط التي قد تتطور فيها الأداء المالي للشركة على مسارات مختلفة.
السيناريو الإيجابي — تخفيف الضغط على الهامش
تباطأ نمو أسعار العقود لذاكرة DRAM و NAND Flash، وتستقر تكاليف شراء Apple تدريجياً. يظل الطلب الاستهلاكي قويًا، ولا تؤدي الزيادات في الأسعار إلى انخفاض كبير في المبيعات، وتستمر أعمال الخدمات في زيادة مساهمتها في الربح الإجمالي.
في هذا السيناريو، يمكن أن يكون الهامش الإجمالي أقرب إلى الحد الأعلى من التوقعات الحالية — 46%. سيعتمد تعافيه الإضافي على أسعار الذاكرة، وهيكل المبيعات، وتكاليف تطوير الخدمات.
سيتم تأكيد السيناريو الإيجابي من خلال تحسين توقعات الإدارة، واستقرار ربحية الأجهزة، واستمرار الديناميات الإيجابية لربحية السهم.
السيناريو الأساسي — نمو الإيرادات مصحوبًا بزيادة التكاليف
تظل أسعار الذاكرة مرتفعة، لكن معدل نموها يتناقص تدريجياً. تعوض Apple جزئيًا التكاليف من خلال تعديل أسعار الأجهزة، وإدارة المشتريات، وتطوير الخدمات.
في هذه الحالة، قد يكون الهامش الإجمالي حول منتصف نطاق التوقعات — 45.5%. سيستمر نمو المبيعات في دعم حجم الربح المطلق، لكن تعافي الربحية سيتطلب وقتًا إضافيًا.
المؤشرات الرئيسية لهذا السيناريو ستكون الحفاظ على توقعات الإيرادات، وعدم تدهور الطلب بشكل كبير، واستقرار تكاليف المشتريات تدريجياً.
السيناريو السلبي — التكاليف تنمو أسرع من الإيرادات
تستمر نقص الذاكرة، وتستمر أسعار الشراء في الارتفاع. تتضاءل فوائد المخزون القديم، وتحد الزيادات الإضافية في أسعار التجزئة من الطلب، ويتطلب تطوير البنية التحتية للذكاء الاصطناعي نفقات إضافية.
في هذا السيناريو، يمكن أن يقترب الهامش الإجمالي من الحد الأدنى للتوقعات — 45%. إذا اشتد الضغط على التكاليف، قد تتراجع الربحية أكثر في الأرباع اللاحقة، مما يؤدي إلى مراجعة توقعات ربحية السهم.
الإشارات الرئيسية للسيناريو السلبي ستكون تدهور توقعات الإدارة، تباطؤ مبيعات الأجهزة، وزيادة أخرى في تكاليف المكونات.
كيف يمكن لمستويات الهامش المختلفة أن تؤثر على ربح Apple
للمقارنة الكمية، ضع في اعتبارك نموذجًا افتراضيًا بإيرادات ربع سنوية تبلغ 115 مليار دولار. تعتمد قاعدة الحساب على هامش إجمالي يبلغ حوالي 46.9%، باستثناء تأثير العائد الإيجابي للتعرفة بنسبة نقطة مئوية واحدة تقريبًا من 47.9% الفعلي للربع المنتهي في سبتمبر.
افترض أن تظل النفقات التشغيلية دون تغيير، وأن يكون العدد المتوسط المرجح للأسهم المخففة 14.6 مليار، وأن يكون معدل الضريبة الفعلي 17%. يتوافق الأخير مع توجيهات Apple للربع المنتهي في ديسمبر.
السيناريو | الهامش الإجمالي | التغير في الربح الإجمالي من الأساس | التغير في ربحية السهم الربع سنوية من الأساس |
|---|---|---|---|
إيجابي | 46.0% | −$1.04 مليار | −$0.059 |
أساسي | 45.5% | −$1.61 مليار | −$0.092 |
سلبي | 45.0% | −$2.19 مليار | −$0.124 |
المصدر: حسابات UNUM بناءً على تقارير Apple وافتراضات النموذج. القيم مدورة.
يبلغ الفرق بين السيناريوهات الإيجابية والسلبية حوالي 1.15 مليار دولار في الربح الإجمالي للربع وحوالي 0.065 دولار في ربحية السهم مع نفس الإيرادات. إذا استمر مثل هذا الفرق لأربعة أرباع متتالية، سيكون التأثير السنوي حوالي 0.26 دولار في ربحية السهم.
ومع ذلك، فإن الاستقراء السنوي هو توضيحي بحت. يمكن أن تؤثر موسمية مبيعات Apple، وتغيرات معدل الضريبة، وهيكل المبيعات، والنفقات على المنتجات الجديدة بشكل كبير على النتائج الفعلية.
تقع جميع مستويات الهامش الثلاثة في الجدول ضمن التوقعات المنشورة للشركة للربع المنتهي في ديسمبر. هذه هي سيناريوهات تحليل الحساسية للنموذج المالي، وليست توقعات مستقلة لاحتمال حدوثها. في الأرباع اللاحقة، قد يقع الهامش الفعلي خارج النطاق المدروس.
تساعد هذه الحسابات في تقييم المخاطر المالية، ولكن التنبؤ الكامل بأسهم Apple يتطلب افتراضات إضافية حول الأرباح المستقبلية، وتدفق النقد، والمضاعفات السوقية.
تُظهر تحليلات السيناريو أن الزيادة نفسها في تكاليف الذاكرة يمكن أن يكون لها عواقب مختلفة. إذا نمت إيرادات المبيعات والخدمات بشكل أسرع من النفقات الإضافية، يمكن لأرباح Apple أن تستمر في الارتفاع. ومع ذلك، إذا بدأت التكاليف تتجاوز نمو الإيرادات، حتى الإيرادات القياسية لن تكون ضمانًا كافيًا لتحسين النتائج المالية.
المقاييس الرئيسية التي يجب على المستثمرين مراقبتها
ستتيح لنا التقارير الفصلية القادمة من Apple التحقق من مدى نجاح الشركة في التكيف مع الظروف المتغيرة في سوق المكونات. لتقييم الوضع، من المهم مراقبة ليس فقط مؤشر واحد، بل مجموعة من البيانات المالية والصناعية المترابطة.
أسعار العقود لذاكرة DRAM وNAND Flash. ستساعد التحديثات الفصلية من TrendForce في تقييم الاتجاه العام لسوق الذاكرة. قد يشير تباطؤ نمو الأسعار إلى تخفيف الضغط، على الرغم من أن شروط الشراء الفعلية لـ Apple قد تختلف عن اتجاهات الصناعة.
الهامش الإجمالي لشركة Apple. يبقى المعيار الرئيسي على المدى القريب هو التوقعات بنسبة 45-46٪ للربع ديسمبر. ستظهر التوقعات اللاحقة ما إذا كانت الإدارة تتوقع انتعاشًا في الربحية.
هامش الأعمال في الأجهزة. ستسمح لنا ديناميكياتها بتقييم مدى تعويض زيادة الأسعار في التجزئة والتغيرات في هيكل المبيعات عن ارتفاع تكاليف الأجهزة.
إيرادات iPhone وMac. النمو المستمر مع الحفاظ على الربحية سيشير إلى فعالية استراتيجية التسعير. سيكون تباطؤ المبيعات وسط ارتفاع التكاليف عامل خطر إضافي.
إيرادات الخدمات. من الضروري مقارنة نمو إيرادات الخدمات مع هامشها الإجمالي، خاصة في ظل تطوير وظائف الذكاء الاصطناعي السحابي.
توقعات EPS وتقييم AAPL. يجب مقارنة التغيرات في توقعات الأرباح مع ديناميكيات P/E المستقبلية، التدفق النقدي الحر، وحجم إعادة شراء الأسهم.
ستكون تعليقات الإدارة حول مستويات المخزون والالتزامات الشرائية الجديدة ذات أهمية خاصة. إذا استمرت تكاليف الذاكرة في الارتفاع وتضاءل تأثير المكونات المكتسبة سابقًا، فقد يؤثر ذلك على الربحية بتأخير عدة أرباع.
بالنسبة للمستثمرين والمتداولين، من المهم أيضًا التمييز بين رد الفعل القصير الأجل لأسعار الأسهم على تقارير الأرباح والتغيرات الطويلة الأجل في النموذج المالي للشركة. لا يشير انخفاض الهامش لمرة واحدة بالضرورة إلى تدهور مستدام في الأعمال، ولكن سلسلة من مراجعات توقعات الأرباح السلبية يمكن أن تغير بشكل كبير تقييم السوق لشركة Apple.
هناك شرطين مهمين بشكل خاص للأرباع القادمة. أولاً، ما إذا كانت الشركة يمكنها الحفاظ على هامشها الإجمالي ضمن النطاق المتوقع دون تدهور كبير في الطلب. ثانيًا، ما إذا كان المحللون سيحافظون على توقعات نمو EPS بعد أن ينعكس التأثير الكامل لارتفاع أسعار الشراء في التقارير.
السؤال الرئيسي هو ما إذا كانت Apple يمكنها الحفاظ على ميزة نموذج أعمالها وسط زيادة نفقات الشراء. يوفر نمو قطاع الخدمات، والطلب المستمر على الأجهزة الفاخرة، والتدفق النقدي الكبير للشركة مجالًا للتكيف، لكنه لا يلغي اعتماد الأعمال في الأجهزة على سوق المكونات.
نتيجة لذلك، تصبح الذاكرة المكلفة اختبارًا لقدرة Apple على تحويل نمو الإيرادات إلى نمو في الأرباح. لتقييم مخاطر الاستثمار وآفاق AAPL، تعتبر ديناميكيات أسعار DRAM وNAND Flash حاسمة، وكذلك كيف تؤثر النفقات الإضافية على الهامش الإجمالي، EPS، وتوقعات المستثمرين.
تم إعداد هذه المادة لأغراض إعلامية فقط ولا تشكل نصيحة مالية أو توصيات استثمارية.