لماذا تهتم Mastercard وVisa بالعملة المستقرة في هونغ كونغ
في 30 أكتوبر 2026، أعلنت شركة Anchorpoint Financial في هونغ كونغ عن شراكات استراتيجية مع Mastercard وVisa. تستكشف الأطراف إمكانية دمج العملة المستقرة المنظمة HKDAP في البنية التحتية لنظامي الدفع الدوليين.
في البداية، ستركز التعاون على تسويات مُصدري البطاقات. قد تستخدم المؤسسات المالية الدولار الرقمي لهونغ كونغ للوفاء بالتزامات الدفع ضمن بنية البطاقات، بما في ذلك خارج ساعات العمل المصرفية القياسية.
في نفس اليوم، وقعت Anchorpoint اتفاقية مع مؤسسة Solana. توفر الاتفاقية التحضير لإصدار واسترداد HKDAP على بلوكشين Solana، بالإضافة إلى توسيع الوصول إلى الرمز من خلال المحافظ الرقمية والتطبيقات.
تعكس الاتفاقيات الجديدة تغييراً في نهج الشركات المالية لاستخدام العملات المستقرة. في حين كانت هذه الأصول تُستخدم في السابق بشكل رئيسي لتداول العملات المشفرة والتحويلات بين المحافظ، فإنها تُعتبر الآن بشكل متزايد كأداة للتسويات المصرفية وإدارة السيولة للشركات.
ومع ذلك، لا تعني الشراكات بعد أن HKDAP مدعومة بالفعل من قبل الشبكات العالمية لـ Mastercard وVisa أو أنها مُصدرة على Solana. تستكشف الشركات التكاملات ذات الصلة، ولم يتم الإعلان عن جداول زمنية للإطلاق.
ما هو HKDAP وكيف يعمل
HKDAP (HKD At Par) هو عملة مستقرة منظمة قيمتها مرتبطة بالدولار الهونغ كونغي بنسبة 1:1. لكل رمز قيمة اسمية تبلغ 1 HKD ويمكن استرداده بهذه القيمة الاسمية وفقاً لشروط المُصدر.
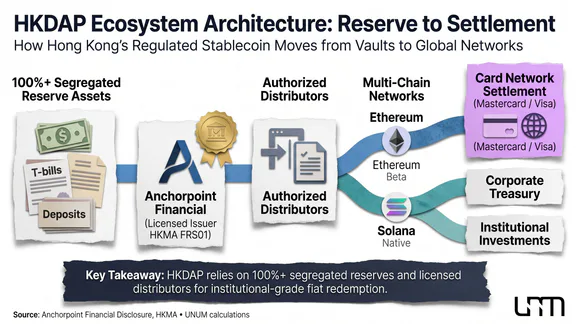
المُصدر لـ HKDAP هو Anchorpoint Financial، التي تأسست بمشاركة بنك Standard Chartered (هونغ كونغ)، وشركة الاتصالات HKT، ومجموعة الاستثمار Animoca Brands. في 10 أبريل 2026، حصلت الشركة على ترخيص FRS01 من سلطة النقد في هونغ كونغ (HKMA).
على عكس العملات الرقمية للبنوك المركزية (CBDCs)، يتم إصدار HKDAP من قبل منظمة تجارية. تعتمد استقرار قيمتها على دعم الاحتياطي، ووفاء المُصدر بالالتزامات، وتوافر الاسترداد.
وفقاً للوثائق الرسمية لـ Anchorpoint, يجب أن يكون حجم الاحتياطي على الأقل 100% من القيمة الاسمية للرموز المصدرة. تشمل الأصول المسموح بها النقد والودائع المصرفية بآجال تصل إلى ثلاثة أشهر وبعض الأوراق المالية ذات الجودة العالية بمدة استحقاق تصل إلى سنة واحدة، وغيرها من الأدوات المعتمدة. يتم فصل الاحتياطيات عن أصول الشركة الخاصة وتُحتفظ بها في هيكل ائتماني لصالح الحائزين.
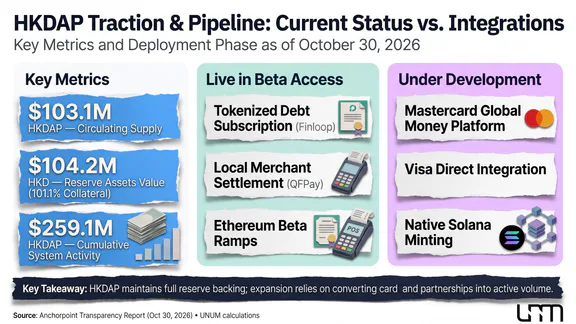
بدأ توزيع HKDAP المؤسسي المحدود في 12 أغسطس 2026 كجزء من برنامج Beta Access. في هذه المرحلة، يتوفر الرمز على شبكة Ethereum, ويتم تنظيم اكتسابه وتحويله من خلال موزعين معتمدين. يظل المستخدمون الرئيسيون عملاء الشركات والمؤسسات، بما في ذلك المستثمرين المحترفين.
وفقاً لشفافية Anchorpoint, اعتباراً من 30 أكتوبر 2026، كان هناك 103.1 مليون HKDAP في التداول، وكانت قيمة الاحتياطي 104.2 مليون HKD، وبلغ حجم المعاملات المتراكمة 259.1 مليون HKDAP. يشمل الرقم الأخير نشاط الرمز المسجل وليس مكافئاً لحجم المدفوعات التجارية.
خلال مرحلة Beta Access، تنشر الشركة تقارير احتياطية غير مدققة أسبوعياً. من المخطط أن تنشر Anchorpoint تأكيدات مستقلة لأصول الاحتياطي بعد الإطلاق الكامل لـ HKDAP.
ميزة مهمة للرمز هي آلية الاسترداد. وفقاً لشروط المُصدر، تهدف Anchorpoint إلى معالجة الطلبات ذات الصلة في غضون يوم عمل واحد إذا تم استيفاء المتطلبات المحددة. ومع ذلك، بالنسبة لمعظم المستخدمين، يتم تلقي الأموال من خلال الموزعين المعتمدين، الذين يحددون إجراءات التحويل والجداول الزمنية الخاصة بهم.
كيف يمكن للعملات المستقرة تغيير التسويات الدولية
تظل المدفوعات الدولية عملية معقدة حتى مع تطور البنوك الرقمية. لنقل الأموال بين البلدان، غالباً ما تضطر المؤسسات المالية إلى استخدام حسابات المراسلة، والتفاعل مع الوسطاء، والنظر في ساعات عمل أنظمة التسوية.
يوفر SWIFT نقل الرسائل المالية، لكن حركة الأموال تتم عبر البنية التحتية المصرفية. لذلك، تعتمد سرعة الدفع الدولي ليس فقط على نقل المعلومات ولكن أيضاً على الفحوصات، وتحويل العملات، وتوافر البنوك المشاركة.
تقدم التسويات بالعملات المستقرة بديلاً لنقل الأموال. يمكن للشركة شراء الرموز من وسيط معتمد، ونقلها إلى المستلم عبر بلوكتشين مدعوم، وبعد ذلك يمكن للمستلم تحويل الأصول إلى العملة الوطنية إذا لزم الأمر.
يسمح هذا النموذج بتحويل الرموز على مدار الساعة، بما في ذلك عطلات نهاية الأسبوع والعطلات الرسمية. ومع ذلك، فإن استخدام البلوكتشين لا يلغي متطلبات التشريعات المالية والحاجة إلى البنية التحتية المصرفية لتبادل الأصول الرقمية مقابل الأموال العادية.
في حالة HKDAP، تنطبق قيود إضافية. خلال مرحلة الوصول التجريبي، يجب على المستخدمين الخضوع للتحقق من خلال الموزعين المعتمدين، ويوفر آلية الرموز قيودًا على التحويلات بين المحافظ غير الموثقة. لذلك، فإن وجود بلوكتشين عام لا يعني الوصول الحر إلى HKDAP لأي مشارك في السوق.
المؤشر | التحويلات المصرفية | التسويات عبر العملات المستقرة |
|---|---|---|
التوافر | يعتمد على قنوات التسوية | يمكن إجراء تحويلات الرموز على مدار الساعة |
الوسطاء | البنوك والمنظمات المراسلة | المصدرون والموزعون ومقدمو الخدمات المالية |
الرسوم | تعريفات البنوك وتحويل العملات | رسوم الشبكة، خدمات الوسطاء، والتحويل |
السرعة | يعتمد على المسار والإجراءات المصرفية | تحويل الرموز سريع، لكن تلقي الأموال الورقية قد يستغرق وقتًا إضافيًا |
القيود الرئيسية | دورات التسوية، الفحوصات، وتوافر البنوك | السيولة، التنظيم، وتوافر التبادل |
تعتمد المزايا على مسار الدفع المحدد. إذا كان على الشركة أولاً شراء دولارات هونغ كونغ للحصول على HKDAP، ثم يقوم المستلم بتبادلها لعملة أخرى، فإن التكاليف الإضافية يمكن أن تلغي التوفير في رسوم الشبكة.
على سبيل المثال، في حالة تحويل افتراضي لمليون دولار هونغ كونغ، قد تكون رسوم المعاملة على البلوكتشين 10 دولارات هونغ كونغ فقط. ولكن إذا وصلت تكاليف الاستحواذ والتحويل اللاحق للرموز إلى 0.6% من المبلغ، فإن النفقات الإجمالية ستكون حوالي 6,010 دولارات هونغ كونغ. هذا حساب توضيحي، وليس السعر الفعلي لـ HKDAP.
كما أظهرت دراسة BIS التي تم تحليلها سابقًا من قبل UNUM, فإن الرسوم المنخفضة للشبكة لا تضمن التوفير في التحويلات الدولية. بالنسبة للشركات، يصبح المؤشر الرئيسي هو التكلفة الإجمالية للعملية، بما في ذلك التحويل، وخدمات الوسطاء، واستلام الأموال من قبل المستلم.
لماذا تقوم Mastercard وVisa بدمج العملات المستقرة
بالنسبة لأنظمة الدفع الدولية، تعتبر العملات المستقرة ذات أهمية رئيسية كوسيلة جديدة للتسوية يمكن استخدامها جنبًا إلى جنب مع البنية التحتية المالية الحالية.
في 15 أكتوبر، أعلنت Mastercard وBVNK عن إطلاق منصة Mastercard Global Money Platform. تدمج المنصة العمليات بالعملات التقليدية والعملات المستقرة، مما يسمح للمنظمات المالية بإدارة الحسابات، وإجراء التحويلات، وتنظيم المدفوعات الدولية من خلال بنية تحتية واحدة. انضمت BVNK، المتخصصة في حلول الدفع للأصول الرقمية، إلى Mastercard في أغسطس 2026.
يفتح التعاون مع Anchorpoint إمكانية إضافة دولار هونغ كونغ الرقمي المنظم إلى هذا النموذج. بالنسبة للبنوك ومقدمي الخدمات المالية، يعني هذا توسيع مجموعة العملات المستخدمة في التسويات دون الحاجة إلى إنشاء البنية التحتية الكاملة للعمل مع البلوكتشين بشكل مستقل.
تطور Visa اتجاهًا مشابهًا. تستخدم الشركة بالفعل USDC للتسويات مع بعض البنوك الشريكة. على وجه الخصوص، يقوم Cross River Bank وLead Bank بإجراء التسويات مع Visa عبر بلوكتشين Solana. كما أفادت UNUM سابقًا, تطور Visa أيضًا استخدام USDC في بنية الدفع الدولية Visa Direct.
في بيان يتعلق بالتعاون مع Anchorpoint، تم إجراء التقييم التالي:
العملات المستقرة تدخل مرحلة جديدة، تتجاوز مجال الأصول الرقمية وتصبح جزءًا من البنية التحتية للتجارة العالمية.
التركيز ينصب بشكل أساسي على التغييرات في التسويات بين المؤسسات المالية. سيظل المشتري قادرًا على دفع ثمن السلع ببطاقة عادية، بينما يمكن أن يتم جزء من المعاملات بين البنوك ونظام الدفع باستخدام الأصول الرقمية.
وبالتالي، ترى Mastercard وVisa العملات المستقرة ليس بالضرورة كبديل للبطاقات البنكية، بل كأداة إضافية للتسويات، وإدارة السيولة، والتحويلات الدولية.
لماذا تم اختيار Solana لتوسيع HKDAP
بالإضافة إلى البنية التحتية البنكية، يتطلب توزيع العملة المستقرة بلوكشين قادرة على دعم عدد كبير من المعاملات بتكاليف منخفضة نسبيًا.
Solana تركز على الإنتاجية العالية ورسوم الشبكة المنخفضة. وهذا يجعلها مناسبة بشكل محتمل للمدفوعات بالتجزئة، والتحويلات الدولية، والعمليات مع الأصول المالية المرمزة.
تعتزم Anchorpoint ضمان الإصدار والاسترداد الأصلي لـ HKDAP على Solana. هذا النموذج يعني أن الرموز سيتم إصدارها مباشرة على هذه الشبكة، بدلاً من دخولها فقط من خلال الجسور بين السلاسل. سيسمح ذلك بالتفاعل مع نظام المحافظ والتطبيقات والخدمات المالية العاملة على Solana.
تلعب العملات المستقرة دورًا مهمًا في دمج الأصول الرقمية في الأنشطة المالية اليومية.
ومع ذلك، فإن التكامل التكنولوجي لا يؤدي تلقائيًا إلى زيادة الطلب على الرمز الأصلي SOL. يتم استخدامه لدفع رسوم الشبكة، لكن مقدارها بالنسبة لقيمة الأموال المحولة قد يظل صغيرًا.
سيعتمد التأثير الاقتصادي لـ SOL على عدد المعاملات، وحمل الشبكة، وعوامل أخرى، بدلاً من الحجم الاسمي للمدفوعات في HKDAP. بالإضافة إلى ذلك، سيستمر تحديد توفر العملة المستقرة نفسها من خلال شروط المُصدر والمتطلبات التنظيمية.
ما الفوائد الاقتصادية التي يمكن أن تحققها البنوك والشركات
تتجلى القيمة العملية للعملات المستقرة المنظمة في العمليات حيث تؤثر سرعة التسويات على استخدام رأس المال وإدارة التدفق النقدي.
التجارة الدولية. يمكن لشركة في هونغ كونغ استخدام HKDAP لدفع مورد أجنبي إذا كان لدى كلا الطرفين إمكانية الوصول إلى الرمز وقنوات التحويل اللازمة. قد يكون نقل أداة التسوية أسرع، لكن التوفير النهائي سيعتمد على مسار العملة، ورسوم الوسطاء، والمتطلبات القانونية المحلية.
إدارة السيولة المؤسسية. بالنسبة للتسويات الدولية، يمكن للشركات ومزودي الدفع وضع الأموال مسبقًا في حسابات عبر ولايات قضائية مختلفة. تتيح التحويلات على مدار الساعة إعادة توزيع السيولة بشكل أسرع وتقليل الحاجة إلى تمويل مسبق للعمليات الفردية. بالنسبة للبنوك، يفتح هذا أيضًا فرصًا لتحسين إدارة أرصدة النقد والالتزامات التسوية.
الأصول المالية المرمزة. يمكن استخدام العملات المستقرة للتسويات على الأوراق المالية الرقمية. في 16 أكتوبر، أعلنت Finloop عن مشاركتها في إصدار السندات المرمزة, مما يوفر استخدام HKDAP للاشتراك والاسترداد ودفع الفوائد. المنتج مخصص للمستثمرين المحترفين ويظهر تطبيق العملة المستقرة المنظمة في مراحل مختلفة من خدمة أداة مالية.
في نفس اليوم، أكدت Finloop وQFPay تنفيذ معاملة دفع باستخدام HKDAP في هونغ كونغ. كانت المعاملة جزءًا من تعاون لتطوير حلول الدفع المحلية وأظهرت قابلية تطبيق الرمز خارج المعاملات مع الأدوات الاستثمارية.
تؤكد هذه الأمثلة أن HKDAP يُستخدم بالفعل في بعض العمليات التجارية والمالية، على الرغم من أن نطاق العمليات لا يزال محدودًا. من أجل التبني الأوسع، تحتاج أدوات التسوية الجديدة إلى تقديم ميزة مستدامة من حيث التكلفة أو السرعة أو كفاءة إدارة رأس المال.
يرتبط تطوير مثل هذه الآليات بسوق الترميز الأوسع. على سبيل المثال، مبادرة DTCC، التي تم تحليلها سابقًا بواسطة UNUM, تُظهر اهتمام البنية التحتية المالية التقليدية بالانتقال بعمليات الأوراق المالية إلى بيئة رقمية.
هل يمكن لـ HKDAP المنافسة مع العملات المستقرة بالدولار
سوق العملات المستقرة العالمية موجه بشكل رئيسي نحو الدولار الأمريكي. USDT وUSDC تُستخدم في بورصات العملات المشفرة، في الخدمات المالية اللامركزية، وفي التسويات الدولية. تكمن ميزتها ليس فقط في نطاق تداولها ولكن أيضًا في سيولتها المتطورة وتوافرها الواسع.
HKDAP يقدم نموذجًا مختلفًا. يتم التعبير عن قيمته بالدولار الهونغ كونغي، مما يجعل الرمز مفضلًا للتسويات المتعلقة بالسوق المالي في هونغ كونغ، التجارة الإقليمية، والمنتجات الاستثمارية المسعرة بالدولار الهونغ كونغي.
تتميز العملة الهونغ كونغية بارتباطها بالدولار الأمريكي. منذ عام 1983، يوجد نظام تبادل عملات يحافظ على الدولار الهونغ كونغي في نطاق 7.75–7.85 لكل دولار أمريكي. ومع ذلك، لا يجعل هذا الآلية الدولار الهونغ كونغي مطابقًا تمامًا للدولار الأمريكي.
لذلك، لا يمكن اعتبار HKDAP نظيرًا كاملاً للعملة المستقرة بالدولار. يحق لحامله الاسترداد بالدولار الهونغ كونغي، وللتسويات بالدولار الأمريكي، سيتطلب الأمر تحويلًا بالسعر الحالي.
في المستقبل، قد تتطور العملات المستقرة المنظمة بعملات مختلفة بالتوازي. تحتفظ الرموز بالدولار بمزايا في سيولة العملات المشفرة العالمية، بينما يمكن للعملات الرقمية الإقليمية خدمة التسويات حيث يكون استخدام عملة وطنية محددة مهمًا.
لكن للمنافسة الناجحة، لا يكفي الحصول على ترخيص واحد. يحتاج المشاركون في السوق إلى قنوات متاحة للشراء والاسترداد، بنية تحتية موثوقة، والقدرة على إجراء معاملات كبيرة دون تكاليف تحويل كبيرة.
ما هي المخاطر التي قد تحد من انتشار HKDAP
على الرغم من الدعم من الشركات المالية الكبرى، يرتبط التطور المستقبلي لـ HKDAP بعدة قيود.
السيولة غير الكافية. إذا لم تكن هناك أطراف مقابلة في السوق لتبادل مبالغ كبيرة، فقد تتجاوز التكاليف الفعلية للتسويات التقديرات الأولية.
الاختلافات التنظيمية. لا يعني الترخيص في هونغ كونغ الحصول على إذن تلقائي لاستخدام الرمز في جميع البلدان. تتطلب المدفوعات الدولية الامتثال لقواعد كل ولاية قضائية ذات صلة.
الاعتماد على الوسطاء. لتحويل HKDAP إلى أموال مصرفية، يحتاج معظم المستخدمين إلى الوصول إلى الموزعين المعتمدين وقنوات الدفع.
المخاطر التكنولوجية. يمكن أن تؤدي نقاط الضعف في البنية التحتية، الأخطاء في العقود الذكية، أو فقدان الوصول إلى المحفظة إلى خسائر مالية.
المنافسة. قد تفضل البنوك الحلول الدفعية الحالية، العملات المستقرة بالدولار، أو الودائع المرمزة إذا كانت توفر كفاءة مماثلة بتكاليف تشغيلية أقل.
تتطلب الأمان اهتمامًا خاصًا. في 28 أبريل 2026، أصدرت Anchorpoint تحذيرًا بشأن الرموز المزيفة التي تستخدم تسمية HKDAP دون علاقة بالجهة المصدرة المرخصة. للتحقق من الأصالة، من الضروري الرجوع إلى البيانات الرسمية للشركة حول الشبكات المدعومة، عناوين العقود الذكية، والموزعين المعتمدين.
عند تقييم المخاطر، من المهم أن نأخذ في الاعتبار أن HKDAP ليس وديعة مصرفية أو عملة قانونية. لا يعني وضعه المنظم ضمانًا حكوميًا للاسترداد. لا يزال الحاملون يعتمدون على جودة الأصول الاحتياطية، وفاء المصدر بالالتزامات، وتوافر بنية التسوية التحتية.
ما هي المؤشرات التي ستظهر الطلب الحقيقي على HKDAP
لتقييم آفاق المشروع، لا يكفي متابعة الأخبار حول الشراكات. الأهم هي مؤشرات الاستخدام الفعلي للعملة المستقرة.
أولاً وقبل كل شيء، من الضروري مراقبة حجم الرموز المتداولة وديناميكيات الاحتياطيات. قد يشير زيادة العرض إلى توسع استخدام HKDAP، ولكن لا يظهر بحد ذاته العمليات التي يتم الحصول على الرموز من أجلها.
بنفس القدر من الأهمية هو هيكل النشاط المعاملاتي. التحركات بين محافظ المشاركين الخاصة، عمليات إدارة السيولة، والمدفوعات الحقيقية للمؤسسات التجارية لها أهمية اقتصادية مختلفة. لذلك، لا يمكن مساواة إجمالي حجم التحويلات تلقائيًا بالدوران التجاري.
تشمل المؤشرات الإضافية عدد الموزعين النشطين، عمق سيولة العملة المستقرة، وتكلفة تحويل HKDAP إلى عملات أخرى. كلما كانت عملية التبادل أكثر سهولة وكلما كانت شبكة المشاركين أوسع، زادت الفرص لاستخدام الرمز في التسويات الدولية.
أخيرًا، من الضروري مراقبة انتقال التكاملات المعلنة إلى الاستخدام التجاري. ستسمح التسويات المؤكدة عبر Mastercard وVisa، إطلاق HKDAP على Solana، وتوسيع الوصول للعملاء الأفراد بتقييم أفضل لحجم المشروع.
ما الذي سيتغير في سوق المدفوعات الدولية
تعاون Anchorpoint مع Mastercard وVisa وSolana يظهر كيف أن العملات المستقرة المنظمة تصبح تدريجياً جزءًا من البنية التحتية المالية التقليدية.
قد لا يحدث التغيير الرئيسي في طرق الدفع للمستهلكين العاديين، ولكن في آليات حركة الأموال بين البنوك، شركات الدفع، والعملاء الشركات.
في الوقت نفسه، ستتحدد آفاق HKDAP ليس بعدد اتفاقيات الشراكة، بل بالقدرة على توفير تسويات ميسورة التكلفة وسائلة وموثوقة. إذا تم تلبية هذه الشروط، يمكن للدولار الرقمي لهونغ كونغ أن يجد مكانه الخاص في نظام الدفع الدولي.