لماذا كانت توقعات Supermicro غير متوقعة
في 20 أكتوبر 2026، قدمت الشركة الأمريكية Super Micro Computer (Supermicro، NASDAQ: SMCI) تقديرًا أوليًا للإيرادات والهامش الإجمالي للربع الأول من السنة المالية 2027، التي انتهت في 30 سبتمبر 2026. رفعت الشركة بشكل كبير توقعاتها وسط زيادة الطلب على منصات الخوادم للذكاء الاصطناعي.
وفقًا للإعلان الرسمي لشركة Supermicro, من المتوقع أن تكون الإيرادات الفصلية بين 18.5 و19.5 مليار دولار بدلاً من التوقعات السابقة البالغة 14.5 إلى 15.5 مليار دولار. وبالتالي، تم رفع نقطة الوسط لنطاق التوقعات بمقدار 4 مليارات دولار، أو 26.7٪.
لتقييم حجم التغييرات، من المهم مقارنة التوقعات الجديدة بالنتائج المالية للعام الماضي لشركة Supermicro. في الربع الأول من السنة المالية 2026، التي انتهت في 30 سبتمبر 2025، حققت الشركة حوالي 5 مليارات دولار من الإيرادات. لذلك، تشير التوقعات الجديدة إلى زيادة في المبيعات الفصلية بحوالي 3.7-3.9 مرات، أو 270-290٪ على أساس سنوي.
تشير هذه الديناميات إلى تسارع كبير في الأعمال، على الرغم من أن جزءًا من النمو قد يفسر ليس فقط بتوسع سوق خوادم الذكاء الاصطناعي بالكامل ولكن أيضًا بالتغيرات في حصة Supermicro من الطلبات من العملاء الكبار.
كما رفعت الشركة توقعاتها للهامش الإجمالي من 10.4-10.8٪ إلى 12-12.5٪. يعكس هذا المؤشر حصة الإيرادات التي تبقى بعد خصم تكلفة المبيعات. تربط إدارة Supermicro التوقعات المحسنة ببنية طلبات العملاء ونطاق المنتجات الموردة.
كانت المراجعة أعلى بكثير من توقعات المحللين. وفقًا لرويترز، نقلاً عن LSEG، كان التوقع الإجماعي للإيرادات الفصلية حوالي 15.23 مليار دولار. تتجاوز النقطة الوسطى الجديدة هذا الرقم بحوالي 24.8٪.
جاء رد فعل سوق الأسهم الأمريكي فورًا بعد نشر البيانات الأولية. وفقًا لرويترز، ارتفعت أسهم Supermicro بحوالي 11.3٪ في التداولات بعد ساعات العمل في 20 أكتوبر. كما أظهرت أسهم الشركات المصنعة لمعدات الخوادم الأخرى ديناميات إيجابية.
ومع ذلك، لا يمكن اعتبار التوقعات المحدثة النتيجة المالية النهائية. حذرت الشركة من أن التقديرات الأولية غير المدققة قد تتغير بعد اكتمال الإجراءات المحاسبية. تخطط Supermicro لنشر التقرير الفصلي الكامل في 3 نوفمبر 2026.
بالنسبة للمستثمرين، فإن الجمع بين عاملين مهمين: الزيادة السريعة في المبيعات المتوقعة وتحسن الربحية المتوقعة. تعمل الشركات المصنعة للخوادم في ظل ظروف منافسة عالية وتكاليف كبيرة للمكونات، لذا فإن زيادة حجم الأعمال لا يصاحبها دائمًا نمو مماثل في الأرباح. لهذا السبب، تثير النتائج المالية لشركة Supermicro اهتمامًا ليس فقط لمساهمي الشركة ولكن أيضًا لسوق أشباه الموصلات بأكمله.
ماذا تقول نتائج Supermicro عن طلب رقائق الذكاء الاصطناعي
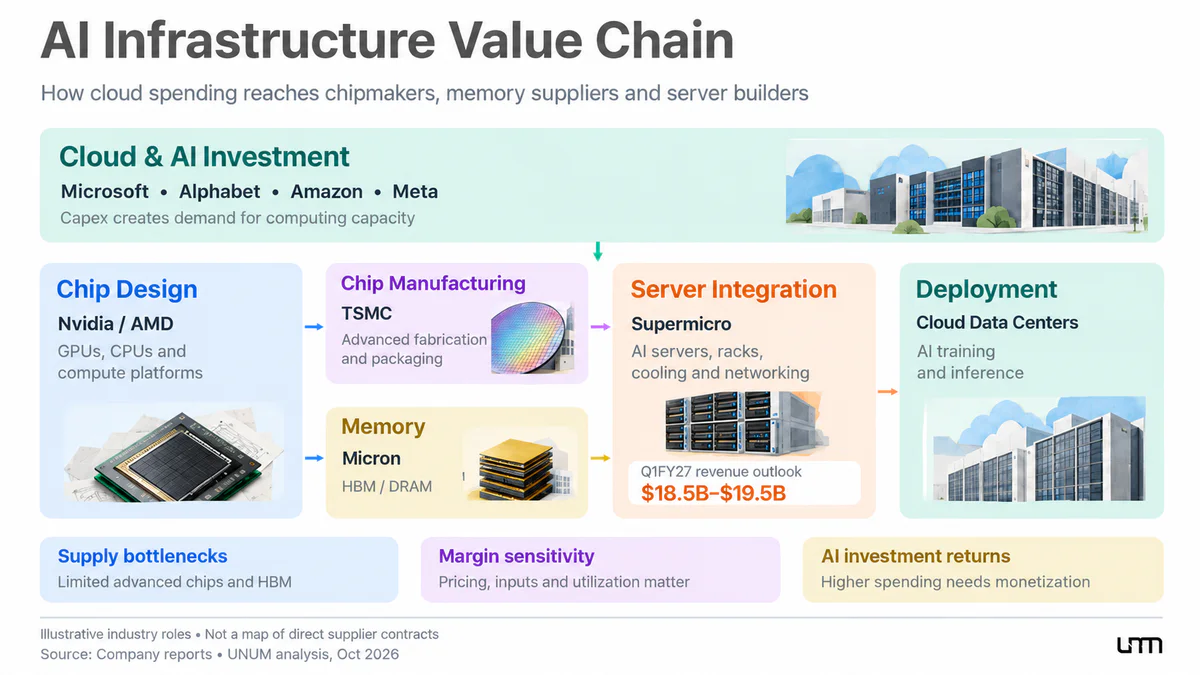
لا تقوم شركة Supermicro بتصنيع مسرعات الرسوميات والمكونات الرئيسية الأخرى لأشباه الموصلات بنفسها. يركز عملها على تصميم ودمج وتوريد أنظمة الحوسبة التي تستخدم المعالجات ووحدات معالجة الرسوميات والذاكرة ومعدات الشبكات وتقنيات التبريد.
مع توسع مراكز البيانات للذكاء الاصطناعي، تزداد الحاجة ليس فقط إلى الرقائق الفردية ولكن أيضًا إلى البنية التحتية للخوادم الجاهزة. لذلك، تعتبر ديناميات طلبات Supermicro مؤشرًا إضافيًا على الطلب على المعدات لتدريب نماذج الذكاء الاصطناعي وأداء المهام الحسابية.
ومع ذلك، لا تسمح البيانات من مصنع خوادم واحد بتحديد حجم سوق البنية التحتية للذكاء الاصطناعي بالكامل. للحصول على تقييم أكثر موضوعية، من الضروري مقارنتها بتقارير الشركات التي تطور وتصنع أشباه الموصلات.
في أغسطس، أفادت Nvidia أن إيرادات قطاع مراكز البيانات في الربع الثاني من السنة المالية 2027 بلغت 89 مليار دولار، بزيادة قدرها 117٪ على أساس سنوي. كانت الإيرادات الفصلية الإجمالية للشركة 96.2 مليار دولار، مع هامش إجمالي وفقًا لمبادئ المحاسبة المقبولة عمومًا بنسبة 75٪.
علق مؤسس Nvidia والرئيس التنفيذي على النتائج قائلاً:
لقد وصل الذكاء الاصطناعي إلى نقطة تحول. إنه يؤدي عملاً مفيدًا. الرموز التي يولدها منتجة ومربحة. الآن تولد الحوسبة الإيرادات مباشرة.
تعكس هذه التصريحات موقف إدارة Nvidia: الموارد الحاسوبية أصبحت بنية تحتية تجارية، وليست مجرد أدوات بحثية. ومع ذلك، فإن الطلب المتزايد على وحدات معالجة الرسوميات لا يضمن عائدًا كافيًا على الاستثمار لجميع مشغلي مراكز البيانات.
يظهر اتجاه مشابه في النتائج المالية لشركة TSMC التايوانية، أكبر مصنع تعاقدي للرقائق المتقدمة. في الربع الثالث من عام 2026، بلغت إيراداتها 46.72 مليار دولار، بزيادة قدرها 41.2٪ على أساس سنوي بالدولار الأمريكي.
شكلت الحوسبة عالية الأداء (HPC) 68٪ من الإيرادات الفصلية للشركة، ووفرت العمليات التكنولوجية المتقدمة بمعايير 7 نانومتر وأقل 79٪ من الإيرادات من إنتاج رقائق السيليكون. تشير هذه البيانات إلى طلب كبير على المعالجات والمسرعات الحديثة، على الرغم من أن قطاع HPC يشمل ليس فقط منتجات الذكاء الاصطناعي.
وبالتالي، فإن الأداء المالي لشركات Supermicro وNvidia وTSMC يؤكد توسع الطلب على مستويات متعددة من سلسلة التوريد: من الخوادم الجاهزة إلى الرقائق المتخصصة والقدرات التصنيعية. ومع ذلك، فإنها لا تضمن الحفاظ على معدلات النمو الحالية على المدى الطويل.
من سيستفيد من زيادة طلبات الخوادم
يفتح الطلب الإضافي على خوادم الذكاء الاصطناعي فرصًا لمصنعي وحدات معالجة الرسومات ومعالجات الخوادم وذاكرة HBM عالية السرعة ومصنعي الرقائق التعاقدية. ومع ذلك، فإن الفائدة الاقتصادية تتوزع بشكل غير متساوٍ بينهم.
تحتفظ Nvidia بموقف قوي بفضل توريد مسرعات الرسوميات ومنصات الحوسبة الشاملة. يدعم الطلب على هذه الأنظمة مبيعات وحدات معالجة الرسومات وكذلك معدات الشبكات والمكونات ذات الصلة. في الوقت نفسه، يشير الهامش الإجمالي العالي إلى ربحية أكبر بكثير لنموذج أعمال Nvidia مقارنة بدمج أجهزة الخوادم.
توسع AMD أيضًا وجودها في سوق البنية التحتية للذكاء الاصطناعي. في الربع الثاني من عام 2026، بلغت إيرادات قطاع مركز البيانات 6.7 مليار دولار، بزيادة 107٪ على أساس سنوي. تعزو الشركة النمو إلى الطلب على معالجات الخوادم EPYC ومسرعات Instinct.
بلغ الربح التشغيلي للقطاع 2.1 مليار دولار مقارنة بخسارة قدرها 155 مليون دولار قبل عام. ومع ذلك، يتطلب المقارنة الحذر: في نفس الربع من عام 2025، سجلت الشركة حوالي 800 مليون دولار في النفقات المتعلقة بقيود التصدير الأمريكية على مسرعات Instinct MI308. كما ساهم غياب نفقات مماثلة في فترة التقرير في تحسين النتائج المالية.
بالنسبة لشركة TSMC، يكمن المفتاح في إنتاج الرقائق المتقدمة لمختلف المطورين. يمكن للشركة الاستفادة من توسع السوق بغض النظر عن المسرعات التي يختارها العملاء. ومع ذلك، فإن توسيع قدرات إنتاج TSMC يتطلب استثمارات رأسمالية كبيرة ووقتًا.
تستحق شركة Micron Technology اهتمامًا خاصًا. توفر ذاكرة HBM ذات النطاق الترددي العالي المسرعات الرسومية والذكاء الاصطناعي وصولاً سريعًا إلى البيانات، وهو أمر بالغ الأهمية لأداء أنظمة الحوسبة الحديثة.
بحلول نهاية الربع الرابع من السنة المالية 2026، أبلغت Micron عن إيرادات بلغت 54.23 مليار دولار مقارنة بـ 11.32 مليار دولار قبل عام. كما أبلغت الشركة عن شحنات واسعة النطاق لذاكرة HBM4 لمنصة عميل رئيسي. في الوقت نفسه، يرتبط النمو في الأداء المالي لشركة Micron ليس فقط بـ HBM ولكن أيضًا بقطاعات سوق الذاكرة الأخرى.
الشركة | الأداء المالي | محركات النمو الرئيسية |
|---|---|---|
Nvidia | إيرادات مركز البيانات — 89 مليار دولار، +117٪ على أساس سنوي، السنة المالية للربع الثاني 2027 | وحدات معالجة الرسومات، منصات الحوسبة، وحلول الشبكات |
AMD | إيرادات مركز البيانات — 6.7 مليار دولار، +107٪ على أساس سنوي، الربع الثاني 2026 | معالجات الخوادم EPYC ومسرعات Instinct |
TSMC | إجمالي الإيرادات — 46.72 مليار دولار، +41.2٪ على أساس سنوي بالدولار الأمريكي، الربع الثالث 2026 | العمليات المتقدمة، إنتاج رقائق الذكاء الاصطناعي، وHPC |
Micron | إجمالي الإيرادات — 54.23 مليار دولار، السنة المالية للربع الرابع 2026 | HBM، DRAM، وأنواع أخرى من الذاكرة |
المصدر: التقارير الفصلية الرسمية للشركات. الأرقام تتعلق بفترات وتقسيمات تقارير مختلفة، لذا فهي ليست مخصصة للمقارنة المباشرة لحجم الأعمال.
الاختلافات في نماذج الأعمال حاسمة للمستثمرين. تولد Nvidia وAMD إيرادات من تطوير وبيع مكونات الحوسبة، بينما تولد TSMC إيراداتها من إنتاجها، وتقوم Supermicro بدمج المعدات في أنظمة الخوادم الجاهزة.
يمكن أن يدعم النمو في الطلبات جميع روابط الصناعة، لكن التغيرات في الأسعار والتكاليف والمنافسة ستؤثر على ربحيتها بشكل مختلف. لذلك، فإن رد الفعل الإيجابي لأسهم Supermicro لا يعني أن أسهم جميع مصنعي أشباه الموصلات لديها نفس الإمكانات الاستثمارية.
لماذا لا يضمن الطلب العالي نموًا إضافيًا
على الرغم من النتائج المالية القوية للشركات، لا يزال قطاع أشباه الموصلات يعتمد على استمرار دورة الاستثمار. تقوم الشركات التقنية الكبرى بزيادة استثماراتها في الذكاء الاصطناعي، وتوجيه الأموال نحو بناء مراكز البيانات وشراء معدات الحوسبة وتطوير الحوسبة السحابية.
يؤكد تقارير Microsoft وAlphabet على نطاق هذه الاستثمارات.
في الربع الرابع من السنة المالية 2026، أعلنت شركة Microsoft عن نفقات رأسمالية تقارب 41 مليار دولار، بما في ذلك تأثير عقود الإيجار المالية. حوالي ثلثي النفقات كانت مرتبطة بأصول ذات عمر افتراضي قصير نسبيًا، وخاصة وحدات المعالجة المركزية ووحدات معالجة الرسوميات. وفي الوقت نفسه، بلغ التدفق النقدي التشغيلي للشركة 55.4 مليار دولار، وبلغ التدفق النقدي الحر 19.6 مليار دولار.
في الربع الثاني من عام 2026، خصصت شركة Alphabet مبلغ 44.9 مليار دولار للاستثمارات الرأسمالية، وخاصة في البنية التحتية التقنية. خلال نفس الفترة، بلغ التدفق النقدي التشغيلي لها 39.1 مليار دولار، وبلغت إيرادات Google Cloud 24.8 مليار دولار، بزيادة 82% على أساس سنوي.
تسمح هذه الأرقام بتقييم ليس فقط حجم الاستثمارات، ولكن أيضًا العبء المالي المرتبط بتوسيع البنية التحتية. تجاوز التدفق النقدي التشغيلي لشركة Microsoft نفقاتها الرأسمالية، في حين كانت النفقات الرأسمالية لشركة Alphabet للربع أعلى من التدفق النقدي التشغيلي لها.
من المهم ملاحظة أن الاستثمارات الرأسمالية تدعم ليس فقط منتجات الذكاء الاصطناعي. فهي تدعم أيضًا الحوسبة السحابية والخدمات التقليدية للشركات ومجالات الأعمال الأخرى. لذلك، مقارنة إجمالي النفقات بالإيرادات من الذكاء الاصطناعي فقط سيكون غير صحيح.
يكمن الخطر الرئيسي في احتمال عدم التوافق بين وتيرة زيادة القدرة الحاسوبية والعائد التجاري من استخدامها. إذا نمت الإيرادات من منتجات الذكاء الاصطناعي والخدمات السحابية بشكل أبطأ من نفقات البنية التحتية، فقد يعيد العملاء النظر في برامج استثماراتهم.
قيود الإنتاج ونمو التكاليف
يبقى عامل الخطر الإضافي هو قيود قدرات الإنتاج. تتطلب الطباعة الحجرية المتقدمة، وتغليف الشرائح، وإنتاج HBM، وبناء البنية التحتية للطاقة استثمارات كبيرة وتخطيطًا طويل الأجل.
تخطط TSMC لتخصيص 60-64 مليار دولار للنفقات الرأسمالية في عام 2026. في مؤتمر الربع الثالث، أكد المدير المالي للشركة Wendell Huang هذا التوقع، رابطًا الحاجة إلى استثمارات كبيرة بالطلب المستمر لعدة سنوات، بما في ذلك سوق الذكاء الاصطناعي الناشئ.
كما تتوقع الشركة أن تتجاوز الاستثمارات الإجمالية للفترة 2026-2028 بشكل كبير نفقات الفترة الثلاثية السابقة.
ومع ذلك، فإن بناء مصانع جديدة يخلق مخاطر مالية إضافية. حتى مع الاستخدام العالي لخطوط الإنتاج، قد تقلل التكاليف المتزايدة للتقنيات المتقدمة والمرافق الخارجية من الربحية مؤقتًا.
على سبيل المثال، انخفض هامش الربح الإجمالي لشركة TSMC في الربع الثالث من عام 2026 من 67.7% إلى 66.4%، بانخفاض قدره 1.3 نقطة مئوية. أثر بدء الإنتاج باستخدام تقنية 2 نانومتر N2 على هذا المقياس، مع تعويضه جزئيًا بعوامل أخرى.
اعتماد Supermicro على الموردين
هناك أيضًا خطر أكثر تحديدًا يتعلق بهيكل أعمال Supermicro. في تقريرها السنوي Form 10-K، كشفت الشركة أنه في السنة المالية 2026، كان مورد واحد مسؤولًا عن 63.1% من إجمالي المشتريات.
تزيد هذه التركيزات من حساسية الشركة لظروف الشراكة وتكاليف المكونات والاضطرابات المحتملة في الإمدادات. مع توفر محدود لمسرعات الذكاء الاصطناعي، حتى محفظة الطلبات الكبيرة لا تضمن الوفاء بالعقود في الوقت المناسب.
بالإضافة إلى ذلك، تتنافس Supermicro مع Dell Technologies وHewlett Packard Enterprise في سوق حلول الخوادم. من الممكن أن يكون جزء من النمو المتسارع مرتبطًا بإعادة توزيع الطلبات بين موردي الخوادم، ولكن هناك حاجة إلى بيانات مقارنة من المنافسين للتحقق من هذه الفرضية.
وبالتالي، تواجه صناعة أشباه الموصلات ثلاثة مصادر رئيسية لعدم اليقين:
اقتصاديات مشاريع الذكاء الاصطناعي. هل يمكن أن يبرر نمو الإيرادات من الذكاء الاصطناعي النفقات الرأسمالية لمشغلي مراكز البيانات؟
قيود الإنتاج. هل سيتمكن مصنعو الشرائح والذاكرة ومعدات الخوادم من توسيع القدرات دون زيادة التكاليف بشكل مفرط؟
الاستقرار المالي. هل يمكن للشركات الحفاظ على هوامش ربح عالية وسط زيادة المنافسة وتباطؤ الطلبات المحتمل؟
ستحدد هذه العوامل مدى تحول النمو الحالي في المبيعات إلى زيادات في الأرباح على المدى الطويل.
ما الذي ينتظر سوق أشباه الموصلات في الأشهر 6-12 القادمة
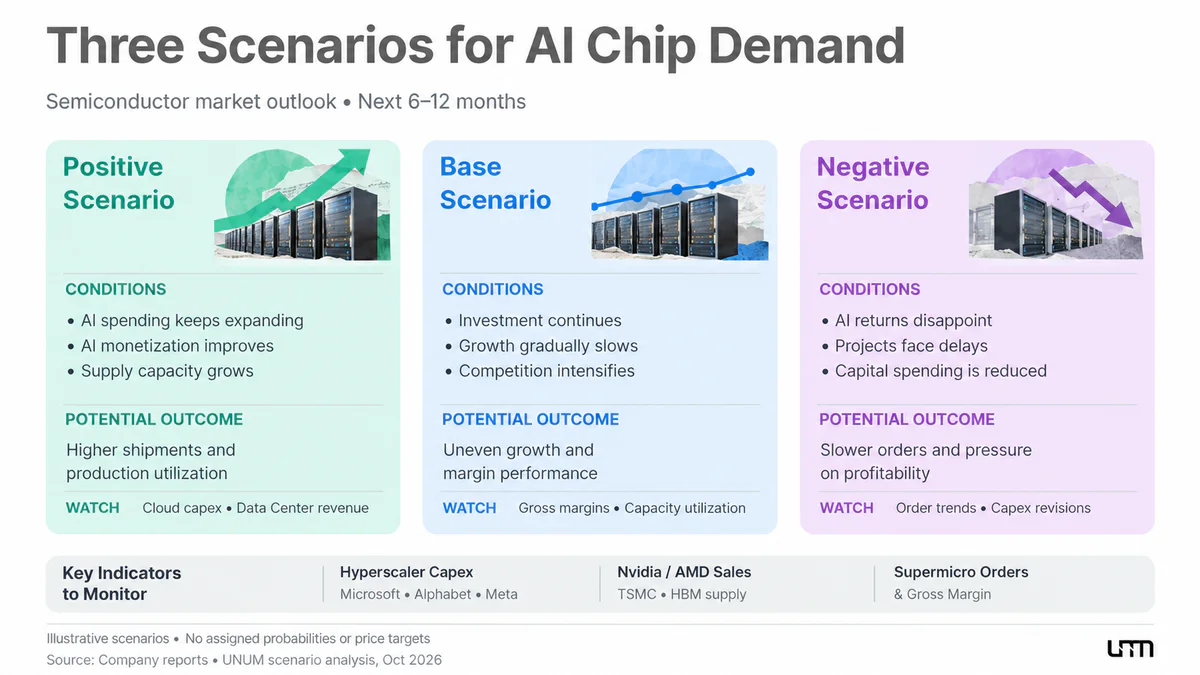
تعزز التوقعات المتزايدة للإيرادات لشركة Supermicro الحجة للطلب المستمر العالي على بنية الذكاء الاصطناعي التحتية. ومع ذلك، سيعتمد التطور المستقبلي للصناعة على عدة شروط مترابطة. لتقييم الآفاق، دعونا نعتبر ثلاثة سيناريوهات افتراضية دون تخصيص احتمالات كمية لها.
السيناريو الإيجابي. يواصل مقدمو الخدمات السحابية الرئيسيون زيادة الاستثمارات، وتولد منتجات الذكاء الاصطناعي الجديدة إيرادات إضافية، ويظل الطلب على الموارد الحاسوبية مرتفعًا. في هذه الحالة، لدى Nvidia وAMD وTSMC ومصنعي الذاكرة الفرصة لزيادة الإمدادات، واستخدام القدرات، والأرباح.
السيناريو الأساسي. تستمر الاستثمارات في بنية الذكاء الاصطناعي التحتية، لكن معدلات النمو تتباطأ تدريجيًا بعد فترة من التوسع السريع. تشتد المنافسة بين مطوري المسرعات وموردي الخوادم، وتصبح النتائج المالية للشركات أكثر تفاوتًا. الشركات المصنعة ذات الربحية العالية، والعلاقات المستقرة مع العملاء، والوصول إلى التقنيات الحيوية تكتسب ميزة.
السيناريو السلبي. تباطؤ تحقيق الدخل من الذكاء الاصطناعي، أو القيود المالية لمشغلي مراكز البيانات، أو التأخيرات في مشاريع البنية التحتية تؤدي إلى تقليل الطلبات الجديدة. قد تعيد الشركات النظر في النفقات الرأسمالية، مما سيزيد الضغط على موردي المعدات وتقييمات أسهم شركات التكنولوجيا.
لتحديد المسار المستقبلي لسوق أشباه الموصلات، من الأهم مراقبة عدة مؤشرات:
الإيرادات الفصلية لشركتي Nvidia وAMD في قطاع مراكز البيانات؛
النفقات الرأسمالية واستغلال الطاقة الإنتاجية لشركة TSMC؛
ديناميات العرض والطلب في سوق ذاكرة HBM؛
ميزانيات الاستثمار لشركات Microsoft وAlphabet وAmazon وMeta؛
الهوامش وتنفيذ الطلبات لشركة Supermicro.
سيكون معيارًا منفصلًا هو التقرير النهائي لشركة Supermicro للربع الأول من السنة المالية 2027، المقرر نشره في 3 نوفمبر. سيسمح بالتحقق من أرقام الإيرادات والهوامش الأولية، وكذلك توضيح الحالة المالية للشركة.
الزيادة الحادة في توقعات Supermicro أصبحت تأكيدًا آخر على الطلب العالي على القدرة الحاسوبية للذكاء الاصطناعي. تُظهر النتائج المالية لشركات Nvidia وAMD وTSMC وMicron أن توسيع البنية التحتية للذكاء الاصطناعي يدعم بالفعل النمو في عدة قطاعات من سوق أشباه الموصلات.
ومع ذلك، سيتم تحديد استدامة هذه العملية ليس فقط من خلال حجم الطلبات على الخوادم، ولكن أيضًا من خلال قدرة شركات التكنولوجيا على استرداد الاستثمارات في مراكز البيانات. النتائج القوية لشركة Supermicro ترفع التوقعات للصناعة لكنها لا تستبعد مخاطر ارتفاع درجة الحرارة في سوق الذكاء الاصطناعي، وقيود الإنتاج، وتباطؤ الطلب اللاحق.
في الوقت نفسه، لا تعني الآفاق الإيجابية للأعمال دائمًا جاذبية أسهمها. حتى إذا استمرت أرباح مصنعي أشباه الموصلات في الزيادة، فقد تؤدي توقعات المستثمرين المرتفعة إلى انخفاض أسعار الأسهم. لذلك، يجب تقييم التطور المستقبلي للقطاع مع مراعاة كل من المؤشرات الأساسية للشركات وقيمتها السوقية.