كيف تقترب الأسواق من نهاية أكتوبر
في العدد السابق من UNUM، كان السؤال الرئيسي هو التناقض بين تكلفة رأس المال العالية وقدرة النمو الاقتصادي على التحمل. أظهرت نتائج اجتماع الاحتياطي الفيدرالي والبيانات الجديدة للناتج المحلي الإجمالي الأمريكي والتقارير الفصلية من شركات التكنولوجيا أن هذا التناقض لا يزال قائمًا.
في 28 أكتوبر، أبقى الاحتياطي الفيدرالي على النطاق المستهدف لمعدل الأموال الفيدرالية عند 3.75-4.00٪. تم اتخاذ القرار بعشرة أصوات ضد اثنين. دعت ليزا كوك وبيث هاماك إلى زيادة المعدل بمقدار 25 نقطة أساس إلى 4.00-4.25٪، مما يشير إلى اختلافات في تقييم مخاطر التضخم داخل الجهة التنظيمية.
النشاط الاقتصادي ينمو بوتيرة عالية.
أكدت الإحصاءات التي نُشرت في اليوم التالي قوة الاقتصاد الأمريكي. وفقًا للتقدير الأولي من BEA، زاد الناتج المحلي الإجمالي الحقيقي للولايات المتحدة في الربع الثالث بنسبة 3.4٪ سنويًا بعد ارتفاع بنسبة 2.2٪ في الربع الثاني. كان التسارع مقارنة بالربع السابق ناتجًا بشكل أساسي عن زيادة الاستثمارات والإنفاق الحكومي، بينما انخفضت الصادرات وزادت الواردات.
ومع ذلك، أظهرت بيانات سبتمبر جانبًا آخر من الصورة الاقتصادية. وصل التضخم السنوي لمؤشر نفقات الاستهلاك الشخصي إلى 3.6٪، وكان المؤشر الأساسي 3.1٪، وزاد الإنفاق الاستهلاكي الحقيقي بأقل من 0.1٪ للشهر. في الوقت نفسه، انخفضت الدخول المتاحة الحقيقية بنسبة 0.3٪، وانخفض معدل الادخار الشخصي إلى 3.8٪.
وبالتالي، فإن تسارع الناتج المحلي الإجمالي لم يزيل مشكلة التضخم العالي ولا يضمن الحفاظ على معدلات النمو السابقة للاستهلاك.
كما أعطت أرباح الشركات إشارات متباينة للمستثمرين. زادت مايكروسوفت الإيرادات الفصلية بنسبة 19٪ إلى 92.3 مليار دولار، ونمت إيرادات Azure بنسبة 48٪. أبلغت أمازون عن زيادة بنسبة 39.3٪ في مبيعات AWS وهامش تشغيل قياسي للمجموعة بنسبة 13.9٪. ومع ذلك، يظل حجم الاستثمار في بنية الذكاء الاصطناعي التحتية عاملاً مهمًا في تقييم شركات التكنولوجيا: لا يضمن النمو في أعمال السحابة زيادة مماثلة في التدفق النقدي الحر.
كما أبقى البنك المركزي الأوروبي على أسعار الفائدة دون تغيير، وترك معدل الودائع عند 2.50٪. أبقى بنك اليابان على المعدل عند 1.25٪، مع الحفاظ على إمكانية تطبيع السياسة النقدية بشكل أكبر.
نتيجة لذلك، تقترب الأسواق العالمية من نوفمبر بإشارات متضاربة. يظل النشاط الاقتصادي في الولايات المتحدة قويًا، لكن التضخم وتكاليف التمويل العالية تحد من إمكانات النمو الإضافي. الآن يحتاج المستثمرون إلى تحديد مدى قدرة سوق العمل على التحمل وما إذا كانت أرباح الشركات يمكن أن تعوض المخاطر المتزايدة.
سوق العمل الأمريكي سيختبر قدرة النمو الاقتصادي على التحمل
في 6 نوفمبر، ستصدر مكتب إحصاءات العمل الأمريكي (BLS) تقرير الوظائف غير الزراعية لشهر أكتوبر - وضع التوظيف. يتضمن التقرير الوظائف غير الزراعية، معدل البطالة، ديناميكيات الأجور، ومؤشرات أخرى تسمح بتقييم حالة سوق العمل الأمريكي.
تكتسب أهمية النشر أهمية خاصة بعد نمو الناتج المحلي الإجمالي بنسبة 3.4٪ في الربع الثالث. وفقًا لتقدير أولي من BLS، في سبتمبر، زاد عدد الوظائف غير الزراعية بمقدار 29,000 فقط، بينما كان المتوسط الشهري للزيادة خلال الأشهر الاثني عشر السابقة 45,000. بلغ معدل البطالة 4.2٪، وارتفعت الأجور بالساعة بنسبة 3.0٪ على أساس سنوي.
بالإضافة إلى ذلك، قامت مكتب إحصاءات العمل الأمريكي بمراجعة البيانات لشهري يوليو وأغسطس، مما قلل من تقدير التوظيف الإجمالي بمقدار 60,000 وظيفة.
تخلق هذه المؤشرات تناقضًا مهمًا. يستمر الاقتصاد الأمريكي في التوسع، لكن الشركات لا تتعجل في زيادة قوتها العاملة. قد يكون التباين بين نمو الناتج المحلي الإجمالي وضعف ديناميكيات التوظيف مرتبطًا بزيادة الإنتاجية، أو تغييرات في هيكل النمو الاقتصادي، أو حذر أصحاب العمل. ومع ذلك، فإن البيانات المتاحة لا تسمح بتحديد قاطع لمساهمة الأتمتة والذكاء الاصطناعي في تباطؤ التوظيف.
ستوفر معلومات إضافية من تقرير الإنتاجية والتكاليف، الذي ستصدره مكتب إحصاءات العمل الأمريكي في 5 نوفمبر. سيظهر التقرير التغييرات في إنتاجية العمل وتكاليف العمل لكل وحدة في الربع الثالث. إذا تسارعت الإنتاجية دون زيادة مماثلة في تكاليف العمل لكل وحدة من الإنتاج، فقد يفسر ذلك جزئيًا قدرة الاقتصاد على التحمل مع نمو محدود في التوظيف.
قبل تقرير الوظائف غير الزراعية يوم الجمعة، سيحصل المستثمرون أيضًا على توجيهات إضافية. في 3 نوفمبر، سيتم إصدار تقرير JOLTS لشهر سبتمبر، الذي يظهر عدد الوظائف الشاغرة، والتسريحات، واستقالات الموظفين الطوعية. في 4 نوفمبر، سيتم نشر تقرير التوظيف من ADP للقطاع الخاص ومؤشر ISM للخدمات لشهر أكتوبر.
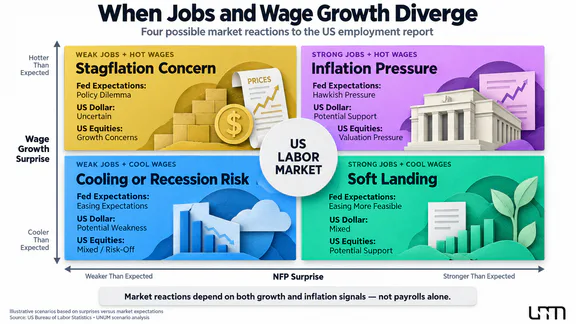
لا تهم القيم المطلقة فقط، بل أيضًا انحراف النتائج الفعلية عن التوافق السوقي.
ثلاثة سيناريوهات رئيسية ممكنة:
نمو قوي في التوظيف وزيادة ثابتة في الأجور. إذا تجاوزت الأرقام التوقعات، فقد يزيد ذلك من احتمالية استمرار ارتفاع معدلات الفائدة من قبل الفيدرالي أو تشديد السياسة النقدية بشكل أكبر. يمكن لمثل هذه النتيجة أن تدعم الدولار وعوائد سندات الخزانة قصيرة الأجل بينما تضع ضغطًا على أسهم التكنولوجيا.
نمو معتدل في التوظيف مع استقرار البطالة. قد يعزز ذلك التوقعات بتبريد تدريجي لسوق العمل دون حدوث تراجع اقتصادي حاد. هذا سيناريو ملائم نسبيًا للأسهم إذا لم تتفاقم المخاطر التضخمية.
ضعف في خلق الوظائف وارتفاع في البطالة. قد يزيد ذلك من التوقعات بتخفيف السياسة النقدية في المستقبل، لكن انخفاض عوائد الخزانة لا يؤدي بالضرورة إلى ارتفاع سوق الأسهم إذا بدأ المستثمرون في الخوف من الركود.
يجب إيلاء اهتمام خاص لمراجعات التقارير السابقة. إذا كان الارتفاع في التوظيف في أكتوبر معتدلًا وتم تخفيض تقديرات أغسطس وسبتمبر بشكل كبير، فقد تكون الصورة العامة لسوق العمل أضعف مما كان متوقعًا في البداية.
بالنسبة لتوقعات سوق الأسهم، من المهم مقارنة NFP مع عائدات سندات الخزانة الأمريكية لمدة عامين، ومؤشر الدولار DXY، وديناميكيات S&P 500. يختلف انخفاض العوائد مع ارتفاع الأسهم في المعنى عن حالة ارتفاع السندات الحكومية وسط بيع الأصول الخطرة.
الانتخابات الكونغرسية الأمريكية تضيف عدم اليقين للمستثمرين
في 3 نوفمبر، ستجري انتخابات منتصف المدة الأمريكية، حيث سيتم إعادة انتخاب جميع أعضاء مجلس النواب البالغ عددهم 435 وثلث مجلس الشيوخ تقريبًا. ستحدد النتائج التوازن الجديد للقوى في الفرع التشريعي وقد تغير إمكانيات تبني المبادرات الاقتصادية على مدى العامين المقبلين.
بالنسبة للأسواق المالية، فإن العملية السياسية نفسها ليست مهمة، ولكن تأثيرها المحتمل على السياسة المالية والضريبية والتجارية هو المهم. يمكن لقرارات الكونغرس أن تغير الإنفاق الحكومي المتوقع، وعجز الميزانية الأمريكية، وظروف العمل لبعض الصناعات.
هناك عدة مجالات رئيسية للتأثير:
المالية الحكومية. سيقيم المستثمرون آفاق تمويل البرامج الفيدرالية، والتشريعات الضريبية، والاقتراض الحكومي. يمكن لتوقعات زيادة عجز الميزانية أن تؤثر على عوائد سندات الخزانة طويلة الأجل، خاصة إذا توقعوا زيادة في عرض الديون دون زيادة مماثلة في الطلب.
السياسة التجارية. التغييرات التشريعية المحتملة تؤثر على دعم الصناعة، والاتفاقيات التجارية الدولية، وآليات التعريفة الجمركية المحددة. تظل الشركات المصنعة والمستوردون والشركات ذات سلاسل التوريد العالمية حساسة بشكل خاص لمثل هذه القرارات.
التنظيم المالي. قد يغير تكوين الكونغرس الجديد الآفاق التشريعية للمبادرات في القطاع المصرفي والأصول الرقمية والتقنيات المالية. ومع ذلك، فإن نتائج الانتخابات نفسها لا تعني التنفيذ الفوري للقواعد الجديدة.
بالنسبة للمستثمرين، من المهم التمييز بين ردود الفعل السوقية قصيرة الأجل والعواقب طويلة الأجل. قد تتسبب التقارير الأولية عن نتائج التصويت في تقلبات، لكن التغييرات في السياسة المالية تعتمد على العملية التشريعية اللاحقة، وموقف الإدارة، والمفاوضات بين غرف الكونغرس.
من الجدير بالاهتمام مراقبة عوائد سندات الخزانة لمدة عشر سنوات وثلاثين سنة، ومؤشر DXY، ومؤشر Russell 2000. قد تكون أسهم الشركات الأمريكية الصغيرة حساسة للتوقعات المتعلقة بالضرائب المحلية والإقراض والإنفاق الحكومي، على الرغم من أن اتجاه حركتها لا يتحدد فقط بالسياسة.
من غير الصحيح التنبؤ بشكل قاطع برد فعل سوق الأسهم على نتائج الانتخابات. ما يهم هو الفرق بين تكوين الكونغرس الفعلي والتوقعات الأولية التي انعكست بالفعل في أسعار الأصول.
بنك إنجلترا وأستراليا لاختبار توقعات المعدلات العالمية
في 5 نوفمبر، سيعلن بنك إنجلترا عن قراره التالي بشأن السياسة النقدية وسيقدم تقرير السياسة النقدية مع توقعات اقتصادية محدثة.
بعد اجتماع سبتمبر، يبلغ معدل البنك 3.75%. يجب على المنظم أن يأخذ في الاعتبار تباطؤ النشاط الاقتصادي والضغط التضخمي المستمر، الذي يتفاقم أكثر بسبب ارتفاع تكاليف الطاقة.
بالنسبة للاقتصاد البريطاني، من المهم بشكل خاص مدى تأثير ارتفاع أسعار الوقود والطاقة على تكاليف الخدمات، والأسعار الاستهلاكية، والأجور. إذا ظلت توقعات التضخم مرتفعة بشكل مستمر، فإن إمكانيات خفض المعدلات محدودة حتى مع ضعف النمو الاقتصادي.
سيتم مرافقة قرار بنك إنجلترا بشأن المعدلات في 5 نوفمبر بتحديث التوقعات للتضخم والنمو الاقتصادي. يجب على المستثمرين الانتباه إلى توزيع التصويت لأعضاء لجنة السياسة النقدية (MPC)، وتوقعات التوظيف، وتقييم مدة صدمة الطاقة.
المعايير الرئيسية هي GBP/USD، وعوائد السندات الحكومية البريطانية (gilts)، ومؤشر FTSE 100. بالنسبة لسوق العملات، تكمن الأهمية الرئيسية في التغييرات في مسار المعدلات المتوقع بالنسبة لسياسة الفيدرالي.
في 3 نوفمبر، سيقدم بنك الاحتياطي الأسترالي (RBA) قراره. بعد رفع المعدل في سبتمبر، يبلغ المعدل الرئيسي 4.60%. إلى جانب القرار، سيتم إصدار بيان جديد حول السياسة النقدية، يكشف عن توقعات المنظم بشأن التضخم، والطلب المحلي، والنمو الاقتصادي.
الاقتصاد الأسترالي حساس لحالة سوق العقارات، واستهلاك الأسر، والطلب الخارجي على السلع. لذلك، يجب النظر في ديناميكيات AUD/USD جنبًا إلى جنب مع التغيرات في النشاط الصناعي الصيني وسعر خام الحديد.
سيكون التقدير الأولي للتضخم في منطقة اليورو لشهر أكتوبر، الذي ستنشره يوروستات في 4 نوفمبر، دليلًا إضافيًا للأسواق الأوروبية. في سبتمبر، كان التضخم السنوي 3.8٪، وظلت أسعار الطاقة واحدة من المصادر الرئيسية للضغط.
في بيان في 29 أكتوبر، أشار البنك المركزي الأوروبي:
واصلت أسعار الطاقة الارتفاع، مما يخلق مخاطر تسارع التضخم وتفاقم آفاق النمو الاقتصادي.
ستظهر الإحصائيات الأوروبية الجديدة ما إذا كان المكون الطاقوي للتضخم يضعف أم أن ضغط الأسعار يستمر في الانتشار إلى فئات أخرى من السلع والخدمات.
يمكن أن تزيد الاختلافات في سياسات الاحتياطي الفيدرالي، وبنك إنجلترا، والبنك المركزي الأوروبي، وRBA من تقلبات أسعار الصرف. ومع ذلك، لتقييم GBP/USD، EUR/USD، وAUD/USD، فإن التغيرات في توقعات أسعار الفائدة أكثر أهمية من مجرد الحفاظ على السعر أو رفعه.
يمكن قراءة المزيد عن العوامل التي تحرك العملات الرئيسية في تحليل UNUM حول خمس أزواج عملات حتى نهاية 2026 .
مؤشرات مديري المشتريات الصينية لتظهر حالة الصناعة العالمية
في بداية الأسبوع، ستركز الأسواق الآسيوية على مؤشرات النشاط التجاري لشهر أكتوبر في الصين. من المقرر صدور الأرقام الرسمية في 31 أكتوبر، قبل افتتاح أسبوع التداول الجديد، وسيتم إصدار مؤشر مديري المشتريات التصنيعي البديل في 2 نوفمبر، مما يوفر رؤية إضافية لحالة القطاع الخاص.
في سبتمبر، ارتفع مؤشر مديري المشتريات التصنيعي الرسمي في الصين من 49.8 إلى 50.1 نقطة، عائدًا إلى منطقة التوسع بعد شهرين تحت علامة 50. كان مؤشر الإنتاج 51.7، والطلبات الجديدة 50.5، بينما ظل مؤشر التوظيف تحت المستوى المحايد.
تعكس هذه البيانات تعافيًا تدريجيًا في النشاط التصنيعي ولكنها تظهر أيضًا أن نمو الإنتاج ليس بالضرورة مصحوبًا بتوسع في التوظيف وتحسن في الوضع المالي للشركات.
السؤال الرئيسي هو مدى قدرة الصناعة الصينية على الحفاظ على النمو وسط ضعف الطلب المحلي وارتفاع تكاليف المواد الخام. الطلبات الجديدة، والطلب على التصدير، وأسعار الشراء مهمة بشكل خاص، حيث يمكن أن يؤدي الإنتاج المتزايد دون توسع مماثل في المبيعات إلى تراكم المخزون وضغط على الأرباح.
بالنسبة للمستثمرين الدوليين، تعتبر مؤشرات مديري المشتريات الصينية ذات أهمية تتجاوز سوق الأسهم المحلي. يمكن أن يدعم تحسين النشاط الصناعي الطلب على النحاس، وخام الحديد، والمعدات، بينما يمكن أن تزيد المؤشرات المتدهورة من الضغط على العملات السلعية وأسهم الشركات التي تعتمد على الواردات الصينية.
ما يجب مراقبته: CSI 300، Hang Seng China Enterprises، USD/CNH، AUD/USD، النحاس، وخام الحديد. ستساعد مقارنة هذه الأدوات في فهم ما إذا كانت الإحصائيات الصينية تُعتبر إشارة لتعافي الطلب أو مجرد زيادة قصيرة الأجل في الإنتاج.
أوبك+ والصراع في الشرق الأوسط لتحديد مخاطر النفط
في 1 نوفمبر، قبل افتتاح أسبوع التداول الجديد، سيعقد سبعة مشاركين في أوبك+ اجتماعًا آخر حول أوضاع سوق النفط. في الاجتماع السابق في 4 أكتوبر، قررت المجموعة الحفاظ على أهداف الإنتاج لشهر نوفمبر عند مستويات سبتمبر.
ومع ذلك، تختلف الوضعية الحالية عن المناقشة المعتادة لحصص النفط. بسبب الصراع في الشرق الأوسط، تظل أحجام العرض الفعلية وقدرات النقل محدودة، لذا فإن التغيرات في الإنتاج المسموح به لا تؤدي بالضرورة إلى زيادة مماثلة في العرض.
في 29 أكتوبر، أغلقت العقود الآجلة لخام برنت لشهر ديسمبر عند 114.88 دولارًا للبرميل، بينما كان عقد يناير حوالي 110.80 دولارًا. يعكس الفرق بينهما، من بين أمور أخرى، زيادة تكلفة التسليمات القريبة الأجل وسط قيود العرض الحالية. ينتهي عقد ديسمبر في 30 أكتوبر، لذا عند تحليل الأسبوع المقبل، يجب استخدام عروض العقود الأقرب الجديدة.
في دراسة UNUM السابقة حول آفاق سوق النفط, تم فحص قيود النقل، وحالة المخزون، وتوقعات أسعار برنت حتى عام 2027 بالتفصيل. الآن السؤال الرئيسي هو مدى تأثير قرارات أوبك+ على التوفر الفعلي للنفط.
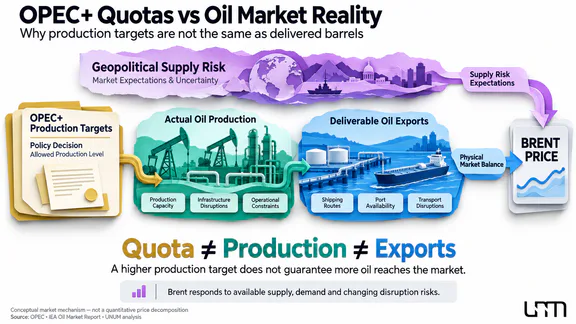
لتقييم سوق النفط، من المهم التمييز بين ثلاثة مؤشرات:
حصص الإنتاج — حجم الإنتاج المسموح به بموجب اتفاقيات أوبك+.
الإنتاج الفعلي والتصدير — التسليمات الحقيقية، التي قد تكون أقل من الحصص بسبب الأضرار في البنية التحتية أو قيود النقل.
العلاوة الجيوسياسية — التكلفة الإضافية التي يأخذها السوق في الاعتبار بسبب خطر الاضطرابات الجديدة وعدم اليقين في العرض المستقبلي.
إذا اختُتم الاجتماع دون تغييرات في الحصص ولكن استمرت التهديدات لمسارات النقل، فقد تظل أسعار نفط برنت مرتفعة. وعلى العكس من ذلك، قد تضعف علامات الانتعاش المستدام في الصادرات من العلاوة الجيوسياسية حتى دون زيادة رسمية في أهداف الإنتاج.
بالنسبة للمتداولين، من المفيد مقارنة برنت وWTI، والفروق بين العقود الآجلة للنفط على المدى القريب والطويل، وبيانات المخزون، وتكاليف النقل.
يمكن تتبع الديناميات الحالية للسلع على صفحة اقتباسات UNUM.
تقارير Apple وAMD وPalantir لاختبار مرونة قطاع التكنولوجيا
بعد نشر نتائج Microsoft وAlphabet وAmazon، سيتحول انتباه المستثمرين إلى مصنعي الأجهزة والبرامج والإلكترونيات الاستهلاكية.
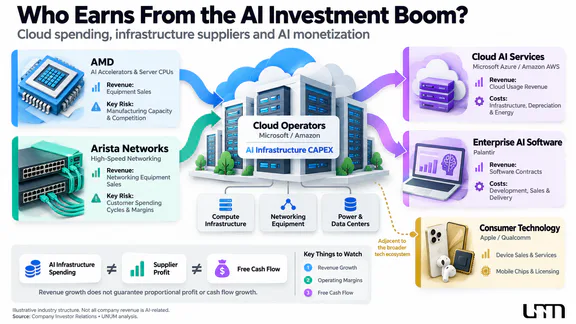
السؤال الرئيسي للأسبوع الجديد هو مدى دعم زيادة الإنفاق على بنية الذكاء الاصطناعي التحتية للطلب في القطاعات ذات الصلة وتحويله إلى أرباح مستدامة للموردين.
ستصدر Apple تقرير أرباحها في 2 نوفمبر. ستسمح النتائج للربع المالي الرابع بتقييم الطلب على نماذج iPhone الجديدة وربحية الأعمال وتأثير تكاليف المكونات على إنتاج الإلكترونيات. من الأمور ذات الاهتمام الخاص توقعات الإدارة لموسم العطلات، حيث يلعب الإنفاق الاستهلاكي دورًا مهمًا في النتائج المالية للشركة.
بالنسبة للمستثمرين، فإن الفرق بين نمو عدد الأجهزة المباعة وزيادة الإيرادات مهم. يمكن أن تؤثر التغييرات في متوسط سعر البيع وأسعار الصرف وهيكل المبيعات على النتائج حتى مع الطلب المستقر نسبيًا.
ستصدر Palantir تقريرها في 2 نوفمبر. في الربع الثاني من عام 2026، نمت إيرادات الشركة بنسبة 93٪ على أساس سنوي لتصل إلى 1.94 مليار دولار، وزادت إيرادات القسم التجاري الأمريكي بنسبة 149٪. بالنسبة للربع الثالث، توقعت الإدارة إيرادات في نطاق 2.160-2.164 مليار دولار.
ستظهر النتائج الجديدة مدى استدامة الطلب على حلول الذكاء الاصطناعي للشركات وما إذا كانت معدلات النمو تبرر مضاعفات السوق العالية للشركة. بالإضافة إلى الإيرادات، من المهم تتبع قيمة العقود الموقعة والهامش التشغيلي والتوقعات للربع القادم.
ستقدم AMD نتائجها في 3 نوفمبر. ستكون المؤشرات الرئيسية هي مبيعات معالجات الخوادم والمعجلات للذكاء الاصطناعي، وديناميات قطاع مراكز البيانات، وتوقعات الطلب من مشغلي السحابة.
من المهم بشكل خاص مقارنة مؤشرات AMD مع نتائج Microsoft وAmazon. يمكن للنمو القوي في البنية التحتية السحابية دعم الطلب على معدات الحوسبة، ولكن الإيرادات الفعلية لمصنعي الرقائق تعتمد أيضًا على المنافسة والقدرات الإنتاجية وأسعار المنتجات.
في نفس اليوم، ستصدر Arista Networks، التي تزود معدات الشبكات لمراكز البيانات، تقريرها. ستسمح نتائجها بتقييم مدى زيادة بناء بنية الذكاء الاصطناعي التحتية للطلب على الشبكات عالية السرعة. في 4 نوفمبر، سيكمل تقرير Qualcomm الصورة بحالة سوق المعالجات المحمولة والإلكترونيات الاستهلاكية.
وبذلك، ستسمح تقارير Apple وAMD، بالإضافة إلى نتائج Palantir وArista وQualcomm، بتقييم الروابط المختلفة في سلسلة التكنولوجيا. بالنسبة لتوقعات سوق الأسهم، ستكون العوامل الأكثر أهمية ليست فقط معدلات نمو الإيرادات ولكن أيضًا قدرة الشركات على الحفاظ على الهوامش، والتحكم في النفقات الرأسمالية، وتأكيد الطلب المستقبلي.
البيتكوين لاختبار مرونة الطلب وسط المخاطر الاقتصادية الكلية
بالنسبة لسوق العملات المشفرة، سيتم تحديد أسبوع 2-6 نوفمبر ليس فقط من خلال التوقعات بشأن سياسة الاحتياطي الفيدرالي ولكن أيضًا من خلال حالة السيولة بعد تقلبات أكتوبر.
في 30 أكتوبر، انخفض البيتكوين إلى أقل من 78,000 دولار، ليصل إلى أدنى مستوى له في ستة أسابيع عند حوالي 77,600 دولار. حدث الانخفاض وسط ضعف الطلب على الأصول الخطرة وظهور مخاوف جديدة بشأن أمان البنية التحتية للعملات المشفرة المركزية بعد تقارير عن حادثة في Binance.
يستمر التواجد المؤسسي في السوق في التوسع، لكنه لا يضمن بحد ذاته نموًا مستقرًا في الأسعار.
في تحليل UNUM لدور وول ستريت في سوق البيتكوين, تم النظر بالفعل في سبب عدم ضمان وجود صناديق البيتكوين الفورية الكبيرة طلبًا مؤسسيًا مستدامًا. يمكن للصناديق جذب رأس المال طويل الأجل، ولكن يمكن لمستثمريها أيضًا تقليل المراكز عندما تتدهور الظروف المالية.
في الأسبوع الجديد، سيكون سلوك BTC بعد تقرير NFP والمنشورات من الشركات التقنية الأمريكية مثيرًا للاهتمام بشكل خاص.
لتقييم الوضع، من الضروري مقارنة ثلاث مجموعات من المؤشرات:
التدفقات إلى صناديق البيتكوين المتداولة في البورصة. تساعد التدفقات المتتابعة أو التدفقات الخارجة في تقييم اتجاه الطلب من خلال المنتجات المتداولة في البورصة المنظمة، لكنها لا تعكس جميع العمليات في سوق البيتكوين.
الفائدة المفتوحة ومعدلات التمويل. تساعد في تحديد ما إذا كانت حركة السعر مصحوبة بتراكم الرافعة المالية وزيادة مخاطر التصفية.
DXY، عوائد الخزانة، و Nasdaq 100. تشير إلى التغيرات في الظروف النقدية وموقف المستثمرين تجاه الأصول الخطرة.
تساعد التدفقات المتتابعة أو التدفقات الخارجة في تقييم اتجاه الطلب من خلال المنتجات المتداولة في البورصة المنظمة، لكنها لا تعكس جميع العمليات في سوق البيتكوين.
إذا تسبب تقرير التوظيف الضعيف في انخفاض عوائد السندات ولكنه في الوقت نفسه كثف عمليات بيع الأسهم، فقد يتعرض البيتكوين أيضًا لضغوط. وعلى العكس من ذلك، فإن تباطؤ التوظيف المعتدل دون تدهور حاد في التوقعات الاقتصادية يمكن أن يدعم الطلب على الأصول الخطرة.
وفي الوقت نفسه، يتغير الارتباط بين البيتكوين و Nasdaq 100 بمرور الوقت. لذلك، يجب أن تأخذ توقعات البيتكوين للأسبوع في الاعتبار ليس فقط البيانات الاقتصادية الكلية ولكن أيضًا مصادر الطلب المستقلة والسيولة وهيكل المراكز في سوق المشتقات المشفرة.
إرشادات السوق للأسبوع
تعتمد توقعات السوق المالية للأسبوع ليس فقط على الأحداث نفسها ولكن أيضًا على مدى انحراف الأرقام الفعلية عن توقعات السوق. لتحليل عملي، من المهم مقارنة سلوك عدة فئات من الأصول.
المؤشرات الرئيسية:
الخزانة الأمريكية 2Y — التغيير في التوقعات بشأن قرار الاحتياطي الفيدرالي في ديسمبر بعد إصدار JOLTS و NFP.
الخزانة الأمريكية 10Y — رد فعل سوق السندات على توقعات النمو الاقتصادي والتضخم وعدم اليقين في الميزانية.
DXY — اتجاه الدولار الأمريكي بعد الانتخابات وتقرير التوظيف.
Nasdaq 100 — مرونة الأسهم التقنية بعد نتائج الشركات الجديدة.
برنت — التغيير في علاوة النفط بعد اجتماع أوبك+ والتقارير الجديدة من الشرق الأوسط.
BTC/USD — قدرة سوق العملات المشفرة على الحفاظ على الطلب وسط تغير الظروف المالية العالمية.
ستكون ديناميكيات سندات الخزانة ذات السنتين و Nasdaq بعد تقرير NFP يوم الجمعة مؤشراً بشكل خاص. إذا انخفضت العوائد وارتفعت الأسهم، فقد يفسر السوق البيانات كأساس لسياسة أقل صرامة من الاحتياطي الفيدرالي. ومع ذلك، إذا ارتفعت السندات بالتزامن مع انخفاض الأسهم، فمن المرجح أن يشير ذلك إلى زيادة المخاوف بشأن النمو الاقتصادي.
سيعتمد توقع الدولار على المدى القصير أيضًا على مدى تغير بيانات التوظيف لتوقعات الأسعار المستقبلية مقارنة بالاقتصادات الكبرى الأخرى.
لا تقدم أي من هذه التوليفات إشارة تداول مستقلة. للتأكيد، من الضروري النظر في رد فعل الدولار وفروق الائتمان وديناميكيات توقعات الأسعار.
ثلاثة أسئلة رئيسية للأسبوع
1. هل سيؤكد سوق العمل الأمريكي مرونة الاقتصاد أو يغير توقعات الأسعار؟
بعد نمو الناتج المحلي الإجمالي بنسبة 3.4%، سيكون تقرير NFP لشهر أكتوبر اختبارًا مهمًا لحالة الاقتصاد الأمريكي. ستكون العوامل الرئيسية هي عدد الوظائف الجديدة والبطالة والأجور ومراجعات الإحصاءات السابقة.
2. هل ستغير الانتخابات النصفية التوقعات بشأن السياسة الاقتصادية الأمريكية؟
سيقوم المستثمرون بتقييم التغييرات المحتملة في الإنفاق الحكومي والضرائب والتنظيم المالي. ومع ذلك، ستعتمد العواقب طويلة الأجل على القرارات التشريعية وليس فقط على تكوين الكونغرس الجديد.
3. هل يمكن لقطاع التكنولوجيا تأكيد مرونة النمو بعد تقارير الشركات الكبرى؟
ستظهر نتائج Apple و AMD و Palantir ومصنعي معدات البنية التحتية مدى امتداد الطلب على الذكاء الاصطناعي والإلكترونيات إلى ما بعد منصات السحابة وما إذا كان مصحوبًا بنمو أرباح الشركات.
التقويم الاقتصادي للأسبوع من 2 إلى 6 نوفمبر
يتم نشر التواريخ الرئيسية في التقويمات الرسمية لـ BLS، ومكتب الإحصاء، و ISM، و Eurostat، وبنك إنجلترا، وبنك الاحتياطي الأسترالي، وعلى مواقع الشركات. يجب التحقق من جدول المنشورات الفردية للشركات والإصدارات الإحصائية قبل جلسات التداول المعنية.
سيختبر الأسبوع من 2 إلى 6 نوفمبر قدرة الاقتصاد العالمي على الحفاظ على النمو وسط تكاليف الاقتراض المرتفعة. سيظهر سوق العمل الأمريكي مدى مرونة الطلب المحلي، وستضيف الانتخابات عدم اليقين بشأن سياسة الميزانية، وستسمح أرباح الشركات بتقييم آفاق قطاع التكنولوجيا.
بالنسبة للمستثمرين، لن يكون التركيز الرئيسي على الأرقام الفردية لتقرير الوظائف غير الزراعية أو المعدلات أو الأرباح الفصلية، بل على اتساق الإشارات الواردة. إن رد فعل أسواق السندات والعملات والأسهم هو الذي سيساعد في تحديد ما إذا كانت التوقعات لنمو الأصول الإضافي تتعزز أو ما إذا كانت الظروف المالية تصبح تدريجياً قيداً على الاقتصاد العالمي.