

Почему падает биткоин, несмотря на миллиарды долларов в ETF
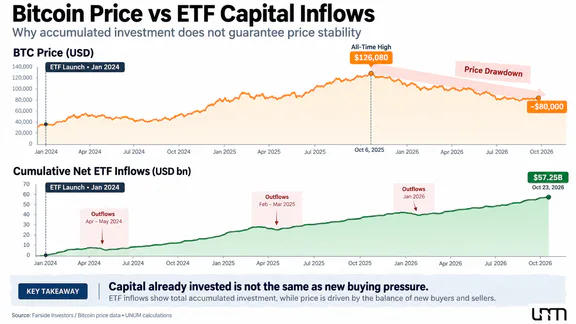
На 26 октября 2026 года биткоин торговался вблизи $80 000, примерно на 36–37% ниже исторического максимума $126 080, зафиксированного 6 октября 2025 года. При этом институциональное присутствие на криптовалютном рынке значительно расширилось: с января 2024 года накопленный чистый приток капитала в американские спотовые биржевые продукты на биткоин (Bitcoin ETF) составил около $57,25 млрд.
Противоречие особенно заметно на примере последних торговых сессий. 19 октября фонд iShares Bitcoin Trust (IBIT) компании BlackRock привлек $665,2 млн, а совокупный приток в американские спотовые ETF на биткоин составил $526,7 млн. Уже 22 октября ситуация изменилась: инвесторы вывели из фондов $635,6 млн, из которых $254,1 млн пришлось на IBIT. На следующий день совокупный отток достиг еще $137,9 млн.
За пять торговых сессий с 19 по 23 октября чистый приток в американские биткоин-ETF все же остался положительным — около $301,2 млн. Однако эти вложения не обеспечили устойчивого восстановления цены BTC.
Масштабы институционализации подтверждаются и активами отдельных фондов. По отчетности BlackRock, на 23 октября стоимость чистых активов IBIT составляла $65,88 млрд. Но этот показатель отражает рыночную стоимость имущества фонда, а не сумму новых инвестиций. При снижении цены BTC активы под управлением могут сокращаться даже без вывода средств.
Оценивать цену биткоина в 2026 году только по притокам в ETF недостаточно. Необходимо учитывать изменение структуры покупателей, финансовые условия и давление продавцов на крипторынке. Крупные инвесторы способны увеличивать позиции при благоприятной конъюнктуре, но могут сокращать их, если меняются ожидания относительно процентных ставок, ликвидности или допустимого риска.
Поэтому причины падения биткоина связаны не только с количеством привлеченного капитала, но и с тем, насколько устойчивым остается новый спрос. Главный вопрос заключается в том, кто готов продолжать покупать BTC при ухудшении рыночных условий и способны ли разные группы инвесторов компенсировать сокращение активности друг друга.
Как Уолл-стрит изменила структуру рынка биткоина
Институционализация криптовалютного рынка ускорилась после 10 января 2024 года, когда Комиссия по ценным бумагам и биржам США (SEC) разрешила листинг и торговлю акциями спотовых биржевых продуктов на биткоин. Уже 11 января они начали торговаться на американских фондовых площадках, предоставив инвесторам возможность получать ценовую экспозицию к BTC без самостоятельной покупки и хранения криптовалюты.
До этого доступ к биткоину существовал через криптобиржи, инвестиционные трасты, фьючерсные продукты и специализированных посредников. Однако спотовые биткоин-ETF существенно упростили его включение в традиционные инвестиционные портфели.
Вместо открытия счета на криптовалютной площадке и организации хранения приватных ключей инвестор может приобрести паи фонда через привычного брокера. Управляющие активами получили возможность использовать биткоин в портфельных стратегиях, а финансовые консультанты — предлагать соответствующие инструменты клиентам в рамках существующей инфраструктуры.
При этом регулятор сразу обозначил границы своего решения:
Хотя сегодня мы разрешили листинг и торговлю акциями определенных спотовых биржевых продуктов на биткоин, мы не одобряли и не поддерживали сам биткоин.
Разрешение на торговлю биржевыми продуктами не означало признания биткоина надежной инвестицией. SEC оценивала соответствие инструментов требованиям законодательства, а не будущую доходность лежащего в их основе актива.
В дальнейшем институциональная инфраструктура продолжила развиваться. 29 июля 2025 года SEC разрешила уполномоченным участникам создавать и погашать паи криптовалютных биржевых продуктов посредством передачи самих цифровых активов — механизм in-kind. Первоначальная структура американских спотовых продуктов предусматривала денежные расчеты.
Как поясняла SEC, новый механизм обеспечивает большую гибкость и способен уменьшать транзакционные издержки. Однако он также показывает, почему движение капитала внутри ETF нельзя напрямую приравнивать к покупкам или продажам биткоина на криптобиржах.
Почему оттоки из Bitcoin ETF не равны непосредственным продажам BTC
На вторичном рынке инвесторы торгуют паями фондов между собой. Такие сделки сами по себе не всегда изменяют количество биткоинов, которыми владеет фонд.
Если возникает необходимость создать дополнительные паи или погасить существующие, уполномоченные участники взаимодействуют с фондом через установленную процедуру. Создание и погашение паев осуществляется посредством денежных расчетов либо передачи BTC — в зависимости от условий конкретного продукта.
Поэтому сообщение об оттоке $600 млн из ETF не означает, что фонды обязательно продали биткоины на такую сумму непосредственно на криптобиржах в тот же момент. Операции могут проходить через внебиржевой рынок, посредников и другие каналы ликвидности.
Тем не менее устойчивые притоки увеличивают потенциальную потребность фондов в базовом активе, а оттоки способны создавать противоположное давление. Масштаб влияния определяется не только суммой денежных потоков, но и тем, насколько эффективно рынок может поглотить соответствующие операции.
Таким образом, институционализация расширила спрос на биткоин, но одновременно связала его с механизмами и инвестиционными решениями традиционной финансовой системы.
Кто покупает Bitcoin ETF и можно ли считать этот спрос долгосрочным
Распространенное представление о том, что институциональные инвесторы в биткоин контролируют все активы спотовых ETF, не соответствует реальной структуре рынка.
Покупателями паев могут быть хедж-фонды, инвестиционные консультанты, семейные офисы, пенсионные структуры и обычные частные инвесторы. Их цели существенно различаются: одни приобретают BTC на длительный срок, другие используют краткосрочные рыночные движения либо стратегии относительной стоимости.
В ежегодном письме акционерам BlackRock за 2025 год отмечалось:
Более половины спроса на наш биржевой продукт на биткоин приходилось на розничных инвесторов.
В том же предложении Финк сообщил, что три четверти этих розничных инвесторов ранее никогда не владели продуктами iShares. Это свидетельствовало о способности биткоин-фонда привлекать новую аудиторию, но не позволяло автоматически считать ее институциональными или долгосрочными держателями. Приведенная оценка относится к периоду публикации письма и не описывает структуру владельцев IBIT на октябрь 2026 года.
Часть сведений о крупных участниках раскрывается в квартальных отчетах формы 13F, которые институциональные управляющие представляют в SEC. Однако такая отчетность отражает лишь определенные позиции в ценных бумагах и не показывает все сделки, обязательства и способы хеджирования.
Например, хедж-фонд может одновременно купить Bitcoin ETF и продать фьючерс на BTC. В таком случае приобретение паев не обязательно означает ставку на повышение стоимости криптовалюты. Инвестор может пытаться заработать на разнице между спотовой и фьючерсной ценой, снижая направленный ценовой риск.
Поэтому крупная позиция в ETF не всегда эквивалентна долгосрочной уверенности инвестора в росте биткоина.
Есть и ограничение по актуальности данных. На 26 октября 2026 года полный квартальный срез за третий квартал еще не опубликован всеми участниками: установленный SEC крайний срок представления соответствующих отчетов приходится на 16 ноября. Следовательно, по публичным документам пока невозможно достоверно определить структуру всех институциональных позиций на конец сентября.
Рост активов ETF свидетельствует о расширении доступа к биткоину, но сам по себе не доказывает, что весь привлеченный капитал останется на рынке при существенном падении цены.
Институциональный спрос стал зависеть от одного крупного фонда
Одним из наиболее существенных изменений 2026 года стало перераспределение спроса между корпоративными держателями биткоина и биржевыми инвестиционными фондами.
В первом полугодии корпоративные держатели обеспечивали значительно больший объем покупок BTC, чем американские спотовые ETF, которые в этот период фиксировали чистые оттоки. Во второй половине года их активность снизилась, тогда как роль биржевых фондов заметно выросла.
В опубликованном 23 октября исследовании Coinbase Institutional старший количественный стратег Колин Баско сформулировал это изменение следующим образом:
ETF сменили компании с биткоин-резервами в роли главного покупателя биткоина.
Эта оценка относится к сравнению двух конкретных категорий участников, а не ко всем покупателям на рынке BTC. Однако она позволяет увидеть, насколько изменились источники дополнительного спроса.
Период | Покупки корпоративных держателей BTC | Чистые потоки спотовых Bitcoin ETF |
|---|---|---|
Первое полугодие 2026 года | около +$14,5 млрд | около −$5 млрд |
С 1 августа 2026 года, по оценке Coinbase от 23 октября | около +$1,5 млрд | около +$6,4 млрд |
Источник: Coinbase Institutional, 23 октября 2026 года. Данные округлены, показатели относятся к разным по продолжительности периодам и отражают оценки спроса, а не полный баланс всех операций на рынке BTC
В первом полугодии корпоративные покупатели приобретали биткоины даже при отрицательных потоках ETF. С августа ситуация изменилась: биржевые фонды стали главным источником положительного спроса среди этих двух категорий.
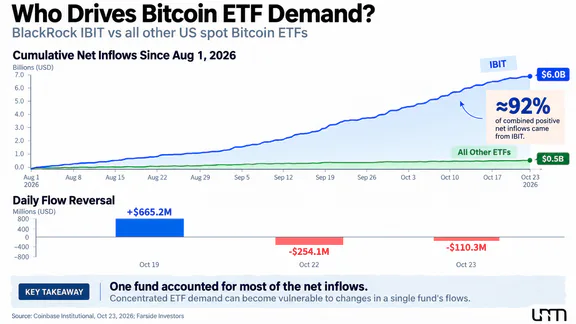
Но гораздо важнее другое наблюдение. По оценке Coinbase, с 1 августа фонд BlackRock IBIT привлек около $6 млрд чистых инвестиций, тогда как все остальные американские спотовые Bitcoin ETF вместе — только около $0,5 млрд.
Таким образом, на IBIT пришлось приблизительно 92% совокупного положительного чистого притока в американские спотовые фонды за рассматриваемый период. При этом динамика отдельных продуктов была неоднородной: одни привлекали капитал, другие фиксировали его отток.
Такое распределение указывает на высокую концентрацию спроса. Пока IBIT стабильно привлекает средства, он способен компенсировать слабость других участников. Однако если притоки в него замедляются или становятся отрицательными, другие фонды могут не обеспечить сопоставимого дополнительного спроса.
Октябрьские притоки и оттоки из Bitcoin ETF показывают, насколько быстро меняется поведение инвесторов даже в крупнейших фондах. После поступления $665,2 млн в IBIT 19 октября инвесторы вывели из него $254,1 млн 22 октября и еще $110,3 млн 23 октября.
Следовательно, рыночную устойчивость определяет не только совокупный объем институциональных вложений, но и распределение нового капитала между покупателями, способными независимо поддерживать спрос.
Почему новый капитал не компенсирует давление продавцов
На рынке биткоина одновременно действуют несколько крупных категорий продавцов и покупателей. Помимо ETF и корпоративных казначейств, предложение формируют долгосрочные держатели биткоина, майнеры, криптовалютные фонды, спекулятивные трейдеры и инвесторы, перераспределяющие капитал между активами.
Даже значительные покупки отдельных участников не гарантируют роста цены, если другие продавцы готовы предлагать сопоставимые или большие объемы по текущим котировкам. Каждая совершенная сделка имеет покупателя и продавца, поэтому непосредственное влияние на цену определяется тем, по каким уровням стороны готовы торговать и насколько глубок рынок.
Один из индикаторов состояния внутренней криптовалютной ликвидности — объем предложения стейблкоинов. Эти цифровые активы широко используются в качестве расчетного средства при торговле криптовалютами.
Совокупное предложение стейблкоинов сократилось примерно на $12,7 млрд относительно майского максимума. Одновременно семидневный показатель Coinbase Premium оставался отрицательным в течение октября.
Coinbase Premium отражает разницу между ценой BTC на Coinbase и сопоставимых зарубежных площадках. Отрицательные значения могут указывать на относительно более слабую готовность покупателей на американской площадке платить премию за биткоин.
Однако оба индикатора имеют ограничения. Сокращение предложения стейблкоинов не означает, что вся соответствующая сумма покинула именно рынок BTC, а отрицательная премия Coinbase не охватывает весь американский институциональный спрос, включая операции через ETF и внебиржевые сделки.
Ликвидность криптовалютного рынка зависит не только от объема стейблкоинов, но и от глубины торгов, активности маркетмейкеров и состояния внебиржевого сегмента. Для оценки совокупной ликвидности необходимы дополнительные данные о спотовых объемах, рыночных заявках и операциях крупных участников.
Тем не менее сокращение предложения стейблкоинов, отрицательная премия Coinbase и замедление корпоративных покупок указывают на слабость отдельных источников спроса.
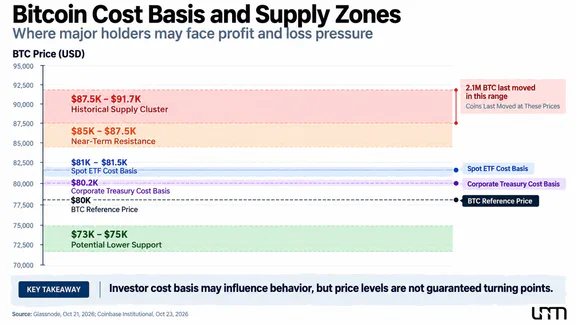
Дополнительную информацию о состоянии держателей дают ончейн-показатели. По оценке Glassnode от 21 октября, средняя себестоимость BTC у отслеживаемой платформой группы корпоративных держателей составляла около $80 200. Оценочная себестоимость биткоинов в американских спотовых ETF находилась примерно в области $81 000–81 500.
Показатели отражают среднюю цену приобретения базовых BTC фондами и компаниями, а не индивидуальную стоимость покупки паев конечными инвесторами. Они также зависят от состава отслеживаемой выборки и методологии расчета.
При приближении цены BTC к диапазону $80 000–81 500 несколько крупных групп держателей оказываются вблизи уровня безубыточности. Когда котировки опускаются ниже их средней себестоимости, у части инвесторов появляется нереализованный убыток. Одни могут воспринимать снижение как возможность увеличить позицию, другие — как повод сократить риск.
15 октября биткоин кратковременно снижался примерно до $80 100, после чего восстановился выше оценочной себестоимости ETF. При этом активность корпоративных покупателей оставалась существенно ниже прежних пиков.
Долгосрочные держатели биткоина также могут сокращать позиции при возвращении цены к уровню покупки, однако сам факт достижения себестоимости не гарантирует продажи.
Следовательно, значительные биткоин-резервы институциональных участников не обеспечивают автоматического притока нового капитала при падении цены. Для устойчивого восстановления рынку необходим не только капитал, уже вложенный в актив, но и готовность новых покупателей поглощать предложение по более высоким ценам.
Корпоративные резервы больше не гарантируют постоянные покупки биткоина
Заметную роль в институционализации биткоина сыграли публичные компании, использующие BTC как резервный актив. Самый крупный пример — Strategy, ранее известная как MicroStrategy.
Согласно официальному сообщению Strategy от 19 октября 2026 года, по состоянию на 18 октября компания владела 848 517 BTC. Совокупная стоимость приобретения составляла около $64,02 млрд, а средняя цена покупки — $75 446 за монету.
Такие объемы делают финансовые решения компании значимыми для рынка. Однако владение большим количеством биткоинов и способность регулярно приобретать новые монеты — разные характеристики.
В течение 2026 года Strategy уделяла все больше внимания управлению структурой своего капитала. Компания финансировала биткоин-резервы выпуском ценных бумаг, включая инструменты с обязательствами по дивидендным выплатам.
Согласно отчету Strategy за второй квартал 2026 года, к 26 июля компания продала биткоины примерно на $218,4 млн с начала года для частичного финансирования дивидендных выплат по привилегированным акциям.
Это не свидетельствует о полном отказе от стратегии накопления BTC. Однако показывает, что корпоративный держатель может не только приобретать криптовалюту, но и использовать часть резервов для выполнения финансовых обязательств.
19 октября Strategy сообщила о покупке 267 BTC примерно на $22,1 млн. Одновременно компания объявила об обратном выкупе привилегированных акций STRC на $193 млн и увеличении программы выкупа цифровых кредитных ценных бумаг до $3 млрд.
Таким образом, корпоративная политика все сильнее зависит от стоимости привлечения капитала, условий размещения ценных бумаг и необходимости поддерживать финансовую устойчивость.
Дополнительную неопределенность создают изменения правил фондовых индексов. 15 октября MSCIутвердила новые критерии, согласно которым определенные неоперационные компании становятся неeligible для включения в глобальные инвестиционные индексы MSCI. Методология предусматривает оценку экономической деятельности и финансовых показателей эмитентов. Итоговый список потенциально затронутых участников ожидается 11 ноября, а изменения вступят в силу после закрытия торгов 30 ноября 2026 года.
Если акции компании исключаются из значимого индекса, индексные фонды, следующие за ним, могут быть вынуждены изменить свои позиции. Однако это не означает автоматическую продажу биткоинов самой компанией.
Для Strategy последствия пока остаются неопределенными. Действующие участники индексов подлежат исключению только при несоответствии новым требованиям за два последних годовых отчетных периода, поэтому окончательный статус компании зависит от результатов проверки MSCI.
Главный риск здесь косвенный. Если рыночные условия ограничивают способность компаний с крипторезервами привлекать новый капитал на выгодных условиях, их возможности приобретать дополнительные BTC также могут сокращаться.
Поэтому корпоративные резервы следует рассматривать не как постоянный источник гарантированного спроса, а как часть более широкой системы финансирования, зависящей от состояния фондового рынка.
Как политика ФРС влияет на цену биткоина
Одной из важных особенностей институционального рынка стала чувствительность спроса на BTC к условиям глобального финансирования. Крупные управляющие распределяют капитал между акциями, облигациями, сырьевыми активами и альтернативными инвестициями, оценивая их ожидаемую доходность и риск.
Биткоин участвует в этом распределении наряду с другими инструментами, но в отличие от государственных облигаций сам по себе не обеспечивает купонного дохода. Поэтому повышение доходности относительно безопасных активов увеличивает альтернативную стоимость его удержания.
Осенью 2026 года макроэкономическая среда осложнилась ускорением инфляции в США. Согласно официальному отчету Бюро статистики труда, индекс цен производителей (PPI) в сентябре вырос на 1,3% за месяц и на 6,3% год к году.
Месячное увеличение стало крупнейшим с марта 2022 года. Основным фактором выступило удорожание энергоносителей: цены в энергетической категории выросли на 10,8% за месяц.
Индекс PPI не равен потребительской инфляции, на которую ориентируется ФРС при оценке ценовой стабильности. Однако он отражает изменение производственных издержек, часть которых впоследствии может переноситься в цены конечных товаров и услуг.
Рост инфляционного давления сужает пространство для смягчения денежно-кредитной политики и способен поддерживать ожидания сохранения высоких ставок. На 23 октября аналитики Coinbase Institutional отмечали, что рынок фьючерсов оценивал вероятность повышения ставки ФРС в декабре почти в 80%. Это рыночная оценка на конкретную дату, а не гарантия будущего решения регулятора.
Ближайшее заседание Федерального комитета по операциям на открытом рынке (FOMC) состоится 27–28 октября. В преддверии решения участники рынка оценивают не только вероятность изменения ставки, но и тональность заявлений о дальнейшей денежно-кредитной политике.
Более подробно влияние инфляционного давления на решения центробанков рассматривается в аналитическом материале UNUM о новом витке инфляции и стоимости денег.
Почему высокая ставка может давить на BTC
Влияние денежно-кредитной политики на биткоин проявляется через несколько взаимосвязанных механизмов:
Рост привлекательности облигаций. Более высокая доходность государственных бумаг повышает требования инвесторов к потенциальной доходности рискованных активов.
Удорожание финансирования. Кредитное плечо и некоторые арбитражные стратегии становятся менее привлекательными при высокой стоимости заемного капитала.
Пересмотр портфельных рисков. Инвестиционные фонды могут сокращать позиции в волатильных активах, если ожидаемые рыночные потери превышают допустимые значения.
Изменение долларовой ликвидности. Ожидания относительно ставок и политики ФРС влияют на стоимость долларового финансирования, которое играет существенную роль в международных инвестициях.
Дополнительное давление создает рост цен на нефть на фоне геополитической нестабильности на Ближнем Востоке. Удорожание энергоносителей может усиливать инфляционные риски и осложнять решения центральных банков. Влияние этого процесса на криптовалютный рынок подробно описано в новости UNUM о падении биткоина ниже $82 000 на фоне роста цен на нефть.
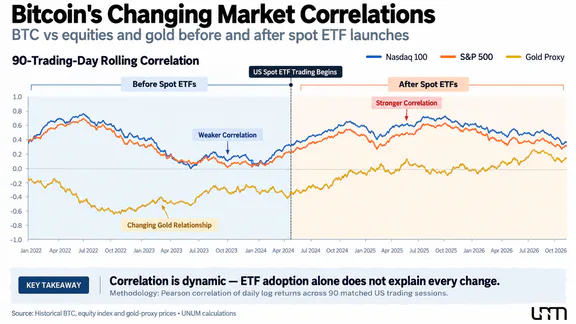
При этом ошибочно считать, что биткоин всегда падает вслед за технологическими акциями или обязательно растет при снижении процентных ставок. Корреляция биткоина с фондовым рынком не является постоянной и может меняться в зависимости от денежно-кредитной политики, рыночных потрясений и отношения инвесторов к риску.
В опубликованном 17 августа исследовании BlackRock Re-Underwriting Bitcoin руководитель направления цифровых активов Роберт Митчник отмечал двойственный характер поведения биткоина:
Биткоин может проявлять двойственную природу: временами двигаться вместе с рискованными активами в периоды сокращения кредитного плеча.
Далее Митчник поясняет, что в других обстоятельствах биткоин способен выступать потенциальным защитным инструментом во время геополитических потрясений. По его оценке, периоды повышенной корреляции BTC с рискованными активами были скорее эпизодическими, чем структурными.
Эта интерпретация представляет интерес, но не является доказательством стабильных защитных свойств BTC. BlackRock управляет одним из крупнейших биткоин-фондов, поэтому ее оценки необходимо сопоставлять с независимыми рыночными данными.
Для проверки структурных изменений следует сравнить корреляцию биткоина с Nasdaq-100, S&P 500, золотом и долларом до и после запуска спотовых ETF, используя сопоставимые временные интервалы и учитывая различия макроэкономической среды.
Без такого анализа нельзя уверенно утверждать, что именно институционализация усилила связь BTC с традиционными рынками. Пока подтверждается более ограниченный вывод: институциональные инвестиционные продукты расширили каналы, через которые изменения финансовых условий могут влиять на спрос на биткоин.
Почему падение может продолжиться даже без новых плохих новостей
Снижение цены биткоина связано не только с решениями инвесторов о продаже актива из-за макроэкономических новостей. Значение имеют также ликвидность торгов, распределение монет по ценам приобретения и состояние рынка производных инструментов.
При использовании кредитного плеча даже сравнительно небольшое снижение котировок способно вызвать принудительное закрытие длинных позиций. Если встречный спрос недостаточен, дополнительные продажи усиливают ценовое движение.
Однако не каждое падение сопровождается масштабными ликвидациями. По оценке Coinbase Institutional от 23 октября, подразумеваемая волатильность BTC на горизонте одного месяца составляла около 35% в годовом выражении, а 30-дневная реализованная волатильность, также пересчитанная на годовую основу, — около 24%. Последнее значение было ниже примерно 97% наблюдений начиная с 2013 года.
Это означает, что рынок находился в периоде относительно спокойных ценовых колебаний по сравнению с собственной историей, несмотря на заметную просадку от максимума 2025 года.
Одновременно ставки финансирования бессрочных фьючерсов выросли: Coinbase отмечала их увеличение примерно с 0,1% в годовом выражении 13 октября до 7,2% неделей позже. Такая динамика указывает на восстановление спроса на длинные позиции с плечом, хотя сама по себе не доказывает чрезмерную перегруженность рынка.
Определенные риски связаны и с распределением биткоинов между держателями. Согласно данным Glassnode, приведенным в исследовании Coinbase Institutional от 23 октября, около 2,1 млн BTC в последний раз перемещались по ценам $87 500–91 700. По оценке аналитиков Coinbase, эта область может стать потенциальной зоной продаж при восстановлении котировок.
Если BTC вернется к этим уровням, часть владельцев сможет закрыть ранее убыточные позиции без потерь или с ограниченным убытком. Такое поведение может затруднить рост, хотя точный объем будущих продаж неизвестен.
Glassnode в своем исследовании от 21 октября выделяла более близкую зону сопротивления $85 000–87 500, где сходились средняя себестоимость монет отдельных групп держателей, крупные заявки на продажу и скопления потенциальных ликвидаций.
Снизу рынок ориентируется на несколько зон средней себестоимости и технических уровней. Coinbase Institutional выделяет $80 000–82 000 как область, где сходятся оценочная себестоимость BTC у американских спотовых ETF и 50-дневная скользящая средняя. При устойчивом пробое этой зоны аналитики рассматривают $73 000–75 000 как следующий потенциальный уровень поддержки.
Эти значения не являются гарантированными точками разворота. Техническая поддержка может не удержаться, а сопротивление — быть преодолено, особенно при резком изменении макроэкономической обстановки или потока капитала.
Поэтому риск движения биткоина вблизи $80 000 необходимо оценивать в сочетании с ETF-потоками, данными производных инструментов и актуальными котировками, а не только по расположению цены относительно отдельных уровней. Дополнительный контекст представлен в материале UNUM о минимальной волатильности биткоина перед решением ФРС.
Сделали ли институциональные инвесторы рынок биткоина устойчивее?
Институционализация биткоина имеет как положительные последствия, так и новые потенциальные уязвимости.
С одной стороны, развитие биржевых продуктов расширило круг инвесторов, увеличило разнообразие доступных инструментов и упростило операции с BTC через регулируемые финансовые площадки. Появилась возможность включать биткоин в более широкий набор инвестиционных стратегий без прямого взаимодействия с криптовалютными биржами.
Инвестиционные фонды и криптовалюты все теснее взаимодействуют через продукты, позволяющие управляющим включать BTC в традиционные портфельные стратегии. Участие крупных финансовых компаний стимулирует развитие инфраструктуры хранения и расчетов, а также повышает требования к раскрытию информации.
Более широкий круг участников потенциально может повысить устойчивость рынка благодаря различиям в инвестиционных горизонтах и стратегиях. Однако этот эффект зависит от того, насколько независимо действуют разные группы покупателей.
С другой стороны, интеграция в традиционную финансовую систему повышает значение факторов, которые раньше могли казаться внешними для криптовалютного рынка. Решения ФРС, стоимость долларового финансирования, портфельные ограничения фондов и условия привлечения корпоративного капитала становятся важными переменными при оценке спроса на BTC.
Особенно показательно изменение структуры покупок в 2026 году. В первом полугодии корпоративные держатели компенсировали оттоки из ETF. С августа ведущая роль перешла к биржевым фондам, причем большая часть положительного потока оказалась сосредоточена в IBIT.
В такой ситуации масштаб уже существующих институциональных вложений перестает быть достаточным показателем устойчивости. Для дальнейшей оценки рынка необходимо наблюдать за несколькими взаимосвязанными факторами:
Потоки капитала в Bitcoin ETF. Важно не только сохранение положительного чистого притока, но и распределение спроса между фондами. Если покупки продолжит обеспечивать преимущественно IBIT, рынок останется чувствительным к изменению активности его инвесторов.
Корпоративные покупки. Их динамика зависит от финансовых обязательств компаний, условий привлечения нового капитала и рыночной стоимости выпущенных ценных бумаг. Решения Strategy и других крупных держателей способны заметно изменить структуру спроса.
Внутренняя криптовалютная ликвидность. Изменение предложения стейблкоинов, спотовых объемов, глубины торгов и ончейн-показателей помогает оценивать, насколько активно в рынок поступает новый капитал за пределами биржевых фондов.
Денежно-кредитная политика. Решение ФРС 28 октября и последующие макроэкономические данные способны повлиять на стоимость капитала и готовность инвесторов принимать риск.
Динамика цены относительно себестоимости крупных держателей. Устойчивое движение выше этих уровней, сопровождающееся расширением спроса и ростом торговой активности, было бы более содержательным сигналом восстановления, чем кратковременный ценовой отскок.
При этом отдельные положительные показатели не доказывают завершения коррекции. Приток в ETF может сопровождаться продажами других держателей, а снижение доходности облигаций — опасениями по поводу замедления экономики.
История институционализации биткоина показывает, что открытие доступа к новому капиталу не равнозначно формированию постоянного покупателя. ETF и корпоративные резервы способны поддерживать спрос, но решения их владельцев зависят от финансовых условий, инвестиционных стратегий и оценки риска.
Именно поэтому падение биткоина в 2026 году нельзя объяснить только разочарованием инвесторов или временной слабостью криптовалютного рынка. Оно происходит в условиях структурного перераспределения спроса, когда роль одних покупателей сокращается, других — возрастает, а макроэкономическая среда ограничивает готовность капитала двигаться в рискованные активы.
Биткоин и Уолл-стрит сегодня тесно связаны через биржевые фонды, корпоративные резервы и портфельные стратегии, однако расширение доступа к капиталу не устранило волатильность BTC. Более того, для понимания его цены теперь недостаточно следить только за криптовалютными биржами и ончейн-данными. Необходимо учитывать решения крупнейших управляющих, потоки инвестиционных фондов и условия глобального финансирования.
Институциональный капитал изменил рынок BTC, но пока нет оснований утверждать, что он создал надежную защиту от глубоких падений. При этом и обратный вывод — что именно институционализация сделала биткоин более уязвимым — требует количественного подтверждения через сравнение корреляций, волатильности и структуры ликвидности до и после запуска спотовых ETF.
Устойчивость новой рыночной структуры будет зависеть не столько от объема уже привлеченных инвестиций, сколько от способности разных групп покупателей поддерживать спрос независимо друг от друга — в том числе в периоды, когда высокая стоимость денег и снижение аппетита к риску делают покупку биткоина менее привлекательной.