

لماذا تنخفض أسعار النفط بعد ارتفاع أكتوبر
في 2 نوفمبر، انخفضت أسعار النفط بشكل حاد: انخفضت العقود الآجلة لشهر يناير لخام برنت بنسبة 4.2٪ إلى 108.64 دولارًا للبرميل، وانخفض خام WTI الأمريكي بنفس النسبة إلى 99.71 دولارًا. وفي الوقت نفسه، أنهى برنت شهر أكتوبر عند أعلى مستوى له في ستة أشهر.
تم تحفيز الانعكاس من خلال المفاوضات بين الممثلين الإيرانيين والوسطاء القطريين حول حل محتمل للنزاع. الأطراف تناقش مسودة اتفاق، ولكن لم يتم التوصل إلى اتفاق نهائي بعد.
يتفاعل سوق النفط مع التغيرات في المخاطر الجيوسياسية قبل أن تتغير الإمدادات الفعلية. حتى إمكانية استعادة التصدير يمكن أن تقلل من العلاوة الجيوسياسية - التكلفة الإضافية التي يضعها المشاركون في السوق في الأسعار بسبب تهديد الانقطاعات.
يجلب الشهر الجديد آمالًا جديدة لتحقيق اختراق في حل الجمود حول إيران.
ومع ذلك، فإن التوقعات الدبلوماسية لا تعني بالضرورة استعادة الشحن، والإنتاج النفطي، والبنية التحتية للتصدير. لهذا السبب، فإن الانخفاضات السعرية قصيرة الأجل لا تشير بالضرورة إلى اختفاء العجز.
لماذا لم توقف قرارات أوبك+ انخفاض الأسعار
في 1 نوفمبر، حافظت السعودية وروسيا والعراق والكويت وكازاخستان والجزائر وعمان على أهداف إنتاجها لشهر ديسمبر التي كانت سارية في سبتمبر 2026. يؤثر القرار على سبعة أعضاء في أوبك+، وليس جميع الدول في التحالف. الاجتماع القادم مقرر في 29 نوفمبر.
ومع ذلك، فإن حصص أوبك+ والإنتاج النفطي الفعلي يختلفان بشكل كبير. يعتمد الإنتاج ليس فقط على القيود الرسمية ولكن أيضًا على الحالة الفنية للحقول، وأضرار البنية التحتية، وتوفر طرق التصدير.
وفقًا لوكالة الطاقة الدولية (IEA)، في سبتمبر، أنتجت السعودية 8.30 مليون برميل يوميًا مقابل مستوى الهدف المحسوب البالغ 10.48 مليون. لا يشير هذا الفجوة إلى توفر حجم مماثل من القدرة الاحتياطية: جزء من الإنتاج محدود بسبب عواقب النزاع، وتأخذ الأهداف المحسوبة للوكالة في الاعتبار التخفيضات التعويضية.
لتقييم توازن النفط، فإن حجم الخام الذي يصل بالفعل إلى المشترين هو الأكثر أهمية. لذلك، حتى بدون تغيير الحصص، يمكن لاستعادة الصادرات أن تزيد من العرض في السوق العالمية وتضع ضغطًا على الأسعار.
لماذا تبقى إمدادات النفط محدودة
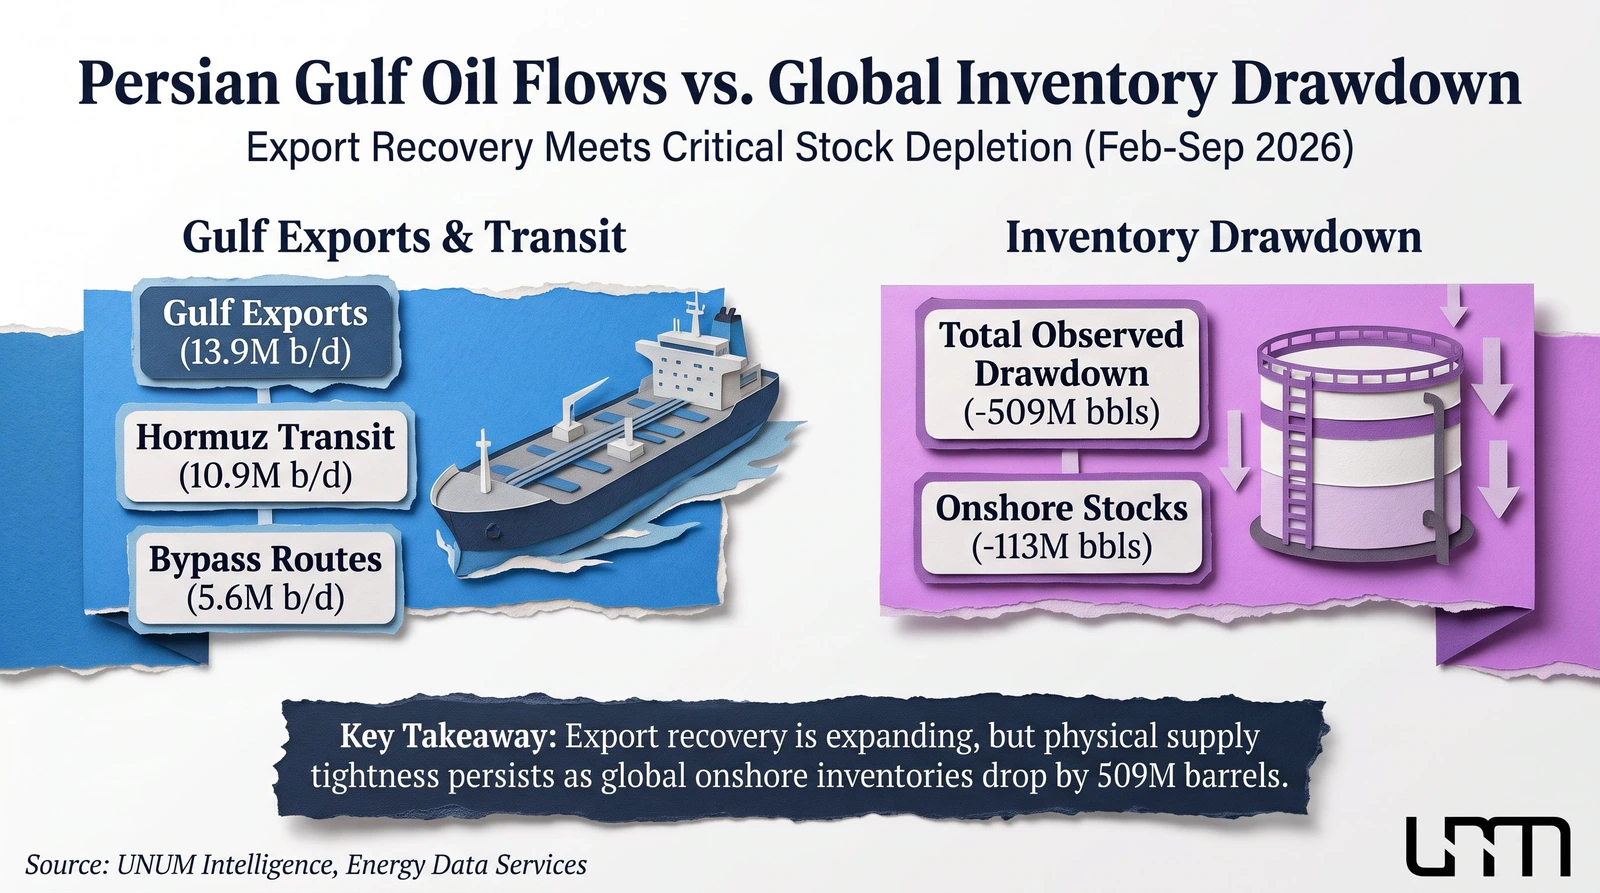
وفقًا لتقرير وكالة الطاقة الدولية في أكتوبر، في سبتمبر، زادت صادرات النفط الخام من دول الخليج الفارسي بمقدار 4.4 مليون برميل يوميًا إلى 13.9 مليون، متجاوزة 75٪ من مستوى ما قبل الحرب.
في الوقت نفسه، وصلت تدفقات النفط عبر مضيق هرمز إلى 10.9 مليون برميل يوميًا، وزادت الصادرات عبر الطرق البديلة إلى 5.6 مليون. ومع ذلك، لا تعكس إحصائيات سبتمبر بشكل كامل تأثير الهجمات الجديدة على البنية التحتية للطاقة والناقلات في أكتوبر.
تتفاقم الوضع بثلاثة عوامل:
استنزاف المخزون. وفقًا لوكالة الطاقة الدولية، بحلول نهاية سبتمبر، انخفضت المخزونات النفطية العالمية المرصودة بمقدار 509 مليون برميل مقارنة بنهاية فبراير 2026. يشمل هذا الرقم النفط على الأرض وفي النقل. في سبتمبر وحده، انخفضت المخزونات الأرضية بمقدار 113 مليون برميل، تم تعويضها جزئيًا بزيادة في حجم النفط في البحر.
تكاليف النقل العالية. زيادة أسعار الشحن والتأمين ترفع تكلفة نقل النفط. لذلك، لا يؤدي انخفاض أسعار السوق دائمًا إلى تقليل مماثل في تكاليف المواد الخام للمصافي.
نقص المنتجات. بلغت صادرات المنتجات النفطية من الشرق الأوسط في سبتمبر 1.9 مليون برميل يوميًا مقارنة بـ 4.7 مليون قبل الحرب. تظل الوضعية مع وقود الديزل متوترة بشكل خاص.
حتى مع الإنتاج المستقر، قد يصل النفط إلى المصافي مع تأخيرات. لذلك، فإن استعادة اللوجستيات والمخزونات مهمة لسوق النفط بقدر أهمية قرارات المنتجين.
ما يحدث مع الطلب العالمي على النفط
تزيد أسعار الطاقة العالية من التكاليف لشركات النقل والشركات الصناعية بينما تزيد من الضغط التضخمي. التأثير البارز للديزل المكلف يؤثر بشكل خاص على النقل بالشاحنات والزراعة وبعض الإنتاج الصناعي.
نتيجة لذلك، يتراجع الطلب العالمي على النفط، لكن المنظمات التحليلية الرائدة لديها تقييمات مختلفة لحجم الانخفاض.
وفقًا لتحليل مقارن من المنتدى الدولي للطاقة في 15 أكتوبر، تختلف التوقعات لعام 2026 بشكل كبير.
المنظمة | الطلب في 2026 | التغير السنوي |
|---|---|---|
أوبك | 105.7 مليون برميل يوميًا | +0.2 مليون |
إدارة معلومات الطاقة | 102.4 مليون برميل يوميًا | −2.0 مليون |
وكالة الطاقة الدولية | 102.4 مليون برميل يوميًا | −2.6 مليون |
المصدر: المنتدى الدولي للطاقة، أكتوبر 2026
الفرق بين التقديرات القصوى والدنيا هو 3.3 مليون برميل يوميًا. يرجع التباين إلى اختلافات في حسابات الاستهلاك الأساسية، وتوقعات النشاط الاقتصادي، وتقييمات الطلب في البلدان غير الأعضاء في منظمة التعاون الاقتصادي والتنمية.
تتوقع وكالة الطاقة الدولية أن ينخفض الطلب العالمي بمقدار 2.5 مليون برميل يوميًا في الربع الرابع مقارنة بنفس الفترة في 2025. على الرغم من ذلك، تتوقع الوكالة استمرار العجز في توازن النفط حتى نهاية العام.
وبالتالي، فإن ضعف الطلب لا يضمن بعد فائضًا في المواد الخام. علاوة على ذلك، يمكن أن يؤدي التضخم في الطاقة إلى تقليل الاستهلاك والحفاظ على تكاليف مرتفعة لمنتجات النفط في نفس الوقت. تم تحليل تأثير هذه العمليات على الأسواق المالية سابقًا من قبل UNUM في تحليل لموجة جديدة من التضخم.
ما تقوله منحنى العقود الآجلة لبرنت عن حالة السوق
لتقييم حالة سوق النفط، يجد المتداولون أنه من المفيد مقارنة أسعار العقود الآجلة القريبة والبعيدة الأجل.
إذا كان العقد الأقرب أغلى من العقود اللاحقة، يحدث التراجع. غالبًا ما تشير هذه البنية إلى قيمة عالية للتسليم الفوري وضيق في السوق الفعلي.
الوضع المعاكس يسمى الكونتانجو: العقود الآجلة البعيدة أغلى من القريبة. يمكن أن يشير هذا إلى توازن أقل ضيقًا بالنظر إلى تكاليف التخزين والتمويل.
لذلك، حتى مع انخفاض برنت، فإن الحفاظ على علاوة كبيرة على العقد الأقرب قد يعني أن العجز الفعلي لا يزال قائمًا. من ناحية أخرى، قد يشير تضييق الفارق بين العقود مع ارتفاع المخزونات إلى تخفيف التوتر.
يمكن التحقق من منحنى العقود الآجلة على ICE، بمقارنة العقود الأقرب، الثلاثة أشهر، والستة أشهر. سعر النفط الحالي اليوم وديناميكيات الأسعار متاحة أيضًا في قسم سوق السلع في UNUM.
ما الذي سيحدث لأسعار النفط بحلول نهاية 2026
يعتمد التوقع لأسعار النفط بحلول نهاية 2026 بشكل أساسي على وتيرة تعافي العرض والتطور المستقبلي للوضع حول إيران.
في التوقع من 6 أكتوبر، قدرت إدارة معلومات الطاقة الأمريكية (EIA) متوسط سعر برنت الفوري في الربع الرابع بـ 105 دولارات للبرميل، مما رفع التقدير بمقدار 14 دولارًا مقارنة بالشهر السابق.
ومع ذلك، تم الانتهاء من الحساب في 1 أكتوبر ولا يأخذ في الاعتبار الأحداث اللاحقة. علاوة على ذلك، يشير إلى متوسط السعر الفصلي، وليس توقعًا لسعر 31 ديسمبر.
يمكن تسليط الضوء على ثلاثة سيناريوهات للديناميكيات المستقبلية لسوق النفط.
1. الحل الدبلوماسي
إذا أدت المفاوضات إلى اتفاق مستدام، سيتحسن أمن الشحن وستبدأ طرق التصدير في التعافي. قد تؤدي الزيادات التدريجية في العرض وتقليل العلاوات الجيوسياسية إلى الضغط على أسعار برنت وWTI.
٢. استمرار عدم اليقين
قد تستمر المفاوضات دون التوصل إلى اتفاق نهائي، بينما تظل إمدادات النفط محدودة. في ظل هذه الظروف، ستستمر التقلبات العالية في سوق النفط، وستكون الأسعار حساسة للتصريحات الدبلوماسية وبيانات التصدير وتغيرات المخزون.
٣. تصعيد جديد
يمكن أن يؤدي المزيد من الأضرار التي تلحق بالمحطات أو الأنابيب أو الناقلات إلى تقييد الإمدادات بشكل أكبر. ستزيد تكاليف النقل والتأمين المتزايدة من العلاوة الجيوسياسية وتخلق ظروفًا لارتفاع أسعار النفط حتى مع الطلب الضعيف نسبيًا.
السيناريوهات المقدمة تصف اتجاهات محتملة لتحركات الأسعار ولكنها لا تحتوي على توقعات سعرية دقيقة. يتم تقديم سياق مفصل للصراع وقيود العقوبات في تحليل UNUM السابق عن سوق النفط.
المؤشرات التي يجب على المستثمرين والمتداولين مراقبتها
لتقييم حركة أسعار النفط المستقبلية، من المهم تتبع مجموعة من المؤشرات التي تعكس التوازن الحقيقي بين العرض والطلب بدلاً من الأخبار الفردية.
يجب إيلاء اهتمام خاص للبيانات التالية:
صادرات النفط. سيؤكد النمو في الشحنات الفعلية عبر مضيق هرمز والطرق البديلة على تعافي الإمدادات.
المخزونات التجارية. قد تشير تراكم الاحتياطيات المستمر على الأرض إلى ضعف العجز.
عقود برنت الآجلة. قد يشير انخفاض العلاوة في العقود القريبة الأجل إلى انخفاض التوتر في السوق الفعلي.
الطلب والتكرير. ستظهر بيانات استهلاك وإنتاج المنتجات النفطية مدى سرعة تعافي سوق الطاقة.
قرارات أوبك+. يجب مقارنة التغييرات في أهداف الإنتاج مع الإنتاج الفعلي والصادرات.
تشمل المعايير القادمة للمشاركين في السوق إصدار توقعات EIA الجديدة في 10 نوفمبر، وتقرير IEA في 13 نوفمبر، واجتماع سبع دول من أوبك+ في 29 نوفمبر.
يوفر تقارب إشارات السوق المتعددة أساسًا أكثر موثوقية للتحليل من خبر واحد حول المفاوضات.
ما الذي سيحدد في النهاية أسعار النفط
يعكس الانخفاض الحالي في أسعار النفط بشكل رئيسي التغيرات في توقعات المشاركين في السوق. ومع ذلك، ستعتمد تكلفة النفط حتى نهاية عام 2026 على مدى سرعة التوصل إلى اتفاقات دبلوماسية تؤدي إلى استعادة الصادرات والنقل والمخزونات.
طالما أن المؤشرات الفعلية لا تؤكد تحسنًا مستدامًا، يظل سوق النفط حساسًا للمخاطر الجيوسياسية. لذلك، يجب النظر في قرارات أوبك+ وديناميكيات الطلب وظروف العرض معًا بدلاً من اعتبارها عوامل مستقلة.