

Wie die globalen Märkte die Woche beenden
In der vorherigen UNUM-Ausgabe zu den Ereignissen vom 2. bis 6. November lag der Fokus auf dem US-Arbeitsmarkt, den Zwischenwahlen zum Kongress und den Unternehmensgewinnen. Eines der Hauptereignisse der vergangenen Woche war jedoch der massive Ausverkauf von Technologiewerten, der die Investoren zwang, Risiken im Zusammenhang mit künstlicher Intelligenz und zukünftigen Unternehmensgewinnen neu zu bewerten.
Am 5. November fiel der Nasdaq Composite um 5,52%, der S&P 500 verlor 4,36% und der Dow Jones sank um 3,44%. Für den Nasdaq war dies der bedeutendste Tagesrückgang in den letzten 19 Monaten. Besonders starke Rückgänge verzeichneten Halbleiterhersteller und Unternehmen, die Rechenzentren bauen. Der SOX-Index, der die Dynamik des US-Halbleitersektors widerspiegelt, verlor mehr als 12%.
Der Ausverkauf erfolgte nach den US-Zwischenwahlen, bei denen die Demokratische Partei die Kontrolle über beide Häuser des Kongresses erlangte. Wie von Reuters berichtet, nannten Marktteilnehmer Bedenken über mögliche Verschärfungen der KI-Regulierung und Beschränkungen beim Bau von Rechenzentren als Druckfaktoren. Die spezifischen legislativen Ergebnisse der Wahlen bleiben jedoch unklar, und der politische Faktor erklärt nicht den gesamten Rückgang. Hohe Bewertungen von Technologieunternehmen, erhebliche Investitionsausgaben und Unsicherheiten über die Amortisationszeit der KI-Infrastruktur verstärkten ebenfalls die Vorsicht der Investoren.
Unterdessen blieben die fundamentalen Indikatoren einzelner Unternehmen stark. AMD meldete einen Anstieg des Quartalsumsatzes um 45% auf 13,4 Milliarden US-Dollar, wobei die Umsätze im Segment Rechenzentren um 97% auf 8,5 Milliarden US-Dollar stiegen. Diese Ergebnisse bestätigen die hohe Nachfrage nach Rechenausrüstung, beseitigen jedoch nicht die Fragen zu Finanzierungskosten und Rentabilität der weiteren Expansion der KI-Infrastruktur.
Zusätzliche Signale kamen von den Zentralbanken. Am 5. November erhöhte die Bank of England den Leitzins um 25 Basispunkte auf 4% angesichts anhaltender Inflationsdrucke. Der Regulator erwartet, dass die Inflation im Vereinigten Königreich bis Mitte 2027 auf 5% zusteuert. Die Reserve Bank of Australia setzte ebenfalls die Straffung der Geldpolitik fort und erhöhte den Zinssatz auf 4,85%.
Auf den Rohstoffmärkten entwickelte sich die Situation anders. Am Morgen des 6. November wurde Brent bei etwa 99,6 US-Dollar pro Barrel gehandelt und steuerte auf einen signifikanten Wochenrückgang zu. Der Rückgang der Ölpreise wurde von Erwartungen einer möglichen Deeskalation des Nahostkonflikts begleitet, aber die tatsächliche Erholung der Lieferungen blieb unsicher.
Infolgedessen nähern sich die globalen Märkte der neuen Woche mit gemischten Signalen. Der Rückgang der Ölpreise könnte potenziell zukünftige Inflationsrisiken mindern, aber teures Geld und Zweifel an der Amortisation von KI-Investitionen begrenzen weiterhin die Nachfrage nach risikoreichen Vermögenswerten. Der nächste Test wird die US-Inflation im Oktober sein.
US-Inflation bestimmt Erwartungen an Fed-Zinsen
Am 10. November wird das US Bureau of Labor Statistics (BLS) den Verbraucherpreisindex (CPI) für Oktober veröffentlichen, und am 13. November den Erzeugerpreisindex (PPI). Die US-Inflation für Oktober 2026 wird der wichtigste makroökonomische Indikator der Woche sein, da neue Zahlen die Bewertung der Preisstabilität vor dem Dezembertreffen der Federal Reserve ermöglichen.
Im September beschleunigte sich die US-Verbraucherinflation auf 3,7% im Jahresvergleich von 3,4% im August. Der CPI stieg im Monat um 0,6%, wobei mehr als die Hälfte des Anstiegs auf einen Anstieg der Benzinpreise um 9,1% zurückzuführen war. Die Energiekosten insgesamt stiegen im Monat um 5,2% und im Jahresvergleich um 20,4%.
Der Kern-CPI, der Lebensmittel und Energie ausschließt, stieg im Monat um 0,3% und im Jahresvergleich um 2,6%. Dieser Unterschied zwischen der Gesamt- und der Kerninflation zeigt die bedeutende Rolle, die Energie bei der Preisbeschleunigung im September spielte.
Der Bericht für Oktober wird zeigen, wie sich die Einzelhandelspreise für Benzin im Oktober verändert haben und wie anhaltend der Druck in anderen Kategorien blieb. Der starke Rückgang von Brent Anfang November ist jedoch nicht direkt im Oktober-CPI enthalten. Sein potenzieller Einfluss auf die Verbraucherpreise wird sich in den folgenden Berichtsperioden zeigen und hängt von der Dynamik der Einzelhandelskraftstoffpreise ab.
Drei Komponenten sind von besonderer Bedeutung:
Energieträger. Die Dynamik von Benzin und Kraftstoff wird den Beitrag des Energiesektors zum Gesamt-CPI zeigen. Ein Rückgang der Energiepreise garantiert jedoch keine vergleichbare Verlangsamung der Kerninflation.
Wohnung und Dienstleistungen. Monatliche Veränderungen in diesen Komponenten werden helfen, die Nachhaltigkeit des inländischen Preisdrucks zu bewerten, der von der Verbrauchernachfrage, Löhnen und Betriebskosten abhängt.
Kernwaren. Ihre Dynamik wird es ermöglichen, zu bestimmen, wie sich Änderungen bei Beschaffungs- und Importpreisen auf die Kosten der Endprodukte auswirken.
Am Freitag wird das Bild durch den PPI-Index ergänzt. Im September stiegen die Erzeugerpreise für die Endnachfrage um 1,3 % im Monat und um 6,3 % im Jahresvergleich, was die höchste Jahresrate seit Dezember 2022 markiert. Die Preise für Güter der Endnachfrage stiegen im Monat deutlich um 2,6 %, hauptsächlich aufgrund der Energiekomponente.
Im Gegensatz zum CPI, der die Veränderungen der Verbraucherpreise widerspiegelt, misst der PPI die Dynamik der Großhandelspreise amerikanischer Produzenten und Dienstleister. Er ermöglicht die Bewertung der Preisbedingungen in verschiedenen Produktions- und Vertriebsstufen, ist jedoch kein direkter Maßstab für alle Unternehmenskosten.
Zur Analyse des nachhaltigen Preisdrucks ist es nützlich, nicht nur den gesamten PPI, sondern auch den Index ohne Lebensmittel, Energie und Handelsdienstleistungen zu betrachten. Im September stieg er um 0,5 % im Monat und um 5,0 % im Jahresvergleich. Dieser Ansatz hilft, Veränderungen einzelner volatiler Komponenten von breiteren Preistrends teilweise zu trennen.
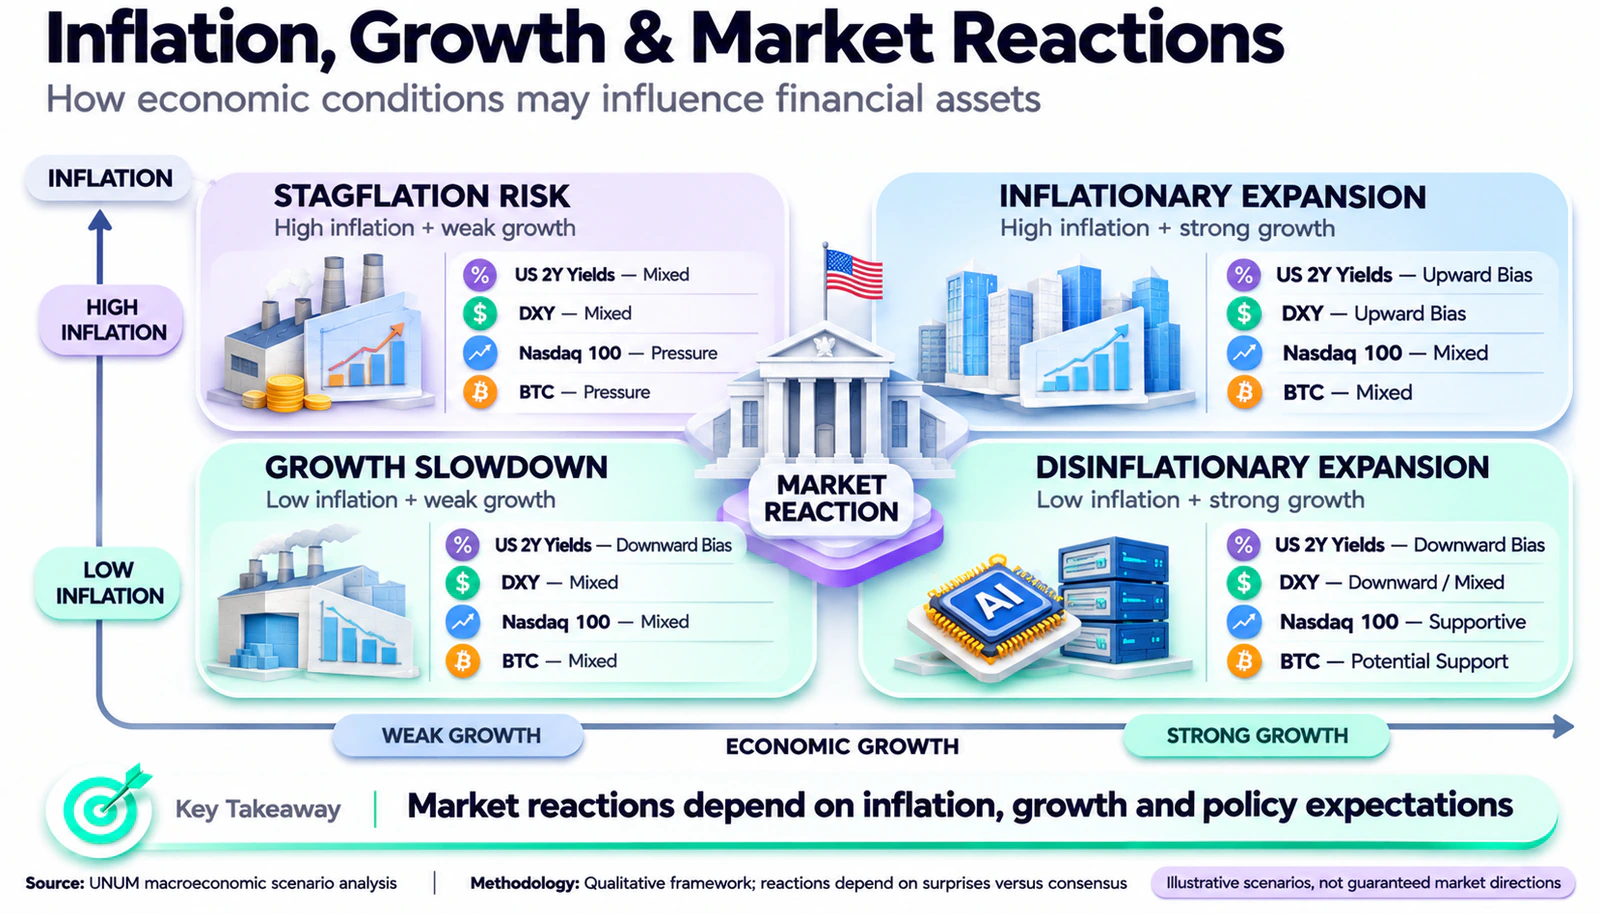
Für Händler ist die Abweichung der tatsächlichen Ergebnisse vom Marktkonsens besonders wichtig. Selbst eine Verlangsamung des CPI kann eine negative Reaktion auslösen, wenn die Inflation weniger stark sinkt als von Analysten erwartet.
Drei Hauptszenarien sind möglich:
Inflation über den Erwartungen. Eine Beschleunigung des Kern-CPI und ein anhaltend hoher PPI können die Erwartungen an eine verlängerte straffe Geldpolitik erhöhen. Alles andere gleich, wird dies den Dollar und die Renditen kurzfristiger US-Staatsanleihen unterstützen, während es Druck auf den Nasdaq und andere zinssensitive Vermögenswerte ausübt.
Inflation entspricht den Prognosen. Die Reaktion könnte begrenzt sein, wenn die Struktur der Indikatoren ebenfalls keine Überraschungen bringt. In diesem Fall wird sich die Aufmerksamkeit der Marktteilnehmer auf Unternehmensberichte und andere makroökonomische Veröffentlichungen verlagern.
Inflation unter dem Konsens. Eine Verlangsamung der Kernpreise kann Staatsanleihen und den Aktienmarkt unterstützen, indem sie die Erwartungen an zukünftige Zinsen senkt. Die Nachhaltigkeit des Aktienwachstums hängt jedoch davon ab, ob die Disinflation von einer Verschlechterung der wirtschaftlichen Aktivität begleitet wird.
Die Zinsentscheidung der Fed im Dezember wird von der Gesamtheit der eingehenden Daten abhängen, und der Oktober-CPI und -PPI werden den Investoren helfen, die Erwartungen an die weitere Geldpolitik neu zu bewerten.
Die Hauptindikatoren der Reaktion werden die Renditen zweijähriger US-Staatsanleihen, der DXY-Dollarindex und der Nasdaq 100 sein. Wenn die Anleiherenditen sinken und die Aktien steigen, könnte der Markt die Statistiken als Signal für eine Entspannung der Inflationsrisiken wahrnehmen. Gleichzeitige Rückgänge bei Renditen und Aktien erfordern hingegen eine Überprüfung, ob die Sorgen über das Wirtschaftswachstum zugenommen haben.
Gewinnberichte von KI-Unternehmen testen Investitionsrenditen
Nach einem massiven Ausverkauf von KI-Unternehmensaktien erhalten Investoren eine neue Serie von Finanzberichten von Teilnehmern der Technologiebranche. Diesmal liegt der Fokus weniger auf den größten Cloud-Plattformen und mehr auf spezialisierten Rechenzentrumsbetreibern, Netzwerkgeräteherstellern, Chiptechnologieanbietern und Energieunternehmen.
In UNUMs Studie zur Ökonomie von KI-Investitionen wurde bereits betrachtet, warum das schnelle Wachstum der Nachfrage nach Rechenleistung nicht für alle Branchenakteure die gleiche Rentabilität garantiert. Die neuen Quartalsberichte werden es ermöglichen, zu überprüfen, wie breit die Einnahmen aus dem KI-Boom verteilt sind und welche Unternehmen die größten finanziellen Risiken tragen.
CoreWeave — 10. November
Das Unternehmen bietet spezialisierte Cloud-Kapazitäten für das Training und den Betrieb von Modellen der künstlichen Intelligenz. Sein Bericht für das dritte Quartal wird besonders wichtig sein nach dem Rückgang der Kurse von KI-Infrastrukturbetreibern.
Der Hauptfokus sollte auf den Wachstumsraten der Einnahmen, der Auslastung der Rechenkapazitäten, langfristigen Verträgen und den Kosten des aufgenommenen Kapitals liegen. Der Bau von Rechenzentren erfordert erhebliche Investitionen, sodass schnelles Unternehmenswachstum mit einer erhöhten Schuldenlast und negativem freien Cashflow einhergehen kann.
Um die Ergebnisse von CoreWeave zu bewerten, ist es wichtig, das Auftragsportfolio mit dem Zeitplan für die Inbetriebnahme neuer Kapazitäten, den Investitionsausgaben und dem Tilgungsplan zu vergleichen. Selbst große langfristige Verträge bestimmen nicht automatisch, wie schnell Investitionen beginnen, positiven Cashflow zu generieren.
Cisco — 12. November
Der Netzwerkgerätehersteller wird seine Ergebnisse für das erste Quartal des Geschäftsjahres 2027 präsentieren. Das Hauptinteresse liegt in der Nachfrage nach Hochgeschwindigkeits-Netzwerkgeräten für Rechenzentren, da die Erhöhung der Rechenleistung eine parallele Entwicklung der Datenübertragungsinfrastruktur erfordert.
Im vierten Quartal des Geschäftsjahres 2026 steigerte Cisco seinen Umsatz um 18 % auf 17,3 Milliarden Dollar. Für das gesamte Geschäftsjahr erzielte das Unternehmen etwa 4 Milliarden Dollar Umsatz aus KI-Infrastruktur für große Cloud-Kunden. Für das Geschäftsjahr 2027 prognostiziert das Management eine Erhöhung dieser Zahl auf etwa 7,5 Milliarden Dollar.
Für Investoren ist es wichtig zu verstehen, ob das Tempo der Auftragsabwicklung beibehalten wird und ob der Umsatzanstieg von stabilen operativen Margen begleitet wird. Das Umsatzwachstum aus KI-Infrastruktur kann die Ergebnisse des Unternehmens unterstützen, aber seine Auswirkungen auf den Gewinn hängen von den Kosten der Ausrüstung, der Vertragsstruktur und dem Wettbewerb ab.
Applied Materials — 12. November
Das Unternehmen wird seine Ergebnisse für das vierte Quartal und das gesamte Geschäftsjahr 2026 präsentieren. Seine Ausrüstung wird in der Herstellung von Halbleitern verwendet, einschließlich fortschrittlicher Logikchips, DRAM und NAND Flash.
Besondere Aufmerksamkeit sollte den Investitionsplänen der Chiphersteller, der Nachfrage nach Ausrüstung für fortschrittliche technologische Prozesse und der Entwicklung von Chip-Verpackungstechnologien gewidmet werden. Wenn Halbleiterunternehmen weiterhin Produktionskapazitäten ausbauen, könnte Applied Materials zusätzliche Unterstützung durch Aufträge erhalten.
Der Anstieg der Nachfrage nach Serverkomponenten schafft jedoch gleichzeitig Risiken für Hersteller von Unterhaltungselektronik. Steigende Speicherpreise können die Kosten für Geräte erhöhen und den Druck auf die Bruttomargen erhöhen.
Dieser Mechanismus wird im Detail in UNUMs Analyse zu DRAM-, NAND-Preisen und Apples Margen untersucht.
Constellation Energy — 9. November
Der Bericht des Energieunternehmens wird eine Bewertung eines weiteren wichtigen Elements der KI-Industrie ermöglichen — der Bedingungen der Energieversorgung für Rechenzentren.
Für Betreiber von Recheninfrastrukturen sind nicht nur die Stromtarife wichtig, sondern auch die Verfügbarkeit zuverlässiger Erzeugungskapazitäten, die Durchsatzkapazität der Stromnetze und die Zeitpläne für den Anschluss neuer Anlagen.
Die Ergebnisse von Constellation Energy werden helfen, den finanziellen Zustand des Energiegeschäfts und die Aussichten für die langfristige Nachfrage nach Elektrizität zu bewerten, obwohl sie nicht allein die gesamten Kosten der Energieversorgung für die amerikanische KI-Infrastruktur bestimmen.
Insgesamt werden die Berichte von CoreWeave, Cisco, Applied Materials und Constellation Energy zeigen, wie stabil die Finanzergebnisse in den verschiedenen Gliedern der Technologiekette sind. Um die Aussichten von KI-Unternehmen zu bewerten, ist es notwendig, das Umsatzwachstum mit der operativen Rentabilität, dem freien Cashflow, den Schulden und den Prognosen des Managements zu vergleichen.
Die Nasdaq-Prognose wird nicht nur von starken oder schwachen Quartalsergebnissen abhängen, sondern auch davon, ob die Finanzkennzahlen die hohen Aktienbewertungen und die Erwartungen an zukünftige Gewinne rechtfertigen.
Chinas Erzeuger- und Verbraucherpreise werden die Nachfragebedingungen zeigen
Am 9. November wird das Nationale Statistikamt Chinas die Verbraucher- und Erzeugerpreisindizes für Oktober veröffentlichen. Für internationale Investoren sind diese Daten nicht nur als Indikator für den Zustand der zweitgrößten Volkswirtschaft der Welt wichtig, sondern auch als Leitfaden für die globale Nachfrage nach Rohstoffen, Industrieausrüstung und Konsumgütern.
Im September betrug die Verbraucherpreisinflation in China 0,9 % im Jahresvergleich, während der Kern-VPI ohne Lebensmittel und Energie um 1,0 % stieg. Währenddessen fielen die Lebensmittelpreise um 1,7 %, während die Nicht-Lebensmittelpreise um 1,5 % stiegen.
Der Anstieg des Erzeugerpreisindex war deutlich höher als die Verbraucherpreisinflation. Der PPI stieg im Jahresvergleich um 5,0 % und beschleunigte sich um 1,2 Prozentpunkte im Vergleich zu August.
Diese Diskrepanz zwischen VPI und PPI zeigt Unterschiede in der Preisdynamik in den industriellen und konsumorientierten Segmenten der Wirtschaft. Sie beweist jedoch nicht von selbst eine Reduzierung der Unternehmensgewinne, da die Indizes unterschiedliche Waren- und Dienstleistungskörbe abdecken.
Um die Rentabilität zu bewerten, ist es notwendig, zusätzlich Einkaufspreise, Verkaufsstruktur und Produzenten-Margen zu berücksichtigen. Insbesondere stieg der Index der industriellen Einkaufspreise in China im September um 6,9 % im Jahresvergleich, was auf einen erheblichen Anstieg der Kosten für von Unternehmen gekaufte Waren und Materialien hinweist.
Die Daten für Oktober werden helfen zu überprüfen, ob die Lücke zwischen Produktions- und Verbraucherpreisinflation sich verringert. Eine Verlangsamung der Einkaufspreise bei stabiler Nachfrage könnte den Druck auf die Unternehmensmargen verringern. Aber wenn der Rückgang des PPI durch eine Reduzierung der Aufträge und eine Verschlechterung der wirtschaftlichen Aktivität verursacht wird, könnten die Folgen für den Aktienmarkt weniger günstig sein.
Für internationale Investoren ist die Reaktion des CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, Kupfer und Eisenerz wichtig. Eine Verbesserung der industriellen Nachfrage kann Rohstoffwerte unterstützen, während schwacher Konsum Zweifel an der Nachhaltigkeit der Erholung Chinas verstärken könnte.
UK- und Eurozonen-BIP-Daten testen die wirtschaftliche Widerstandsfähigkeit Europas
Am 12. November wird das britische Amt für nationale Statistiken (ONS) die erste Schätzung des BIP für das dritte Quartal, Daten für September und Statistiken zur Industrieproduktion veröffentlichen.
Die Veröffentlichung gewinnt zusätzliche Bedeutung nach der Entscheidung der Bank of England am 5. November den Zinssatz auf 4 % zu erhöhen. Der Regulator erwartet, dass die jährliche Inflation bis Mitte 2027 auf etwa 5 % ansteigen wird, trotz der Beibehaltung restriktiver Geldpolitik.
In einer offiziellen Erklärung stellte das geldpolitische Komitee fest:
Jedoch ist das Ausmaß des aufkommenden Inflationsdrucks nun ausreichend, um eine Erhöhung des Leitzinses der Bank of England zu rechtfertigen.
Neue Statistiken werden es ermöglichen, zu bewerten, wie widerstandsfähig die britische Wirtschaft unter den Bedingungen teurer Finanzierung und eines Energieschocks bleibt.
Besondere Aufmerksamkeit sollte den Entwicklungen im Dienstleistungssektor, der Industrie, dem Bauwesen und den privaten Investitionen gewidmet werden. Wenn das Wachstum schwächer als erwartet ausfällt, könnten Investoren die Aussichten auf Unternehmensgewinne überdenken, selbst wenn die hohe Inflation weiterhin die Fähigkeit der Bank of England einschränkt, die Politik zu lockern.
Für den Währungsmarkt wird die Reaktion von GBP/USD und die Renditen britischer Staatsanleihen (Gilts) am wichtigsten sein. Ein schwaches BIP könnte Druck auf das Pfund ausüben, aber die endgültige Richtung des Wechselkurses wird davon abhängen, wie stark die neuen Daten den erwarteten Zinsunterschied zwischen dem Vereinigten Königreich und den USA verändern.
Am 13. November wird Eurostat eine überarbeitete Schätzung des BIP der Eurozone für das dritte Quartal und vorläufige Beschäftigungsdaten präsentieren.
Laut der ersten Schätzung wuchs die Wirtschaft der Eurozone um 0,4 % im Vergleich zum Vorquartal nach einem Anstieg von 0,6 % im zweiten Quartal. Gleichzeitig beschleunigte sich die vorläufige Inflation für Oktober auf 4,0 % im Jahresvergleich von 3,8 % im September. Besonders bemerkenswert war der Anstieg der Energiepreise — um 20,8 % im Jahresvergleich.
Diese Kombination verschärft den Widerspruch zwischen der Bekämpfung der Inflation und der Notwendigkeit, das Wirtschaftswachstum zu unterstützen. Wenn das überarbeitete BIP schwächer als die ursprüngliche Schätzung ausfällt, könnte dies die Besorgnis der Investoren über den Zustand europäischer Unternehmen und öffentlicher Finanzen erhöhen.
Die Hauptindikatoren werden EUR/USD, Euro Stoxx 50, die Renditen deutscher Bundesanleihen und die Beschäftigungszahlen sein. Bei der Bewertung der Reaktion ist es wichtig, nicht nur das Gesamtwachstum der Eurozone, sondern auch die Unterschiede zwischen den einzelnen nationalen Volkswirtschaften zu berücksichtigen.
Ein zusätzliches Signal für die asiatischen Märkte wird am 12. November kommen, wenn die Bank of Japan den Corporate Goods Price Index für Oktober veröffentlicht. Dieser wird helfen, den Preisdruck auf Unternehmensebene in Japan zu bewerten, wo die weitere Normalisierung der Zinssätze auch von der Nachhaltigkeit der Inflation abhängt.
Ölmarkt testet die Widerstandsfähigkeit von Preisrückgängen
Nach einem starken Rückgang der Ölpreise Anfang November werden Investoren bewerten, ob sich das globale Angebot-Nachfrage-Gleichgewicht tatsächlich verbessert oder ob die Notierungen hauptsächlich eine Reduzierung der geopolitischen Prämie widerspiegeln.
Am Morgen des 6. November wurde Brent bei etwa 99,6 $ pro Barrel und WTI bei etwa 91,4 $ gehandelt. Trotz einer kurzfristigen Erholung steuerten beide Sorten auf einen wöchentlichen Rückgang von etwa 12 % zu.
Der Rückgang der Notierungen ging mit Erwartungen einer möglichen Deeskalation des Nahostkonflikts einher. Berichte über neue Angriffe auf Tanker und anhaltende Risiken für den Schiffsverkehr zeigen jedoch, dass der Ölmarkt empfindlich auf Veränderungen in der Region reagiert.
In UNUMs Analyse zum Rückgang der Ölpreise wurden Unterschiede zwischen OPEC+-Produktionsquoten, tatsächlichen Exporten und geopolitischer Prämie bereits berücksichtigt. In der neuen Woche ist es wichtiger zu überprüfen, ob der Rückgang der Brent-Ölpreise durch Veränderungen auf dem physischen Markt bestätigt wird.
Um dies zu tun, sollten Investoren auf mehrere miteinander verbundene Indikatoren achten:
Brent-Futures-Kurve. Wenn nahegelegene Kontrakte einen signifikanten Aufschlag gegenüber weiter entfernten aufrechterhalten, könnte dies auf eine kurzfristige Anspannung des Angebotsgleichgewichts hinweisen, selbst bei einem allgemeinen Rückgang der Ölpreise.
Physische Exporte. Die Erholung der Lieferungen durch die Straße von Hormus und alternative Routen wird eine überzeugendere Bestätigung für eine verbesserte Versorgung sein als isolierte diplomatische Erklärungen.
Ölbestände und Transportkosten. Ein Anstieg der Bestände zusammen mit einem Rückgang der Frachtraten könnte auf eine allmähliche Entspannung der Anspannung hinweisen.
Für den Aktienmarkt könnte ein Rückgang der Ölpreise ein positiver Faktor sein, wenn er von einer Abschwächung der Inflationserwartungen und einer anhaltenden Nachfrage begleitet wird. Wenn die Notierungen jedoch aufgrund sich verschlechternder globaler Wirtschaftsaussichten fallen, werden billigere Energieressourcen nicht unbedingt die Aktien unterstützen.
Daher muss Brent mit den Anleiherenditen, dem DXY und der Dynamik zyklischer Sektoren des Aktienmarktes verglichen werden. Aktuelle Preise sind im Rohstoffnotierungsbereich von UNUM verfügbar.
[Infografik 3] Wie man eine Reduzierung der geopolitischen Prämie im Öl von einer Verschlechterung der globalen Nachfrage durch die Futures-Kurve, Bestände, Exportvolumen und Transportkosten unterscheidet.
Bitcoin testet die Nachfragebeständigkeit nach Ausverkauf
Die Bitcoin-Prognose für die Woche vom 9.–13. November wird weitgehend von den US-CPI- und PPI-Daten, der Dollardynamik und der Beständigkeit der Spotnachfrage abhängen. Änderungen der Inflationserwartungen können die Kapitalkosten und die Attraktivität risikoreicher Vermögenswerte beeinflussen, aber die Beziehung von Bitcoin zum Aktienmarkt bleibt nicht konstant.
Anfang November fiel Bitcoin auf etwa 75–76k $, nach der Korrektur im Oktober. Die Erholung der Notierungen warf Fragen über die Nachfrage-Struktur und die Rolle des Hebels auf.
In der UNUM-Analyse zur Rolle von Futures bei der Erholung von Bitcoin wurde die Einschätzung von Bitfinex berücksichtigt, wonach der Anstieg von BTC Anfang November überwiegend durch Aktivitäten am Derivatemarkt unterstützt wurde. Laut den im Bericht präsentierten Daten erreichte das offene Interesse am 3. November 701.548 BTC, den höchsten Stand seit dem 22. September, während Anzeichen einer nachhaltigen Erholung der Spot-Nachfrage begrenzt blieben.
Zusätzlicher Druck entstand durch Abflüsse aus amerikanischen Spot-Bitcoin-ETFs.
Laut Farside Investors belief sich der Netto-Kapitalabfluss auf:
30. Oktober — 643,2 Millionen $.
2. November — 398,6 Millionen $.
3. November — 115,6 Millionen $.
Der gesamte Abfluss über drei Handelssitzungen erreichte 1,1574 Milliarden $. Unterdessen verzeichneten die Fonds am 4. November einen Zufluss von 74,6 Millionen $, aber am 5. November gab es einen neuen Abfluss von 430,2 Millionen $.
Solche Dynamiken erlauben keine Aussage über eine nachhaltige Erholung der Nachfrage durch börsengehandelte Fonds. Gleichzeitig spiegeln ETF-Flüsse die Operationen verschiedener Teilnehmerkategorien wider und erlauben keine direkte Bestimmung des Verhaltens allein institutioneller Investoren.
In der nächsten Woche ist es besonders wichtig zu bewerten, wie Bitcoin auf Änderungen der Erwartungen bezüglich der Fed-Zinsen reagieren wird.
Wenn der CPI unter dem Marktkonsens liegt, könnten sinkende Treasury-Renditen und ein schwächerer Dollar die Bedingungen für eine Erholung der Kryptowährung verbessern. Die Nachhaltigkeit einer solchen Bewegung wird jedoch von der Präsenz realer Nachfrage am Spotmarkt abhängen.
Wenn die Inflation die Prognosen übertrifft, könnten steigende Renditen und ein stärkerer DXY den Druck auf BTC erhöhen. Dies könnte besonders bei hoher Hebelwirkung und erhöhten Finanzierungssätzen für Long-Futures-Positionen bemerkbar sein.
Um die Situation zu bewerten, ist es notwendig, Kapitalflüsse in Bitcoin-ETFs, offenes Interesse, Finanzierungssätze und Spot-Handelsvolumen zu vergleichen. BTC-Wachstum, begleitet von stabilen Fondszuflüssen und erhöhten Spotkäufen, wird ein überzeugenderes Zeichen für eine Nachfrageerholung sein als eine Bewegung, die nur von einer Ausweitung der Futures-Positionen begleitet wird.
Gleichzeitig ändert sich die Korrelation zwischen Bitcoin und dem Nasdaq 100 im Laufe der Zeit, sodass nicht garantiert ist, dass beide Märkte gleich auf die US-Inflation reagieren.
Markt-Benchmarks der Woche
Die Prognose für den Finanzmarkt in dieser Woche hängt hauptsächlich davon ab, wie stark die tatsächliche US-Inflation und die Ergebnisse von KI-Unternehmen von den Markterwartungen abweichen. Für eine praktische Analyse ist es wichtig, die Dynamik mehrerer Anlageklassen zu vergleichen, anstatt jeden Indikator isoliert zu bewerten.
Wichtige Indikatoren:
US Treasury 2Y. Änderung der Erwartungen für die Fed-Entscheidung im Dezember nach der Veröffentlichung von CPI und PPI.
US Treasury 10Y. Gleichgewicht der Inflationsrisiken, Wirtschaftswachstumsaussichten und Nachfrage nach Staatsanleihen.
DXY. Die kurzfristige Prognose für den Dollar hängt davon ab, wie stark die neuen Inflationsdaten die Erwartungen für US-Zinsen im Vergleich zu anderen großen Volkswirtschaften verändern.
Nasdaq 100. Widerstandsfähigkeit des Technologiesektors nach dem Ausverkauf und der Veröffentlichung neuer Berichte von KI-Infrastrukturunternehmen.
Brent. Änderung der geopolitischen Prämie in Ölnotierungen und Zustand der physischen Lieferungen.
BTC/USD. Reaktion des Kryptowährungsmarktes auf die Kapitalkosten, Aktienindizes und Zuflüsse in Spot-Bitcoin-ETFs.
Es ist schwierig, vorherrschende Markterwartungen basierend auf einem einzigen Indikator zu bestimmen. Zum Beispiel könnte ein Rückgang der Anleiherenditen zusammen mit einem Anstieg des Nasdaq eine Entspannung der Inflationsrisiken widerspiegeln, während gleichzeitige Rückgänge der Renditen und Aktien auf wachsende Bedenken hinsichtlich des Wirtschaftswachstums hindeuten könnten.
Für Händler ist eine konsistente Bewertung der Reaktionen nützlich: zuerst veröffentlichte Daten mit dem Konsens vergleichen, dann Änderungen der Zinserwartungen, Renditen und des Dollars überprüfen und erst danach die Bewegung von Aktien und Bitcoin bewerten.
Dieser Ansatz hilft, kurzfristige Volatilität von bedeutenderen Neubewertungen von Vermögenswerten zu unterscheiden, schließt jedoch falsche Signale und mehrdeutige Marktreaktionen nicht aus.
Drei Hauptfragen der Woche
1. Wird die US-Inflation eine nachhaltige Verlangsamung zeigen, oder wird die Fed eine straffe Geldpolitik beibehalten müssen?
Die Hauptindikatoren werden die monatliche Dynamik des Kern-CPI, die Struktur der Verbraucherpreise und der PPI-Index sein. Es ist die Abweichung der Ergebnisse vom Marktkonsens, die die Erwartungen an Zinssätze, Treasury-Renditen und die Richtung des Dollars verändern kann.
2. Können KI-Infrastrukturunternehmen die Rentabilität von groß angelegten Investitionen bestätigen?
Berichte von CoreWeave, Cisco, Applied Materials und Constellation Energy werden es ermöglichen, die Finanzergebnisse verschiedener Teilnehmer der Technologiekette zu bewerten. Für Investoren werden nicht nur das Umsatzwachstum und das Auftragsvolumen von Bedeutung sein, sondern auch der freie Cashflow, die Rentabilität und die Schuldenlast.
3. Was wird einen größeren Einfluss auf die globalen Märkte haben — ein Rückgang der Ölpreise oder Anzeichen einer wirtschaftlichen Verlangsamung?
Neue Indikatoren aus China, dem Vereinigten Königreich und der Eurozone werden helfen zu bestimmen, ob der Rückgang der Energiepreise von einer anhaltenden Nachfrage begleitet wird. Diese Kombination wird für die Dynamik der Aktienindizes, Rohstoffwährungen und Bitcoin von Bedeutung sein.
Wirtschaftskalender für die Woche vom 9. bis 13. November
Die Woche vom 9. bis 13. November wird testen, wie gerechtfertigt die aktuellen Erwartungen der Investoren nach dem starken Rückgang der Technologiewerte sind. Die US-Inflation wird die nächsten Benchmarks für Zinssätze setzen, Berichte von KI-Unternehmen werden es ermöglichen, die finanzielle Rendite von Infrastrukturinvestitionen zu bewerten, und Statistiken aus China und Europa werden den Zustand der globalen Nachfrage zeigen.
Für die Finanzmärkte wird nicht der einzelne Wert des CPI oder der Quartalsgewinn entscheidend sein, sondern die Konsistenz der eingehenden Signale. Eine Verlangsamung der Inflation bei anhaltender wirtschaftlicher Aktivität kann die Erholung von Risikoanlagen unterstützen. Anhaltender Preisdruck, schwache Unternehmensprognosen und eine Verschlechterung der Nachfrage können jedoch die Periode erhöhter Volatilität verlängern.
Daher ist es wichtig, dass Investoren die Ereignisse der Woche umfassend bewerten — durch Änderungen der Zinserwartungen, Anleiherenditen, Dollardynamik und die Reaktion der Aktien- und Kryptowährungsmärkte.