

Почему нефть дешевеет после октябрьского роста
2 ноября цены на нефть резко снизились: январские фьючерсы на нефть Brent подешевели на 4,2%, до $108,64 за баррель, американская нефть WTI — на столько же, до $99,71. При этом Brent завершила октябрь на максимальном уровне за шесть месяцев.
Причиной разворота стали переговоры представителей Ирана с катарскими посредниками о возможном завершении конфликта. Стороны обсуждают проект соглашения, однако окончательная договоренность пока не достигнута.
Нефтяной рынок реагирует на изменение геополитических рисков раньше, чем меняются реальные поставки. Даже вероятность восстановления экспорта способна уменьшить геополитическую премию — дополнительную стоимость, которую участники рынка закладывают в цену из-за угрозы перебоев.
Новый месяц принес с собой новые надежды на прорыв в урегулировании тупиковой ситуации вокруг Ирана.
Однако дипломатические ожидания еще не означают восстановления судоходства, нефтедобычи и работы экспортной инфраструктуры. Именно поэтому краткосрочное снижение котировок не обязательно свидетельствует об исчезновении дефицита.
Почему решение ОПЕК+ не остановило снижение цен
1 ноября Саудовская Аравия, Россия, Ирак, Кувейт, Казахстан, Алжир и Оман сохранили на декабрь производственные ориентиры, действовавшие в сентябре 2026 года. Решение касается семи участников ОПЕК+, а не всех стран объединения. Следующая встреча назначена на 29 ноября.
Однако квоты ОПЕК+ и фактическая добыча нефти существенно различаются. Производство зависит не только от официальных ограничений, но и от технического состояния месторождений, повреждений инфраструктуры и доступности экспортных маршрутов.
По оценке Международного энергетического агентства (IEA), в сентябре Саудовская Аравия добывала 8,30 млн баррелей в сутки при расчетном целевом уровне 10,48 млн. Этот разрыв не означает наличия аналогичного объема доступных резервных мощностей: часть производства ограничена последствиями конфликта, а расчетные ориентиры IEA учитывают компенсационные сокращения.
Для оценки нефтяного баланса важнее объем сырья, который действительно поступает покупателям. Поэтому даже без изменения квот восстановление экспорта способно увеличить предложение на мировом рынке и оказать давление на котировки.
Почему поставки нефти остаются ограниченными
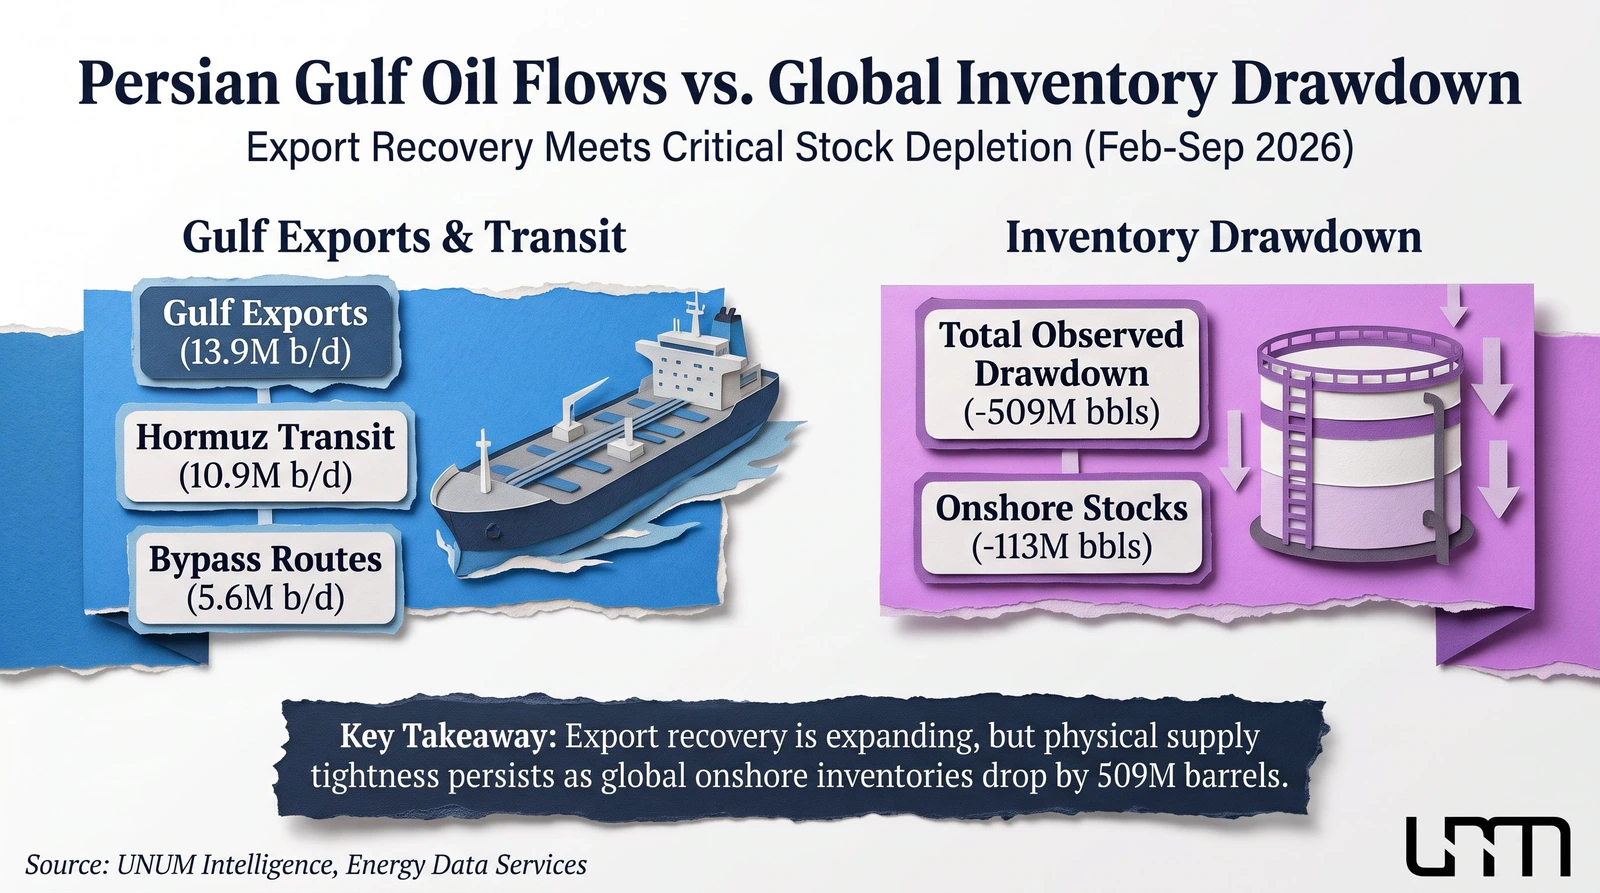
Согласно октябрьскому отчету IEA, в сентябре экспорт сырой нефти из стран Персидского залива вырос на 4,4 млн баррелей в сутки, до 13,9 млн, превысив 75% довоенного уровня.
Одновременно нефтяные потоки через Ормузский пролив достигли 10,9 млн баррелей в сутки, а экспорт по обходным маршрутам увеличился до 5,6 млн. Однако сентябрьская статистика не отражает полностью последствия новых атак на энергетическую инфраструктуру и танкеры в октябре.
Ситуацию осложняют три фактора:
Сокращение запасов. По данным IEA, к концу сентября мировые наблюдаемые запасы нефти уменьшились на 509 млн баррелей относительно конца февраля 2026 года. Показатель включает нефть на суше и в транспортировке. Только за сентябрь запасы на суше сократились на 113 млн баррелей, что было частично компенсировано увеличением объемов нефти на воде.
Высокие расходы на доставку. Повышенные ставки фрахта и страхования увеличивают стоимость транспортировки нефти. Поэтому снижение биржевых котировок не всегда приводит к сопоставимому удешевлению сырья для нефтеперерабатывающих заводов.
Дефицит нефтепродуктов. Экспорт нефтепродуктов с Ближнего Востока в сентябре составлял 1,9 млн баррелей в сутки против 4,7 млн до войны. Особенно напряженной остается ситуация с дизельным топливом.
Даже при сохранении добычи нефть может поступать на перерабатывающие заводы с задержками. Поэтому восстановление логистики и запасов имеет для нефтяного рынка не меньшее значение, чем решения производителей.
Что происходит с мировым спросом на нефть
Высокие энергетические цены увеличивают расходы транспортных компаний и промышленных предприятий, одновременно усиливая инфляционное давление. Особенно заметно влияние дорогого дизельного топлива, от которого зависят грузоперевозки, сельское хозяйство и часть промышленного производства.
В результате мировой спрос на нефть ослабевает, однако ведущие аналитические организации по-разному оценивают масштабы сокращения.
Согласно сравнительному анализу International Energy Forum от 15 октября, прогнозы на 2026 год существенно расходятся.
Организация | Спрос в 2026 году | Изменение за год |
|---|---|---|
ОПЕК | 105,7 млн барр./сут | +0,2 млн |
EIA | 102,4 млн барр./сут | −2,0 млн |
IEA | 102,4 млн барр./сут | −2,6 млн |
Источник: International Energy Forum, октябрь 2026 года
Разница между максимальной и минимальной оценками составляет 3,3 млн баррелей в сутки. Расхождение связано с различиями в исходных расчетах потребления, прогнозах экономической активности и оценках спроса в странах за пределами ОЭСР.
IEA ожидает, что в IV квартале мировой спрос сократится на 2,5 млн баррелей в сутки относительно аналогичного периода 2025 года. Несмотря на это, агентство прогнозирует сохранение дефицита в нефтяном балансе до конца года.
Таким образом, ослабление спроса пока не гарантирует избытка сырья. Более того, энергетическая инфляция способна одновременно снижать потребление и поддерживать высокую стоимость нефтепродуктов. Влияние таких процессов на финансовые рынки UNUM ранее разбирал в аналитике о новом витке инфляции.
Что фьючерсная кривая Brent говорит о состоянии рынка
Для оценки состояния нефтяного рынка трейдерам полезно сравнивать цены ближайших и более дальних фьючерсных контрактов.
Если ближайший контракт дороже последующих, возникает backwardation. Такая структура часто указывает на высокую ценность немедленной поставки и напряженность на физическом рынке.
Обратная ситуация называется contango: дальние фьючерсы стоят дороже ближних. Это может свидетельствовать о менее напряженном балансе с учетом расходов на хранение и финансирование.
Поэтому даже при снижении Brent сохранение значительной премии ближайшего контракта может означать, что физический дефицит сохраняется. Сужение разницы между контрактами вместе с ростом запасов, напротив, может указывать на ослабление напряженности.
Проверять фьючерсную кривую можно на ICE, сопоставляя ближайший, трехмесячный и шестимесячный контракты. Актуальная цена нефти сегодня и динамика котировок также доступны в разделе сырьевого рынка UNUM.
Что будет с ценами на нефть до конца 2026 года
Прогноз цен на нефть до конца 2026 года зависит прежде всего от скорости восстановления поставок и дальнейшего развития ситуации вокруг Ирана.
В прогнозе от 6 октября Управление энергетической информации США (EIA) оценивало среднюю спотовую цену Brent в IV квартале в $105 за баррель, повысив оценку на $14 относительно предыдущего месяца.
При этом расчет был завершен 1 октября и не учитывает последующие события. Кроме того, речь идет о средней квартальной цене, а не о прогнозе котировки на 31 декабря.
Можно выделить три сценария дальнейшей динамики нефтяного рынка.
1. Дипломатическое урегулирование
Если переговоры приведут к устойчивому соглашению, безопасность судоходства повысится, а экспортные маршруты начнут восстанавливаться. Постепенное увеличение предложения и снижение геополитической премии могут усилить давление на цены Brent и WTI.
2. Сохранение неопределенности
Переговоры могут продолжиться без окончательного соглашения, тогда как нефтяные поставки останутся ограниченными. В таких условиях высокая волатильность нефтяного рынка сохранится, а котировки будут чувствительны к дипломатическим заявлениям, данным об экспорте и изменениям запасов.
3. Новая эскалация
Дополнительные повреждения терминалов, нефтепроводов или танкеров способны вновь ограничить предложение. Рост стоимости перевозок и страхования усилит геополитическую премию и создаст условия для повышения нефтяных цен даже при относительно слабом спросе.
Представленные сценарии описывают возможные направления движения котировок, но не содержат точных ценовых прогнозов. Подробный контекст конфликта и санкционных ограничений представлен в предыдущей аналитике UNUM о нефтяном рынке.
За какими показателями следить инвесторам и трейдерам
Для оценки дальнейшего движения нефтяных цен важно отслеживать не отдельные новости, а совокупность показателей, отражающих реальный баланс спроса и предложения.
Особое внимание стоит уделять следующим данным:
Экспорт нефти. Рост физических поставок через Ормузский пролив и обходные маршруты будет подтверждать восстановление предложения.
Коммерческие запасы. Устойчивое накопление резервов на суше может сигнализировать об ослаблении дефицита.
Фьючерсы Brent. Сокращение премии ближайших контрактов способно указывать на снижение напряженности на физическом рынке.
Спрос и нефтепереработка. Данные о потреблении и выпуске нефтепродуктов покажут, насколько быстро восстанавливается энергетический рынок.
Решения ОПЕК+. Изменение производственных ориентиров необходимо сопоставлять с фактической добычей и экспортом.
Ближайшие ориентиры для участников рынка — публикация нового прогноза EIA 10 ноября, отчета IEA 13 ноября и встреча семи стран ОПЕК+ 29 ноября.
Совпадение нескольких рыночных сигналов дает более надежную основу для анализа, чем отдельная новость о переговорах.
Что в итоге определит цены на нефть
Текущее снижение нефтяных котировок пока отражает главным образом изменение ожиданий участников рынка. Однако стоимость нефти до конца 2026 года будет зависеть от того, насколько быстро дипломатические договоренности смогут привести к восстановлению экспорта, транспортировки и запасов.
Пока физические показатели не подтверждают устойчивого улучшения, нефтяной рынок остается чувствительным к геополитическим рискам. Поэтому решения ОПЕК+, динамику спроса и состояние поставок необходимо рассматривать вместе, а не как независимые факторы.