С какими результатами рынки подходят к завершению октября
В предыдущем выпуске UNUM главным вопросом было противоречие между высокой стоимостью капитала и устойчивостью экономического роста. Результаты заседания ФРС, новые данные по ВВП США и квартальная отчетность технологических компаний показали, что оно сохраняется.
28 октября Федеральная резервная система оставила целевой диапазон ставки федеральных фондов на уровне 3,75–4,00%. Решение было принято десятью голосами против двух. Лиза Кук и Бет Хэммак выступили за повышение ставки на 25 базисных пунктов, до 4,00–4,25%, что указывает на расхождения в оценке инфляционных рисков внутри регулятора.
Экономическая активность растет высокими темпами.
Опубликованная на следующий день статистика подтвердила силу американской экономики. По первой оценке BEA, реальный ВВП США в III квартале увеличился на 3,4% в годовом исчислении после роста на 2,2% во II квартале. Ускорение относительно предыдущего квартала было связано прежде всего с увеличением инвестиций и государственных расходов, тогда как экспорт сократился, а импорт вырос.
Однако сентябрьские данные показали другую сторону экономической картины. Годовая инфляция PCE достигла 3,6%, базовый показатель составил 3,1%, а реальные потребительские расходы за месяц увеличились менее чем на 0,1%. Одновременно реальные располагаемые доходы снизились на 0,3%, а норма личных сбережений сократилась до 3,8%.
Таким образом, ускорение ВВП не устранило проблему высокой инфляции и не гарантирует сохранения прежних темпов роста потребления.
Корпоративная отчетность также дала неоднозначные сигналы инвесторам. Microsoft увеличила квартальную выручку на 19%, до $92,3 млрд, а доходы Azure выросли на 48%. Amazon сообщила об увеличении продаж AWS на 39,3% и рекордной операционной марже группы в 13,9%. При этом масштаб вложений в ИИ-инфраструктуру остается существенным фактором оценки технологических компаний: рост облачного бизнеса не гарантирует сопоставимого увеличения свободного денежного потока.
Европейский центральный банк также сохранил ставки, оставив депозитную на уровне 2,50%. Банк Японии удержал ставку на уровне 1,25%, сохранив возможность дальнейшей нормализации денежно-кредитной политики.
В результате мировые рынки подходят к ноябрю с противоречивыми сигналами. Экономическая активность в США остается сильной, но инфляция и высокая стоимость финансирования ограничивают возможности дальнейшего роста. Теперь инвесторам предстоит выяснить, насколько устойчивым остается рынок труда и способна ли корпоративная прибыль компенсировать возрастающие риски.
Рынок труда США проверит устойчивость экономического роста
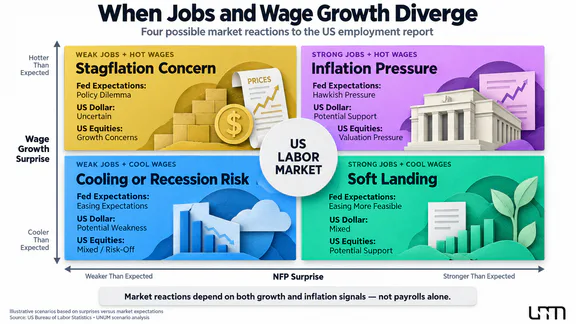
6 ноября Бюро статистики труда США (BLS) опубликует отчет NFP за октябрь — Employment Situation. В него входят Nonfarm Payrolls, уровень безработицы, динамика заработной платы и другие показатели, позволяющие оценить состояние американского рынка труда.
Значение публикации особенно велико после роста ВВП на 3,4% в III квартале. По предварительной оценке BLS, в сентябре число рабочих мест вне сельского хозяйства увеличилось только на 29 тыс., тогда как среднемесячный прирост за предыдущие 12 месяцев составлял 45 тыс. Уровень безработицы находился на отметке 4,2%, а средняя почасовая заработная плата выросла на 3,0% год к году.
Дополнительно Бюро статистики труда США пересмотрело данные за июль и август, сократив суммарную оценку занятости на 60 тыс. рабочих мест.
Эти показатели создают важное противоречие. Американская экономика продолжает расширяться, однако компании не спешат увеличивать численность персонала. Расхождение между ростом ВВП и слабой динамикой занятости может быть связано с повышением производительности труда, изменением структуры экономического роста или осторожностью работодателей. При этом имеющиеся данные не позволяют однозначно определить вклад автоматизации и искусственного интеллекта в замедление найма.
Дополнительную информацию даст отчет Productivity and Costs, который BLS опубликует 5 ноября. Он покажет изменение производительности труда и удельных затрат на рабочую силу в III квартале. Если производительность ускоряется без сопоставимого увеличения затрат на оплату труда в расчете на единицу выпуска, это может частично объяснять устойчивость экономики при ограниченном росте занятости.
Перед пятничным NFP инвесторы также получат дополнительные ориентиры. 3 ноября выйдет JOLTS за сентябрь, показывающий число открытых вакансий, увольнений и добровольных уходов сотрудников. 4 ноября будут опубликованы отчет ADP о занятости в частном секторе и индекс ISM Services за октябрь.
Важны не только абсолютные значения, но и отклонение фактических результатов от рыночного консенсуса.
Возможны три основных сценария:
Сильная занятость и устойчивый рост зарплат. Если показатели окажутся выше ожиданий, это может усилить вероятность продолжительного сохранения высоких ставок ФРС или дальнейшего ужесточения политики. Такой результат способен поддержать доллар и доходности краткосрочных казначейских облигаций, одновременно создавая давление на технологические акции.
Умеренный рост занятости при стабильной безработице. Может укрепить ожидания постепенного охлаждения рынка труда без резкого ухудшения экономики. Это относительно благоприятный сценарий для акций, если инфляционные риски не усилятся.
Слабое создание рабочих мест и рост безработицы. Способны повысить ожидания будущего смягчения политики, однако снижение доходностей Treasuries не обязательно приведет к росту фондового рынка, если инвесторы начнут опасаться рецессии.
Особое внимание стоит уделить пересмотрам предыдущих отчетов. Если октябрьский прирост занятости окажется умеренным, а оценки августа и сентября будут существенно снижены, общая картина рынка труда может оказаться слабее первоначальных ожиданий.
Для прогноза фондового рынка важно сопоставлять NFP с доходностью двухлетних US Treasuries, индексом доллара DXY и динамикой S&P 500. Снижение доходностей вместе с ростом акций будет отличаться по смыслу от ситуации, когда государственные облигации дорожают на фоне распродажи рисковых активов.
Выборы в Конгресс США добавят неопределенность для инвесторов
3 ноября пройдут промежуточные выборы в Конгресс США, на которых будут переизбраны все 435 членов Палаты представителей и примерно треть Сената. Результаты определят новый баланс сил в законодательной власти и могут изменить возможности принятия экономических инициатив в следующие два года.
Для финансовых рынков важен не сам политический процесс, а его потенциальное влияние на бюджетную, налоговую и торговую политику. Решения Конгресса способны изменять ожидаемые государственные расходы, бюджетный дефицит США и условия работы отдельных отраслей.
Основных направлений влияния несколько:
Государственные финансы. Инвесторы будут оценивать перспективы финансирования федеральных программ, налогового законодательства и государственных заимствований. Ожидания увеличения бюджетного дефицита могут влиять на долгосрочные доходности казначейских облигаций, особенно если предполагают рост предложения долга без сопоставимого увеличения спроса.
Торговая политика. Возможные законодательные изменения затрагивают промышленную поддержку, международные торговые соглашения и отдельные тарифные механизмы. Особенно чувствительными к таким решениям остаются производственные компании, импортеры и предприятия с глобальными цепочками поставок.
Финансовое регулирование. Новый состав Конгресса может изменить законодательные перспективы инициатив в банковской сфере, цифровых активах и финансовых технологиях. Однако результаты выборов сами по себе не означают немедленного вступления новых правил в силу.
Для инвесторов важно разделять краткосрочную рыночную реакцию и долгосрочные последствия. Первые сообщения о результатах голосования могут вызывать волатильность, но изменение бюджетной политики зависит от последующего законодательного процесса, позиции администрации и переговоров между палатами Конгресса.
В первую очередь стоит отслеживать доходности десятилетних и тридцатилетних Treasuries, DXY и Russell 2000. Акции небольших американских компаний могут быть чувствительны к ожиданиям относительно внутренних налогов, кредитования и государственных расходов, хотя направление их движения определяется не только политикой.
При этом однозначно прогнозировать реакцию фондового рынка на результаты выборов некорректно. Значение имеет разница между фактическим составом Конгресса и предварительными ожиданиями, уже отраженными в стоимости активов.
Банк Англии и Австралия проверят глобальные ожидания по ставкам
5 ноября Банк Англии объявит очередное решение по денежно-кредитной политике и представит Monetary Policy Report с обновленными экономическими прогнозами.
После сентябрьского заседания ставка Bank Rate составляет 3,75%. Регулятору приходится учитывать замедление экономической активности и сохраняющееся инфляционное давление, которое дополнительно усиливается высокой стоимостью энергоносителей.
Для британской экономики особенно важно, насколько подорожание топлива и энергии переходит в стоимость услуг, потребительские цены и заработную плату. Если инфляционные ожидания остаются устойчиво высокими, возможности снижения ставки ограничены даже при слабом экономическом росте.
Решение Банка Англии по ставке 5 ноября будет сопровождаться обновленными прогнозами инфляции и экономического роста. Инвесторам следует обратить внимание на распределение голосов членов Комитета по денежно-кредитной политике (MPC), прогноз занятости и оценку продолжительности энергетического шока.
Основные ориентиры — GBP/USD, доходности британских государственных облигаций (gilts) и индекс FTSE 100. Для валютного рынка значение имеет прежде всего изменение ожидаемой траектории ставки относительно политики ФРС.
3 ноября решение представит Резервный банк Австралии (RBA). После сентябрьского повышения ключевая ставка составляет 4,60%. Вместе с решением выйдет новый Statement on Monetary Policy, раскрывающий прогнозы регулятора относительно инфляции, внутреннего спроса и экономического роста.
Австралийская экономика чувствительна к состоянию рынка недвижимости, потреблению домохозяйств и внешнему спросу на сырьевые товары. Поэтому динамику AUD/USD важно рассматривать вместе с изменениями китайской промышленной активности и стоимостью железной руды.
Дополнительным ориентиром для европейских рынков станет предварительная оценка инфляции еврозоны за октябрь, которую Eurostat опубликует 4 ноября. В сентябре годовая инфляция составляла 3,8%, а цены на энергоносители оставались одним из главных источников давления.
В заявлении от 29 октября Европейский центральный банк отметил:
Цены на энергоносители продолжили расти, создавая риски ускорения инфляции и ухудшения перспектив экономического роста.
Новая европейская статистика покажет, ослабевает ли энергетический компонент инфляции или ценовое давление продолжает распространяться на другие категории товаров и услуг.
Различия в политике ФРС, Банка Англии, ЕЦБ и RBA способны повысить волатильность валютных курсов. При этом для оценки GBP/USD, EUR/USD и AUD/USD важнее изменение процентных ожиданий, чем сам факт сохранения или повышения ставки.
Подробнее о факторах движения основных валют можно прочитать в аналитике UNUM о пяти валютных парах до конца 2026 года.
Китайские PMI покажут состояние мировой промышленности
В начале недели внимание азиатских рынков будет сосредоточено на октябрьских индексах деловой активности Китая. Официальные показатели запланированы на 31 октября, еще до открытия новой торговой недели, а 2 ноября выйдет альтернативный производственный PMI, позволяющий дополнить картину состояния частного сектора.
В сентябре официальный производственный PMI Китая вырос с 49,8 до 50,1 пункта, вернувшись в зону расширения активности после двух месяцев ниже отметки 50. Индекс производства составил 51,7, новых заказов — 50,5, тогда как показатель занятости оставался ниже нейтрального уровня.
Эти данные отражают постепенное восстановление производственной активности, но одновременно показывают, что рост выпуска не обязательно сопровождается расширением найма и улучшением финансового положения предприятий.
Главный вопрос заключается в том, насколько китайская промышленность способна поддерживать рост при слабом внутреннем спросе и повышении стоимости сырья. Особенно важны новые заказы, экспортный спрос и закупочные цены, поскольку увеличение производства без сопоставимого расширения продаж может приводить к накоплению запасов и давлению на прибыль.
Для международных инвесторов китайские PMI имеют значение далеко за пределами местного фондового рынка. Улучшение промышленной активности способно поддержать спрос на медь, железную руду и оборудование, а ухудшение показателей — усилить давление на сырьевые валюты и акции компаний, зависимых от китайского импорта.
Что отслеживать: CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, медь и железную руду. Сопоставление этих инструментов поможет понять, воспринимается ли китайская статистика как сигнал восстановления спроса или лишь краткосрочного увеличения производства.
OPEC+ и конфликт на Ближнем Востоке определят нефтяные риски
1 ноября, еще до открытия новой торговой недели, семь участников OPEC+ проведут очередное совещание по условиям нефтяного рынка. На предыдущей встрече 4 октября группа решила сохранить на ноябрь производственные ориентиры на уровне сентября.
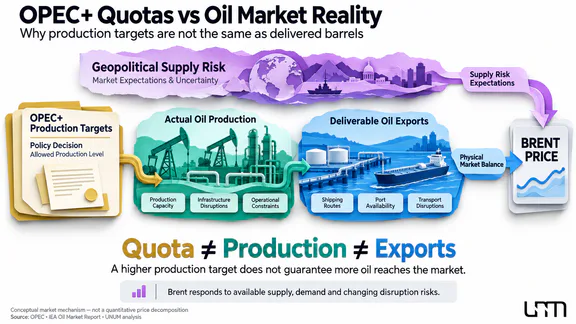
Однако текущая ситуация отличается от обычного обсуждения нефтяных квот. Из-за конфликта на Ближнем Востоке фактические объемы поставок и возможности транспортировки остаются ограниченными, поэтому изменение разрешенной добычи не обязательно приводит к сопоставимому увеличению предложения.
29 октября декабрьский фьючерс Brent завершил торги на уровне $114,88 за баррель, тогда как январский контракт стоил около $110,80. Разница между ними отражает в том числе повышенную стоимость ближайших поставок на фоне текущих ограничений предложения. Декабрьский контракт истекает 30 октября, поэтому при анализе следующей недели следует использовать котировки новых ближайших контрактов.
В предыдущем исследовании UNUM о перспективах нефтяного рынка подробно рассматривались транспортные ограничения, состояние запасов и прогноз цен Brent до 2027 года. Теперь главный вопрос — насколько решения OPEC+ способны повлиять на физическую доступность нефти.
Для оценки нефтяного рынка важно различать три показателя:
Производственные квоты — объем добычи, разрешенный соглашениями OPEC+.
Фактическая добыча и экспорт — реальные поставки, которые могут быть ниже квот из-за поврежденной инфраструктуры или транспортных ограничений.
Геополитическая премия — дополнительная стоимость, которую рынок закладывает из-за риска новых перебоев и неопределенности будущего предложения.
Если совещание завершится без изменения квот, но сохранятся угрозы маршрутам перевозки, цены на нефть Brent могут оставаться на высоком уровне. Напротив, признаки устойчивого восстановления экспорта способны ослабить геополитическую премию даже без формального увеличения производственных ориентиров.
Для трейдеров полезно сопоставлять Brent и WTI, спреды между ближайшими и более дальними нефтяными фьючерсами, данные о запасах и стоимость транспортировки.
Актуальную динамику сырья можно отслеживать на странице котировок UNUM.
Отчетность Apple, AMD и Palantir проверит устойчивость технологического сектора
После публикации результатов Microsoft, Alphabet и Amazon внимание инвесторов переместится к производителям оборудования, программного обеспечения и потребительской электроники.
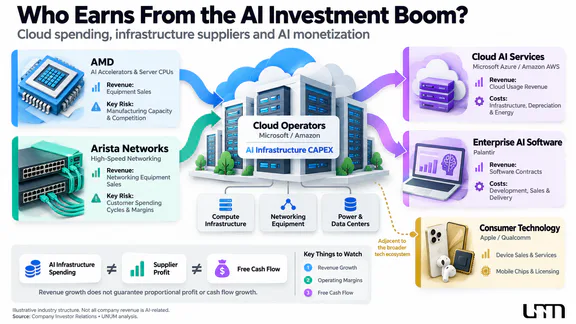
Главный вопрос новой недели заключается в том, насколько увеличение расходов на ИИ-инфраструктуру поддерживает спрос в смежных сегментах и превращается в устойчивую прибыль поставщиков.
Apple представит отчетность 2 ноября. Результаты за IV финансовый квартал позволят оценить спрос на новые модели iPhone, рентабельность бизнеса и влияние стоимости компонентов на производство электроники. Особый интерес представляют прогнозы руководства на праздничный сезон, когда потребительские расходы традиционно играют важную роль в финансовых результатах компании.
Для инвесторов важна разница между ростом количества проданных устройств и увеличением выручки. Изменение средней цены продажи, валютных курсов и структуры продаж может влиять на результаты даже при сравнительно стабильном спросе.
Palantir отчитается 2 ноября. Во II квартале 2026 года выручка компании выросла на 93% год к году, до $1,94 млрд, а доходы американского коммерческого подразделения увеличились на 149%. На III квартал руководство прогнозировало выручку в пределах $2,160–2,164 млрд.
Новые результаты покажут, насколько устойчив спрос на корпоративные ИИ-решения и способны ли темпы роста оправдывать высокие рыночные мультипликаторы компании. Помимо выручки важно отслеживать стоимость заключенных контрактов, операционную маржу и прогноз на следующий квартал.
AMD представит результаты 3 ноября. Главными показателями станут продажи серверных процессоров и ускорителей для искусственного интеллекта, динамика дата-центрового сегмента и прогноз спроса со стороны облачных операторов.
Показатели AMD особенно важно сопоставить с результатами Microsoft и Amazon. Сильный рост облачной инфраструктуры может поддерживать заказы на вычислительное оборудование, но фактические доходы производителей чипов зависят также от конкуренции, производственных мощностей и цен на продукцию.
В тот же день отчитается Arista Networks, поставляющая сетевое оборудование для дата-центров. Ее результаты позволят оценить, насколько строительство ИИ-инфраструктуры увеличивает спрос на высокоскоростные сети. 4 ноября отчет Qualcomm дополнит картину состоянием рынка мобильных процессоров и потребительской электроники.
Таким образом, отчетность Apple и AMD, а также результаты Palantir, Arista и Qualcomm позволят оценить разные звенья технологической цепочки. Для прогноза фондового рынка важнее всего будут не только темпы роста выручки, но и способность компаний сохранять маржу, контролировать капитальные расходы и подтверждать будущий спрос.
Bitcoin проверит устойчивость спроса на фоне макроэкономических рисков
Для криптовалютного рынка неделя 2–6 ноября будет определяться не только ожиданиями относительно политики ФРС, но и состоянием ликвидности после октябрьской волатильности.
30 октября Bitcoin опускался ниже $78 тыс., достигнув шестинедельного минимума около $77,6 тыс. Снижение происходило на фоне ослабления спроса на рискованные активы и новых опасений относительно безопасности централизованной криптовалютной инфраструктуры после сообщений об инциденте на Binance.
Институциональное присутствие на рынке продолжает расширяться, однако само по себе не обеспечивает стабильного роста цены.
В аналитике UNUM о роли Уолл-стрит на рынке Bitcoin уже рассматривалось, почему наличие крупных спотовых Bitcoin ETF не гарантирует устойчивого институционального спроса. Фонды способны привлекать долгосрочный капитал, но их инвесторы также могут сокращать позиции при ухудшении финансовых условий.
На новой неделе особенно интересным станет поведение BTC после отчета NFP и публикаций американских технологических компаний.
Для оценки ситуации следует сопоставлять три группы показателей:
Потоки в спотовые Bitcoin ETF. Последовательные притоки или оттоки позволяют оценивать направление спроса через регулируемые биржевые продукты, но не отражают всех операций на рынке BTC.
Открытый интерес и ставки финансирования. Помогают определить, сопровождается ли движение цены накоплением кредитного плеча и повышением риска ликвидаций.
DXY, доходности Treasuries и Nasdaq 100. Показывают изменение денежно-кредитных условий и отношение инвесторов к рисковым активам.
Последовательные притоки или оттоки позволяют оценивать направление спроса через регулируемые биржевые продукты, но не отражают всех операций на рынке BTC.
Если слабый отчет о занятости вызовет снижение доходностей облигаций, но одновременно усилит распродажу акций, Bitcoin также может оказаться под давлением. Напротив, умеренное замедление занятости без резкого ухудшения экономических перспектив способно поддержать спрос на рискованные активы.
При этом корреляция между Bitcoin и Nasdaq 100 изменяется со временем. Поэтому прогноз Bitcoin на неделю должен учитывать не только макроэкономические данные, но и самостоятельные источники спроса, ликвидность и структуру позиций на рынке криптовалютных деривативов.
Рыночные ориентиры недели
Прогноз финансовых рынков на неделю зависит не только от самих событий, но и от того, насколько фактические показатели отклонятся от рыночного консенсуса. Для практического анализа важно сопоставлять поведение нескольких классов активов.
Ключевые индикаторы:
US Treasury 2Y — изменение ожиданий относительно декабрьского решения ФРС после публикации JOLTS и NFP.
US Treasury 10Y — реакция рынка облигаций на перспективы экономического роста, инфляцию и бюджетную неопределенность.
DXY — направление американского доллара после выборов и отчета о занятости.
Nasdaq 100 — устойчивость технологических акций после новых корпоративных результатов.
Brent — изменение нефтяной премии после заседания OPEC+ и новых сообщений с Ближнего Востока.
BTC/USD — способность криптовалютного рынка сохранять спрос при изменении глобальных финансовых условий.
Особенно показательной будет динамика двухлетних Treasuries и Nasdaq после пятничного NFP. Если доходности снизятся, а акции вырастут, рынок может интерпретировать данные как основание для менее жесткой политики ФРС. Если же облигации подорожают одновременно с падением акций, это скорее укажет на усиление опасений относительно экономического роста.
Краткосрочный прогноз доллара также будет зависеть от того, в какой степени данные о занятости изменят ожидания будущих ставок по сравнению с другими крупными экономиками.
Ни одна из этих комбинаций не дает самостоятельного торгового сигнала. Для подтверждения необходимо учитывать реакцию доллара, кредитные спреды и динамику ожиданий по ставкам.
Три главных вопроса недели
1. Подтвердит ли рынок труда США устойчивость экономики или изменит ожидания по ставкам?
После роста ВВП на 3,4% октябрьский отчет NFP станет важной проверкой состояния американской экономики. Ключевыми окажутся число новых рабочих мест, безработица, заработная плата и пересмотры предыдущей статистики.
2. Изменят ли промежуточные выборы ожидания относительно экономической политики США?
Инвесторы будут оценивать возможные изменения бюджетных расходов, налогов и финансового регулирования. Однако долгосрочные последствия будут зависеть от законодательных решений, а не только от состава нового Конгресса.
3. Сможет ли технологический сектор подтвердить устойчивость роста после отчетов Big Tech?
Результаты Apple, AMD, Palantir и производителей инфраструктурного оборудования покажут, насколько спрос на ИИ и электронику распространяется за пределы облачных платформ и сопровождается ростом корпоративной прибыли.
Экономический календарь на неделю 2–6 ноября
Основные даты опубликованы в официальных календарях BLS, Census Bureau, ISM, Eurostat, Банка Англии, Резервного банка Австралии и на сайтах компаний. Расписание отдельных корпоративных публикаций и статистических релизов следует дополнительно сверять перед соответствующими торговыми сессиями.
Неделя 2–6 ноября станет проверкой способности мировой экономики сохранять рост при высокой стоимости заемного капитала. Американский рынок труда покажет, насколько устойчив внутренний спрос, выборы добавят неопределенность относительно бюджетной политики, а корпоративная отчетность позволит оценить перспективы технологического сектора.
Для инвесторов главным будет не отдельное значение NFP, ставки или квартальной прибыли, а согласованность поступающих сигналов. Именно реакция облигационного, валютного и фондового рынков поможет определить, усиливаются ли ожидания дальнейшего роста активов или финансовые условия постепенно становятся ограничением для мировой экономики.