Почему память стала дороже и сколько продлится рост цен
Мировой рынок полупроводников сталкивается с изменением структуры спроса, особенно заметным в сегменте микросхем памяти. Производители компонентов все активнее ориентируются на серверное оборудование и инфраструктуру искусственного интеллекта, тогда как выпуск памяти для потребительской электроники сталкивается с ограничениями. Для Apple, Samsung и других производителей устройств рост цен на память означает увеличение закупочных расходов и необходимость пересматривать ценовую политику.
На себестоимость устройств влияют прежде всего два типа памяти. Оперативная память DRAM обеспечивает временное хранение данных во время работы приложений, а NAND Flash используется для постоянного хранения информации в смартфонах, компьютерах и планшетах. Оба типа памяти необходимы для производства iPhone, Mac и iPad, поэтому изменение их стоимости непосредственно отражается на экономике аппаратного бизнеса Apple.
По прогнозу аналитической компании TrendForce, опубликованному 30 сентября 2026 года, контрактные цены на традиционную DRAM в IV квартале могут вырасти на 10–15% относительно предыдущего квартала, а на NAND Flash — на 15–20%. Это отраслевые прогнозы, а не подтвержденное изменение закупочных цен непосредственно для Apple.
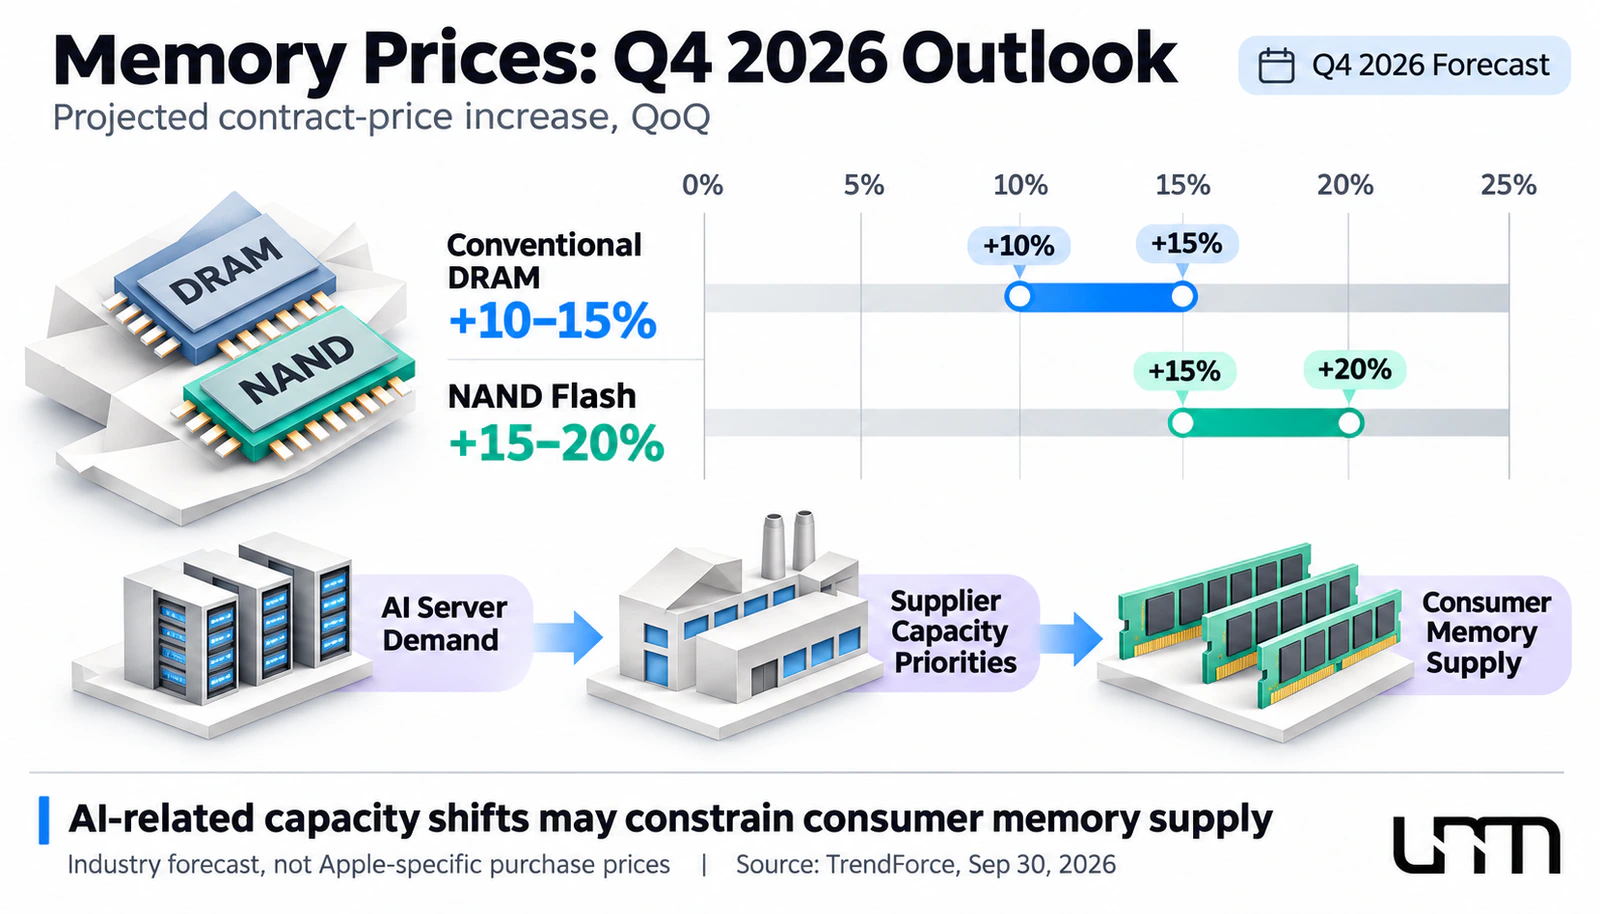
Причина такого роста заключается не только в увеличении количества серверов. Производители памяти перераспределяют производственные мощности в пользу более прибыльных компонентов для дата-центров. Высокий спрос на память для ИИ, включая серверную DRAM и специализированную высокоскоростную память, ограничивает возможности расширять выпуск отдельных типов компонентов для смартфонов и персональных компьютеров.
При этом спрос на потребительские устройства остается менее устойчивым. Возникает ситуация, когда повышение стоимости компонентов не сопровождается сопоставимым увеличением продаж конечной электроники. Себестоимость электроники растет, хотя возможности производителей переложить дополнительные расходы на покупателей остаются ограниченными.
Долгосрочные договоры с поставщиками помогают крупным заказчикам частично ограничивать влияние ценовых колебаний, но не устраняют проблему. Когда заканчиваются запасы компонентов, закупленных по прежней стоимости, производителям приходится учитывать новые контрактные цены на память в себестоимости продукции.
TrendForce отмечает сохраняющийся дефицит микросхем в отдельных сегментах рынка памяти, прежде всего в серверном направлении. Кроме того, руководство Apple ожидает дальнейшего увеличения закупочных цен и после декабрьского квартала. Это не означает, что стоимость компонентов будет расти одинаковыми темпами на протяжении всего 2027 года, но указывает на риск продолжительного давления на производителей электроники.
Для оценки продолжительности такого периода необходимо учитывать не только текущий спрос, но и планы производителей памяти по расширению мощностей. Пока приоритетом остается обеспечение потребностей дата-центров, предложение компонентов для потребительских устройств может восстанавливаться медленнее.
По теме на UNUM: «Экспортная цена микросхем оперативной памяти выросла на 401% за год».
Как удорожание компонентов влияет на себестоимость Apple
Чтобы оценить, как меняется себестоимость iPhone и других устройств Apple, необходимо различать цену отдельной микросхемы и полные производственные расходы. Даже значительное повышение закупочной стоимости DRAM или NAND Flash не означает, что изготовление смартфона или компьютера подорожает в той же пропорции.
Себестоимость устройства складывается из процессора, дисплея, камер, памяти, корпуса, аккумулятора, сборки и других затрат. Доля каждого компонента зависит от модели, конфигурации и условий закупок. Поэтому воздействие на прибыль определяется не только темпами роста цен, но и тем, какую часть производственных расходов занимает память.
Рассмотрим условный пример. Если изготовление устройства обходится в $500, из которых $50 приходится на память, повышение ее стоимости на 20% увеличит расходы на $10. Общая себестоимость вырастет до $510, то есть лишь на 2%.
Это иллюстративный расчет, а не оценка стоимости производства конкретной модели Apple. Для определения фактической доли памяти необходим анализ стоимости компонентов устройства — bill of materials (BOM), основанный на независимых исследованиях.
На уровне всей компании даже относительно небольшое изменение себестоимости становится существенным. Apple продает устройства в больших объемах, поэтому увеличение расходов на несколько долларов за единицу продукции способно привести к значительным дополнительным затратам за квартал.
Руководство компании уже применяет несколько способов ограничения такого давления. На конференц-звонке по итогам IV квартала финансового 2026 года генеральный директор Джон Тернус отметил, что Apple частично компенсировала удорожание памяти за счет ранее приобретенных запасов, снижения стоимости других компонентов и изменения розничных цен на ряд устройств.
То, что мы сейчас наблюдаем с ценами на память, беспрецедентно.
По словам руководства, цены на ряд продуктов Mac и iPad были изменены в конце июня, а на iPhone — в сентябре. Однако подобные меры работают с ограничениями: дальнейшее повышение цен на устройства может сдерживать спрос, особенно в регионах, где покупатели чувствительны к стоимости электроники.
Кроме того, преимущества запасов, сформированных при более низких закупочных ценах, постепенно сокращаются. Согласно финансовой отчетности Apple, стоимость товарно-материальных запасов выросла примерно с $11,09 млрд в конце июньского квартала до $14,54 млрд на конец сентября.
Часть ранее закупленной памяти помогает временно сдерживать рост себестоимости. Однако общая стоимость запасов не раскрывает объем компонентов, приобретенных по более низким ценам, и не позволяет точно определить, насколько долго компания сможет пользоваться этим преимуществом.
Дополнительное значение имеют закупочные обязательства. На конференц-звонке Тернус сообщил, что обязательства Apple по производственным закупкам увеличились на $33 млрд между концом июньского и сентябрьского кварталов. Это свидетельствует о стремлении обеспечить будущие поставки, но само по себе не показывает, по каким ценам компания приобретает память.
Главный риск для Apple заключается не в одном квартальном повышении цен на микросхемы, а в возможном накоплении издержек. Если закупочные цены продолжат расти, а возможности компенсации будут сокращаться, давление на рентабельность станет более заметным.
Финансовые результаты Apple показывают рост, но прогноз по марже ухудшается
Отчет Apple за IV квартал финансового 2026 года, завершившийся 26 сентября, продемонстрировал устойчивый рост бизнеса. Выручка достигла $114,5 млрд, увеличившись на 12% по сравнению с аналогичным периодом предыдущего года. Чистая прибыль составила $30,7 млрд, а разводненная прибыль на акцию EPS (earnings per share) выросла на 14%, до $2,10.
По итогам всего финансового 2026 года выручка Apple достигла рекордных $478,8 млрд, увеличившись на 15%. Годовая прибыль на акцию составила $8,98, что примерно на 20% выше результата предыдущего года.
Основной вклад в квартальный рост обеспечили iPhone и Mac. Выручка от продажи смартфонов увеличилась примерно на 17%, до $57,6 млрд, а продажи компьютеров Mac принесли $10,8 млрд, что почти на 24% больше прошлогоднего результата. Сервисный бизнес также установил рекорд, достигнув $31,6 млрд выручки.
Однако сильные показатели продаж не означают, что производственные издержки находятся под контролем. Главным предупреждением для инвесторов стал прогноз валовой маржи — доли выручки, остающейся после вычета себестоимости проданных товаров и услуг.
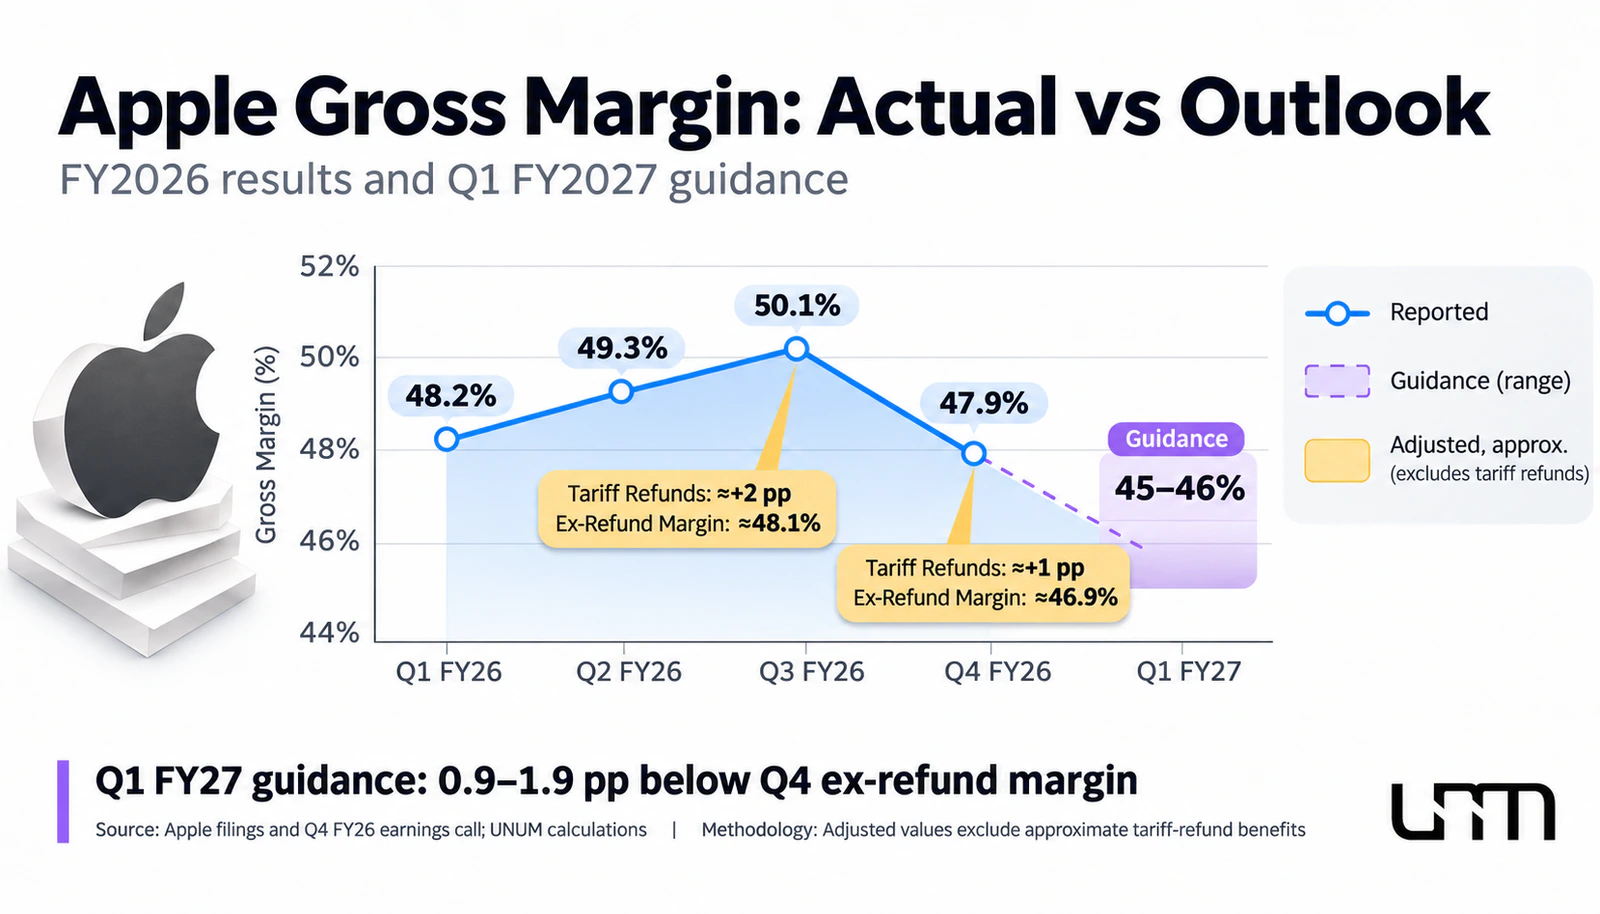
В сентябрьском квартале валовая маржа Apple составила 47,9%. На I квартал финансового 2027 года, который завершится в декабре 2026 года, руководство прогнозирует снижение показателя до 45–46%.
При этом сентябрьский результат включал положительный эффект возврата таможенных пошлин примерно на один процентный пункт. Без этой разовой выгоды валовая маржа составляла бы приблизительно 46,9%.
Сопоставлять фактические 47,9% непосредственно с прогнозными 45–46% без такой корректировки было бы некорректно. С учетом возврата пошлин ожидаемое ухудшение составляет примерно 0,9–1,9 процентного пункта относительно скорректированной сентябрьской базы.
По словам финансового директора Кевана Пареха, основная часть ожидаемого последовательного снижения маржи связана с ростом стоимости памяти. Дополнительное давление создают расходы на развитие и запуск Siri AI.
Важно, что прогноз выручки Apple на декабрьский квартал предусматривает рост на 7–10% год к году. Таким образом, руководство ожидает снижения рентабельности даже на фоне дальнейшего увеличения продаж.
Насколько существенны эти изменения для финансовых результатов? При условной квартальной выручке $115 млрд каждый процентный пункт валовой маржи соответствует приблизительно $1,15 млрд валовой прибыли. Снижение маржи на два процентных пункта при неизменной выручке означало бы уменьшение валовой прибыли примерно на $2,3 млрд.
Такой расчет не является прогнозом чистой прибыли Apple, поскольку не учитывает изменение продаж, операционных расходов, налогов и других показателей. Однако он показывает, почему даже относительно небольшие колебания рентабельности имеют значение для компании такого масштаба.
Влияние на прибыль на акцию зависит от дополнительных условий. Если предположить неизменную квартальную выручку $115 млрд, средневзвешенное количество акций с учетом разводнения на уровне 14,6 млрд и эффективную ставку налога 17%, снижение валовой маржи на один процентный пункт уменьшит расчетный EPS приблизительно на $0,065.
Ставка 17% соответствует ориентиру, который Apple представила на декабрьский квартал. Выручка и количество акций в расчете используются как условные постоянные величины, а не как точный прогноз компании.
При этих допущениях снижение маржи на два процентных пункта может уменьшить квартальную прибыль на акцию примерно на $0,13. Реальный результат будет зависеть от операционных расходов, налогообложения, структуры продаж и обратного выкупа акций.
В результате финансовая картина Apple становится неоднозначной. Выручка компании продолжает расти, но часть дополнительных доходов может поглощаться увеличением затрат. Главный вопрос следующих квартальных отчетов заключается в том, сможет ли прибыль Apple расти достаточно быстро, чтобы компенсировать увеличение производственных издержек.
Повышение цен на iPhone и Mac поможет сохранить прибыль?
Одно из главных преимуществ Apple — способность продавать устройства в премиальном сегменте, где потребители платят не только за технические характеристики, но и за программное обеспечение, экосистему сервисов и узнаваемость бренда. Такая модель дает компании больше возможностей компенсировать рост себестоимости через изменение розничных цен.
В 2026 году Apple уже воспользовалась этим инструментом, повысив стоимость ряда устройств. Однако влияние подобного решения на финансовые результаты зависит от реакции покупателей. Если увеличение средней цены продажи компенсирует дополнительные расходы без значительного сокращения спроса, рентабельность можно поддержать. Если же потребители начинают откладывать покупку или выбирают более доступные конфигурации, эффект оказывается менее благоприятным.
При анализе ценовой политики необходимо учитывать три взаимосвязанных фактора.
Средняя цена реализации. Продажи более дорогих моделей и конфигураций с увеличенным объемом памяти могут поддерживать выручку даже при умеренной динамике количества проданных устройств.
Эластичность спроса. Повышение цен способно влиять на решения покупателей, особенно на развивающихся рынках и в периоды замедления потребительских расходов.
Конкурентная среда. Samsung и другие производители Android-устройств сталкиваются с аналогичным ростом затрат, поэтому возможности покупателей перейти на более дешевую альтернативу также зависят от ценовой политики конкурентов.
Отдельную роль играет структура продаж. Например, увеличение доли дорогих моделей iPhone может улучшить среднюю выручку на устройство, но одновременно привести к росту затрат на более сложные компоненты. Поэтому высокий средний чек сам по себе не гарантирует увеличения валовой маржи.
Есть и долгосрочное ограничение. Apple заинтересована не только в прибыли от одной продажи, но и в расширении установленной базы устройств, которая обеспечивает последующие доходы от сервисов. Чрезмерное повышение цен может замедлить обновление смартфонов и компьютеров, а значит, со временем повлиять и на другие направления бизнеса.
Таким образом, ценообразование iPhone и Mac становится важным инструментом защиты рентабельности Apple, но его эффективность зависит от того, насколько устойчивым останется спрос на премиальные устройства.
Для инвесторов важно наблюдать не только за изменением ценников, но и за сочетанием трех показателей: выручки от устройств, темпов роста продаж и валовой маржи аппаратного сегмента. Если выручка продолжит увеличиваться одновременно со стабилизацией рентабельности, это станет свидетельством эффективности ценовой стратегии.
По теме на UNUM: «iPhone 18 Pro может подорожать на $100 из-за роста цен на память».
Сервисы и iPhone Duo могут компенсировать давление на аппаратный бизнес
Рост сервисного сегмента позволяет Apple частично снижать зависимость финансовых результатов от себестоимости отдельных устройств. В отличие от производства смартфонов и компьютеров, многие цифровые услуги не требуют закупки памяти для каждого дополнительного клиента, хотя имеют собственные технологические и операционные расходы.
В IV квартале финансового 2026 года сервисная выручка Apple достигла $31,6 млрд, увеличившись примерно на 10% год к году. Валовая маржа этого направления составила около 76%. Для сравнения, валовая маржа сегмента устройств находилась на уровне 37,2%.
Это различие имеет важное значение для общей рентабельности. Когда доля сервисов в выручке увеличивается, совокупная валовая маржа может получать поддержку даже при ухудшении показателей отдельных категорий устройств.
Однако считать сервисный бизнес полностью защищенным от роста технологических расходов нельзя. Развитие искусственного интеллекта требует дополнительных вычислительных мощностей, облачной инфраструктуры и обслуживания моделей.
По словам финансового директора Кевана Пареха, расходы, связанные с развитием Siri AI, также учитываются в прогнозе валовой маржи. Расширение облачных ИИ-функций может создавать новые возможности монетизации, но одновременно увеличивать затраты на оказание услуг.
Пока неизвестно, в какой степени будущая монетизация ИИ-функций сможет компенсировать дополнительные расходы. Поэтому включать в прогноз финансовых показателей значительный прирост доходов от платной Siri AI без подтвержденных тарифов, сроков внедрения и данных о пользовательском спросе преждевременно.
Еще одним фактором остается новый складной iPhone Duo. Устройство расширяет премиальную линейку Apple и потенциально способно повысить среднюю цену реализации смартфонов. Первоначальный интерес покупателей оказался высоким, однако компания столкнулась с ограничениями поставок, затрудняющими удовлетворение спроса.
Для финансового анализа важно различать высокий спрос и фактически реализованные продажи. Дефицит продукции не приносит компании дополнительной выручки, если заказ не может быть выполнен в отчетном периоде. Более того, ограничения производства могут сопровождаться дополнительными расходами и переносом части продаж на следующие кварталы.
Таким образом, сервисы и новые премиальные устройства действительно расширяют возможности Apple поддерживать прибыльность. Но ни одно из этих направлений не устраняет автоматически давление на аппаратный бизнес, который по-прежнему формирует большую часть общей выручки.
Что рост издержек означает для акций Apple
Для фондового рынка важен не только финансовый результат, но и его соответствие ожиданиям. Компания может показать рекордную выручку и превысить прогнозы аналитиков, однако ее акции при этом способны подешеветь, если новые ориентиры по прибыли окажутся слабее ожидаемых.
Динамика котировок AAPL после публикации финансовой отчетности Apple 2 ноября показала, насколько чувствительно инвесторы реагируют на прогнозы рентабельности.
Акции завершили основную торговую сессию на уровне $338,32, снизившись на 1,83%. После объявления результатов и комментариев руководства котировки испытывали дополнительное давление. По данным Reuters, во время конференц-звонка снижение достигало примерно 4%, после чего часть потерь была отыграна.
Реакцию рынка нельзя объяснить исключительно подорожанием памяти. Инвесторы одновременно оценивали прогноз валовой маржи, темпы роста сервисного бизнеса, ограничения поставок, расходы на Siri AI и ожидаемую динамику выручки.
Тем не менее именно рентабельность способна стать важным фактором пересмотра прогнозов EPS. Если компания получает меньше валовой прибыли с каждого доллара продаж, аналитикам приходится оценивать, насколько дополнительные расходы можно компенсировать ростом выручки, оптимизацией затрат или изменением структуры бизнеса.
Это влияет и на стоимость акций через мультипликатор P/E — отношение рыночной цены к прибыли на акцию. Его прогнозный вариант, форвардный P/E, рассчитывается на основе ожидаемой прибыли за будущий период.
По данным StockAnalysis, на 2 ноября 2026 года форвардный P/E Apple составлял около 35,4. Для сравнения, на конец финансового 2025 года показатель находился на уровне 33,0, а на конец 2024 года — около 31,5. В 2022 и 2023 годах соответствующие значения были еще ниже — около 24,3 и 26,7.
Таким образом, акции Apple оцениваются дороже относительно ожидаемой прибыли, чем в конце нескольких предыдущих лет. Это не обязательно означает переоцененность компании: рынок может закладывать в цену устойчивый спрос на устройства, высокую рентабельность сервисного бизнеса и способность Apple генерировать денежный поток. Однако высокая оценка увеличивает чувствительность котировок к ухудшению прогнозов.
Дополнительный ориентир дает сравнение с другими крупными технологическими компаниями. По данным того же источника, форвардный P/E Microsoft на 2 ноября составлял около 24,6, то есть заметно ниже показателя Apple.
При этом напрямую сопоставлять мультипликаторы без учета различий в темпах роста, структуре бизнеса и капитальных затратах некорректно. У Apple существенную долю выручки формируют продажи устройств, чувствительные к стоимости компонентов. Microsoft в большей степени ориентирована на программное обеспечение и облачные сервисы, для которых действуют иные факторы себестоимости.
Поэтому различие мультипликаторов не доказывает, что одна из компаний предпочтительнее другой, но помогает оценить требования инвесторов к будущей прибыли.
Главный риск заключается в одновременном ухудшении двух показателей: прогнозной прибыли на акцию и мультипликатора, который рынок готов за нее платить.
Например, если прогноз EPS снижается на 10%, а цена акции остается неизменной, форвардный P/E увеличивается примерно на 11,1%. Бумага становится дороже относительно ожидаемой прибыли. Чтобы прежний мультипликатор сохранился, при прочих равных рыночная цена должна была бы снизиться на те же 10%.
Если одновременно сократится и сам мультипликатор, который инвесторы готовы платить за будущую прибыль, давление на котировки может оказаться сильнее. Впрочем, подобный расчет отражает только математическую связь между прибылью и оценкой акций и не является прогнозом рыночной цены.
При этом у Apple остаются факторы финансовой устойчивости. За сентябрьский квартал компания сформировала около $28,1 млрд операционного денежного потока и направила примерно $24 млрд на обратный выкуп акций. Еще $3,9 млрд пришлось на дивиденды и связанные выплаты.
Обратный выкуп сокращает количество акций в обращении и при прочих равных поддерживает показатель EPS. Но это не решает проблему себестоимости: увеличение прибыли на акцию за счет уменьшения количества бумаг необходимо отличать от роста операционной эффективности.
Дополнительным ориентиром выступает свободный денежный поток, который показывает, сколько денежных средств остается после капитальных затрат. Его динамика позволяет оценивать способность компании финансировать инвестиции, дивиденды и обратный выкуп без чрезмерного увеличения долговой нагрузки.
Для полноценной оценки AAPL следует сопоставлять прогнозный P/E с историческими значениями, ожидаемыми темпами роста EPS и денежными потоками. Высокая рыночная оценка может сохраняться долго, однако при ухудшении финансовых прогнозов пространство для ошибок компании становится меньше.
Актуальные котировки и динамику фондового рынка можно отслеживать в разделе «Котировки акций» на UNUM.
Три сценария для Apple на ближайшие кварталы
Перспективы финансовых результатов Apple в 2027 году во многом будут зависеть от того, насколько быстро стабилизируются цены на память и сможет ли компания компенсировать дополнительные расходы. При этом изменение себестоимости необходимо рассматривать вместе с потребительским спросом, структурой продаж и развитием сервисного бизнеса.
На основе текущих данных можно выделить три сценария. Они не являются прогнозами стоимости акций, а показывают условия, при которых финансовые показатели компании могут развиваться по разным траекториям.
Позитивный сценарий — давление на маржу ослабевает
Рост контрактных цен DRAM и NAND Flash замедляется, а закупочные расходы Apple постепенно стабилизируются. Потребительский спрос остается устойчивым, повышение цен не приводит к существенному снижению продаж, а сервисный бизнес продолжает увеличивать вклад в общую прибыль.
При таком развитии событий валовая маржа может оказаться ближе к верхней границе текущего прогноза — 46%. Ее дальнейшее восстановление будет зависеть от цен на память, структуры продаж и расходов на развитие сервисов.
Подтверждением позитивного сценария станут улучшение прогнозов руководства, стабилизация рентабельности устройств и сохранение положительной динамики EPS.
Базовый сценарий — рост выручки сопровождается повышенными затратами
Цены на память остаются высокими, но темпы их увеличения постепенно снижаются. Apple частично компенсирует расходы изменением стоимости устройств, управлением закупками и развитием сервисов.
В этом случае валовая маржа может находиться около середины прогнозного диапазона — 45,5%. Рост продаж продолжит поддерживать абсолютный размер прибыли, однако восстановление рентабельности потребует дополнительного времени.
Ключевыми признаками такого сценария будут сохранение прогноза выручки, отсутствие существенного ухудшения спроса и постепенная стабилизация закупочных расходов.
Негативный сценарий — издержки растут быстрее доходов
Дефицит памяти сохраняется, а закупочные цены продолжают увеличиваться. Преимущества старых запасов сокращаются, дальнейшее повышение розничных цен ограничивает спрос, а развитие ИИ-инфраструктуры требует дополнительных расходов.
При таком развитии событий валовая маржа может приблизиться к нижней границе прогноза — 45%. Если давление на себестоимость усилится, в последующих кварталах рентабельность может снизиться еще сильнее, что приведет к пересмотру ожиданий по EPS.
Основными сигналами негативного сценария станут ухудшение прогнозов руководства, замедление продаж устройств и дальнейшее увеличение стоимости компонентов.
Как разные уровни маржи могут повлиять на прибыль Apple
Для количественного сопоставления рассмотрим условную модель с квартальной выручкой $115 млрд. В качестве расчетной базы принимаем валовую маржу около 46,9%, исключив приблизительно один процентный пункт положительного эффекта возврата пошлин из фактических 47,9% сентябрьского квартала.
Предположим, что операционные расходы остаются неизменными, средневзвешенное количество акций с учетом разводнения составляет 14,6 млрд, а эффективная ставка налога — 17%. Последняя соответствует ориентиру Apple на декабрьский квартал.
Сценарий | Валовая маржа | Изменение валовой прибыли к базе | Изменение квартального EPS к базе |
|---|---|---|---|
Позитивный | 46,0% | −$1,04 млрд | −$0,059 |
Базовый | 45,5% | −$1,61 млрд | −$0,092 |
Негативный | 45,0% | −$2,19 млрд | −$0,124 |
Источник: расчеты UNUM на основе отчетности Apple и допущений модели. Значения округлены.
Разница между позитивным и негативным вариантами составляет около $1,15 млрд валовой прибыли за квартал и приблизительно $0,065 EPS при одинаковой выручке. Если подобное различие сохранялось бы четыре квартала подряд, годовой эффект составил бы около $0,26 прибыли на акцию.
Однако ежегодная экстраполяция носит исключительно иллюстративный характер. Сезонность продаж Apple, изменение налоговой ставки, структура реализации и расходы на новые продукты могут существенно изменить фактические результаты.
Все три уровня маржи в таблице находятся внутри опубликованного компанией прогноза на декабрьский квартал. Это варианты чувствительности финансовой модели, а не самостоятельные прогнозы вероятности их достижения. В последующих кварталах фактическая маржа может выйти за пределы рассматриваемого диапазона.
Эти расчеты помогают оценить финансовые риски, но полноценный прогноз акций Apple требует дополнительных допущений о будущей прибыли, денежном потоке и рыночных мультипликаторах.
Сценарный анализ показывает, что один и тот же рост стоимости памяти может иметь различные последствия. Если продажи и сервисная выручка увеличиваются быстрее дополнительных расходов, прибыль Apple способна продолжать расти. Если же издержки начинают опережать увеличение доходов, даже рекордная выручка перестает быть достаточной гарантией улучшения финансовых результатов.
За какими показателями следить инвесторам
Следующие квартальные отчеты Apple позволят проверить, насколько успешно компания приспосабливается к изменению условий на рынке компонентов. Для оценки ситуации важно наблюдать не за одним показателем, а за группой взаимосвязанных финансовых и отраслевых данных.
Контрактные цены DRAM и NAND Flash. Ежеквартальные обновления TrendForce помогут оценивать общее направление рынка памяти. Замедление роста цен может указывать на ослабление давления, хотя фактические закупочные условия Apple могут отличаться от отраслевой динамики.
Валовая маржа Apple. Основным ближайшим ориентиром остается прогноз 45–46% на декабрьский квартал. Последующие прогнозы покажут, рассчитывает ли руководство на восстановление рентабельности.
Маржа аппаратного бизнеса. Ее динамика позволит оценивать, насколько повышение розничных цен и изменение структуры продаж компенсируют увеличение себестоимости устройств.
Выручка iPhone и Mac. Устойчивый рост при сохранении рентабельности будет указывать на эффективность ценовой стратегии. Замедление продаж при увеличении расходов станет дополнительным фактором риска.
Доходы от сервисов. Необходимо сопоставлять рост сервисной выручки с ее валовой маржей, особенно на фоне развития облачных функций искусственного интеллекта.
Прогнозы EPS и оценка AAPL. Изменения ожиданий по прибыли следует сравнивать с динамикой форвардного P/E, свободного денежного потока и объемами обратного выкупа акций.
Особое значение будут иметь комментарии руководства о состоянии запасов и новых закупочных обязательствах. Если стоимость памяти продолжит увеличиваться, а эффект ранее приобретенных компонентов сократится, это может отразиться на рентабельности с задержкой в несколько кварталов.
Для инвесторов и трейдеров важно также разделять краткосрочную реакцию котировок на отчетность и долгосрочные изменения финансовой модели компании. Разовое снижение маржи не обязательно означает устойчивое ухудшение бизнеса, но серия отрицательных пересмотров прогнозов прибыли может существенно изменить рыночную оценку Apple.
На ближайшие кварталы особенно важны два условия. Первое — сможет ли компания удерживать валовую маржу в пределах прогнозного диапазона без существенного ухудшения спроса. Второе — сохранят ли аналитики ожидания роста EPS после того, как в отчетности проявится полное влияние более высоких закупочных цен.
Главный вопрос заключается в том, сможет ли Apple сохранить преимущество своей бизнес-модели при повышенных закупочных расходах. Рост сервисного сегмента, устойчивый спрос на премиальные устройства и значительный денежный поток дают компании пространство для адаптации, однако не устраняют зависимость аппаратного бизнеса от рынка компонентов.
В результате дорогая память становится проверкой способности Apple превращать рост выручки в рост прибыли. Для оценки инвестиционных рисков и перспектив AAPL решающее значение имеет не только динамика цен на DRAM и NAND Flash, но и то, как дополнительные расходы отражаются на валовой марже, EPS и ожиданиях инвесторов.
Материал подготовлен исключительно в ознакомительно-информационных целях и не является финансовым советом или инвестиционной рекомендацией.