

Marktentwicklung zum Wochenausklang
In der vorherigen UNUM-Ausgabe war die zentrale Frage, inwieweit die hohen Kapitalkosten beginnen, die wirtschaftliche Aktivität einzuschränken. Die Ereignisse vom 19. bis 22. Oktober zeigten, dass Investoren zunehmend nicht nur die Inflation, sondern auch die finanzielle Stabilität von Unternehmen, insbesondere im Technologiesektor, bewerten.
Am aufschlussreichsten war das Verhalten der US-Aktien am 22. Oktober. Der Nasdaq Composite fiel um 2,6 %, der S&P 500 verlor 1,2 %, während sich der Dow Jones kaum veränderte und weniger als 0,1 % zulegte. Diese Dynamik zeigt, dass der Druck hauptsächlich im Technologiesektor konzentriert war und nicht gleichmäßig über den gesamten Aktienmarkt verteilt war. Gleichzeitig fiel die Rendite zehnjähriger US-Staatsanleihen um 19,3 Basispunkte auf 4,953 %, da die Nachfrage nach sicheren Anlagen stieg.
Besonders wichtig waren die Ergebnisse von Meta für das dritte Quartal. Der Umsatz des Unternehmens stieg im Jahresvergleich um 26 % auf 64,6 Milliarden Dollar, aber die Investitionsausgaben, einschließlich der Rückzahlung von Hauptmietverpflichtungen, erreichten 34,91 Milliarden Dollar, und der freie Cashflow war negativ bei minus 2,12 Milliarden Dollar.
Der Betriebsgewinn sank um 37 % auf 12,99 Milliarden Dollar, hauptsächlich aufgrund einer einmaligen rechtlichen Belastung von 9,89 Milliarden Dollar. Ohne diese Ausgabe hätte die Zahl 22,88 Milliarden Dollar betragen, was einem Anstieg von etwa 11 % im Jahresvergleich entspricht. Somit waren die operativen Ergebnisse von Meta deutlich stärker, als die Gesamtgewinnzahl vermuten lässt, obwohl die hohe Kapitalintensität der KI-Investitionen weiterhin den Cashflow beeinflusst.
Zusätzlicher Druck wurde durch Öl erzeugt. Am Ende des Handels am 22. Oktober stieg Brent um 4 % auf 113,17 Dollar pro Barrel, angesichts neuer Angriffe auf Saudi-Arabiens Energieinfrastruktur und Bedenken über Lieferunterbrechungen aus dem Nahen Osten.
Das Hauptresultat der Woche ist eine Veränderung im Marktgleichgewicht der Risiken. Der Inflationsdruck hält an, aber gleichzeitig nehmen die Zweifel an der Nachhaltigkeit der Unternehmensgewinne und des Wirtschaftswachstums zu. Dieser Widerspruch wird für die nächste Handelswoche entscheidend sein.
Fed-Zinsentscheidung prägt die Erwartungen der Investoren
Am 28. Oktober wird die Federal Reserve ein zweitägiges FOMC-Meeting abschließen. Nach der Zinserhöhung im September um 25 Basispunkte liegt die Zielspanne für den Leitzins bei 3,75–4,00 %, während die Inflation deutlich über dem Zielniveau von 2 % bleibt.
Laut dem Bureau of Economic Analysis stieg der Preisindex für persönliche Konsumausgaben (PCE) im August im Jahresvergleich um 3,4 %, und der Kernindex ohne Lebensmittel und Energie erhöhte sich um 3,0 %. Auch die Verbraucher- und Erzeugerpreisstatistiken für September deuteten auf erhöhten Inflationsdruck hin, was den Spielraum für eine Lockerung der Geldpolitik einschränkt.
Gleichzeitig erhalten die Märkte gegensätzliche Signale. Der starke Rückgang der Renditen von US-Staatsanleihen und der Ausverkauf von Technologiewerten deuten auf zunehmende Besorgnis über die Wachstumsaussichten der Wirtschaft hin. Daher werden die Investoren bewerten, welches Risiko die Fed als bedeutender ansieht — die Aufrechterhaltung der hohen Inflation oder eine übermäßige wirtschaftliche Verlangsamung.
In ihrer September-Erklärung skizzierte der Regulator seine Position wie folgt:
Die Inflation bleibt erhöht. Die heutige geldpolitische Entscheidung wird zu einer rechtzeitigen Rückkehr der Inflation zum 2 %-Ziel des Ausschusses beitragen.
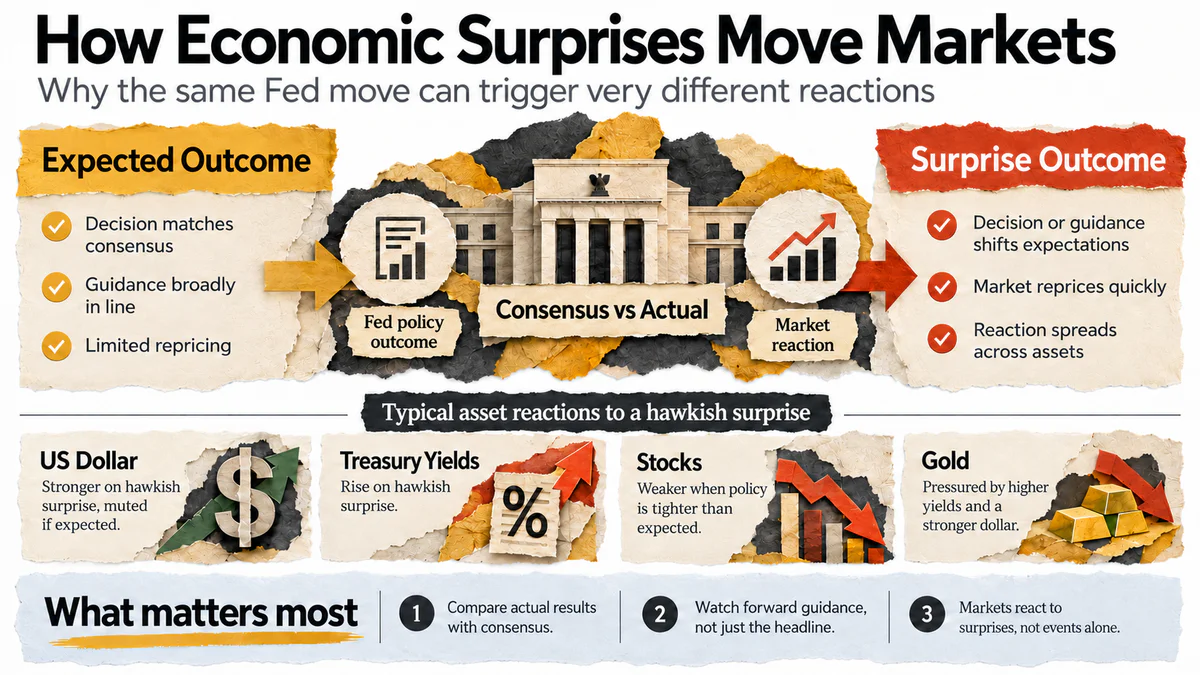
Für Händler sind die Entscheidung selbst und ihre Abweichung vom Marktkonsens von grundlegender Bedeutung. Selbst die Beibehaltung des Zinssatzes kann erhebliche Bewegungen bei Währungen, Anleihen und Aktien verursachen, wenn der Regulator seine Einschätzung der zukünftigen Geldpolitik ändert.
Drei Hauptszenarien sind möglich:
Starkes Signal. Die Fed betont die Notwendigkeit, eine restriktive Politik über einen längeren Zeitraum aufrechtzuerhalten oder weitere Zinserhöhungen zuzulassen. Alles andere gleich, könnte dies den Dollar und die kurzfristigen Treasury-Renditen stützen, während es den Druck auf den Nasdaq und andere zinssensitive Vermögenswerte erhöht.
Neutrales Signal. Die Entscheidung und die Kommentare stimmen mit den Erwartungen der Investoren überein. In diesem Fall wird der Fokus auf die Veröffentlichung von BIP und PCE-Inflation am 29. Oktober verlagert.
Schwächeres Signal. Der Regulator legt mehr Gewicht auf die Risiken einer wirtschaftlichen Abschwächung. Die Anleiherenditen könnten sinken, aber die Reaktion der Aktien wird davon abhängen, ob die Investoren die Erklärung als Vorbote einer zukünftigen Lockerung der Politik oder als Warnung vor einer Verschlechterung des Wirtschaftswachstums wahrnehmen.
Der erste Maßstab werden die zweijährigen US-Staatsanleihen sein, die am empfindlichsten auf die Zinserwartungen der Fed reagieren. Dann ist es wichtig, die Dynamik von DXY, S&P 500, Nasdaq 100 und Bitcoin zu vergleichen.
Gleichzeitige Rückgänge bei Renditen und Aktien könnten auf wachsende Sorgen über die Wirtschaft hinweisen, aber um eine solche Interpretation zu bestätigen, ist es auch notwendig, Kreditspreads, Dollarbewegungen und die Art der veröffentlichten Wirtschaftsdaten zu bewerten.
Infografiken
US-BIP und PCE-Inflation testen die wirtschaftliche Widerstandsfähigkeit
Am 29. Oktober wird das US Bureau of Economic Analysis die erste Schätzung des US-BIP für das dritte Quartal und die September-Statistiken zu Einkommen, Konsumausgaben und PCE-Inflation veröffentlichen.
Im zweiten Quartal 2026 wuchs das reale BIP um 2,2% jährlich nach einem Anstieg von 2,5% im ersten Quartal. Die Wirtschaft expandierte weiter, aber die Wachstumsrate verlangsamte sich leicht. In der Zwischenzeit stiegen im August die realen Konsumausgaben um 0,6% im Monatsvergleich, während das reale verfügbare Einkommen unverändert blieb und die persönliche Sparquote bei 4,1% lag.
Diese Zahlen werfen eine bedeutendere Frage auf als nur die Bewertung des vierteljährlichen BIP-Wachstums. Wie widerstandsfähig ist der amerikanische Verbraucher, wenn die Ausgaben schneller steigen als das reale Einkommen und die hohe Inflation die Kaufkraft weiterhin einschränkt?
Drei Komponenten sind besonders wichtig für die Bewertung der neuen Daten:
BIP-Struktur. Wachstum im Konsum und in privaten Investitionen deutet auf eine anhaltende Inlandsnachfrage hin, während ein hoher Beitrag durch Lagerbestandsaufbau oder eine Reduzierung der Importe ein weniger günstiges Bild der Qualität des Wirtschaftswachstums schaffen könnte.
Kern-PCE. Monatliche Dynamik des Index ohne Nahrungsmittel und Energie wird helfen zu beurteilen, wie stark sich der Preisdruck über den Energiesektor hinaus ausbreitet.
Reale Konsumausgaben. Der Vergleich mit Einkommen und Ersparnissen wird zeigen, wie fähig Haushalte sind, das aktuelle Konsumniveau aufrechtzuerhalten.
Am 30. Oktober wird das US Bureau of Labor Statistics (BLS) den Employment Cost Index (ECI) für das dritte Quartal veröffentlichen. Der Indikator spiegelt Veränderungen in den Arbeitgeberkosten für Löhne und Leistungen wider. Im zweiten Quartal stiegen sie um 0,9% im Vergleich zum Vorquartal und um 3,4% im Jahresvergleich.
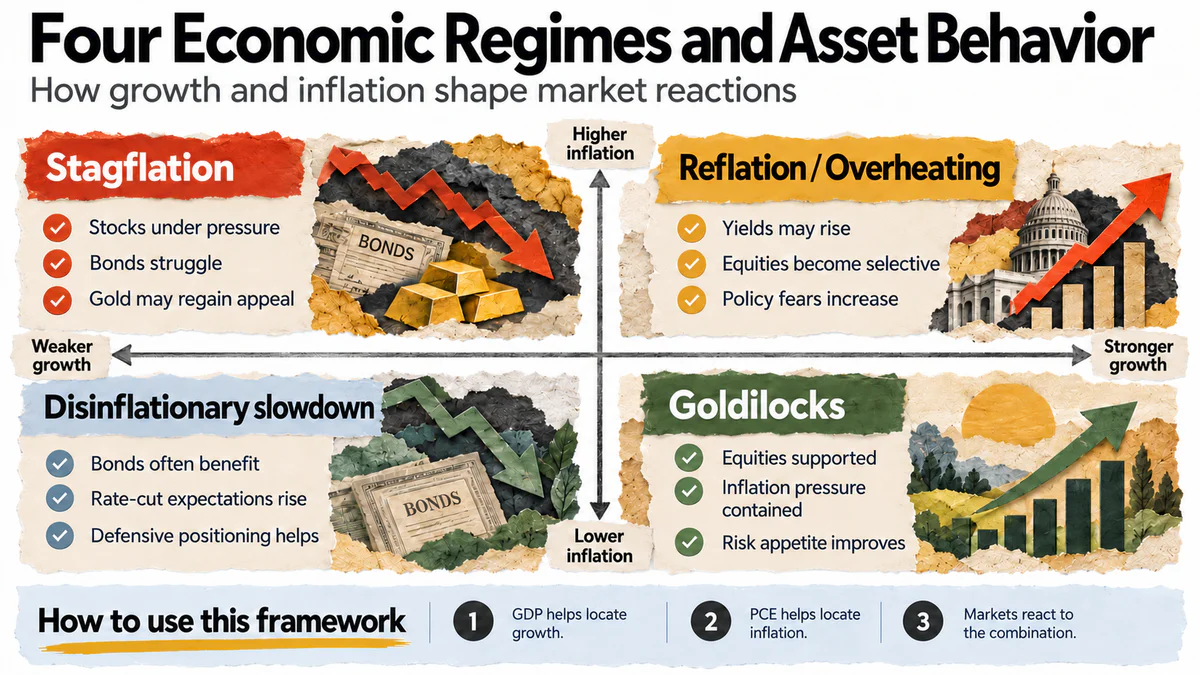
Für den Aktienmarkt könnte die günstigste Kombination anhaltendes Wirtschaftswachstum und eine Verlangsamung der Kerninflation sein. Umgekehrt könnte ein starkes BIP in Verbindung mit einer beschleunigten PCE die Erwartungen an anhaltend hohe Zinsen erhöhen, was besonders sensibel für Technologieunternehmen mit hohen Marktmultiplikatoren ist.
Schwaches Wachstum bei anhaltender Inflation wird ein herausfordernderes Szenario darstellen. In diesem Fall werden Investoren sowohl mit sich verschlechternden Aussichten für Unternehmensgewinne als auch mit begrenzten Möglichkeiten der Fed zur Unterstützung der wirtschaftlichen Aktivität konfrontiert sein.
Entscheidungen der EZB und der Bank of Japan heben Unterschiede in den globalen Zinspolitiken hervor
Am 29. Oktober wird die Europäische Zentralbank ihre Zinsentscheidung treffen. Nach der Erhöhung im September liegt der Einlagensatz der EZB bei 2,50%, während die jährliche Inflationsrate in der Eurozone von 3,2% im August auf 3,8% im September gestiegen ist.
Laut Eurostat trug die Energiekomponente 1,71 Prozentpunkte zur jährlichen Inflation bei, und Dienstleistungen fügten weitere 1,52 Punkte hinzu. Dies bedeutet, dass der Regulator sowohl den direkten Anstieg der Energiepreise als auch den internen Preisdruck berücksichtigen muss, der nicht automatisch mit der Stabilisierung der Ölpreise verschwindet.
Das vorherige Treffen hob die Abhängigkeit weiterer Entscheidungen von eingehenden Statistiken hervor:
„Wir legen uns nicht auf einen bestimmten Zinspfad fest.“
Wir verpflichten uns nicht zu einem bestimmten Kurs für die Zinssätze.
Christine Lagarde, Präsidentin der EZB, Pressekonferenz am 10. September 2026
Für europäische Investoren wird entscheidend sein, wie die EZB die Inflationsrisiken mit den steigenden Kosten der Staatsverschuldung in Einklang bringt. Angesichts der fiskalischen Unsicherheit in bestimmten Ländern der Eurozone bleibt der Renditeabstand zwischen französischen und deutschen Anleihen ein Indikator für Spannungen auf dem Schuldenmarkt.
Am 30. Oktober wird Eurostat auch eine vorläufige Schätzung des BIP der Eurozone für das dritte Quartal veröffentlichen. Die neuen Daten ermöglichen eine Bewertung, wie sich die verschärften finanziellen Bedingungen auf die reale wirtschaftliche Aktivität auswirken.
Wichtige Benchmarks für Europa sind EUR/USD, die Renditen deutscher Bundesanleihen, der Spread zwischen französischen OATs und Bunds sowie der Euro Stoxx 50. Wenn die EZB eine restriktive Haltung bei schwachem Wirtschaftswachstum beibehält, könnte eine Aufwertung des Euro nicht unbedingt von einem Anstieg der europäischen Aktienindizes begleitet werden.
In Japan ist die Situation anders. Nach der Zinserhöhung im September erreichte der Zinssatz der Bank of Japan 1,25 %, während die Kernverbraucherinflation im September im Jahresvergleich bei 2,1 % lag. Der Wert ohne frische Lebensmittel und Energie erreichte 2,4 %.
Am 30. Oktober wird der Regulator seine Zinsentscheidung und eine aktualisierte Prognose für die wirtschaftliche Aktivität und die Preise präsentieren. Investoren werden bewerten, wie nachhaltig der inländische Inflationsdruck ist, was eine Fortsetzung der Normalisierung der Geldpolitik ermöglicht.
Für die internationalen Märkte ist der Wechselkurs des Yen nicht die einzige Sorge. Steigende Renditen japanischer Staatsanleihen (JGB) könnten die Attraktivität inländischer Investitionen erhöhen; die Entscheidung zur Kapitalrückführung hängt jedoch von Renditedifferenzen, Währungssicherungskosten und Investitionsbeschränkungen ab. Daher ist es neben dem USD/JPY wichtig, japanische Anleihen und die Dynamik der Zinsdifferenz zwischen den USA und Japan zu beobachten.
Am 28. Oktober wird auch die Bank of Canada eine Sitzung abhalten, bei der der aktuelle Zinssatz 2,25 % beträgt. Das größte Interesse wird an der aktualisierten Wirtschaftsprognose, der Reaktion des USD/CAD und der Bewertung der Auswirkungen hoher Energiepreise auf die Inflation und die Inlandsnachfrage bestehen.
Insgesamt werden die Entscheidungen der großen Zentralbanken zeigen, wie sich die monetären Bedingungen in den entwickelten Volkswirtschaften unterscheiden. Für den Devisenmarkt ist die Divergenz der Erwartungen hinsichtlich zukünftiger Zinssätze oft wichtiger als das absolute Niveau des Zinssatzes eines Landes.
Gewinnberichte von Microsoft, Alphabet und Amazon testen die Renditen von KI-Investitionen
Die zweite Hälfte der Woche wird eine der entscheidenden Phasen der Unternehmensberichtssaison sein. Am 28. Oktober werden Microsoft und Alphabet ihre Ergebnisse veröffentlichen, am 29. Oktober — Amazon. Für Investoren werden diese Veröffentlichungen testen, wie schnell umfangreiche Investitionen in künstliche Intelligenz in nachhaltige Einnahmen, Unternehmensgewinne und freien Cashflow umgewandelt werden.
In der UNUM-Studie zu KI-Investitionen und Schuldenrisiken wurden bereits Unterschiede zwischen Geräteherstellern, Cloud-Plattformen und Rechenzentrumsbetreibern untersucht. Jetzt ermöglichen die Quartalsberichte eine Bewertung der Investitionsprogramme der größten Käufer von Computerinfrastruktur.
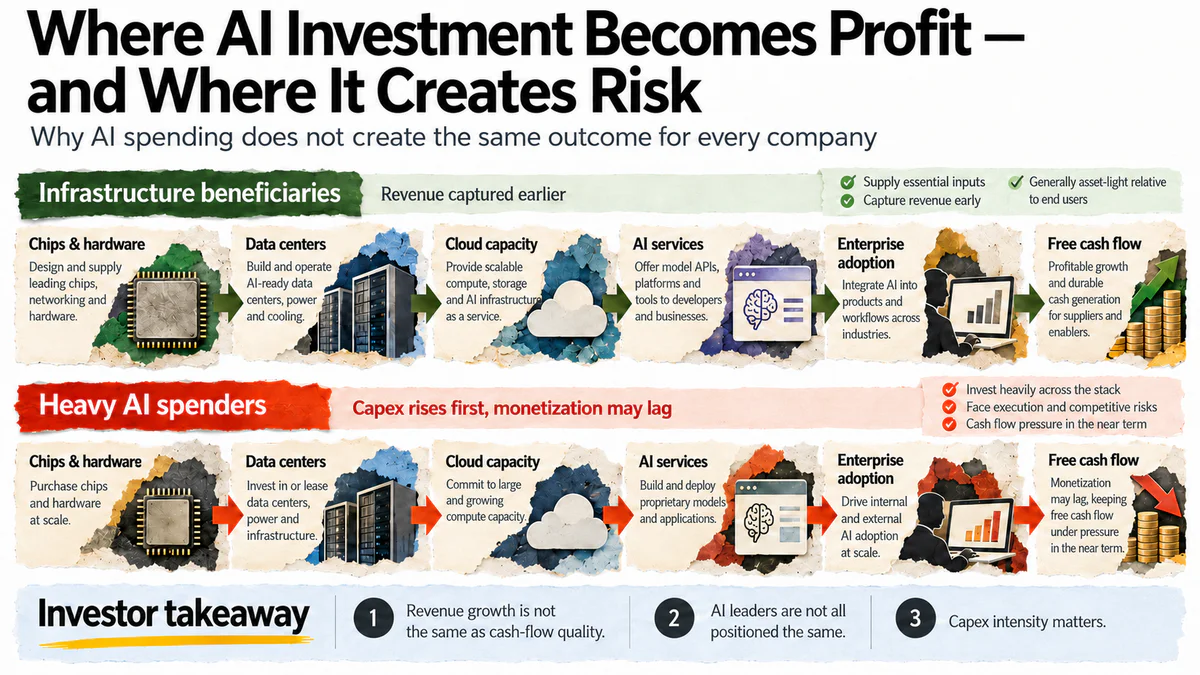
Nach den Ergebnissen von Meta ist die Frage der Kapitalrendite besonders relevant geworden. Trotz eines negativen freien Cashflows für das Quartal bleibt das Management des Unternehmens zuversichtlich in seine gewählte Strategie:
Unsere Investitionen zahlen sich aus, das Kerngeschäft bleibt stark und wir sehen eine Beschleunigung auf allen Ebenen.
Hohe Einnahmen und das Vertrauen des Managements allein lösen jedoch nicht das Problem der Barausgaben. Für Investoren ist es entscheidend, zwischen Unternehmenswachstum, buchhalterischem Gewinn und tatsächlichem Cashflow zu unterscheiden.
Microsoft. Der Hauptindikator wird die Dynamik von Azure und anderen Cloud-Diensten sein. Neben dem Umsatzwachstum ist es notwendig, die Investitionsausgaben (CapEx), die operative Marge und die Prognosen des Managements zur Nutzung neuer Rechenkapazitäten zu bewerten. Starke Azure-Ergebnisse mit unerwartet schnellem Ausgabenwachstum könnten eine gemischte Reaktion auf die Aktie auslösen.
Alphabet. Der Fokus wird auf Google Cloud, dem Werbegeschäft und den wirtschaftlichen Auswirkungen der Entwicklung von KI-Suche liegen. Investoren müssen verstehen, wie Cloud-Umsätze steigende Investitionen ausgleichen und ob das traditionelle Suchgeschäft seine Fähigkeit zur Generierung hoher Margen behält.
Amazon. Ein entscheidender Faktor wird AWS sein, dessen Umsatz im zweiten Quartal im Jahresvergleich um 37 % auf 42,2 Milliarden Dollar gestiegen ist. Dies war die schnellste Wachstumsrate der Cloud-Sparte in 18 Quartalen. Es ist nun notwendig, die neuen Ergebnisse mit dem operativen Gewinn von AWS, den Investitionsausgaben und dem gesamten freien Cashflow des Unternehmens zu vergleichen.
Das Hauptrisiko für den Technologiesektor ist nicht unbedingt eine nachlassende Nachfrage nach künstlicher Intelligenz. Selbst bei anhaltendem Auftragswachstum könnten Investoren die Unternehmensbewertung neu bewerten, wenn sich der erwartete Amortisationszeitraum für Rechenzentren verlängert oder die Prognose für Investitionsausgaben erneut die Marktkonsens übersteigt.
Für die kurzfristige Marktreaktion werden nicht nur die tatsächlichen Quartalsergebnisse, sondern auch die Prognosen für den nächsten Zeitraum von besonderer Bedeutung sein. Wenn Unternehmen eine hohe Nachfrage bestätigen, die Rentabilität aufrechterhalten und das Wachstum der Investitionsausgaben kontrollieren, könnte dies den Nasdaq 100 und Halbleiterhersteller unterstützen. Wenn die Ausgaben schneller als die Cashflows weiter steigen, könnte der Druck auf Technologieaktien mit hohem Multiplikator selbst nach Überschreiten der Umsatzerwartungen anhalten.
China und Öl werden weiterhin globale Risiken beeinflussen
Nach der Veröffentlichung des BIP von China für das dritte Quartal wird sich die Aufmerksamkeit der Investoren von den allgemeinen Wachstumsraten auf die finanziellen Ergebnisse der Unternehmen verlagern. Die chinesische Wirtschaft wuchs im Jahresvergleich um 4,5 % nach 4,3 % im zweiten Quartal, aber die Investitionen in Sachanlagen gingen von Januar bis September im Jahresvergleich um 7,2 % zurück, einschließlich der Investitionen in die Immobilienentwicklung um 20,6 %.
Am 27. Oktober wird die Veröffentlichung der Gesamtgewinne großer Industrieunternehmen in China für Januar bis September erwartet. In den ersten acht Monaten stieg die Zahl im Jahresvergleich um 15,7 %, obwohl die jährliche Wachstumsrate der monatlichen Gewinne im August auf 4,2 % zurückging.
Diese Daten werden helfen zu beurteilen, inwieweit das Wachstum der Industrieproduktion von verbesserten finanziellen Ergebnissen der Unternehmen begleitet wird. Die Widerstandsfähigkeit des Exports und der High-Tech-Fertigung könnte die Gesamtzahlen unterstützen, aber die schwache Inlandsnachfrage, Immobilienprobleme und steigende Kosten begrenzen weiterhin die Rentabilität in bestimmten Sektoren.
Für globale Investoren ist die Reaktion der chinesischen Aktienindizes, des Yuan, von Kupfer und Eisenerz wichtig. Eine Verbesserung der Industriegewinne ohne eine Erholung der Inlandsnachfrage wird nicht unbedingt zu einem nachhaltigen Wachstum des gesamten chinesischen Marktes führen.
Ein weiterer wichtiger Faktor für die globalen Märkte sind die Energiekosten. Nachdem Brent über 113 Dollar pro Barrel gestiegen ist, sind Investoren besonders empfindlich gegenüber Berichten über die Sicherheit der saudi-arabischen Ölinfrastruktur und der Routen durch die Straße von Hormus und Bab al-Mandab.
Es ist notwendig, zwischen geopolitischer Prämie und tatsächlicher Angebotsreduzierung zu unterscheiden. Bedenken über potenzielle Störungen können die Preise schnell in die Höhe treiben, aber die Dauer des Ölschocks wird von den tatsächlichen Angebotsvolumina, Reserven, Raffineriekapazitäten und der Verfügbarkeit von Transportmitteln abhängen.
Am 30. Oktober wird ExxonMobil seinen Quartalsbericht veröffentlichen, der das Bild über den Zustand der größten Energieunternehmen ergänzen wird. Allerdings werden die globalen Inflationserwartungen nicht so sehr durch den Gewinn eines einzelnen Produzenten beeinflusst, sondern durch die Dauer, wie lange Öl teuer bleibt und wie schnell der Anstieg der Treibstoffkosten sich in Transporttarifen, Waren- und Dienstleistungspreisen niederschlägt.
Der Mechanismus der Übertragung des Ölschocks auf die Finanzmärkte wird in UNUMs Analyse über die Auswirkungen von teurem Öl auf Bitcoin detailliert beschrieben. Die Hauptkorrelation bleibt dieselbe: Hohe Energiepreise verstärken die Inflationserwartungen und begrenzen die Fähigkeit der Zentralbanken, die Kreditkosten zu senken.
Bitcoin und Coinbase werden die Risikobereitschaft der Investoren testen
Für den Kryptowährungsmarkt werden die wichtigsten externen Ereignisse die Entscheidung der Fed, neue US-Inflationsdaten und Berichte von Technologieunternehmen sein. Ein zusätzlicher Branchenmaßstab wird der Q3-Bericht von Coinbase sein, der für den 29. Oktober nach Börsenschluss in den USA geplant ist.
Die Ergebnisse von Coinbase werden es ermöglichen, den Zustand der Handelsaktivität, der Provisionsumsätze und anderer Bereiche der Kryptowährungsinfrastruktur zu bewerten. Allerdings kann die Leistung einer einzelnen Börse nicht automatisch auf den gesamten Markt angewendet werden, da Änderungen in der Handelsstruktur, den Gebühren und der Kundenbasis die finanziellen Ergebnisse unabhängig vom Bitcoin-Preis beeinflussen können.
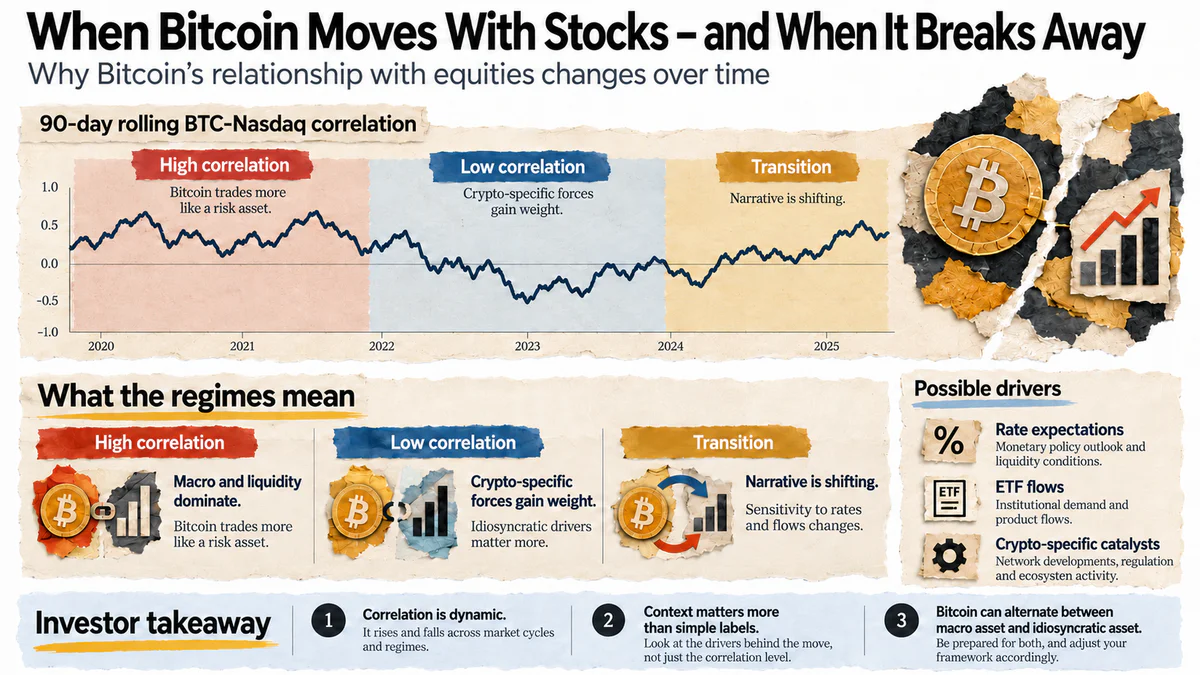
Die interessanteste Frage der Woche ist, ob BTC weiterhin mit Technologiewerten korreliert oder relative Widerstandsfähigkeit zeigt.
Dazu ist es notwendig, BTC/USD und Nasdaq 100 mit mehreren zusätzlichen Indikatoren zu vergleichen:
Kapitalflüsse in Spot-Bitcoin-ETFs. Diese ermöglichen die Bewertung von Nettozuflüssen und -abflüssen über regulierte börsengehandelte Fonds, obwohl sie nicht die gesamte institutionelle Nachfrage nach Bitcoin widerspiegeln.
Offenes Interesse und Finanzierungsraten bei unbefristeten Futures. Diese helfen zu bestimmen, ob eine Preisänderung mit einer Hebelakkumulation und einem erhöhten Risiko von Zwangspositionen einhergeht.
DXY und US-Staatsanleihenrenditen. Diese spiegeln Änderungen in den Erwartungen bezüglich der Geldpolitik, der Kapitalkosten und der Attraktivität von Dollar-Anlagen wider.
Zuvor analysierte UNUM Bitcoins Erholung und die Widerstandsfähigkeit der Nachfrage nach dem Ausverkauf im Oktober. In der kommenden Woche wird es wichtiger sein, nicht nur einen einzigen Tag von Zuflüssen in Bitcoin-ETFs zu bewerten, sondern die Nachhaltigkeit der Kapitalströme nach dem Fed-Meeting.
Wenn der Nasdaq gleichzeitig mit BTC fällt und Hebelwirkung und offene Positionen abnehmen, kann dies auf eine allgemeine Verschlechterung der Risikobereitschaft der Anleger hindeuten. Bleibt Bitcoin jedoch stabil bei schwachen Aktien und konstanten ETF-Zuflüssen, könnten spezifische Faktoren des Kryptowährungsmarktes bedeutender werden.
Kurzfristige Korrelation garantiert jedoch kein ähnliches Verhalten der Vermögenswerte in der Zukunft. Daher sollte die Bitcoin-Prognose für die Woche monetäre Bedingungen, Spot-Nachfrage, Liquidität und die Struktur der Positionen im Derivatemarkt berücksichtigen.
Marktleitlinien für die Woche
Die Prognose für den Finanzmarkt in der Woche hängt hauptsächlich von der Divergenz zwischen Erwartungen und Entscheidungen der Zentralbanken sowie den tatsächlichen Ergebnissen großer Unternehmen ab. Um Änderungen in den fundamentalen Erwartungen von kurzfristiger Volatilität zu unterscheiden, sollten Anleger Kombinationen von Indikatoren beobachten, anstatt einzelne Kurse.
Wichtige Indikatoren:
US Treasury 2Y — Änderungen in den Fed-Zinserwartungen nach dem Meeting und der PCE-Veröffentlichung.
US Treasury 10Y — Balance der Inflationsrisiken, Wirtschaftswachstumserwartungen und Nachfrage nach sicheren Anlagen.
DXY — Reaktion des Dollars auf Unterschiede in der Geldpolitik der großen Zentralbanken.
Nasdaq 100 — Neubewertung von KI-Investitionen, Ergebnisse der Technologieriesen und zukünftige Unternehmensgewinne.
Brent — Änderungen im geopolitischen Aufschlag in den Energiepreisen.
USD/JPY — Reaktion des Devisenmarktes auf die Entscheidung der Bank of Japan.
BTC/USD — relative Stabilität des Kryptowährungsmarktes angesichts von Änderungen in der Risikobereitschaft der Anleger.
Am aussagekräftigsten wird die Kombination aus Treasury-Renditen und Aktienindizes sein. Ein Rückgang der Renditen bei gleichzeitig steigenden Aktien kann auf Erwartungen einer lockereren Politik hinweisen, während gleichzeitige Rückgänge bei Renditen und Aktien oft mit zunehmenden wirtschaftlichen Bedenken einhergehen. Um die Interpretation zu bestätigen, ist es notwendig, zusätzlich den Dollar, Kreditspreads und tatsächliche Wirtschaftsdaten zu berücksichtigen.
Drei Hauptfragen der Woche
1. Werden die Entscheidungen der Zentralbanken strenger sein als von den Anlegern erwartet?
Die Fed, die EZB und die Bank of Japan stehen vor unterschiedlichen wirtschaftlichen Bedingungen, aber ihre Entscheidungen beeinflussen die globalen Kapitalkosten. Auch ohne unerwartete Zinssatzänderungen können überarbeitete Prognosen und Rhetorik die Dynamik von Währungen, Anleihen und Aktien verändern.
2. Können Technologiefirmen die Rentabilität von KI-Investitionen bestätigen?
Die Ergebnisse von Microsoft, Alphabet und Amazon werden zeigen, inwieweit das Wachstum der Cloud-Dienste mit erhöhter Rentabilität und Cashflow einhergeht. Für Nasdaq und Halbleiterhersteller könnten Investitionsprognosen ebenso wichtig sein wie Quartalsergebnisse.
3. Was wird der Haupttreiber der Finanzmärkte sein — Inflation oder verlangsamtes Wachstum?
Wenn das US-BIP eine widerstandsfähige Wirtschaft bei verlangsamtem PCE bestätigt, werden Anleger Argumente für ein günstigeres Szenario haben. Anhaltend hohe Inflation bei gleichzeitig schwächerer Aktivität wird jedoch die Unsicherheit erhöhen und könnte die Volatilität über mehrere Anlageklassen hinweg steigern.
Wirtschaftskalender für die Woche vom 26. bis 30. Oktober
Die Zeitangaben erfolgen in Mitteleuropäischer Winterzeit (CET, UTC+1). Europa wird am 25. Oktober auf Winterzeit umstellen und die USA am 1. November, sodass in dieser Woche der Zeitunterschied zwischen New York und Mitteleuropa fünf Stunden beträgt.
Wichtige Termine werden in den offiziellen Kalendern der Federal Reserve, der EZB, der Bank of Japan, der Bank of Canada, der BEA, des BLS, von Eurostat und auf Unternehmenswebsites veröffentlicht. Der Zeitplan für einzelne Unternehmensveröffentlichungen und Regulierungsentscheidungen kann sich ändern.
Die Woche vom 26. bis 30. Oktober könnte eine entscheidende Phase bei der Neubewertung der Erwartungen an die Weltwirtschaft sein. Die Entscheidungen der Zentralbanken werden zeigen, wie lange die Kreditkosten hoch bleiben werden, die US-Statistiken werden eine Einschätzung der Widerstandsfähigkeit des Wirtschaftswachstums ermöglichen, und die Gewinnberichte der Technologieriesen werden die finanzielle Grundlage des KI-Booms testen.
Für Investoren wird der Hauptfokus nicht auf den einzelnen Werten von Zinssätzen, Inflation oder Unternehmensgewinnen liegen, sondern auf der Kohärenz der eingehenden Signale. Es ist die Kombination aus Wirtschaftsdaten, Unternehmensprognosen und der Reaktion der Anleihen-, Währungs- und Aktienmärkte, die bestimmen wird, ob das Fundament für weiteres Vermögenswachstum gestärkt wird oder ob die finanziellen Bedingungen es zunehmend einschränken.