

Как изменились финансовые показатели Meta в III квартале
Опубликованная 21 октября отчетность Meta за III квартал 2026 года показала разнонаправленную динамику финансовых показателей компании. Выручка Meta Platforms выросла на 26% по сравнению с аналогичным периодом прошлого года, однако операционные расходы увеличились значительно быстрее — на 68%. В результате операционная маржа сократилась вдвое, с 40% до 20%.
Несмотря на падение операционной прибыли, чистая прибыль Meta увеличилась на 264%, до $9,86 млрд. Такой результат объясняется не только текущей деятельностью компании, но и особенностями сравнения с прошлым годом. В III квартале 2025 года эффективная ставка налога достигла 87%, в том числе из-за разового налогового начисления, связанного с изменениями законодательства США. В отчетном периоде она составила 24%.
Основные финансовые результаты Meta представлены в таблице.
Показатель | III кв. 2025 | III кв. 2026 | Изменение |
|---|---|---|---|
Выручка | $51,24 млрд | $64,60 млрд | +26% |
Операционные расходы | $30,71 млрд | $51,61 млрд | +68% |
Операционная прибыль | $20,54 млрд | $12,99 млрд | −37% |
Операционная маржа | 40% | 20% | −20 п. п. |
Чистая прибыль | $2,71 млрд | $9,86 млрд | +264% |
Прибыль на акцию (EPS) | $1,05 | $3,83 | +265% |
Источник: финансовая отчетность Meta за III квартал 2026 года
Разница между операционной и чистой прибылью имеет принципиальное значение для оценки финансового состояния компании. Первая показывает, сколько бизнес зарабатывает после вычета операционных расходов, но до учета налогов и прочих неоперационных результатов. Вторая учитывает дополнительные финансовые факторы, включая налоговую нагрузку.
Поэтому рост чистой прибыли на 264% не означает сопоставимого улучшения эффективности бизнеса. Чтобы оценить качество прибыли Meta, необходимо отделить результаты основной деятельности от разовых юридических расходов, которые существенно повлияли на квартальную отчетность.
Почему операционная прибыль Meta упала на 37%
Главной причиной сокращения операционной прибыли стали расходы на урегулирование судебных претензий в США. В августе 2026 года Meta объявила о соглашении с 52 генеральными прокурорами американских штатов и других юрисдикций по разбирательствам, связанным с влиянием социальных сетей на психическое здоровье подростков.
По условиям соглашения компания может выплатить до $18,59 млрд, причем окончательный объем обязательств зависит от предусмотренных договоренностями условий. Из этой суммы Meta признала в составе расходов III квартала 2026 года начисление в размере $9,89 млрд. Его не следует приравнивать к фактической денежной выплате всей суммы в течение квартала.
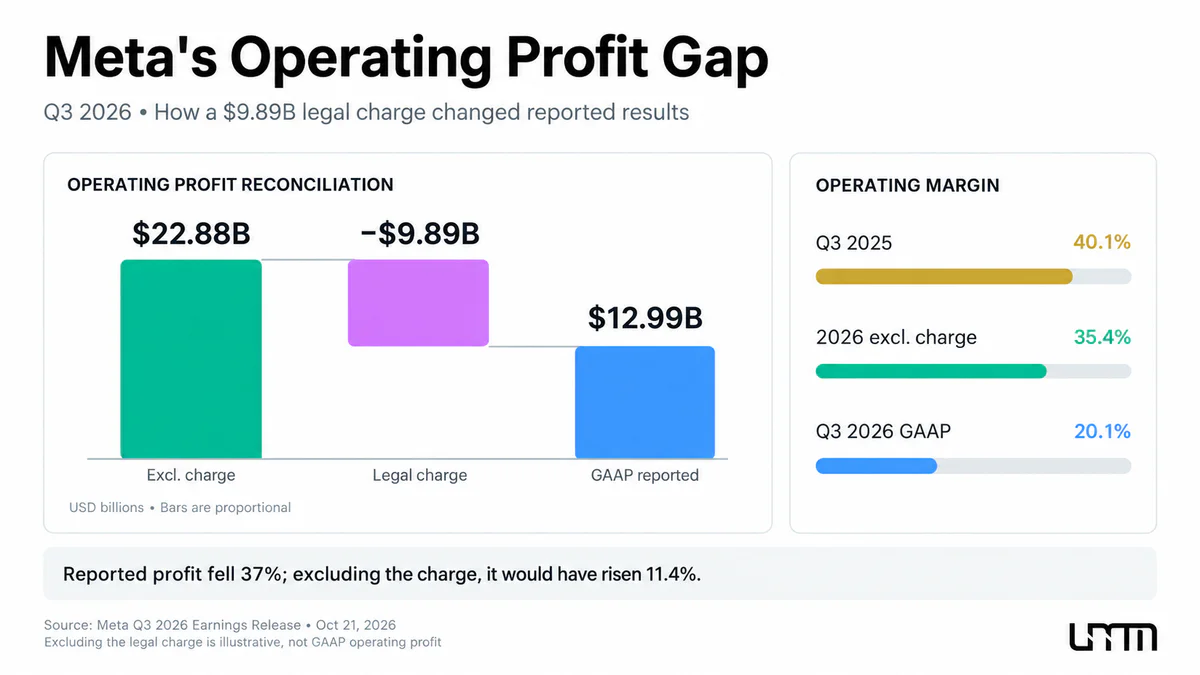
Без учета этого разового фактора финансовые результаты выглядели бы иначе. Согласно официальной отчетности Meta, операционная прибыль увеличилась бы с $12,99 млрд до $22,88 млрд, превысив прошлогодний показатель примерно на 11,4%.
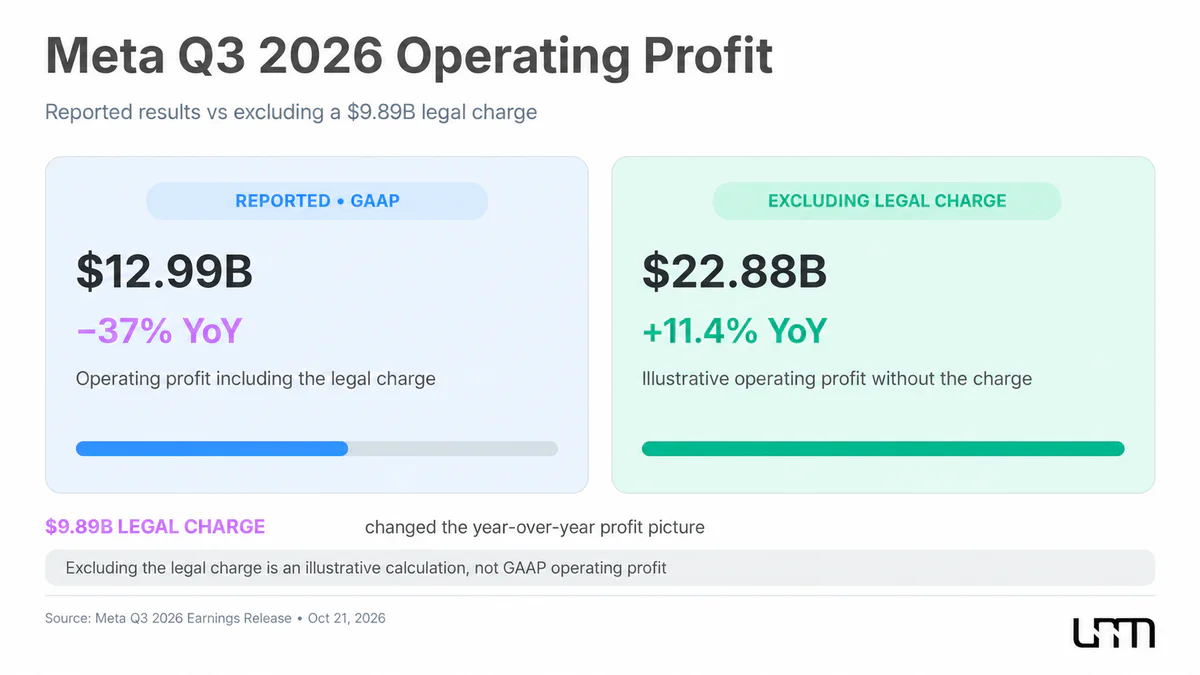
Без этого начисления расчетная операционная маржа составила бы около 35,4% вместо 20%. Это существенно меняет интерпретацию результатов: основной бизнес остается прибыльным, а операционная прибыль после исключения конкретного разового расхода показывает рост.
Однако даже скорректированная рентабельность была бы ниже прошлогоднего уровня в 40%. Это указывает на давление других расходов, включая затраты на исследования, разработку продуктов и технологическую инфраструктуру.
Разовый характер начисления также не делает его несущественным для акционеров. Юридические обязательства требуют финансовых ресурсов и могут влиять на будущие денежные потоки, даже если они не отражают эффективность повседневной деятельности компании.
Рекламный бизнес остается главным источником роста Meta
Несмотря на увеличение расходов, основной источник доходов Meta продолжает демонстрировать устойчивый рост. В III квартале 2026 года рекламная выручка достигла $63,06 млрд против $50,08 млрд годом ранее. Таким образом, реклама обеспечила около 97,6% всей квартальной выручки компании.
Рост рекламных доходов поддерживался одновременно увеличением объема показов и повышением стоимости размещений. Согласно отчетности Meta, количество показов рекламных объявлений в приложениях Family of Apps выросло на 10%, а средняя цена одного объявления увеличилась на 14%.
Важным фактором остается масштаб пользовательской аудитории. Среднее количество людей, ежедневно использующих хотя бы одно приложение семейства Meta, в сентябре 2026 года достигло 3,64 млрд, увеличившись на 3% год к году. В экосистему Family of Apps входят Facebook, Instagram, WhatsApp, Messenger и другие сервисы компании.
Рекламная выручка росла значительно быстрее аудитории, чему способствовали увеличение количества рекламных показов и повышение средней цены объявлений. Это позволяет компании увеличивать доходы не только за счет привлечения новых пользователей, но и благодаря более активной монетизации существующей аудитории.
Искусственный интеллект становится важной частью этой модели. Meta внедряет алгоритмы машинного обучения для персонализации рекомендаций, подбора рекламных объявлений и оптимизации рекламных кампаний. По оценке руководства компании, инвестиции в ИИ уже способствуют увеличению рекламных доходов благодаря более точным рекомендациям, повышению вовлеченности пользователей и совершенствованию монетизации.
Руководство Meta положительно оценивает результаты инвестиционной стратегии и текущее состояние основного бизнеса:
Наши инвестиции приносят отдачу, основной бизнес остается сильным, и мы наблюдаем ускорение работы по всем направлениям.
При этом сильные показатели рекламы не означают, что все инвестиции в искусственный интеллект уже окупились. Компания развивает как технологии, улучшающие существующие продукты, так и новые направления, коммерческая модель которых еще формируется.
Именно доходы Family of Apps остаются основой финансирования этих проектов. Другой сегмент, Reality Labs, занимающийся технологиями виртуальной и дополненной реальности, получил за квартал лишь $443 млн выручки при операционном убытке $4,13 млрд. Его результаты дополнительно подчеркивают зависимость Meta от рекламного бизнеса.
Сколько Meta тратит на искусственный интеллект
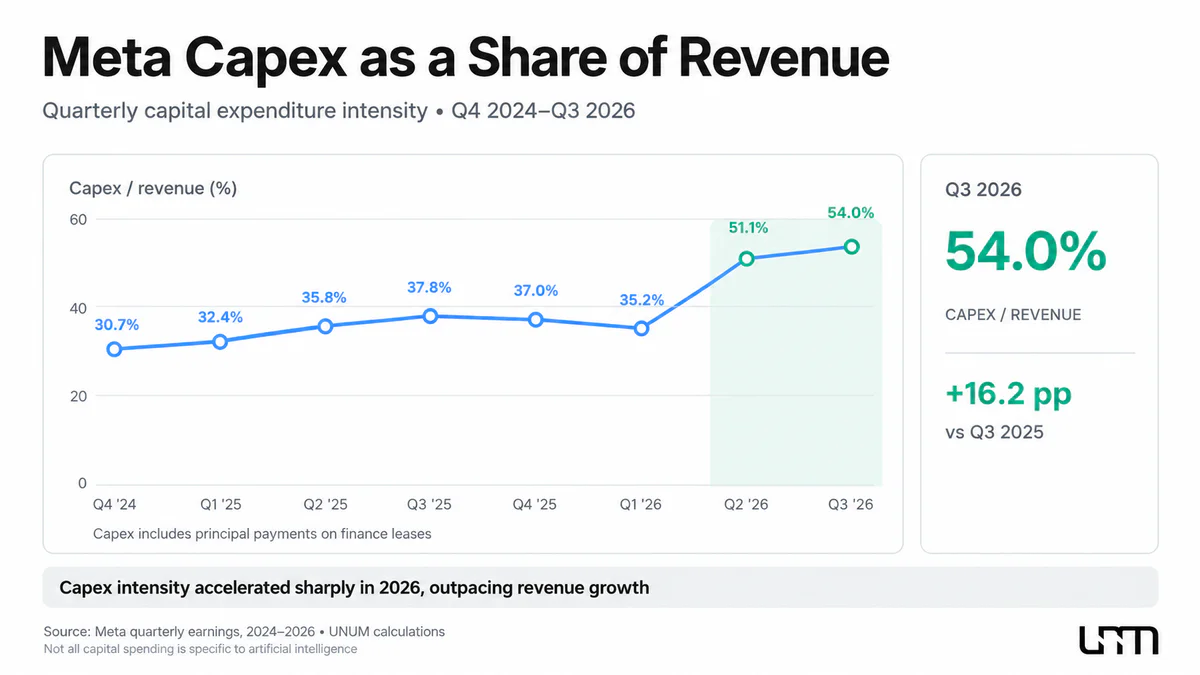
Одним из наиболее заметных изменений в финансовых результатах Meta стал масштаб капитальных вложений. В III квартале 2026 года капитальные расходы компании, включая погашение основной суммы обязательств по финансовой аренде, достигли $34,91 млрд. Это эквивалентно примерно 54% квартальной выручки.
В III квартале 2025 года сопоставимые капитальные расходы составляли около $19,37 млрд, или 38% выручки. Таким образом, инвестиционная нагрузка на бизнес заметно увеличилась.
Инвестиции Meta в искусственный интеллект предусматривают расширение вычислительной инфраструктуры, необходимой для обучения и эксплуатации моделей, а также совершенствования существующих цифровых сервисов. Компания направляет значительные средства на серверное оборудование, дата-центры и развитие вычислительных мощностей.
По итогам первых девяти месяцев 2026 года капитальные расходы Meta достигли $85,82 млрд против $50,08 млрд за аналогичный период прошлого года. При этом компания уточнила прогноз на весь 2026 год до $135–145 млрд, тогда как ранее ожидала $130–145 млрд.
Важно различать капитальные и операционные расходы. Приобретение серверов, строительство дата-центров и другой долгосрочной инфраструктуры обычно не отражаются в отчете о прибыли как единовременные затраты в полной сумме. Стоимость таких активов распределяется на будущие периоды через амортизацию, тогда как денежные средства на их приобретение расходуются значительно раньше, чем инфраструктура полностью окупается.
Поэтому инвестиционная программа влияет как на текущий денежный поток, так и на будущие операционные расходы. Новые вычислительные мощности потребуют дополнительных затрат на энергоснабжение, техническое обслуживание и эксплуатацию оборудования.
При этом капитальные вложения не следует полностью отождествлять с расходами исключительно на искусственный интеллект. Вычислительная инфраструктура Meta одновременно обслуживает рекламные алгоритмы, рекомендательные системы, социальные платформы и новые продукты.
Компания рассчитывает, что такие инвестиции позволят не только повысить эффективность существующих сервисов, но и сформировать дополнительные источники выручки. Однако окупаемость инфраструктуры для разработки передовых моделей ИИ может потребовать больше времени, чем инвестиции в уже действующий рекламный бизнес. Этот риск Meta признает в прогнозных комментариях к отчетности.
Почему свободный денежный поток Meta стал отрицательным
Рост капитальных затрат уже заметно отразился на денежных потоках Meta. В III квартале 2026 года операционная деятельность компании обеспечила положительный денежный поток в размере 32,79млрд, однако свободный денежный поток оказался отрицательным и составил –2,12 млрд. Годом ранее этот показатель был положительным и достигал $10,63 млрд.
Свободный денежный поток (Free Cash Flow, FCF) Meta рассчитывается как денежный поток от операционной деятельности за вычетом покупок основных средств и погашения основной суммы обязательств по финансовой аренде.
Компания относит FCF к показателям non-GAAP, которые дополняют, но не заменяют финансовые показатели, рассчитанные по американским стандартам бухгалтерского учета GAAP. В частности, свободный денежный поток не следует автоматически считать всей суммой средств, доступных для любых корпоративных расходов.
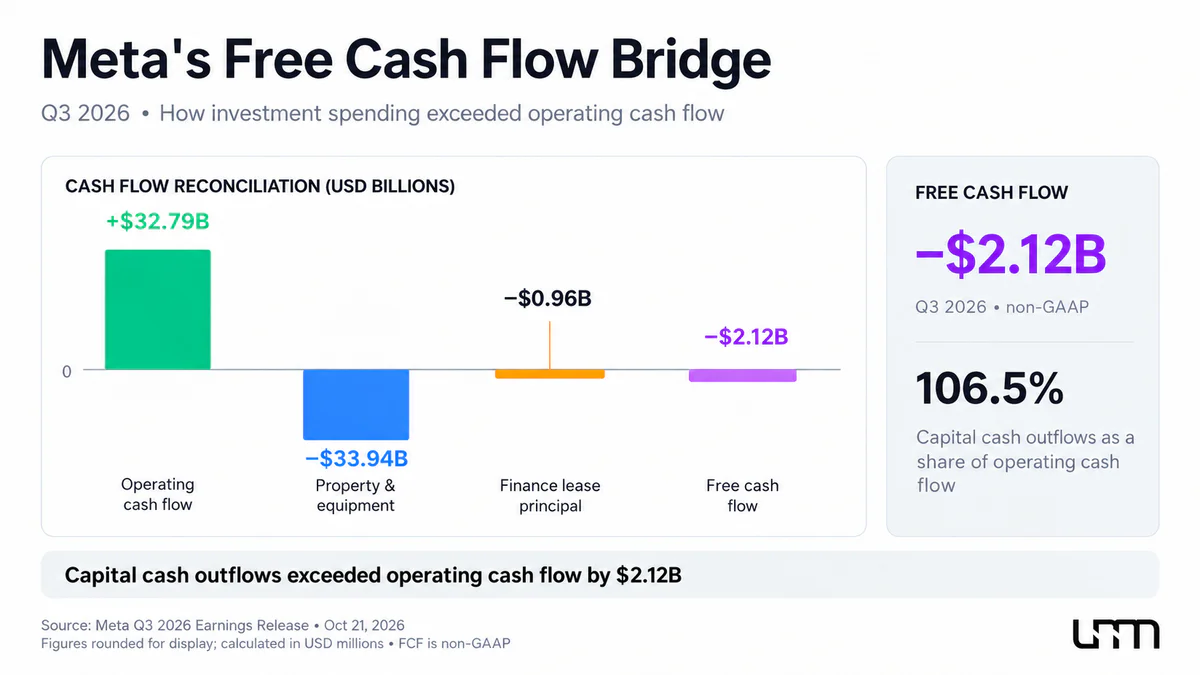
Отрицательный FCF означает, что за квартал компания потратила на рассматриваемые капитальные вложения больше денежных средств, чем получила от операционной деятельности. Но сам по себе такой результат не свидетельствует о финансовом кризисе.
При оценке финансовой устойчивости Meta необходимо учитывать не только отрицательный свободный денежный поток за отдельный квартал, но и денежные резервы, долговую нагрузку и способность бизнеса финансировать инвестиции в последующие периоды.
На 30 сентября 2026 года совокупный объем денежных средств, их эквивалентов и рыночных ценных бумаг Meta составлял $82,45 млрд. При этом часть средств могла иметь ограничения на использование. За девять месяцев 2026 года свободный денежный поток оставался положительным — $11,05 млрд, хотя и снизился по сравнению с $29,51 млрд годом ранее.
Таким образом, Meta сохраняет значительные финансовые ресурсы и способность генерировать операционный денежный поток. Основной вопрос заключается в том, как долго компания сможет поддерживать столь высокие темпы капитальных вложений без дальнейшего сокращения свободных денежных средств.
Значение имеет и структура финансирования. Помимо собственных денежных ресурсов, Meta может привлекать заемный и акционерный капитал. Однако дополнительные заимствования увеличивают финансовые обязательства, а выпуск новых акций способен изменить экономические интересы действующих инвесторов.
Именно на фоне растущих потребностей в финансировании компания объявила еще об одном крупном корпоративном решении — создании нового класса акций.
Зачем Meta создает новый класс акций Class C
Совет директоров Meta одобрил создание нового класса публично торгуемых обыкновенных акций Class C без права голоса. Компания планирует оформить соответствующие изменения в корпоративных документах с 19 января 2027 года.
Согласно опубликованному решению, владельцы существующих акций Class A и Class B должны получить по одной новой акции Class C на каждую принадлежащую им акцию. Дата фиксации списка акционеров и дата распределения будут определены позднее.
После распределения Class C Meta ожидает, что рыночная цена акций Class A отразит эффект, сопоставимый с дроблением два к одному. При этом существующие акционеры получат дополнительную акцию другого класса, а не вторую акцию Class A. Голосующая доля каждого акционера останется неизменной, поскольку новые бумаги не предоставляют права голоса.
Для понимания последствий решения важно учитывать различия между классами акций Meta:
Class A — публично торгуемые акции, предоставляющие один голос на бумагу.
Class B — акции с усиленными правами голоса, предусматривающими десять голосов на бумагу. Такая структура позволяет Марку Цукербергу сохранять контроль над компанией.
Class C — новый класс неголосующих акций, который Meta планирует использовать для привлечения капитала, вознаграждения сотрудников, потенциальных приобретений и других корпоративных целей.
Создание Class C расширяет возможности Meta по привлечению дополнительного капитала для финансирования долгосрочных проектов без необходимости передавать новым инвесторам дополнительные голоса при управлении бизнесом. Это особенно важно для компании, где структура акционерного капитала исторически обеспечивает основателю значительное влияние на стратегические решения.
Однако появление нового класса акций само по себе не означает привлечения денег. Первоначальное распределение Class C существующим акционерам также не создает дополнительной экономической стоимости автоматически. Существенные изменения могут возникнуть позднее, если Meta начнет выпускать новые бумаги для финансирования инвестиций или других целей.
Для действующих акционеров подобная структура имеет неоднозначные последствия. С одной стороны, она позволяет компании расширить доступ к капиталу и финансировать развитие. С другой — будущие выпуски акций могут размывать экономические доли инвесторов, а отсутствие права голоса ограничивает влияние новых владельцев Class C на корпоративное управление.
Какие риски сохраняются для акционеров Meta
Финансовые результаты Meta показывают, что компания находится в периоде масштабной перестройки инвестиционной модели. Рекламный бизнес продолжает генерировать растущую выручку, однако значительная часть создаваемых им ресурсов направляется на развитие инфраструктуры и новых технологических направлений.
Для акционеров Meta основными источниками неопределенности остаются несколько факторов:
Окупаемость инвестиций в искусственный интеллект. Компания рассчитывает получать дополнительный доход от более эффективной рекламы и новых ИИ-продуктов, но сроки возврата капитальных вложений остаются неопределенными. Если ожидаемый коммерческий эффект окажется ниже прогнозов, высокая стоимость инфраструктуры может продолжить ограничивать рентабельность.
Рост постоянных расходов. Новые вычислительные мощности требуют расходов на электроэнергию, техническое обслуживание и амортизацию. Даже после завершения активной фазы строительства эти затраты продолжат влиять на финансовые показатели Meta.
Зависимость от рекламного бизнеса. Рекламная выручка формирует почти весь доход компании, поэтому изменения спроса со стороны рекламодателей, правил обработки пользовательских данных или рыночной конкуренции могут существенно влиять на финансовые результаты.
Юридические и регуляторные риски. Соглашение с генеральными прокурорами 52 американских штатов и других юрисдикций позволяет урегулировать определенную группу судебных претензий, но не исключает новых разбирательств. Meta предупреждает о сохраняющемся внимании регуляторов к вопросам защиты пользователей, особенно несовершеннолетних.
Убытки Reality Labs. Несмотря на развитие ИИ как приоритетного направления, сегмент виртуальной и дополненной реальности продолжает работать с крупными операционными убытками. Meta прогнозирует их на уровне $18–19 млрд в 2026 году и ожидает сокращения приблизительно до $15 млрд в 2027 году благодаря перераспределению инвестиций в пользу других направлений, прежде всего искусственного интеллекта. Эти оценки остаются прогнозами компании.
Отдельным фактором становится структура капитала. Новый класс неголосующих акций предоставляет руководству дополнительные возможности финансирования, но одновременно укрепляет модель корпоративного управления, при которой стратегические решения в значительной степени зависят от основателя компании.
Для рынка акций важна не только величина этих рисков, но и способность Meta компенсировать их ростом доходов и повышением эффективности существующих сервисов.
Что отчетность Meta означает для инвесторов
Квартальный отчет Meta показывает, почему для оценки финансового состояния технологической компании недостаточно анализировать только динамику прибыли. Сокращение операционной прибыли на 37% во многом связано с крупным юридическим начислением, тогда как основной рекламный бизнес продолжает увеличивать доходы.
Однако исключение разового расхода не устраняет главного вопроса: сможет ли компания обеспечить достаточную отдачу от масштабной инвестиционной программы, которая уже привела к отрицательному свободному денежному потоку за квартал.
В ближайших отчетных периодах инвесторам стоит обращать внимание прежде всего на три показателя: динамику капитальных расходов относительно выручки, восстановление свободного денежного потока и изменение операционной маржи без влияния крупных разовых факторов. Дополнительное значение будут иметь результаты новых ИИ-продуктов и практическое использование акций Class C для финансирования роста.
На IV квартал 2026 года Meta прогнозирует выручку в пределах $73–76 млрд, что указывает на ожидания дальнейшего расширения бизнеса. Вместе с тем компания намерена продолжать активные инвестиции в вычислительную инфраструктуру и в 2027 году.
Долгосрочная динамика акций Meta Platforms будет зависеть не только от роста рекламной выручки, но и от того, насколько успешно компания сможет монетизировать инвестиции в искусственный интеллект. При этом рыночная стоимость бумаг определяется также ожиданиями инвесторов, оценкой будущих денежных потоков и общими условиями на фондовом рынке.
Таким образом, Meta сохраняет сильные позиции в цифровой рекламе и значительные финансовые ресурсы, но ее дальнейшая рентабельность все больше зависит от эффективности вложений в искусственный интеллект. Одним из ключевых факторов для акционеров станет способность компании получать достаточную отдачу от инфраструктурных инвестиций при сохранении прибыльности и положительного денежного потока в долгосрочной перспективе.