

Что показала прошлая торговая неделя
В предыдущем выпуске о событиях 12–16 октября главный вопрос заключался в том, сможет ли мировой экономический рост выдержать возвращение инфляционного давления. К концу недели ответ стал несколько яснее: о рецессии говорить рано, но пространство для быстрого смягчения денежно-кредитной политики заметно сократилось.
В США сентябрьский индекс потребительских цен вырос на 0,6% за месяц и на 3,7% год к году против 3,4% в августе. Базовая инфляция ускорилась с 2,4 до 2,6%, энергетический индекс оказался на 20,4% выше прошлогоднего уровня, а бензин подорожал на 9,1% только за сентябрь.
Еще сильнее выглядел индекс цен производителей. PPI вырос на 1,3% м/м и 6,3% г/г — максимальными годовыми темпами с декабря 2022 года. Цены товаров конечного спроса поднялись на 2,6%, причем более 80% этого увеличения пришлось на энергию, которая подорожала на 10,8% за месяц.
При этом потребительский спрос пока не демонстрирует явного обвала. Розничные продажи США увеличились на 0,8% м/м и 6,3% г/г, до $745 млрд. Однако Census Bureau не корректирует эти показатели на изменение цен. Продажи без учета автомобилей и бензина выросли лишь на 0,2% за месяц, причем это изменение статистически не отличается от нуля на 90%-м уровне доверия. Часть сильного headline-результата поэтому может объясняться не только реальным ростом потребления, но и повышением цен.
Международный валютный фонд тоже не увидел мировой рецессии. Новый World Economic Outlook предполагает рост мировой экономики на 3,1% в 2026 году и 3,4% в 2027-м, однако МВФ предупреждает, что ее устойчивость одновременно испытывают энергетический шок, высокая стоимость финансирования и зависимость части роста от инвестиционного бума вокруг искусственного интеллекта.
Мировая экономика продемонстрировала устойчивость, однако эта устойчивость испытывает давление, а риски смещены в сторону ухудшения.
Таким образом, на неделе 19–23 октября рынки будут искать уже не столько новые признаки инфляционного шока, сколько следы его воздействия на инвестиции, кредитные условия и потребление.
Китай покажет качество экономического роста
Главное макроэкономическое событие начала недели придет из Китая. 19 октября Национальное бюро статистики опубликует ВВП за третий квартал вместе с промышленным производством, розничными продажами, инвестициями и показателями рынка недвижимости.
Согласно консенсус-прогнозу Reuters, ВВП может вырасти примерно на 4,4% г/г после 4,3% во втором квартале. Это немного ниже нижней границы официального ориентира Пекина по росту экономики за весь 2026 год — 4,5–5%. Сравнивать квартальный темп роста с годовой целью напрямую нельзя, но новый релиз покажет, насколько реалистичным остается официальный ориентир.
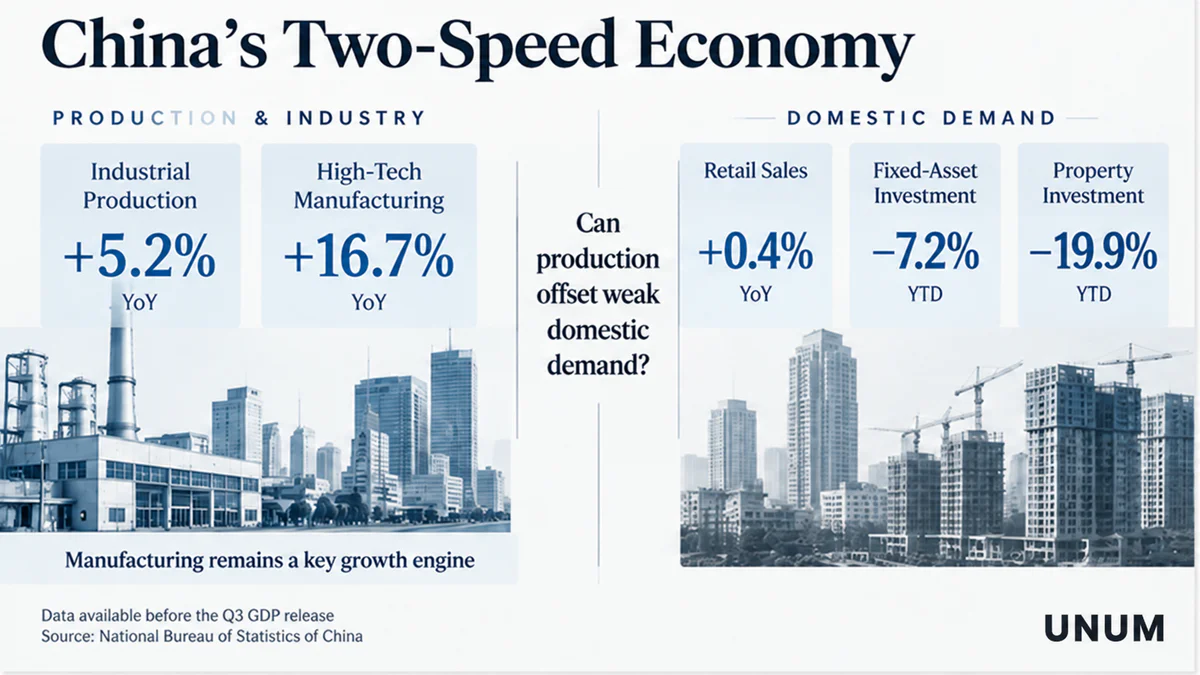
Перед публикацией данных разрыв между различными частями экономики остается значительным. В августе промышленность Китая выросла на 5,2% г/г, причем выпуск в высокотехнологичном производстве прибавил 16,7%. В то же время розничные продажи Китая увеличились только на 0,4%, а инвестиции в основной капитал за январь–август снизились на 7,2%. Частные инвестиции сократились на 10,1%.
Еще слабее выглядит рынок недвижимости Китая. Инвестиции в сектор за первые восемь месяцев года уменьшились на 19,9%, продажи новой коммерческой недвижимости в денежном выражении — на 13%, а объем нового строительства сократился почти на 25%.
Одновременно растут издержки предприятий. В сентябре CPI Китая составил всего 0,9% г/г, тогда как PPI ускорился до 5,0%. Цены в сырьевых отраслях выросли на 9,4%, а закупочные цены промышленных производителей — на 6,9%. Это указывает на давление издержек при ограниченной возможности полностью переносить их в конечные потребительские цены.
Главный вопрос понедельника поэтому заключается не только в том, превысит ли ВВП прогноз. Важнее понять, за счет чего Китай продолжает расти. Если промышленность и экспорт снова окажутся значительно сильнее розничных продаж, частных инвестиций и недвижимости, структурный дисбаланс экономики сохранится.
Что отслеживать: ВВП Китая, промышленное производство, розничные продажи, инвестиции в основные фонды, инвестиции в недвижимость, индекс CSI 300, индекс Hang Seng, доллар США / оффшорный китайский юань (USD/CNH), медь, железная руда.
Рынок жилья США проверит цену дорогих денег
После насыщенной инфляционными релизами недели американский экономический календарь станет заметно спокойнее. Следующее заседание ФРС пройдет 27–28 октября, поэтому рынок будет оценивать, как уже существующий уровень процентных ставок влияет на наиболее чувствительные к кредитованию отрасли.
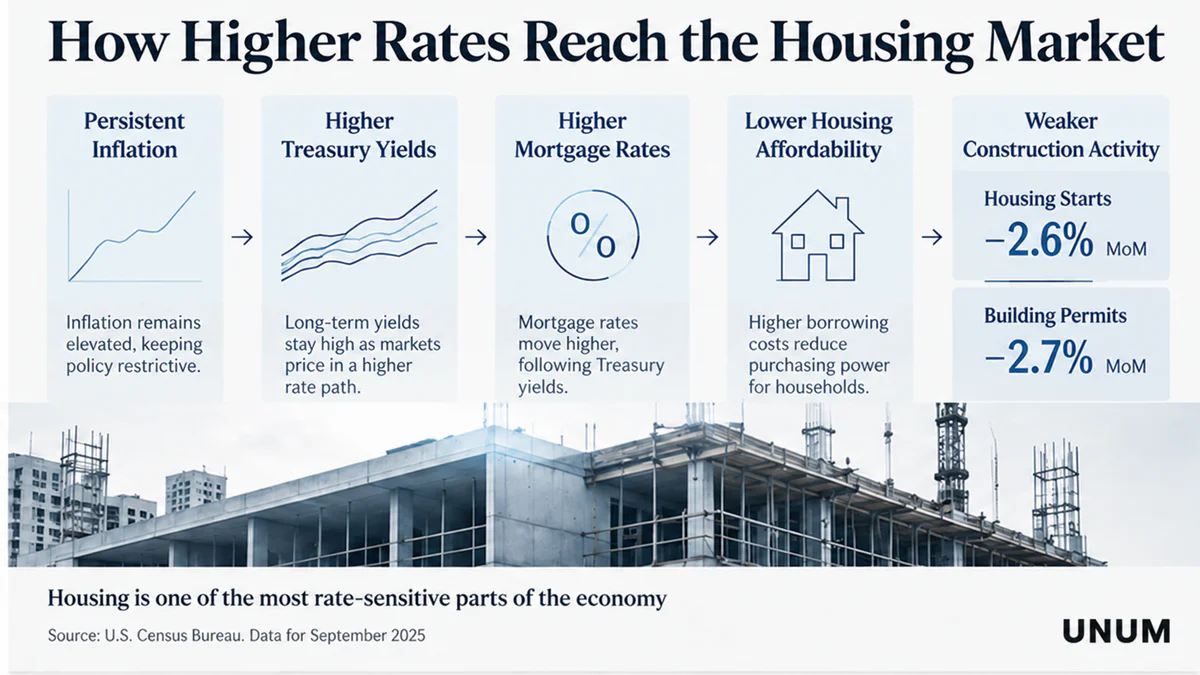
20 октября Census Bureau опубликует данные по новому жилищному строительству за сентябрь. В августе закладка новых домов снизились на 2,6% м/м, до 1,275 млн домов в пересчете на год, а разрешение на строительство сократились на 2,7%.
Рынок жилья особенно важен потому, что ипотечные ставки тесно связаны с доходностью долгосрочных US Treasuries, хотя движение не является один к одному. На стоимость ипотеки влияют также кредитные спреды, особенности рынка mortgage-backed securities и другие факторы.
Передача высоких ставок в экономику выглядит примерно так: Устойчивая инфляция → ожидания более жесткой политики и давление на доходности Treasuries → более дорогая ипотека → снижение доступности жилья → давление на строительство.
Высокие ставки таким образом ужесточают кредитные условия задолго до появления очевидной рецессии в общей статистике. Поэтому сентябрьские закладка новых домов и разрешения на строительство станут одной из первых проверок того, начинает ли высокая стоимость денег заметнее ограничивать реальную экономическую активность.
Корпоративная отчетность покажет, кто выдерживает высокую стоимость капитала
Следующая фаза сезона корпоративной отчетности позволит проверить сразу несколько частей экономики. 20 октября результаты за третий квартал представят General Motors и Netflix, 21 октября — Tesla. IBM также указывает 21 октября в календаре инвестора, однако пока помечает эту дату как предварительную.
Для этого анализа сами показатели EPS вторичны. Гораздо интереснее то, что компании расскажут о спросе и стоимости финансирования:
GM — спрос на автомобили, цены, кредитование покупателей и маржа;
Netflix — потребительские расходы на подписки, рекламу и динамика вовлеченности;
Tesla — автомобильная маржа, продажи, CapEx, энергетический бизнес, AI и автономное вождение;
IBM — при подтверждении даты корпоративные IT-бюджеты, облачные сервисы и спрос на AI-решения.
Особенно интересен технологический сектор. С фундаментальной точки зрения спрос на вычислительные мощности остается очень сильным. TSMC завершила третий квартал с выручкой $46,72 млрд, валовой маржой 66,4% и операционной маржой 58,7%, а на четвертый квартал прогнозирует уже $52,3–54,3 млрд.
Спрос чрезвычайно сильный… и мы не видим никаких признаков замедления.
Но рынок одновременно начал задавать другой вопрос — кто заплатит за этот рост. Распродажа акций и облигаций CoreWeave усилила опасения вокруг долгового финансирования AI-инфраструктуры. Высокие доходности и стоимость заимствований становятся все более важным фактором для компаний с крупными капитальными расходами.
Получается важное различие. Проблема ИИ сейчас необязательно заключается в слабом спросе на чипы или дата-центры. Риск возникает потому, что при высоких ставках финансировать огромные инвестиционные программы становится дороже.
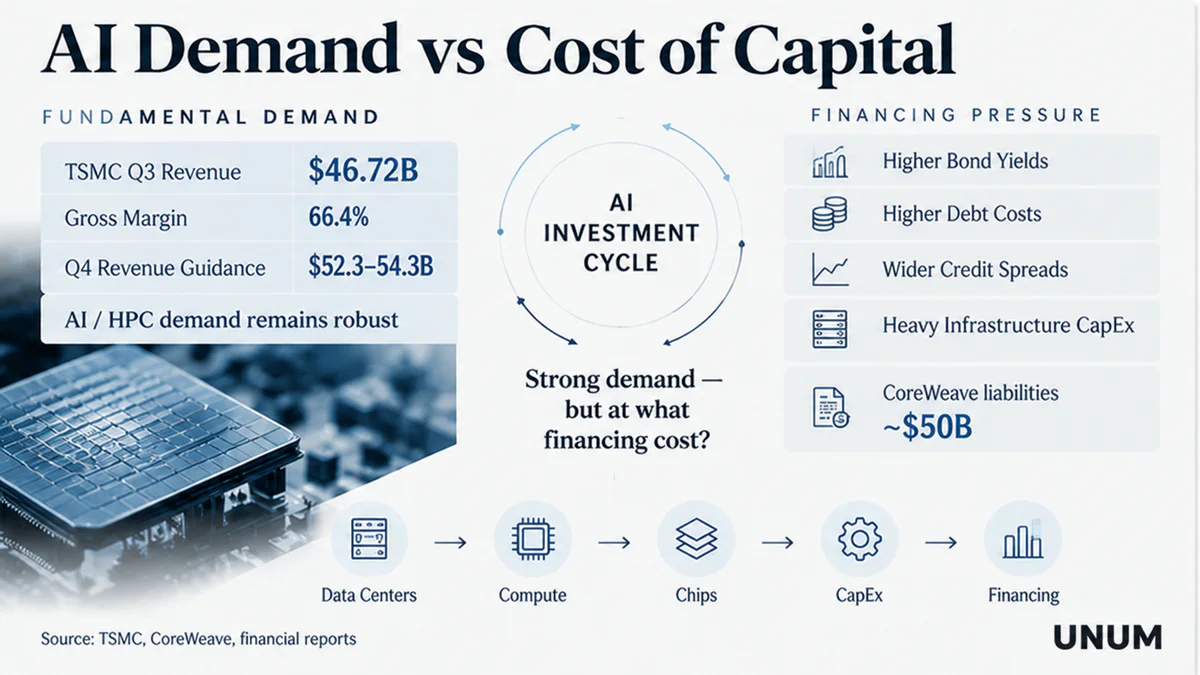
Получается важное различие: проблема ИИ сейчас необязательно заключается в слабом спросе на чипы или дата-центры. Риск возникает из-за того, что при высоких процентных ставках финансировать огромные капитальные расходы становится дороже.
Великобритания проверит рынок труда, инфляцию и потребителя
Великобритания получит почти полный набор данных о состоянии внутренней экономики. 20 октября ONS опубликует отчет по занятости, 21 октября — CPI, PPI и государственные финансы, а 23 октября — розничные продажи.
Рынок труда Великобритании и инфляция Великобритании дадут Банку Англии два потенциально противоположных сигнала. Предварительная оценка числа работников в системе PAYE за август снизилась на 145 тыс. человек год к году и на 26 тыс. за месяц. Эти показатели еще могут быть пересмотрены, но они указывают на охлаждение спроса на труд.
Одновременно инфляция ускоряется. В августе британский CPI поднялся с 2,9 до 3,1% г/г, базовая инфляция составляла 2,6%, а инфляция услуг — 3,4%. Особенно заметен энергетический эффект: моторное топливо подорожало на 23% год к году.
При этом реальные объемы розничных продаж в августе выросли на 0,5% за месяц и на 2,4% год к году. Розничные продажи Великобритании в пятницу покажут, насколько рост цен уже влияет на реальные объемы потребления.
Для Банка Англии это знакомая дилемма. Охлаждение рынка труда сдерживает аргументы в пользу дальнейшего ужесточения, тогда как ускорение инфляции не позволяет регулятору занять мягкую позицию.
Что отслеживать: занятость, рост заработных плат, общий и базовый индекс потребительских цен (CPI), инфляция в сфере услуг, объемы розничных продаж, GBP/USD и доходности британских государственных облигаций.
Европейский долг станет следующим тестом высоких ставок
В еврозоне фокус сместится с инфляции на государственные финансы. 20 октября Eurostat опубликует второе уведомление по дефициту и долгу за 2025 год, а также квартальные показатели государственного долга и бюджетного дефицита за второй квартал 2026 года.
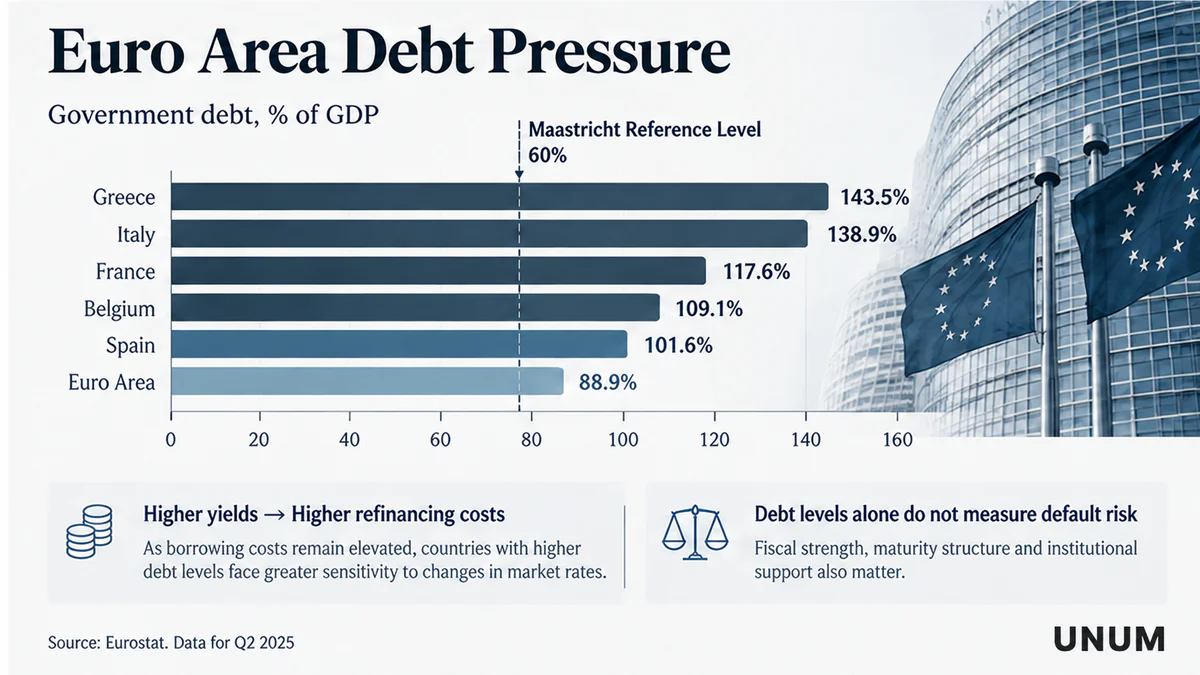
На конец первого квартала государственный долг еврозоны составлял уже 88,9% ВВП против 87,7% в конце 2025 года. В Греции показатель достигал 143,5%, в Италии — 138,9%, во Франции — 117,6%, в Бельгии — 109,1%, в Испании — 101,6%.
Одновременно сезонно скорректированный бюджетный дефицит еврозоны в первом квартале составлял 3,1% ВВП.
Сам по себе высокий debt-to-GDP не означает долгового кризиса. На устойчивость государственного долга влияют сроки погашения обязательств, темпы экономического роста, средняя стоимость обслуживания долга и способность государства финансироваться на рынке.
Однако при сохранении высоких доходностей обслуживание новых выпусков постепенно становится дороже. Государственный долг Европы поэтому становится чувствительнее к дорогому финансированию именно в тот момент, когда правительства одновременно увеличивают расходы на энергетику, оборону и инфраструктуру.
Рынок будет следить не только за общими показателями debt-to-GDP, но и за доходностью европейских облигаций и спредами относительно немецких государственных облигаций. Если различия в стоимости заимствований начнут расширяться, государственный долг может стать еще одним каналом, через который высокая стоимость денег влияет на европейские финансовые рынки.
Японская инфляция станет последним ориентиром перед Банком Японии
23 октября Япония опубликует национальный CPI за сентябрь — один из последних крупных макроэкономических релизов перед заседанием Банка Японии 29–30 октября. В тот же день BoJ представит октябрьский Financial System Report.
В августе общий CPI Японии вырос на 1,9% г/г, индекс без свежих продуктов — на 1,7%, а CPI без свежих продуктов и энергии — на 1,9%. Реальные расходы домохозяйств при этом снижались на 3,1% год к году.
Для Банка Японии важен не только сам уровень инфляции, но и ее характер. Если сентябрьский CPI ускорится главным образом из-за подорожания импортируемых энергоносителей, а внутренний спрос останется слабым, это не обязательно будет означать необходимость агрессивного ужесточения. Если же рост цен станет более широким, рынок может пересмотреть ожидания по дальнейшей нормализации денежно-кредитной политики.
Что отслеживать: CPI, USD/JPY, доходности JGB и комментарии Банка Японии о финансовой устойчивости.
Дорогая нефть будет влиять почти на всё
На нефтяном рынке в календаре 19–23 октября нет события масштаба заседания OPEC+ или нового Oil Market Report. Однако цены на нефть останутся важной переменной практически для всех экономик в статье.
Октябрьский отчет IEA показал, насколько необычной стала ситуация. Агентство ожидает, что мировой спрос на нефть в 2026 году снизится в среднем на 2,6 млн баррелей в сутки, до 102,4 млн баррелей в сутки. Это отражает влияние высоких цен на топливо и замедления экономики.
Одновременно запас прочности со стороны предложения остается ограниченным. По данным IEA, к концу сентября наблюдаемые мировые нефтяные запасы были на 509 млн баррелей ниже довоенного уровня. Агентство также ожидает, что ограниченность предложения средних дистиллятов может сохраняться значительную часть 2027 года.
Получается парадоксальная комбинация:
Спрос слабеет → замедление экономики усиливается
но одновременно
Запасы остаются низкими → ценовое давление может сохраняться
Поэтому Brent и другие нефтяные ориентиры продолжат влиять не только на энергетический сектор. Высокие цены на нефть увеличивают транспортные и производственные издержки, поддерживают инфляцию Великобритании и Японии, снижают реальные доходы домохозяйств и могут усиливать давление на корпоративную маржу.
Bitcoin проверит связь с технологическим риском
Для Bitcoin на неделе нет одного заранее назначенного криптовалютного события, способного самостоятельно определить направление рынка. Гораздо интереснее проверить, как BTC поведет себя на фоне изменения стоимости капитала и напряжения в технологическом секторе.
Недавняя распродажа долговых инструментов AI-компаний показала, что инвесторы стали гораздо внимательнее относиться к корпоративному долгу. Если высокая стоимость заимствований продолжит давить на бизнес с большими капитальными расходами, общий аппетит к риску может снижаться даже при сильных фундаментальных результатах технологического сектора.
Для Bitcoin возможны две разные модели поведения.
Nasdaq снижается + кредитные спреды расширяются + BTC падает — Bitcoin продолжает торговаться преимущественно как высокорисковый актив.
Nasdaq снижается + BTC сохраняет относительную устойчивость — тогда большее значение могут получить собственные факторы крипторынка, прежде всего ликвидность и потоки капитала через спотовые Bitcoin ETF.
Поэтому ключевыми индикаторами недели станут BTC/USD, DXY, доходность 10-летних US Treasuries, Nasdaq 100, кредитные спреды и ETF flows в спотовые Bitcoin ETF.
Три главных вопроса недели
1. Может ли Китай сохранять рост без восстановления внутреннего спроса?
Сильный ВВП при низких объёмах розничных продаж, частных инвестициях и недвижимости подтвердит, что экономика остается зависимой от промышленности и экспорта.
2. Где высокие ставки начинают сильнее всего влиять на реальную экономику?
Ответы придут из американского рынка жилья, британской занятости и потребления, европейских государственных финансов и корпоративной отчетности.
3. Остается ли ИИ-бум экономической опорой при дорогом финансировании?
TSMC подтверждает сильный физический спрос на вычислительные мощности, но рынок долговых инструментов показывает, что инвесторы становятся значительно более требовательными к денежному потоку и качеству заемщиков.
Неделя 19–23 октября станет проверкой не столько того, останутся ли процентные ставки высокими, сколько того, кто способен жить с ними дольше. Китай должен показать, может ли промышленность компенсировать слабый внутренний спрос. Американский рынок жилья — насколько дорогой кредит ограничивает инвестиции. Великобритания — выдерживает ли потребитель сочетание инфляции и охлаждения рынка труда. Европа — насколько чувствительным становится обслуживание государственного долга. А технологические компании и Bitcoin покажут, готов ли рынок по-прежнему платить высокую цену за рост в условиях, когда деньги снова стали дорогими.