Bitcoin приближается к $83 000 после волны ликвидаций
Утром 19 октября 2026 года Bitcoin торговался около $82 700. После нескольких дней снижения криптовалюта пытается восстановить позиции, однако структура рынка существенно отличается от той, что наблюдалась в начале месяца. Текущий курс Bitcoin отражает ослабление давления продавцов, но пока не позволяет определить, насколько активно возвращаются покупатели.
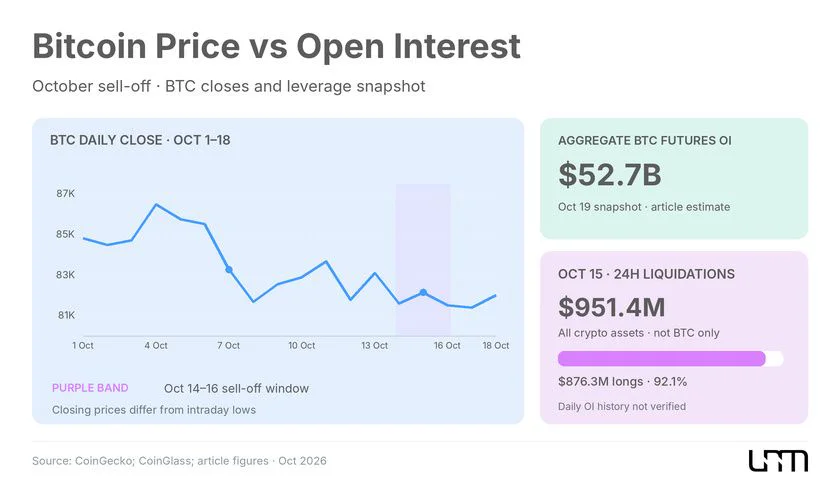
15 октября цена BTC опускалась ниже $81 000. Во время азиатской сессии Bitcoin торговался около $80 764, потеряв 3,6% за сутки. Распродажа сопровождалась снижением азиатских фондовых индексов и ухудшением отношения инвесторов к рискованным активам. Дополнительное давление создавали опасения относительно инфляции в США и дальнейшей процентной политики Федеральной резервной системы.
Особенно заметными оказались последствия для рынка криптовалютных деривативов. По данным CoinGlass, которые приводит The Block, за предшествовавшие публикации 24 часа объем ликвидаций на крипторынке достиг $951,4 млн, включая $876,3 млн по длинным позициям. Это означает, что основная часть принудительных закрытий затронула трейдеров, рассчитывавших на продолжение роста.
Рик Маэда, руководитель направления рынков аналитической платформы Laevitas, отметил:
Все указывает на то, что значительная часть кредитного плеча уже была устранена с рынка.
Эксперт также подчеркнул, что теперь ключевым вопросом становится возвращение спотового спроса на фоне сохраняющегося макроэкономического давления.
Произошедшее можно рассматривать как эпизод сокращения кредитного плеча — массового закрытия позиций, открытых с использованием заемных средств. Принудительное закрытие длинных позиций усилило снижение Bitcoin, но одновременно уменьшило часть ранее накопленных рисков.
Именно здесь проходит граница между краткосрочным восстановлением цены и формированием устойчивого восходящего тренда. После масштабных ликвидаций давление продавцов способно временно ослабнуть, позволяя Bitcoin дорожать даже без значительного притока нового капитала.
Кредитное плечо сократилось, но рынок деривативов остается крупным
Один из ключевых показателей состояния фьючерсного рынка — открытый интерес. Он отражает объем действующих контрактов, которые участники еще не закрыли, а при измерении в долларах показывает их совокупную номинальную стоимость.
Рост открытого интереса Bitcoin означает увеличение объема действующих обязательств, однако сам по себе не свидетельствует о преобладании покупателей. Каждый фьючерсный контракт предполагает наличие длинной и короткой стороны, поэтому изменение открытого интереса необходимо анализировать вместе с ценой, ставками финансирования и торговой активностью.
Масштаб октябрьской распродажи показывает, насколько существенным фактором риска остается кредитное плечо Bitcoin. При использовании заемных средств даже сравнительно небольшое движение цены против позиции может привести к ее принудительному закрытию, усиливая волатильность.
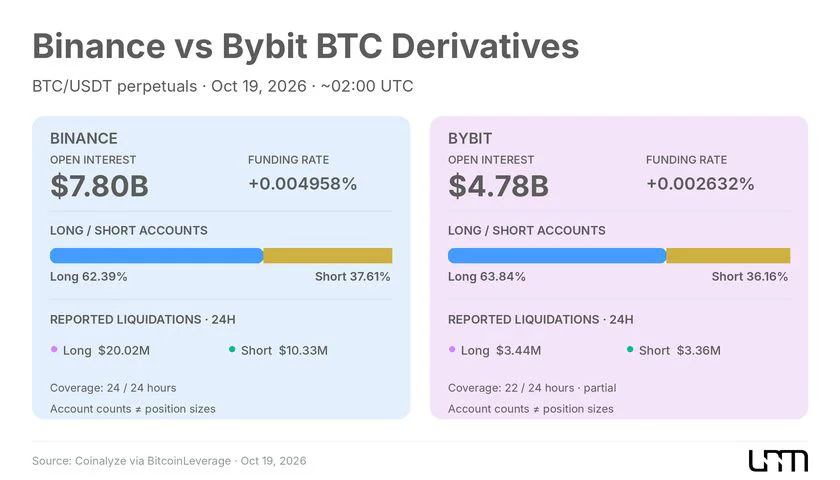
По данным BitcoinLeverage, основанным на информации Coinalyze, утром 19 октября открытый интерес по отдельным бессрочным контрактам BTC/USDT составлял:
Binance — около $7,85 млрд.
Bybit — около $4,79 млрд.
Эти показатели относятся только к конкретным контрактам и торговым площадкам. Их нельзя приравнивать к совокупному открытому интересу по всему рынку Bitcoin, который включает множество бирж, контрактов и типов обеспечения.
Для анализа изменения кредитного плеча особенно важно сравнивать открытый интерес до и после распродажи. Сокращение долларового показателя не всегда означает пропорциональное закрытие контрактов, поскольку часть изменения может быть вызвана снижением цены самого Bitcoin. Поэтому динамику открытого интереса желательно оценивать одновременно в долларах и в BTC.
Массовые ликвидации 15 октября подтверждают принудительное закрытие значительного объема длинных позиций, однако сами по себе не позволяют точно рассчитать, насколько сократился совокупный открытый интерес за весь период.
Если после ликвидационной волны рынок не начинает быстро накапливать новое кредитное плечо, вероятность повторного каскада ликвидаций может снизиться. Тем не менее дальнейшая устойчивость зависит от концентрации позиций, доступной ликвидности и активности спотовых покупателей.
Таким образом, сокращение избыточного кредитного плеча устраняет часть дисбалансов, усиливавших предыдущее падение, но само по себе не создает нового спроса.
Ставки финансирования не указывают на очевидный перегрев рынка
Еще один способ оценить позиционирование трейдеров — ставка финансирования бессрочных фьючерсов.
В отличие от классических фьючерсов с датой экспирации, бессрочные фьючерсы могут оставаться открытыми неопределенно долго. Чтобы цена контрактов не отклонялась слишком сильно от спотовой, биржи используют механизм периодических платежей между участниками с длинными и короткими позициями.
Положительная ставка финансирования обычно означает, что владельцы длинных позиций платят держателям коротких. При отрицательной ставке направление платежей меняется. Продолжительное повышение ставок финансирования может свидетельствовать о растущей стоимости удержания длинных позиций и усилении спроса на кредитное плечо.
Утром 19 октября, по данным BitcoinLeverage, ставки финансирования BTC/USDT составляли около +0,00496% на Binance и +0,00263% на Bybit за соответствующие периоды начисления.
Обе величины оставались положительными. Однако для оценки степени перегрева их необходимо сравнивать с историческими значениями, учитывая особенности расчета ставки финансирования на каждой площадке и динамику открытого интереса.
Дополнительную информацию дает соотношение длинных и коротких счетов. По данным BitcoinLeverage на 02:00 UTC 19 октября, на Binance около 62,39% учитываемых счетов находились на длинной стороне, на Bybit — около 63,84%.
Эти показатели характеризуют количество счетов, а не номинальную стоимость позиций. Один крупный участник может удерживать больший объем контрактов, чем множество небольших трейдеров вместе взятых. Поэтому преобладание длинных счетов нельзя автоматически считать доказательством доминирования покупателей по объему капитала.
В совокупности положительные ставки финансирования и данные о позиционировании указывают на сохраняющийся интерес к длинным позициям. При этом доступных показателей недостаточно, чтобы говорить о формировании нового масштабного перегрева.
Для подтверждения устойчивого восстановления Bitcoin важно, чтобы рост цены не сопровождался непропорциональным увеличением открытого интереса и ставок финансирования. В противном случае рынок может вновь оказаться чрезмерно зависимым от заемного капитала.
Главный вопрос остается на спотовом рынке
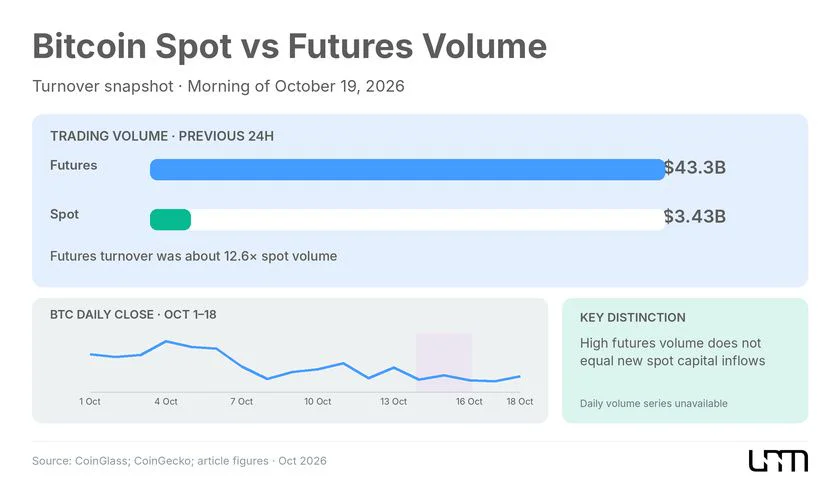
Чтобы определить, насколько устойчиво восстановление Bitcoin, необходимо понять, сопровождается ли рост цены увеличением покупательской активности на спотовом рынке.
На спотовом рынке инвесторы непосредственно покупают и продают криптовалюту. Деривативы позволяют получать ценовую экспозицию через контракты, нередко используя кредитное плечо. Эти сегменты взаимосвязаны через арбитраж и хеджирование, однако увеличение фьючерсной активности не обязательно сопровождается эквивалентным притоком нового капитала в BTC.
Поэтому при анализе торговых объемов важно сравнивать не только абсолютные показатели, но и их динамику относительно предыдущих периодов.
Фьючерсный оборот Bitcoin исторически может существенно превышать спотовый, поскольку производные контракты широко используются для спекуляций, хеджирования и управления рисками. Кроме того, один и тот же капитал способен многократно участвовать в торговле деривативами, увеличивая оборот без сопоставимого притока новых средств.
Для оценки качества восстановления важно отслеживать, увеличиваются ли спотовые объемы одновременно с ростом цены. Если основное ускорение происходит во фьючерсах, а спотовая активность остается слабой, движение может сильнее зависеть от позиционирования трейдеров.
Особое значение имеет сочетание цены и открытого интереса.
Динамика рынка | Возможная интерпретация |
|---|---|
Цена растет, открытый интерес растет | Увеличивается объем открытых контрактов. Направление спроса требует дополнительной проверки |
Цена растет, открытый интерес снижается | Возможны закрытие коротких позиций и сокращение общего объема контрактов |
Цена падает, открытый интерес растет | Позиционирование увеличивается на фоне снижения цены, что может повысить риск резких колебаний |
Цена падает, открытый интерес снижается | Участники закрывают позиции, в том числе вследствие ликвидаций и сокращения риска |
Ни одна из комбинаций не дает однозначного ответа без анализа ставок финансирования, торговых объемов и направления сделок.
Например, рост цены при сокращении открытого интереса может сопровождаться массовым закрытием коротких позиций — ситуацией, когда вынужденные покупки со стороны продавцов усиливают восходящее движение.
Однако это не означает, что каждый такой рост объясняется исключительно закрытием коротких позиций. Часть участников может одновременно открывать новые длинные позиции или приобретать Bitcoin на спотовом рынке.
Дополнительную информацию дает объем агрессивных покупок — сделок, в которых покупатели немедленно принимают доступные предложения продавцов. На спотовом рынке увеличение доли таких покупок относительно агрессивных продаж при росте общего оборота может указывать на усиление покупательского давления.
При этом необходимо различать агрессивные покупки на спотовом рынке, отражающие сделки с базовым активом, и аналогичные операции на фьючерсном рынке, характеризующие торговлю производными контрактами.
Сам по себе высокий объем покупок не равнозначен чистому притоку капитала. Для более полной оценки необходимо учитывать встречные продажи, изменение ликвидности и поведение цены.
Таким образом, значительная роль деривативов в торговле Bitcoin не позволяет автоматически считать восстановление неустойчивым. Однако без подтвержденного роста спотовой активности нельзя уверенно утверждать, что текущий отскок поддерживается новым капиталом.
Bitcoin ETF пока не подтверждают устойчивого возвращения капитала
Дополнительный индикатор спроса — американские спотовые биржевые фонды на Bitcoin (ETF). Они позволяют инвесторам получать экспозицию к криптовалюте через регулируемые биржевые инструменты, а чистые потоки средств помогают оценивать изменение интереса к этому сегменту рынка.
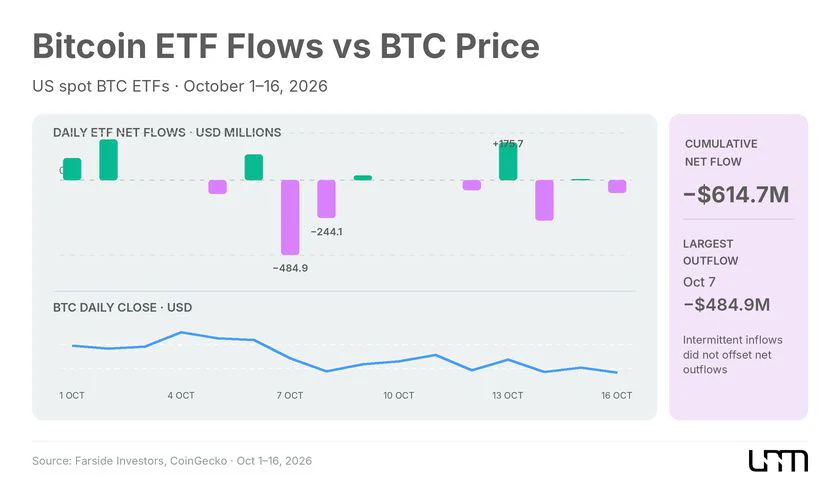
После сентябрьских притоков ситуация в октябре стала менее благоприятной. Согласно статистике Farside Investors, 7 октября фонды зафиксировали чистый отток $484,9 млн, а 8 октября — еще $244,1 млн. Подробнее об этом эпизоде The Unum сообщал в материале об октябрьских оттоках из Bitcoin и Ethereum ETF.
В последующие дни поступления периодически возобновлялись, но не сформировали устойчивой положительной тенденции. Так, 13 октября фонды получили $175,7 млн чистых поступлений, однако уже 14 октября зафиксировали отток $261,4 млн.
Последняя завершенная торговая сессия перед 19 октября, пятница 16 октября, принесла еще $82,4 млн чистого оттока.
По расчетам на основе ежедневной статистики Farside, за период с 1 по 16 октября совокупный чистый отток из американских спотовых Bitcoin ETF составил около $614,7 млн.
Однако ETF-потоки нельзя отождествлять со всем институциональным или спотовым спросом. Крупные участники могут покупать Bitcoin напрямую, проводить внебиржевые сделки или формировать позиции через другие финансовые инструменты. Кроме того, чистые потоки фондов отражают изменение капитала в конкретном сегменте, а не весь объем покупок и продаж базового актива.
Тем не менее отсутствие устойчивых притоков через американские фонды ослабляет аргумент в пользу широкого возвращения капитала. Bitcoin способен восстанавливаться и без поддержки ETF, но тогда необходимо искать подтверждение спроса в других сегментах рынка.
В более широком контексте этот вопрос рассматривается в аналитике The Unum «Кто будет покупать Bitcoin дальше? Рынок ищет нового покупателя после ETF и Strategy».
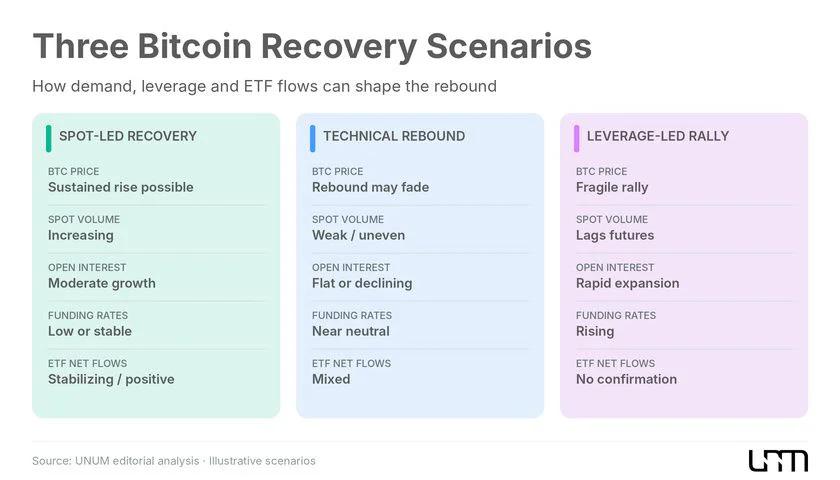
Три сценария восстановления Bitcoin
После октябрьской распродажи сокращение позиций с кредитным плечом создало условия для стабилизации рынка. Однако дальнейшая динамика зависит от того, какие участники обеспечат следующую волну покупок.
Можно выделить три сценария, различающихся источниками спроса и характером позиционирования трейдеров.
Восстановление поддерживается спотовыми покупателями
В первом сценарии рост Bitcoin сопровождается увеличением спотовых объемов, улучшением потоков капитала в биржевые фонды и умеренным изменением открытого интереса.
Ставки финансирования остаются сравнительно стабильными, поскольку участники не стремятся массово наращивать кредитное плечо. Такая структура создает более благоприятные условия для продолжительного восстановления, хотя не исключает новых коррекций под влиянием макроэкономических факторов или изменений ликвидности.
Цена восстанавливается преимущественно технически
После масштабной распродажи давление принудительных продаж ослабевает. Часть участников закрывает короткие позиции, другие трейдеры выкупают снижение, а Bitcoin возвращается к прежнему торговому диапазону.
При этом спотовые объемы не демонстрируют устойчивого ускорения, а потоки капитала в биржевые фонды остаются нестабильными. Когда эффект закрытия коротких позиций ослабевает, для дальнейшего повышения цены требуется дополнительный спрос.
Рынок повторно накапливает кредитное плечо
В третьем сценарии восстановление Bitcoin привлекает трейдеров, использующих заемные средства. Открытый интерес увеличивается быстрее спотовой активности, а ставки финансирования повышаются по мере роста спроса на длинные позиции.
На первоначальном этапе это способно поддерживать цену, однако рынок становится чувствительнее к развороту. Даже сравнительно небольшое снижение может спровоцировать принудительное закрытие позиций, а последующий каскад ликвидаций — усилить падение.
На 19 октября доступные показатели не позволяют однозначно определить преобладающий механизм восстановления. Масштабные ликвидации указывают на сокращение ранее накопленных позиций, а текущие ставки финансирования сами по себе не подтверждают новый экстремальный перегрев.
Однако неустойчивые потоки капитала в биржевые фонды и недостаток подтверждений роста спотового спроса пока не дают оснований считать восстановление Bitcoin полноценным разворотом.
Текущую ситуацию корректнее рассматривать как фазу стабилизации после резкого сокращения риска.
Какие сигналы покажут, что восстановление становится устойчивым
В ближайшие дни инвесторам стоит следить не столько за отдельными ценовыми уровнями, сколько за согласованностью показателей спотового и фьючерсного рынков.
Четыре индикатора помогут оценить качество дальнейшего движения.
Спотовые объемы и баланс рыночных покупок. Устойчивое увеличение оборота вместе с ростом доли агрессивных покупок будет более убедительным признаком возвращения спроса, чем кратковременное ускорение фьючерсной торговли.
Совокупный открытый интерес Bitcoin. Умеренное увеличение показателя на фоне роста цены выглядит менее рискованным, чем резкое расширение позиций без сопоставимого усиления спотовой активности. Для исключения эффекта переоценки контрактов важно отслеживать открытый интерес не только в долларах, но и в BTC.
Ставки финансирования и ликвидации. Быстрое повышение ставок одновременно с накоплением длинных позиций может сигнализировать о новом перегреве. Дополнительно необходимо анализировать соотношение ликвидаций длинных и коротких позиций, чтобы определить, какая сторона рынка испытывает наибольшее давление.
Потоки капитала в Bitcoin ETF. Возобновление последовательных чистых притоков поддержит гипотезу возвращения спроса через регулируемые инвестиционные инструменты, хотя само по себе не гарантирует роста цены.
Оценивать эти изменения необходимо на сопоставимых временных интервалах. Отдельное положительное значение ставки финансирования, один день притоков в биржевые фонды или кратковременный скачок объемов способны создать ложное впечатление устойчивого разворота.
Сейчас главная особенность рынка заключается в том, что Bitcoin восстанавливается после масштабного сокращения позиций с кредитным плечом, но достаточных доказательств нового притока капитала пока нет.
Возвращение к $83 000 становится не столько подтверждением силы покупателей, сколько проверкой структуры рынка. Если восстановление начнут поддерживать спотовые покупки, оно получит более прочную основу. Если же основной импульс вновь сформируется преимущественно за счет заемных средств, Bitcoin останется уязвимым к повторению октябрьской волны ликвидаций.