En un material preparado por el equipo editorial de UNUM con el apoyo de la criptoexchange TRADEX, comparamos la actividad de futuros, la demanda al contado de Bitcoin, los flujos de ETF y el comportamiento de los tenedores de monedas.
Por qué la recuperación de Bitcoin plantea preguntas
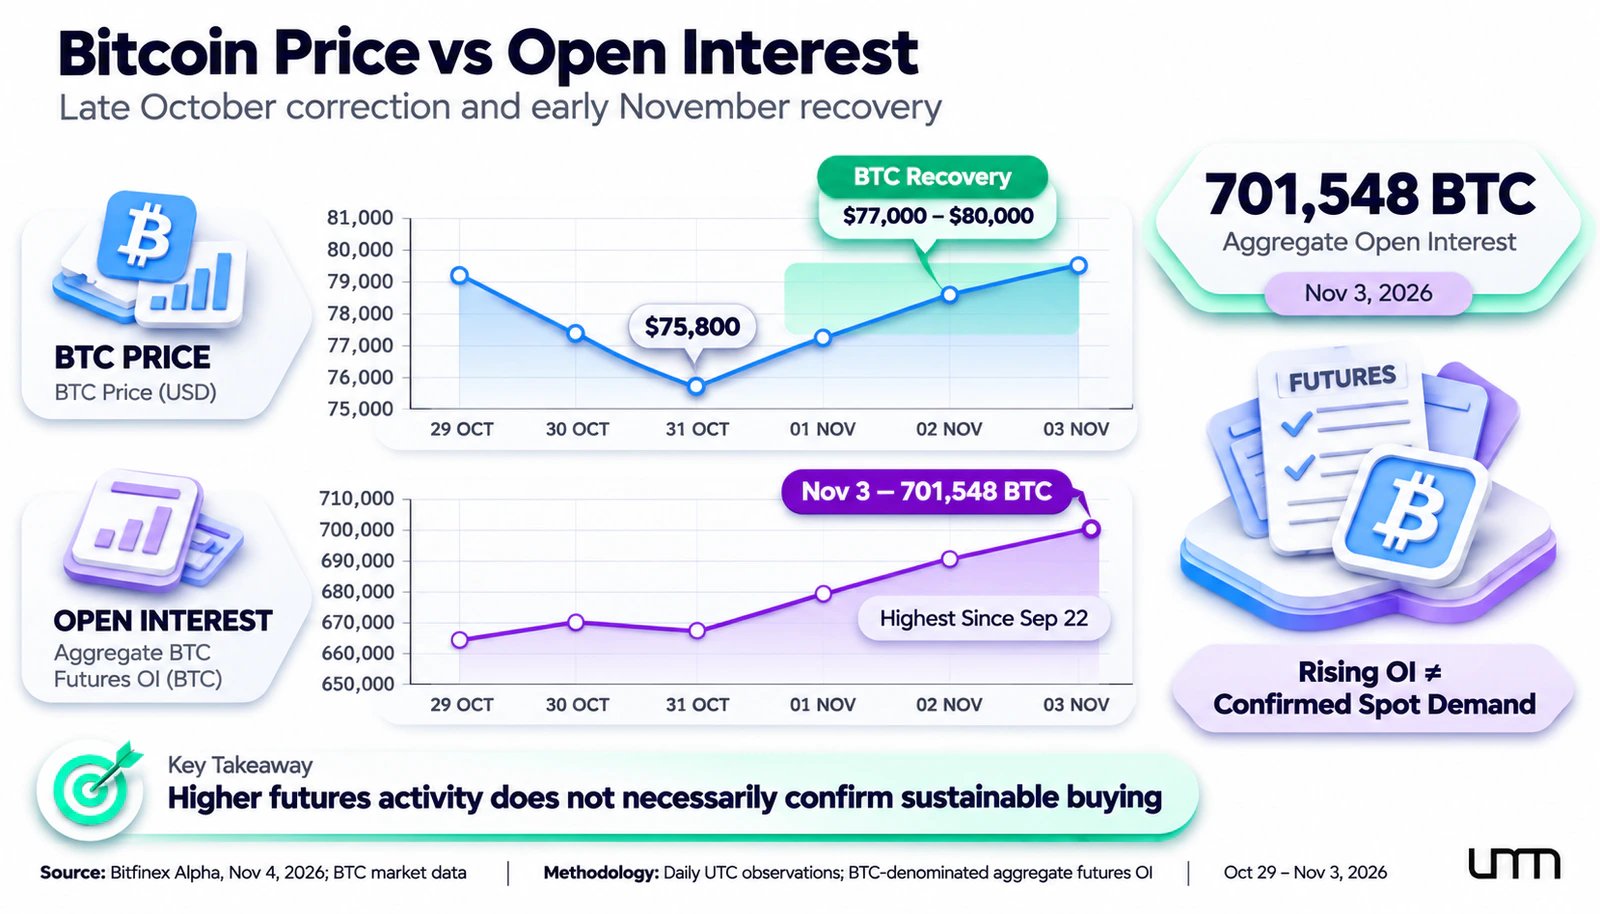
Después de la corrección a finales de octubre y principios de noviembre, Bitcoin (BTC) volvió al rango de $77,000–80,000. Sin embargo, los precios pueden aumentar debido al cierre de posiciones cortas y operaciones apalancadas.
En el informe Bitfinex Alpha del 4 de noviembre, los analistas vinculan el soporte inicial de las cotizaciones principalmente a los derivados. Esta es una evaluación, no una causa probada de todo el crecimiento. UNUM exploró una discrepancia similar entre precio y demanda en octubre.
El interés abierto está creciendo pero no reemplaza la demanda
Al 3 de noviembre, el interés abierto de BTC (Open Interest, OI) alcanzó los 701,548 BTC, el más alto desde el 22 de septiembre. Este es el volumen de contratos de futuros abiertos, cada uno con lados largos y cortos. Un aumento en el OI no prueba el dominio de los compradores.
Otro indicador es la tasa de financiación de futuros perpetuos. Según Bitfinex, se mantuvo cerca del 11% anual durante aproximadamente dos semanas, aunque el 4 de noviembre cayó brevemente al 4.1%. Con una tasa positiva, los tenedores de posiciones largas pagan a los cortos, y el alto costo de tales operaciones puede indicar un mercado de derivados sobrecalentado. En caso de una caída de precios, las liquidaciones pueden amplificar el movimiento. UNUM consideró este riesgo usando el ejemplo de Binance.
Lo que muestra el mercado al contado
En el mercado al contado, los participantes compran el BTC en sí, mientras que los futuros de Bitcoin proporcionan exposición al precio a través de un contrato. Los derivados afectan las cotizaciones a través del arbitraje, la cobertura y las liquidaciones. Durante un short squeeze, el cierre de posiciones cortas puede acelerar el rebote sin una entrada sostenible de inversores.
El equilibrio de la compra y venta agresiva ayuda a evaluar el Delta de Volumen Acumulativo (CVD) — su diferencia de volumen acumulado. Si el precio sube sin una mejora en el CVD al contado, el impulso puede ser frágil. Sin datos sobre intercambios y períodos específicos, el CVD no prueba la razón del aumento.
Los analistas de Bitfinex señalan: "La demanda real al contado es necesaria para continuar este rebote."
Por qué los tenedores continúan vendiendo
El indicador en cadena STH-SOPR, que refleja la rentabilidad de las monedas movidas por tenedores a corto plazo (menos de 155 días), fue de 0.994 el 4 de noviembre. Un valor por debajo de uno indica pérdidas realizadas en promedio para estas operaciones. Esta situación persistió durante seis sesiones de negociación consecutivas.
Según Bitfinex, la distribución de la oferta por el último precio de movimiento de las monedas (URPD) también cambió: el volumen de BTC en el rango de $77,000–80,000 aumentó de 1.05 millones a 1.28 millones del 1 al 4 de noviembre, mientras que en la zona de $81,000–84,000 disminuyó en 92,000 BTC. Esto es consistente con la transición de monedas de antiguos tenedores a nuevos, pero no revela sus motivos ni el precio de compra original exacto.
El precio realizado de los tenedores a corto plazo, según Bitfinex el 4 de noviembre, era de aproximadamente $75,839. Perder este punto de referencia aumentará el riesgo de presión de venta, pero no garantiza una caída por sí mismo.
Qué está pasando con los flujos de BTC-ETF
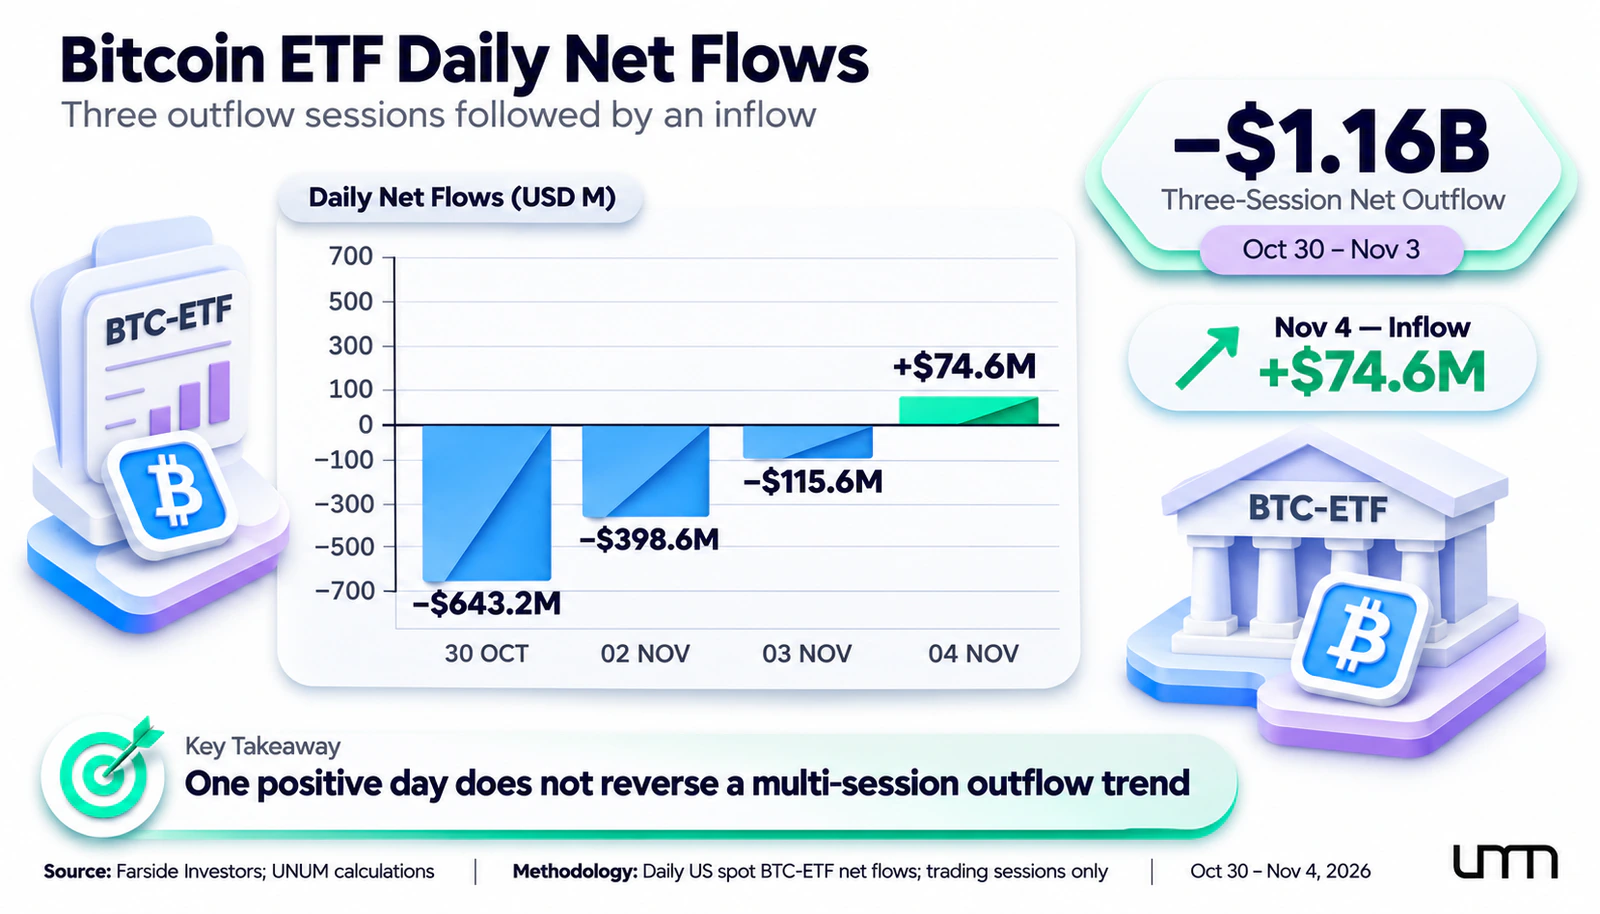
Según Farside Investors, los ETFs al contado de BTC en EE.UU. registraron salidas netas de $643.2 millones, $398.6 millones y $115.6 millones el 30 de octubre, 2 y 3 de noviembre, respectivamente, sumando un total de aproximadamente $1.16 mil millones. Esta serie fue examinada por UNUM en un artículo de noticias separado.
El 4 de noviembre, los fondos mostraron una entrada neta de $74.6 millones, compensando solo una pequeña parte de las pérdidas. Para evaluar la demanda sostenible, varias sesiones consecutivas de entradas son más importantes que un solo día positivo. Los datos de ETF no permiten distinguir entre compradores institucionales y minoristas.
Qué escenarios son posibles para BTC
El futuro del Bitcoin depende de si las compras al contado confirman la recuperación. En la revisión de noviembre del intercambio de criptomonedas TRADEX del 2 de noviembre, se destacan los soportes en $76,500–77,000 y la resistencia alrededor de $82,000. Estos puntos de referencia deben compararse con el volumen de negociación de BTC y el estado del mercado de derivados, en lugar de ser percibidos como objetivos garantizados.
Existen tres escenarios condicionales posibles para las próximas sesiones:
Fortalecimiento del crecimiento. BTC se consolida por encima de $81,300–82,000, CVD y volúmenes al contado muestran un aumento en las compras, los ETFs reciben entradas constantes y la tasa de financiación no se sobrecalienta.
Consolidación. El precio se mantiene entre $75,839 y $80,200 mientras que la actividad de compra no proporciona una señal convincente para una recuperación continua.
Nuevo descenso. Según el escenario de Bitfinex, cerrar el día por debajo de $75,839 con la participación de BTC en ganancias cayendo por debajo del 58% aumenta el riesgo de moverse hacia $70,000–75,000.
Para el análisis de Bitcoin, es importante seguir varios indicadores simultáneamente.
Indicador | Qué observar |
|---|---|
Interés abierto y tasa de financiación | Apalancamiento y costo de posiciones largas |
Volúmenes al contado y CVD | Fortalecimiento de compras agresivas |
Flujos de BTC-ETF | Entradas de fondos consistentes |
STH-SOPR | Retorno por encima de uno |
Las previsiones de Bitcoin no pueden basarse únicamente en el precio o el interés abierto. Según la evaluación de Bitfinex, el rebote inicial fue en gran medida apoyado por los derivados, y la entrada en los ETFs el 4 de noviembre aún no confirma un retorno sostenible de la demanda. Una señal más convincente sería la mejora simultánea de los indicadores al contado, los flujos de fondos y las métricas en cadena.