
Por qué el shock inflacionario ha vuelto a plantear preguntas sobre la sostenibilidad del auge de la IA
El 14 de octubre de 2026, la Oficina de Estadísticas Laborales de EE. UU. (BLS) reportó una aceleración en la inflación anual del consumidor al 3.7% desde el 3.4% en agosto. El Índice de Precios al Consumidor (CPI) aumentó un 0.6% en el mes, con los precios de la gasolina subiendo un 9.1%, representando más de la mitad del aumento mensual en el índice general. La inflación subyacente, excluyendo alimentos y energía, alcanzó el 2.6% interanual.
Las cifras publicadas en el informe oficial de la BLS para septiembre de 2026 indican presiones de precios persistentes. El índice de energía aumentó un 5.2% en el mes y un 20.4% en el año. Para la Reserva Federal, esto significa evaluar cuánto tiempo se prolongará el impacto de la energía cara en la inflación y la demanda del consumidor.
Para las empresas tecnológicas, las consecuencias van más allá de las fluctuaciones ordinarias de los índices bursátiles. El aumento de la inflación puede alterar las expectativas respecto a la política monetaria de la Fed, los rendimientos de los bonos del gobierno y los costos de endeudamiento corporativo. Si los inversores esperan que las tasas se mantengan altas por más tiempo, los flujos de efectivo futuros de las empresas se descuentan a una tasa más alta, reduciendo la atractividad de los proyectos de inversión a largo plazo.
Las empresas que necesitan invertir fondos significativos hoy para comenzar a obtener retornos completos en unos años son particularmente sensibles a tales cambios. Esta característica une a muchos operadores de infraestructura de IA, aunque sus posiciones financieras varían significativamente.
A diferencia del negocio de software maduro, donde un cliente adicional puede ser atendido a menudo con costos marginales relativamente bajos, construir un centro de datos de IA requiere inversiones iniciales sustanciales. Se debe comprar, instalar y conectar el equipo a la energía antes de que comience a generar ingresos. Mientras tanto, los pagos de préstamos, arrendamientos y contratos de energía pueden surgir independientemente de la utilización real de la capacidad.
Sin embargo, es importante distinguir entre dos efectos aquí. Las tasas altas no necesariamente empeoran la rentabilidad actual de todas las empresas tecnológicas: las empresas con grandes reservas de efectivo y flujos operativos estables pueden seguir invirtiendo sin un endeudamiento significativo. Para los operadores dependientes de financiamiento externo, las mismas condiciones macroeconómicas pueden convertirse en una restricción mucho más seria.
Así, el principal problema con el auge de la IA no es que las inversiones sean grandes, sino qué tan rápido se convierten en flujo de caja y cómo se distribuye la carga financiera entre los participantes del mercado.
Hacia dónde se dirigen las inversiones billonarias en inteligencia artificial
La escala de las inversiones en infraestructura de IA ya es comparable a los programas de inversión de los mayores sectores de la economía global. Según el Informe de Estabilidad Financiera Global de abril, el FMI estima los gastos de capital relacionados con la IA de las principales empresas de nube en aproximadamente $3.4 billones para finales de 2029. En el apéndice del informe, el CapEx total proyectado para una muestra de diez hiperescaladores para 2026–2029 es de aproximadamente $3 billones. Estas cifras no pueden sumarse mecánicamente: se refieren a cálculos similares pero no completamente idénticos.
El mismo estudio del FMI señala que desde enero de 2025, los mayores hiperescaladores han recaudado más de $100 mil millones a través de financiamiento con bonos. El fondo enfatiza que la solvencia crediticia de las principales empresas tecnológicas sigue siendo alta en general debido a balances sólidos y la capacidad de generar flujo de caja.
La escala del ciclo de inversión también se evidencia por las estimaciones de la Agencia Internacional de Energía (IEA). Según su evaluación, los gastos de capital de las mayores empresas tecnológicas superaron los $400 mil millones en 2025. En 2026, la agencia espera que aumenten aproximadamente un 75% más. La IEA señala por separado que las inversiones de solo cinco empresas tecnológicas ya superan el volumen de inversión global en extracción de petróleo y gas natural.
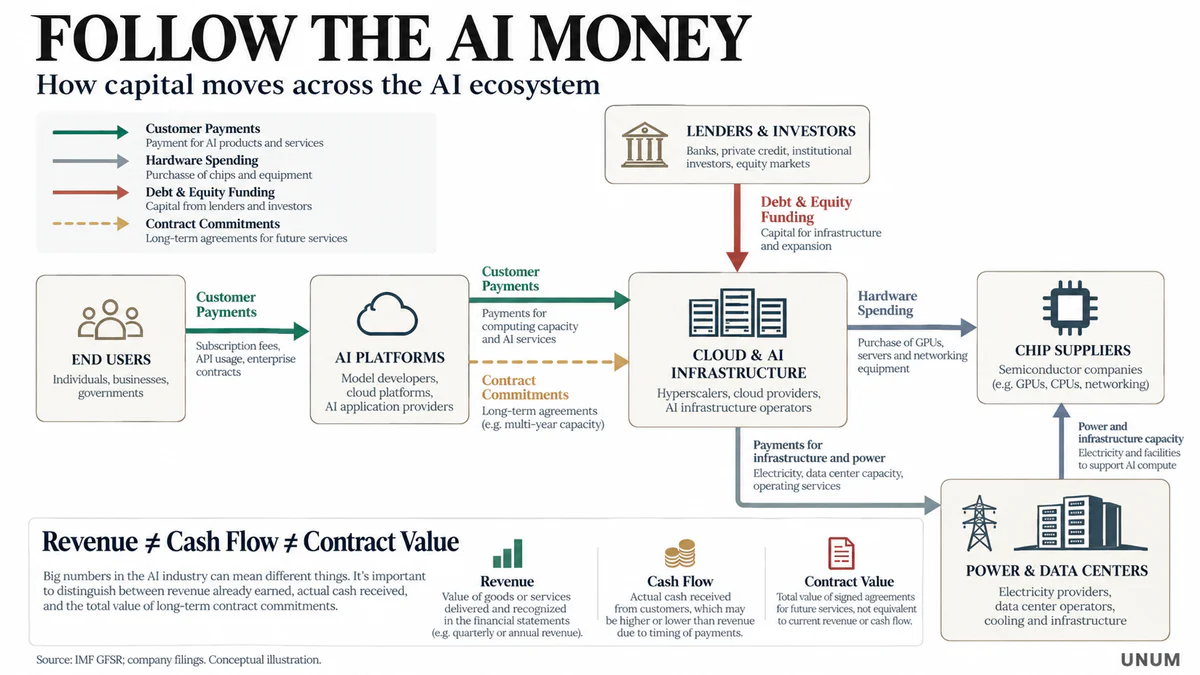
Sin embargo, el término "inversiones en IA" abarca varios procesos económicos diferentes. Para entender los riesgos financieros, es necesario dividir el mercado en niveles secuenciales.
Primer nivel — fabricación de equipos. Nvidia y AMD desarrollan aceleradores, TSMC produce semiconductores avanzados y ASML suministra sistemas litográficos necesarios para su producción. Estas empresas reciben ingresos de clientes que expanden su capacidad de cómputo.
Segundo nivel — plataformas en la nube. Microsoft, Amazon y Alphabet compran equipos, construyen centros de datos y proporcionan recursos de cómputo a sus propias divisiones, desarrolladores y clientes corporativos.
Tercer nivel — operadores de infraestructura de IA especializada. Oracle, CoreWeave y Nebius desarrollan capacidad de cómputo utilizando varias combinaciones de fondos propios, deuda, arrendamiento y pagos de contratos con clientes.
Cuarto nivel — desarrolladores de modelos y usuarios finales. Aquí se forma la demanda de entrenamiento y aplicación de IA, lo que en última instancia determina la rentabilidad de toda la cadena tecnológica.
Quinto nivel — infraestructural. Abarca energía, construcción, refrigeración, equipos de red y sistemas de suministro de energía. Sin estos componentes, incluso las GPU compradas no pueden convertirse en potencia de cómputo funcional.
Al mismo tiempo, las relaciones financieras entre los participantes no siempre son lineales. Una empresa puede financiar simultáneamente a un desarrollador de IA, suministrarle infraestructura, comprar sus servicios y firmar acuerdos a largo plazo para el uso de cómputo. Tales conexiones pueden apoyar el crecimiento pero complican la evaluación de la demanda independiente del mercado y la distribución de riesgos financieros.
Por eso, el volumen total de compromisos de inversión no puede equipararse automáticamente ni a los ingresos futuros de la industria de IA ni a la cantidad de gastos ya incurridos.
Por qué los fabricantes de chips se convierten en los principales beneficiarios financieros
Una de las características del ciclo de inversión actual son las diferencias entre las empresas que suministran equipos y las que los utilizan para proporcionar servicios.
Un fabricante de aceleradores recibe ingresos por la venta de equipos, mientras que un operador de centro de datos debe recuperar gradualmente las inversiones a través de la carga de capacidad de cómputo. La diferencia en el momento del flujo de caja explica por qué la alta demanda de IA puede ir acompañada de una rentabilidad récord para los proveedores y un flujo de caja libre negativo para algunos de sus clientes.
Nvidia logra ingresos récord por la demanda de cómputo
En agosto, Nvidia anunció los resultados del segundo trimestre del año fiscal 2027, que finalizó el 26 de julio de 2026. Los ingresos trimestrales alcanzaron los $96.2 mil millones, un aumento del 106% interanual, con la división de Data Center generando $89 mil millones — 117% más que el año anterior.
El margen bruto GAAP fue del 75%, y el beneficio operativo fue de $63.7 mil millones. La compañía también pronosticó los ingresos del próximo trimestre en alrededor de $108 mil millones con una desviación permisible del 2%.
El fundador y CEO de Nvidia, Jensen Huang, articuló el cambio en la economía de la industria en un comunicado oficial de la siguiente manera:
Ahora el cómputo es ingreso.
La declaración refleja la hipótesis central de inversión de la compañía: la capacidad de cómputo ya no es solo infraestructura tecnológica, sino que se convierte en un recurso comercial independiente.
Para evaluar las perspectivas de las acciones de Nvidia, es importante considerar no solo el crecimiento en las ventas de GPU, sino también las capacidades financieras de los compradores de equipos. Las ventas de GPU generan ingresos para el fabricante ahora, mientras que el resultado económico para el cliente depende de los precios futuros del cómputo, la carga de los servidores, los costos de electricidad y la vida útil del equipo.
Además, la rápida expansión de la producción crea el riesgo de ciclicidad. Si los principales clientes reducen los programas de capital, comienzan a usar los aceleradores existentes de manera más eficiente o aceleran la transición a sus propios chips, las tasas de crecimiento de ingresos para los proveedores pueden cambiar incluso con una demanda sostenida a largo plazo de IA.
TSMC demuestra alta rentabilidad de producción
Los resultados de Taiwan Semiconductor Manufacturing Company para el tercer trimestre de 2026 confirman que la demanda de semiconductores avanzados sigue siendo fuerte.
El 15 de octubre, la compañía reportó ingresos de NT$1.494 billones, o aproximadamente $46.72 mil millones, con un beneficio neto de NT$763.06 mil millones. El crecimiento anual de ingresos fue del 50.9% en nuevos dólares taiwaneses, y el beneficio neto aumentó un 68.7%.
El margen bruto alcanzó el 66.4%, y el margen operativo fue del 58.7%. Los procesos tecnológicos de 7 nanómetros y más avanzados representaron el 79% de los ingresos por producción de obleas, incluyendo el 33% para tecnologías de tres nanómetros y el 8% para tecnologías de dos nanómetros.
Estos indicadores apuntan a una alta demanda de procesos tecnológicos avanzados; sin embargo, para evaluar la utilización real de las capacidades de producción, es necesario considerar adicionalmente el volumen de producción y la capacidad de producción disponible. En segundo lugar, demuestran la capacidad de la empresa para mantener una alta rentabilidad incluso en medio de una expansión a gran escala de la capacidad.
No obstante, la fabricación de semiconductores es intensiva en capital. Las nuevas fábricas requieren años de inversión, y la utilización del equipo depende de pedidos futuros. Para evaluar la sostenibilidad de TSMC, es necesario considerar no solo las ganancias trimestrales, sino también los gastos de capital, los plazos de lanzamiento de producción, la depreciación y los posibles cambios en la demanda de procesos avanzados.
ASML ve demanda de equipos hasta el final de la década
El 14 de octubre, ASML informó ingresos de €11.66 mil millones y un beneficio neto de €4.96 mil millones para el tercer trimestre de 2026. El margen bruto alcanzó el 57.5%, y el número de nuevos sistemas de litografía vendidos aumentó de 86 en el segundo trimestre a 113 en el tercer trimestre.
La empresa espera que los ingresos para todo el año 2026 estén en el rango de €44–45 mil millones y reconoce que los planes de expansión actuales para 2027–2028 pueden no ser suficientes para satisfacer las necesidades de los clientes.
El CEO de ASML, Christophe Fouquet, señaló:
Nuestros clientes continúan elevando sus pronósticos de demanda a corto y mediano plazo para equipos, que nos proporcionan.
Según la gestión de ASML, algunos clientes expresan interés en realizar pedidos para entrega en 2029–2030, pero tal interés aún no significa que se hayan concluido contratos firmes.
Por lo tanto, los informes de Nvidia, TSMC y ASML proporcionan argumentos sólidos contra la afirmación de que todo el auge de la IA se basa únicamente en expectativas especulativas. La demanda de equipos se confirma con ventas reales, pedidos y ganancias. Sin embargo, estos datos caracterizan principalmente la fase actual del ciclo de inversión, no el retorno garantizado de todos los proyectos para los cuales se compra el equipo.
Hiperescaladores entre ingresos récord y gastos de capital
La situación financiera de las mayores empresas de la nube es más compleja, ya que desarrollan simultáneamente infraestructura de IA y generan ingresos de numerosas áreas existentes.
Microsoft, Alphabet, Amazon y Meta tienen fuentes sustanciales de flujo de caja operativo, pero las inversiones en IA están impactando cada vez más en la cantidad de flujo de caja libre que queda después de los gastos de capital.
Para el análisis, el indicador de flujo de caja libre (FCF) es fundamentalmente importante. En su interpretación básica, representa el flujo de caja operativo (OCF) menos los gastos de capital en efectivo. Sin embargo, las definiciones de FCF pueden variar entre empresas, especialmente en cuanto a la contabilidad de arrendamientos financieros e ingresos por ventas de equipos.
Un FCF negativo no indica necesariamente un negocio con pérdidas. Puede surgir de una expansión intensiva de infraestructura. Sin embargo, para los inversores, es importante entender cuánto tiempo puede una empresa sostener el gasto en inversiones y qué fuentes de financiación serán necesarias si los flujos de caja actuales son insuficientes.
Microsoft mantiene la capacidad de financiar el crecimiento con sus propios fondos
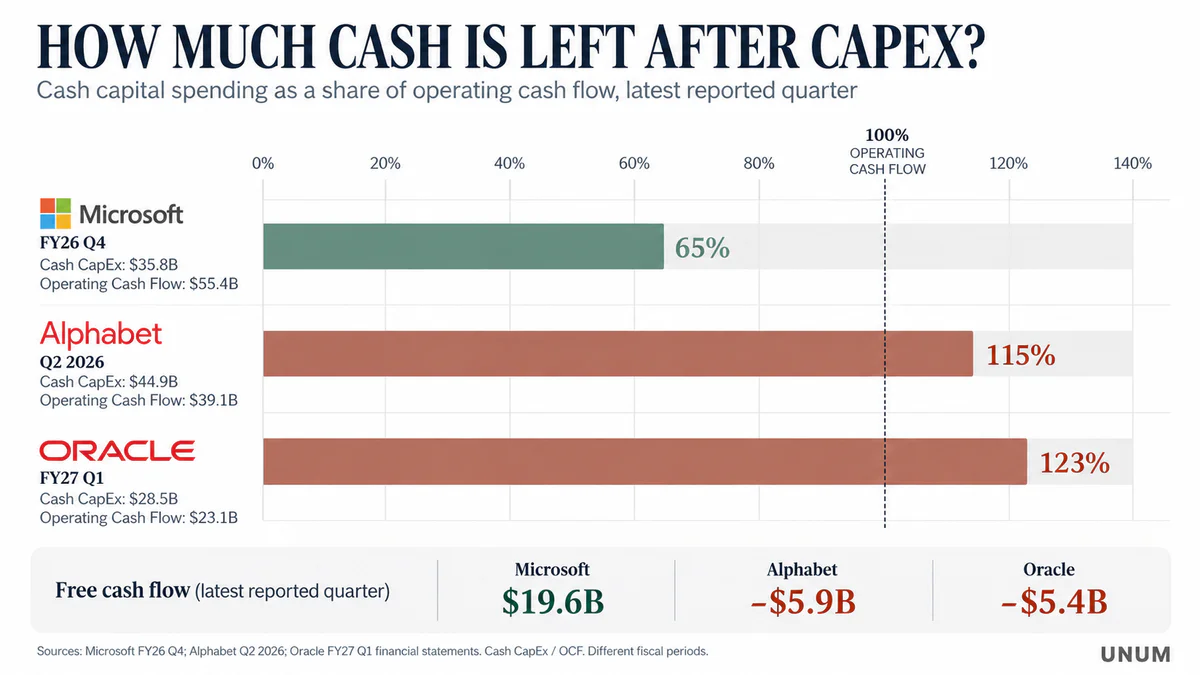
En el cuarto trimestre del año fiscal 2026, Microsoft informó que el CapEx total alcanzó aproximadamente $41 mil millones, incluidos los arrendamientos financieros. Los pagos en efectivo directos para activos fijos ascendieron a $35.8 mil millones, y el volumen de arrendamientos financieros fue de aproximadamente $5.6 mil millones. Aproximadamente dos tercios de esta cantidad fueron para activos con vidas útiles relativamente cortas, principalmente procesadores y GPUs.
El flujo de caja operativo para el trimestre fue de $55.4 mil millones, y el flujo de caja libre fue de $19.6 mil millones. La diferencia entre el CapEx total y la cantidad de gastos de capital en efectivo se explica, en particular, por la inclusión de arrendamientos financieros: los pagos en efectivo para activos fijos ascendieron a aproximadamente $35.8 mil millones.
Los ingresos de Microsoft Cloud para el cuarto trimestre del año fiscal 2026 fueron de $59.3 mil millones. El RPO comercial alcanzó $678 mil millones, incluidos los compromisos bajo acuerdos con OpenAI. La empresa espera reconocer aproximadamente el 30% de esta cantidad como ingresos durante los próximos 12 meses.
Una característica de Microsoft es que la financiación para la infraestructura de IA está respaldada por una amplia gama de áreas rentables, incluidos el software corporativo, los servicios en la nube y las suscripciones. Esto reduce la dependencia de la empresa en proyectos individuales, aunque no elimina el riesgo de reducir los retornos sobre nuevas inversiones.
Meta dirige una parte significativa de los flujos de caja al desarrollo de IA
En el segundo trimestre de 2026, Meta informó $60.8 mil millones en ingresos y $31.86 mil millones en flujo de caja operativo. Los gastos de capital, incluidos los pagos principales de arrendamientos financieros, ascendieron a $31.08 mil millones, y el flujo de caja libre disminuyó a $784 millones desde $8.55 mil millones un año antes.
Para todo el año 2026, Meta pronosticó gastos de capital en el rango de $130–145 mil millones.
Esto significa que el flujo de caja libre para el trimestre reportado fue aproximadamente el 1.3% de los ingresos, a pesar de que las actividades operativas siguieron siendo rentables.
Al mismo tiempo, las inversiones de Meta no pueden evaluarse únicamente a través de las ventas de computación en la nube. La IA se utiliza para mejorar la eficiencia de los algoritmos de publicidad, recomendaciones y productos para usuarios, por lo que parte del resultado económico se refleja en el desarrollo del negocio existente en lugar de en un elemento de línea separado de 'ingresos por IA'.
Para evaluar el retorno de las inversiones de Meta, es necesario examinar simultáneamente la dinámica de los ingresos por publicidad, el margen operativo, la eficiencia de monetización y los gastos de capital.
Amazon expande AWS a pesar del FCF negativo
Amazon también demuestra la diferencia entre el crecimiento del negocio en la nube y los flujos de efectivo actuales de todo el grupo.
En el segundo trimestre de 2026, los ingresos de Amazon Web Services aumentaron un 37%, alcanzando los $42.2 mil millones, mientras que el beneficio operativo del segmento fue de $16.6 mil millones.
Al mismo tiempo, el flujo de caja libre de Amazon en los últimos 12 meses fue negativo, ascendiendo a −$7.6 mil millones. La empresa atribuyó el cambio principalmente a un aumento significativo en las inversiones de capital, incluidas aquellas relacionadas con la inteligencia artificial.
Los ingresos netos de Amazon, que alcanzaron los $62.6 mil millones para el trimestre, requieren atención especial. Esta cifra incluye un efecto no operativo significativo de la revalorización de inversiones, principalmente relacionadas con Anthropic. Por lo tanto, usar tal ganancia como una medida directa de la rentabilidad de la infraestructura de IA sería incorrecto.
Para el análisis fundamental, métricas más informativas son el beneficio operativo de AWS, el flujo de caja libre, la dinámica de CapEx y el volumen de servicios en la nube realmente proporcionados.
Alphabet ilustra cuánto puede diferir el beneficio contable de los resultados en efectivo
En el segundo trimestre de 2026, Alphabet informó $119.8 mil millones en ingresos, aumentando la cifra un 24% interanual. Los ingresos de Google Cloud crecieron un 82%, alcanzando los $24.8 mil millones, mientras que el beneficio operativo de la división fue de $8.81 mil millones.
Sin embargo, el ingreso neto consolidado incluyó un gran resultado no en efectivo de la revalorización de inversiones financieras. La empresa divulgó ingresos no operativos de aproximadamente $98 mil millones, principalmente debido al crecimiento no realizado en el valor de los valores de renta variable.
Mientras tanto, el flujo de caja operativo fue de $39.07 mil millones, y los gastos de capital en efectivo fueron de $44.92 mil millones. En consecuencia, el FCF trimestral fue negativo en –$5.86 mil millones. En los últimos 12 meses, el flujo de caja libre se mantuvo positivo en $53.27 mil millones.
Estas cifras muestran lo importante que es comparar métricas en los mismos períodos. Un trimestre de FCF negativo no implica que la empresa haya perdido la capacidad de financiar inversiones con sus propios fondos. Sin embargo, la combinación de un aumento en los gastos de capital y costos significativos de infraestructura requiere una evaluación más cuidadosa de la rentabilidad futura.
Comparación de modelos financieros de los principales actores
Empresa | Periodo de Reporte | Métricas Financieras | Pregunta Clave |
|---|---|---|---|
Nvidia | Q2 FY2027 | Ingresos $96.2 mil millones, margen bruto 75% | ¿Se mantendrá la escala de compras de GPU? |
TSMC | Q3 2026 | Ingresos NT$1.49 billones, margen neto 51.1% | ¿Valdrá la pena la expansión de capacidades de producción? |
Microsoft | Q4 FY2026 | OCF $55.4 mil millones, FCF $19.6 mil millones | ¿Se mantendrán los altos retornos de efectivo? |
Meta | Q2 2026 | CapEx incluyendo arrendamientos $31.08 mil millones, FCF $784 millones | ¿Aumentará la IA la rentabilidad de los anuncios lo suficientemente rápido? |
Amazon | TTM al 30.06.2026 | OCF $161.4 mil millones, FCF -$7.6 mil millones | ¿Cuándo comenzarán las inversiones en infraestructura a proporcionar FCF positivo? |
Alphabet | Q2 2026 | OCF $39.07 mil millones, FCF -$5.86 mil millones | ¿Qué tan rápido justificará el creciente Google Cloud el CapEx? |
Oracle | Q1 FY2027 | CapEx $28.50 mil millones, FCF -$5.40 mil millones | ¿Cómo se financiarán las inversiones futuras? |
CoreWeave | Al 30.06.2026 | Obligaciones de deuda $35.55 mil millones | ¿Qué tan sostenibles son los pagos de deuda y los contratos con clientes? |
Fuentes: informes trimestrales oficiales de las empresas, documentos de la SEC y páginas de Relaciones con Inversores. TTM significa los últimos 12 meses. Las métricas de CapEx, FCF y arrendamientos financieros no siempre se calculan utilizando la misma metodología, y los periodos de reporte difieren. Por lo tanto, la tabla está destinada a comparar modelos financieros, no a clasificar mecánicamente a las empresas por un solo ratio.
La conclusión principal de esta comparación es que el auge de la IA se está financiando de varias maneras. Los grandes hiperescalares tienen flujos operativos significativos que les permiten sostener inversiones incluso con una caída temporal en el FCF. Los operadores de infraestructura especializada pueden depender mucho más de la captación de nuevo capital, las condiciones de crédito y la ejecución oportuna de los contratos con clientes.
Oracle y CoreWeave muestran otro lado del ciclo de inversión
Mientras que Microsoft, Amazon y Alphabet pueden confiar en segmentos de negocio maduros, los modelos de infraestructura especializada requieren un análisis más detallado de la estructura de obligaciones. El negocio de un operador de centros de datos puede aumentar los ingresos rápidamente mientras experimenta simultáneamente necesidades de financiamiento significativas. La razón radica en el desajuste entre el momento de las salidas de efectivo y la recepción de pagos de clientes.
Oracle aumenta los gastos de capital más rápido que el flujo de caja actual
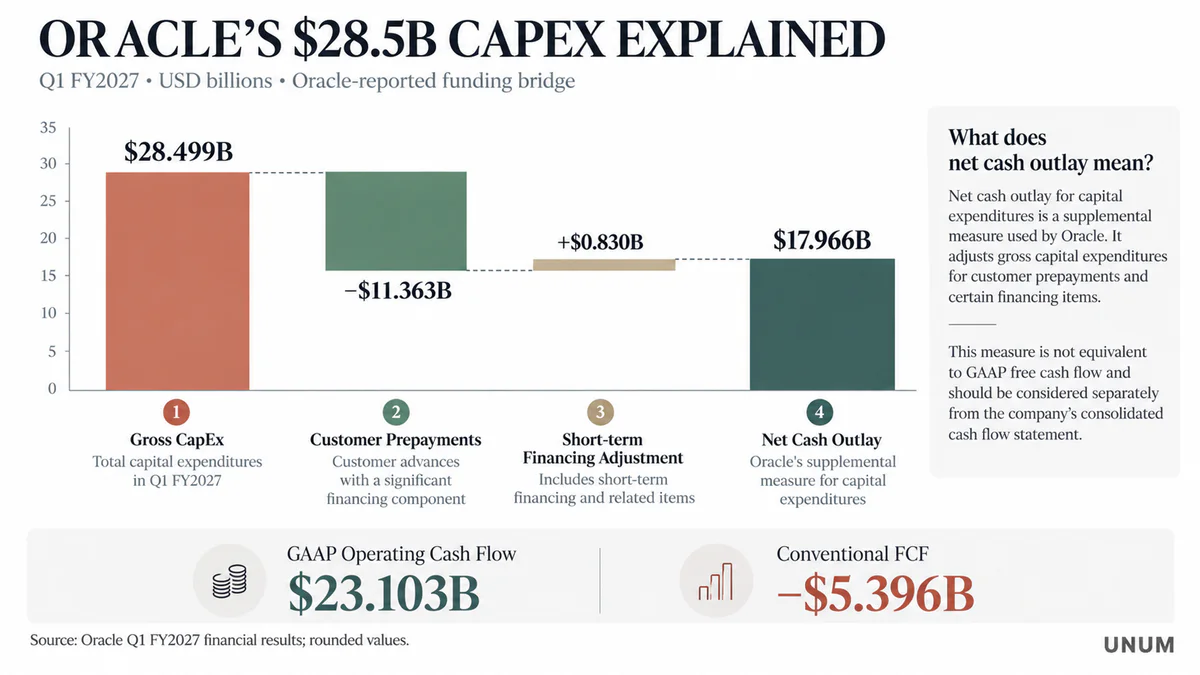
Para el final del primer trimestre del año fiscal 2027, el flujo de caja operativo de Oracle incluyó $11.36 mil millones en pagos anticipados de clientes con un componente financiero significativo. Según la metodología adicional de la compañía, la salida neta de efectivo para gastos de capital, considerando el financiamiento a corto plazo y de clientes, ascendió a $17.97 mil millones. El flujo de caja libre fue negativo, totalizando –$5.40 mil millones. Para comparación, en el primer trimestre del año fiscal anterior, los gastos de capital fueron de $8.50 mil millones. Así, su volumen se triplicó con creces.
El flujo de caja operativo de Oracle incluyó $11.36 mil millones en pagos anticipados de clientes con un componente financiero significativo. Según la metodología adicional de la compañía, la salida neta de efectivo para gastos de capital, considerando el financiamiento a corto plazo y de clientes, ascendió a $17.97 mil millones.
La singularidad de Oracle radica en la combinación de la rápida expansión de la infraestructura en la nube, grandes compromisos de clientes y una creciente necesidad de capital.
Sin embargo, el volumen de contratos concluidos no debe considerarse automáticamente como flujo de caja garantizado. El valor del contrato puede incluir servicios que la compañía proporcionará durante varios años, y el reconocimiento real de ingresos depende de la disponibilidad del equipo, la capacidad disponible y el cumplimiento de los términos contractuales.
Los inversores que evalúan las acciones de Oracle deben considerar la diferencia entre el valor contractual de los servicios futuros y los flujos de caja actuales. Desde la perspectiva de un inversor, tres circunstancias son cruciales: cuándo ocurrirán los flujos de caja, qué gastos deberán incurrirse antes de recibirlos y qué tan bien se alinean las obligaciones de financiamiento con los términos de los contratos de clientes.
Incluso con una demanda en rápido crecimiento, los retrasos en la puesta en marcha de los centros de datos pueden empeorar la liquidez actual, ya que algunos gastos deberán pagarse antes de que los activos correspondientes comiencen a generar ingresos por completo.
CoreWeave combina alto crecimiento con una carga sustancial de deuda
Un ejemplo aún más ilustrativo es CoreWeave, uno de los principales proveedores especializados de computación en la nube para inteligencia artificial.
Según el informe Form 10-Q para el segundo trimestre de 2026, CoreWeave reveló un calendario de pagos futuros de deuda principal que asciende a $35.551 mil millones. Esta cifra refleja los reembolsos contractuales y no debe equipararse automáticamente con el valor en el balance de la deuda o todas las obligaciones de la compañía.
Según el calendario de pagos revelado, aproximadamente $4.41 mil millones de deuda principal vencían para el resto de 2026, $6.18 mil millones para 2027 y otros $4.42 mil millones para 2028.
En consecuencia, solo para el período hasta el final de 2027, se deben aproximadamente $10.60 mil millones en reembolsos contractuales, lo que representa casi el 30% del monto de la deuda a la fecha del informe.
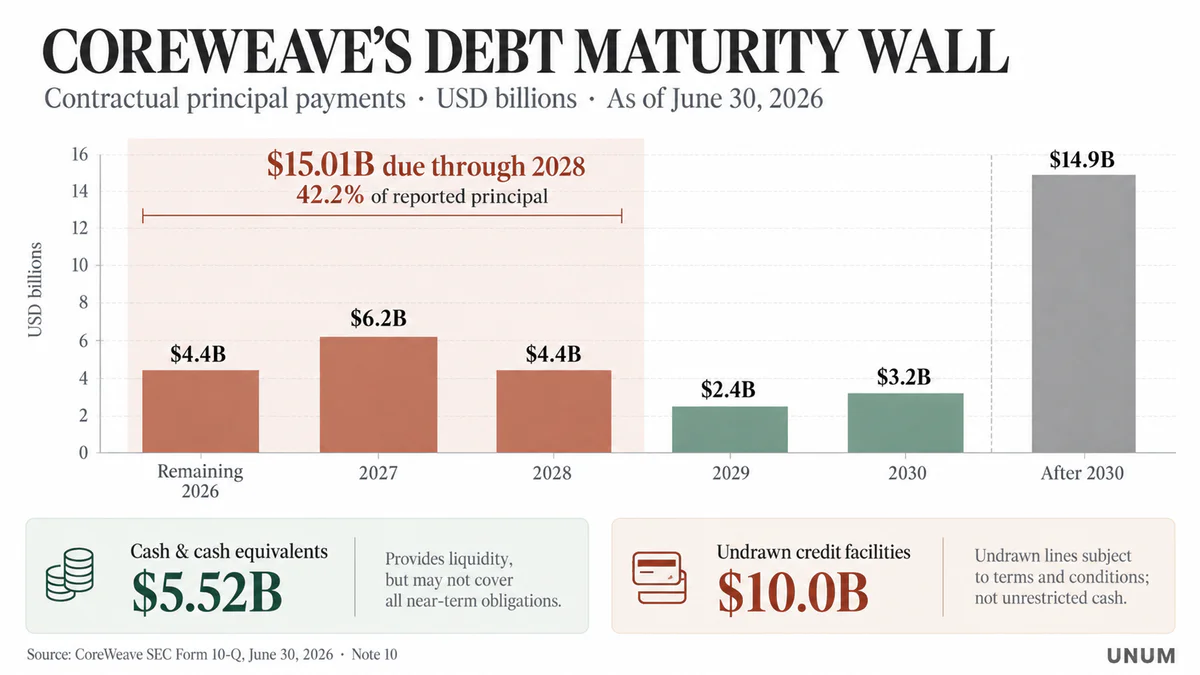
Esto no significa que la compañía esté obligada a reembolsar todo el monto únicamente con ingresos actuales. Algunas obligaciones pueden refinanciarse, y ciertos acuerdos de crédito están garantizados por activos y contratos específicos.
No obstante, la escala de los pagos próximos demuestra una alta dependencia del modelo financiero en la disponibilidad de capital.
Los gastos por intereses de CoreWeave para el segundo trimestre ascendieron a $558 millones, considerando la capitalización de algunos intereses según se aplica en el informe. Esto equivale aproximadamente al 21.7% de los ingresos trimestrales, aunque una comparación directa de estas cifras no reemplaza el cálculo del índice de cobertura de intereses.
La estructura de financiamiento merece especial atención. En 2026, CoreWeave recaudó fondos a través de varios instrumentos de deuda, incluidos préstamos a tasa variable y bonos de renta fija. Entre los temas divulgados se encuentran bonos de $2.75 mil millones al 9.75% anual con vencimiento en 2031 y bonos de $1.25 mil millones al 9.625% con vencimiento en 2032.
Para evaluar el riesgo, es necesario considerar la diferencia entre estos instrumentos. Una tasa fija protege a la compañía de un aumento inmediato en los gastos por intereses sobre la deuda ya emitida, mientras que los préstamos a tasa variable son más sensibles a los cambios en las tasas de mercado subyacentes.
Los ingresos contractuales reducen y concentran riesgos
Los acuerdos a largo plazo con clientes proporcionan a los operadores visibilidad sobre los ingresos futuros, pero pueden crear dependencia de un número limitado de compradores.
El informe de CoreWeave revela que en el segundo trimestre de 2026, los tres clientes más grandes representaron el 36%, 26% y 10% del total de ingresos, respectivamente. En conjunto, representaron aproximadamente el 72% de las ventas.
La compañía también indicó que aproximadamente el 98% de los ingresos trimestrales estaban relacionados con las obligaciones contractuales de los clientes.
Esta combinación tiene un efecto dual. Por un lado, los contratos confirmados permiten planificar la carga de las capacidades de computación y aumentan la previsibilidad de los ingresos. Por otro lado, las dificultades financieras o los cambios en los planes de inversión de varios clientes importantes pueden afectar una parte significativa del negocio.
En los informes públicos, la identificación de los principales clientes no siempre permite determinar con precisión sus nombres, por lo que vincular porcentajes específicos a empresas tecnológicas individuales sin divulgación directa sería incorrecto.
Nebius ofrece otro modelo para expandir la infraestructura de IA
Nebius también está invirtiendo activamente en computación en la nube y desarrollo de centros de datos. Sin embargo, su financiación combina varias fuentes de capital, por lo que no es apropiado aplicar automáticamente las métricas de riesgo de deuda de CoreWeave a ella.
En su informe para el primer trimestre de 2026, Nebius indicó gastos de capital de aproximadamente $2.5 mil millones, principalmente relacionados con la compra de GPUs, equipos asociados y expansión de centros de datos. Nebius recaudó aproximadamente $775 millones bajo su primer acuerdo de crédito garantizado relacionado con la infraestructura de GPU y flujos de efectivo contractuales.
La empresa también consideró la financiación respaldada por activos, la deuda corporativa, los fondos de los clientes y los anticipos como posibles fuentes de capital.
La principal pregunta para un negocio de este tipo es si el crecimiento en la carga comercial puede compensar los costos de inversión lo suficientemente rápido como para limitar la dependencia de la recaudación de capital posterior.
Así, Oracle, CoreWeave y Nebius demuestran diferentes modelos de infraestructura. Están unidos por una alta intensidad de capital, pero los riesgos financieros están determinados por la estructura de la deuda, la liquidez, los ingresos contractuales y las condiciones de uso del equipo.
Cómo el financiamiento de deuda cambia los riesgos en la industria de la IA
El crecimiento de la deuda corporativa no indica por sí mismo una crisis financiera. Para las industrias intensivas en capital, el financiamiento de deuda es una herramienta de desarrollo estándar que permite distribuir el costo de los activos de infraestructura a lo largo de un período prolongado.
Sin embargo, la sostenibilidad de dicho modelo depende de la alineación entre los flujos de efectivo entrantes y el cronograma de obligaciones.
Para los centros de datos de IA, este problema se complica por las actualizaciones tecnológicas relativamente rápidas del equipo. El rendimiento de las nuevas GPUs está aumentando, las arquitecturas de computación están cambiando y el costo de operar generaciones anteriores puede volverse menos competitivo.
Por lo tanto, incluso el equipo físicamente operativo puede perder parte de su atractivo económico antes del final de su vida útil técnica.
Este riesgo es particularmente importante para los préstamos garantizados por equipos de computación. Si el valor de mercado de la garantía disminuye más rápido de lo esperado, los acreedores pueden requerir garantías adicionales o cambiar los términos de nuevos préstamos.
Como resultado, surgen varios mecanismos de presión interconectados:
Riesgo de tasa de interés. El aumento del costo de la deuda flotante y los nuevos préstamos incrementa los gastos de efectivo para el servicio de financiamiento.
Riesgo de refinanciamiento. El pago de un préstamo existente puede requerir la obtención de uno nuevo en términos menos favorables.
Riesgo de depreciación de activos. Los cambios en las características tecnológicas de las GPUs afectan el valor de la garantía y la economía de operación.
Riesgo contractual. Los retrasos en la puesta en marcha de la capacidad, los cambios en la demanda o los problemas con clientes importantes pueden empeorar los flujos de efectivo esperados.
Riesgo de liquidez. Incluso un proyecto económicamente prometedor puede experimentar una escasez temporal de efectivo cuando el momento de los gastos y los ingresos no se alinea.
La complejidad adicional es creada por obligaciones que no siempre se reflejan en la línea de deuda corporativa. Los arrendamientos financieros, las garantías, los contratos de compra de equipos a largo plazo y los compromisos de construcción pueden formar pagos futuros significativos.
Por lo tanto, para evaluar la carga de deuda de las empresas tecnológicas, un único ratio de Deuda Neta / EBITDA es insuficiente. También es necesario examinar los gastos por intereses, la liquidez disponible, los reembolsos contractuales, los compromisos de capital y la capacidad del negocio para generar flujo de caja libre.
La energía se convierte en una restricción financiera para el crecimiento de la IA
La cuestión de los gastos de capital en la industria de la IA no se limita al costo de los servidores y los préstamos.
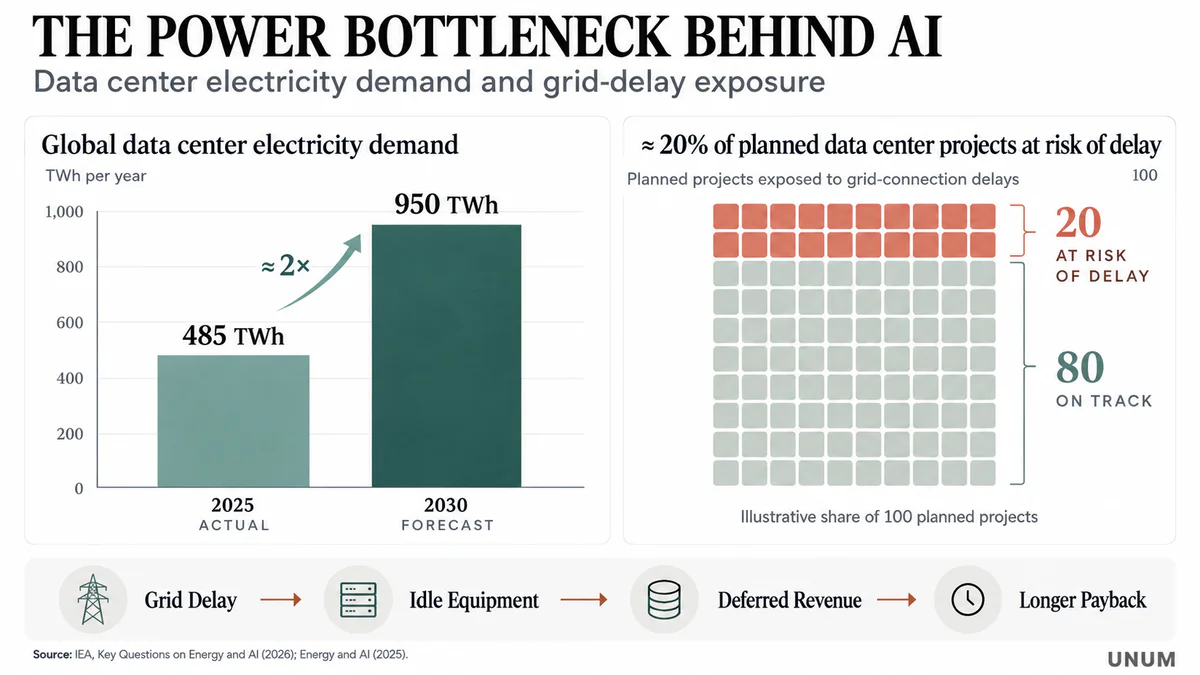
A medida que aumenta el número de centros de datos, también lo hace la demanda de electricidad, equipos de red y sistemas de refrigeración. Al mismo tiempo, la creación de infraestructura energética a menudo lleva más tiempo que el suministro de equipos de computación. Según la IEA, las restricciones de la red podrían retrasar la conexión de aproximadamente el 20% de la capacidad global de centros de datos planeada para construcción en 2030.
En el estudio actualizado Preguntas Clave sobre Energía e IA, la Agencia Internacional de Energía estima el consumo global de electricidad por centros de datos en 485 TWh en 2025 y pronostica un aumento a aproximadamente 950 TWh para 2030.
Así, el escenario central de la IEA sugiere un aumento casi al doble en el consumo en cinco años. Para finales de la década, los centros de datos podrían representar alrededor del 3% de la demanda global de electricidad.
Es importante señalar que el pronóstico cubre los centros de datos en su conjunto, no exclusivamente las cargas de trabajo de IA. Mientras tanto, la electricidad utilizada directamente para la IA, según la agencia, crecerá más rápido que el consumo general de la industria.
También está aumentando la densidad del consumo de energía. Los racks de IA modernos requieren significativamente más energía que la infraestructura de servidores tradicional, creando demandas adicionales sobre el suministro de energía, la refrigeración y la resiliencia de la red.
Por qué los altos precios de la electricidad no son el único problema
Para un operador de centro de datos, el costo por kilovatio-hora importa, pero en algunas regiones, la imposibilidad de conectar la instalación a la red de manera oportuna puede ser un problema más serio.
Si el equipo ya está comprado pero no hay un suministro completo de energía, la empresa enfrenta retrasos en la puesta en marcha de capacidades. Mientras tanto, los intereses de los préstamos, los pagos de alquiler y algunos costos de mantenimiento del proyecto continúan acumulándose.
Así, la falta de infraestructura física afecta directamente el período de recuperación de las inversiones.
La IEA destaca la oferta limitada de transformadores, electrónica de potencia y turbinas de gas. En los EE.UU., algunos operadores están considerando la generación local de gas como una forma de acelerar la puesta en marcha de capacidades, pero este enfoque también requiere inversiones significativas y no elimina las restricciones tecnológicas y regulatorias.
Para una evaluación financiera del proyecto, es necesario considerar varios indicadores simultáneamente: capacidad eléctrica disponible, tiempo de conexión, precio de la electricidad, costos de capital para infraestructura energética y carga de computación esperada.
Además, un choque energético puede impactar a la industria de la IA a través de dos canales. El primero está relacionado con el aumento directo en los costos operativos de los centros de datos, y el segundo está relacionado con la inflación y el costo del capital en la economía en su conjunto.
Sin embargo, el petróleo no debe considerarse la principal fuente directa de electricidad para la mayoría de los centros de datos. Su influencia se manifiesta principalmente a través de la inflación, los costos de transporte y el estado general de los mercados financieros, mientras que el costo del suministro de electricidad depende de la estructura de generación regional y las tarifas de red.
Por qué la corrección de las acciones de IA puede extenderse más allá del sector tecnológico
La alta concentración de inversiones y capitalización de las mayores empresas tecnológicas crea un canal adicional para la transmisión de riesgos.
Si varios grandes emisores revisan simultáneamente sus programas de inversión, las consecuencias pueden afectar a los fabricantes de equipos, contratistas, operadores de centros de datos y organizaciones financieras.
El posible mecanismo es el siguiente:
Reducción de los programas de inversión de los hiperescaladores → disminución de nuevos pedidos de equipos → revisión de las previsiones de ingresos para los proveedores → deterioro de las expectativas de flujo de caja para los operadores de infraestructura → aumento de los diferenciales de crédito y requisitos de garantía → mayor aumento en los costos de financiamiento.
Esta secuencia no es inevitable. Su realización depende de la profundidad de las revisiones de gastos, las estructuras contractuales y la capacidad de las empresas para compensar la reducción de una fuente de demanda con otras.
El Fondo Monetario Internacional en el Informe de Estabilidad Financiera Global de abril destaca el creciente papel del financiamiento de deuda, los fondos de crédito privado y las interconexiones entre los participantes en proyectos de infraestructura.
Es importante distinguir entre la corrección del mercado de valores y la inestabilidad financiera. Una caída en el valor de mercado de las acciones no significa que una empresa no pueda cumplir con sus obligaciones. Sin embargo, los problemas pueden volverse sistémicos si la liquidez de los prestatarios, la calidad de las garantías y la disposición de los acreedores para proporcionar nuevos fondos se deterioran simultáneamente.
Qué puede amplificar la propagación del estrés financiero
Un factor es la participación de instituciones financieras no bancarias. Los fondos de crédito privado pueden financiar proyectos que encuentran difícil obtener préstamos bancarios tradicionales, pero la estructura de tales acuerdos es a menudo menos transparente para los inversores públicos.
La concentración de grandes empresas tecnológicas en los índices bursátiles también importa. Si los inversores reducen simultáneamente posiciones en los emisores más caros e intensivos en capital, la presión puede extenderse a través de instrumentos de índice y estrategias de cartera.
Sin embargo, la mera presencia de empresas tecnológicas en los índices no prueba la existencia de un riesgo sistémico. Tal conclusión requiere datos sobre la carga de deuda, la liquidez, la correlación de activos y los vínculos reales entre acreedores y prestatarios.
La pregunta principal es si la posible revalorización de las empresas de IA seguirá siendo principalmente un evento del mercado de valores o afectará la disponibilidad de financiamiento para proyectos de infraestructura reales.
Cómo monitorear la reacción del mercado tecnológico a los riesgos financieros
Los cambios en las tasas de interés, los informes trimestrales y las revisiones de los programas de inversión pueden afectar no solo las acciones de las empresas tecnológicas individuales, sino también la dinámica de los mayores índices bursátiles.
Una forma de observar las reacciones del mercado es comparar los movimientos de las acciones con los cambios en los rendimientos de los bonos, los diferenciales de crédito y los indicadores fundamentales de las empresas.
El bróker AXI ofrece herramientas para negociar contratos por diferencia (CFD) sobre acciones de empresas internacionales e índices bursátiles. Los CFD permiten abrir posiciones sobre cambios de precio sin adquirir activos subyacentes, pero el uso de apalancamiento aumenta significativamente las pérdidas potenciales.
Obtenga más información sobre las herramientas de AXI
Los CFD son instrumentos financieros complejos y de alto riesgo. El apalancamiento aumenta tanto las ganancias potenciales como las pérdidas. La disponibilidad del servicio depende de la jurisdicción. La información es solo para fines informativos y no constituye una recomendación de inversión.
Cómo Calcular la Resiliencia de la Inversión en IA ante Capital Costoso
Para evaluar el riesgo financiero, no basta con saber cuánto invierte una empresa y el volumen esperado de ingresos futuros. Es necesario determinar cómo cambiarán los flujos de efectivo si las condiciones reales resultan peores de lo planeado.
El primer indicador clave es la relación entre los gastos de capital y el flujo de caja operativo, o CapEx / FCO. Cuanto mayor sea el coeficiente, más efectivo se destina a inversiones en lugar de permanecer para otras necesidades del negocio.
Pero incluso este indicador debe interpretarse con cautela. Una gran empresa puede tener un FCL bajo actual debido a una construcción intensiva temporal, mientras mantiene reservas de liquidez suficientes e ingresos operativos estables.
El segundo indicador es la capacidad de cumplir con las obligaciones de deuda. Es necesario examinar no solo la Deuda Neta / EBITDA, sino también los gastos por intereses, la estructura de la deuda, los términos de pago y las líneas de crédito disponibles.
El tercer indicador es el retorno sobre el capital invertido, o ROIC. Permite evaluar si la expansión del negocio crea valor económico considerando el capital invertido en activos.
Para la infraestructura de IA, es especialmente importante comparar el ROIC con el costo del capital (WACC), que incluye el costo del capital propio y de la financiación de la deuda. Si el retorno de un nuevo proyecto cae consistentemente por debajo del costo del capital atraído, escalarlo puede reducir el valor económico del negocio incluso con un aumento de ingresos.
Cuánto Cuesta Aumentar las Tasas de Interés
Consideremos una empresa hipotética con $10 mil millones en deuda a tasa variable.
Si el costo de la financiación aumenta en un punto porcentual y el aumento se aplica a la cantidad total durante un año, los gastos adicionales por intereses ascenderán a $100 millones anuales. Con un aumento de dos puntos porcentuales, los gastos aumentarán en $200 millones. Este es un cálculo ilustrativo, no una evaluación de las obligaciones de un emisor específico.
El efecto real depende de cuánto de la deuda tiene una tasa variable, qué instrumentos de cobertura utiliza la empresa y cuándo se revisan los términos del crédito.
Para las empresas con grandes emisiones de bonos fijos, los gastos actuales por intereses pueden cambiar mucho más lentamente, y el principal riesgo surge cuando es necesario refinanciar la deuda.
Por Qué la Carga del Centro de Datos Puede Ser Más Importante que el Crecimiento de las GPU
Igualmente importante es el riesgo de una utilización insuficiente de la infraestructura informática.
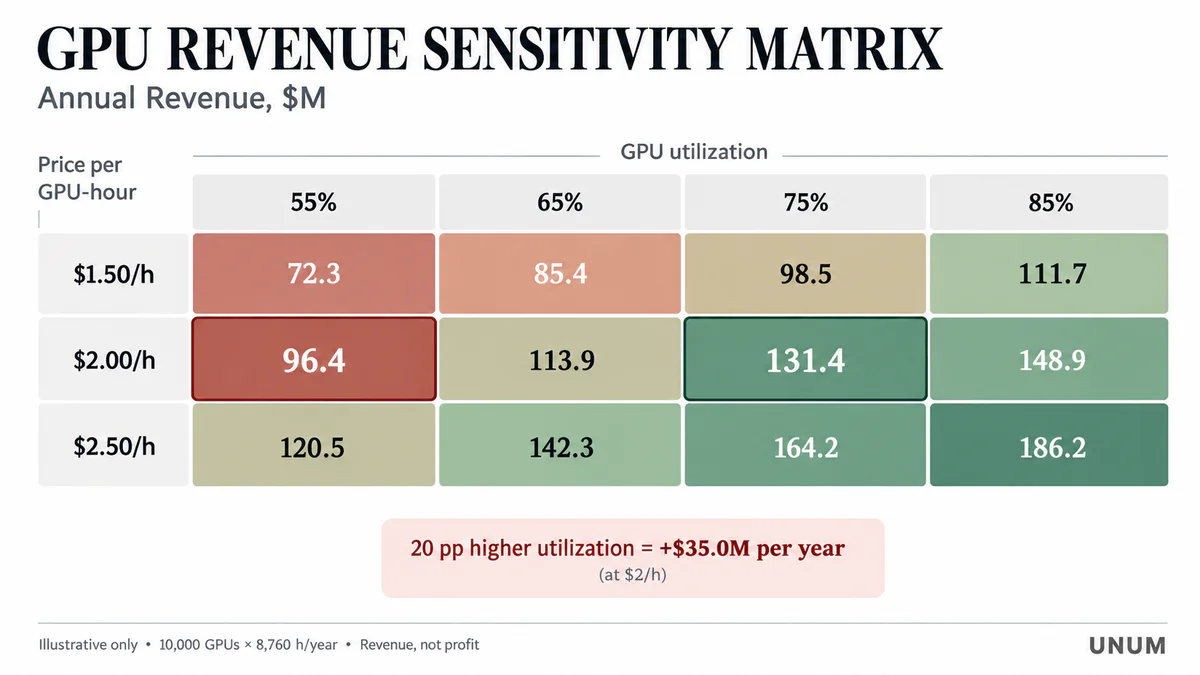
Supongamos que un operador tiene 10,000 GPUs, y el precio condicional por el uso pagado de un acelerador es de $2 por hora. A plena carga, los ingresos anuales teóricos de dicho equipo alcanzarían los $175.2 millones.
Con una carga del 75%, la cifra disminuye a $131.4 millones, y con una carga del 55%, a $96.36 millones.
La diferencia entre los dos últimos escenarios es de aproximadamente $35 millones en ingresos anuales, aunque la cantidad de equipo comprado permanece sin cambios.
Este modelo está intencionalmente simplificado: los contratos reales pueden prever la reserva de capacidad, pagos fijos, servicios integrales y otras condiciones. Además, el cálculo no tiene en cuenta el tiempo de inactividad del equipo, los costos de red, el consumo de energía, la depreciación y la financiación.
No obstante, muestra por qué evaluar la rentabilidad de los centros de datos requiere más que solo considerar el número de GPUs instaladas, la carga comercial de la potencia informática, los términos de pago y los tiempos de ejecución del contrato.
Es necesario entender qué parte de la potencia informática realmente genera ingresos en efectivo, el costo de su uso y los gastos incurridos durante la operación.
Tres Escenarios para el Desarrollo de la Industria de IA para 2029
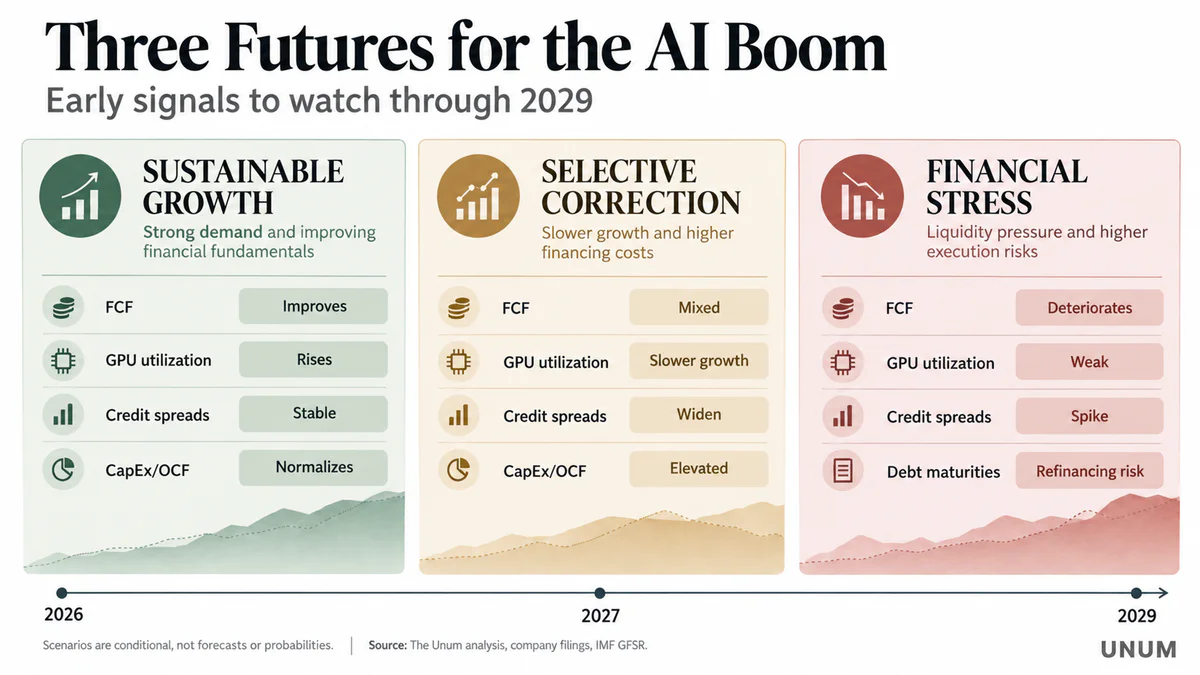
Los indicadores financieros actuales permiten identificar tres posibles trayectorias del mercado. No son pronósticos con probabilidades calculadas, sino que representan escenarios cuyas condiciones pueden seguirse a través de informes de empresas e indicadores financieros.
Crecimiento Sostenible y Aumento Gradual de la Rentabilidad
En el primer escenario, la demanda de computación sigue creciendo, se introducen nuevos centros de datos sin retrasos significativos y las empresas mejoran gradualmente la eficiencia del uso del equipo.
En tal escenario, el crecimiento de los ingresos de las plataformas en la nube y los operadores especializados permite un aumento en el flujo de caja operativo. Después de que se completa la fase de inversión más intensiva, el CapEx se estabiliza en relación con los ingresos y el flujo de caja libre comienza a recuperarse.
Para los fabricantes de chips, este escenario significa mantener una alta demanda, aunque las tasas de crecimiento pueden normalizarse gradualmente a medida que aumenta la base de comparación.
Las confirmaciones clave incluirán un aumento en la utilización de la potencia informática, el crecimiento del margen operativo y la mejora en la relación FCL-ingresos.
Corrección Selectiva de las Empresas Más Intensivas en Capital
En el segundo escenario, la demanda de IA se mantiene, pero los inversores comienzan a diferenciar más estrictamente entre modelos de negocio rentables y empresas que necesitan atraer constantemente capital externo.
Los grandes hiperescaladores continúan invirtiendo, pero pueden reconsiderar ciertos programas de construcción, posponer los plazos de adquisición o exigir más activamente retornos probados en nuevos proyectos.
Los operadores especializados, por su parte, enfrentan costos de financiamiento en aumento y la necesidad de aumentar la eficiencia de la infraestructura ya construida.
Este escenario no implica el fin del auge de la IA. Más bien, significa un cambio de evaluar a las empresas en función de las tasas de crecimiento de ingresos y obligaciones contractuales a evaluar los flujos de efectivo, el costo de capital y los retornos de inversión.
Para el mercado de valores, las consecuencias pueden manifestarse en disparidades aumentadas entre emisores individuales en lugar de una caída sincronizada de todas las empresas tecnológicas.
Estrés Financiero Profundo y Acortamiento del Ciclo de Inversión
El tercer escenario asume un deterioro simultáneo de varias condiciones: la demanda de computación resulta ser menor que los planes de inversión, los costos de financiamiento se mantienen altos y la puesta en marcha de algunos proyectos de infraestructura se retrasa.
En este caso, las empresas con grandes obligaciones pueden enfrentar restricciones de liquidez, la necesidad de refinanciar en términos menos favorables o una revisión de los programas de capital.
Si tales dificultades afectan a varios grandes operadores simultáneamente, las consecuencias pueden extenderse a los proveedores de equipos, contratistas de infraestructura y acreedores.
Sin embargo, un estrés financiero a gran escala no es el resultado de solo un trimestre de FCF negativo o una caída en las acciones tecnológicas. Se requiere una combinación más profunda de deterioro de la solvencia, problemas de refinanciamiento e insuficiente liquidez de las instituciones financieras.
Por lo tanto, incluso un escenario negativo no puede considerarse un resultado inevitable de altas inversiones. Su realización depende de cuán sostenible resulte ser la monetización comercial de la IA.
Indicadores para Determinar el Estado del Auge de la IA
Los inversores deben monitorear no solo el valor de las acciones tecnológicas, sino también cómo están cambiando las características fundamentales de las empresas.
Los indicadores más informativos pueden incluir los siguientes:
CapEx y su relación con el flujo de caja operativo. Indica qué porción de los recursos internos se dirige hacia la expansión de infraestructura.
Flujo de caja libre y su dinámica. Permite evaluar si los retornos de efectivo mejoran a medida que crecen los ingresos.
Spreads de crédito y términos de nuevas emisiones de bonos. Reflejan cambios en la evaluación del riesgo crediticio y los costos de financiamiento.
Calendarios de vencimiento de deuda. Ayudan a identificar períodos de necesidades de refinanciamiento aumentadas.
Utilización de centros de datos e ingresos por computación. Permiten comparar la escala de equipos instalados con su uso comercial.
Dinámica de RPO e ingresos reconocidos. Ayuda a determinar qué tan rápido los contratos firmados se convierten en servicios entregados.
Margen bruto y ROIC. Muestran si la expansión de infraestructura genera suficientes retornos económicos.
Costo y plazos para conectar infraestructura energética. Permiten evaluar el riesgo de retrasos en la puesta en marcha de capacidades.
Ninguno de los indicadores listados proporciona una imagen completa de la estabilidad financiera. Por ejemplo, un aumento en RPO puede indicar una fuerte demanda pero simultáneamente requerir inversiones adicionales para cumplir con las obligaciones.
Y un aumento en los gastos de capital puede empeorar el FCF actual, aunque puede llevar a un aumento significativo en la generación de efectivo en el futuro.
Por lo tanto, el enfoque más informativo es un análisis combinado de varios indicadores durante un largo período, especialmente durante los últimos cuatro trimestres de reporte, con una comparación de la dinámica anual.
¿Valdrá la Pena el Auge de la IA y Quién Asumirá los Principales Riesgos Financieros?
Los resultados financieros de 2026 no sugieren que el auge global de la IA ya se haya convertido en una burbuja. Por el contrario, los informes de Nvidia, TSMC y ASML confirman la existencia de una demanda solvente sustancial para equipos de inteligencia artificial. Las principales empresas de la nube también muestran un crecimiento significativo de ingresos por servicios de computación, y el desarrollo de nuevos productos crea oportunidades adicionales para monetizar tecnologías.
Sin embargo, la presencia de una demanda real no garantiza el mismo retorno de inversión para todos los participantes del mercado.
Los fabricantes de equipos reciben una parte significativa del retorno financiero en una etapa relativamente temprana del ciclo de inversión. Los hiperescaladores pueden financiar la expansión de infraestructura a través de segmentos rentables existentes, aunque el crecimiento de CapEx reduce el flujo de caja libre disponible. Los operadores especializados, por otro lado, a menudo dependen más del capital prestado, del momento de ejecución de grandes contratos y de la capacidad de las nuevas capacidades para alcanzar rápidamente la carga comercial.
Son precisamente las diferencias entre estos modelos financieros las que se convierten en un factor de riesgo clave.
Las altas tasas de interés aumentan el costo de nuevos préstamos y pueden ejercer presión sobre las valoraciones de las empresas. Las restricciones energéticas pueden retrasar la puesta en marcha de capacidades, y las actualizaciones de equipos tecnológicos pueden acortar el período de su máxima eficiencia económica.
Al mismo tiempo, estos mismos procesos pueden crear nuevas oportunidades. Los menores costos de computación hacen que la IA sea más accesible para las empresas, el aumento de la productividad amplía el número de aplicaciones económicamente viables, y la escalabilidad de las plataformas en la nube puede mejorar los rendimientos de efectivo con el tiempo.
Por lo tanto, la pregunta más importante para el mercado tecnológico no es si el desarrollo de la inteligencia artificial continuará, sino qué empresas podrán convertir la ventaja tecnológica en un flujo de caja positivo sostenible.
Es probable que la próxima etapa del auge de la IA esté determinada no solo por el número de GPUs compradas y la escala de las inversiones anunciadas, sino también por el retorno sobre el capital requerido para crear una infraestructura de computación global.
Es la capacidad de financiar nuevos proyectos, servir la deuda y aumentar gradualmente el flujo de caja libre lo que separará a los beneficiarios financieros a largo plazo de la revolución de la IA de las empresas para las cuales el rápido crecimiento se convertirá en una fuente de mayor riesgo.
El material está preparado con base en datos disponibles al 15 de octubre de 2026. Las principales fuentes son informes financieros y documentos de la SEC de las empresas Nvidia, TSMC, ASML, Microsoft, Alphabet, Amazon, Meta, Oracle y CoreWeave, así como investigaciones del FMI, estadísticas de la IEA y BLS. Las previsiones y cálculos de escenarios no son garantías de resultados futuros. El material es de naturaleza informativa y analítica y no constituye una recomendación de inversión individual.