
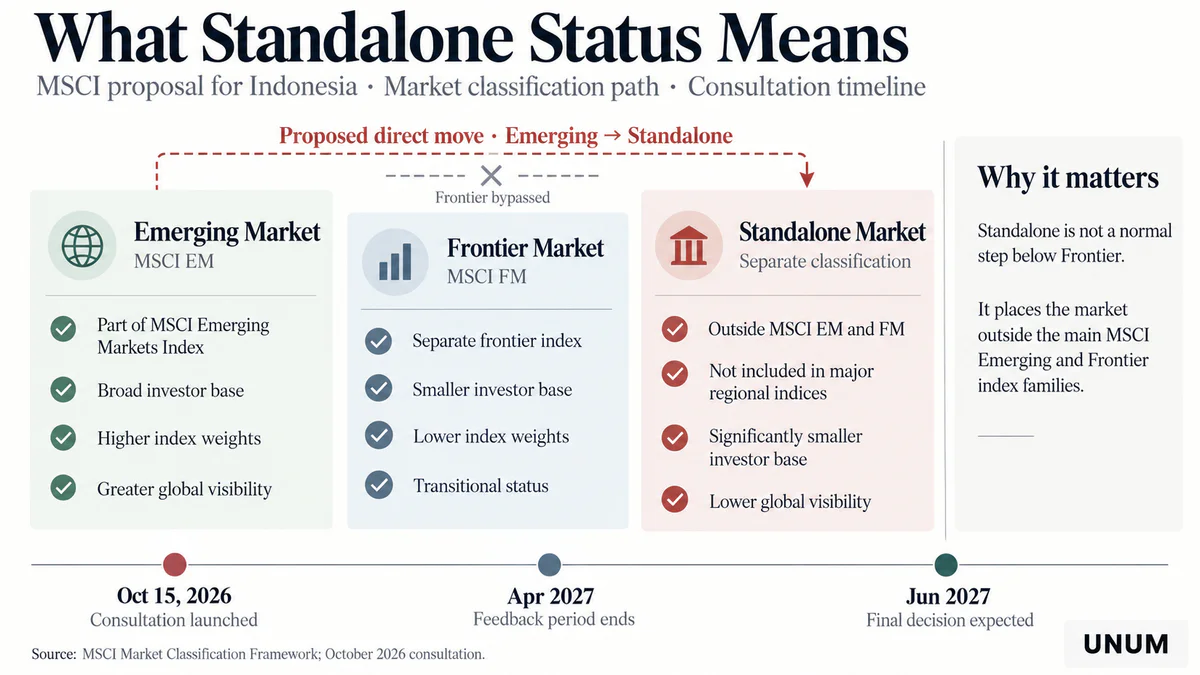
Sin embargo, aún no se ha tomado una decisión final. El 15 de octubre de 2026, MSCI anunció una consulta con los participantes del mercado, que durará hasta el 30 de abril de 2027. El proveedor tiene la intención de determinar la clasificación futura del país a más tardar el 30 de junio de 2027. Hasta entonces, las autoridades indonesias deben convencer a los inversores internacionales de que las reformas del mercado financiero han aumentado efectivamente la transparencia de la propiedad, mejorado las condiciones de negociación y asegurado una supervisión efectiva de las operaciones.
Por qué las acciones indonesias cayeron más bruscamente que otros mercados asiáticos
El 16 de octubre, el Índice Compuesto de Yakarta (IDX Composite, o IHSG) cayó un 11.4% durante la sesión de negociación, marcando la caída intradía más pronunciada desde 1998. Según Reuters, durante la venta masiva, la Bolsa de Valores de Indonesia detuvo las operaciones después de que se activara un mecanismo de protección. La caída afectó principalmente a las empresas más líquidas, tradicionalmente demandadas por inversores institucionales extranjeros.
Las acciones de Bank Central Asia, Bank Rakyat Indonesia y Bank Mandiri perdieron casi un 15%. Al mismo tiempo, aumentó la presión sobre la moneda nacional: la rupia indonesia se movió hacia niveles históricamente débiles frente al dólar.
La magnitud de la venta es particularmente notable en el contexto de otros mercados asiáticos. Mientras tanto, el Nikkei 225 de Japón subió aproximadamente un 1.9%, y el KOSPI de Corea del Sur aumentó aproximadamente un 3.3%. Estas cifras reflejan la dinámica del mercado durante el lanzamiento de la noticia el 16 de octubre, no necesariamente los precios de cierre finales.
Así, el colapso del mercado indonesio se vinculó principalmente a factores nacionales más que a un deterioro simultáneo del sentimiento en toda la región asiática.
Sin embargo, el evento de octubre no surgió de la nada. Desde principios de 2026, las acciones indonesias ya han estado bajo presión debido a preguntas sobre la transparencia del mercado, la liquidez limitada de empresas individuales y las preocupaciones de los inversores extranjeros sobre la efectividad de la supervisión. MSCI había advertido previamente sobre deficiencias en la determinación del free float de las acciones, y las restricciones posteriores al índice aumentaron la incertidumbre.
La propuesta de reclasificar al país directamente a Mercado Independiente marcó una nueva etapa en este conflicto. Obligó a los inversores a reevaluar la probabilidad de que los activos indonesios permanecieran como parte de las carteras estándar de mercados emergentes.
Qué significa la propuesta de MSCI para Indonesia
La empresa estadounidense MSCI desarrolla índices bursátiles que utilizan las compañías de gestión internacional, los fondos de pensiones y los ETF para formar carteras de inversión y evaluar los resultados de gestión.
Uno de los puntos de referencia más conocidos es el Índice de Mercados Emergentes de MSCI, que incluye acciones de países en desarrollo. Al clasificar los mercados nacionales, MSCI considera no solo el tamaño y la liquidez de las empresas, sino también la accesibilidad del mercado para los inversores internacionales.
El sistema de clasificación incluye varias categorías:
Mercado Emergente — mercados en desarrollo cuyas acciones pueden incluirse en los principales índices de Mercados Emergentes de MSCI.
Mercado Frontera — mercados frontera representados en una familia separada de índices de Mercados Frontera de MSCI.
Mercado Independiente — una categoría independiente, cuyos mercados no están incluidos en los principales índices compuestos de Mercados Emergentes y Mercados Frontera.
Mercado Independiente no es necesariamente un paso intermedio entre mercados en desarrollo y mercados frontera. La reclasificación a esta categoría significa un cambio fundamental en la accesibilidad del mercado para los inversores enfocados en los principales índices regionales de MSCI.
El 15 de octubre, la compañía propuso mover a Indonesia directamente de Mercado Emergente a Mercado Independiente, sin una transición intermedia a Mercado Frontera. En una declaración oficial, MSCI expuso su posición: "MSCI considera inapropiada la clasificación continua de Indonesia como mercado emergente."
La compañía indicó su intención de proceder con la reclasificación propuesta a menos que surjan pruebas convincentes de mejoras significativas en el funcionamiento del mercado y la calidad de la gobernanza corporativa durante la consulta.
Mientras se espera una decisión, MSCI mantiene restricciones sobre ciertos cambios en la composición de los índices indonesios. Específicamente, el proveedor no aumentará el Factor de Inclusión Extranjera (FIF) y el Número de Acciones (NOS), no incluirá nuevos valores en el Índice de Mercado Invertible de Indonesia de MSCI, ni moverá componentes existentes a segmentos de tamaño superior.
Al mismo tiempo, MSCI continuará excluyendo de sus índices valores identificados por las autoridades indonesias bajo el mecanismo de Alta Concentración de Participación (HSC) y utilizará datos divulgados sobre propietarios de más del 1% de las acciones para ajustar las estimaciones de free float. Esto se refiere específicamente a la composición de los índices de MSCI, no a la exclusión automática de empresas de la Bolsa de Valores de Indonesia.
En consecuencia, el impacto de la decisión en el mercado de valores de Indonesia comienza incluso antes de la reclasificación final: algunos mecanismos que podrían aumentar la presencia de empresas nacionales en índices internacionales ya están limitados.
Por qué MSCI dejó de confiar en la estructura del mercado indonesio
Las principales preocupaciones de MSCI no están directamente relacionadas con las tasas de crecimiento económico de Indonesia, el presupuesto gubernamental o la rentabilidad de sus mayores corporaciones. El proveedor del índice duda de la fiabilidad de los datos sobre la estructura de propiedad y la capacidad del mercado para garantizar precios justos.
En la Revisión de Clasificación de Mercado de junio, MSCI identificó dos problemas sistémicos: falta de transparencia en la propiedad de acciones y sospechas de acciones de negociación coordinadas.
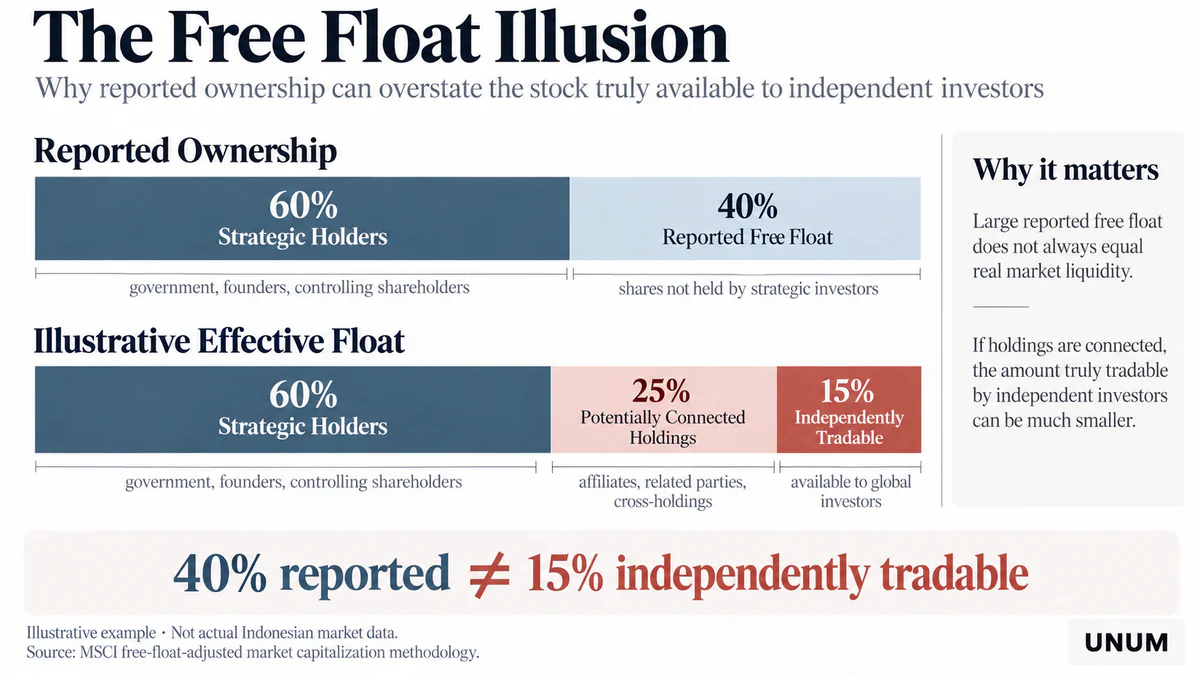
El primer problema afecta la determinación del free float — la porción de acciones que se negocian libremente. Si los tenedores de valores formalmente independientes están realmente interconectados, el volumen de acciones verdaderamente disponibles para inversores externos puede ser significativamente menor al declarado.
Por ejemplo, una empresa puede divulgar un nivel de free float del 40%, pero si una porción significativa de estas acciones es propiedad de estructuras afiliadas, el número real de acciones negociadas independientemente en el mercado será menor. Esta es una ilustración hipotética del mecanismo, no una evaluación de ninguna empresa indonesia específica.
El segundo problema concierne a la calidad de la negociación. Si una porción significativa de las transacciones se realiza entre participantes coordinados, los precios y volúmenes observados pueden no reflejar el verdadero equilibrio de oferta y demanda independiente.
Para los fondos indexados, ambas circunstancias crean riesgo. Sus estrategias suponen que las acciones incluidas en el índice están disponibles para compra y venta en volúmenes correspondientes a su peso en el índice sin un impacto excesivo en el precio de mercado.
Si esta suposición no se cumple, los gestores enfrentan costos de transacción adicionales y dificultades para replicar el índice. La capitalización formalmente alta de una empresa ya no garantiza suficiente liquidez de sus acciones.
Por eso MSCI presta especial atención al indicador de invertibilidad — la idoneidad práctica del mercado para inversiones institucionales.
Al mismo tiempo, las sospechas de negociación coordinada no equivalen a manipulaciones probadas por empresas específicas. MSCI señala riesgos sistémicos y evidencia insuficiente de supervisión efectiva, en lugar de hacer juicios legales sobre la culpabilidad de participantes individuales.
Qué reformas implementó Indonesia y por qué no convencieron a MSCI
Las autoridades indonesias comenzaron a responder a las preocupaciones del proveedor del índice en la primera mitad de 2026. El regulador financiero OJK, la Bolsa de Valores de Indonesia IDX y el depósito central KSEI desarrollaron un programa para mejorar la transparencia y la calidad de la infraestructura del mercado.
En abril, los reguladores anunciaron la implementación de varias medidas, incluyendo la ampliación de la divulgación de la estructura de propiedad y el desarrollo de mecanismos para monitorear la concentración de acciones. Simultáneamente, se aprobó una transición gradual a un free float mínimo más alto.
Dirección de la Reforma | Contenido de los Cambios | Significado para los Inversores |
|---|---|---|
Divulgación de Accionistas | Publicación de datos sobre propietarios de más del 1% de las acciones | Capacidad para determinar más precisamente la estructura de propiedad |
Monitoreo de Concentración | Mecanismo de alta concentración accionaria | Identificación de concentración excesiva de capital accionario |
Clasificación de Inversores | Aumento del detalle de datos de KSEI a 39 categorías y tipos | Información más transparente sobre propietarios de valores |
Free Float Mínimo | Transición gradual de 7.5% a un umbral objetivo del 15% | Potencial aumento en el volumen de acciones libremente negociadas |
Elevar el umbral de free float mínimo al 15% no significa que todas las empresas públicas ya hayan cumplido con este requisito. Es una reforma cuya implementación implica un período de transición.
Los cambios tienen como objetivo mejorar la transparencia de la estructura de propiedad, proteger a los inversores y mejorar las condiciones para la participación de capital internacional. Sin embargo, MSCI evalúa no solo la presencia de nuevas reglas, sino también la consistencia de su aplicación.
En la Revisión de Clasificación de Mercado de junio, la empresa reconoció las reformas como un paso positivo, al tiempo que enfatizó la necesidad de resultados medibles sostenibles.
Raman Aylur Subramanian, Jefe de Clasificación de Mercado y Taxonomía en MSCI, describió el principio general de evaluación:
La inclusión en índices y la clasificación de mercado no son decisiones inmutables
Para los inversores institucionales internacionales, los cambios reales en la gobernanza corporativa, la transparencia de la propiedad y la capacidad de los reguladores para frenar las violaciones son de importancia fundamental.
Por lo tanto, sigue existiendo una discrepancia significativa entre la posición de las autoridades indonesias y los requisitos de MSCI. Los reguladores señalan las medidas regulatorias adoptadas, mientras que el proveedor del índice espera evidencia de que estas medidas ya han cambiado el funcionamiento del mercado.
Para octubre, MSCI no había visto un progreso sostenible suficiente y señaló específicamente la necesidad de evidencia de la aplicación efectiva de las medidas de supervisión.
Este aspecto puede ser el más desafiante para el gobierno de Indonesia. Establecer nuevos requisitos de divulgación de accionistas se puede hacer relativamente rápido, pero demostrar la efectividad de combatir la manipulación del mercado solo se puede lograr a través de los resultados de la práctica de supervisión a largo plazo.
Por qué la exclusión de MSCI amenaza con ventas masivas
Los índices de MSCI se utilizan no solo para rastrear la dinámica de los mercados financieros. Forman la base de las estrategias de inversión que determinan la asignación de capital entre países, empresas y sectores.
Por lo tanto, la reclasificación de MSCI —un cambio en la clasificación de un país por parte del proveedor del índice— puede influir directamente en las decisiones de los gestores internacionales.
En caso de una transición final de Indonesia al Mercado Independiente, las consecuencias variarán según la estrategia de inversión.
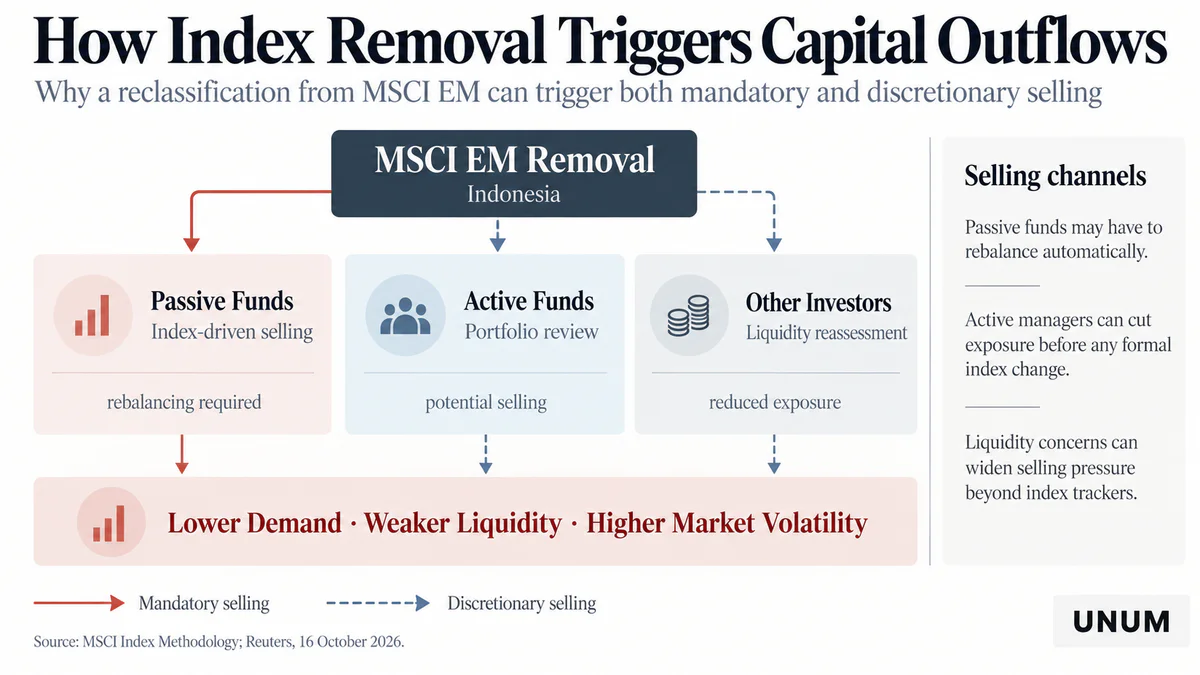
Fondos pasivos y ETFs de índices. Los fondos obligados a replicar los índices afectados de MSCI Mercados Emergentes necesitarán reequilibrar sus carteras. Para tales estrategias, la exclusión de acciones indonesias del índice base significa la necesidad de reducir o cerrar posiciones correspondientes.
Fondos activos con un índice de referencia. Los gestores pueden retener valores indonesios, pero grandes posiciones fuera del índice base aumentan el riesgo de que los resultados del fondo se desvíen del índice de referencia elegido. Por lo tanto, la decisión de MSCI puede incitarlos a reducir inversiones incluso en ausencia de una prohibición directa sobre la propiedad de activos.
Inversores institucionales independientes. No están obligados a seguir MSCI Mercados Emergentes, pero pueden reconsiderar los planes de inversión debido a la esperada disminución de la liquidez, el aumento del riesgo cambiario y el empeoramiento de las condiciones de salida de posiciones.
Por lo tanto, la potencial venta forzada de acciones por parte de fondos pasivos representa solo un canal de salida.
La reacción anticipada del mercado también juega un papel importante. Los inversores pueden reducir posiciones incluso antes de la decisión final de MSCI si consideran probable la reclasificación y buscan evitar ventas simultáneas de un gran número de valores.
Tal secuencia puede intensificar la presión del mercado: la expectativa de cambios en el índice lleva a una reducción de las inversiones, la liquidez disminuye y la perspectiva de más ventas aumenta la prima de riesgo requerida por los inversores.
Es por eso que una posible degradación de MSCI representa una amenaza no solo para los ETFs de índices, sino también para un rango más amplio de participantes en los mercados de capital internacionales.
Cuánto capital arriesga perder Indonesia
La escala de la posible salida de capital de Indonesia depende del volumen de activos orientados hacia los índices de MSCI, el peso actual del mercado nacional y las decisiones de los gestores activos.
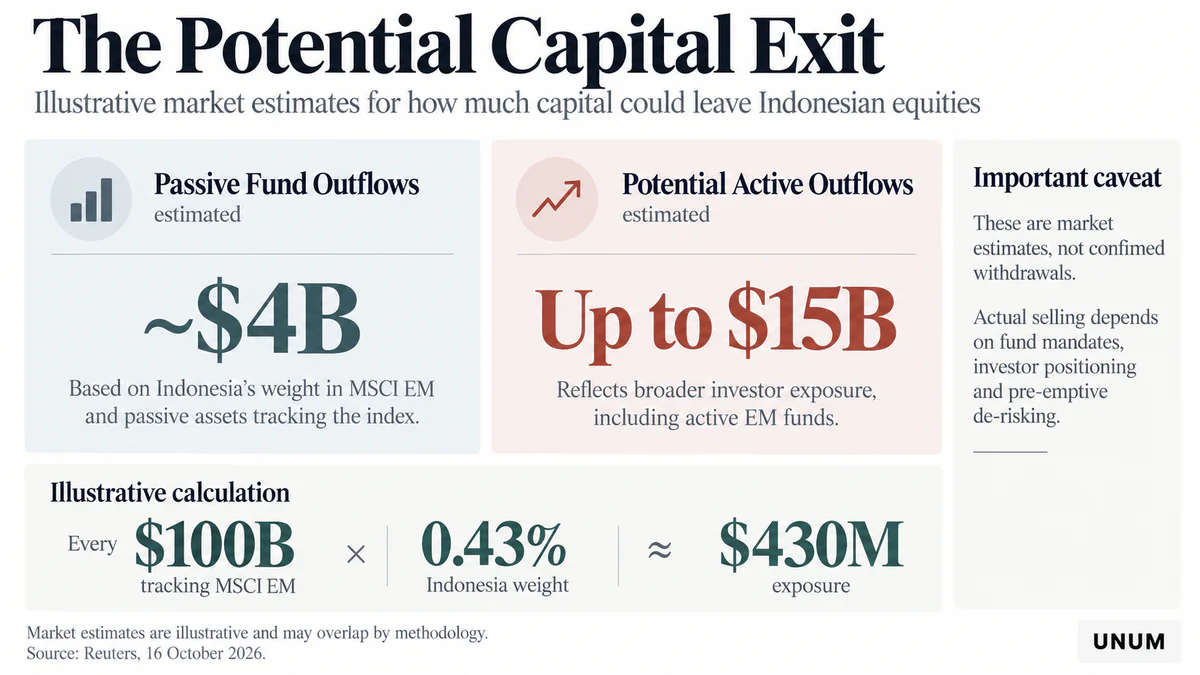
Según los datos de MSCI, al 30 de septiembre de 2026, el Índice MSCI Indonesia, que cubre empresas de gran y mediana capitalización, incluía nueve valores con una capitalización ajustada por flotación libre de $53.35 mil millones. El más amplio MSCI Indonesia IMI incluía no solo grandes y medianas capitalizaciones, sino también pequeñas capitalizaciones, por lo que estos dos índices no deben equipararse.
Para comparación, la capitalización ajustada de MSCI Mercados Emergentes en la misma fecha era de aproximadamente $12.28 billones. La relación de estas cifras da un peso aproximado de Indonesia de alrededor del 0.43%.
Este es el cálculo estimado de The Unum basado en la capitalización del índice, no el peso oficial del país en la cartera de un fondo de inversión específico.
Con este peso, cada $100 mil millones de activos que replican completamente el índice correspondiente implica teóricamente alrededor de $430 millones en inversiones en valores indonesios. Sin embargo, los fondos reales pueden usar diferentes versiones de índices, métodos de replicación y herramientas de cobertura.
Las estimaciones del mercado sobre las posibles ventas varían significativamente. Según Reuters, la salida potencial se estima en aproximadamente $4 mil millones de estrategias pasivas y hasta $15 mil millones de fondos activos.
Estas cifras no representan un volumen confirmado de salidas de capital futuras. Algunos inversores pueden haber reducido ya sus posiciones, algunos gestores pueden optar por mantener acciones indonesias, y las metodologías para evaluar los flujos activos y pasivos pueden superponerse.
También es necesario distinguir entre una disminución en la capitalización de mercado y una salida real de fondos. Incluso un volumen relativamente pequeño de ventas puede causar una caída significativa en la capitalización si la demanda de los compradores es insuficiente.
Para el mercado indonesio, la concentración de inversiones extranjeras en unas pocas grandes empresas es particularmente significativa. Si los fondos reducen simultáneamente posiciones en estas acciones, la presión sobre las cotizaciones puede ser desproporcionadamente fuerte en relación con el volumen real de transacciones.
Por Qué los Grandes Bancos Están en el Centro de la Venta Masiva
La caída de las acciones indonesias fue particularmente notable en el sector bancario, que representa la mayor parte de la capitalización del índice MSCI Indonesia.
Al 30 de septiembre de 2026, los cuatro bancos más grandes tenían las siguientes participaciones en el índice:
Bank Central Asia — 31.41%;
Bank Rakyat Indonesia — 19.96%;
Bank Mandiri — 15.70%;
Bank Negara Indonesia — 4.64%.
El peso combinado del sector financiero era de aproximadamente el 71.7%. Solo tres de los bancos más grandes representaban aproximadamente el 67% del índice MSCI Indonesia.
Esta concentración explica por qué la reducción de la participación extranjera en las estrategias de índice afecta principalmente a las grandes acciones bancarias.
Si un fondo vende acciones indonesias proporcionalmente a sus pesos en el índice, aproximadamente dos tercios del volumen correspondiente recaen en Bank Central Asia, Bank Rakyat Indonesia y Bank Mandiri.
Sin embargo, una caída en las cotizaciones de mercado no indica necesariamente un deterioro en los indicadores fundamentales de los bancos. La razón puede ser un cambio en la estructura de la demanda de inversión, no directamente relacionada con el beneficio, la cartera de préstamos o la adecuación de capital de organizaciones específicas.
No obstante, una disminución prolongada en las valoraciones crea restricciones adicionales. Si las empresas bancarias necesitan atraer nuevo capital social, un entorno de mercado desfavorable puede aumentar el costo de las colocaciones.
Por lo tanto, la alta concentración del MSCI Indonesia convierte la posible reclasificación del índice en un factor de riesgo particularmente significativo para las organizaciones financieras más grandes del país.
Los Inversores Extranjeros Comenzaron a Reducir Posiciones Antes del Colapso de Octubre
La amenaza de exclusión de los índices internacionales surgió en medio de una reducción ya en curso de la participación extranjera en el mercado de valores indonesio.
Según informes de medios financieros internacionales, desde principios de 2026, las ventas netas de acciones indonesias por parte de inversores extranjeros se han acercado a los 5 mil millones de dólares. Esta cifra refleja la diferencia entre compras y ventas de valores, no el volumen confirmado de fondos retirados del país.
Las inversiones extranjeras en Indonesia incluyen varias direcciones: inversiones en acciones, bonos gubernamentales y corporativos, así como inversiones directas en empresas. Por lo tanto, una posible reclasificación del MSCI afecta principalmente al capital de cartera enfocado en el mercado de valores.
A lo largo del año, la incertidumbre aumentó gradualmente. En enero, MSCI destacó problemas con la transparencia del free float, continuó aplicando restricciones a los valores indonesios en los meses siguientes, y en junio advirtió sobre una posible revisión de la clasificación.
En una etapa temprana, los inversores discutieron principalmente el riesgo de que el país pasara a ser un Mercado Fronterizo. Sin embargo, la propuesta de octubre fue más dura: MSCI consideró necesario evaluar una transferencia directa a Mercado Independiente.
Esto cambia significativamente la evaluación de las perspectivas de inversión. En lugar de moverse entre dos grandes familias de índices, Indonesia corre el riesgo de quedar fuera de ambas, lo que podría limitar la entrada de fondos de fondos internacionales con mandatos de inversión estrictamente definidos.
Por lo tanto, la estabilización del Jakarta Composite por sí sola no será una prueba suficiente de la restauración de la confianza. Para evaluar la resiliencia del mercado, será necesario monitorear los flujos reales de cartera extranjera, la estructura de propiedad de acciones y la dinámica de liquidez.
Por Qué la Presión sobre las Acciones Podría Debilitar la Rupia Indonesia
Las consecuencias de una posible reducción en las inversiones extranjeras se extienden más allá del mercado de valores.
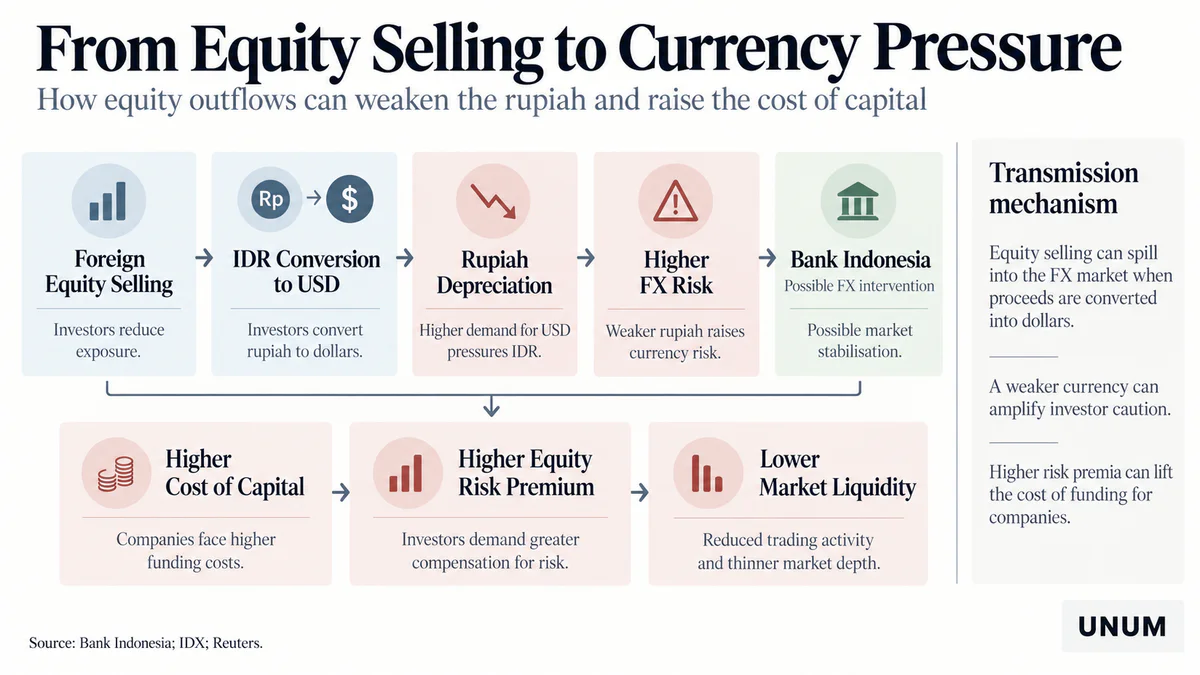
Cuando un inversor internacional vende acciones indonesias y decide retirar los ingresos, necesita cambiar rupias por moneda extranjera, más a menudo el dólar estadounidense.
La demanda adicional de dólares puede aumentar la presión sobre el tipo de cambio de la rupia indonesia, especialmente si las ventas de acciones ocurren simultáneamente entre un gran número de participantes.
El 16 de octubre, la rupia se acercó a niveles históricamente débiles frente al dólar. Según Reuters, su caída ocurrió simultáneamente con el colapso del Jakarta Composite, lo que aumentó las preocupaciones sobre nuevas reducciones en el capital extranjero.
Es importante entender que cada venta de acciones indonesias por un inversor extranjero no conduce necesariamente a una conversión inmediata de fondos en dólares. Las ganancias pueden permanecer en rupias y dirigirse hacia la compra de otros activos locales.
El riesgo se intensifica precisamente cuando la reducción en las inversiones en acciones va acompañada de una salida real de capital de la moneda nacional.
El debilitamiento de la rupia también afecta los resultados de los inversores extranjeros. Incluso con la estabilización de las cotizaciones en moneda local, el valor de la cartera en términos de dólares puede seguir disminuyendo.
Así, surgen simultáneamente dos fuentes de riesgo interrelacionadas: la caída en los precios de las acciones y las pérdidas cambiarias.
El aumento de la incertidumbre puede requerir acciones más activas por parte del Banco de Indonesia. El banco central puede utilizar intervenciones cambiarias y otras herramientas de política monetaria para limitar las fluctuaciones bruscas, pero tales medidas no eliminan los problemas fundamentales de transparencia del mercado de valores.
La depreciación de la rupia también incrementa el costo de los bienes importados y el servicio de obligaciones denominadas en moneda extranjera si los riesgos correspondientes no están cubiertos.
Por lo tanto, la dinámica del USD/IDR se convierte en uno de los indicadores importantes de si la venta de acciones se está convirtiendo en una crisis más amplia de confianza en los activos financieros del país.
Cómo el perder el estatus de mercado emergente cambiará los costos de capital
El riesgo más a largo plazo para Indonesia no es una caída de un día en el Jakarta Composite, sino el posible deterioro de las condiciones para atraer capital internacional.
Si los inversores institucionales reducen su participación en el mercado de valores nacional, la liquidez de las acciones puede disminuir y los costos de transacción pueden aumentar. En tales condiciones, los nuevos inversores suelen exigir mayores rendimientos esperados como compensación por el riesgo.
En las finanzas corporativas, este mecanismo se refleja en el costo del capital propio.
Todo lo demás igual, un aumento en el rendimiento requerido para los inversores significa una disminución en la valoración justa de las empresas. Para las empresas que planean una emisión adicional de acciones, esto puede llevar a la necesidad de colocar acciones a un precio menos favorable.
El aumento en la prima de riesgo de capital afecta principalmente a las empresas que dependen del acceso regular al mercado de capitales público.
Las posibles consecuencias se pueden dividir en varios niveles:
Para las empresas públicas — reducción de la valoración de mercado, mayor costo de nuevas colocaciones y oportunidades limitadas para obtener financiamiento de capital.
Para los inversores institucionales — aumento de los costos de transacción, riesgos cambiarios y requisitos para los rendimientos esperados.
Para la economía — posible reducción en la actividad de inversión de las empresas y aumento de la dependencia del financiamiento bancario.
Un canal adicional de impacto está relacionado con el mercado de deuda. Aunque la reclasificación de MSCI no requiere la venta automática de bonos del gobierno indonesio, un deterioro en la percepción general del riesgo país puede afectar los rendimientos de los instrumentos de deuda y la política de inversión de los gestores internacionales.
Al mismo tiempo, las consecuencias directas de la exclusión del índice deben separarse de los escenarios macroeconómicos más amplios. La caída de las acciones en sí no implica un deterioro inmediato en la estabilidad financiera de Indonesia.
La magnitud del impacto potencial depende de la duración de la salida, la reacción de los inversores nacionales, el estado del sistema bancario y la capacidad de los reguladores para restaurar la confianza del mercado.
¿Ha habido decisiones similares de MSCI antes?
La transición directa de un país de Mercado Emergente a Mercado Independiente es relativamente rara, pero tal práctica ha existido.
En 2021, MSCI reclasificó a Argentina de Mercados Emergentes a Mercados Independientes. La decisión estuvo relacionada con restricciones prolongadas al movimiento de capitales, que obstaculizaron significativamente el acceso de los inversores internacionales al mercado nacional.
En el mismo período, Pakistán fue reclasificado a Mercados Fronterizos, ya que las preocupaciones de MSCI se centraban principalmente en el tamaño y la liquidez del mercado, más que en restricciones similares al movimiento de capitales.
Estos ejemplos muestran que la clasificación por parte de un proveedor de índices no está determinada únicamente por la escala de la economía o el número de empresas registradas.
Para MSCI, las condiciones bajo las cuales los inversores internacionales pueden comprar y vender acciones, obtener datos confiables sobre sus operaciones y gestionar los riesgos de la cartera son de importancia fundamental.
Sin embargo, una comparación directa de Indonesia con Argentina sería incorrecta. En el caso de Argentina, el problema principal estaba relacionado con las restricciones cambiarias y el acceso al capital, mientras que las preocupaciones de MSCI con Indonesia involucran principalmente la transparencia de la propiedad, la liquidez del mercado y la eficiencia de la supervisión.
Además, la evaluación de la calidad del mercado de valores nacional no es equivalente a la evaluación de toda la economía. Las empresas indonesias pueden mantener un rendimiento financiero estable incluso en medio de una reducción significativa en las inversiones de cartera internacionales.
Por lo tanto, la pregunta clave no es cuán fuerte es la economía de Indonesia en general, sino si su mercado de valores cumple con los requisitos de los inversores institucionales globales.
Qué Podría Suceder para Junio de 2027
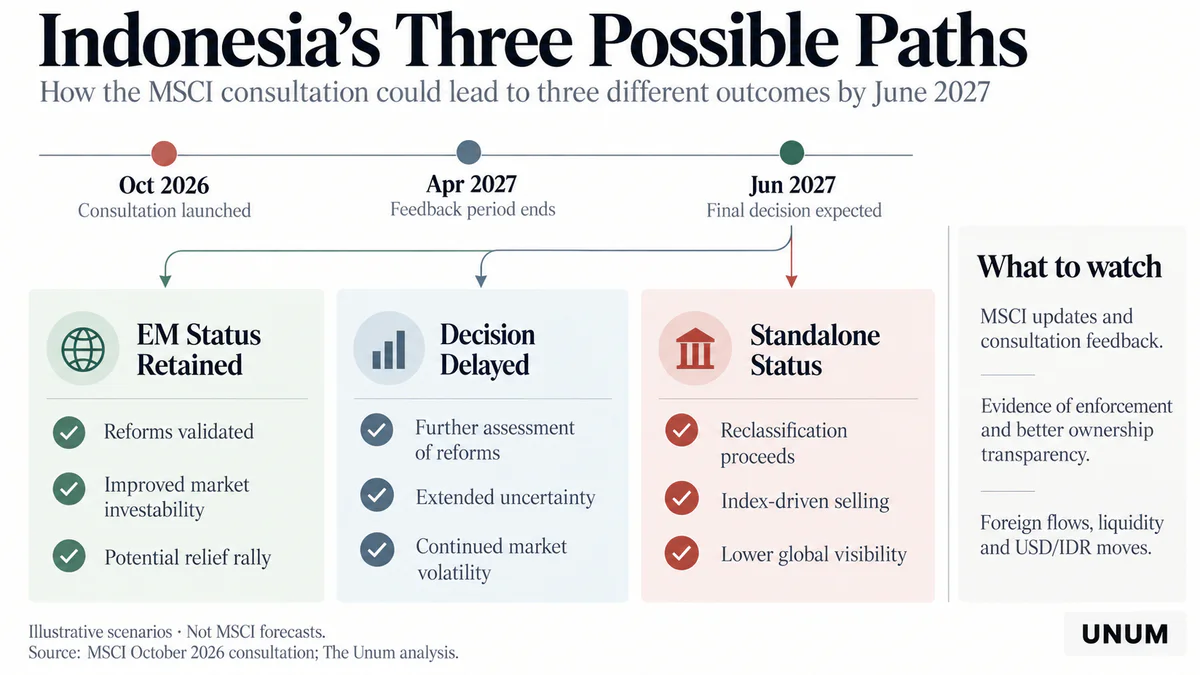
MSCI está aceptando comentarios de los participantes de la consulta hasta el 30 de abril de 2027 y planea anunciar una decisión final a más tardar el 30 de junio. Antes de este tiempo, la empresa puede publicar una evaluación interina de los comentarios recibidos.
La situación futura dependerá de los resultados de las reformas y de si las autoridades indonesias pueden presentar evidencia convincente de una mayor transparencia del mercado.
Indonesia Retiene el Estatus de Mercado Emergente
El escenario más favorable sugiere que MSCI reconocerá los resultados de la reforma como suficientes para mantener la clasificación de Mercado Emergente.
Para lograr esto, los reguladores necesitan demostrar la fiabilidad de los datos de free float, una mejora sostenible en el gobierno corporativo y la aplicación efectiva de las normas contra la manipulación del mercado.
En tal caso, la reducción de la incertidumbre puede apoyar el regreso de los inversores extranjeros y la recuperación de la demanda de acciones de los principales bancos.
Sin embargo, mantener el estatus por sí solo no garantiza un retorno de las cotizaciones a niveles anteriores. La dinámica futura también dependerá de la rentabilidad de las empresas, las tasas de interés y la demanda global de activos de mercados emergentes.
Decisión Final Retrasada
El segundo escenario analítico sugiere una evaluación continua de las reformas regulatorias o un cambio en el cronograma de decisión.
MSCI no ha anunciado esta opción como el plan principal, pero no se puede descartar completamente la posibilidad de una evaluación adicional.
Para los inversores, este resultado significa una incertidumbre continua. Los gestores pueden retrasar nuevas inversiones y algunos fondos pueden mantener una exposición reducida a las acciones indonesias hasta que surja una claridad final.
En tal situación, el mercado puede estabilizarse después de una caída inicial, pero la liquidez y la demanda de nuevas colocaciones seguirán bajo presión.
Indonesia Reclasificada como Mercado Independiente
El escenario más desfavorable para los inversores de índices internacionales implica la aprobación de la reclasificación propuesta.
Una vez que se determine el orden de implementación, los fondos que replican los índices MSCI afectados deberán ajustar la composición de sus carteras. Los gestores activos también pueden reducir posiciones, considerando el cambio en el estatus del país y la liquidez del mercado.
Las posibles consecuencias incluyen una reducción de la participación extranjera, una mayor volatilidad de las acciones y un aumento en los costos de capital para las empresas individuales.
Sin embargo, la escala exacta de la presión del mercado se desconoce de antemano. Algunos inversores pueden vender acciones antes del cambio oficial de clasificación, mientras que la demanda contraria de los participantes locales puede mitigar el impacto.
Así, la decisión final de MSCI será un factor importante, pero no el único determinante del estado del mercado financiero de Indonesia en 2027.
Indicadores para Evaluar la Recuperación de la Confianza
En los próximos meses, evaluar las perspectivas del mercado indonesio únicamente por la dinámica del Jakarta Composite será insuficiente.
La recuperación sostenible requiere no solo el aumento de las cotizaciones, sino también la normalización de los flujos de cartera extranjeros, la mejora de la liquidez y la confirmación de la efectividad de los cambios regulatorios.
Para evaluar la situación, los inversores deben monitorear varios grupos de indicadores:
Decisiones de MSCI y progreso de las reformas. Los eventos más importantes serán las actualizaciones interinas de la consulta, los anuncios de OJK, las estadísticas de Alta Concentración de Accionistas y los resultados de los nuevos requisitos de divulgación de accionistas.
Flujos de cartera extranjeros. Los datos de IDX sobre compras y ventas netas por parte de no residentes ayudarán a determinar si el capital internacional está regresando o si el aumento de las cotizaciones está principalmente respaldado por inversores domésticos.
Liquidez y concentración del mercado. Los volúmenes de negociación, los diferenciales de oferta y demanda, y el free float real de las principales empresas permitirán evaluar qué tan bien el mercado cumple con los requisitos de los inversores institucionales.
Tipo de cambio USD/IDR y acciones del Banco de Indonesia. La estabilidad de la rupia, la dinámica de las reservas extranjeras y las decisiones del banco central mostrarán si la presión del mercado de valores se está extendiendo a otros segmentos del sistema financiero.
Sector bancario de Indonesia. El desempeño de Bank Central Asia, Bank Rakyat Indonesia y Bank Mandiri en relación con el índice más amplio ayudará a determinar si continúan las ventas preferenciales de las acciones más significativas de MSCI.
Costo de la captación de capital. Las condiciones para nuevas colocaciones de acciones, bonos corporativos y rendimientos de valores gubernamentales ayudarán a evaluar si la incertidumbre del índice está evolucionando hacia un aumento más amplio en los costos financieros.
Comparar estos indicadores ayudará a distinguir una recuperación temporal de las cotizaciones de una mejora estructural en la atractividad de inversión del país.
El principal riesgo para Indonesia radica en la pérdida de confianza
El colapso de octubre fue un ejemplo revelador de cómo las decisiones de los proveedores de índices internacionales pueden influir fuertemente en los mercados bursátiles nacionales. Incluso una consulta que no cambia inmediatamente la clasificación puede provocar una reevaluación a gran escala de los activos si los inversores consideran alta la probabilidad de una decisión desfavorable.
Para Indonesia, la situación se complica por la concentración de inversiones en índices internacionales en los bancos más grandes, la prolongada reducción de inversiones en carteras extranjeras y la inestabilidad de la moneda.
Colectivamente, estas circunstancias crean un riesgo de que los problemas del mercado bursátil afecten gradualmente el valor del capital accionario, la actividad de inversión empresarial y las condiciones financieras en el país.
Al mismo tiempo, una posible exclusión del MSCI Emerging Markets no significa automáticamente un deterioro de todos los indicadores de la economía indonesia. El país mantiene un gran mercado interno, un sector corporativo desarrollado y la capacidad de atraer capital que no depende directamente de las estrategias de índices.
Hasta junio de 2027, la principal condición para restaurar la confianza no será la tasa de crecimiento del Jakarta Composite, sino la capacidad de las autoridades indonesias para demostrar que las nuevas reglas han aumentado efectivamente la transparencia de la propiedad de acciones, mejorado la supervisión del mercado y fortalecido la protección de los inversores.
Los resultados de estos cambios determinarán si la caída de octubre sigue siendo un shock temporal del mercado o se convierte en el comienzo de una reducción más prolongada del capital internacional en el mercado bursátil indonesio.