
El mercado nuevamente entre la inflación y la recesión: Qué esperar del 12 al 16 de octubre
La nueva semana de operaciones comienza con una combinación incómoda para los mercados financieros. La presión inflacionaria está aumentando nuevamente en medio de la energía cara y el incremento de los costos de producción, mientras surgen señales de que el alto costo del dinero está afectando cada vez más la actividad económica. En septiembre, la economía de EE.UU. creó solo 29,000 empleos, con un desempleo del 4.2%, mientras que la inflación al consumidor se mantuvo en un 3.4% anual en agosto. En la eurozona, la estimación preliminar de la inflación para septiembre ya ha subido al 3.8%.
Esto aún no significa que la economía global esté entrando en recesión. El pronóstico de julio del Fondo Monetario Internacional proyectó un crecimiento del PIB global del 3.0% en 2026 y del 3.4% en 2027. Sin embargo, el FMI simultáneamente notó que el proceso global de reducción de la inflación se ha estancado.
Una visión general de los principales eventos de la semana ayudará a entender qué impulsará los mercados del 12 al 16 de octubre y qué escenario se convertirá en la base para las previsiones del mercado — mantener la presión inflacionaria o una mayor desaceleración económica.
Lo que mostró la última semana de operaciones
La nueva semana continúa directamente varias historias que los mercados siguieron a principios de octubre. En el número anterior sobre eventos del 5 al 11 de octubre, destacamos las actas de la Fed, la posición del BCE, la decisión de la OPEP+, el regreso de las bolsas chinas y el impacto de los altos rendimientos de los bonos en los activos de riesgo. Ahora parte de la incertidumbre ha sido eliminada, pero las respuestas han planteado nuevas preguntas.
La Fed no proporcionó razones para considerar el aumento de tasas de septiembre como el último. En la reunión del 15 al 16 de septiembre, el regulador elevó el rango de la tasa de fondos federales en 25 puntos básicos al 3.75–4%, y las actas publicadas el 7 de octubre mostraron que la mayoría de los participantes creían que otro aumento de tasas para fin de año probablemente sería apropiado. Sin embargo, las decisiones futuras, como enfatizaron los participantes del FOMC, dependerán de nuevos datos y cambios en el balance de riesgos.
La mayoría de los participantes consideraron que otro aumento en el rango objetivo de la tasa de fondos federales probablemente sería apropiado para fin de año.
Comité Federal de Mercado Abierto (FOMC), actas de la reunión del 15 al 16 de septiembre, Sistema de la Reserva Federal
Para el mercado, esto es especialmente importante después del débil informe de empleo de septiembre. Si la inflación ahora demuestra ser persistente, la Fed tendrá que elegir entre el riesgo de presionar demasiado tiempo a la economía con altos costos del dinero y el riesgo de aliviar la lucha contra los precios demasiado pronto.
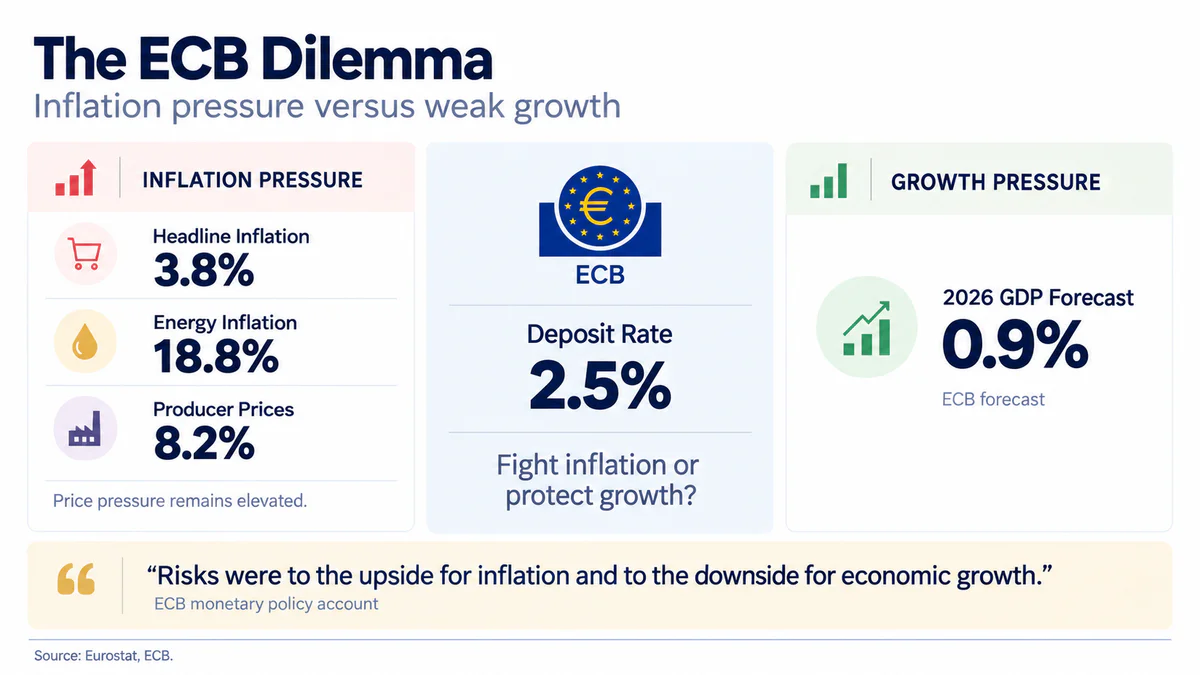
En Europa, el dilema es aún más pronunciado. El informe detallado del BCE sobre la reunión de septiembre publicado el 8 de octubre confirmó que dentro del regulador, se ven simultáneamente riesgos inflacionarios elevados y riesgos de deterioro del crecimiento económico. El pronóstico base del BCE sugiere un crecimiento del PIB de la eurozona de solo el 0.9% en 2026, luego del 1.4% en 2027 y del 1.5% en 2028.
Los riesgos para la inflación estaban inclinados al alza, mientras que los riesgos para el crecimiento económico estaban inclinados a la baja.
Consejo de Gobierno del BCE, informe sobre la reunión del 9 al 10 de septiembre, Banco Central Europeo
En el mercado del petróleo, la OPEP+ tampoco resolvió el problema del suministro. El 4 de octubre, Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán decidieron mantener los niveles de producción requeridos de septiembre en noviembre. La próxima reunión del grupo está programada para el 1 de noviembre. Ahora la cuestión se traslada de la decisión de los productores a cuán bien puede resistir el equilibrio actual de suministro las interrupciones continuas y cómo la energía cara afectará la demanda.
China, al volver a la plena operación después de una semana de vacaciones, envió señales mixtas. El PMI manufacturero de septiembre aumentó a 50.1 puntos, cruzando de nuevo el límite entre contracción y expansión. La producción subió a 51.7, y los nuevos pedidos se situaron en 50.5. Sin embargo, el empleo en el sector manufacturero se mantuvo por debajo del umbral de expansión en 48.4. En el sector no manufacturero, la actividad general fue de 50.2, mientras que los nuevos pedidos fueron significativamente más débiles en 46.5, y el índice de precios de compra subió a 52.5.
Por lo tanto, la imagen al inicio de la nueva semana es más compleja que hace siete días: las tasas siguen siendo altas, la energía continúa ejerciendo presión inflacionaria, pero ciertos indicadores de demanda y empleo ya parecen menos confiados.
La inflación en EE.UU. será la principal prueba de la semana
Después del débil informe de empleo de septiembre, el mercado necesita entender la segunda mitad de la ecuación de la Fed: qué está pasando con los precios. Por eso, las estadísticas de EE.UU. del 14 al 16 de octubre serán el bloque principal del calendario económico.
El miércoles, 14 de octubre, el BLS publicará el IPC de septiembre y los datos sobre ganancias reales. El 5 de octubre, se publicará el Índice de Precios al Productor (IPP), y el 16 de octubre, se publicarán los precios de importación y exportación. El mismo día, la Fed publicará la producción industrial de septiembre. Además, el 14 de octubre, se publicará el Libro Beige, una revisión de las condiciones económicas en los 12 distritos de la Reserva Federal, basada en parte en información de empresas y participantes del mercado.
Por qué un solo IPC general no será suficiente
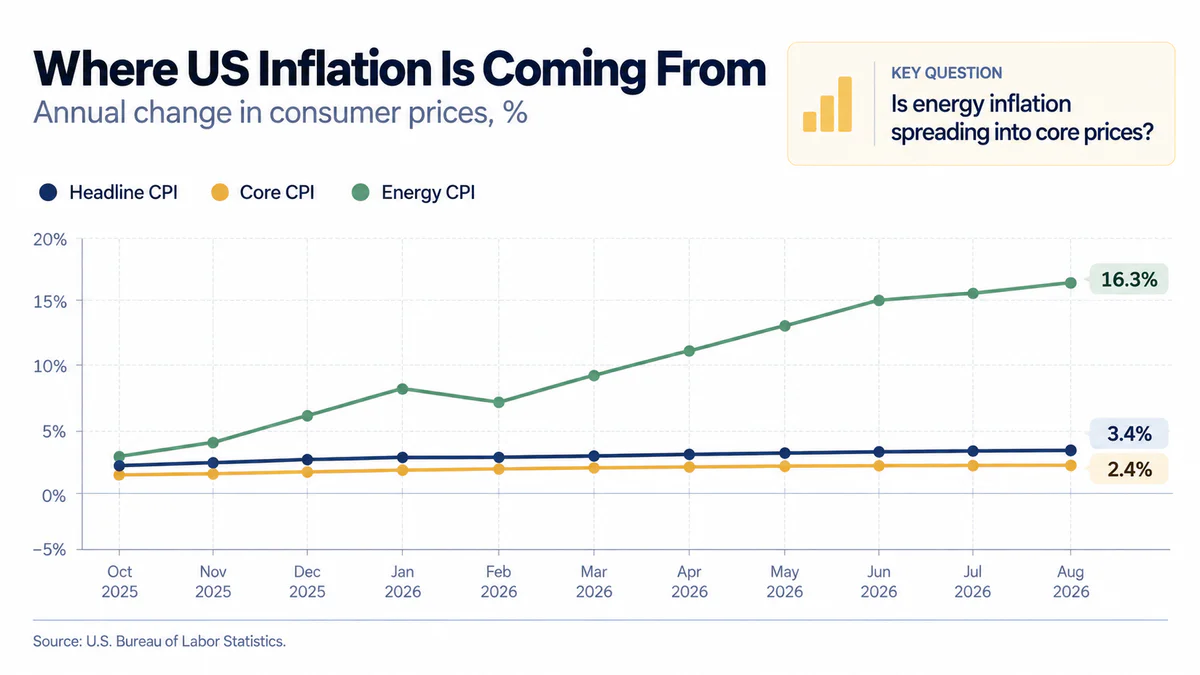
En el calendario económico de la semana, la inflación en EE.UU. será la principal guía para las expectativas sobre las tasas de interés de la Fed. En agosto, el Índice de Precios al Consumidor de EE.UU. aumentó un 0.4% en el mes y un 3.4% en el año. El IPC subyacente, que excluye alimentos y energía, aumentó un 2.4% anualmente. Mientras tanto, el componente energético ya estaba un 16.3% por encima del nivel del año pasado, y los precios de la gasolina subieron un 27.4%. Más de un tercio del aumento mensual total del IPC en agosto se debió a la gasolina.
Por lo tanto, el informe de septiembre necesita ser leído en dos etapas. Primero, el mercado evaluará cuánto continuó la energía impulsando el IPC general. Luego, la pregunta mucho más importante, si hay signos de que esta presión se está extendiendo a otras categorías: vivienda, servicios y bienes excluyendo alimentos y energía.
Si el IPC general se acelera principalmente debido al combustible, pero la inflación subyacente se mantiene estable, la Fed puede percibir parte del shock como externo. Sin embargo, si tanto el IPC subyacente como los servicios comienzan a acelerarse simultáneamente, el riesgo de un ciclo inflacionario más prolongado se volverá significativamente mayor.
El IPP mostrará la presión de precios antes de que llegue al consumidor
El siguiente nivel de análisis aparecerá el 15 de octubre. En agosto, el IPP de EE.UU. para la demanda final aumentó un 5.4% interanual y un 0.4% en el mes. Los precios de los bienes aumentaron un 1.1% m/m, el componente energético de la demanda final un 4.2%, y el índice de precios del diésel subió un 24.1% en el mes.
Esto es importante porque el IPP ayuda a ver la presión inflacionaria antes de que llegue completamente al consumidor final. Si las materias primas, el transporte y los bienes intermedios se encarecen, las empresas tienen dos opciones: aumentar los precios finales o absorber parte de los costos en sus propios márgenes.
Para el mercado de valores, la diferencia es crucial. El primer escenario crea el riesgo de una inflación al consumidor más persistente y una Fed más estricta. El segundo puede empeorar las ganancias corporativas incluso sin una fuerte aceleración en el IPC.
Las ventas minoristas pondrán a prueba si el consumidor puede resistir
El mismo día, 15 de octubre, la Oficina del Censo publicará las ventas minoristas preliminares de septiembre. Las ventas de agosto aumentaron un 1.2% en el mes y un 6.0% interanual, alcanzando los $773.9 mil millones. Es importante recordar que estas cifras no están ajustadas por cambios de precios, por lo que en tiempos de alta inflación, parte del crecimiento en las ventas nominales puede explicarse por el simple hecho de que los bienes cuestan más.
Es la combinación de IPC, IPP y ventas minoristas lo que proporcionará al mercado mucha más información que cualquiera de los informes individualmente.
Combinación de Datos | Lo que podría significar para el mercado |
Alta inflación + Ventas fuertes | La demanda se mantiene resiliente, dando a la Fed más margen para mantener o endurecer aún más la política |
Alta inflación + Ventas débiles | La combinación más inconveniente: la presión de precios persiste, pero el poder adquisitivo del consumidor se deteriora |
Inflación se desacelera + Ventas débiles | El riesgo de sobrecalentamiento disminuye y la atención se desplaza gradualmente hacia el crecimiento económico y el mercado laboral |
El viernes, esta imagen se complementará con los precios de importación y exportación y la producción industrial. Si la debilidad del mercado laboral comienza a combinarse con una disminución en la producción y el consumo, la discusión sobre el riesgo de recesión se volverá más convincente. Sin embargo, si la demanda interna se mantiene fuerte en medio de una alta inflación, la principal preocupación del mercado será nuevamente la trayectoria de las tasas.
Qué observar: IPC general, IPC subyacente, precios de energía y vivienda, IPP, ventas minoristas, producción industrial, rendimientos del Tesoro a dos y diez años, DXY, S&P 500 y Nasdaq 100.
El FMI evaluará la escala del riesgo de desaceleración global
Para los mercados globales, el nuevo pronóstico del FMI será una de las evaluaciones macroeconómicas clave del crecimiento económico global. Las estadísticas de EE. UU. mostrarán el estado de la economía más grande del mundo, pero casi simultáneamente, los mercados recibirán una evaluación actualizada de toda la imagen global. Del 12 al 18 de octubre, se están llevando a cabo las reuniones anuales del FMI y el Grupo del Banco Mundial en Bangkok, a las que asisten ministros de finanzas, jefes de bancos centrales y representantes de organizaciones financieras internacionales.
El 13 de octubre, el FMI celebrará conferencias de prensa sobre el nuevo Informe de Perspectivas de la Economía Mundial y el Informe de Estabilidad Financiera Global, el 14 de octubre, presentará el Monitor Fiscal, y el 16 de octubre, habrá una sesión plenaria y una discusión entre la Directora Gerente del FMI, Kristalina Georgieva, y el Presidente de la Reserva Federal, Kevin Warsh.
Este es uno de los bloques más sustanciales de la semana, ya que el nuevo pronóstico ayudará a entender cuánto han llevado los eventos recientes al FMI a cambiar su evaluación de la economía global.
En julio, el fondo pronosticó un crecimiento del PIB global del 3.0% en 2026 y del 3.4% en 2027. Por el contrario, la inflación global se revisó al alza al 4.7% en 2026, después del 4.1% en 2025. El FMI indicó entonces directamente que el proceso de desinflación, en curso desde principios de 2024, se había estancado.
El FMI describió la razón de la situación inusual como un choque de dos fuerzas opuestas.
“Las perspectivas globales están siendo moldeadas por dos fuerzas poderosas que tiran en direcciones opuestas.”
"Las perspectivas para la economía global están siendo moldeadas por dos fuerzas poderosas que actúan en direcciones opuestas."
— Petya Koeva Brooks, Subdirectora del Departamento de Investigación del FMI, hablando en la presentación de la Actualización de Perspectivas de la Economía Mundial de julio
La primera fuerza es un choque energético negativo, que eleva los precios y reduce los ingresos reales. La segunda es el ciclo de inversión en torno a la tecnología y la inteligencia artificial, que apoya la producción, la inversión y los países integrados en la cadena tecnológica global.
Por eso, el 13 de octubre, es más importante observar las revisiones de los pronósticos en lugar de un solo número de PIB global. Si el FMI reduce el crecimiento esperado para 2026–2027 y al mismo tiempo aumenta la inflación, será una confirmación directa del empeoramiento de la combinación de crecimiento y precios. Si el pronóstico económico global se mantiene estable, los argumentos para una recesión inevitable, por el contrario, se debilitarán.
El Informe de Estabilidad Financiera Global merece especial atención. Los altos rendimientos a largo plazo, el costo de la financiación corporativa y la potencial revalorización de los activos tecnológicos caros podrían convertir una desaceleración económica ordinaria en un problema más serio a través de los mercados financieros. En el Informe de Perspectivas de la Economía Mundial de julio, el FMI ya citó la revalorización brusca de los activos financieros como uno de los principales riesgos negativos.
Bitcoin atrapado entre el IPC y el apetito por el riesgo
Para Bitcoin, durante la semana del 12 al 16 de octubre, el evento principal no será su propio calendario de criptomonedas, sino la inflación de EE. UU. En esta etapa, es útil considerar BTC junto con el mercado de bonos, el dólar y las acciones tecnológicas.
La cadena macroeconómica se ve así: IPC de EE. UU. → expectativas de la Fed → rendimientos del Tesoro y DXY → apetito de riesgo global → Nasdaq y Bitcoin
Si el IPC y el IPP resultan más fuertes de lo que el mercado espera, los inversores pueden aumentar la probabilidad de un mayor endurecimiento de la política. Los rendimientos más altos de los bonos aumentan el costo de oportunidad de mantener activos sin flujo de efectivo fijo, y un dólar fuerte generalmente endurece las condiciones financieras.
Pero para Bitcoin, esta relación no es mecánica. Hay un canal de demanda adicional: Flujos de ETF de Bitcoin al contado → entrada o salida de capital a través de ETFs de Bitcoin al contado → BTC.
Por lo tanto, tiene sentido evaluar la reacción después del IPC en varios mercados simultáneamente. Si los rendimientos del Tesoro y el DXY suben, el Nasdaq cae y Bitcoin se mueve junto con las acciones tecnológicas, la explicación macroeconómica parece convincente. Si BTC se comporta de manera notablemente diferente, se debe observar los flujos de ETF, las liquidaciones en el mercado de derivados y otros factores internos del mercado cripto.
Otra verificación vendrá de TSMC. Un informe sólido puede apoyar el sentimiento en torno a la IA y el sector tecnológico, mientras que un pronóstico débil de la empresa puede fortalecer el riesgo de aversión. Para Bitcoin, en este caso, será particularmente interesante ver si su correlación con el Nasdaq persiste o si la criptomoneda comienza a formar su propia dirección.
Qué observar: BTC/USD, flujos de ETF de Bitcoin al contado, DXY, rendimientos del Tesoro a dos y diez años, y Nasdaq 100.
El petróleo caro comienza a poner a prueba la demanda global
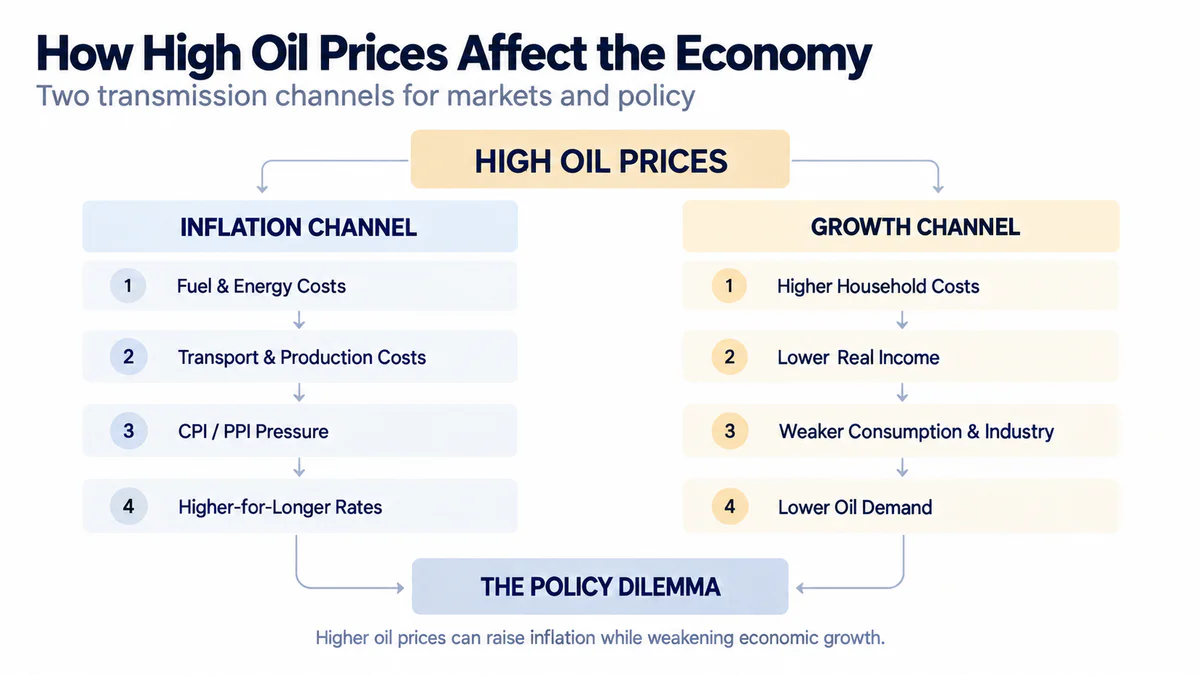
En la nueva semana, el mercado del petróleo debe ser visto no solo como una fuente de inflación. Los altos precios del petróleo aumentan los costos de energía tanto para los hogares como para las empresas. A precios suficientemente altos, la energía misma comienza a restringir la actividad económica: los hogares tienen que gastar más en combustible, las empresas en transporte y producción, y algunos proyectos de inversión se vuelven más caros.
Después de la decisión de la OPEP+ de mantener los objetivos de producción de noviembre, el evento programado principal será el nuevo Informe del Mercado del Petróleo de la Agencia Internacional de Energía, que se publicará el 14 de octubre. La AIE analiza la oferta y demanda global, inventarios, refinación y el mercado de productos petroleros.
La base de comparación ya parece inusual. En el informe de septiembre, la AIE pronosticó una disminución en la demanda global de petróleo en 2026 de 2.5 millones de barriles por día, con este pronóstico empeorado en 940 mil barriles por día en comparación con la estimación anterior. Se espera que la oferta global, según la misma estimación, disminuya en 5.7 millones de barriles por día.
El mercado de inventarios es particularmente indicativo. Según la AIE, de febrero a agosto, los inventarios globales observados de petróleo disminuyeron en un total de 507 millones de barriles, o un promedio de 2.8 millones de barriles por día. Simultáneamente, las interrupciones afectaron más fuertemente a los destilados medios y las materias primas petroquímicas, mientras que las capacidades de refinación operaron bajo márgenes extremadamente altos.
Esto resulta en dos canales de influencia opuestos:
Petróleo → combustible y logística → costos de producción → IPC e IPP → tasas más altas
y simultáneamente
Petróleo → ingresos reales reducidos → consumo e industria más débiles → menor demanda de energía
Por lo tanto, el informe de octubre de la AIE será importante no solo para Brent y WTI. Si la agencia vuelve a bajar el pronóstico de demanda, puede servir como evidencia de que el shock energético ya está comenzando a erosionar parte de la demanda. Si las previsiones de consumo se mantienen más resistentes, el mercado se reenfocará en la oferta limitada y el efecto inflacionario.
China mostrará cuánto ha alcanzado el crecimiento de costos al consumidor
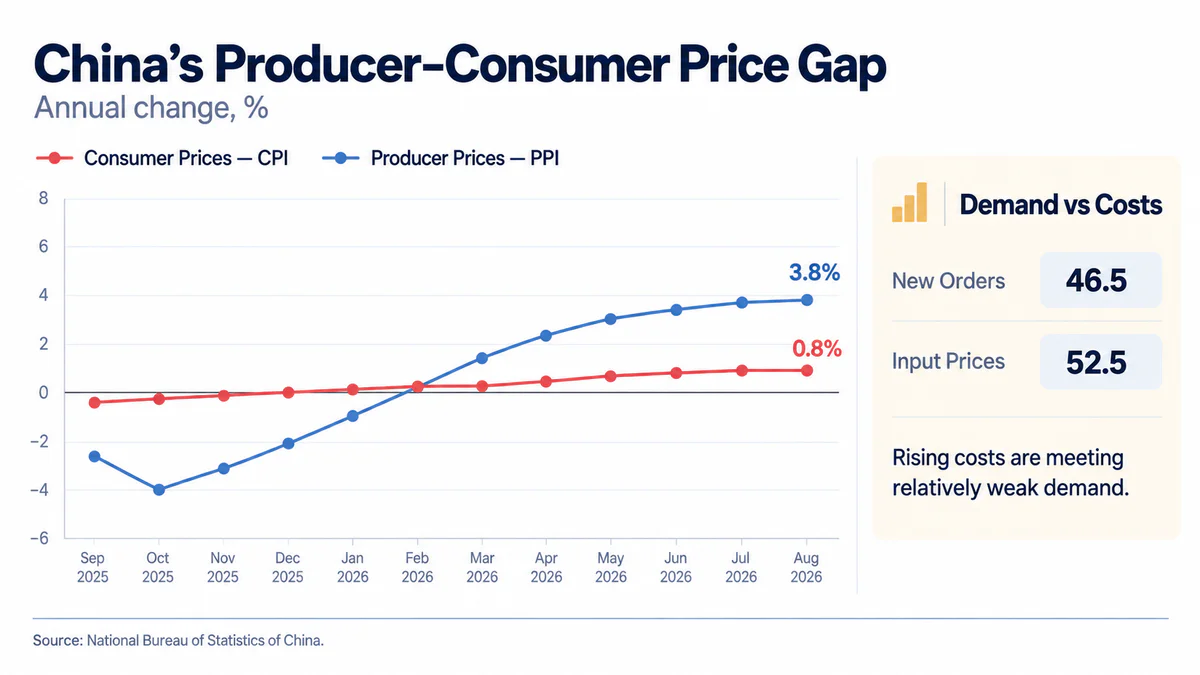
China entra en la nueva semana con una estructura inflacionaria completamente diferente a la de EE. UU. y Europa. Los precios al consumidor están aumentando moderadamente, mientras que los costos de producción ya han acelerado significativamente. Por lo tanto, el IPC y el IPP de China para septiembre, que la Oficina Nacional de Estadísticas publicará el 14 de octubre, serán una buena prueba de dónde exactamente se concentra la presión.
La inflación de China será una prueba separada para la economía china: la divergencia entre el IPC y el IPP de China puede afectar no solo los márgenes de las empresas, sino también el yuan y el mercado de valores chino.
En agosto, el IPC aumentó solo un 0.8% interanual, mientras que la inflación subyacente excluyendo alimentos y energía fue del 1.0%. El IPP para el mismo período aumentó un 3.8%, con los precios al productor aumentando un 5.0%.
Junto con el PMI de septiembre, esto crea un conflicto importante para las empresas chinas. El PMI manufacturero subió a 50.1 por primera vez en varios meses, y los nuevos pedidos se mantuvieron ligeramente por encima del umbral de crecimiento en 50.5. Sin embargo, el empleo se mantuvo en 48.4. En el sector no manufacturero, los nuevos pedidos fueron solo de 46.5, mientras que los precios de los insumos subieron a 52.5.
En otras palabras, los costos están aumentando más rápido que la demanda final. Si el IPC de septiembre comienza a ponerse al día con el IPP, significará que las empresas tienen más oportunidades de trasladar los costos a los consumidores. Si la brecha persiste, es más probable otro escenario: el débil poder de fijación de precios obliga a las empresas a absorber parte del aumento de costos en sus propios márgenes.
Para el mercado de valores, el segundo escenario no es necesariamente positivo solo porque el IPC se mantenga bajo. La débil demanda de los consumidores en medio del aumento de los precios de compra puede empeorar la rentabilidad de las empresas, especialmente en sectores altamente competitivos.
Qué observar: IPC e inflación subyacente, IPP, CSI 300, Hang Seng, CNY/CNH, cobre y otros metales industriales.
Europa se acerca a un dilema de estanflación
En la eurozona, la combinación de alta inflación y bajo crecimiento es particularmente notable. Esto aún no es estanflación en el sentido estricto, ni es una recesión confirmada, pero los datos obligan cada vez más al mercado a evaluar este riesgo.
Una estimación preliminar de Eurostat mostró que la inflación anual en la eurozona se aceleró del 3.2% al 3.8% en septiembre. La principal fuente sigue siendo la energía: su crecimiento anual alcanzó el 18.8% en comparación con el 14.3% en agosto. Los servicios aumentaron un 3.2%, y el indicador excluyendo energía, alimentos, alcohol y tabaco fue del 2.5%.
La presión de precios también es evidente antes en la cadena de producción. En agosto, los precios al productor en la eurozona aumentaron un 8.2% interanual. El componente energético aumentó un 21%, mientras que los precios al productor excluyendo energía aumentaron un 3.4%.
Al mismo tiempo, el escenario base del BCE asume un crecimiento real del PIB en la eurozona de solo el 0.9% en 2026. Incluso en este escenario, se espera que la inflación promedio sea del 3.0%, y en escenarios adversos, la combinación de bajo crecimiento y mayor presión de precios se vuelve significativamente peor.
Los datos sobre la industria de la eurozona mostrarán qué tan bien la economía europea resiste las condiciones financieras estrictas y cuán desafiantes se vuelven las decisiones de política monetaria del BCE.
La nueva semana proporcionará dos pruebas adicionales. El 14 de octubre, Eurostat publicará la producción industrial de agosto. En julio, la producción en la eurozona ya disminuyó un 0.1% mes a mes y permaneció prácticamente sin cambios con respecto al año anterior. Eurostat planea publicar el conjunto completo de datos sobre el IAPC de septiembre el 16 de octubre.
El contexto político adicional será proporcionado por la reunión del Consejo Europeo el 15-16 de octubre. El presidente del Consejo Europeo, António Costa, en su invitación a los líderes, destacó por separado la necesidad de medidas temporales y específicas para mitigar el impacto de los altos precios de la energía en los ciudadanos y las empresas, así como los problemas de competitividad y la dependencia de Europa de los combustibles fósiles.
El bloque europeo también debería considerar al Reino Unido. El 15 de octubre, la Oficina Nacional de Estadísticas publicará la estimación mensual del PIB de agosto junto con los índices de servicios y producción. Estos datos proporcionarán otro indicador de cómo las condiciones financieras estrictas están afectando a las economías europeas fuera de la eurozona.
Para el EUR/USD y los bonos europeos, la pregunta central será: ¿puede el BCE mantener una política suficientemente estricta si la energía continúa impulsando la inflación mientras la industria y la demanda de los consumidores pierden impulso?
Asia pondrá a prueba la resistencia ante la energía cara
Fuera de China, dos economías abiertas relativamente pequeñas proporcionarán señales útiles sobre cómo diferentes economías se adaptan a la energía cara y a las condiciones financieras estrictas.
Singapur pondrá a prueba la inflación a través del tipo de cambio
El 14 de octubre, la Autoridad Monetaria de Singapur publicará su última decisión de política monetaria. A diferencia de la mayoría de los bancos centrales, la MAS gestiona principalmente las condiciones a través del tipo de cambio del dólar de Singapur y el corredor S$NEER, en lugar de a través de una tasa de interés clave convencional. El calendario oficial de la MAS confirma la publicación de la Declaración de Política Monetaria y la Revisión Macroeconómica el 14 de octubre. En la misma mañana, se publicará la estimación preliminar del PIB de Singapur para el tercer trimestre.
En abril, la MAS aumentó ligeramente el ritmo de fortalecimiento del corredor de la moneda, y en julio, lo elevó nuevamente, aunque muy ligeramente. Esta política ayuda a limitar la inflación importada, lo cual es especialmente importante para una economía abierta que depende en gran medida del comercio internacional y los recursos importados.
Si la estimación del PIB se mantiene estable, el regulador tendrá más margen para mantener una política monetaria estricta. Si el crecimiento se desacelera significativamente, el equilibrio entre la inflación importada y el estado de la economía se volverá más desafiante.
Australia probará la calidad del crecimiento del empleo
El 15 de octubre se publicará el informe del mercado laboral australiano para septiembre. En agosto, el empleo aumentó en 39.5 mil personas, pero el desempleo aumentó simultáneamente del 4.5% al 4.6%, y la participación en la fuerza laboral subió al 67.1%. Más importante aún, la estructura: el empleo a tiempo completo disminuyó en 6.3 mil, mientras que el empleo a tiempo parcial aumentó en 45.8 mil personas.
Por lo tanto, el informe de septiembre debe evaluarse no solo por el cambio general en el empleo. Si el crecimiento del empleo se debe nuevamente principalmente al empleo a tiempo parcial en medio de un aumento del desempleo, será una señal más débil de lo que podría parecer a partir de una sola cifra general.
Para el mercado de divisas, los principales indicadores serán el AUD/USD, los rendimientos de los bonos australianos y los cambios en las expectativas sobre la política del Banco de la Reserva de Australia.
Los bancos mostrarán las consecuencias del alto costo del dinero
A mediados de octubre se abre simultáneamente una fase más sustancial de la temporada de resultados corporativos. Esta vez, los resultados de los bancos son particularmente importantes no como una historia independiente del mercado de valores, sino como una fuente de información sobre el estado del crédito, los negocios y el consumidor.
La nueva fase de la temporada de resultados corporativos comenzará con los bancos más grandes: el sector bancario de EE. UU. mostrará cómo las altas tasas afectan los ingresos netos por intereses, la demanda de crédito y los riesgos crediticios.
El 13 de octubre se presentarán los resultados del tercer trimestre de JPMorgan Chase y Citi, mientras que el 14 de octubre contará con Bank of America y Morgan Stanley. Las fechas han sido confirmadas por las propias empresas en los calendarios de inversores.
Las altas tasas pueden inicialmente ayudar a las ganancias bancarias a través de los márgenes de interés. Pero cuanto más tiempo el dinero siga siendo caro, más importante se vuelve el lado negativo: debilitamiento de la demanda de crédito, aumento de los costos de los depósitos y deterioro de la calidad de los prestatarios.
Por lo tanto, los informes deben centrarse no tanto en el EPS en relación con el consenso, sino en las señales económicas:
Los ingresos netos por intereses mostrarán cuánto las altas tasas continúan apoyando los ingresos por intereses y cuánto está aumentando el costo de la financiación bancaria.
El crecimiento en los préstamos ayudará a entender si los hogares y las empresas quieren asumir nuevos créditos al costo actual del dinero.
Las provisiones para pérdidas por préstamos indicarán si los bancos esperan un deterioro en la calidad de las carteras de préstamos.
Las tarjetas de crédito y la banca de consumo proporcionarán una de las señales más directas sobre la condición financiera del consumidor estadounidense.
Los ingresos por servicios de banca de inversión y los ingresos por operaciones ayudarán a evaluar la actividad corporativa y el estado de los mercados de capitales.
El escenario más preocupante para la economía es si los bancos muestran simultáneamente una débil demanda de crédito y un aumento de las reservas para pérdidas potenciales. Tal combinación significaría que la política monetaria restrictiva ya se está transmitiendo no solo a través de los precios de los bonos, sino también a través de decisiones reales de empresas y hogares.
Los comentarios de la administración serán especialmente útiles. Si los ejecutivos bancarios comienzan a hablar sobre el aumento de la morosidad, consumidores más cautelosos o una reducción de la demanda corporativa de financiamiento, tales evaluaciones podrían ser tan importantes para el análisis macroeconómico como las propias cifras trimestrales.
TSMC pondrá a prueba el segundo pilar de la economía global
Mientras el choque energético actúa en contra de la economía global, el ciclo tecnológico se mueve en la dirección opuesta. Este contraste fue utilizado por el FMI en julio como uno de los marcos principales para el pronóstico global. El informe de TSMC el 15 de octubre mostrará si la alta demanda de chips persiste y cuán sostenible es el ciclo de inversión en el sector de semiconductores.
Antes del informe trimestral, las señales siguen siendo fuertes. En septiembre, los ingresos de TSMC ascendieron a NT$511.9 mil millones, un aumento del 54.6% interanual. De enero a septiembre, la empresa generó aproximadamente NT$3.899 billones en ingresos, un 41.1% más que el año anterior.
La empresa previamente guió al mercado hacia ingresos del tercer trimestre en el rango de $44.6–45.8 mil millones, un margen bruto del 65–67% y un margen operativo del 56–58%.
Por lo tanto, la pregunta no se limita a si TSMC superará su propio pronóstico. Para toda la narrativa global, varios otros puntos son más importantes: la dinámica de la demanda de computación de alto rendimiento y chips de IA, el uso de las tecnologías de proceso más avanzadas, las inversiones de capital y los comentarios de la administración sobre pedidos para 2027.
Aquí surge una comparación reveladora. Los bancos estadounidenses mostrarán el estado de la economía crediticia tradicional, mientras que TSMC mostrará el estado del ciclo de inversión en IA intensivo en capital. Si la demanda de consumo y crédito se debilita, pero las inversiones tecnológicas continúan creciendo rápidamente, la economía global puede seguir desarrollándose de manera extremadamente desigual. Si ambas direcciones comienzan a debilitarse simultáneamente, el riesgo de una desaceleración global significativa aumentará notablemente.
Tres preguntas principales de la semana
1. ¿Está la crisis energética convirtiéndose en una inflación más amplia?
Las respuestas serán proporcionadas por el IPC y el IPP de EE. UU., los precios chinos, la inflación final de la eurozona y el nuevo Informe del Mercado Petrolero de la AIE. La señal más importante no es el aumento de la energía en sí, sino la aceleración de los precios en categorías no directamente dependientes del petróleo.
2. ¿Qué tan cerca ha llevado el alto costo del dinero a la economía a una desaceleración significativa?
Aquí, es necesario comparar las ventas minoristas y la producción industrial de EE. UU., el nuevo pronóstico del FMI, la industria europea, el PIB del Reino Unido, el mercado laboral australiano y la calidad de las carteras de crédito de los principales bancos.
3. ¿Puede el auge tecnológico continuar compensando la debilidad de la economía tradicional?
La respuesta será proporcionada por el nuevo Informe de Perspectivas de la Economía Mundial y el informe de TSMC. Si las inversiones en IA continúan acelerándose, el ciclo tecnológico sigue siendo un pilar importante del crecimiento global. Si el impulso comienza a debilitarse, la economía tendrá significativamente menos factores de compensación.
Puntos Clave por Día
Fecha | Región / Mercado | Evento |
12 de octubre, lunes | Global | Inicio de las Reuniones Anuales del FMI y el Banco Mundial |
13 de octubre, martes | Global | Perspectivas de la Economía Mundial e Informe de Estabilidad Financiera Global por el FMI |
13 de octubre, martes | EE.UU. | Informes de JPMorganChase y Citi |
14 de octubre, miércoles | EE.UU. | IPC y ganancias reales de septiembre |
14 de octubre, miércoles | EE.UU. | Libro Beige de la Fed |
14 de octubre, miércoles | China | IPC y PPI de septiembre |
14 de octubre, miércoles | Petróleo | Informe del Mercado Petrolero de la AIE |
14 de octubre, miércoles | Singapur | Decisión de la MAS y estimación preliminar del PIB para el tercer trimestre |
14 de octubre, miércoles | Zona Euro | Producción industrial de agosto |
14 de octubre, miércoles | EE.UU. | Informes de Bank of America y Morgan Stanley |
15 de octubre, jueves | EE.UU. | IPP y ventas minoristas |
15 de octubre, jueves | Reino Unido | PIB mensual de agosto |
15 de octubre, jueves | Australia | Mercado laboral de septiembre |
15 de octubre, jueves | Taiwán / Tecnología | Informe de TSMC |
15–16 de octubre | UE | Reunión del Consejo Europeo |
16 de octubre, viernes | Zona Euro | Datos completos de inflación de septiembre |
16 de octubre, viernes | EE.UU. | Precios de importación y exportación, producción industrial |
16 de octubre, viernes | Global | Sesión Plenaria del FMI y conversación entre Kristalina Georgieva y el Presidente de la Fed, Kevin Warsh |
Por lo tanto, el cruce clave de la semana no es entre datos económicos 'buenos' y 'malos'. Una economía demasiado fuerte puede mantener la inflación y las tasas altas, mientras que una demasiado débil puede aumentar los temores de recesión. Para los mercados financieros, el escenario más cómodo sería un enfriamiento gradual de los precios sin un deterioro brusco en la demanda y el empleo. Es precisamente la probabilidad de tal escenario suave lo que el mercado tendrá que reevaluar después del IPC de EE. UU., el nuevo pronóstico del FMI, las estadísticas del petróleo, los datos de China y Europa, y los primeros informes importantes de la nueva temporada.
Este material se ha preparado exclusivamente con fines informativos y no constituye asesoramiento ni recomendación financiera.