

Qué ha cambiado en los mercados globales para el 13 de noviembre
En el número anterior de UNUM, se prestó especial atención a la inflación estadounidense y la estabilidad financiera de las empresas involucradas en la construcción de infraestructura de IA. Los eventos del 9 al 13 de noviembre confirmaron que los inversores están evaluando cada vez más no solo las tasas de crecimiento del negocio tecnológico, sino también los riesgos de gestión, los costos de financiación y las perspectivas de flujo de caja.
El principal evento corporativo de la semana fue la renuncia de Jensen Huang como CEO de Nvidia. El 11 de noviembre, la junta directiva de Nvidia aceptó la renuncia de Huang, con efecto inmediato. El 12 de noviembre, la empresa anunció oficialmente esto y el nombramiento de la CFO Colette Kress como CEO interina. La junta ha comenzado la búsqueda de un sucesor permanente.
Las acciones de Nvidia terminaron la sesión del 12 de noviembre con una caída del 4,3%, aunque las pérdidas fueron significativamente mayores durante la sesión. El cambio de liderazgo generó preguntas sobre la continuidad de la estrategia de la compañía, que ocupa una posición central en la cadena de suministro global de equipos de computación para IA.
Mientras tanto, otros participantes de la industria continuaron mostrando altas tasas de crecimiento. Cisco aumentó sus ingresos trimestrales en un 24% a $18.5 mil millones y elevó su pronóstico de ingresos de infraestructura de IA para grandes clientes en la nube en el año fiscal 2027 de $7.5 mil millones a $9 mil millones.
Applied Materials también reportó resultados récord: los ingresos trimestrales aumentaron un 53% a $10.41 mil millones, y el margen bruto GAAP alcanzó el 50.4%.
CoreWeave mostró un panorama financiero más complejo. Con ingresos de $3.66 mil millones, la empresa reportó una pérdida neta de $709 millones, a pesar de un ingreso operativo de $207 millones. Los gastos netos por intereses alcanzaron los $846 millones. Esto demuestra la disparidad entre la creciente demanda de infraestructura de IA y los resultados financieros de las empresas que financian directamente su construcción.
Los nuevos datos de inflación de EE. UU. tampoco proporcionaron una señal clara del fin del período de altas tasas. En octubre, el Índice de Precios al Consumidor (IPC) aumentó un 0.4% en el mes después de un aumento del 0.6% en septiembre. Mientras tanto, el IPC subyacente, excluyendo alimentos y energía, mantuvo una tasa de crecimiento del 0.3% en el mes.
Una característica significativa de la publicación es que la BLS no pudo calcular la mayoría de los cambios anuales para octubre de 2026 debido a la falta de datos de octubre de 2025, cuando la recolección de datos fue interrumpida por un cierre del gobierno federal. Por lo tanto, la desaceleración del IPC general mensual no puede presentarse automáticamente como una reducción confirmada de la inflación anual.
El principal resultado de la semana es la creciente contradicción entre los altos ingresos de los proveedores de tecnología de IA y los riesgos asociados con la financiación, la gestión y los futuros retornos de inversión. Los mercados financieros del 16 al 20 de noviembre de 2026 evaluarán la resiliencia de la industria de IA y las perspectivas de la política monetaria de EE. UU.
El informe de Nvidia será la principal prueba para el sector tecnológico
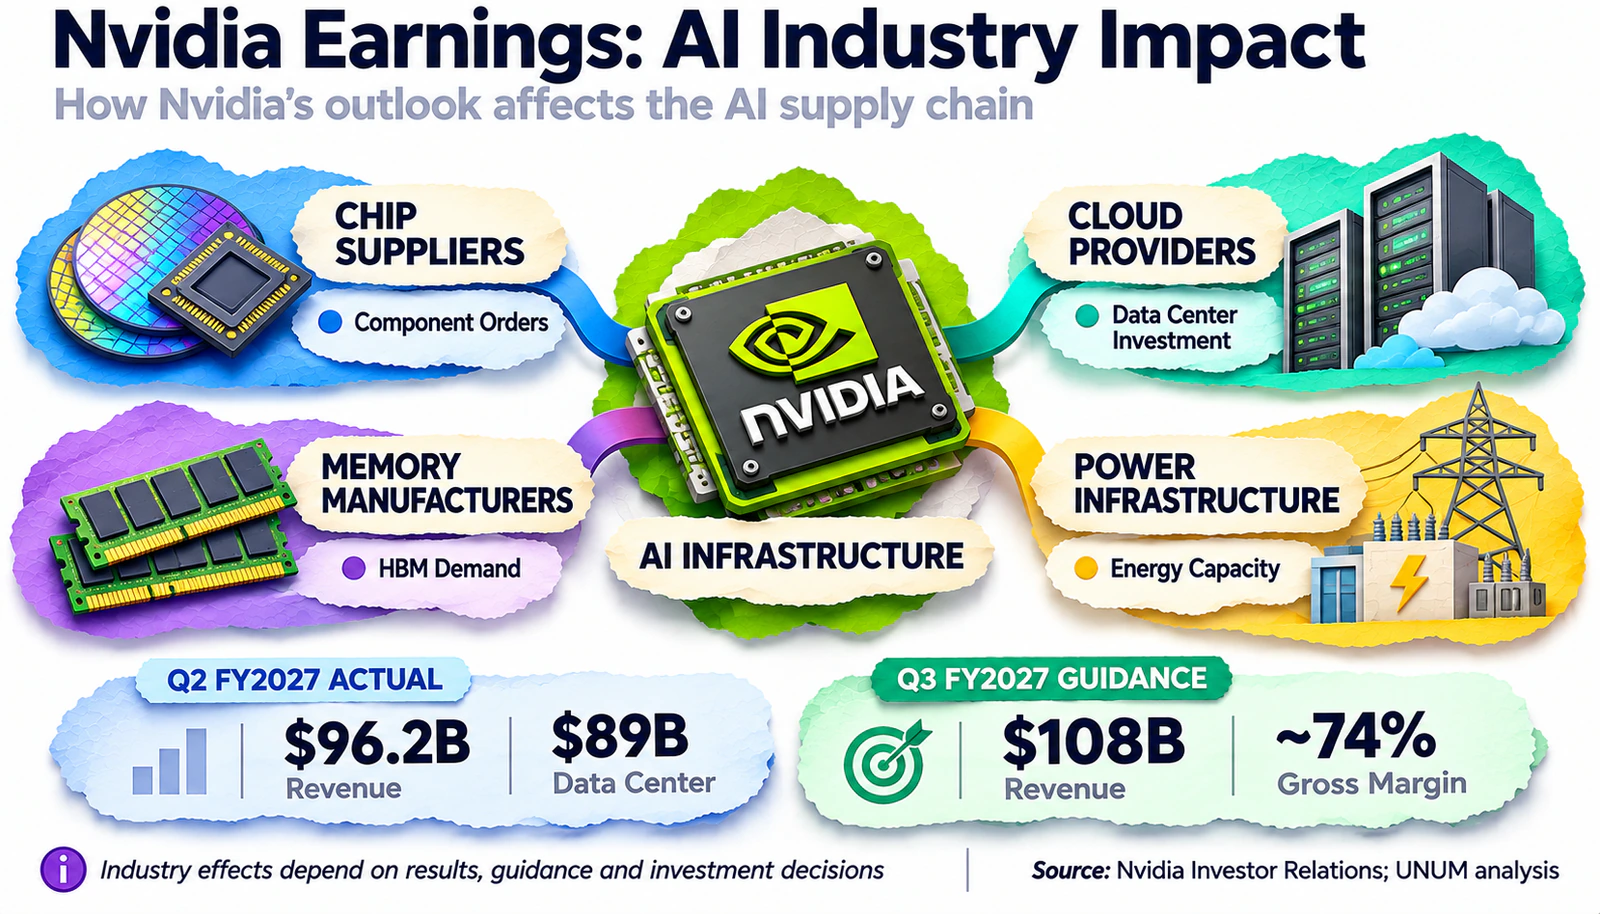
El 17 de noviembre, después del cierre del mercado estadounidense, Nvidia presentará sus resultados para el tercer trimestre del año fiscal 2027. Este será el primer informe importante de la compañía tras la salida de Jensen Huang como CEO.
En el trimestre anterior, Nvidia reportó ingresos de $96.2 mil millones, un aumento del 106% respecto al año anterior. Los ingresos del centro de datos alcanzaron los $89 mil millones, un aumento del 117% interanual.
Para el tercer trimestre, la compañía proyectó ingresos de $108 mil millones con una posible desviación del 2%, y márgenes brutos GAAP y no GAAP de aproximadamente 74% con una desviación de hasta 0.5 puntos porcentuales. El pronóstico de $108 mil millones no incluyó ingresos de soluciones de computación en centros de datos en China.
Ahora los inversores necesitarán evaluar no solo el cumplimiento de las previsiones financieras, sino también la resiliencia del negocio en medio del cambio de liderazgo.
Seguimos enfocados en trabajar para nuestros clientes, socios, desarrolladores y accionistas.
Para el mercado, son importantes tres grupos de indicadores:
Pronósticos de ingresos y demanda. Los inversores compararán los resultados reales con el pronóstico previamente anunciado de $108 mil millones y las expectativas de los analistas justo antes de la publicación. Los comentarios sobre pedidos de grandes empresas en la nube, los plazos de entrega y las perspectivas para el próximo trimestre serán de particular importancia.
Margen bruto y gastos operativos. Incluso con alta demanda, la rentabilidad de Nvidia puede fluctuar debido a la estructura de ventas, los costos de componentes, la expansión de la producción y la aparición de nuevas generaciones de aceleradores.
Continuidad de la estrategia. El mercado evaluará qué tan bien el equipo de gestión actual puede mantener la hoja de ruta tecnológica, las relaciones con los principales clientes y cumplir con los contratos a largo plazo sin el fundador al mando.
El pronóstico a corto plazo de las acciones de Nvidia dependerá no solo de los ingresos, sino también de los márgenes futuros y los comentarios de la gerencia. Unos ingresos sólidos por sí solos no garantizan el crecimiento de las acciones. Si los resultados financieros superan las previsiones pero la gerencia presenta expectativas más cautelosas para los ingresos o gastos futuros, los inversores pueden reevaluar la valoración de la empresa.
Por el contrario, la confirmación de una demanda sostenible, el mantenimiento de márgenes altos y comentarios específicos sobre la continuidad del negocio pueden reducir parte de la incertidumbre que surgió tras la salida de Huang.
Los resultados de Nvidia tendrán implicaciones mucho más allá de sus propias acciones. Afectan las expectativas de pedidos de fabricantes de memoria, proveedores de equipos de red, operadores de centros de datos y empresas energéticas.
Qué observar: NVDA, Nasdaq 100, índice de semiconductores SOX, margen bruto de Nvidia, previsiones de ingresos, dinámica de pedidos de centros de datos y comentarios de la gerencia.
Las ventas minoristas en EE. UU. pondrán a prueba la resiliencia de la demanda del consumidor
El 17 de noviembre, la Oficina del Censo de EE. UU. publicará datos preliminares sobre ventas minoristas para octubre. Simultáneamente, la Reserva Federal presentará estadísticas sobre producción industrial y utilización de capacidad.
Estas publicaciones nos permitirán evaluar cuán resistente sigue siendo la economía de EE. UU. después de la aceleración del PIB en el tercer trimestre y en medio de altos costos de endeudamiento.
En septiembre, las ventas minoristas y los ingresos por servicios de alimentos aumentaron un 0.8% en comparación con agosto, alcanzando los $745 mil millones. En términos interanuales, el aumento fue del 6.3%.
Sin embargo, la estructura del crecimiento fue menos sencilla. Las ventas excluyendo automóviles aumentaron un 0.9%, mientras que la cifra excluyendo automóviles y gasolina solo subió un 0.2%.
Esta distinción es particularmente importante después del shock energético. El aumento en el gasto monetario puede reflejar tanto el crecimiento real del consumo como el aumento del costo de los bienes comprados.
Las estadísticas minoristas se publican sin ajuste por inflación, por lo que no indican directamente cambios en el volumen físico de compras. Para un análisis más preciso, las ventas nominales deben compararse con los índices de precios correspondientes.
La pregunta principal es cuán capaces son los consumidores de mantener los niveles de gasto previos si las altas tasas aumentan los costos de endeudamiento y los precios de ciertos bienes y servicios continúan subiendo.
Para los inversores, tres indicadores son particularmente importantes:
Ventas minoristas básicas. Permiten evaluar la dinámica del consumo sin la influencia de categorías individuales volátiles.
Producción industrial. Mostrará si la demanda del consumidor sostenible va acompañada de un aumento en la producción de las empresas estadounidenses.
Utilización de capacidad. Ayudará a determinar qué tan bien están utilizando las empresas la infraestructura existente y si hay potencial para el crecimiento sin nuevas inversiones a gran escala.
Las fuertes ventas minoristas junto con una producción industrial sostenible podrían confirmar la capacidad de la economía para soportar altas tasas. Sin embargo, tal resultado también podría aumentar las expectativas de mantener una política monetaria estricta.
Si las ventas no alcanzan el consenso y la industria muestra una desaceleración, los rendimientos de los bonos del gobierno pueden disminuir. Para las acciones, el impacto dependerá de si los inversores perciben estadísticas débiles como un precursor de un futuro alivio de la Fed o como una amenaza para las ganancias corporativas.
Informes adicionales serán proporcionados por empresas del sector de consumo.
El 17 de noviembre, Home Depot presentará sus resultados, y el 19 de noviembre, Walmart hará lo mismo. Estos informes ayudarán a evaluar el gasto de los hogares en diferentes segmentos del mercado.
Home Depot es particularmente sensible al estado de la construcción de viviendas, renovaciones y costos de financiamiento hipotecario. Walmart, por otro lado, proporcionará información sobre la demanda de bienes cotidianos, cambios en los patrones de compra y el comportamiento del consumidor en un entorno de alta inflación.
Qué observar: ventas minoristas excluyendo autos y gasolina, producción industrial, US Treasury 2Y, índice del dólar DXY, S&P 500, HD y WMT.
Las actas de la Fed revelarán el alcance de los desacuerdos internos dentro del regulador
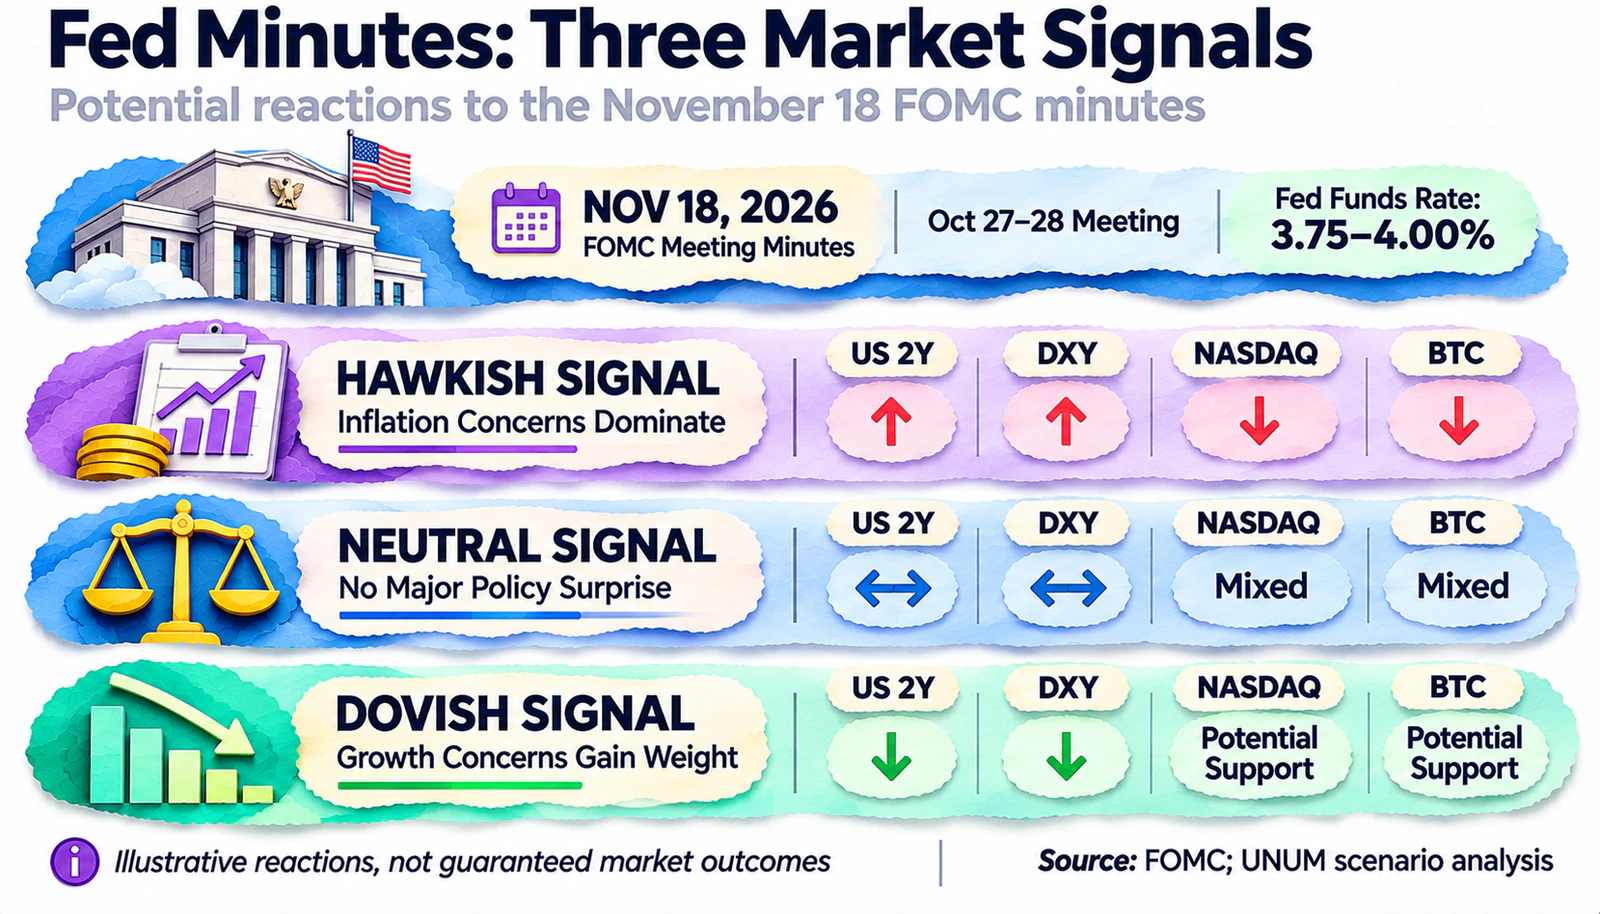
El 18 de noviembre, la Reserva Federal publicará las actas de la reunión del FOMC celebrada el 27 y 28 de octubre.
En esa reunión, el regulador mantuvo el rango objetivo para la tasa de fondos federales en 3.75–4.00%. La decisión se tomó con diez votos a favor y dos en contra: Lisa Cook y Beth Hammack abogaron por un aumento de 25 puntos básicos en la tasa.
A diferencia de la breve declaración posterior a la reunión, las actas proporcionarán una visión más detallada de los argumentos de los participantes, sus evaluaciones sobre la inflación, el crecimiento económico y los riesgos para el sistema financiero.
La principal pregunta analítica es cuántos representantes de la Fed creen que es necesario mantener condiciones monetarias restrictivas.
Para los operadores, es importante distinguir entre tres posibles señales:
Predominio de preocupaciones inflacionarias. Si las actas muestran que una parte significativa de los participantes discutió la necesidad de una política más estricta, el mercado podría revisar las expectativas para la reunión de diciembre. Esto podría potencialmente apoyar los rendimientos a corto plazo del Tesoro y el dólar.
Mayor enfoque en el crecimiento económico. Si los participantes discutieron más sobre los riesgos de desaceleración del empleo y el consumo, los inversores podrían aumentar la probabilidad de una política más cautelosa en futuras reuniones.
Falta de nuevas señales. Si el contenido de las actas no cambia la percepción de la postura de la Fed, el movimiento del mercado podría ser limitado, con la atención centrada en las estadísticas y el informe de Nvidia.
Sin embargo, las actas reflejan discusiones de finales de octubre. En las semanas desde entonces, han surgido nuevos datos sobre inflación, empleo y actividad corporativa, por lo que su contenido no debe considerarse un pronóstico directo de la futura decisión de la Fed.
Particularmente reveladora será la comparación de las reacciones de los bonos del Tesoro a dos años, DXY y Nasdaq tras la publicación del documento.
Una caída en los rendimientos de los bonos no necesariamente señala una señal positiva para las acciones. Si los inversores esperan tasas más bajas debido a un deterioro de la economía, los activos de riesgo pueden seguir disminuyendo.
China probará la resiliencia del crecimiento industrial y la demanda interna
El 16 de noviembre, la Oficina Nacional de Estadísticas de China publicará los datos de octubre sobre producción industrial, ventas minoristas, inversiones en activos fijos y el mercado inmobiliario.
Estos datos servirán como un importante punto de referencia para los mercados bursátiles asiáticos y el sector global de materias primas.
En septiembre, la producción industrial de las grandes empresas chinas creció un 5.5% interanual, mientras que las ventas minoristas aumentaron solo un 1.1%. Las inversiones en activos fijos para enero-septiembre disminuyeron un 7.2%.
Tal discrepancia indica un crecimiento económico desigual. La producción industrial está creciendo más rápido que las ventas al consumidor, pero la demanda del consumidor interno y la actividad de inversión siguen siendo significativamente más débiles.
Además, el crecimiento de la producción no necesariamente acompaña un aumento de las ganancias. Si el costo de las materias primas y otros recursos aumenta más rápido que los precios de venta, la rentabilidad puede deteriorarse incluso con altos volúmenes de producción.
Los nuevos datos ayudarán a determinar cuán capaz es la industria china de continuar creciendo sin una recuperación total de la demanda interna.
Se otorga particular importancia a la dinámica de las ventas de automóviles, bienes duraderos de consumo, inversiones inmobiliarias e indicadores de equipos industriales.
Para los inversores internacionales, es crucial que la economía china siga siendo una de las principales fuentes de demanda de cobre, mineral de hierro y otras materias primas.
Si la producción industrial y las inversiones superan las expectativas, esto podría apoyar ciertos activos de materias primas y monedas de países exportadores de recursos.
Sin embargo, si el crecimiento de la producción va acompañado de una continua debilidad en las ventas minoristas, los inversores pueden dudar de la capacidad del mercado interno para asegurar una expansión económica sostenible.
Qué observar: CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, cobre y mineral de hierro.
El PIB y la inflación de Japón determinarán la perspectiva del Banco de Japón
El 16 de noviembre Japón publicará una estimación preliminar del PIB para el tercer trimestre, y el 20 de noviembre, las estadísticas de inflación al consumidor nacional para octubre.
Estos dos indicadores permitirán comparar el estado del crecimiento económico con las condiciones inflacionarias tras la última subida de tasas del Banco de Japón.
Después del aumento de tasas en septiembre, el Banco de Japón apunta a una tasa del mercado monetario a corto plazo de alrededor del 1.25%, y la inflación subyacente de septiembre excluyendo alimentos frescos alcanzó el 2.1% interanual. La cifra excluyendo alimentos frescos y energía fue del 2.4%.
Para el Banco de Japón, es importante no solo que la inflación supere el nivel objetivo del 2%, sino también la sostenibilidad de las fuentes internas de crecimiento de precios, incluidas los salarios, la demanda y el costo de los servicios.
Un PIB fuerte con una inflación subyacente persistente podría fortalecer las expectativas de una mayor normalización de la política monetaria.
Sin embargo, si el crecimiento económico es débil y la inflación depende principalmente de la energía importada, el margen para más aumentos de tasas podría ser más limitado.
El aspecto internacional está relacionado con los bonos del gobierno japonés y el movimiento de capital. El aumento de los rendimientos domésticos puede cambiar la atractividad de las inversiones extranjeras para las instituciones financieras japonesas, especialmente considerando el costo de la cobertura de divisas.
Qué observar: USD/JPY, Nikkei 225, rendimientos de JGB, IPC subyacente de Japón y previsiones de política del Banco de Japón.
Inflación del Reino Unido y Datos Europeos para Poner a Prueba la Resiliencia del Crecimiento
La inflación del Reino Unido para octubre, que se publicará el 18 de noviembre, ayudará a evaluar la necesidad de un mayor endurecimiento por parte del Banco de Inglaterra. El 20 de noviembre, el país presentará estadísticas de ventas minoristas.
En septiembre, la inflación del IPC del Reino Unido alcanzó el 3.5% interanual, acelerándose desde el 3.1% en agosto. La tasa subyacente aumentó al 2.8%, y la inflación en el sector servicios fue del 3.7%.
En la reunión del 5 de noviembre, el Banco de Inglaterra elevó la tasa al 4% y advirtió que la inflación podría acercarse al 5% para mediados de 2027.
Mientras tanto, la economía del Reino Unido ha mostrado resultados relativamente resilientes. Según la primera estimación de la ONS, el PIB del tercer trimestre creció un 0.7% en comparación con el trimestre anterior después de un aumento del 0.5% en el segundo trimestre. La principal contribución provino del sector servicios.
La pregunta clave ahora es si la economía puede mantener tal crecimiento en medio de nuevos aumentos en los costos de endeudamiento y precios al consumidor.
Una inflación fuerte junto con ventas minoristas estables podría fortalecer las expectativas de un mayor endurecimiento por parte del Banco de Inglaterra. Si las ventas comienzan a desacelerarse significativamente, los inversores evaluarán el riesgo de un deterioro de la actividad económica.
Para el mercado de divisas, la dinámica de GBP/USD y los rendimientos de los bonos del Reino Unido son particularmente importantes. La reacción de la libra dependerá de los cambios en las tasas esperadas en relación con los EE.UU., no solo de los propios indicadores del Reino Unido.
En la eurozona, el 17 de noviembre Eurostat publicará los datos finales de inflación para octubre. El enfoque principal estará en la revisión de las cifras y la estructura de la presión de precios, especialmente en el sector energético.
Los principales puntos de referencia internacionales seguirán siendo EUR/USD, los Bunds alemanes y la dinámica de los índices bursátiles europeos.
El Petróleo Seguirá Siendo una Fuente de Incertidumbre Inflacionaria
A pesar de una caída en los precios del petróleo a principios de noviembre, los riesgos geopolíticos siguen siendo significativos para los mercados financieros globales.
Los precios del crudo Brent seguirán siendo sensibles a los volúmenes de exportación, los niveles de inventario y los riesgos para el transporte marítimo.
Para los participantes del mercado, es crucial distinguir entre una reducción de la prima geopolítica y una mejora real en el equilibrio de oferta y demanda.
Si el Brent cae en medio de una recuperación de las exportaciones y una reducción de los costos de transporte, esto podría aliviar los futuros riesgos inflacionarios.
Sin embargo, si la causa de la caída es un deterioro en las expectativas de demanda industrial global, las consecuencias para los mercados bursátiles serán menos directas.
Particularmente indicativo será la comparación de los precios del petróleo con las publicaciones de estadísticas industriales chinas y los cambios en las expectativas de tasas por parte de los principales bancos centrales.
Qué observar: Brent, WTI, diferenciales entre futuros de petróleo más cercanos, inventarios de petróleo y productos derivados del petróleo, tarifas de flete y DXY.
La dinámica de los principales instrumentos de materias primas se puede seguir en la sección de cotizaciones de UNUM.
Bitcoin para Poner a Prueba la Resiliencia de la Demanda Ante Nuevos Riesgos
Para el mercado de criptomonedas, la semana del 16 al 20 de noviembre combinará dos importantes factores externos: el informe de ganancias de Nvidia y la publicación de las actas de la Fed.
El pronóstico para Bitcoin para la semana del 16 al 20 de noviembre debe evaluarse considerando los flujos hacia los ETF al contado, las posiciones en futuros y las expectativas de tasas de la Fed.
Bitcoin sigue siendo sensible a los cambios en los costos de capital y las actitudes de los inversores hacia los activos de riesgo. Sin embargo, su movimiento no puede explicarse únicamente por la dinámica del Nasdaq o el dólar: la propia liquidez del mercado de criptomonedas, los flujos de capital y la estructura de posiciones en plataformas de derivados también son importantes.
En noviembre, los ETFs de Bitcoin al contado en EE.UU. continuaron registrando predominantemente salidas netas. Según Farside Investors, el 9, 10 y 11 de noviembre, las salidas netas ascendieron a $201 millones, $95 millones y $299.8 millones, respectivamente, totalizando $595.8 millones. Los datos preliminares para el 12 de noviembre indican una salida de aproximadamente $47.7 millones; el resultado debe aclararse después de la reconciliación final de los informes de los fondos.
Esto indica una cautela continua entre los participantes del mercado de valores, aunque los flujos de ETF no permiten una determinación definitiva del comportamiento de todos los inversores institucionales.
Para evaluar las perspectivas de BTC, es importante separar varios factores:
Demanda al contado. Las compras sostenidas en el mercado al contado pueden crear una base más confiable para la recuperación de precios que un aumento en las posiciones apalancadas.
Posiciones en futuros. Un aumento en el interés abierto y tasas de financiación positivas en medio de una débil demanda al contado puede aumentar el riesgo de liquidaciones.
Expectativas monetarias. Los cambios en los rendimientos del Tesoro y el DXY después de las actas de la Fed pueden afectar el apetito por el riesgo de los participantes del mercado.
Sector tecnológico. Los resultados de Nvidia pueden cambiar el sentimiento del mercado, pero la reacción de Bitcoin no tiene que alinearse con el Nasdaq.
Si el informe de Nvidia confirma una fuerte demanda de infraestructura de IA y las actas de la Fed no entregan señales inesperadamente agresivas, las condiciones para los activos de riesgo pueden mejorar.
Sin embargo, pronósticos corporativos débiles o expectativas elevadas de altas tasas de interés podrían prolongar la presión sobre Bitcoin, especialmente en ausencia de entradas consistentes en los ETFs al contado.
Para un análisis práctico, se deben comparar BTC/USD, DXY, Nasdaq 100, flujos de ETF de Bitcoin, interés abierto y tasas de financiación. Ninguno de estos indicadores por sí solo proporciona bases suficientes para concluir un cambio de mercado.
Referencias del Mercado de la Semana
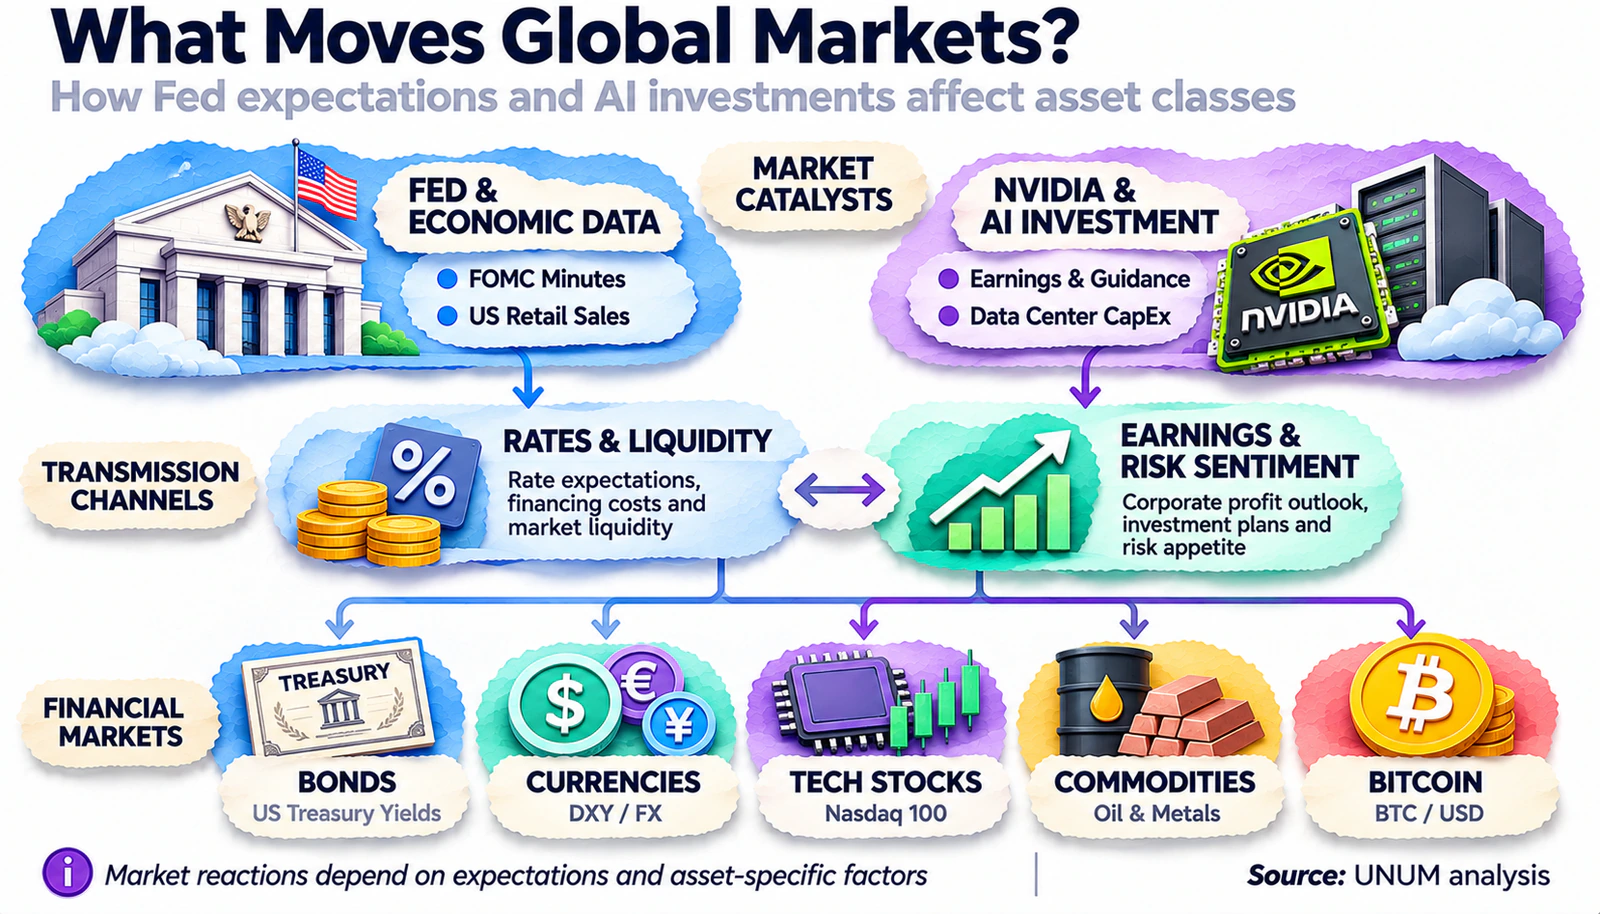
El pronóstico del mercado financiero para la semana dependerá de los resultados de Nvidia, las ventas minoristas de EE.UU. y las señales de las actas del FOMC.
El factor más importante no será la dirección de un solo indicador, sino la consistencia de las reacciones a través de diferentes clases de activos.
Tesoro de EE.UU. a 2 años — mostrará cómo están cambiando las expectativas respecto a la reunión de la Fed de diciembre.
Tesoro de EE.UU. a 10 años — ayudará a evaluar el equilibrio entre los riesgos inflacionarios y las preocupaciones sobre el crecimiento económico.
DXY — el pronóstico a corto plazo del dólar dependerá de cómo las ventas minoristas de EE.UU. y las actas de la Fed alteren las expectativas de tasas de interés.
Nasdaq 100 — será el principal referente para la reacción del sector tecnológico al informe de Nvidia y las perspectivas de inversión en IA.
USD/JPY — permitirá evaluar las diferencias en las expectativas de política monetaria entre EE.UU. y Japón.
Brent — mostrará cambios en los riesgos del petróleo en medio de las estadísticas chinas y la situación en el Medio Oriente.
BTC/USD — ayudará a evaluar la resiliencia del mercado de criptomonedas en medio de las cambiantes condiciones financieras globales.
Al evaluar publicaciones económicas, es importante primero comparar las cifras reales con el consenso del mercado, luego evaluar la reacción de las tasas de interés, los bonos y el dólar, y solo entonces sacar conclusiones sobre los movimientos de acciones y Bitcoin.
Este enfoque permite distinguir la volatilidad a corto plazo de una revalorización de activos más prolongada, aunque no descarta reacciones de mercado ambiguas.
Tres Preguntas Clave de la Semana
1. ¿Puede Nvidia convencer a los inversores de la estabilidad del negocio tras el cambio de liderazgo?
Los indicadores clave serán los ingresos del segmento de centros de datos, el margen bruto, las previsiones para el próximo trimestre y los comentarios del nuevo liderazgo. No solo importará superar el consenso financiero, sino también la evaluación de los riesgos a largo plazo.
2. ¿Confirmará la economía estadounidense su capacidad para mantener el crecimiento con tasas altas?
Las ventas minoristas, la producción industrial y las actas de la Fed mostrarán cuán resistente es la demanda interna y cómo el regulador evalúa el equilibrio de los riesgos inflacionarios y las amenazas al crecimiento económico.
3. ¿Qué determinará la dirección de los mercados globales: los beneficios tecnológicos o los cambios en las expectativas de interés?
Los resultados de Nvidia, las estadísticas de China y Japón, así como las actas de la Fed y nuevas estadísticas que afectan las expectativas de tasas de interés de los principales bancos centrales, ayudarán a los inversores a evaluar el estado de la demanda global y las perspectivas de costo de capital.
Calendario económico para la semana del 16 al 20 de noviembre
Las fechas de las publicaciones clave están confirmadas por los calendarios oficiales de la Fed, la Oficina del Censo de EE.UU., la Oficina Nacional de Estadísticas de China, la Oficina del Gabinete de Japón, la ONS y los anuncios corporativos de Nvidia, Walmart y Home Depot. El calendario debe verificarse adicionalmente antes de las respectivas sesiones de negociación.
La semana del 16 al 20 de noviembre puede convertirse en una etapa importante en la reevaluación de las perspectivas del sector tecnológico y la economía global. El informe de Nvidia mostrará cómo los resultados financieros respaldan las altas expectativas respecto al auge de la IA, mientras que las estadísticas macroeconómicas estadounidenses y las actas de la Fed ayudarán a evaluar el futuro costo del capital.
Para los inversores, la clave será la combinación de tres factores: la estabilidad de los beneficios corporativos, la demanda del consumidor y las expectativas de inflación. Si estos indicadores confirman la posibilidad de crecimiento económico sin una nueva aceleración de los precios, las condiciones para los activos de riesgo pueden mejorar.
Sin embargo, incluso los sólidos resultados de Nvidia no garantizan una recuperación del mercado de valores si las expectativas de interés se vuelven más estrictas o los inversores continúan reduciendo posiciones de riesgo.
Por lo tanto, la tarea principal para los participantes del mercado la próxima semana es evaluar no eventos individuales, sino su impacto combinado en acciones, bonos, divisas, materias primas y Bitcoin.