
Después de una semana intensa con estadísticas del mercado laboral estadounidense, la atención de los inversores seguirá centrada en las tasas de interés. Además, del 5 al 11 de octubre, varios grandes mercados financieros recibirán nuevas orientaciones: EE.UU. — el acta de la reunión de septiembre de la Fed, Europa — los detalles de la última decisión del BCE, Japón — nuevas señales del Banco de Japón, y China regresará a las operaciones después de una semana de vacaciones festivas.
A esto se sumará el mercado petrolero tras la reunión de OPEC+, las estadísticas de empleo en Canadá y el inicio de una nueva serie de grandes informes corporativos. Para Bitcoin, la semana transcurrirá sin eventos clave, pero precisamente por eso BTC puede convertirse en un indicador conveniente de cómo los inversores reaccionan a las tasas, el dólar y el cambio en el apetito global por el riesgo.
La pregunta principal de la semana de negociación no será tanto qué evento individual resultará ser el más importante, sino si las altas tasas y los rendimientos de los bonos continuarán determinando la dirección de los mercados mundiales al comienzo del cuarto trimestre.
Qué cambiará la decisión de OPEC+ para el mercado petrolero
En el mercado petrolero, la semana comenzará con la evaluación de la nueva decisión de OPEC+. En la reunión anterior, Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán decidieron mantener en octubre los niveles de producción de petróleo de septiembre. La próxima reunión de los siete países que participan en ajustes voluntarios de producción está programada para el domingo, 4 de octubre.
Por lo tanto, para la apertura de los mercados el lunes, la decisión ya será conocida, y la atención de los inversores se centrará en la reacción de Brent y WTI. El mercado deberá evaluar si la posición de OPEC+ cambia el equilibrio entre la oferta y la demanda mundial de petróleo y qué consecuencias puede tener para los precios de la energía.
Aquí hay varias opciones posibles:
Si los parámetros de producción no cambian significativamente, el mercado evaluará el equilibrio entre la oferta y la demanda mundial. La reacción de Brent y WTI en este caso puede depender más de las expectativas sobre las reservas y la economía mundial, así como del cumplimiento real de las cuotas por parte de los países del grupo.
Si OPEC+ da una señal de una oferta más restringida, la atención se centrará rápidamente en el riesgo de un mayor aumento en el costo de la energía.
Si la oferta se incrementa, será importante la razón de tal decisión: la confianza de los productores en una demanda sostenida o un intento de recuperar cuota de mercado.
La conexión del petróleo con otros activos es especialmente importante ahora. El aumento de los precios del petróleo puede intensificar las expectativas inflacionarias. Y si los inversores esperan una inflación más sostenida, pueden revisar también las previsiones sobre las tasas de los bancos centrales.
Qué seguir: decisión de OPEC+, comentarios de los países miembros, Brent, WTI, rendimientos de bonos gubernamentales y expectativas inflacionarias del mercado.
Cómo cambiará el acta de la Fed las expectativas sobre las tasas
Después de las estadísticas del mercado laboral del viernes, los inversores tendrán la oportunidad de comparar los nuevos datos con cómo evaluaron la situación los propios representantes de la Fed a mediados de septiembre. Por eso, el evento estadounidense principal de la nueva semana para la previsión del mercado será la publicación del acta del FOMC.
El 7 de octubre la Fed publicará el acta de la reunión que tuvo lugar del 15 al 16 de septiembre. En ella, el rango de la tasa federal fue aumentado en 25 puntos básicos, hasta el 3,75-4%. La decisión fue tomada por unanimidad. La próxima reunión está programada para el 27-28 de octubre.
La decisión en sí ya es conocida por el mercado. El acta es interesante por otra razón: muestra qué argumentos discutieron los participantes de la reunión y qué riesgos consideran más serios.
En el texto, los inversores buscarán respuestas a varias preguntas:
cuán fuerte sigue siendo la preocupación por la inflación;
cómo evalúan los participantes del FOMC la solidez de la economía;
si consideran suficiente el aumento de septiembre;
qué condiciones pueden ser necesarias para el próximo cambio de tasa.
Será especialmente importante comparar el acta con las estadísticas publicadas después de la reunión. Si los nuevos datos muestran una economía fuerte y una presión de precios sostenida, las formulaciones estrictas en el acta pueden ganar peso adicional. Si la economía comienza a perder impulso notablemente, el mercado puede percibir las mismas palabras con más cautela.
ISM Services mostrará el estado del sector servicios antes de la publicación del acta de la Fed
Antes de la publicación del acta de la Fed, el mercado recibirá otra orientación importante sobre el estado de la economía estadounidense. El lunes, 5 de octubre, se publicará el índice de actividad empresarial en el sector servicios ISM Services PMI de septiembre. Ayudará a evaluar si el sector servicios mantiene su solidez en medio de altas tasas de interés.
El índice general es importante, pero en la situación actual es más útil observar varios componentes a la vez:
Indicador | Qué muestra |
Business Activity | actividad empresarial actual |
New Orders | cambio en nuevos pedidos |
Employment | demanda de trabajadores por parte de las empresas |
Prices | dinámica de precios que paga el negocio |
El componente Prices es especialmente importante. Si el sector servicios mantiene su actividad junto con una alta presión de precios, la Fed tiene más razones para no apresurarse a suavizar su política. Si la actividad y los precios disminuyen simultáneamente, el mercado puede ver signos de que el alto costo del dinero está enfriando gradualmente la economía.
Qué seguir: ISM Services PMI, FOMC Minutes, rendimiento de los Treasuries a dos años, rendimiento de los Treasuries a diez años, DXY, S&P 500 y Nasdaq.
Qué señales dará el acta del BCE sobre la política futura
La Fed estadounidense no es el único gran banco central cuya política será discutida en la semana. En Europa, los inversores también intentan entender hasta dónde está dispuesto a llegar el regulador en su lucha contra la inflación.
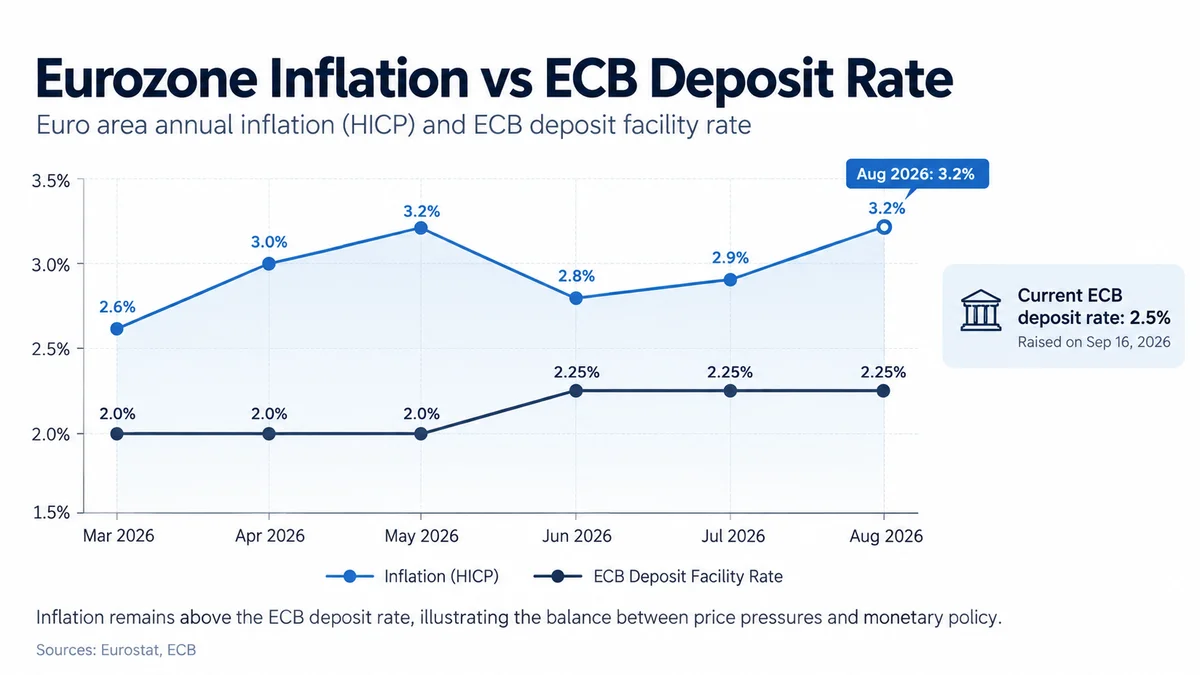
El 10 de septiembre el BCE decidió aumentar tres tasas clave en 25 puntos básicos. Desde el 16 de septiembre, la tasa de depósito es del 2,5%, la tasa de las operaciones principales de refinanciación es del 2,65% y la de los préstamos marginales es del 2,9%. El regulador explicó la decisión por la persistente presión inflacionaria.
El 8 de octubre el BCE publicará un informe detallado sobre la reunión de política monetaria. Estos documentos brindan una visión más detallada de la discusión dentro del Consejo de Gobierno y generalmente se publican aproximadamente cuatro semanas después de la reunión.
Para el mercado, es importante entender cuán fuerte fue el apoyo al endurecimiento adicional. Aquí surge un equilibrio complicado. Por un lado, la inflación sigue siendo un problema. En agosto, el crecimiento anual de los precios en la eurozona se aceleró al 3,2% frente al 2,9% en julio. Por otro lado, el alto costo del crédito afecta gradualmente a los consumidores y las empresas.
Una orientación adicional aparecerá el 6 de octubre, cuando Eurostat publique las ventas minoristas de agosto. En julio, el volumen del comercio minorista en la eurozona disminuyó un 0,6% con respecto a junio.
Por lo tanto, dos eventos de la semana deben considerarse juntos:
las ventas minoristas mostrarán qué está sucediendo con el consumidor;
el informe del BCE ayudará a entender cómo estos riesgos económicos se comparan con el problema de la inflación.
Para el mercado de divisas, esta combinación es especialmente interesante a través del EUR/USD. Si los inversores ven una posición más estricta del BCE, las expectativas sobre las tasas europeas pueden cambiar. Pero el efecto también dependerá de las señales que lleguen prácticamente al mismo tiempo desde EE.UU.
Qué seguir: ventas minoristas de la eurozona, ECB accounts, EUR/USD, Euro Stoxx 50 y rendimiento de los bonos gubernamentales alemanes.
Qué dirá Kazuo Ueda sobre la política futura del Banco de Japón
En Japón, la semana transcurrirá sin una reunión sobre tasas, pero eso no significa que no haya señales del banco central. Para el yen y los bonos japoneses, ahora son especialmente importantes cualquier comentario sobre la dirección futura de la política monetaria.
El 6 de octubre el gobernador del Banco de Japón, Kazuo Ueda, hablará en la conferencia nacional de participantes del mercado de valores. El 8 de octubre el Banco de Japón también publicará un informe económico regional. La próxima reunión del regulador se llevará a cabo del 29 al 30 de octubre. Por lo tanto, el discurso de Ueda será evaluado principalmente en el contexto de fin de mes.
Los operadores estarán interesados en saber si han cambiado las evaluaciones de tres factores:
Inflación. Cuán sostenido es el aumento de precios y si el regulador ve el riesgo de su persistencia.
Salarios. La dinámica de los ingresos de la población ayuda a entender si el aumento de precios puede ser sostenido por la demanda interna.
Economía. Si el consumo interno y la actividad corporativa son lo suficientemente sólidos para soportar el cambio en las condiciones financieras.
Un contexto adicional ya fue proporcionado por la encuesta trimestral Tankan del Banco de Japón publicada el 1 de octubre, que refleja el sentimiento de las grandes empresas y su evaluación del estado de la economía. La encuesta del Banco de Japón mostró que el índice de condiciones empresariales para las grandes empresas manufactureras aumentó de 22 puntos en junio a 24 puntos.
Los datos individuales por sí solos no determinan la decisión del banco central, por lo que será más importante observar cómo Ueda relaciona el estado de los negocios, la inflación y la política futura.
Qué seguir: discurso de Ueda, USD/JPY, Nikkei 225 y rendimientos de los bonos gubernamentales japoneses.
China regresa después de una semana de pausa
Uno de los momentos más inusuales de la semana ocurrirá el jueves. Mientras la mayoría de los mercados mundiales operan en su régimen habitual, China continental pasará los primeros siete días de octubre fuera del mercado. La Bolsa de Shanghái está cerrada del 1 al 7 de octubre debido a las festividades nacionales. Las operaciones se reanudarán el 8 de octubre.
Esto significa que en una sola apertura, el mercado chino tendrá que reaccionar a los eventos de varios días anteriores. Por lo tanto, el primer día después de un largo descanso puede ser interesante no tanto por una noticia específica, sino por la reevaluación acumulada del contexto global.
Para los inversores fuera de China, la reacción también es importante. Un movimiento fuerte de las acciones chinas puede reflejarse en el mercado de Hong Kong y en las empresas relacionadas con la economía china. El yuan influye en las monedas de la región. Y el cambio en las expectativas sobre la demanda china es importante para el cobre, el mineral de hierro y otros activos de materias primas.
También es importante tener en cuenta la diferencia entre los mercados. Hong Kong no sigue completamente el calendario de las bolsas continentales, por lo que parte de las noticias globales pueden reflejarse en el Hang Seng antes que en el CSI 300 o el Shanghai Composite. Esto permitirá comparar cuánto difiere la apertura del mercado continental del movimiento que ya ha ocurrido en otros centros financieros.
Qué seguir: CSI 300, Shanghai Composite, Hang Seng, yuan, cobre y acciones de empresas sensibles a la demanda china.
¿Podrá Bitcoin continuar su crecimiento con altos rendimientos?
En esta semana de negociación, no hay un evento programado en el criptomercado que pueda compararse en escala con la decisión de un banco central. Pero precisamente por eso, Bitcoin es conveniente para considerar cómo las condiciones financieras globales afectan la demanda de riesgo.
Bitcoin terminó el tercer trimestre con un crecimiento de aproximadamente el 43%. Al mismo tiempo, los bonos gubernamentales experimentaron un aumento notable en los rendimientos, y el costo del endeudamiento se convirtió en uno de los principales factores para los mercados mundiales.
A principios de octubre, Bitcoin estará influenciado simultáneamente por tres grupos de factores:
Macroeconomía. Si después del acta de la Fed los inversores comienzan a esperar un período más prolongado de altas tasas, los rendimientos de los bonos y el dólar pueden recibir apoyo. Para los activos sin flujo de efectivo fijo, esto generalmente significa condiciones financieras más estrictas. Pero esta relación no es mecánica. Bitcoin puede moverse también bajo la influencia de sus propios factores.
Flujos en ETF. El interés de los inversores institucionales sigue siendo una parte importante del panorama. El 1 de octubre, Citigroup destacó entre los factores de apoyo al criptomercado los flujos renovados hacia los ETF. Por lo tanto, será especialmente útil comparar dos señales. Si los rendimientos aumentan, el dólar se fortalece y al mismo tiempo se registran salidas de los ETF de Bitcoin, la presión macroeconómica recibe confirmación dentro del propio criptomercado.
Si BTC mantiene su solidez a pesar de las condiciones más estrictas en el mercado de bonos, esto puede indicar la presencia de una demanda propia.
Apetito global por el riesgo. El 8 de octubre, a esta imagen se sumará China. Si el regreso de los mercados continentales apoya el risk-on global, Bitcoin puede moverse junto con otros activos de riesgo. Si las acciones en Asia, Europa y EE.UU. están simultáneamente bajo presión, será interesante ver si BTC repite este movimiento o comienza a comportarse de manera independiente.
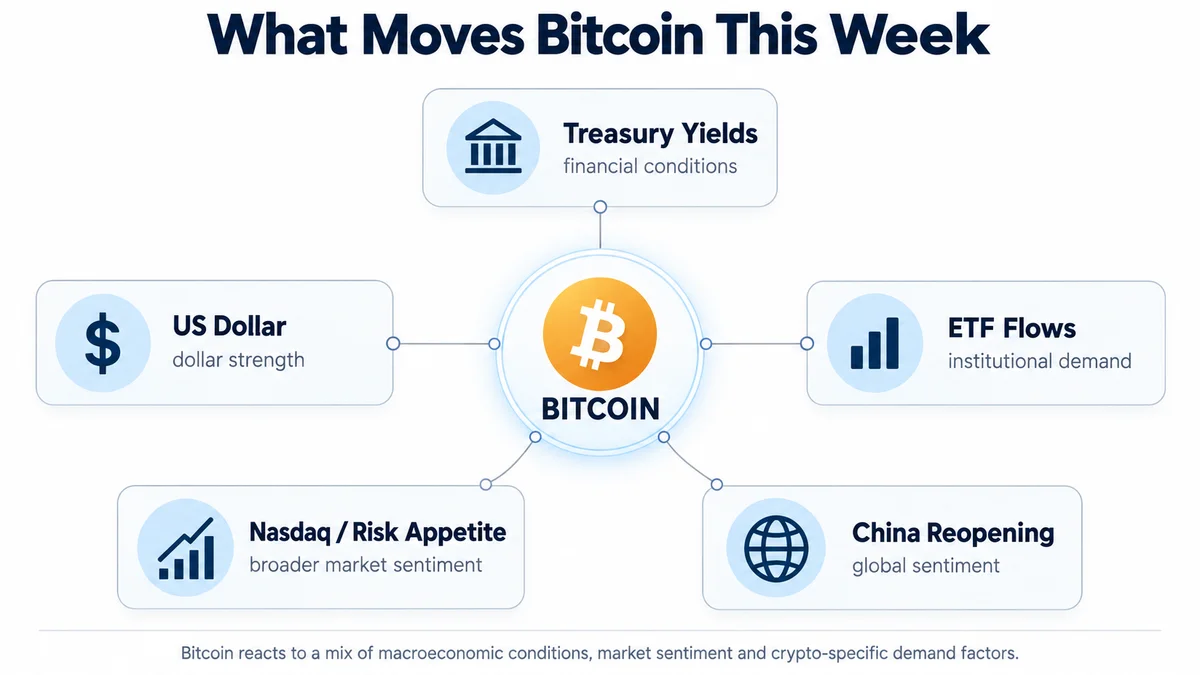
Qué seguir: BTC/USD, flujos en ETF de Bitcoin al contado, DXY, rendimiento de los Treasuries a dos años y Nasdaq 100.
Qué mostrará el nuevo informe del mercado laboral de Canadá
Al final de la semana, otro gran informe de empleo se publicará fuera de EE.UU. Para el mercado global, su influencia es menor que la de los Nonfarm Payrolls estadounidenses, pero para el dólar canadiense y las expectativas sobre la tasa del Banco de Canadá, la publicación sigue siendo una de las principales orientaciones mensuales.
El 9 de octubre, Statistics Canada publicará la Encuesta de Fuerza Laboral de septiembre. La agencia confirma esta fecha en su calendario oficial.
En el informe, no solo se debe observar el cambio en el número de empleados. Tres indicadores proporcionarán una imagen más completa:
empleo — cuántos empleos se han creado o desaparecido;
desempleo — cuán fácil es para las personas encontrar trabajo;
salarios — si persiste la presión sobre el costo del trabajo.
La combinación de estos datos influye en las expectativas sobre la política monetaria. Un mercado laboral fuerte le da al banco central más espacio para una política estricta. Un rápido deterioro del empleo, por el contrario, puede hacer que el estado de la economía sea un factor más importante.
Qué seguir: empleo, desempleo, salarios, USD/CAD y rendimientos de los bonos gubernamentales canadienses.
PepsiCo y Delta mostrarán cómo cambia el comportamiento del consumidor
Los informes macroeconómicos muestran la economía a través de estadísticas, pero los resultados corporativos permiten verla desde otro ángulo: a través de las ventas reales, los precios y los gastos del negocio. Esta semana, dos grandes empresas estadounidenses proporcionarán señales útiles sobre el estado de la demanda del consumidor.
PepsiCo publicará sus resultados del tercer trimestre en la mañana del 8 de octubre.
Aquí son importantes no solo los ingresos y las ganancias. Los inversores observarán si cambian los volúmenes de ventas, si la empresa logra aumentar los precios, qué sucede con el margen y cómo evalúa la dirección la demanda del consumidor.
Este informe es interesante porque los productos de PepsiCo pertenecen a los gastos cotidianos. Por lo tanto, la dinámica de los volúmenes y los precios ayuda a entender cuán dispuestos están los compradores a aceptar un costo más alto de los productos.
Al día siguiente, el 9 de octubre, presentará sus resultados del tercer trimestre Delta Air Lines. La aerolínea tiene otro conjunto de indicadores: demanda de vuelos, costo de los boletos, viajes corporativos, carga de aviones, gastos de combustible.
Este último punto es especialmente interesante después de la reunión de OPEC+. Si el costo del petróleo cambia significativamente, el mercado podrá evaluar casi de inmediato cómo el factor energético se combina con las previsiones de una de las aerolíneas más grandes.
Por lo tanto, PepsiCo y Delta ayudarán a observar al consumidor desde dos perspectivas: compras cotidianas y gastos más elevados en viajes.
Una nueva encuesta mostrará qué esperan los estadounidenses de la economía
Otra señal importante sobre el estado del consumidor estadounidense aparecerá el viernes. A diferencia de los informes corporativos, este indicador refleja no las ventas reales, sino cómo los propios hogares evalúan su situación financiera, las perspectivas económicas y la futura dinámica de precios.
El 9 de octubre se publicará la estimación preliminar del University of Michigan Consumer Sentiment para octubre. En septiembre, el valor final del índice fue de 48,1 puntos.
Sin embargo, para el mercado no solo es importante el nivel de confianza del consumidor en sí. Los inversores prestarán especial atención a las expectativas inflacionarias. En septiembre, los estadounidenses esperaban un aumento de precios del 4,6% en el próximo año y del 3,4% en el horizonte de 5 a 10 años.
Es por eso que este informe está directamente relacionado con el tema principal de la semana. Si las expectativas inflacionarias se mantienen altas, el mercado puede ver en esto otro argumento a favor de una política más cautelosa de la Fed.
Si los consumidores continúan esperando un rápido aumento de precios, a los bancos centrales les resulta más difícil estar seguros de que la inflación regresa de manera sostenible a su objetivo. Si las expectativas comienzan a disminuir, el panorama se vuelve más favorable.
Qué seguir: Consumer Sentiment, Current Conditions, Consumer Expectations y expectativas inflacionarias a un año y a largo plazo.
Tres preguntas principales de la semana
El calendario económico parece disperso, pero la mayoría de los eventos se pueden reducir a tres preguntas generales.
1. ¿Cuán estrictos siguen siendo los principales bancos centrales?
La respuesta se buscará en el acta de la Fed, el informe detallado del BCE y los comentarios de Kazuo Ueda. No solo es importante lo que los reguladores hicieron en reuniones anteriores, sino también qué condiciones consideran necesarias para las próximas decisiones.
2. ¿Sigue siendo la inflación el principal riesgo para los mercados mundiales?
Esto será indicado simultáneamente por los precios del petróleo después de OPEC+, el componente Prices en ISM Services, las expectativas inflacionarias de los consumidores estadounidenses y la retórica de los bancos centrales. Si varios indicadores apuntan simultáneamente a una presión de precios sostenida, el mercado puede centrarse nuevamente en las perspectivas de altas tasas.
3. ¿Podrán los activos de riesgo soportar altos rendimientos de bonos?
Esta pregunta se refiere tanto a las acciones, Bitcoin como a los mercados emergentes. Especialmente reveladora será la reacción al acta de la Fed y la apertura de las bolsas chinas. Si los rendimientos de los bonos se mantienen altos, se verá si los resultados corporativos, el crecimiento económico y la demanda propia de ciertos activos son suficientes para mantener el interés de los inversores en el riesgo.
Lo principal por días
Fecha | Región / mercado | Evento |
4 de octubre, dom | Mercados globales | Reunión de siete países de OPEC+ |
5 de octubre, lun | EE.UU. | ISM Services PMI de septiembre |
6 de octubre, mar | Eurozona | Ventas minoristas de agosto |
6 de octubre, mar | Japón | Discurso del gobernador del Banco de Japón Kazuo Ueda |
7 de octubre, mié | EE.UU. | Acta de la reunión de la Fed del 15-16 de septiembre |
8 de octubre, jue | China | Apertura de las bolsas chinas después de la Golden Week |
8 de octubre, jue | Eurozona | Informe del BCE sobre la última reunión |
8 de octubre, jue | Japón | Informe económico regional del Banco de Japón |
8 de octubre, jue | EE.UU. | Informe de PepsiCo |
9 de octubre, vie | Canadá | Informe del mercado laboral de septiembre |
9 de octubre, vie | EE.UU. | Índice preliminar de confianza del consumidor de la University of Michigan |
9 de octubre, vie | EE.UU. | Informe de Delta Air Lines |