

Lo que mostró la última semana de negociación
En el número anterior sobre los eventos del 12 al 16 de octubre, la pregunta principal era si el crecimiento económico global podría soportar el regreso de la presión inflacionaria. Al final de la semana, la respuesta se volvió algo más clara: es demasiado pronto para hablar de una recesión, pero el margen para un rápido alivio de la política monetaria se ha reducido notablemente.
En EE.UU., el Índice de Precios al Consumidor de septiembre aumentó un 0.6% en el mes y un 3.7% interanual en comparación con el 3.4% de agosto. La inflación subyacente se aceleró del 2.4% al 2.6%, el índice de energía fue un 20.4% más alto que el nivel del año pasado y los precios de la gasolina aumentaron un 9.1% solo en septiembre.
El Índice de Precios al Productor se mostró aún más fuerte. El PPI aumentó un 1.3% mensual y un 6.3% interanual, la tasa anual más alta desde diciembre de 2022. Los precios de los bienes de demanda final aumentaron un 2.6%, con más del 80% de este aumento atribuido a la energía, que subió un 10.8% en el mes.
Mientras tanto, la demanda del consumidor aún no ha mostrado un colapso claro. Las ventas minoristas de EE.UU. aumentaron un 0.8% mensual y un 6.3% interanual, alcanzando los $745 mil millones. Sin embargo, la Oficina del Censo no ajusta estas cifras por cambios de precios. Las ventas excluyendo automóviles y gasolina aumentaron solo un 0.2% en el mes, y este cambio no es estadísticamente distinguible de cero al nivel de confianza del 90%. Por lo tanto, parte del fuerte resultado principal puede explicarse no solo por el crecimiento real del consumo, sino también por los aumentos de precios.
El Fondo Monetario Internacional tampoco vio una recesión global. El nuevo Informe de Perspectivas de la Economía Mundial sugiere un crecimiento económico global del 3.1% en 2026 y del 3.4% en 2027, pero el FMI advierte que su resistencia está siendo probada simultáneamente por un choque energético, altos costos de financiamiento y la dependencia del crecimiento del auge de inversiones en torno a la inteligencia artificial.
La economía global ha mostrado resistencia, pero esta resistencia está bajo presión y los riesgos están inclinados hacia el deterioro.
Así, en la semana del 19 al 23 de octubre, los mercados buscarán no tanto nuevos signos de un choque inflacionario, sino rastros de su impacto en las inversiones, las condiciones crediticias y el consumo.
China mostrará la calidad del crecimiento económico
El principal evento macroeconómico al inicio de la semana vendrá de China. El 19 de octubre, la Oficina Nacional de Estadísticas publicará el PIB del tercer trimestre junto con la producción industrial, las ventas minoristas, las inversiones y los indicadores del mercado inmobiliario.
Según el consenso de previsiones de Reuters, el PIB podría crecer alrededor del 4.4% interanual después del 4.3% en el segundo trimestre. Esto está ligeramente por debajo del límite inferior del objetivo oficial de crecimiento económico de Beijing para todo el año 2026: 4.5–5%. Comparar el crecimiento trimestral con el objetivo anual directamente no es posible, pero el nuevo informe mostrará cuán realista sigue siendo el objetivo oficial.
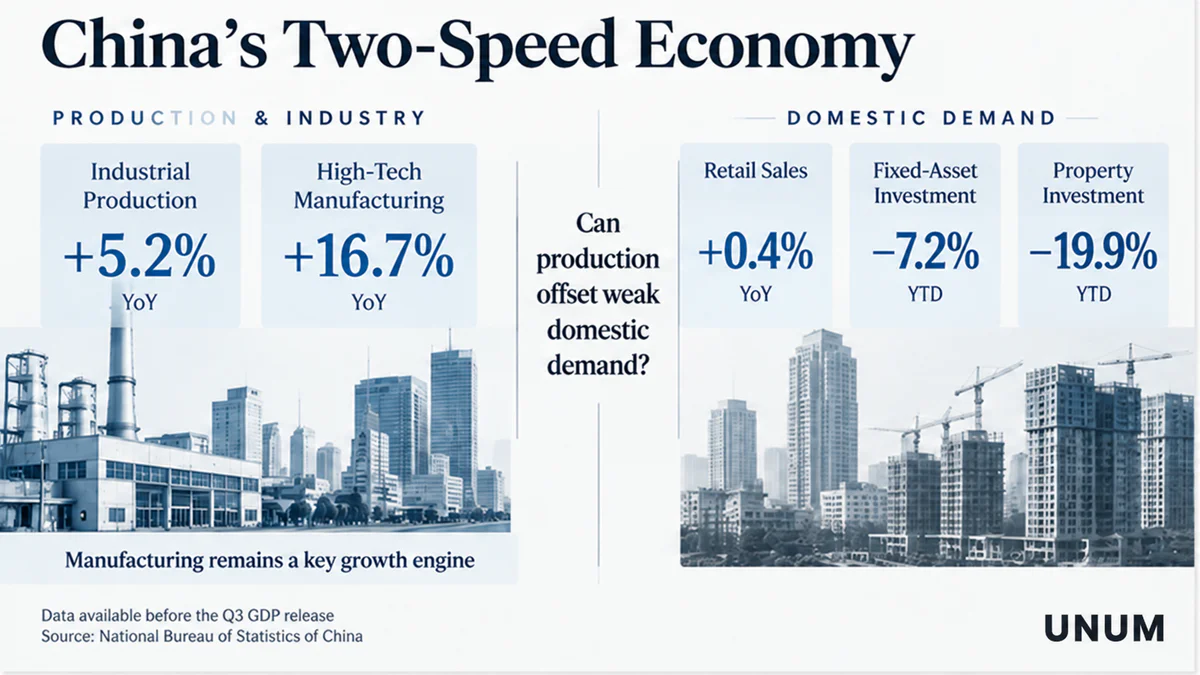
Antes de la publicación de los datos, la brecha entre las diferentes partes de la economía sigue siendo significativa. En agosto, la industria de China creció un 5.2% interanual, con la producción en la manufactura de alta tecnología aumentando un 16.7%. Al mismo tiempo, las ventas minoristas de China aumentaron solo un 0.4%, y las inversiones en activos fijos para enero-agosto disminuyeron un 7.2%. Las inversiones privadas cayeron un 10.1%.
El mercado inmobiliario en China parece aún más débil. Las inversiones en el sector durante los primeros ocho meses del año disminuyeron un 19.9%, las ventas de nuevos bienes raíces comerciales en términos monetarios cayeron un 13%, y el volumen de nueva construcción se redujo en casi un 25%.
Al mismo tiempo, los costos corporativos están aumentando. En septiembre, el IPC de China fue solo del 0.9% interanual, mientras que el PPI se aceleró al 5.0%. Los precios en las industrias de materias primas aumentaron un 9.4%, y los precios de compra para los productores industriales aumentaron un 6.9%. Esto indica presión de costos con una capacidad limitada para trasladarlos completamente a los precios finales al consumidor.
La pregunta principal para el lunes no es solo si el PIB superará la previsión. Más importante aún, es entender cómo sigue creciendo China. Si la industria y las exportaciones vuelven a demostrar ser significativamente más fuertes que las ventas minoristas, las inversiones privadas y el sector inmobiliario, el desequilibrio estructural en la economía persistirá.
Qué observar: PIB de China, producción industrial, ventas minoristas, inversiones en activos fijos, inversiones inmobiliarias, índice CSI 300, índice Hang Seng, USD/yuan chino offshore (USD/CNH), cobre, mineral de hierro.
El mercado inmobiliario de EE.UU. pondrá a prueba el precio del dinero caro
Después de una semana llena de publicaciones de inflación, el calendario económico de EE.UU. se volverá notablemente más tranquilo. La próxima reunión de la Reserva Federal tendrá lugar el 27–28 de octubre, por lo que el mercado evaluará cómo el nivel actual de las tasas de interés afecta a los sectores más sensibles al crédito.
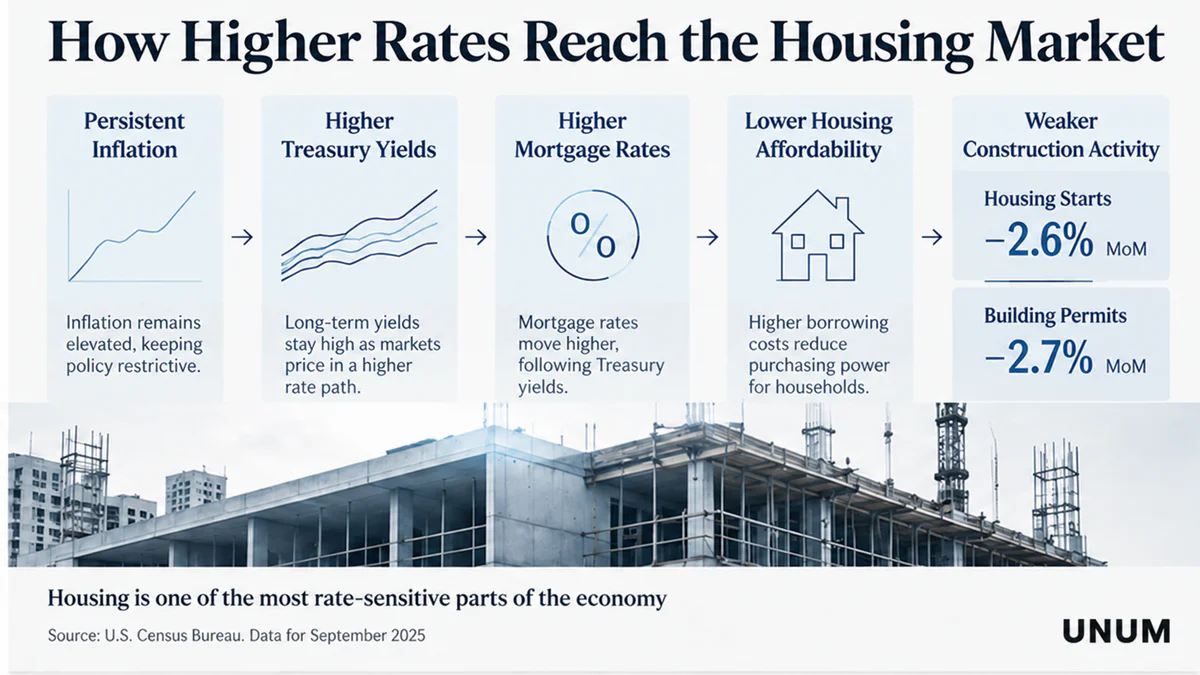
El 20 de octubre, la Oficina del Censo publicará datos sobre la construcción de nuevas viviendas para septiembre. En agosto, los inicios de construcción de viviendas cayeron un 2.6% mes a mes a 1.275 millones de unidades anuales, y los permisos de construcción disminuyeron un 2.7%.
El mercado inmobiliario es particularmente importante porque las tasas hipotecarias están estrechamente vinculadas a los rendimientos de los bonos del Tesoro de EE.UU. a largo plazo, aunque el movimiento no es uno a uno. Los costos hipotecarios también están influenciados por los diferenciales de crédito, las especificidades del mercado de valores respaldados por hipotecas y otros factores.
La transmisión de tasas altas en la economía se ve aproximadamente así: Inflación persistente → expectativas de política más estricta y presión sobre los rendimientos del Tesoro → hipotecas más caras → reducción de la asequibilidad de la vivienda → presión sobre la construcción.
Las tasas altas, por lo tanto, endurecen las condiciones crediticias mucho antes de que aparezca una recesión obvia en las estadísticas generales. Por lo tanto, los inicios de construcción de viviendas y los permisos de septiembre serán una de las primeras pruebas de si el alto costo del dinero está comenzando a restringir de manera más notable la actividad económica real.
Ganancias corporativas para mostrar quién puede soportar altos costos de capital
La próxima fase de la temporada de ganancias corporativas permitirá examinar varias partes de la economía. El 20 de octubre, General Motors y Netflix informarán sus resultados del tercer trimestre, y el 21 de octubre, Tesla hará lo mismo. IBM también lista el 21 de octubre en su calendario de inversores, pero actualmente marca esta fecha como tentativa.
Para este análisis, las cifras de EPS en sí mismas son secundarias. Lo que es mucho más interesante es lo que las empresas dirán sobre la demanda y el costo de financiamiento:
GM — demanda de automóviles, precios, crédito al consumidor y márgenes;
Netflix — gasto del consumidor en suscripciones, publicidad y dinámica de participación;
Tesla — márgenes automotrices, ventas, CapEx, negocio de energía, IA y conducción autónoma;
IBM — si se confirma la fecha, presupuestos de TI corporativos, servicios en la nube y demanda de soluciones de IA.
El sector tecnológico es particularmente interesante. Desde una perspectiva fundamental, la demanda de poder de cómputo sigue siendo muy fuerte. TSMC terminó el tercer trimestre con ingresos de $46.72 mil millones, un margen bruto del 66.4% y un margen operativo del 58.7%, y pronostica $52.3–54.3 mil millones para el cuarto trimestre.
La demanda es extremadamente fuerte... y no vemos signos de desaceleración.
Pero el mercado ha comenzado simultáneamente a plantear otra pregunta: quién pagará por este crecimiento. La venta de acciones y bonos de CoreWeave ha aumentado las preocupaciones sobre el financiamiento de la deuda para la infraestructura de IA. Los altos rendimientos y los costos de endeudamiento se están convirtiendo en factores cada vez más importantes para las empresas con grandes gastos de capital.
Esto crea una distinción importante. El problema con la IA ahora no es necesariamente la débil demanda de chips o centros de datos. El riesgo surge porque, con tasas altas, financiar programas de inversión masivos se vuelve más caro.
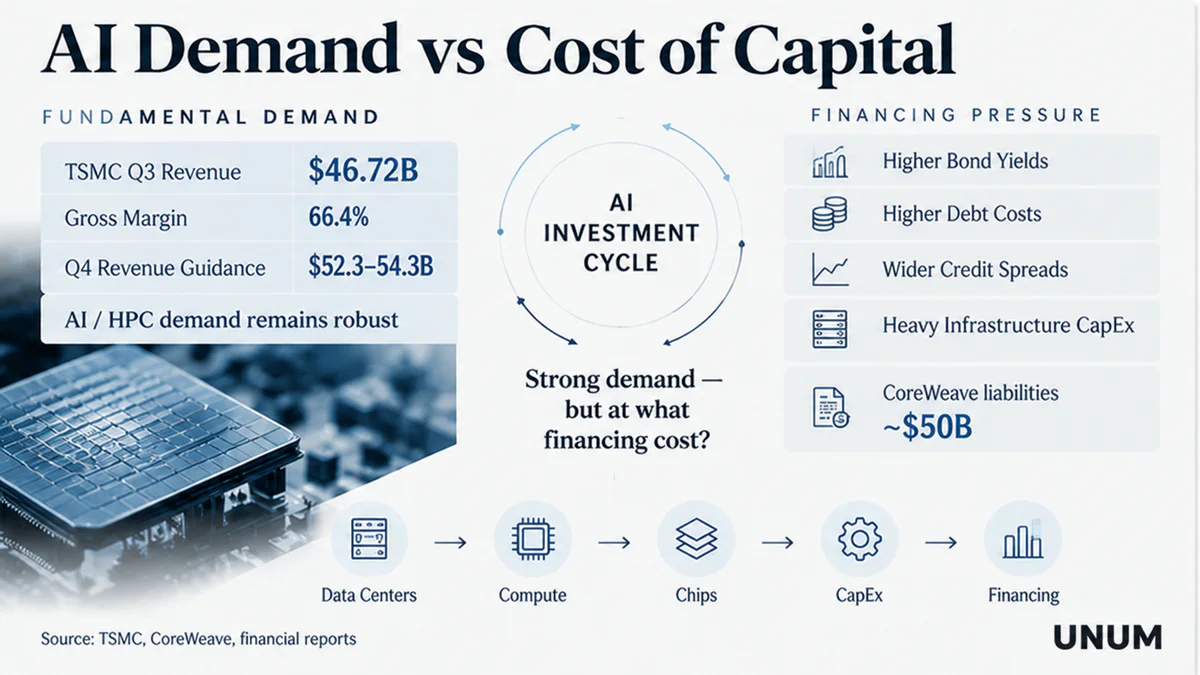
Esto crea una distinción importante: el problema con la IA ahora no es necesariamente la débil demanda de chips o centros de datos. El riesgo surge porque, con tasas de interés altas, financiar grandes gastos de capital se vuelve más caro.
El Reino Unido examinará el mercado laboral, la inflación y el consumidor
El Reino Unido recibirá un conjunto casi completo de datos sobre el estado de su economía interna. El 20 de octubre, la ONS publicará el informe de empleo, el 21 de octubre, el IPC, el IPP y las finanzas públicas, y el 23 de octubre, las ventas minoristas.
El mercado laboral del Reino Unido y la inflación darán al Banco de Inglaterra dos señales potencialmente opuestas. La estimación preliminar del número de empleados en el sistema PAYE para agosto disminuyó en 145,000 en comparación con el año anterior y en 26,000 en comparación con el mes anterior. Estas cifras aún pueden revisarse, pero indican una demanda de trabajo en enfriamiento.
Al mismo tiempo, la inflación está acelerándose. En agosto, el IPC del Reino Unido aumentó del 2.9% al 3.1% interanual, la inflación subyacente fue del 2.6% y la inflación de servicios fue del 3.4%. El efecto energético es particularmente notable: los precios del combustible para automóviles aumentaron un 23% interanual.
Mientras tanto, los volúmenes de ventas minoristas reales en agosto aumentaron un 0.5% mes a mes y un 2.4% interanual. Las ventas minoristas del Reino Unido el viernes mostrarán cuánto están afectando los aumentos de precios a los volúmenes de consumo real.
Para el Banco de Inglaterra, este es un dilema familiar. Un mercado laboral en enfriamiento restringe los argumentos para un mayor endurecimiento, mientras que la inflación en aceleración impide que el regulador adopte una postura suave.
Qué observar: empleo, crecimiento salarial, Índice de Precios al Consumidor (IPC) general y subyacente, inflación de servicios, volúmenes de ventas minoristas, GBP/USD y rendimientos de los bonos del gobierno del Reino Unido.
La deuda europea será la próxima prueba de las altas tasas
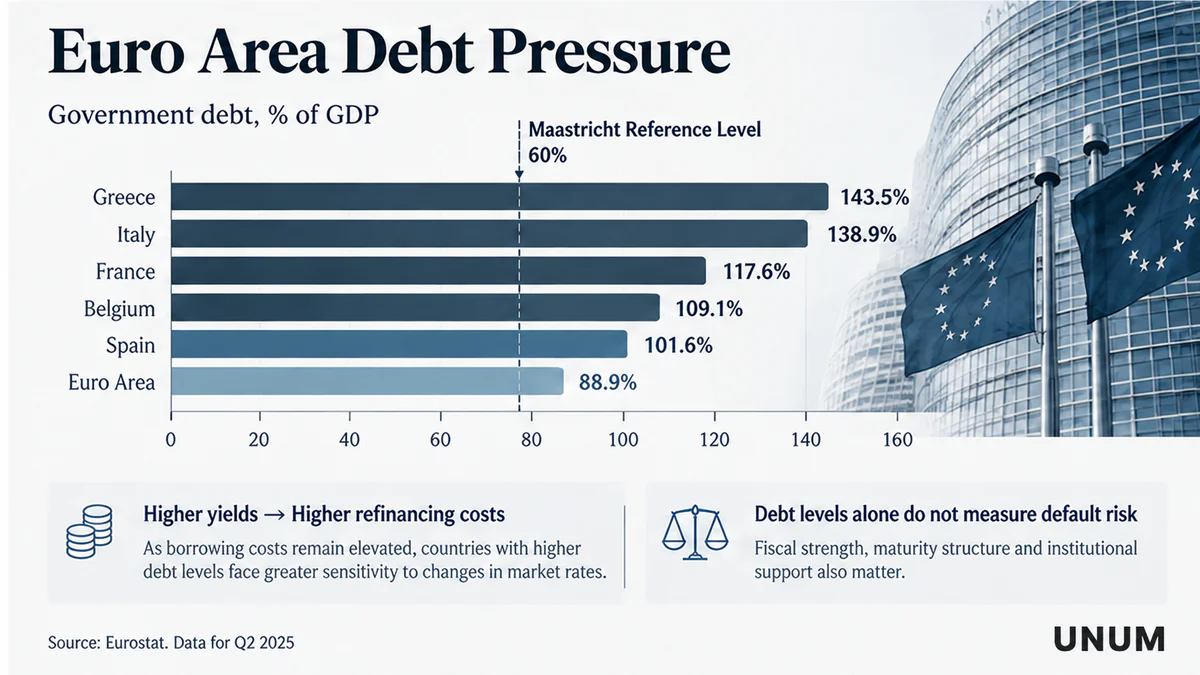
En la eurozona, el enfoque se desplazará de la inflación a las finanzas públicas. El 20 de octubre Eurostat publicará la segunda notificación sobre déficit y deuda para 2025, así como las cifras trimestrales de deuda gubernamental y déficit presupuestario para el segundo trimestre de 2026.
Al final del primer trimestre, la deuda gubernamental de la eurozona ya era del 88.9% del PIB en comparación con el 87.7% al final de 2025. En Grecia, la cifra alcanzó el 143.5%, en Italia — 138.9%, en Francia — 117.6%, en Bélgica — 109.1%, en España — 101.6%.
Al mismo tiempo, el déficit presupuestario ajustado estacionalmente de la eurozona en el primer trimestre fue del 3.1% del PIB.
Una alta relación deuda-PIB por sí sola no indica una crisis de deuda. La sostenibilidad de la deuda gubernamental está influenciada por el vencimiento de las obligaciones, las tasas de crecimiento económico, el costo promedio del servicio de la deuda y la capacidad del gobierno para financiarse en el mercado.
Sin embargo, con los altos rendimientos persistiendo, el servicio de nuevas emisiones se está volviendo gradualmente más caro. Por lo tanto, la deuda gubernamental europea se está volviendo más sensible a la financiación costosa precisamente cuando los gobiernos están aumentando simultáneamente el gasto en energía, defensa e infraestructura.
El mercado no solo monitoreará las relaciones generales deuda-PIB, sino también los rendimientos de los bonos europeos y los diferenciales en relación con los bonos del gobierno alemán. Si las diferencias en los costos de endeudamiento comienzan a ampliarse, la deuda gubernamental podría convertirse en otro canal a través del cual el alto costo del dinero afecta a los mercados financieros europeos.
La inflación japonesa será la última guía antes del Banco de Japón
El 23 de octubre Japón publicará el IPC nacional de septiembre, uno de los últimos grandes lanzamientos macroeconómicos antes de la reunión del Banco de Japón el 29-30 de octubre. El mismo día, el BoJ presentará el Informe del Sistema Financiero de octubre.
En agosto, el IPC general de Japón aumentó un 1.9% interanual, el índice excluyendo alimentos frescos un 1.7%, y el IPC excluyendo alimentos frescos y energía un 1.9%. Mientras tanto, el gasto real de los hogares disminuyó un 3.1% interanual.
Para el Banco de Japón, no solo es importante el nivel de inflación, sino también su naturaleza. Si el IPC de septiembre se acelera principalmente debido al aumento de los precios de la energía importada, mientras que la demanda interna sigue siendo débil, esto no necesariamente indica la necesidad de un endurecimiento agresivo. Sin embargo, si el crecimiento de los precios se vuelve más generalizado, el mercado podría revisar las expectativas para una mayor normalización de la política monetaria.
Qué observar: IPC, USD/JPY, rendimientos de los bonos del gobierno japonés y comentarios del Banco de Japón sobre estabilidad financiera.
El petróleo caro afectará casi todo
En el calendario del mercado petrolero para 19-23 de octubre, no hay evento de la escala de una reunión de la OPEP+ o un nuevo Informe del Mercado Petrolero. Sin embargo, los precios del petróleo seguirán siendo una variable importante para casi todas las economías en el artículo.
El informe de octubre de la AIE mostró cuán inusual se ha vuelto la situación. La agencia espera que la demanda mundial de petróleo en 2026 disminuya en un promedio de 2.6 millones de barriles por día, a 102.4 millones de barriles por día. Esto refleja el impacto de los altos precios del combustible y la desaceleración económica.
Al mismo tiempo, el colchón de suministro sigue siendo limitado. Según la AIE, a finales de septiembre, las reservas mundiales de petróleo observadas estaban 509 millones de barriles por debajo de los niveles previos a la guerra. La agencia también espera que la escasez en el suministro de destilados medios pueda persistir durante una parte significativa de 2027.
Esto resulta en una combinación paradójica:
La demanda se debilita → la desaceleración económica se intensifica
pero al mismo tiempo
Las reservas siguen siendo bajas → la presión sobre los precios puede persistir
Por lo tanto, Brent y otros índices de referencia del petróleo seguirán influyendo no solo en el sector energético. Los altos precios del petróleo aumentan los costos de transporte y producción, apoyan la inflación en el Reino Unido y Japón, reducen los ingresos reales de los hogares y pueden aumentar la presión sobre los márgenes corporativos.
Bitcoin pondrá a prueba su vínculo con el riesgo tecnológico
Para Bitcoin, no hay un evento de criptomoneda preprogramado durante la semana que pueda determinar de manera independiente la dirección del mercado. Es mucho más interesante ver cómo se comportará BTC en medio de cambios en los costos de capital y tensiones en el sector tecnológico.
La reciente venta de instrumentos de deuda por parte de empresas de IA ha mostrado que los inversores se han vuelto mucho más cautelosos con respecto a la deuda corporativa. Si el alto costo de los préstamos sigue presionando a las empresas con grandes gastos de capital, el apetito general por el riesgo puede disminuir incluso con un rendimiento fundamental sólido en el sector tecnológico.
Dos modelos de comportamiento diferentes son posibles para Bitcoin.
Nasdaq cae + los diferenciales de crédito se amplían + BTC cae — Bitcoin continúa cotizando predominantemente como un activo de alto riesgo.
Nasdaq cae + BTC mantiene estabilidad relativa — entonces los factores propios del mercado de criptomonedas, principalmente la liquidez y los flujos de capital a través de los ETFs de Bitcoin al contado, pueden volverse más significativos.
Por lo tanto, los indicadores clave de la semana serán BTC/USD, DXY, el rendimiento de los bonos del Tesoro de EE. UU. a 10 años, Nasdaq 100, los diferenciales de crédito y los flujos de ETF hacia los ETFs de Bitcoin al contado.
Tres preguntas principales de la semana
1. ¿Puede China mantener el crecimiento sin una recuperación de la demanda interna?
Un PIB fuerte con bajas ventas minoristas, inversión privada y bienes raíces confirmará que la economía sigue dependiendo de la industria y las exportaciones.
2. ¿Dónde comienzan las altas tasas a impactar más en la economía real?
Las respuestas vendrán del mercado de la vivienda en EE. UU., el empleo y el consumo en el Reino Unido, las finanzas públicas europeas y los informes corporativos.
3. ¿Sigue siendo el auge de la IA un apoyo económico con financiación cara?
TSMC confirma una fuerte demanda física de poder de cómputo, pero el mercado de deuda muestra que los inversores se están volviendo significativamente más exigentes con respecto al flujo de caja y la calidad de los prestatarios.
La semana del 19 al 23 de octubre pondrá a prueba no tanto si las tasas de interés se mantienen altas, sino quién puede vivir con ellas por más tiempo. China necesita mostrar si la industria puede compensar la débil demanda interna. El mercado de la vivienda en EE. UU. — cuánto limita la inversión el crédito caro. El Reino Unido — si los consumidores pueden soportar la combinación de inflación y un mercado laboral en enfriamiento. Europa — cuán sensible se vuelve el servicio de la deuda pública. Y las empresas tecnológicas y Bitcoin mostrarán si el mercado todavía está dispuesto a pagar un alto precio por el crecimiento cuando el dinero se ha vuelto caro nuevamente.