

El 19 de octubre de 2026, el Banco de Pagos Internacionales (BIS) publicó el estudio Competing Rails for Cross-Border Payments: Banks, Fintechs, and Stablecoins. Sus autores, los economistas de la Harvard Business School Wenxin Du, Catherine Huang y David Scharfstein, compararon el costo total de los pagos transfronterizos a través de bancos tradicionales, empresas fintech y stablecoins.
Los resultados fueron mixtos. Las transferencias bancarias pueden estar acompañadas de altos márgenes de cambio de divisas, mientras que blockchain permite mover activos digitales con tarifas mínimas. Sin embargo, al convertir stablecoins en dinero regular, surgen costos adicionales que pueden eliminar gran parte de los ahorros iniciales.
Cómo el BIS Comparó el Costo de las Transferencias Internacionales
La principal diferencia del estudio respecto a la mayoría de comparaciones similares es el enfoque para calcular los costos de transferencia. Los autores evaluaron no solo la tarifa individual por enviar dinero, sino el costo total de la operación: desde el débito de fondos de la cuenta del remitente hasta su recepción por el destinatario en moneda local.
Para ello, combinaron varias fuentes de datos: estadísticas de los Precios de Remesas en Todo el Mundo del Banco Mundial, cotizaciones de servicios de pago Wise, Remitly y la división digital de Western Union, una pequeña muestra de las transferencias bancarias personales de los autores, precios de intercambio de criptomonedas y tarifas históricas de la red blockchain.
Las tasas de conversión se compararon con los puntos de referencia del mercado BFIX de Bloomberg. La diferencia permitió determinar el margen de divisa y las tarifas ocultas asociadas, que no siempre se enumeran por separado en las tarifas.
Los autores identificaron dos componentes principales del costo de las transferencias internacionales: la desviación del tipo de cambio respecto al punto de referencia del mercado y las tarifas explícitas de los intermediarios de pago. Para las stablecoins, se consideraron adicionalmente las tarifas de negociación de los intercambios de criptomonedas, las tarifas de red y los costos de depósito y retiro de fondos.
Este enfoque permite comparar instrumentos de pago con diferentes modelos de negocio. Sin embargo, el estudio tiene limitaciones: la muestra bancaria es pequeña, las tarifas dependen del monto y la dirección de la transferencia, y algunos datos sobre la liquidez de las criptomonedas cubren años anteriores. Por lo tanto, los resultados no deben verse como un ranking universal del costo de todos los pagos internacionales.
Los Servicios Fintech Han Reducido el Costo de las Transferencias Internacionales, pero los Bancos Mantienen Altas Tarifas
En una pequeña muestra de las transferencias bancarias personales de los autores, el margen de cambio para las transacciones EUR/USD y USD/EUR fue de aproximadamente 2.3–4.7%. Esto se refiere solo a las pérdidas en el tipo de cambio, sin tarifas adicionales de transferencia bancaria.
Para las transacciones con el dólar de Singapur y el franco suizo frente al dólar estadounidense, los márgenes en los ejemplos examinados también superaron el 3%. Esto es particularmente notable ya que la insuficiente liquidez de las principales monedas no puede explicar completamente costos de conversión tan altos.
Sin embargo, los principales competidores de los bancos no son las stablecoins, sino los servicios de pago especializados. Wise, Remitly y otros operadores reducen costos a través de cuentas bancarias locales, compensación de pagos contrarios y uso del mercado de divisas al por mayor.
Canal de Pago | Indicadores del BIS | Características del Cálculo |
|---|---|---|
Bancos Internacionales | Margen de divisa 2.3–4.7% | Pequeña muestra de transferencias personales de los autores, sin tarifas explícitas |
Servicios Fintech, Transferencia de $200 | Costo total alrededor de 2–3% | Depende de la dirección de la moneda |
Servicios Fintech, Transferencia de $10,000 | Costo total alrededor de 0.4–0.6% para los dos primeros grupos de mercados de divisas | Para monedas menos líquidas, el costo es mayor |
Stablecoins | Tarifa de red en datos históricos revisados generalmente por debajo de $1; tarifas de negociación de intercambios individuales alcanzan el 1% | Estos son componentes de costo separados, no el costo total de la transferencia |
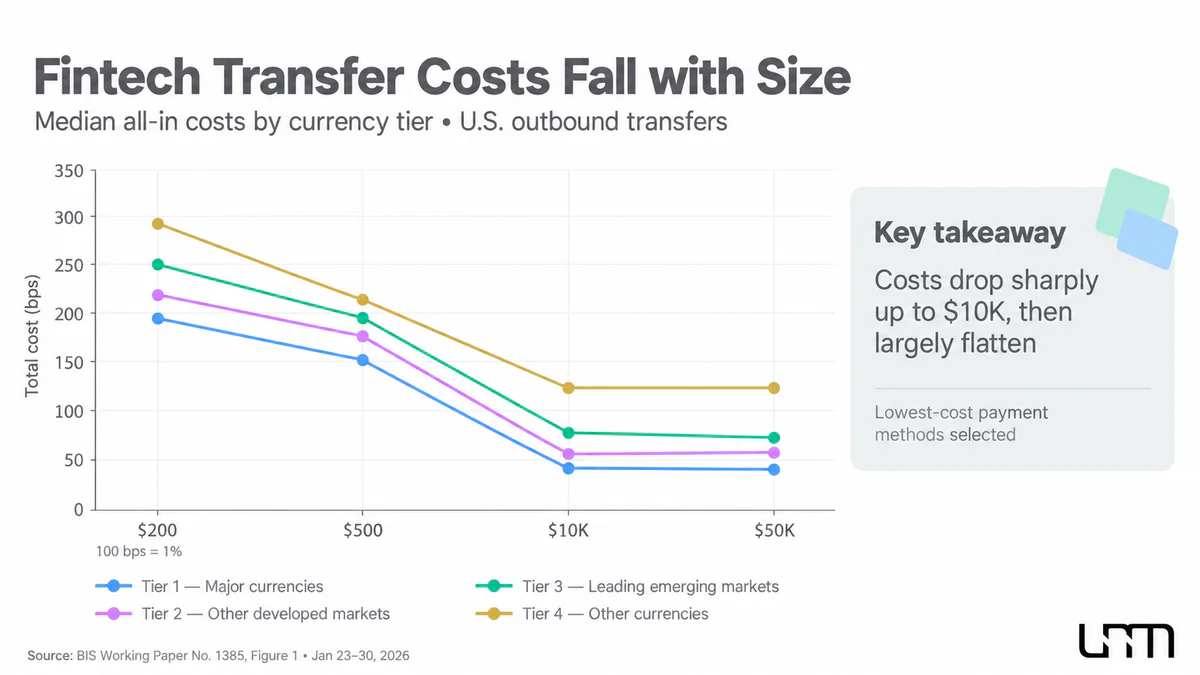
Según los cálculos del BIS, para transferencias de $200 desde EE.UU., el costo total mediano fue de alrededor del 2% para las monedas más líquidas y se acercó al 3% para direcciones menos líquidas.
Fuente: Documento de Trabajo del BIS No. 1385, secciones 5–6. Las cifras se derivan de diferentes muestras y describen varios componentes de gastos, por lo que la tabla no es una comparación directa de tarifas de los tres sistemas de pago.
Cuando la cantidad aumentó a $10,000, los gastos disminuyeron a aproximadamente 0.4–0.6% para los dos primeros grupos de mercados de divisas, aunque ciertas direcciones eran notablemente más caras.
La reducción en el costo relativo con el aumento de las cantidades es particularmente notable cuando hay tarifas fijas. Por ejemplo, una tarifa de pago de $5 significa una pérdida del 2.5% al enviar $200, pero solo del 0.05% al transferir $10,000.
El estudio también encontró diferencias significativas entre las direcciones de divisas. Por ejemplo, las transferencias grandes en rupias indias e indonesias a través de algunos servicios fintech eran relativamente económicas, mientras que los pagos en pesos filipinos y varias otras monedas podían seguir siendo costosos.
Otro ejemplo ilustrativo son las transferencias corporativas a través de una plataforma fintech utilizada por un pequeño banco estadounidense y una institución educativa. El margen promedio de divisas para transferencias en libras, euros y yenes fue de aproximadamente 0.83%, pero para pagos en dólares de Hong Kong y Singapur, alcanzó aproximadamente 1.45%.
Además, la plataforma cobraba una tarifa fija de $8 por transferencia. Los autores del BIS no la incluyeron en el cálculo principal porque su tamaño relativo era insignificante para los grandes pagos corporativos.
Así, las stablecoins están entrando en un mercado donde los bancos tradicionales ya enfrentan una seria competencia. Para comparar stablecoins y bancos, no basta con considerar solo las tarifas de red: se debe evaluar el costo total de las transferencias internacionales, teniendo en cuenta los servicios de pago existentes más eficientes.
Bajas tarifas de blockchain no garantizan transferencias baratas
El problema principal es que el costo de las transferencias en stablecoins no depende solo de la blockchain. Para los pagos internacionales que implican la recepción de fondos en una cuenta bancaria regular, los tokens deben convertirse de la moneda nacional del remitente y luego de nuevo a la moneda del destinatario.
Por lo tanto, las transferencias en USDT y USDC a menudo requieren operaciones adicionales de compra y venta de tokens. El remitente compra stablecoins, las transfiere al destinatario, quien luego intercambia los activos digitales por dinero aceptado en su país.
Los autores del BIS se refieren a este modelo como un sándwich de stablecoin, un esquema de transferencia que implica la compra de una stablecoin al inicio de la operación y su venta al final.
El costo total incluye cuatro componentes principales:
Compra de la stablecoin. Al intercambiar moneda fiduciaria por USDT o USDC, el usuario puede enfrentar una tarifa de negociación y una desviación de la tasa de referencia del mercado.
Transferencia a través de la blockchain. La tarifa depende de la red utilizada. Según datos históricos del BIS para 2023–2026, los costos promedio de transacción en las blockchains revisadas fueron inferiores a $1, y en redes de segunda capa y algunas blockchains alternativas, fueron de unos pocos centavos o menos.
Conversión inversa. El destinatario necesita vender las stablecoins por moneda local. El costo final está determinado por la tarifa de intercambio, la tasa de cambio y la liquidez disponible.
Retiro de fondos. Transferir dinero de un intercambio de criptomonedas a una cuenta bancaria puede incurrir en tarifas adicionales fijas o porcentuales.
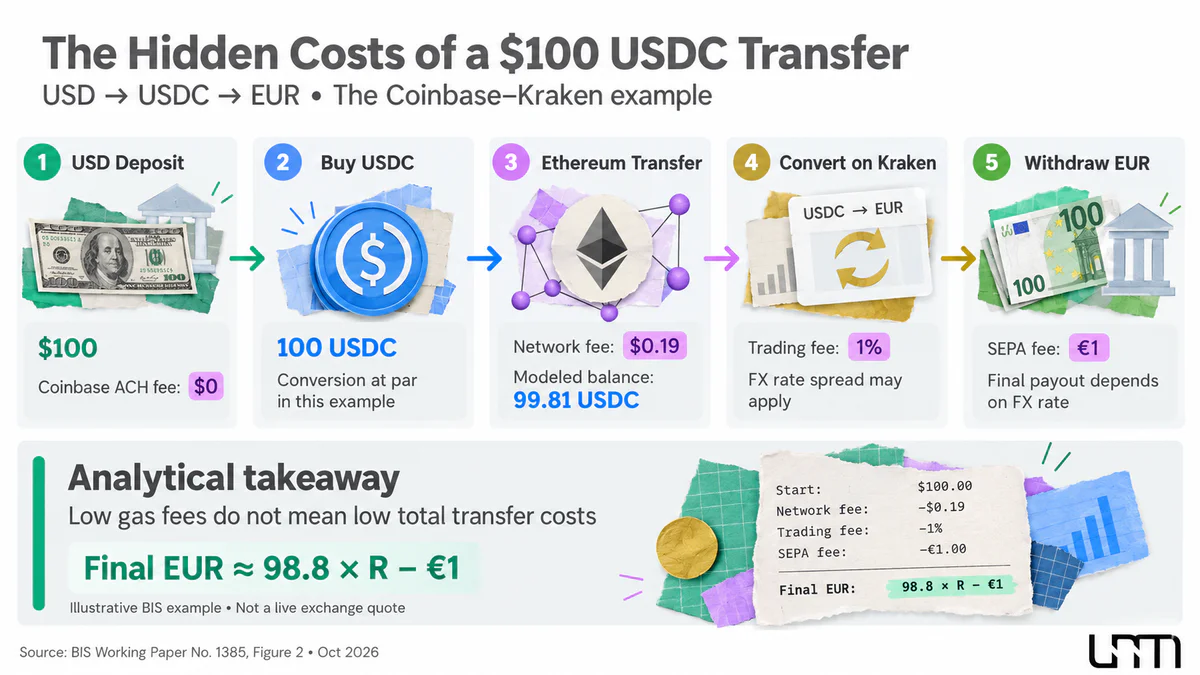
El estudio proporciona un ejemplo calculado de una transferencia de EE.UU. a la eurozona a través de Coinbase y Kraken. El remitente compra 100 USDC y transfiere los tokens a través de Ethereum. Para esta operación, los autores usan una tarifa de red de $0.19.
Sin embargo, el destinatario luego intercambia USDC por euros a través de Kraken con una tarifa de negociación del 1%, después de lo cual paga un adicional de €1 por el retiro a través de SEPA.
Es importante destacar que la tarifa del 1% se aplica a una categoría tarifaria específica de Kraken para usuarios con un pequeño volumen de transacciones mensuales. Según las tarifas del BIS recopiladas en mayo de 2026, en cinco de los seis intercambios centralizados revisados, las tarifas de negociación para tales clientes oscilaron entre 0 y 0.6%. Por lo tanto, la tarifa de Kraken no puede considerarse típica para todo el mercado de criptomonedas.
No obstante, el ejemplo muestra que un bajo costo de transacción en blockchain puede ir acompañado de mayores gastos para la conversión y el retiro de fondos. Además, el cálculo condicional no tiene en cuenta algunas tarifas adicionales, incluidas las posibles tarifas de retiro de tokens y las transferencias entre diferentes blockchains.
Los autores del estudio enfatizan:
Así, la infraestructura de pago basada en stablecoins redistribuye las funciones de intermediación entre organizaciones en lugar de eliminarlas.
Una fuente adicional de costos surge al usar intercambios descentralizados. Por ejemplo, intercambiar USDC por EURC permite la conversión de divisas directamente en la blockchain, pero requiere el pago de tarifas de protocolo y varias transacciones.
Según el BIS, las tarifas de negociación en los principales pools de intercambio descentralizado en la muestra revisada generalmente oscilaron entre el 0,01% y el 0,3%. Sin embargo, estas tarifas dependen del protocolo, del pool específico y de la liquidez disponible. Mientras tanto, retirar euros a una cuenta bancaria todavía requiere la intervención de un intermediario centralizado.
Por lo tanto, las ventajas de los pagos en blockchain son más evidentes dentro de la infraestructura digital. Cuando el destinatario necesita dinero regular, los costos finales dependen no solo de la tecnología blockchain, sino también del costo de la conversión de divisas y del acceso a los servicios bancarios.
Cuando las Stablecoins Realmente Resultan Más Baratas
El estudio del BIS no niega los beneficios de las transferencias de criptomonedas. Por el contrario, los autores encontraron que en ciertos corredores, las stablecoins ofrecen condiciones de conversión de divisas más favorables que los servicios de pago tradicionales.
La ventaja fue particularmente notable para las transferencias de países desarrollados a algunas economías en desarrollo.
Según una comparación de datos históricos del Banco Mundial para el período desde el primer trimestre de 2022 hasta el primer trimestre de 2025, el costo total de las transferencias internacionales regulares en varios corredores costosos osciló entre el 3% y el 6%, mientras que el componente de divisas de las transferencias de stablecoins calculado a tasas de cambio fue cercano a cero o incluso negativo.
Sin embargo, esto no significa que una transferencia completa a través de stablecoins fuera más barata por la misma cantidad. El BIS comparó los costos totales de las transferencias regulares con el componente de divisas separado de las operaciones de criptomonedas. Para evaluar el costo final, se deben considerar adicionalmente las comisiones de negociación, los gastos de transacción en blockchain y las tarifas de retiro.
Un costo negativo de conversión de divisas tampoco significa que el usuario reciba una transferencia gratuita con ganancia garantizada. Muestra que la tasa de cambio observada fue más favorable que el punto de referencia del mercado elegido.
Según los investigadores, las restricciones de divisas, el control del movimiento de capitales y la segmentación del mercado de divisas juegan un papel importante. En países donde el acceso al dólar es difícil, los compradores locales pueden aceptar comprar stablecoins en dólares con una prima.
Como resultado, un remitente de otro país a veces obtiene una tasa más favorable al cambiar USDT o USDC por la moneda nacional del destinatario.
Sin embargo, tales ahorros no surgen solo debido a la eficiencia del blockchain. Están relacionados con las peculiaridades del mercado de divisas y pueden desaparecer con cambios en la demanda, la regulación o la disponibilidad de liquidez.
Otra limitación sigue siendo la liquidez de las criptomonedas en corredores de divisas específicos, determinando cuán grande puede ser una cantidad que se puede cambiar sin empeorar significativamente la tasa.
Según los cálculos del BIS, el volumen de negociación diario promedio del euro frente a stablecoins en dólares en intercambios de criptomonedas centralizados desde 2021 hasta 2025 fue de aproximadamente $186 millones.
Para comparar, en 2025, el volumen de negocio diario de los instrumentos de divisas tradicionales que involucran al euro alcanzó aproximadamente $2,7 billones. Estas cifras caracterizan mercados de diferentes escalas y alcances: el primero se refiere a un segmento específico de intercambios de criptomonedas, el segundo al amplio mercado de divisas. Los períodos de observación también difieren.
Más allá del euro, solo cinco de las monedas estudiadas —el won surcoreano, la lira turca, el real brasileño, la libra esterlina y el baht tailandés— mostraron un volumen de negocio diario promedio frente a stablecoins en dólares de más de $10 millones en plataformas centralizadas.
La poca profundidad del mercado significa que una cotización favorable en la pantalla no está necesariamente disponible para una gran operación. Cuando el volumen de la orden excede la oferta a los mejores precios, la tasa real empeora y los costos de conversión aumentan.
Así, las stablecoins pueden ser competitivas en ciertos corredores de divisas y para transferencias que no requieren una conversión costosa. Sin embargo, las tarifas fijas pueden reducir los ahorros en pagos pequeños, y la liquidez limitada complica los acuerdos corporativos grandes.
Quién Ganará la Competencia por los Pagos Internacionales
La principal conclusión del estudio no solo concierne al costo de las operaciones individuales, sino también al desarrollo de la infraestructura de pagos transfronterizos. Las stablecoins están cambiando la estructura de los sistemas de pago, pero no eliminan la necesidad de organizaciones que proporcionen liquidez de divisas, cumplimiento de la legislación y acceso al sistema bancario.
En un pago internacional tradicional, estas funciones se distribuyen entre bancos e instituciones corresponsales. En el modelo de criptomonedas, una parte significativa se traslada a los intercambios de criptomonedas, proveedores de liquidez y emisores de stablecoins, incluidos Tether (USDT) y Circle (USDC).
Para el usuario, esto significa que los costos no necesariamente desaparecen, sino que pueden trasladarse entre los participantes del sistema de pago. Por ejemplo, en lugar de un margen de divisas bancario, pagan una comisión de negociación al intercambio o cubren el costo de un retiro rápido.
Un ejemplo notable es Wise, citado en el documento del BIS. Según la compañía, los costos operativos marginales para transferir de libras a euros son £0.24 más el 0.06% del monto de la transacción.
De la parte fija, £0.11 se destinan al servicio al cliente, £0.06 al cumplimiento de los requisitos regulatorios y £0.05 a otros gastos operativos. Las tarifas bancarias directas, la gestión de liquidez y las operaciones de divisas representan solo £0.02.
Estas cifras describen el costo del servicio para Wise, no la tarifa que el cliente necesariamente paga sobre la tasa anunciada.
Así, reducir el costo tecnológico de la transferencia de dinero no elimina los gastos para la verificación del cliente, la prevención del fraude, el control de sanciones y el soporte al usuario.
Los sistemas nacionales de pagos instantáneos, que se están integrando gradualmente entre sí, también se convierten en un serio competidor para las stablecoins.
Un ejemplo es Project Nexus, creado con la participación del BIS. Su objetivo es estandarizar la conexión de los sistemas de pago domésticos de diferentes países sin la necesidad de utilizar un activo de criptomoneda separado.
La base para tal modelo ya está funcionando con conexiones bilaterales, incluyendo PayNow–PromptPay entre Singapur y Tailandia, PayNow–DuitNow con Malasia, y PayNow–UPI con India.
En abril de 2025, los bancos centrales de India, Malasia, Filipinas, Singapur y Tailandia establecieron Nexus Global Payments para avanzar hacia la implementación práctica de un sistema multilateral. En febrero de 2026, Indonesia se unió al proyecto como el sexto país.
Mientras tanto, el despliegue internacional completo de Nexus sigue siendo una etapa separada del desarrollo del proyecto. Las conexiones de pago bilaterales existentes no deben equipararse con el lanzamiento ya completado de toda la infraestructura multilateral.
Simultáneamente, los bancos están experimentando con depósitos tokenizados, que permiten transferir liquidaciones a la blockchain sin emitir stablecoins independientes. En particular, Unum anteriormente informó sobre una transacción de HSBC y Standard Chartered en la infraestructura blockchain de SWIFT.
Las compañías de pago también se están adaptando a las nuevas tecnologías. Según informó Unum, Mastercard anunció la integración de stablecoins regulados en dólares en su infraestructura de pagos y proyectos piloto con organizaciones financieras.
En tales modelos, el usuario final no necesariamente necesita comprar tokens por sí mismo e interactuar con un intercambio de criptomonedas: los activos digitales pueden ser utilizados dentro del servicio de pago. Sin embargo, las soluciones piloto anunciadas aún no significan la adopción generalizada de tales liquidaciones.
Para los inversores, esto cambia la lógica de evaluación del mercado. Un aumento en el número de transferencias en USDT y USDC no necesariamente significa un aumento proporcional en los ingresos de los emisores o una disminución en las tarifas para los usuarios. Una parte significativa del beneficio económico puede ser distribuida entre intercambios, operadores de pago y proveedores de infraestructura.
La competitividad de los participantes dependerá de quién pueda asegurar simultáneamente bajos costos de transferencia, suficiente liquidez, conversión confiable y acceso conveniente a monedas nacionales.
La investigación del BIS muestra que la ventaja tecnológica del blockchain existe, pero no es suficiente para la superioridad automática sobre el sistema bancario. Los stablecoins pueden reducir significativamente el costo de algunas transferencias internacionales, pero el resultado depende de la dirección de la moneda, el monto de la transacción, la liquidez y el método de recepción de fondos.
A medida que se desarrollan la regulación y la infraestructura de pagos, estas condiciones pueden cambiar. Por lo tanto, el indicador clave de la efectividad de USDT, USDC y otros stablecoins seguirá siendo no el tamaño de la tarifa de blockchain, sino el costo total de la transferencia, teniendo en cuenta todos los intermediarios y la cantidad real recibida por el destinatario.