Cómo cambiaron los indicadores financieros de Meta en el tercer trimestre
El informe financiero publicado el 21 de octubre para el tercer trimestre de 2026 de Meta mostró tendencias mixtas en los indicadores financieros de la empresa. Los ingresos de Meta Platforms crecieron un 26% en comparación con el mismo período del año anterior; sin embargo, los gastos operativos aumentaron significativamente más rápido, un 68%. Como resultado, el margen operativo se redujo a la mitad, del 40% al 20%.
A pesar de la disminución en el beneficio operativo, el beneficio neto de Meta aumentó un 264% a $9.86 mil millones. Este resultado se explica no solo por las actividades actuales de la empresa, sino también por la comparación con el año anterior. En el tercer trimestre de 2025, la tasa impositiva efectiva alcanzó el 87%, en parte debido a un cargo impositivo único relacionado con cambios en la legislación de EE. UU. En el período de reporte, fue del 24%.
Los principales resultados financieros de Meta se presentan en la tabla.
Métrica | T3 2025 | T3 2026 | Cambio |
|---|---|---|---|
Ingresos | $51.24 mil millones | $64.60 mil millones | +26% |
Gastos Operativos | $30.71 mil millones | $51.61 mil millones | +68% |
Beneficio Operativo | $20.54 mil millones | $12.99 mil millones | −37% |
Margen Operativo | 40% | 20% | −20 pp |
Beneficio Neto | $2.71 mil millones | $9.86 mil millones | +264% |
Ganancias por Acción (EPS) | $1.05 | $3.83 | +265% |
Fuente: Informe financiero del tercer trimestre de 2026 de Meta
La diferencia entre el beneficio operativo y el beneficio neto es crucial para evaluar la salud financiera de una empresa. El primero muestra cuánto gana el negocio después de deducir los gastos operativos, pero antes de contabilizar impuestos y otros resultados no operativos. El segundo incluye factores financieros adicionales, incluida la carga fiscal.
Por lo tanto, el aumento del 264% en el beneficio neto no indica una mejora comparable en la eficiencia del negocio. Para evaluar la calidad del beneficio de Meta, es necesario separar los resultados de las actividades principales de los gastos legales únicos que impactaron significativamente el informe trimestral.
Por qué el beneficio operativo de Meta cayó un 37%
La principal razón de la reducción en el beneficio operativo fueron los gastos relacionados con la resolución de reclamaciones legales en EE. UU. En agosto de 2026, Meta anunció un acuerdo con 52 fiscales generales estatales y otras jurisdicciones en relación con litigios sobre el impacto de las redes sociales en la salud mental de los adolescentes.
Según el acuerdo, la empresa podría pagar hasta $18.59 mil millones, con el monto final de las obligaciones dependiendo de los términos proporcionados por los acuerdos. De esta cantidad, Meta reconoció una provisión de $9.89 mil millones en los gastos del tercer trimestre de 2026. Esto no debe equipararse con el pago en efectivo real de toda la cantidad durante el trimestre.
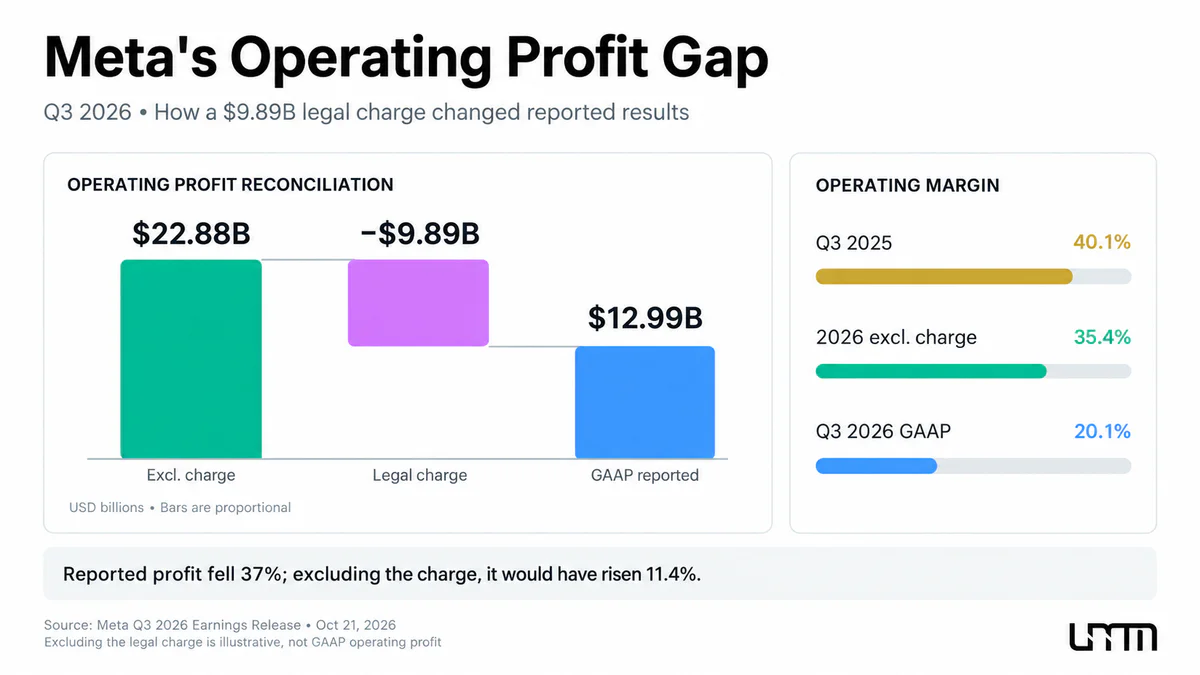
Excluyendo este factor único, los resultados financieros se verían diferentes. Según el informe oficial de Meta, el beneficio operativo habría aumentado de $12.99 mil millones a $22.88 mil millones, superando la cifra del año pasado en aproximadamente un 11.4%.
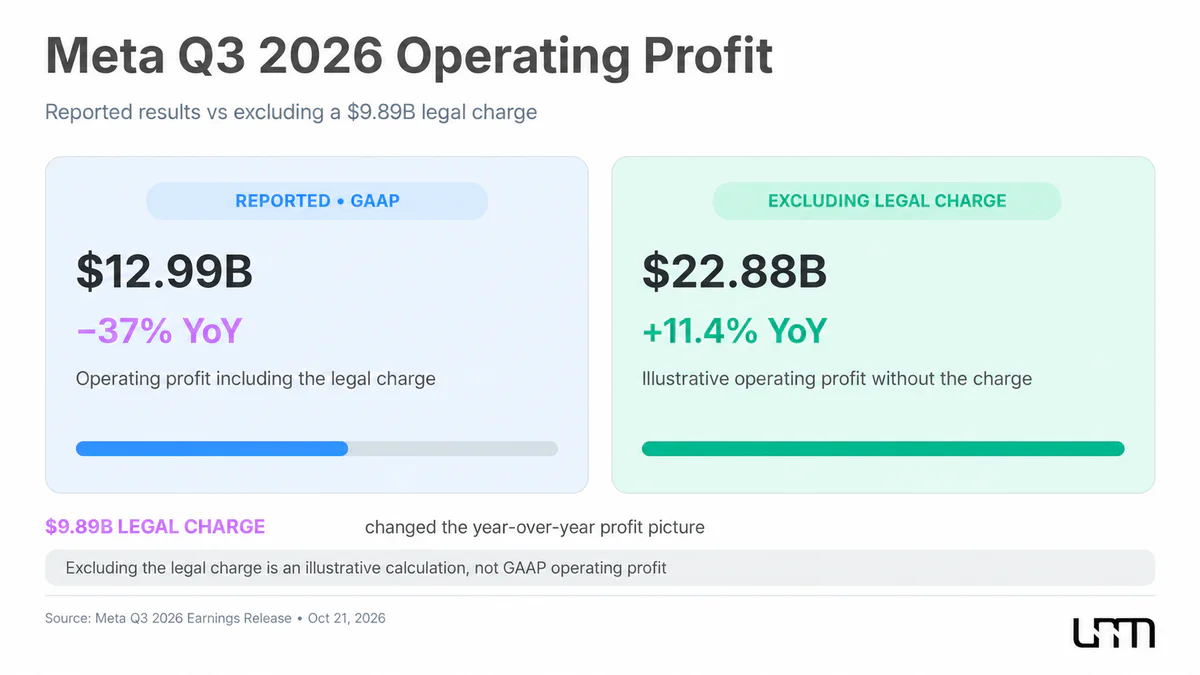
Sin este cargo, el margen operativo ajustado habría sido de aproximadamente 35.4% en lugar de 20%. Esto cambia significativamente la interpretación de los resultados: el negocio principal sigue siendo rentable, y el beneficio operativo, después de excluir un gasto único específico, muestra crecimiento.
Sin embargo, incluso la rentabilidad ajustada estaría por debajo del nivel del año pasado del 40%. Esto indica presión de otros gastos, incluidos los costos de investigación, desarrollo de productos e infraestructura tecnológica.
La naturaleza única del cargo no lo hace insignificante para los accionistas. Las obligaciones legales requieren recursos financieros y pueden afectar los flujos de efectivo futuros, incluso si no reflejan la eficiencia operativa diaria de la empresa.
El Negocio Publicitario Sigue Siendo el Principal Motor de Crecimiento de Meta
A pesar del aumento de los gastos, la principal fuente de ingresos de Meta sigue mostrando un crecimiento constante. En el tercer trimestre de 2026, los ingresos por publicidad alcanzaron $63.06 mil millones en comparación con $50.08 mil millones un año antes. Así, la publicidad representó aproximadamente el 97.6% de los ingresos totales trimestrales de la empresa.
El crecimiento en los ingresos publicitarios fue respaldado tanto por un aumento en el volumen de impresiones como por mayores costos de colocación. Según el informe de Meta, el número de impresiones publicitarias en la Familia de Aplicaciones aumentó un 10%, y el precio promedio por anuncio subió un 14%.
La escala de la audiencia de usuarios sigue siendo un factor importante. El número promedio de personas que usan al menos una aplicación de Meta diariamente alcanzó los 3.64 mil millones en septiembre de 2026, un aumento del 3% interanual. El ecosistema de la Familia de Aplicaciones incluye Facebook, Instagram, WhatsApp, Messenger y otros servicios de la empresa.
Los ingresos publicitarios crecieron significativamente más rápido que la audiencia, impulsados por un aumento en el número de impresiones publicitarias y un aumento en el precio promedio de los anuncios. Esto permite a la empresa aumentar los ingresos no solo atrayendo nuevos usuarios, sino también a través de una monetización más activa de la audiencia existente.
La inteligencia artificial se está convirtiendo en una parte importante de este modelo. Meta está implementando algoritmos de aprendizaje automático para personalizar recomendaciones, seleccionar anuncios y optimizar campañas publicitarias. Según la dirección de la empresa, las inversiones en IA ya están contribuyendo al aumento de los ingresos publicitarios a través de recomendaciones más precisas, mayor participación de los usuarios y mejor monetización.
La dirección de Meta evalúa positivamente los resultados de la estrategia de inversión y el estado actual del negocio principal:
Nuestras inversiones están dando frutos, el negocio principal sigue siendo fuerte y estamos viendo una aceleración en todas las direcciones.
Sin embargo, los sólidos resultados publicitarios no significan que todas las inversiones en inteligencia artificial ya hayan dado sus frutos. La empresa está desarrollando tanto tecnologías que mejoran los productos existentes como nuevas direcciones, cuyo modelo comercial aún se está formando.
Son los ingresos de la Familia de Aplicaciones los que siguen siendo la base para financiar estos proyectos. Otro segmento, Reality Labs, que se ocupa de tecnologías de realidad virtual y aumentada, generó solo $443 millones en ingresos para el trimestre con una pérdida operativa de $4.13 mil millones. Sus resultados subrayan aún más la dependencia de Meta del negocio publicitario.
Cuánto Gasta Meta en Inteligencia Artificial
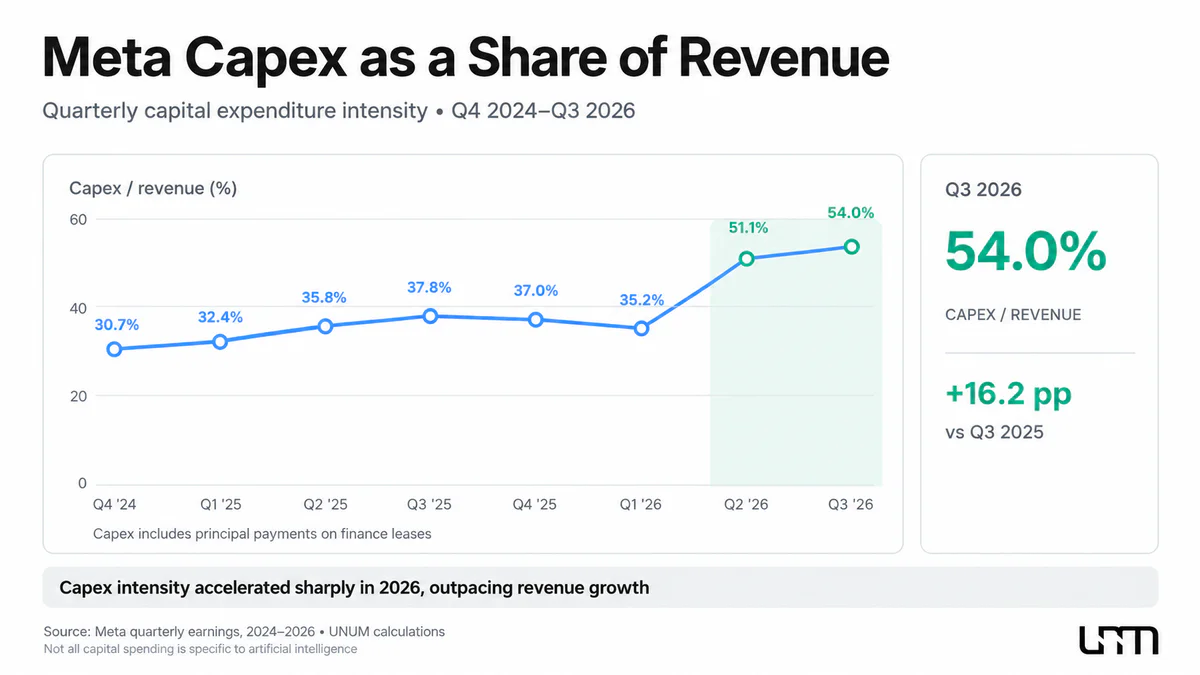
Uno de los cambios más notables en los resultados financieros de Meta fue la escala de las inversiones de capital. En el tercer trimestre de 2026, los gastos de capital de la empresa, incluidos el pago de obligaciones principales bajo arrendamientos financieros, alcanzaron los $34.91 mil millones. Esto equivale aproximadamente al 54% de los ingresos trimestrales.
En el tercer trimestre de 2025, los gastos de capital comparables fueron de aproximadamente $19.37 mil millones, o el 38% de los ingresos. Así, la carga de inversión en el negocio ha aumentado notablemente.
Las inversiones de Meta en inteligencia artificial implican la expansión de la infraestructura informática necesaria para entrenar y desplegar modelos, así como la mejora de los servicios digitales existentes. La empresa asigna fondos significativos para equipos de servidores, centros de datos y el desarrollo de capacidades informáticas.
Durante los primeros nueve meses de 2026, los gastos de capital de Meta alcanzaron los $85.82 mil millones en comparación con $50.08 mil millones para el mismo período del año pasado. Al mismo tiempo, la empresa revisó su pronóstico para todo el año 2026 a $135–145 mil millones, mientras que anteriormente esperaba $130–145 mil millones.
Es importante distinguir entre gastos de capital y operativos. La adquisición de servidores, la construcción de centros de datos y otras infraestructuras a largo plazo generalmente no se reflejan en el estado de resultados como gastos únicos en su totalidad. El costo de tales activos se distribuye en períodos futuros a través de la depreciación, mientras que el efectivo se gasta en su adquisición mucho antes de que la infraestructura esté completamente amortizada.
Por lo tanto, el programa de inversión afecta tanto al flujo de caja actual como a los gastos operativos futuros. Las nuevas capacidades de computación requerirán costos adicionales para el suministro de energía, mantenimiento y operación del equipo.
Al mismo tiempo, las inversiones de capital no deben equipararse completamente con gastos únicamente en inteligencia artificial. La infraestructura de computación de Meta sirve simultáneamente a algoritmos de publicidad, sistemas de recomendación, plataformas sociales y nuevos productos.
La empresa espera que tales inversiones no solo mejoren la eficiencia de los servicios existentes, sino que también creen fuentes adicionales de ingresos. Sin embargo, el retorno de la infraestructura para desarrollar modelos avanzados de IA puede tardar más que las inversiones en el negocio publicitario ya operativo. Meta reconoce este riesgo en los comentarios de previsión a los estados financieros.
Por Qué el Flujo de Caja Libre de Meta se Volvió Negativo
El aumento en los gastos de capital ya ha afectado notablemente los flujos de caja de Meta. En el tercer trimestre de 2026, las actividades operativas de la compañía generaron un flujo de caja positivo de $32.79 mil millones, pero el flujo de caja libre fue negativo, ascendiendo a –$2.12 mil millones. Un año antes, esta cifra era positiva, alcanzando $10.63 mil millones.
El Flujo de Caja Libre (FCF) de Meta se calcula como el flujo de caja de las actividades operativas menos las compras de propiedades y equipos y el pago del principal de las obligaciones de arrendamiento financiero.
La empresa clasifica el FCF como una medida no-GAAP, que complementa pero no reemplaza las métricas financieras calculadas bajo los Principios de Contabilidad Generalmente Aceptados en EE. UU. (GAAP). En particular, el flujo de caja libre no debe considerarse automáticamente como la cantidad total de fondos disponibles para cualquier gasto corporativo.
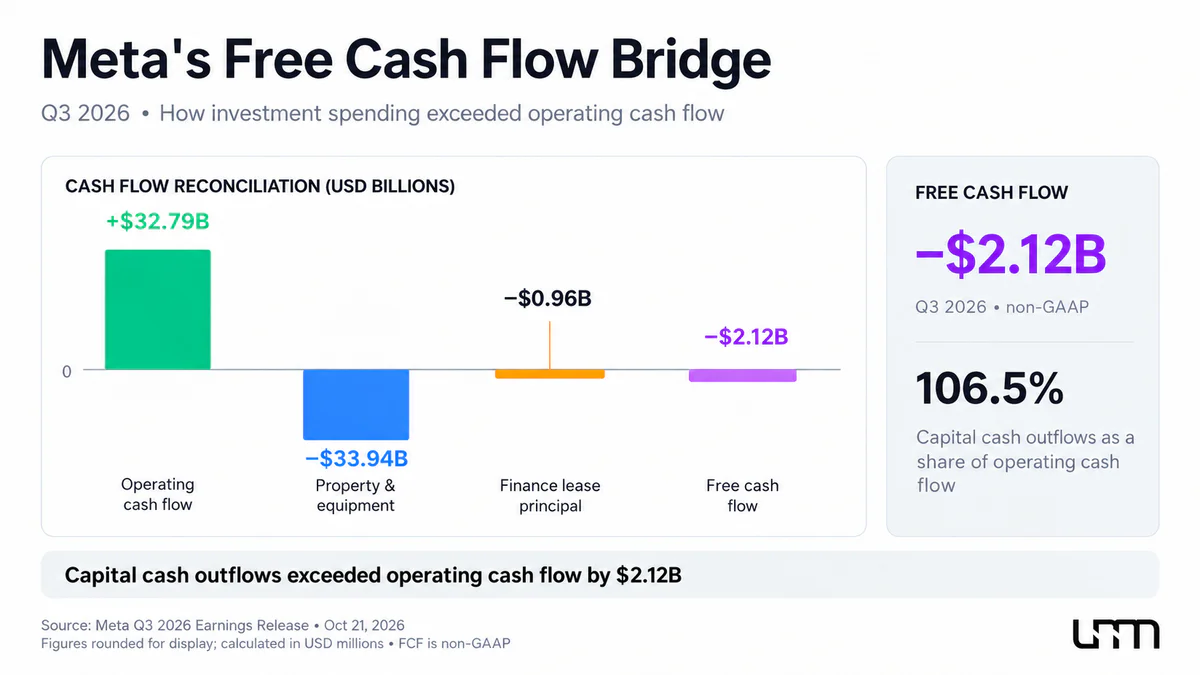
Un FCF negativo significa que la empresa gastó más efectivo en las inversiones de capital consideradas de lo que recibió de las actividades operativas durante el trimestre. Sin embargo, tal resultado no indica por sí mismo una crisis financiera.
Al evaluar la estabilidad financiera de Meta, es necesario considerar no solo el flujo de caja libre negativo de un solo trimestre, sino también las reservas de efectivo, la carga de deuda y la capacidad del negocio para financiar inversiones en períodos posteriores.
Al 30 de septiembre de 2026, el total de efectivo, equivalentes de efectivo y valores negociables de Meta ascendía a $82.45 mil millones. Sin embargo, algunos de los fondos podrían tener restricciones de uso. Durante los nueve meses de 2026, el flujo de caja libre se mantuvo positivo en $11.05 mil millones, aunque disminuyó en comparación con $29.51 mil millones un año antes.
Así, Meta conserva recursos financieros significativos y la capacidad de generar flujo de caja operativo. La principal pregunta es cuánto tiempo puede la empresa mantener tasas tan altas de inversiones de capital sin reducir aún más los fondos de caja libre.
La estructura de financiamiento también es importante. Además de sus propios recursos de efectivo, Meta puede atraer capital de deuda y capital social. Sin embargo, los préstamos adicionales aumentan las obligaciones financieras, y la emisión de nuevas acciones puede alterar los intereses económicos de los inversores existentes.
En medio de crecientes necesidades de financiamiento, la empresa anunció otra importante decisión corporativa: la creación de una nueva clase de acciones.
Por Qué Meta Está Creando una Nueva Clase de Acciones Clase C
El Consejo de Administración de Meta aprobó la creación de una nueva clase de acciones comunes Clase C que se negociarán públicamente sin derechos de voto. La empresa planea formalizar los cambios correspondientes en los documentos corporativos para el 19 de enero de 2027.
Según la decisión publicada, los titulares de acciones existentes de Clase A y Clase B deberían recibir una nueva acción de Clase C por cada acción que posean. La fecha de registro y la fecha de distribución se determinarán más adelante.
Después de la distribución de Clase C, Meta espera que el precio de mercado de las acciones de Clase A refleje un efecto comparable a una división de dos por uno. Los accionistas existentes recibirán una acción adicional de otra clase en lugar de una segunda acción de Clase A. La participación de voto de cada accionista permanecerá sin cambios ya que los nuevos valores no otorgan derechos de voto.
Para entender las implicaciones de la decisión, es importante considerar las diferencias entre las clases de acciones de Meta:
Clase A — acciones que se negocian públicamente proporcionando un voto por acción.
Clase B — acciones con derechos de voto mejorados, proporcionando diez votos por acción. Esta estructura permite a Mark Zuckerberg mantener el control sobre la empresa.
Clase C — una nueva clase de acciones sin derecho a voto que Meta planea usar para recaudar capital, compensación de empleados, adquisiciones potenciales y otros propósitos corporativos.
La creación de Clase C amplía la capacidad de Meta para atraer capital adicional para financiar proyectos a largo plazo sin la necesidad de otorgar a nuevos inversores votos adicionales en la gestión empresarial. Esto es especialmente importante para una empresa donde la estructura de capital de los accionistas históricamente proporciona al fundador una influencia significativa sobre las decisiones estratégicas.
Sin embargo, la aparición de una nueva clase de acciones no significa automáticamente atraer dinero. La distribución inicial de Clase C a los accionistas existentes tampoco crea automáticamente un valor económico adicional. Pueden ocurrir cambios significativos más adelante si Meta comienza a emitir nuevas acciones para financiar inversiones u otros propósitos.
Para los accionistas existentes, tal estructura tiene consecuencias ambiguas. Por un lado, permite a la empresa expandir el acceso al capital y financiar el desarrollo. Por otro lado, futuras emisiones de acciones pueden diluir las participaciones económicas de los inversores, y la falta de derechos de voto limita la influencia de los nuevos propietarios de Clase C en la gobernanza corporativa.
Qué riesgos permanecen para los accionistas de Meta
Los resultados financieros de Meta muestran que la empresa está en un período de reestructuración a gran escala de su modelo de inversión. El negocio publicitario sigue generando ingresos crecientes, pero una parte significativa de los recursos que crea se dirige al desarrollo de infraestructura y nuevas direcciones tecnológicas.
Para los accionistas de Meta, las principales fuentes de incertidumbre siguen siendo varios factores:
Retorno de la inversión en inteligencia artificial. La empresa espera generar ingresos adicionales a partir de una publicidad más efectiva y nuevos productos de IA, pero el momento del retorno de capital sigue siendo incierto. Si el efecto comercial esperado es menor que las previsiones, el alto costo de la infraestructura puede seguir limitando la rentabilidad.
Crecimiento de los costos fijos. Las nuevas capacidades de computación requieren gastos en electricidad, mantenimiento y depreciación. Incluso después de completar la fase activa de construcción, estos costos seguirán afectando el desempeño financiero de Meta.
Dependencia del negocio publicitario. Los ingresos por publicidad forman casi la totalidad de los ingresos de la empresa, por lo que los cambios en la demanda de los anunciantes, las reglas para procesar datos de usuarios o la competencia en el mercado pueden afectar significativamente los resultados financieros.
Riesgos legales y regulatorios. El acuerdo con los fiscales generales de 52 estados de EE. UU. y otras jurisdicciones permite la resolución de un cierto grupo de reclamaciones legales, pero no excluye nuevos procedimientos. Meta advierte sobre la atención regulatoria continua a los problemas de protección del usuario, especialmente los menores.
Pérdidas de Reality Labs. A pesar del desarrollo de la IA como dirección prioritaria, el segmento de realidad virtual y aumentada sigue operando con grandes pérdidas operativas. Meta las pronostica en $18–19 mil millones en 2026 y espera una reducción a aproximadamente $15 mil millones en 2027 debido a la reasignación de inversiones a favor de otras áreas, principalmente la inteligencia artificial. Estas estimaciones siguen siendo pronósticos de la empresa.
Un factor separado es la estructura de capital. La nueva clase de acciones sin derecho a voto proporciona a la administración oportunidades adicionales de financiamiento, pero al mismo tiempo fortalece un modelo de gobernanza corporativa donde las decisiones estratégicas dependen en gran medida del fundador de la empresa.
Para el mercado de valores, no solo es importante la magnitud de estos riesgos, sino también la capacidad de Meta para compensarlos con el crecimiento de los ingresos y el aumento de la eficiencia de los servicios existentes.
Qué significa el informe de Meta para los inversores
El informe trimestral de Meta muestra por qué analizar solo la dinámica de las ganancias es insuficiente para evaluar la condición financiera de una empresa tecnológica. La reducción del 37% en el beneficio operativo se debe en gran medida a un gran cargo legal, mientras que el negocio publicitario principal sigue aumentando los ingresos.
Sin embargo, excluir el gasto único no elimina la pregunta principal: ¿puede la empresa asegurar retornos suficientes de un programa de inversión a gran escala que ya ha llevado a un flujo de caja libre negativo para el trimestre?
En los próximos períodos de informes, los inversores deben prestar atención principalmente a tres indicadores: la dinámica de los gastos de capital en relación con los ingresos, la recuperación del flujo de caja libre y los cambios en el margen operativo sin la influencia de grandes factores únicos. Se dará importancia adicional a los resultados de los nuevos productos de IA y el uso práctico de las acciones Clase C para financiar el crecimiento.
Para el cuarto trimestre de 2026, Meta pronostica ingresos en el rango de $73–76 mil millones, lo que indica expectativas de una mayor expansión del negocio. Al mismo tiempo, la empresa tiene la intención de continuar con inversiones activas en infraestructura de computación en 2027.
La dinámica a largo plazo de las acciones de Meta Platforms dependerá no solo del crecimiento de los ingresos por publicidad, sino también de cuán exitosamente la empresa pueda monetizar las inversiones en inteligencia artificial. Mientras tanto, el valor de mercado de las acciones también está determinado por las expectativas de los inversores, la evaluación de los flujos de caja futuros y las condiciones generales en el mercado de valores.
Así, Meta mantiene posiciones sólidas en publicidad digital y recursos financieros significativos, pero su futura rentabilidad depende cada vez más de la efectividad de las inversiones en inteligencia artificial. Uno de los factores clave para los accionistas será la capacidad de la empresa para lograr retornos suficientes de las inversiones en infraestructura mientras mantiene la rentabilidad y el flujo de caja positivo a largo plazo.