Por qué Bitwise Decidió Cerrar el ETF de Dogecoin
La compañía de gestión estadounidense Bitwise anunció la liquidación del Bitwise Dogecoin ETF (BWOW) el 10 de septiembre de 2026. El fondo comenzó a operar el 25 de noviembre de 2025, y sus acciones comenzaron a cotizar en NYSE Arca al día siguiente. El último día de negociación programado fue el 14 de octubre, después del cual la compañía comenzó a cerrar operaciones.
Según el aviso oficial de Bitwise publicado en la SEC, a los inversores restantes se les pagaría una compensación en efectivo alrededor del 22 de octubre. El monto del pago se calculó en base al valor neto de los activos (NAV) al 21 de octubre. Al momento de escribir, no hay confirmación de que se hayan completado todos los asentamientos.
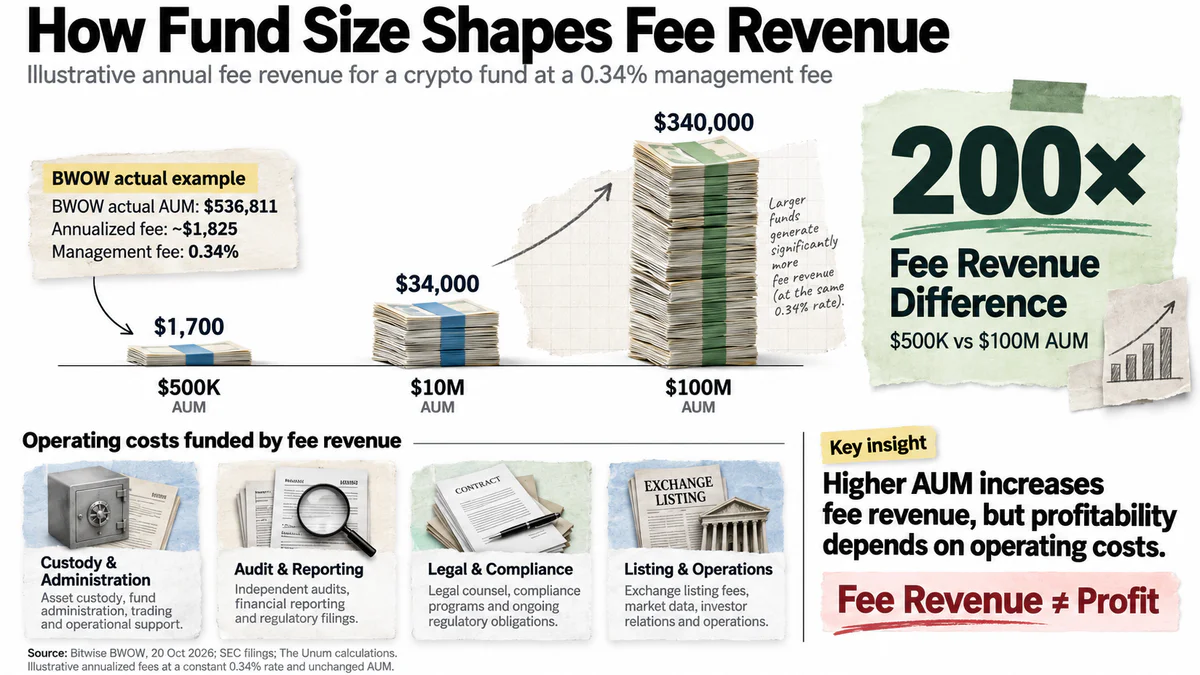
Según el sitio web oficial de BWOW, al 20 de octubre, los activos bajo gestión (AUM) eran solo $536,811, con una tarifa de gestión anual del 0.34%. Con tal volumen de capital, el ingreso por comisiones es pequeño, mientras que mantener el producto de inversión requiere gastos continuos.
A pesar de ser llamado un ETF, legalmente BWOW está clasificado como un producto cotizado en bolsa (ETP) y no está registrado como una compañía de inversión bajo la Ley de Compañías de Inversión de EE.UU. de 1940. Por lo tanto, no se beneficia de todos los mecanismos de protección proporcionados por esta ley para los fondos de inversión tradicionales registrados.
En la declaración oficial, la compañía explicó su decisión de la siguiente manera:
Bitwise decidió liquidar el fondo como parte de una optimización continua de su línea de productos, teniendo en cuenta las necesidades cambiantes de los inversores.
La compañía no citó la demanda insuficiente como la única razón para el cierre, pero el pequeño tamaño del fondo permite considerar su sostenibilidad financiera como uno de los posibles factores que influyeron en la decisión.
Los activos de BWOW estaban disminuyendo incluso antes del anuncio de liquidación. Según el informe trimestral de la SEC, al final de diciembre de 2025, su valor era de $1.15 millones, y para el 30 de junio de 2026, había disminuido a $473,547. Durante la primera mitad del año, el fondo no emitió nuevas acciones, y el número de acciones en circulación disminuyó de 60,000 a 40,000. La disminución en AUM reflejó tanto los cambios en el valor de mercado de DOGE como el rescate de acciones por parte de los inversores.
Anteriormente, UNUM informó sobre la decisión de Bitwise de cesar la negociación de BWOW. Sin embargo, el caso del fondo es interesante no solo por la liquidación en sí, sino también por qué un activo de criptomoneda popular no pudo asegurar una demanda sostenible para el producto de inversión asociado.
Por qué la Popularidad de Dogecoin No Aseguró Demanda para el ETF
En el momento del lanzamiento de BWOW, Dogecoin ocupaba el séptimo lugar entre las criptomonedas más grandes por capitalización de mercado, que se estimaba en aproximadamente $22 mil millones el 24 de noviembre de 2025. Según los datos proporcionados por Bitwise, el volumen de negociación diario de DOGE en intercambios de criptomonedas centralizados alcanzó $1 mil millones. Sin embargo, la alta actividad en el mercado del token no se tradujo en una demanda comparable para el fondo de inversión.
Una posible explicación son las diferencias entre las audiencias del mercado directo de DOGE y los productos de inversión cotizados en bolsa. Los compradores de monedas meme a menudo usan intercambios de criptomonedas y billeteras, donde pueden poseer directamente tokens y realizar transacciones sin la intervención de un fondo. El ETF está dirigido principalmente a inversores que prefieren acceder a criptomonedas a través de una cuenta de corretaje tradicional.
Además, comprar un ETF no implica la propiedad directa de DOGE. Un inversor compra acciones del fondo, cuyo valor depende del precio de la criptomoneda subyacente y los costos de mantenimiento del producto. Las inversiones directas en Dogecoin no implican una tarifa de gestión anual, aunque pueden estar acompañadas de comisiones de negociación y costos de almacenamiento.
Los productos de inversión en criptomonedas también varían significativamente en demanda. Una comparación reveladora es entre BWOW y otro fondo de la misma compañía de gestión: Bitwise Solana Staking ETF (BSOL).
Indicador | BWOW (Dogecoin) | BSOL (Solana) |
|---|---|---|
Activos bajo gestión | $473,547 | $592.34 millones |
Comisión de gestión base | 0.34% | 0.20% |
Ingresos por staking | No | Proporcionado |
Datos al 30 de junio de 2026. Fuentes: informes trimestrales BWOW y BSOL en la SEC. Además de la tarifa base, BSOL tiene gastos de staking: el ratio total de gastos anuales en el segundo trimestre fue del 0.56%.
Al final de junio, los activos de BSOL superaron a los de BWOW aproximadamente 1,250 veces, aunque ambos productos son emitidos por el mismo gestor y proporcionan acceso a criptomonedas separadas.
BSOL se diferencia no solo en su activo subyacente sino también en la capacidad de obtener ingresos del staking de Solana. Después de deducir los gastos relevantes, las recompensas pueden aumentar el valor del activo del fondo o ser distribuidas a los inversores según sus documentos. Sin embargo, no se puede afirmar que el staking por sí solo garantizara una mayor demanda: la atractividad del producto también está influenciada por la liquidez, la volatilidad, las estrategias de inversión y las actitudes de los participantes del mercado hacia una criptomoneda específica.
La liquidez del ETF también es importante: la capacidad de comprar y vender sus acciones sin una desviación significativa del precio del valor de los activos subyacentes. Para evaluarla, se deben considerar los volúmenes de negociación, el diferencial entre oferta y demanda, y el mecanismo para crear y redimir acciones del fondo.
Así, la popularidad de una criptomoneda no equivale a la disposición de los inversores a comprar un ETF asociado. El pequeño volumen de BWOW indica una demanda limitada por un producto de inversión específico, pero no implica una falta de interés en DOGE.
Mientras tanto, el ecosistema de Dogecoin continúa desarrollándose independientemente del destino del fondo. En octubre, Dogecoin Labs unió varios proyectos para desarrollar servicios de pago y de usuario. La demanda de estas iniciativas dependerá de su aplicación práctica más que del número de fondos de inversión disponibles.
Cuántos activos necesita un ETF de criptomonedas para operar de manera sostenible
La economía de un fondo cotizado en bolsa se basa principalmente en los ingresos por comisiones, cuyo tamaño depende del valor de los activos bajo gestión. Cuantos más fondos atraiga un ETF, mayores serán los ingresos potenciales para la empresa gestora. Sin embargo, mantener un fondo requiere gastos continuos para administración, almacenamiento custodial, auditoría, apoyo legal, informes y mantenimiento de la cotización en bolsa.
Con AUM de $536,811 y una tarifa anual del 0.34%, los ingresos por comisiones estimados para BWOW serían aproximadamente $1,825 por año si el valor del activo permaneciera sin cambios.
Los informes reales muestran una escala comparable. Para la primera mitad de 2026, el fondo acumuló $1,215 en tarifas de gestión, incluidos $531 para el segundo trimestre. Estas cantidades no son el beneficio de Bitwise, ya que la empresa utiliza los ingresos por comisiones para dar servicio al producto.
La estructura de gastos de BWOW prevé que la mayoría de los costos operativos sean cubiertos por el gestor a partir de una sola tarifa. Las excepciones incluyen ciertos gastos extraordinarios, incluidos los costos legales y algunos gastos operativos no incluidos en el servicio estándar del fondo.
Para entender la dependencia de los ingresos por comisiones del volumen de activos, considere tres escenarios hipotéticos a una tasa anual del 0.34%:
$500,000 AUM — aproximadamente $1,700 en ingresos por comisiones por año.
$10 millones AUM — aproximadamente $34,000 por año.
$100 millones AUM — aproximadamente $340,000 por año.
Los cálculos suponen un volumen de activos constante y una tasa de comisión constante. No tienen en cuenta la revalorización del mercado, posibles descuentos y especificidades de los acuerdos con empresas de servicios, por lo que no reflejan el beneficio real del gestor.
No existe un umbral único de activos bajo gestión requerido para la operación rentable de los ETF de criptomonedas. La sostenibilidad financiera de un ETF depende de la estructura de gastos, el tamaño de las tarifas y la capacidad de aprovechar la infraestructura general de la empresa gestora. Las grandes organizaciones pueden potencialmente apoyar fondos más pequeños durante más tiempo, pero la viabilidad económica de tal estrategia se determina individualmente.
El cierre de BWOW plantea preguntas sobre las perspectivas de otros fondos especializados en criptomonedas. A medida que surgen nuevos productos de altcoins, la competencia por el capital de los inversores se intensifica. Las empresas gestoras no solo necesitan ofrecer acceso a un token específico, sino también convencer a los inversores de que el uso del fondo se alinea con sus estrategias y justifica los costos adicionales.
El caso de Bitwise no implica un cierre masivo inevitable de los ETF de altcoins. Sin embargo, muestra por qué es importante considerar no solo las perspectivas de la criptomoneda subyacente, sino también la cantidad de capital recaudado, la liquidez de las acciones del fondo y su sostenibilidad económica al evaluar tales instrumentos.
El cierre del ETF de Dogecoin demuestra la diferencia entre la popularidad de una criptomoneda y el éxito comercial de un producto de inversión. Incluso un activo con una capitalización de miles de millones de dólares no garantiza suficientes ingresos por tarifas para la empresa gestora. Para la operación sostenible de un ETF, se necesita capital para cubrir los costos de mantenimiento del fondo.
Colocación de infografía: después de la tercera sección, antes de la conclusión. Comparación de los ingresos anuales por tarifas de un ETF de criptomonedas en diferentes niveles de AUM, desde $500k hasta $100 millones, con una marca del nivel de activos de BWOW antes de la liquidación.