
Por qué la revisión de MiCA comenzó tan rápido
La regulación de criptomonedas en la UE se introdujo en etapas. A partir del 30 de junio de 2024, comenzaron a aplicarse las disposiciones de MiCA para emisores de tokens referenciados a activos (ART) y tokens de dinero electrónico (EMT), y a partir del 30 de diciembre, entraron en vigor las reglas principales para criptoactivos y proveedores de servicios (CASP). El período máximo de transición para las empresas que ya operaban finalizó el 1 de julio de 2026; en algunos países, fue más corto.
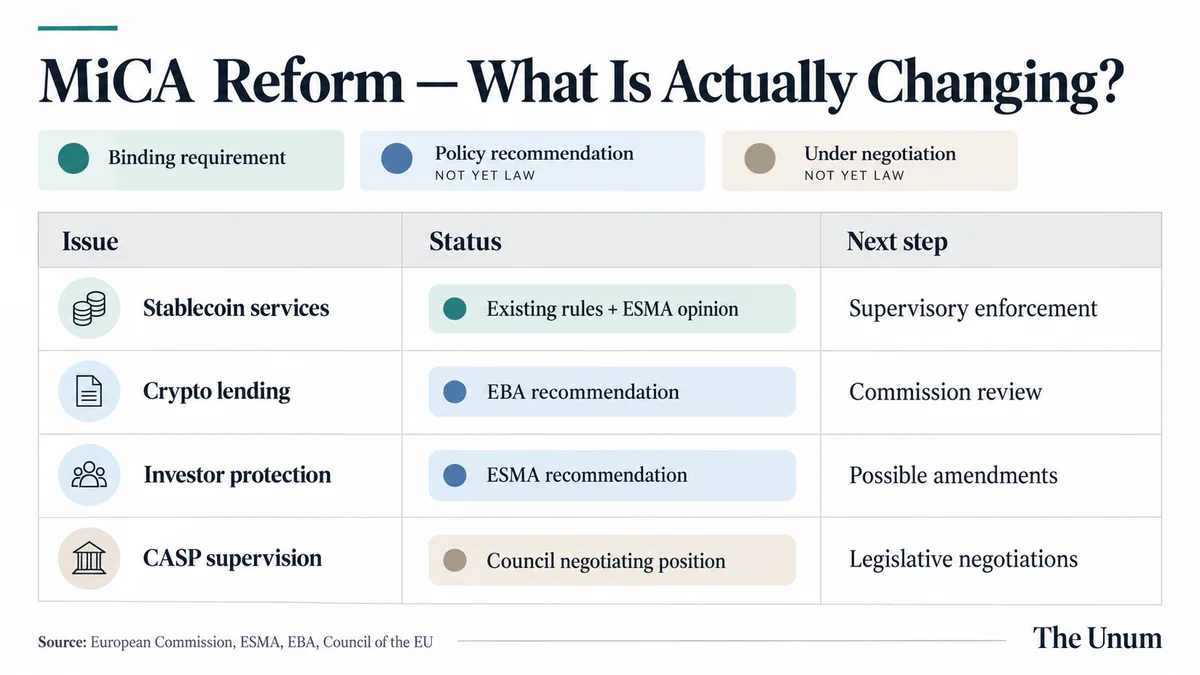
La revisión de MiCA está prevista por la propia legislación. Del 20 de mayo al 30 de septiembre de 2026, la Comisión Europea recopiló propuestas para un informe sobre los Artículos 140 y 142. La Autoridad Bancaria Europea (EBA) y el regulador de mercados ESMA presentaron sus propuestas. Actualmente, estas son recomendaciones, no enmiendas adoptadas. Entre los problemas identificados están la clasificación de nuevos tokens y el préstamo de criptoactivos, que no está cubierto por el régimen especial de MiCA.
Las stablecoins fueron la primera prueba
El 8 de octubre, ESMA aclaró los requisitos para los CASP con licencia: no deben proporcionar a los clientes de la UE servicios que involucren tokens ART y EMT que no cumplan con MiCA. Las restricciones cubren el comercio, intercambio, transferencias, custodia y otros servicios de criptomonedas. Si los reguladores nacionales identifican posiciones en curso en stablecoins no conformes con MiCA, ESMA espera que se resuelvan lo antes posible, pero no más tarde de tres meses después de la publicación de la conclusión. Esto no es una prohibición de todas las stablecoins, sino una aclaración de la ley existente.
Los ART son tokens que buscan mantener un valor estable vinculándose a otro valor, derecho o combinación de estos, incluyendo una o más monedas oficiales. Los EMT están vinculados a una sola moneda oficial. Según los datos de la EBA, al 1 de septiembre de 2026, se emitieron 39 EMT bajo MiCA, mientras que no había ART autorizados. Las estadísticas destacan la diferencia entre los dos modelos, pero no prueban que la ausencia de ART se deba a la ley.
La escala de la competencia es evidente en el estudio del BCE: en enero de 2026, la capitalización de las stablecoins en euros conformes con MiCA era de aproximadamente 450 millones de euros, mientras que las stablecoins en dólares en todo el mundo eran de aproximadamente 300 mil millones de dólares. Estos son diferentes indicadores de cobertura, por lo que los mercados no pueden compararse directamente. Sin embargo, la brecha muestra cuán pequeño es el segmento europeo del mercado de stablecoins.
La EBA está particularmente preocupada por los esquemas internacionales con múltiples emisores: en tales estructuras, es más desafiante controlar las reservas y asegurar el canje de tokens en caso de una salida masiva de fondos.
DeFi y préstamos atrapados entre reglas
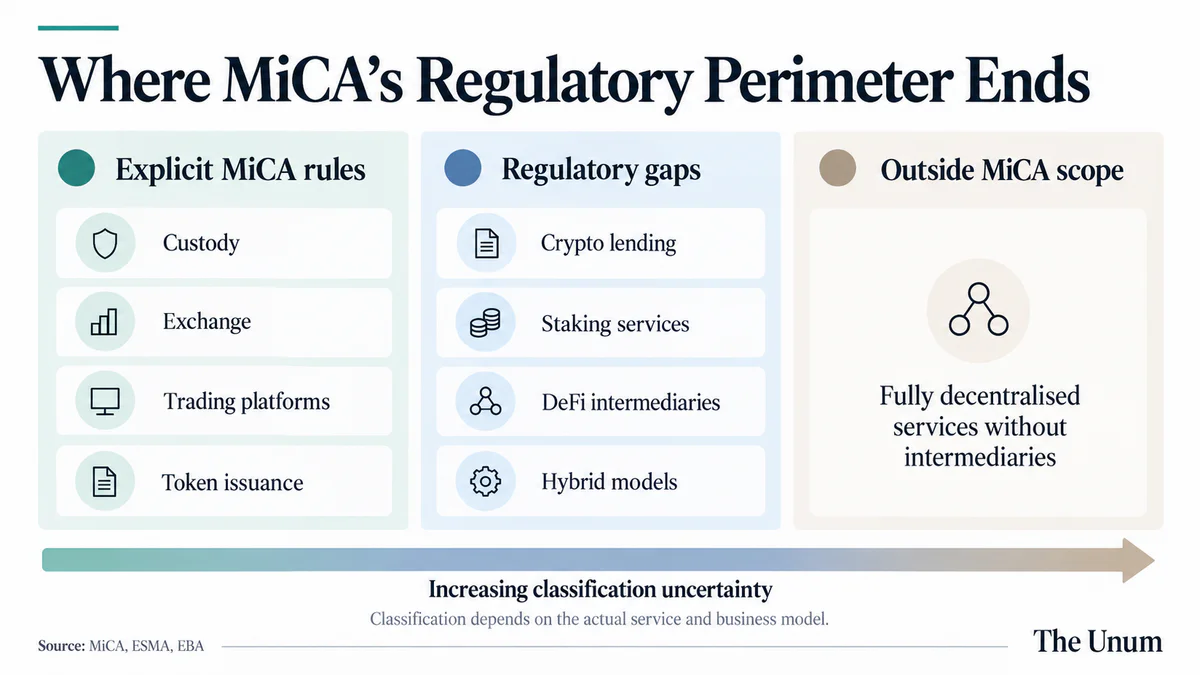
MiCA regula una amplia gama de servicios de criptomonedas pero no crea un régimen integral separado para préstamos y staking de criptomonedas. Mientras tanto, el desarrollo de productos criptográficos continúa independientemente del ritmo de los cambios legislativos. En un estudio conjunto de EBA y ESMA, publicado en enero de 2025, se identificó el préstamo o préstamo de criptoactivos en 16 países de la UE, y el staking en 23. El mismo estudio estimó el segmento de préstamos y préstamos DeFi en la UE en aproximadamente 1.8 mil millones de euros, y el staking DeFi en 3.6 mil millones de euros.
Los inversores enfrentan varios riesgos: condiciones de rendimiento no transparentes, liquidación forzada de garantías y posibles errores de contratos inteligentes. Por lo tanto, ESMA propone establecer criterios para proyectos genuinamente descentralizados y crear un servicio regulado para intermediarios que proporcionen a los clientes acceso a protocolos DeFi. La EBA apoya la regulación de los préstamos de criptomonedas. La tarea principal es definir las responsabilidades de los intermediarios que proporcionan acceso a protocolos DeFi y separarlos de los servicios genuinamente descentralizados sin intermediarios.
Una licencia no garantiza una supervisión uniforme
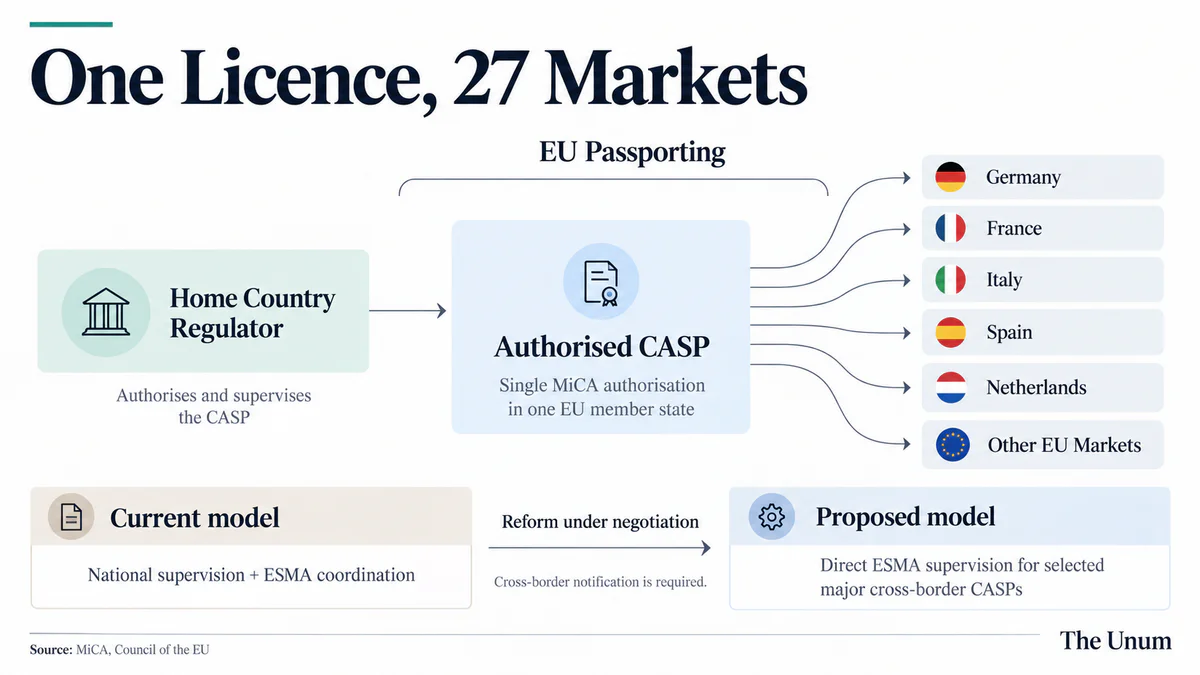
Una licencia MiCA permite a un proveedor de criptomonedas ofrecer servicios en otros países de la UE a través de un mecanismo de pasaporte, pero la autorización es emitida por el regulador nacional. Esto crea un riesgo de arbitraje regulatorio—buscar la jurisdicción más indulgente.
Este no es un escenario hipotético. En julio de 2025, ESMA revisó la autorización de un CASP en Malta y encontró problemas significativos no resueltos y una evaluación insuficiente de los riesgos individuales. Sin embargo, ESMA evaluó positivamente la competencia profesional del regulador maltés. Un caso no prueba violaciones generalizadas, pero revela la vulnerabilidad del sistema.
El 9 de octubre de 2026, el Consejo de la UE acordó el marco de una posición negociadora: se propone que la supervisión directa de ESMA se extienda solo a los CASP transfronterizos más significativos, no a todos los proveedores de criptomonedas como inicialmente propuso la Comisión Europea. El proceso legislativo aún no está completo.
“La tecnología por sí sola no puede eliminar la fragmentación legal,” señaló el miembro del Comité Ejecutivo del BCE Piero Cipollone en un discurso el 23 de marzo de 2026. La cita se refiere a los mercados de capital en general, pero también es aplicable a la supervisión del mercado de criptomonedas.
¿Quién será responsable de una gran crisis de stablecoins?
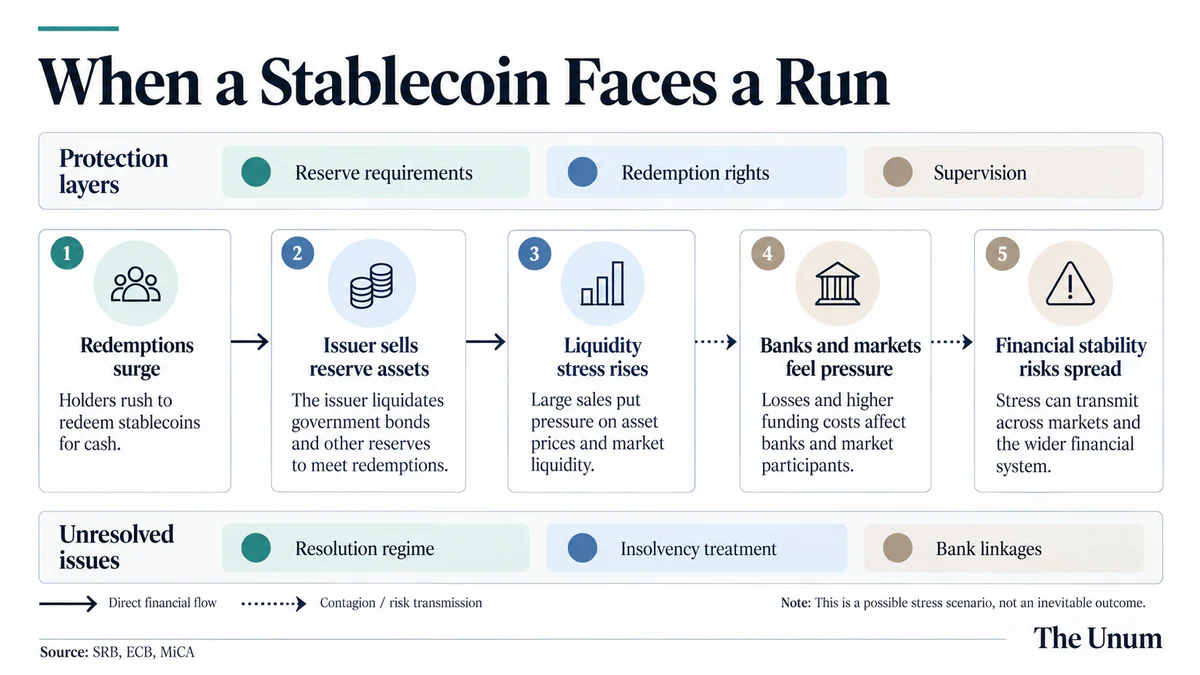
MiCA establece requisitos para las reservas y el respaldo de activos dependiendo de la categoría del token y el estado del emisor, pero no aborda todos los problemas de resolución de crisis. El 9 de octubre, la Junta Única de Resolución Europea (SRB) destacó que no existe un mecanismo especial de resolución de crisis integral para las actividades sistémicas de emisores no bancarios. Los riesgos pueden transferirse a los bancos a través de fondos colocados por los emisores en depósitos, así como a través de operaciones relacionadas con el almacenamiento y la gestión de reservas.
En caso de redenciones masivas de tokens, el emisor tendrá que convertir rápidamente las reservas en efectivo. La venta de reservas puede exacerbar el estrés en los mercados financieros. Por lo tanto, los requisitos de liquidez aún no resuelven el problema de proteger a los tenedores de tokens en caso de quiebra del emisor.
La protección del inversor va más allá de la concesión de licencias
En las recomendaciones de ESMA del 30 de septiembre, se proponen reglas más estrictas para la publicidad de criptoactivos, incluyendo la promoción a través de influencers, la divulgación completa de los costos del servicio y requisitos específicos para describir los riesgos de staking y lending. ESMA también quiere expandir sus poderes para combatir sitios web fraudulentos y empresas extranjeras sin licencia.
Si se adoptan las propuestas de ESMA, los clientes podrán recibir información más detallada sobre tarifas, colaterales y pérdidas potenciales. Sin embargo, una licencia CASP no protege contra caídas de precios de tokens: el riesgo de mercado permanece.
Qué cambiará después de la revisión de MiCA
Existen tres direcciones realistas para la revisión:
Enmiendas específicas ampliarán los requisitos para préstamos de criptomonedas, intermediarios DeFi y publicidad sin una revisión completa de la ley.
La centralización de la supervisión transferirá el control de algunos grandes CASP a ESMA y debería reducir las diferencias entre países.
El aumento de los requisitos elevará los costos de cumplimiento de las empresas y puede acelerar la consolidación de plataformas o la reducción de ciertos servicios.
Estos son escenarios, no un plan adoptado: la Comisión Europea está estudiando las propuestas de los participantes en la consulta. Si se prepara un proyecto de enmienda, debe pasar por el procedimiento legislativo establecido.
La primera etapa de MiCA creó reglas unificadas para ingresar al mercado cripto europeo, pero la siguiente debe mostrar si pueden funcionar igualmente en 27 países, proteger a los inversores durante crisis y no empujar nuevos productos fuera del ecosistema regulado. Es este equilibrio, no el número de nuevas prohibiciones, lo que será la verdadera prueba del modelo europeo.