Cada nuevo ciclo del mercado de criptomonedas viene acompañado de la misma pregunta: ¿cuándo comenzará el capital a pasar de Bitcoin a los altcoins? En años anteriores, la respuesta parecía obvia: después de un fuerte crecimiento de BTC, los inversores comenzaban a buscar activos más riesgosos, y el mercado entraba en una fase de crecimiento masivo de criptomonedas alternativas.
Así ocurrió en 2017 y 2021. Bitcoin marcaba la dirección, luego la atención se centraba en Ethereum, y después comenzaba el crecimiento de decenas e incluso cientos de altcoins. Proyectos sin una historia significativa y grandes usuarios podían mostrar un aumento múltiple en su valor solo gracias al interés general en el mercado.
Pero el nuevo ciclo de criptomonedas se está desarrollando de manera diferente. Bitcoin se ha convertido en parte de la infraestructura financiera tradicional, los inversores institucionales han obtenido acceso a los activos digitales a través de instrumentos regulados, y la cantidad de proyectos criptográficos ha crecido tanto que el capital ya no se distribuye entre todos los activos al mismo tiempo.
La principal pregunta del mercado actual ya no es solo si ha comenzado la temporada de altcoins, sino si las reglas del juego han cambiado. Es posible que la nueva temporada de crecimiento de altcoins realmente haya comenzado, pero se verá diferente: sin un crecimiento masivo de todo el mercado y con mayor atención a sectores, tecnologías y proyectos específicos.
Por qué los inversores vuelven a hablar de la temporada de altcoins
La temporada de altcoins es el período en el que las criptomonedas alternativas comienzan a superar a Bitcoin en términos de crecimiento. Por lo general, se acompaña de un aumento en la capitalización de los altcoins, un crecimiento en los volúmenes de comercio y un regreso del interés por parte de los inversores minoristas.
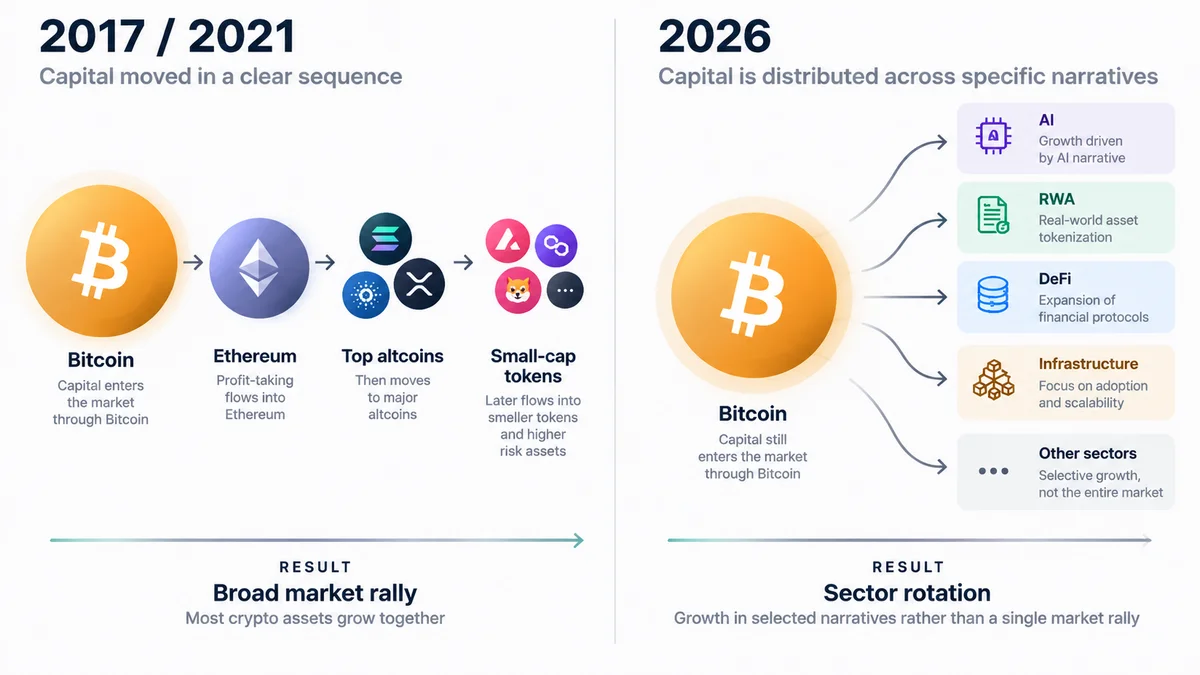
En ciclos anteriores, el movimiento del capital se veía aproximadamente así: Bitcoin → Ethereum → grandes altcoins → proyectos medianos y pequeños → activos especulativos.
Primero, los inversores elegían la criptomoneda más grande como el principal activo del mercado, y luego pasaban a instrumentos más riesgosos en busca de mayores rendimientos.
Ciclo de 2017: la era de las ICO. La primera gran temporada de altcoins estuvo relacionada con el auge de las ICO. Los inversores compraban activamente tokens de nuevos proyectos, evaluando principalmente la idea, la tecnología y el potencial del equipo. Muchos activos mostraban un fuerte crecimiento incluso antes de que existiera un producto funcional y una amplia base de usuarios.
Ciclo de 2021: DeFi, NFT y nuevas blockchains. La siguiente gran temporada de altcoins fue formada por otras direcciones:
finanzas descentralizadas (DeFi);
NFT;
blockchains de primera capa;
nuevos ecosistemas como Solana;
afluencia masiva de inversores minoristas.
Después del crecimiento de Bitcoin, el capital comenzó nuevamente a pasar a activos más riesgosos, creando un amplio rally en todo el mercado.
Sin embargo, el ciclo actual se desarrolla de manera diferente. La cantidad de proyectos criptográficos ha crecido significativamente, y la estructura de la demanda ha cambiado: el capital se distribuye de manera más selectiva, en lugar de dirigirse a la mayoría de los tokens al mismo tiempo. Por lo tanto, la nueva temporada de altcoins puede verse diferente: no como el crecimiento de la mayoría de los tokens simultáneamente, sino como el movimiento de capital hacia sectores específicos y los proyectos más fuertes.
Por qué el nuevo ciclo del mercado de criptomonedas es diferente a los años 2017 y 2021
La principal diferencia del mercado actual es la aparición de una nueva infraestructura en torno a los activos digitales. Hoy en día, las criptomonedas existen no solo dentro de la comunidad criptográfica. Se han convertido en parte de un sistema financiero más amplio.
Varios factores han cambiado:
Los inversores institucionales se han convertido en un participante importante del mercado. Los grandes fondos y empresas financieras evalúan los criptoactivos de manera diferente a los traders minoristas. Para ellos son importantes: el tamaño del mercado, la posibilidad de comprar o vender rápidamente un activo, la regulación, la transparencia, la gestión de riesgos. Por lo tanto, una parte significativa de la demanda institucional se concentra en torno a los activos más grandes.
La cantidad de tokens ha aumentado drásticamente. Otra característica del nuevo ciclo es la alta competencia entre los proyectos criptográficos. Hoy en día, el inversor tiene que elegir entre miles de activos. Esto crea un problema: incluso si entra nuevo capital al mercado, se distribuye entre una gran cantidad de proyectos. Como resultado, solo un grupo limitado de activos puede experimentar crecimiento.
Las narrativas se han vuelto más importantes que el crecimiento general del mercado. En ciclos anteriores, el principal factor era el sentimiento general: "las criptomonedas están creciendo, por lo tanto, casi todo está creciendo". Ahora el mercado se mueve con más frecuencia en direcciones específicas. Por ejemplo, los tokens de IA pueden crecer gracias al interés en la inteligencia artificial, los proyectos RWA gracias al desarrollo de la tokenización de activos reales, DeFi gracias al aumento del uso de protocolos financieros.
Esto hace que la nueva temporada de altcoins se parezca más a una rotación entre sectores que a un movimiento unificado de todo el mercado.
Bitcoin dominance: ¿la señal principal de la temporada de altcoins o un indicador obsoleto?
Una de las formas más populares de determinar el inicio de la temporada de altcoins es seguir la dominancia de Bitcoin. El indicador Bitcoin dominance refleja la cuota de BTC en la capitalización total del mercado de criptomonedas. En el modelo clásico, su disminución significa que otros activos digitales comienzan a crecer más rápido que la criptomoneda más grande.
Históricamente, la lógica realmente funcionaba bastante bien. Primero, el dinero llegaba a Bitcoin, luego parte de las ganancias pasaba a Ethereum y grandes altcoins, y después a activos más riesgosos. Por lo tanto, una disminución sostenida de la cuota de BTC a menudo coincidía con la expansión del rally al resto del mercado.
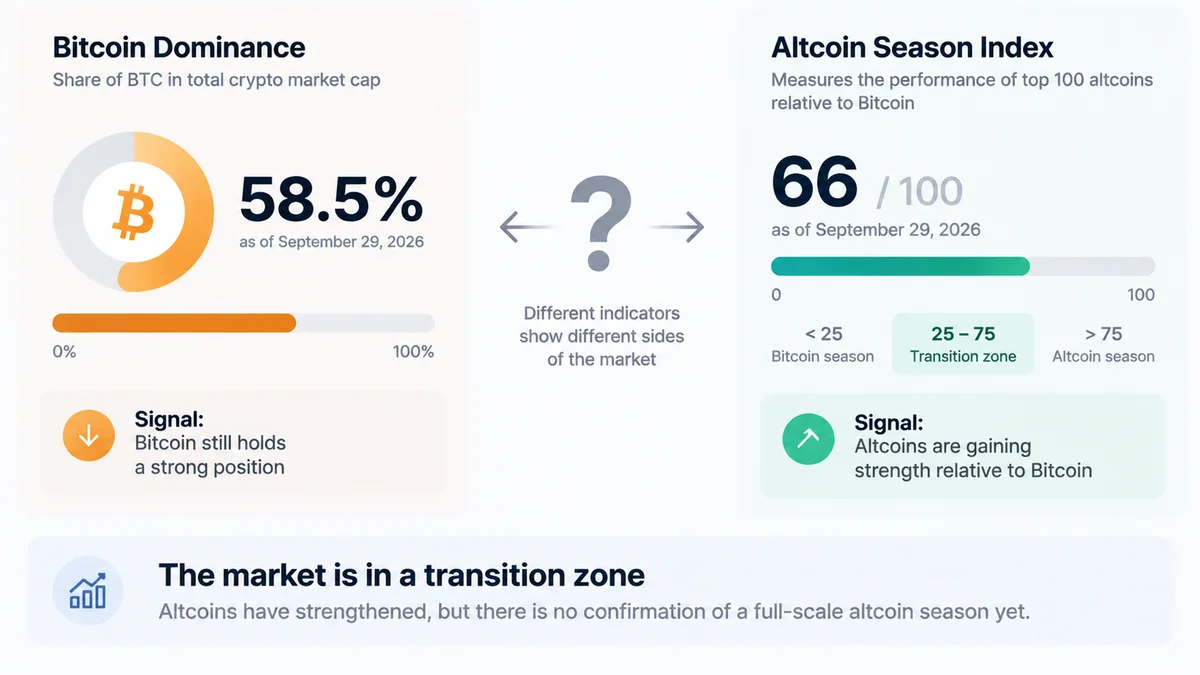
Pero en otoño de 2026, el panorama parece contradictorio. Al 29 de septiembre, la dominancia de Bitcoin era de alrededor del 58,5%, mientras que el Altcoin Season Index estaba en 66 puntos. En CoinMarketCap, un valor superior a 75 se considera zona de temporada de altcoins, y por debajo de 25, "temporada de Bitcoin". Se presenta una situación intermedia: los altcoins ya se han fortalecido en relación con BTC, pero aún no hay confirmación de una temporada de altcoins amplia y completa.
Incluso a finales de agosto, la contradicción era más evidente. El analista de BeInCrypto Jakub Dziadkowiec señaló que el par ETH/BTC alcanzó un máximo de siete meses después de un aumento de más del 30% desde el mínimo de junio, sin embargo, al mismo tiempo, la dominancia de Bitcoin superó el 60%. Un indicador hablaba del inicio de la rotación de capital hacia Ethereum, mientras que otro indicaba la fuerte posición de BTC.
Es por eso que ahora la dominancia de Bitcoin por sí sola no es suficiente para evaluar el estado del mercado.
Por qué es más difícil interpretar la dominancia de Bitcoin
La primera razón es la demanda institucional. Bitcoin ahora recibe capital a través de una infraestructura financiera separada, incluidos los ETF al contado. Por ejemplo, el crecimiento actual de BTC en el tercer trimestre fue acompañado de entradas significativas en fondos cotizados. A finales de septiembre, Bitcoin había aumentado más del 40% desde el comienzo del trimestre, mostrando el mejor resultado trimestral en casi dos años.
Ese capital no necesariamente pasa por la cadena tradicional del mercado de criptomonedas BTC → ETH → altcoins. Un inversor puede obtener exposición a Bitcoin a través de un fondo regulado y no pasar posteriormente a otros tokens.
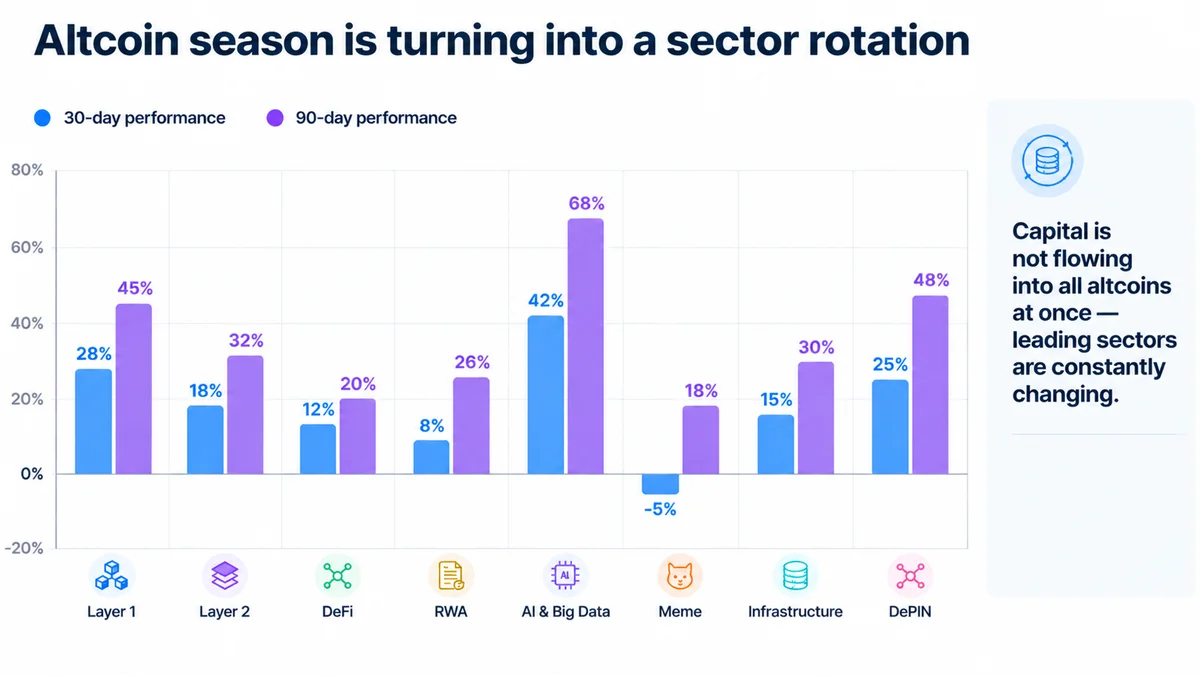
La segunda razón es que el propio mercado de altcoins se ha vuelto heterogéneo. Ethereum, los tokens RWA o proyectos DeFi específicos pueden crecer al mismo tiempo, mientras que la mayoría de las criptomonedas pequeñas se quedan rezagadas. En este caso, la rotación de capital ya está ocurriendo, pero el indicador clásico de dominancia no necesariamente mostrará el inicio de una temporada de altcoins masiva.
Por lo tanto, la dominancia de Bitcoin sigue siendo un indicador útil, pero es mejor considerarlo junto con ETH/BTC, la capitalización de altcoins, los volúmenes de comercio y la amplitud del mercado.
Qué sectores criptográficos están recibiendo la atención de los inversores ahora
Si solo se observa Bitcoin y la capitalización total de los altcoins, se puede pasar por alto el cambio principal del ciclo actual. El mercado se mueve cada vez más no como un frente unificado, sino en sectores específicos. Aquí es donde se encuentra una de las fronteras clave entre los ciclos de criptomonedas anteriores y el mercado actual.
RWA: apuesta por la tokenización de activos reales
Una de las direcciones más notables han sido los RWA, activos reales tokenizados. En esta categoría se incluyen instrumentos financieros tradicionales cuyos derechos están representados en la blockchain: desde bonos y fondos del mercado monetario hasta acciones y otros activos.
Según Binance Research, al 15 de septiembre de 2026, el volumen de activos bajo gestión en el segmento RWA alcanzó los $34,18 mil millones, aumentando un 85,2% desde el comienzo del año. La categoría más grande seguían siendo los bonos y los fondos del mercado monetario, con $18,29 mil millones.
Sin embargo, no solo es importante el crecimiento de la capitalización. Los RWA vinculan la infraestructura criptográfica con los mercados financieros tradicionales, por lo que el sector puede atraer la atención tanto de empresas criptográficas como de inversores institucionales.
Esto encaja bien en el nuevo modelo de temporada de altcoins: el capital busca no solo tokens con alto potencial de crecimiento, sino direcciones donde aparece un uso real de la blockchain.
DeFi: el mercado exige un uso real
Las finanzas descentralizadas siguen siendo una parte importante del mercado criptográfico, pero los criterios de evaluación de los proyectos DeFi han cambiado.
En ciclos anteriores, la alta demanda podía surgir en torno a la idea misma de un nuevo protocolo. Ahora los inversores prestan más atención a indicadores más medibles: el volumen de capital bloqueado, las comisiones, los ingresos del protocolo, el número de usuarios y la sostenibilidad de la tokenómica.
Esto no significa la desaparición de la demanda especulativa. Sin embargo, dentro de DeFi, se vuelve más importante la diferencia entre proyectos que realmente se utilizan y tokens cuyo crecimiento depende principalmente del sentimiento del mercado.
IA: una narrativa fuerte, pero no un líder constante
La conexión entre la blockchain y la inteligencia artificial se ha convertido en una de las narrativas de inversión más notables de los últimos años. En esta categoría se incluyen proyectos relacionados con recursos computacionales, datos, agentes de IA e infraestructura descentralizada.
Sin embargo, la inteligencia artificial muestra bien cuán rápido ocurre ahora la rotación sectorial. A mediados de septiembre, ACIS Research observó un debilitamiento de la amplitud del crecimiento de los tokens de IA al mismo tiempo que un fortalecimiento relativo de ETH, RWA y la infraestructura de pagos.
Es decir, incluso una narrativa popular no garantiza un flujo constante de capital. El dinero puede moverse rápidamente de una categoría a otra.
En esto radica una diferencia importante del nuevo mercado: en lugar de una gran temporada de altcoins, pueden surgir varios "temporadas" pequeñas de direcciones específicas.
Los institucionales cambian el mecanismo mismo de la temporada de altcoins
Hay otra razón por la que comparar el ciclo actual de criptomonedas con 2017 o 2021 debe hacerse con cautela: ha cambiado el tipo de participante que forma una parte significativa de los flujos comerciales.
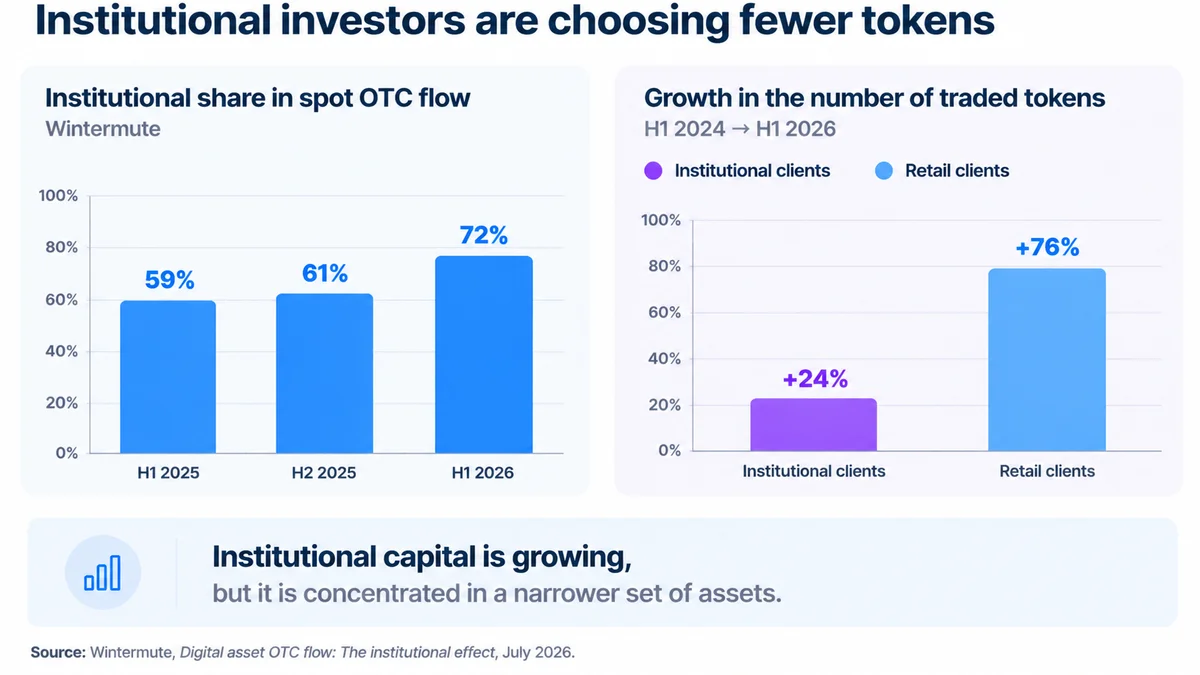
Esto se ve especialmente bien en los datos del creador de mercado Wintermute. En la primera mitad de 2026, los clientes institucionales aseguraron un récord del 72% del volumen OTC al contado de Wintermute. En comparación, en la segunda mitad de 2025, la cifra era del 61%, y en la primera mitad del mismo año, del 59%.
Aún más interesante es qué activos eligen los diferentes grupos de participantes. Desde la primera mitad de 2024 hasta la primera mitad de 2026, la cantidad de tokens únicos que comerciaban los clientes institucionales de Wintermute aumentó solo un 24%. En los clientes minoristas, el crecimiento fue del 76%.
En otras palabras, el gran capital amplía su presencia en el mercado criptográfico, pero no necesariamente amplía la lista de activos en la misma medida.
Wintermute vincula directamente esta tendencia con el cambio en la estructura del mercado: la liquidez se concentra en tokens que interesan a los participantes institucionales, mientras que la llamada "cola larga", una multitud de activos menos grandes, recibe menos atención. La empresa también señala un aumento en el uso de derivados: el volumen nominal de comercio de opciones sobre altcoins en su plataforma OTC creció aproximadamente 3,4 veces en comparación con la segunda mitad de 2025.
¿Habrá una nueva temporada de "x" o el mercado se ha vuelto más selectivo?
Por un lado, existen condiciones para la rotación de capital. Ethereum se fortalece periódicamente en relación con Bitcoin, crecen sectores criptográficos específicos, y el Altcoin Season Index se ha alejado notablemente de la zona de clara dominancia de BTC.
Por otro lado, aún no hay una señal principal de una temporada clásica de altcoins: un crecimiento sostenido de una amplia gama de activos. Y los datos muestran que esto podría no ser una anomalía temporal.
Según la información presentada en el análisis de Wintermute, los diez altcoins más grandes, excluyendo las stablecoins, representaban alrededor del 80,5% de la capitalización del mercado sin Bitcoin y stablecoins. A su vez, los datos de Kaiko, a los que se refiere el mismo análisis, anteriormente mostraban un aumento en la cuota de los diez altcoins más grandes en los volúmenes de comercio de aproximadamente el 50% al 63%.
El CEO de CryptoQuant, Ki Young Ju, cree que una de las características principales de los ciclos de criptomonedas anteriores, el paso automático de capital de Bitcoin a altcoins, ha dejado de funcionar de la misma manera.
"La rotación de activos de Bitcoin a altcoins, que solía ser el motor de las temporadas de altcoins, prácticamente ha desaparecido. Los volúmenes de comercio de altcoins en pares con BTC han disminuido drásticamente desde 2021. La era en la que los altcoins crecían solo porque Bitcoin crecía puede haber terminado".
En su opinión, esto indica un cambio estructural en el mercado: el crecimiento de Bitcoin ya no necesariamente se convierte en una fuente de liquidez para una amplia gama de altcoins. Sin embargo, la conclusión de Ki Young Ju refleja la posición de un analista específico y se basa en los datos de CryptoQuant sobre volúmenes de comercio, y no es una prueba de que los períodos masivos de crecimiento de altcoins sean imposibles en el futuro.
El socio gerente de DWF Labs, Andrey Grachev, expresó un punto de vista similar: demasiados tokens compiten por un capital limitado, mientras que los inversores institucionales se concentran principalmente en Bitcoin, Ethereum y activos reales tokenizados.
Esto no significa que el crecimiento múltiple de altcoins individuales se haya vuelto imposible. Más bien, cambia la probabilidad de que dicho crecimiento abarque simultáneamente una gran parte del mercado.
En el nuevo ciclo, el inversor tiene que responder a dos preguntas diferentes: "¿Está creciendo el mercado de criptomonedas en general?" y "¿Qué activos están recibiendo ese capital?". Antes, las respuestas a menudo coincidían. Ahora, no necesariamente.
Qué debe suceder para que se pueda hablar de una temporada de altcoins completa
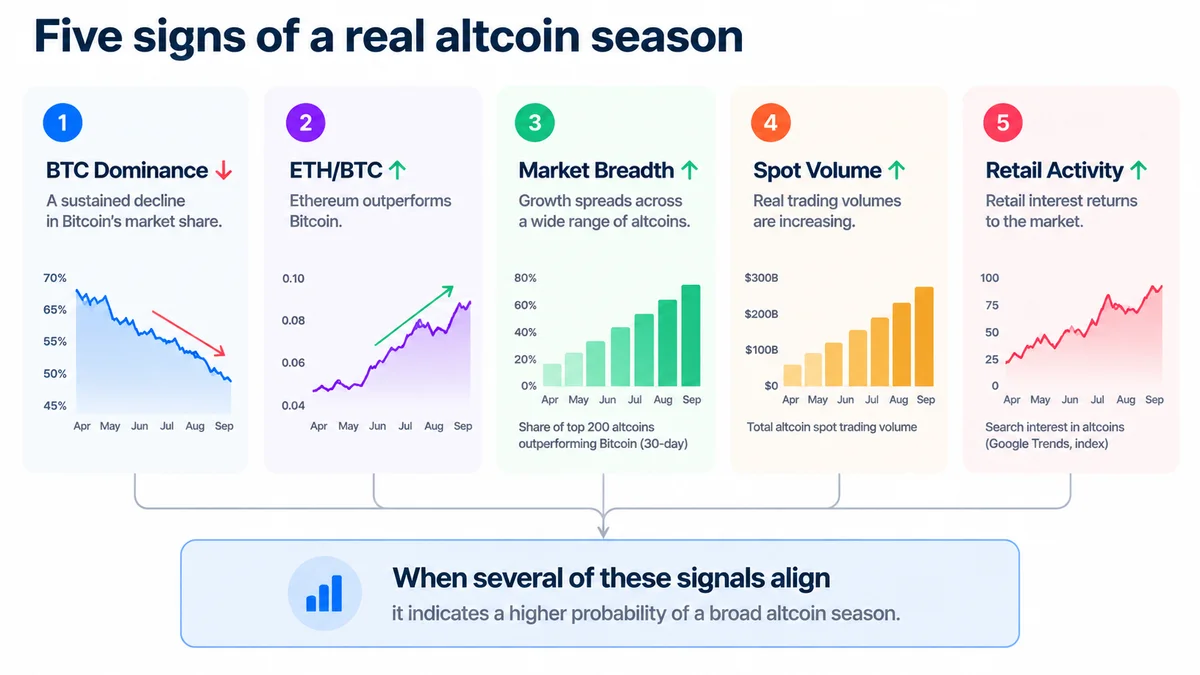
Un crecimiento repentino de Ethereum, Solana o varias docenas de tokens no es suficiente para afirmar que ha comenzado una temporada de altcoins completa. Para una confirmación más segura, se requerirá la coincidencia de varias señales.
Disminución sostenida de la dominancia de Bitcoin. Una caída de unos pocos puntos porcentuales por sí sola no garantiza nada. Es más importante ver un período prolongado en el que la capitalización de los altcoins crece más rápido que la capitalización de BTC. Si al mismo tiempo Bitcoin se mantiene relativamente estable o continúa un crecimiento moderado, las condiciones para la rotación de capital se vuelven más favorables.
Fortalecimiento de ETH/BTC. El crecimiento de esta relación significará que ETH comienza a superar a BTC. Históricamente, tales períodos a menudo coincidían con un aumento del interés en otros criptoactivos. Pero este indicador tampoco se puede usar por sí solo. Agosto de 2026 ya mostró una situación en la que ETH/BTC se fortalecía al mismo tiempo que una alta dominancia de Bitcoin.
Expansión del mercado. Este es posiblemente uno de los indicadores más importantes del nuevo ciclo. Si crecen cinco o diez altcoins más grandes, aún no es una temporada de altcoins amplia. Para su confirmación, el crecimiento debe extenderse a un número significativamente mayor de activos líquidos y sectores. Por eso es útil seguir no solo la capitalización total del mercado, sino también la cuota de tokens que superan a Bitcoin en 30, 60 o 90 días.
La lógica del CoinMarketCap Altcoin Season Index se basa precisamente en la comparación de los resultados de los grandes altcoins con BTC: un nivel superior a 75 se utiliza como referencia para la zona de Altcoin Season.
Aumento de los volúmenes de comercio. El precio sin liquidez puede dar una falsa impresión de la fuerza del movimiento. Una temporada de altcoins completa generalmente debe ir acompañada de un aumento en los volúmenes de comercio al contado, no solo de un aumento en el interés abierto en futuros o el uso de apalancamiento. Si los precios suben principalmente debido a los derivados, el movimiento puede ser más inestable.
Regreso de los inversores minoristas. Finalmente, para una temporada de altcoins amplia, es importante la demanda minorista. Los inversores institucionales son capaces de apoyar a Bitcoin, Ethereum y un conjunto limitado de grandes activos. Pero para el crecimiento simultáneo de cientos de tokens pequeños, generalmente se requiere un apetito por el riesgo mucho más amplio.
Por lo tanto, vale la pena seguir no solo el precio de BTC, sino también la actividad en los intercambios de criptomonedas, el interés de búsqueda, el número de usuarios activos y los volúmenes de comercio de activos pequeños.
Entonces, ¿ya comenzó la temporada de altcoins?
A finales de septiembre de 2026, los datos muestran más una expansión del interés en los altcoins que una temporada clásica de altcoins. El Altcoin Season Index se acercó a la zona correspondiente, Ethereum en los últimos meses mostró períodos de fortalecimiento en relación con Bitcoin, y el capital se mueve activamente entre sectores criptográficos específicos. Sin embargo, la dominancia de BTC sigue siendo alta, alrededor del 58,5% al 29 de septiembre.
Pero lo más importante es otra cosa. Incluso si el índice cruza en el futuro cercano la marca condicional de 75, esto no significa el regreso del mercado al estilo de 2017 o 2021.
La estructura del mercado de criptomonedas ha cambiado. Los inversores institucionales juegan un papel más importante, los ETF crean un canal separado de entrada de capital en Bitcoin, la cantidad de tokens ha aumentado significativamente, y la liquidez se concentra en los activos más grandes y en narrativas de inversión específicas.
Por lo tanto, la pregunta "¿cuándo comenzará la temporada de altcoins?" se complementa gradualmente con otra: "¿qué tipo de temporada de altcoins está comenzando?"
Es posible que las viejas reglas del juego no hayan desaparecido por completo. Pero el mercado ya ha cambiado lo suficiente como para que aplicarlas sin ajustes a la nueva estructura de capital sea arriesgado. Y si la nueva temporada de altcoins se confirma definitivamente, su principal diferencia con los ciclos anteriores podría no ser la escala del crecimiento, sino la cantidad de activos que podrán participar plenamente en ella.
Artículos relacionados