
Los bancos centrales de todo el mundo están aumentando sus reservas de oro mientras que la participación del dólar en los activos de divisas internacionales está disminuyendo gradualmente. Según estimaciones del BCE, para finales de 2025, la participación del oro en las reservas oficiales totales alcanzó aproximadamente el 27%, mientras que los bonos del Tesoro de EE.UU. representaron alrededor del 22%. Sin embargo, estas categorías difieren en la composición de los activos, la cobertura de los tenedores y la metodología de valoración. A primera vista, esto parece confirmar la desdolarización de la economía global. Sin embargo, las reservas físicas de oro están creciendo significativamente más lento que su valor de mercado, y el aumento de las reservas de oro no siempre va acompañado de la venta de activos en dólares. ¿Están realmente los bancos centrales cambiando la arquitectura del sistema financiero global, o el creciente papel del oro refleja principalmente un efecto de revalorización? Para responder a esta pregunta, es necesario separar las compras reales de metal, los cambios de precios y la redistribución de las reservas internacionales.
El Oro Regresa al Sistema de Reservas Globales
Durante varias décadas después del colapso del sistema monetario de Bretton Woods, el oro perdió gradualmente su antigua importancia en los asentamientos internacionales. En 1971, EE.UU. dejó de intercambiar dólares por oro para las autoridades monetarias extranjeras, y los cambios posteriores en el sistema monetario internacional finalmente privaron al metal de su función como ancla oficial del valor del dólar.
No obstante, el oro no desapareció de las reservas de los bancos centrales. EE.UU., Alemania, Italia y Francia retuvieron reservas significativas, formadas principalmente en décadas anteriores. Para estos países, el metal siguió siendo parte de su patrimonio financiero, mientras que muchas economías en desarrollo prefirieron monedas extranjeras y bonos del gobierno, que proporcionan ingresos por intereses y la capacidad de realizar intervenciones cambiarias rápidamente.
Después de la crisis financiera global de 2008–2009, las actitudes hacia el oro comenzaron a cambiar. En 2010, el sector oficial se convirtió en un comprador neto de oro por primera vez en 21 años, marcando el comienzo de un largo período de acumulación de metal por parte de los bancos centrales. La demanda se desplazó gradualmente hacia las economías en desarrollo. Este proceso fue influenciado por el deseo de diversificar los activos, la incertidumbre sobre la estabilidad a largo plazo de las monedas y los cambios en la percepción de los riesgos financieros.
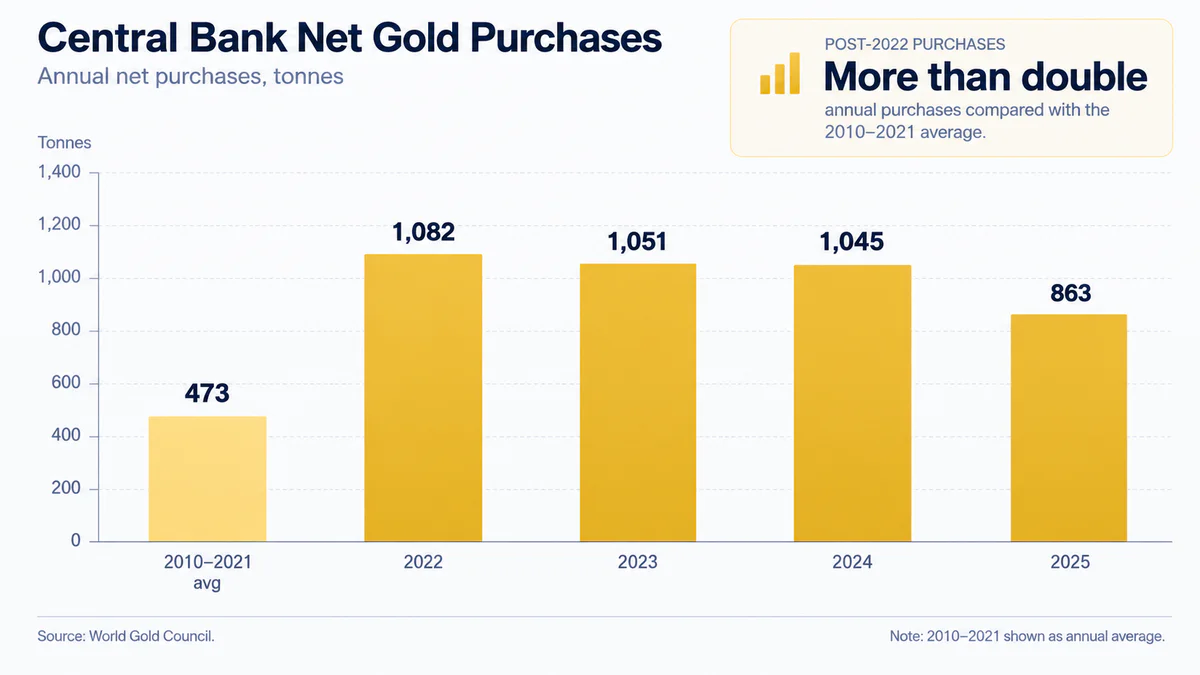
Una aceleración particularmente notable ocurrió después de 2022. Según el World Gold Council, las compras netas oficiales de oro superaron las 1,000 toneladas anuales en 2022, 2023 y 2024. En 2025, la demanda disminuyó a 863.3 toneladas pero se mantuvo casi el doble de la cifra anual promedio para 2010–2021, que fue de 473 toneladas.
La escala de las compras indica un cambio estructural en la demanda oficial. Sin embargo, no necesariamente significa que los bancos centrales estén abandonando el dólar. Las compras de oro pueden financiarse a través de flujos de divisas actuales, la venta de activos en varias monedas, operaciones en el mercado interno o cambios en la estructura de las reservas recién formadas.
Además, las reservas internacionales cumplen varias funciones simultáneamente. Se utilizan para mantener la confianza en el sistema monetario, realizar intervenciones cambiarias, atender obligaciones externas y asegurar la economía contra crisis. La decisión de aumentar la participación del oro puede reflejar un deseo de mejorar la resiliencia del balance sin implicar un rechazo de los instrumentos en dólares.
Por Qué la Participación del Oro Aumentó al 27%
En junio de 2026, el Banco Central Europeo publicó el informe "El Papel Internacional del Euro", que evaluó la estructura de las reservas oficiales globales a finales de 2025.
Según los cálculos del BCE, el oro representaba aproximadamente el 27% de las reservas, mientras que el euro representaba aproximadamente el 15%, y los bonos del Tesoro de EE.UU. el 22%. Esto formó la base para las discusiones sobre posibles cambios en las preferencias de los bancos centrales hacia el metal.
Sin embargo, es necesario considerar las diferencias metodológicas aquí. El oro es un activo de reserva independiente, el euro es una moneda en la que se denomina todo un conjunto de instrumentos financieros, y los bonos del Tesoro de EE.UU. son una clase específica de valores de deuda denominados en dólares. Por lo tanto, el valor del oro que supera las inversiones oficiales extranjeras en bonos del Tesoro no significa que haya superado todas las reservas en dólares.
En las comparaciones internacionales utilizadas por el BCE, el valor de las reservas de oro se evalúa a precios de mercado, aunque las reglas contables nacionales pueden diferir. Incluso si un banco central no ha adquirido una sola barra adicional, la apreciación del metal aumenta su valor en el balance y eleva automáticamente el porcentaje de participación.
En 2024, el precio del oro aumentó aproximadamente un 30%, y en 2025 otro aproximadamente un 60%, según estimaciones del BCE. Esto alteró significativamente la relación entre el oro y otros activos de reserva, incluso sin considerar nuevas compras.
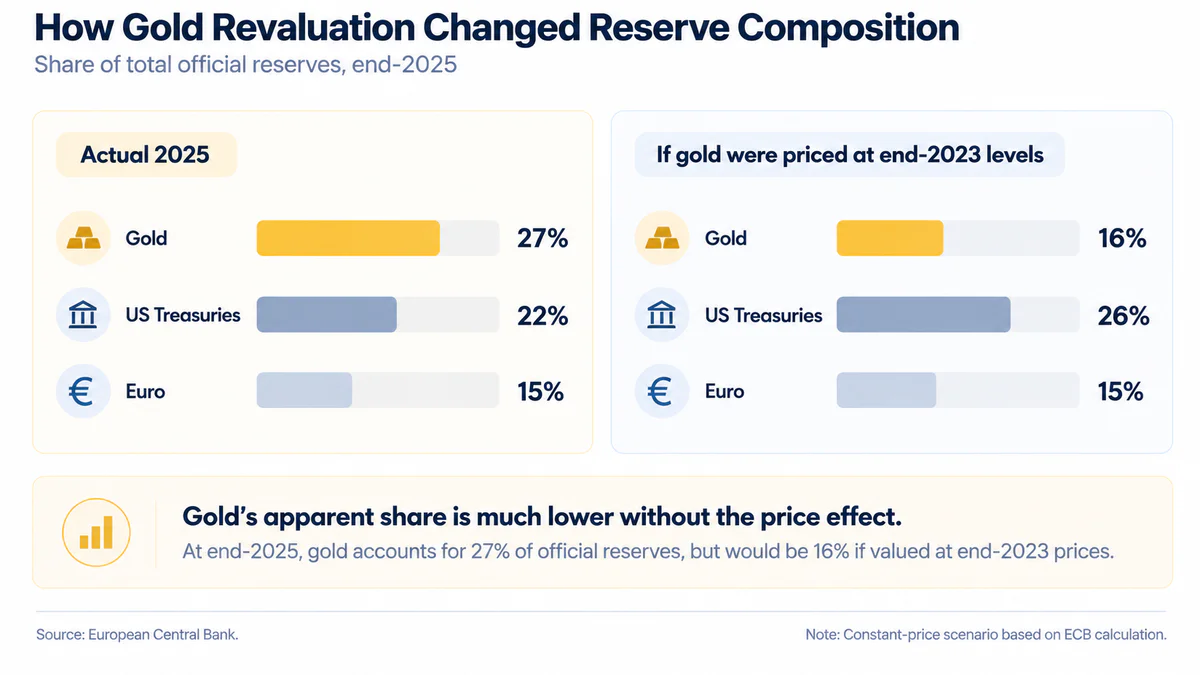
Por lo tanto, el cambio en el precio del metal es crucial para evaluar su papel en el sistema de reservas internacionales. El crecimiento en la participación del oro refleja efectivamente un aumento en el valor de los activos correspondientes, pero no necesariamente indica un cambio comparable en las estrategias de los bancos centrales.
Además, la apreciación del metal puede aumentar su porcentaje de participación hasta tal punto que el banco central ya no necesita realizar compras adicionales para lograr la estructura de reservas objetivo. En algunos casos, esto incluso puede crear un incentivo para ventas parciales de oro para restaurar las proporciones originales del portafolio.
Compras Reales y el Efecto de Revalorización
Un análisis detallado de la discrepancia entre las reservas físicas de oro y su valor de mercado fue presentado por Istvan Mak y Etienne Vaccaro-Grange en el estudio del FMI "El oro en las reservas de los bancos centrales: Consideraciones estratégicas, riesgos de mercado y orientación práctica," publicado el 9 de julio de 2026.
Los autores encontraron que de 2018 a 2025, el valor de mercado del oro en los balances de los bancos centrales aumentó de aproximadamente $1.2 billones a $4.5 billones. Esto representa un aumento del 268%, mientras que el volumen físico de las reservas creció solo un 8.5%.
Notablemente, casi dos tercios del aumento en el valor de mercado fue impulsado por las reservas de oro de los bancos centrales, cuyo volumen físico permaneció prácticamente sin cambios. Esto indica que una parte significativa del crecimiento en el valor de las reservas ocurrió sin adquisiciones adicionales de metal.
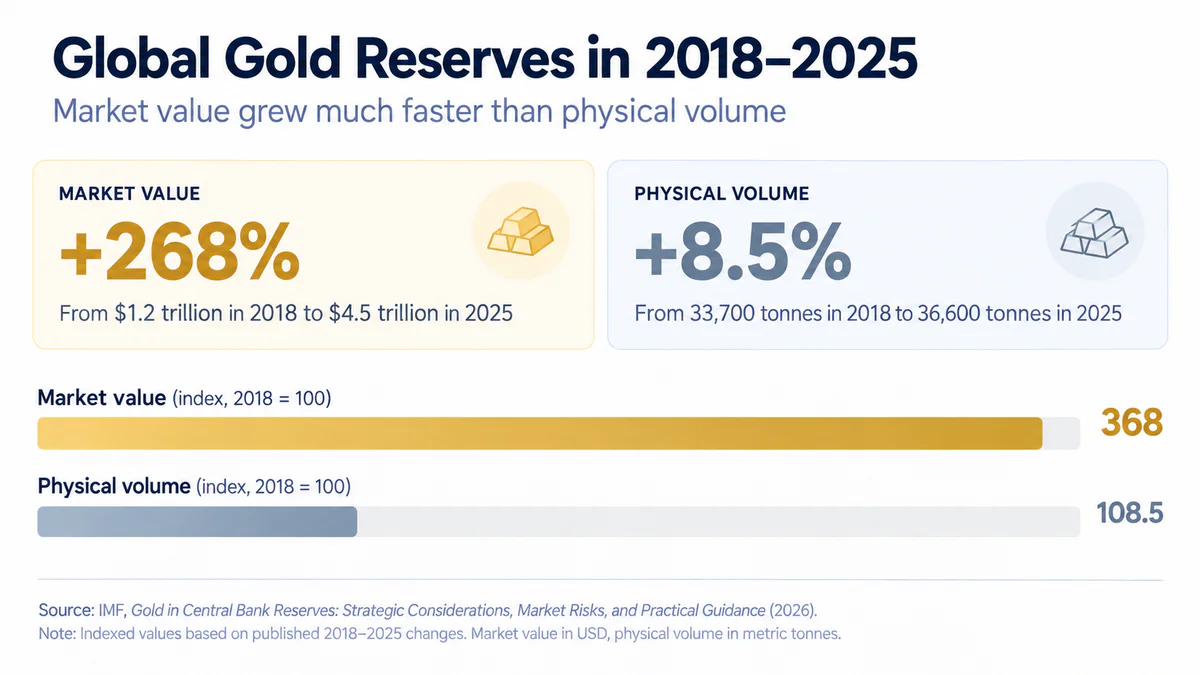
La diferencia entre las cifras se explica por una relación simple: el valor de las reservas de oro es igual al producto de la cantidad de metal y su precio de mercado actual (V=QP).
Si el volumen físico de oro aumentó un 8.5% y su valor de mercado creció aproximadamente 3.68 veces, la contribución principal al cambio en el valor debe haber sido el factor precio. Usando las cifras redondeadas publicadas por el FMI para los cambios en el valor y la cantidad de oro, el aumento de precio implícito entre las fechas inicial y final es de aproximadamente 239%. Esta es una estimación calculada, no un indicador separado del precio de mercado promedio durante el período.
Esta es una proporción ilustrativa, no una evaluación separada del precio oficial del oro: la descomposición real depende de la composición de la muestra, las fechas de evaluación de las reservas y otras características metodológicas de los datos fuente.
Para un análisis exhaustivo, es necesario separar dos efectos:
Efecto de acumulación — cambio en el valor de las reservas debido a la compra o venta de oro físico.
Efecto de revalorización — cambio en el valor de las reservas existentes debido a movimientos en el precio de mercado.
Ambos efectos son reales desde una perspectiva de balance financiero. La diferencia es que el primero refleja acciones del banco central, mientras que el segundo puede ocurrir independientemente de sus decisiones.
Esta circunstancia limita la capacidad de usar el crecimiento en la participación de mercado del oro como evidencia independiente de desdolarización.
Qué sucede cuando el precio del oro cae
El efecto de revalorización tiene un lado negativo. Si el oro se aprecia más rápido que otros activos de reserva, ocupa una parte creciente del balance, pero cuando los precios disminuyen, este proceso se invierte.
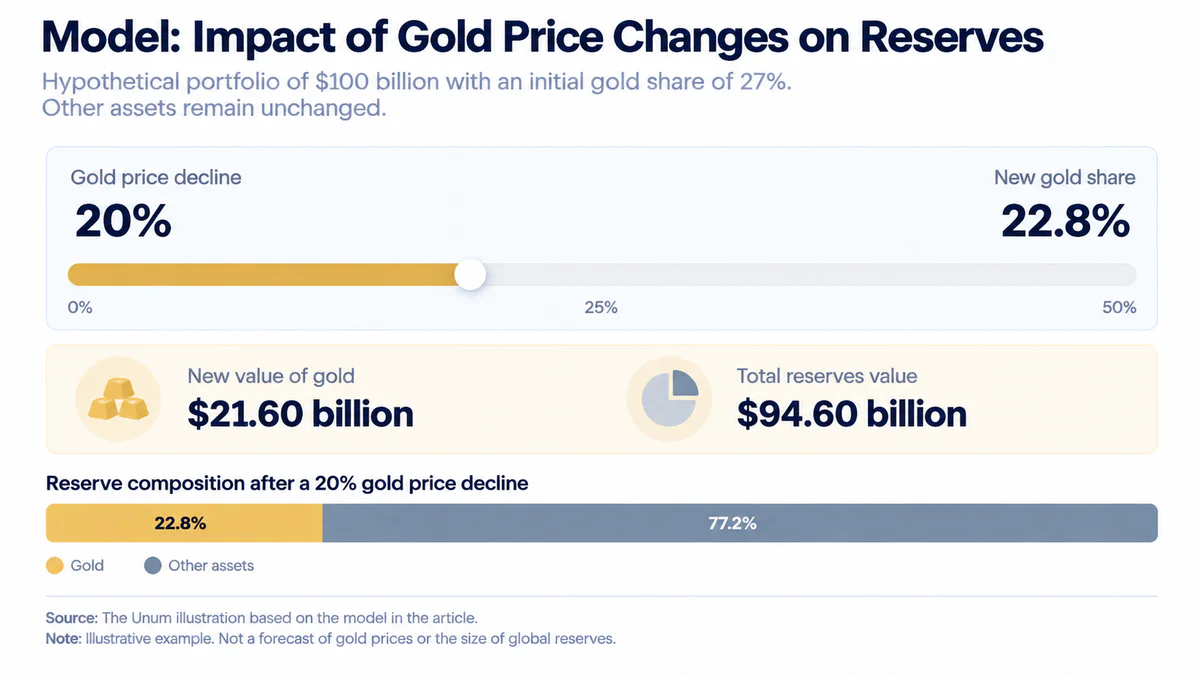
Supongamos que en una fecha determinada, las reservas oficiales ascienden a $100 mil millones, de los cuales $27 mil millones están en oro. El resto de la cartera equivale a $73 mil millones.
Si el oro se deprecia un 20% mientras el valor de otros activos permanece sin cambios, el componente de oro disminuye a $21.6 mil millones. El valor total de las reservas disminuye a $94.6 mil millones, y la participación de oro cae a aproximadamente 22.8%.
El banco central no realizó transacciones, sin embargo, la participación de oro en la cartera de reservas disminuyó en más de cuatro puntos porcentuales.
El estudio del FMI de julio destaca este riesgo. Un aumento en el valor del oro mejora los indicadores de adecuación nominal de las reservas pero no siempre conduce a un aumento comparable en la capacidad de un país para cubrir pagos externos de manera oportuna.
Los autores enfatizan que el oro tiene alta volatilidad, y sus propiedades protectoras dependen de la naturaleza del shock financiero. Por lo tanto, un aumento en el valor de las reservas de oro no debe interpretarse automáticamente como una mejora sostenible en la calidad de la cartera de reservas.
¿Realmente el oro ha superado a los bonos estadounidenses?
La comparación entre el oro y los bonos del Tesoro de EE. UU. se ha convertido en un argumento clave en el debate sobre la desdolarización. Sin embargo, en septiembre de 2026, el economista de la Reserva Federal Colin Weiss publicó un documento separado explicando las limitaciones de tal comparación.
El documento se titula "Por qué el oro no superó realmente a los valores del Tesoro como el activo de reserva favorito del mundo."
El autor identifica dos razones clave por las cuales la comparación directa puede crear una impresión engañosa de las acciones de los bancos centrales.
Primero, una parte significativa del aumento en el valor de las reservas oficiales de oro en 2024–2025 fue impulsada por el aumento de los precios del metal, con la demanda de inversión privada desempeñando un papel importante en este proceso.
En segundo lugar, las reservas globales de oro incluyen grandes existencias históricas de países desarrollados, formadas principalmente durante la era de Bretton Woods. Estas reservas continúan contabilizándose en las estadísticas globales, incluso si los respectivos bancos centrales no han realizado compras significativas durante décadas.
El ejemplo de Estados Unidos es particularmente importante. El estado americano posee las mayores reservas oficiales de oro del mundo, pero sus propios bonos del tesoro no pueden considerarse activos de reserva extranjera para los EE.UU. Así, al comparar todas las reservas mundiales de oro con las inversiones oficiales extranjeras en bonos del Tesoro de EE.UU., se están comparando diferentes categorías de activos y sus tenedores.
Weiss también señala el cambio en la estructura de las reservas debido a las operaciones de gestión de divisas. La venta de activos extranjeros para intervención cambiaria no significa necesariamente un abandono políticamente motivado del dólar.
Por lo tanto, la conclusión correcta no es que el oro haya dejado de ser un activo de reserva significativo, sino que el aumento en su valor de mercado no puede equipararse a un cambio en las preferencias de todos los bancos centrales.
Qué está pasando con el dólar en las reservas internacionales
Mientras el valor del oro aumenta, la participación de la moneda americana en las reservas globales está disminuyendo gradualmente. Sin embargo, para entender lo que está sucediendo, es necesario referirse a un conjunto de datos separado: la Composición de Monedas de las Reservas Oficiales de Divisas (COFER), que es publicada por el Fondo Monetario Internacional.
COFER refleja la distribución de las reservas oficiales de divisas entre el dólar, euro, yen, libra esterlina, yuan y otras monedas. El oro monetario no está incluido en este agregado, por lo que los datos de COFER no pueden compararse directamente con el porcentaje de oro en las reservas oficiales totales.
Según la última publicación del FMI el 8 de octubre de 2026, en el segundo trimestre de 2026, las reservas globales totales de divisas aumentaron de $13.10 billones a $13.22 billones. Durante este período, la participación del dólar disminuyó del 57.18% al 56.70%, mientras que el volumen de reclamaciones en dólares se mantuvo prácticamente sin cambios.
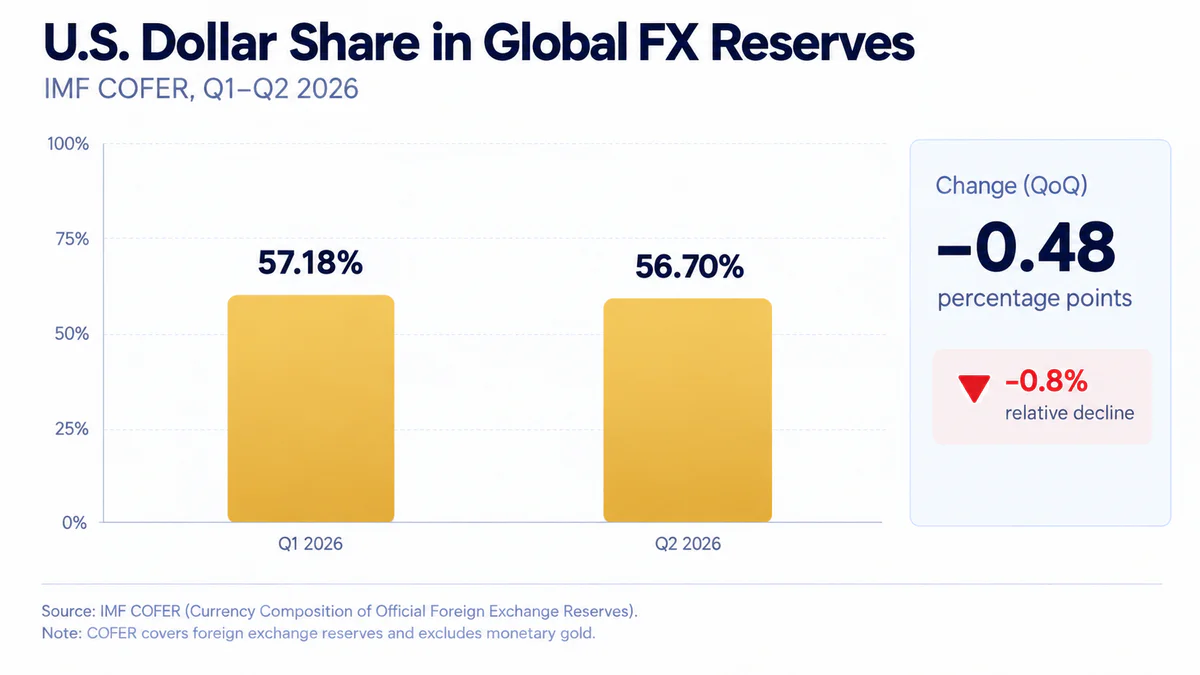
A primera vista, la reducción en la participación del dólar confirma la tendencia de desdolarización. Pero un cambio en la estructura porcentual de las reservas es posible incluso sin la venta de activos en dólares.
Por ejemplo, un banco central puede mantener el volumen anterior de bonos en dólares mientras aumenta simultáneamente las reservas en euros. Como resultado, el volumen absoluto de activos en dólares permanece igual, pero su participación en el portafolio general disminuye.
Otro mecanismo está relacionado con los tipos de cambio. COFER presenta el valor de los activos en términos de dólares, por lo que el fortalecimiento del euro, yen o libra aumenta el valor en dólares de las reservas correspondientes incluso con cantidades de activos sin cambios en monedas nacionales.
En el segundo trimestre de 2026, según el FMI, las fluctuaciones de divisas fueron relativamente limitadas, dentro de aproximadamente el 2%. Esto significa que el cambio en las participaciones probablemente reflejó otros cambios de precios y la redistribución del portafolio en mayor medida. Sin embargo, los datos globales publicados no permiten determinar la contribución exacta de cada mecanismo.
Por lo tanto, una disminución en la participación porcentual del dólar no siempre indica una reducción absoluta en las reservas en dólares. Para confirmar la desdolarización real, es necesario investigar los cambios en los volúmenes físicos de activos, su denominación en moneda y las decisiones de inversión de los bancos centrales.
La desdolarización no se limita a las reservas
Incluso si un banco central reduce gradualmente la participación del dólar en su portafolio, esto no significa necesariamente una reducción en el papel de la moneda americana en el sistema financiero internacional.
El dólar simultáneamente desempeña varias funciones diferentes:
Moneda de reserva. Los bancos centrales mantienen depósitos, bonos y otros activos extranjeros en ella.
Moneda de liquidaciones internacionales. Las empresas utilizan el dólar para pagar bienes y servicios y para facturar contratos comerciales externos.
Moneda de financiación. Estados, bancos y corporaciones atraen préstamos en dólares y emiten instrumentos de deuda.
Moneda del mercado Forex global. El dólar es una de las partes en una porción significativa de las transacciones de divisas.
Estas funciones están interconectadas pero no son idénticas. Por ejemplo, un estado puede aumentar sus reservas de oro mientras mantiene una necesidad significativa de liquidez en dólares para atender la deuda externa, pagar importaciones y estabilizar el mercado de divisas.
Los datos del Banco de Pagos Internacionales (BIS) muestran cuán estable es la posición del dólar fuera de los portafolios de reserva.
En abril de 2025, según la encuesta trienal del BIS, el dólar estadounidense estuvo involucrado en el 89.2% de las transacciones de divisas globales en comparación con el 88.4% en 2022. Mientras tanto, el volumen diario promedio del mercado de divisas global alcanzó los $9.6 billones.
Esto no significa que el dólar ocupe casi el 90% del mercado global de divisas en el sentido habitual de distribución de la cuota de mercado. Dado que cualquier operación de divisas involucra dos monedas, las cuotas agregadas de las monedas en las estadísticas del BIS suman un 200%. La cifra del dólar indica su presencia en un lado de aproximadamente nueve de cada diez transacciones.
Por lo tanto, los datos disponibles demuestran dos procesos paralelos: un descenso gradual en la cuota del dólar en las reservas oficiales de divisas y el mantenimiento de su papel extremadamente alto en las operaciones de divisas globales.
Para evaluar la desdolarización de la economía global, es necesario considerar ambos procesos, en lugar de transferir conclusiones sobre la estructura de reservas al comercio internacional y los mercados financieros.
Comprar oro no siempre significa vender dólares
La principal cuestión para evaluar la desdolarización no es si las reservas de oro están aumentando, sino si su acumulación está acompañada por una reducción sistemática en los activos en dólares.
Este tema fue explorado por el economista de la Reserva Federal Colin Weiss en el documento De-Dollarization? Diversification? Exploring Central Bank Gold Purchases and the Dollar’s Role in International Reserves, publicado en septiembre de 2025.
El autor comparó los cambios en las reservas de oro de los bancos centrales con datos sobre la estructura de divisas de las reservas y las inversiones del sector oficial en activos estadounidenses. El estudio abarca la dinámica a largo plazo de las reservas y analiza por separado la acumulación de oro en 2022–2023.
La conclusión principal es que el aumento de las reservas de oro en la mayoría de los países estudiados no está acompañado por una reducción sistemática en las reservas en dólares. Existen excepciones, pero el panorama general se corresponde mejor con una diversificación gradual de los activos internacionales en lugar de una venta deliberada de dólares para compras de oro.
Esto cambia fundamentalmente la interpretación de la demanda global. Los bancos centrales pueden aumentar simultáneamente las reservas de oro, mantener instrumentos en dólares y adquirir activos denominados en otras monedas de reserva.
Para entender las razones, es necesario rastrear cómo se financian las compras adicionales de metal.
La encuesta del WGC de 2026 muestra que la financiación de las compras es realmente heterogénea. La mitad de los bancos centrales encuestados indicaron que planean comprar oro adicional en el mercado nacional con moneda nacional, mientras que el 38% informó intenciones de financiar compras vendiendo activos de reserva existentes. Estas opciones no deben interpretarse como cuotas del volumen global de operaciones: se refieren a las respuestas de las instituciones, no a la distribución real de los flujos de efectivo.
Las compras con moneda nacional son especialmente importantes para los países con minería de oro desarrollada. Sus bancos centrales pueden obtener metal directamente en el mercado nacional sin vender bonos del gobierno extranjero.
En otros casos, la adquisición de oro puede estar acompañada por una reducción en los activos extranjeros. Sin embargo, sin información detallada sobre la estructura de divisas de los instrumentos vendidos, es imposible determinar qué parte del financiamiento fue proporcionada por el dólar.
También hay un problema adicional: la mayoría de los bancos centrales no publican un desglose completo de las reservas por monedas, instrumentos específicos y jurisdicciones de almacenamiento. Por lo tanto, incluso un aumento notable en las reservas de oro de un país no siempre permite determinar si hubo una reducción paralela en la exposición al dólar.
Quién está realmente comprando oro
Las compras de oro están distribuidas de manera desigual entre los países. Además, las razones para la acumulación de metal varían significativamente dependiendo del nivel de desarrollo del sistema financiero, la estructura de exportación, los riesgos cambiarios y los objetivos estratégicos del banco central.
La última revisión del WGC, preparada por Marisa Salim y publicada el 6 de octubre de 2026, cubre las operaciones de reporte de los bancos centrales hasta agosto.
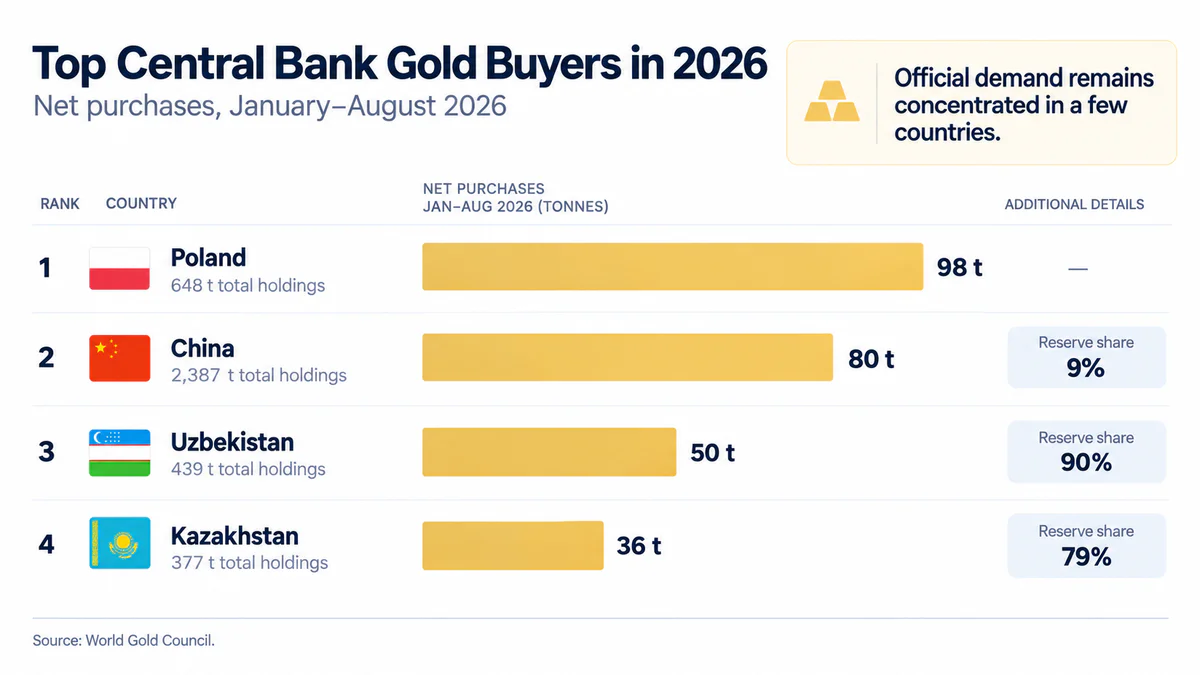
Según los datos publicados por los bancos centrales, las compras netas ascendieron a 39 toneladas en agosto y 170 toneladas para enero-agosto de 2026. Estas cifras reflejan operaciones registradas y no son equivalentes a una evaluación completa de la demanda oficial, incluidas las compras no divulgadas. Entre los mayores compradores se encuentran Polonia, China, Uzbekistán y Kazajstán.
País | Compras netas enero–agosto 2026 | Existencias a finales de agosto | Participación de oro en reservas |
Polonia | 98 t | 648 t | — |
China | 80 t | 2,387 t | 9% |
Uzbekistán | aproximadamente 50 t | 439 t | 90% |
Kazajistán | aproximadamente 36 t | 377 t | 79% |
Fuente — World Gold Council, 6 de octubre de 2026. Las cifras están redondeadas. Un guion indica que no se proporciona un valor comparable en la revisión utilizada. Las cifras de participación dependen de la fecha y la metodología de valoración de activos.
Estos datos muestran una distinción importante. China, con reservas extranjeras significativas, está aumentando su participación de oro desde una base relativamente baja. Uzbekistán y Kazajistán, por otro lado, ya tienen una concentración extremadamente alta de reservas en metal. Polonia continúa implementando un programa de acumulación a largo plazo.
Por lo tanto, incluso el mismo aumento en las existencias en 20 toneladas puede tener implicaciones completamente diferentes para la estabilidad financiera y la política de reservas de países individuales.
China y la Diversificación de Reservas Internacionales
China es uno de los ejemplos más ilustrativos, ya que su papel en el comercio internacional, el enorme volumen de reservas y las relaciones con EE.UU. hacen que los cambios en la política de reservas sean particularmente significativos.
Según el WGC, en agosto de 2026, el Banco Popular de China aumentó sus reservas oficiales de oro en 20 toneladas. Esto marcó el vigésimo segundo mes consecutivo de crecimiento registrado. El volumen físico total alcanzó aproximadamente 2,387 toneladas, correspondiente al 9% de las reservas oficiales del país. En los primeros ocho meses de 2026, China informó haber adquirido 80 toneladas de oro.
A largo plazo, la acumulación también parece significativa. El BCE estima el aumento en las existencias chinas desde el inicio de la invasión rusa a gran escala de Ucrania en 2022 en más de 350 toneladas para el período considerado en su estudio de junio de 2026.
Al mismo tiempo, en los últimos años, ha habido discusiones sobre la reducción de las inversiones chinas en bonos del Tesoro de EE.UU. Sin embargo, incluso con reducciones confirmadas en tales posiciones, sería incorrecto concluir un intercambio directo de bonos del Tesoro por oro.
La razón es que las inversiones en bonos del Tesoro reflejan solo parte de la exposición al dólar. Las reservas pueden incluir depósitos bancarios, valores de agencias, otros instrumentos gubernamentales y corporativos. Además, las estadísticas TIC del Tesoro de EE.UU. asignan parte de los activos por jurisdicción de custodia, lo que complica la determinación de su propietario final.
Los posibles cambios en la ubicación del almacenamiento de valores estadounidenses también pueden afectar las cifras publicadas por país sin un cambio comparable en la estructura de divisas de las reservas.
Para probar la hipótesis de la desdolarización de China, sería necesario evaluar simultáneamente:
cambios en el volumen físico de las reservas de oro del Banco Popular de China;
cambios en el valor de las reservas internacionales oficiales y su estructura de divisas;
dinámica de las inversiones chinas en valores gubernamentales de EE.UU.;
cambios en otros activos en dólares, incluidos los instrumentos contabilizados a través de depositarios extranjeros;
el impacto de los tipos de cambio, los cambios en los precios del mercado y las operaciones de regulación cambiaria.
El problema es que la estructura detallada de divisas de las reservas oficiales de China no se divulga completamente. En consecuencia, la información disponible nos permite hablar con confianza sobre la acumulación a largo plazo de oro, pero no proporciona la capacidad de determinar con precisión cuántos dólares se vendieron para adquirirlo.
Esto no excluye la desdolarización de ciertos elementos del portafolio de reservas de China. Sin embargo, la base de evidencia para afirmar un reemplazo directo y sistemático del dólar por oro sigue siendo incompleta.
Polonia y la Acumulación Estratégica de Oro
La estrategia de Polonia difiere significativamente de la de China. El país es parte del sistema económico europeo, mantiene estrechos lazos financieros con los mercados occidentales y, al mismo tiempo, sigue siendo uno de los mayores compradores de oro entre los bancos centrales del mundo.
Según el WGC, el Banco Nacional de Polonia compró 102 toneladas de oro en 2025, ocupando el primer lugar entre los compradores registrados oficialmente por segundo año consecutivo. De enero a agosto de 2026, sus reservas aumentaron en otras 98 toneladas, a aproximadamente 648 toneladas.
El banco central polaco considera públicamente el aumento de las reservas de oro como parte de una estrategia a largo plazo para gestionar activos internacionales. El informe de octubre del WGC señala el acercamiento de las reservas al punto de referencia objetivo de 700 toneladas.
Al analizar la estrategia de Polonia, deben tenerse en cuenta varias circunstancias. El oro se considera un activo a largo plazo capaz de diversificar el balance, reducir la dependencia de emisores individuales y preservar el valor en condiciones de incertidumbre financiera. Al mismo tiempo, Polonia continúa utilizando reservas de divisas para mantener la estabilidad monetaria y financiera.
Por lo tanto, el mero aumento de las reservas de oro de Polonia no puede considerarse evidencia suficiente de un rechazo político o económico del dólar estadounidense.
Este ejemplo muestra que pueden existir motivos para la diversificación de reservas incluso en países estrechamente integrados en el sistema financiero occidental. El papel aumentado del oro en este caso es compatible con la preservación de monedas de reserva tradicionales y bonos gubernamentales.
Uzbekistán y Kazajistán como Productores de Oro
Uzbekistán y Kazajistán son particularmente interesantes, donde el aumento de las reservas de oro debe considerarse en el contexto de la estructura de la economía nacional.
Ambos países tienen una industria minera de oro desarrollada, por lo que algunas transacciones de metal ocurren directamente en el mercado interno. A diferencia del banco central de un país importador, un gestor de reservas en una economía productora de oro puede comprar metal a productores nacionales por la moneda nacional.
Según el WGC, para agosto de 2026, Uzbekistán acumuló alrededor de 439 toneladas de oro, lo que correspondía aproximadamente al 90% de sus reservas oficiales. En Kazajistán, las reservas de oro ascendieron a unas 377 toneladas, o el 79% de las reservas.
Una participación tan alta crea una estructura de riesgo fundamentalmente diferente en comparación con China o la mayoría de las economías desarrolladas.
Por un lado, reservas significativas de oro físico reducen la dependencia de las obligaciones de emisores extranjeros y pueden representar un recurso estratégico a largo plazo.
Por otro lado, el valor agregado de las reservas se vuelve especialmente sensible a los cambios en el precio global del metal. Si el oro se deprecia bruscamente, los indicadores de valor de las reservas internacionales de un país pueden deteriorarse incluso sin salidas de capital externas o el uso de reservas para intervenciones cambiarias.
Otra característica es que los programas de compra de oro doméstico pueden tener implicaciones para la política monetaria. Al comprar metal a productores nacionales por moneda local, el banco central crea o redistribuye liquidez, cuyo impacto puede requerir operaciones de esterilización adicionales.
En el estudio del FMI de 2026, se consideran por separado los riesgos de tales programas, incluidos los problemas de gestión del balance, independencia del banco central, transparencia de las compras y la transformación del oro no monetario en activos de reserva de pleno derecho.
Por lo tanto, la alta participación de oro en las reservas de Uzbekistán o Kazajistán no debe interpretarse automáticamente como evidencia de una desdolarización particularmente intensa. Un papel significativo lo juegan las características del mercado interno y las políticas de reservas establecidas históricamente.
Turquía y el Uso del Oro Durante Crisis
Turquía demuestra otro modelo: el oro no solo puede acumularse, sino también usarse para gestionar la liquidez externa.
En los últimos años, Turquía ha aumentado y disminuido sus reservas de oro. Estas operaciones ocurrieron en un contexto de inestabilidad cambiaria, inflación y necesidades cambiantes de liquidez económica. Sin embargo, la contribución de cada factor a decisiones específicas requiere confirmación por separado.
En la revisión del BCE de junio, se señala que en 2026, las autoridades turcas vendieron o proporcionaron alrededor de 130 toneladas de oro como parte de operaciones en medio de choques económicos y geopolíticos externos. Es importante distinguir entre la venta final y la transferencia de metal dentro de operaciones financieras: sus consecuencias para la propiedad y la estructura de reservas no son idénticas.
El ejemplo turco muestra que el oro puede usarse como una herramienta para la adaptación financiera. Su presencia amplía las capacidades potenciales del banco central pero no elimina la necesidad de divisas extranjeras.
Durante una crisis, el estado aún puede necesitar liquidez en dólares para pagar importaciones, atender la deuda externa y estabilizar el mercado de divisas. En tales condiciones, el oro puede servir como una fuente de fondos, que posteriormente se convierten en las monedas necesarias.
Así, un alto nivel de reservas de oro no significa que la economía deje de depender del dólar. En ciertas circunstancias, el metal se utiliza precisamente para obtener liquidez adicional en divisas.
Por Qué las Antiguas Reservas de Oro Cambian las Estadísticas Globales
Un grupo separado incluye a EE. UU., Alemania, Italia y Francia. Estos países poseen grandes reservas físicas de oro, pero no han sido comparables en actividad de compra con China o Polonia en las últimas décadas.
Su importancia para el análisis está principalmente relacionada con el efecto de revalorización.
Por ejemplo, las reservas oficiales de oro de EE. UU. ascienden a aproximadamente 261.5 millones de onzas troy, o aproximadamente 8,133 toneladas. Sin embargo, en los registros contables de EE. UU., el oro se valora a un precio legalmente establecido de $42.22 por onza troy, en lugar de al valor de mercado actual.
Para la comparación internacional, el valor de estas reservas físicas puede recalcularse a cotizaciones de mercado. Por lo tanto, el aumento en el valor global del oro oficial ocurre en parte debido al aumento en la valoración de mercado de las reservas americanas, que no fueron adquiridas recientemente.
Lo mismo se aplica a una parte significativa de las reservas históricas de los principales países de Europa Occidental.
Este efecto es especialmente importante al comparar el valor del oro con las inversiones oficiales en bonos del Tesoro de EE. UU. Si el crecimiento en la participación del oro se debe principalmente a la revalorización del metal que ha estado en los balances de los mismos países durante décadas, prácticamente no dice nada sobre las elecciones actuales de los gestores de reservas.
Colin Weiss enfatiza esta circunstancia en el estudio de la Reserva Federal de septiembre de 2026: las estadísticas globales combinan reservas antiguas y nuevas compras, mientras que para analizar los cambios en las preferencias, deben considerarse por separado.
Por lo tanto, al analizar cambios en la política de reservas, el aumento físico de las reservas de oro debe considerarse por separado de la revalorización. Sin embargo, por sí solo, no es prueba de desdolarización sin datos sobre cambios en los activos en dólares, que no pueden ser reemplazados por indicadores de valor de mercado.
Por Qué 2022 Fue un Punto de Inflexión para la Política de Reservas
Una de las preguntas centrales del estudio es cuánto está relacionado el cambio en el comportamiento de los bancos centrales con el aumento de los riesgos geopolíticos y de sanciones.
Tras la invasión a gran escala de Ucrania por parte de Rusia en febrero de 2022, EE. UU., la Unión Europea y varias otras jurisdicciones impusieron restricciones que efectivamente bloquearon la capacidad del Banco de Rusia para gestionar una parte significativa de los activos de reserva extranjera ubicados en las jurisdicciones respectivas.
Este episodio demostró que las reservas internacionales pueden estar sujetas no solo a riesgos de mercado, interés y divisas, sino también a restricciones de acceso dependientes de las decisiones de autoridades extranjeras.
Para un gestor de reservas, hay una diferencia fundamental entre poseer un activo y poder usarlo en una situación de crisis.
Los bonos del gobierno de EE. UU. representan obligaciones del gobierno estadounidense. Los depósitos bancarios extranjeros son reclamaciones sobre las instituciones financieras respectivas. Su usabilidad depende de la infraestructura financiera, el sistema de almacenamiento, los acuerdos y la legislación aplicable.
El oro físico no es una obligación de deuda de otro país. Si el metal se almacena en la jurisdicción nacional, el banco central tiene un control más directo sobre él. Sin embargo, tener lingotes no garantiza la capacidad de usarlos rápidamente para liquidaciones internacionales, especialmente si las operaciones con contrapartes financieras están restringidas por sanciones.
El aumento del interés en el oro después de 2022 puede verse, por lo tanto, como una posible reacción al cambio en la percepción de los riesgos jurisdiccionales.
Según el BCE, entre los mayores compradores de oro desde el inicio de la guerra a gran escala estuvieron China, Polonia, Turquía e India. Los investigadores también encontraron que los principales compradores de oro se encuentran más a menudo en países con un nivel relativamente alto de riesgo de conflicto externo.
Pero la presencia de una conexión estadística no prueba la causalidad. Para algunos estados, los riesgos geopolíticos pueden ser el principal factor en la compra de oro, mientras que para otros, puede ser solo un elemento de una estrategia de diversificación más amplia.
Además, la alta demanda existía incluso antes de 2022. Por lo tanto, la noción de que los bancos centrales comenzaron a adquirir oro únicamente después del congelamiento de las reservas rusas no se alinea con los datos históricos.
Cuánto Aumentó la Demanda Después de 2022
Según estimaciones del WGC, las compras anuales promedio de los bancos centrales en 2010–2021 ascendieron a 473 toneladas. En 2022–2024, superaron las 1,000 toneladas anualmente, alcanzando 863 toneladas en 2025.
Los datos indican una aceleración significativa en la acumulación de oro en comparación con la década anterior. Sin embargo, para probar el efecto de las sanciones, es necesario separar varios factores que actúan simultáneamente:
aumento de la incertidumbre geopolítica y el riesgo de acceso restringido a activos extranjeros;
cambios en la inflación, tasas de interés y condiciones de financiamiento;
el aumento en el precio de mercado del oro y los cambios relacionados en las preferencias de inversión;
programas de diversificación a largo plazo iniciados antes de 2022;
características económicas de los compradores individuales, incluida la producción nacional de oro.
Un análisis más riguroso sugiere comparar el ritmo de las compras de oro en países con niveles variables de riesgo de sanciones, teniendo en cuenta las tendencias previas, los volúmenes de reservas, la inflación y los indicadores de estabilidad financiera.
Sin embargo, incluso un modelo así no superaría completamente las limitaciones asociadas con las operaciones de reservas no divulgadas y la complejidad de cuantificar los motivos geopolíticos.
Los datos sobre compras de oro y los resultados de encuestas indican una mayor atención de los bancos centrales a los riesgos geopolíticos después de 2022. Sin embargo, la contribución exacta de estos riesgos a los cambios en la demanda física sigue siendo incierta.
Dónde se Almacena el Oro y Por Qué Importa
La geografía del almacenamiento se ha convertido en una cuestión independiente de la estrategia de reservas.
Un banco central puede poseer oro físicamente ubicado en su territorio o colocar parte de sus reservas en centros financieros internacionales. En este último caso, el acceso al metal puede estar vinculado a la infraestructura de depósito y las condiciones legales del país de almacenamiento.
Ambos modelos tienen ventajas y limitaciones.
El almacenamiento doméstico reduce la dependencia de jurisdicciones extranjeras y proporciona un control más directo sobre el metal físico. Sin embargo, si hay una necesidad de utilizar rápidamente el oro para operaciones internacionales, pueden surgir costos adicionales y complejidades organizativas.
Por el contrario, el oro colocado en los principales centros internacionales de comercio de metales preciosos es potencialmente más fácil de usar en transacciones, intercambios y otras operaciones con contrapartes financieras.
Así, un gestor de reservas debe elegir no solo entre oro y moneda extranjera, sino también entre diferentes formas de propiedad y almacenamiento del metal.
La encuesta del WGC de 2026 muestra que el 57% de los bancos centrales encuestados indicaron al Banco de Inglaterra como un lugar de almacenamiento para el oro. Al mismo tiempo, el 9% de los encuestados informó un aumento en las reservas dentro de la jurisdicción nacional en los últimos 12 meses, y el 10% informó diversificación de ubicaciones de almacenamiento extranjeras.
Estas cifras no significan que la correspondiente parte del oro mundial esté almacenada en el Banco de Inglaterra o se haya trasladado a otros países. Reflejan prácticas y cambios entre los participantes de la encuesta, con un banco central potencialmente utilizando múltiples ubicaciones de almacenamiento simultáneamente.
No obstante, los resultados confirman que la ubicación de las reservas de oro se ha convertido en una parte importante de la discusión sobre la estabilidad financiera.
La repatriación de oro no equivale a su compra. Si un banco central devuelve sus lingotes de una bóveda extranjera, el volumen físico de reservas no cambia. Lo que cambia principalmente es la estructura jurisdiccional y operativa del almacenamiento.
¿Puede el Oro Proteger Contra la Inflación y las Crisis Financieras?
Además de los riesgos geopolíticos, los bancos centrales consideran las características de inversión del oro. El metal se considera tradicionalmente como un activo capaz de preservar valor a lo largo de largos horizontes de tiempo, pero su comportamiento depende significativamente de las condiciones macroeconómicas.
Uno de los factores clave son las tasas de interés reales: tasas nominales ajustadas por la inflación esperada.
Dado que el oro físico no genera ingresos por cupones, un aumento en el rendimiento real de los bonos gubernamentales confiables puede aumentar los costos de oportunidad de mantenerlo. Si un inversor puede obtener un rendimiento real positivo en instrumentos de deuda, mantener oro se vuelve relativamente menos atractivo en términos de ingresos actuales.
Sin embargo, esta dependencia no es constante. Durante períodos de agitación geopolítica, incertidumbre financiera o preocupaciones sobre la sostenibilidad de los activos de deuda, la demanda de oro puede aumentar incluso con tasas de interés relativamente altas.
El tipo de cambio del dólar también juega un papel. Dado que el oro se cotiza predominantemente en dólares estadounidenses en el mercado internacional, los cambios en su valor pueden afectar la accesibilidad del metal para los compradores que utilizan otras monedas.
Al mismo tiempo, no existe una relación inversa mecánica entre el oro y el dólar. En ciertos períodos, ambos activos pueden apreciarse simultáneamente, por ejemplo, cuando hay una alta demanda global de instrumentos de refugio seguro.
Es especialmente importante distinguir la reputación del oro como un activo de refugio seguro de su capacidad real para compensar pérdidas en una situación de crisis.
Lo Que Muestran los Estudios del FMI
En julio de 2026, los investigadores del FMI Istvan Mak y Etienne Vaccaro-Grange realizaron un estudio detallado sobre los riesgos de mercado del oro desde la perspectiva de la gestión de reservas oficiales.
Concluyeron que las propiedades protectoras del oro dependen de las condiciones económicas y la naturaleza del impacto. Específicamente, el oro puede proporcionar cierta protección contra el riesgo de tasas de interés y la depreciación del dólar, pero su efectividad como cobertura contra cambios inesperados en la inflación, caídas del mercado de valores y choques geopolíticos varía según las condiciones del mercado.
El estudio también enfatiza que el oro no siempre sirve como un activo refugio confiable durante períodos de extrema inestabilidad del mercado.
Esta conclusión es importante para los bancos centrales, ya que su tarea difiere de la de los inversores privados. Los activos de reserva no solo deben preservar el valor a largo plazo, sino también proporcionar acceso a liquidez cuando la economía necesita urgentemente moneda extranjera.
El oro puede mejorar la diversificación del balance a largo plazo, pero una concentración excesiva de este puede aumentar simultáneamente los riesgos del mercado a corto plazo.
Por lo tanto, un banco central debe evaluar no solo la dinámica esperada del precio del oro, sino también su comportamiento bajo escenarios de estrés, incluidos los descensos simultáneos en el valor de mercado y el aumento de la demanda de liquidez en moneda.
Por qué el oro no puede reemplazar completamente al dólar
A pesar del papel creciente del oro en las reservas internacionales, sus funciones económicas difieren significativamente de las de la moneda estadounidense.
El dólar no solo es un almacén de valor, sino también una unidad de liquidaciones internacionales, una moneda de préstamo y la base de un volumen significativo de obligaciones financieras. El oro, por otro lado, se utiliza principalmente como un medio para preservar el valor y diversificar la cartera de reservas.
Esta diferencia es particularmente notable al comparar las características del oro y los bonos del Tesoro de EE.UU. a corto plazo.
Característica | Oro físico | Bonos del Tesoro de EE.UU. |
Ingreso regular | No genera ingresos por intereses | Ingreso por cupón o descuento |
Riesgo de crédito del emisor | Ausente | Depende de las obligaciones de EE.UU. |
Riesgo de mercado | Alta volatilidad de precios | Riesgo de tasa de interés, dependiendo del plazo |
Riesgo de divisa | Depende de la moneda de valoración y las obligaciones futuras | Denominación en dólares |
Liquidez operativa | Depende de la forma y el lugar de almacenamiento, acceso al mercado | Alta en segmentos de mercado líquidos |
Riesgo jurisdiccional | Depende del lugar de almacenamiento y el método de propiedad | Depende del régimen legal e infraestructura |
Uso para intervenciones | Generalmente requiere venta, intercambio u otra operación | Los fondos en dólares pueden obtenerse mediante venta o redención |
Esta comparación muestra que la elección entre activos de reserva depende de los objetivos del banco central.
Para la protección del balance a largo plazo contra riesgos específicos, el oro puede tener ventajas significativas. No está vinculado a la solvencia de un gobierno en particular y no requiere el servicio de una obligación de deuda por parte del emisor.
Sin embargo, para realizar intervenciones cambiarias, atender obligaciones externas a corto plazo y asegurar pagos en moneda extranjera, los instrumentos altamente líquidos denominados directamente en la moneda requerida pueden ser más adecuados.
Además, el mercado de bonos del gobierno de EE.UU. tiene una infraestructura de operaciones de negociación y colateral bien desarrollada. Los bonos del Tesoro son utilizados activamente por instituciones financieras y bancos centrales para la gestión de liquidez.
El oro también tiene un mercado internacional grande y líquido, pero la propiedad física del metal puede incurrir en costos adicionales de almacenamiento, seguro y ejecución de transacciones.
La liquidez del oro no es igual a su valor de mercado
En el estudio del FMI de 2026, se hace una distinción importante entre el valor nominal de las reservas de oro y su liquidez efectiva.
El metal puede valorarse en miles de millones de dólares a precios de mercado actuales, pero la capacidad real de convertirlo rápidamente en fondos para pagos internacionales depende de las condiciones del mercado, la infraestructura, la disponibilidad de contrapartes y los plazos requeridos.
En un escenario de estrés, un banco central puede necesitar vender el activo en un momento desfavorable, aceptar un descuento en el precio o involucrarse en operaciones financieras complejas.
Por lo tanto, el FMI recomienda considerar las posibles pérdidas de valor de mercado y las restricciones de liquidez al evaluar la capacidad del oro para cubrir necesidades financieras urgentes. Los autores creen que el metal es más adecuado para la parte de inversión a largo plazo de las reservas que para una cartera destinada a la cobertura de pagos inmediatos.
Esta conclusión explica por qué incluso los bancos centrales que aumentan activamente las reservas de oro continúan manteniendo activos en divisas. No se trata necesariamente de elegir un instrumento sobre otro, sino de distribuir diferentes funciones financieras entre varios tipos de reservas.
Cómo los bancos centrales evalúan el futuro del oro y el dólar
Los cambios a largo plazo en el sistema de reservas pueden evaluarse no solo por las operaciones completadas sino también por las expectativas de los gestores oficiales de reservas.
En junio de 2026, el IIF presentó los resultados de una encuesta anual que involucró a 76 bancos centrales. El número de respuestas a preguntas individuales varió de 73 a 74 y podría diferir en otras secciones del cuestionario.
Los resultados muestran un interés constante en seguir aumentando las reservas de oro:
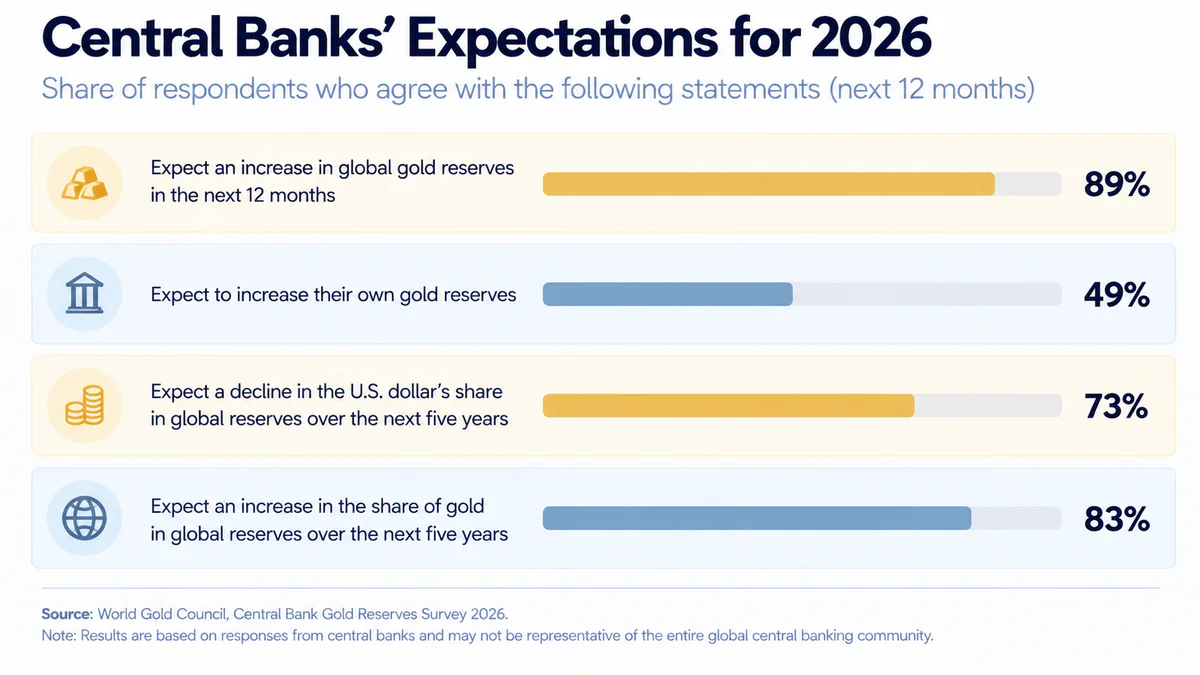
Es particularmente notable que el 74% de los encuestados espera que la participación del dólar en las reservas globales disminuya en los próximos cinco años. Sin embargo, es importante considerar la naturaleza de este indicador: refleja las expectativas de los gestores de reservas, que pueden diferir de las acciones futuras de sus instituciones.
Además, la reducción en la participación del dólar puede ocurrir debido al crecimiento de otros componentes de reserva, sin implicar una venta masiva de activos en dólares existentes.
También es notable que hay una discrepancia entre las expectativas sobre la demanda global y los planes individuales. Mientras que el 89% de los encuestados espera un aumento en las reservas globales totales de oro, solo el 45% anticipa aumentar las reservas de su propio banco central en los próximos 12 meses.
Esto indica heterogeneidad en la política de reservas: los participantes del mercado pueden esperar grandes compras adicionales de otros países sin planear operaciones similares ellos mismos.
La posibilidad de una diversificación estructural continua no significa que todos los bancos centrales actuarán de manera uniforme.
Hacia qué modelo se está moviendo el sistema de reservas global
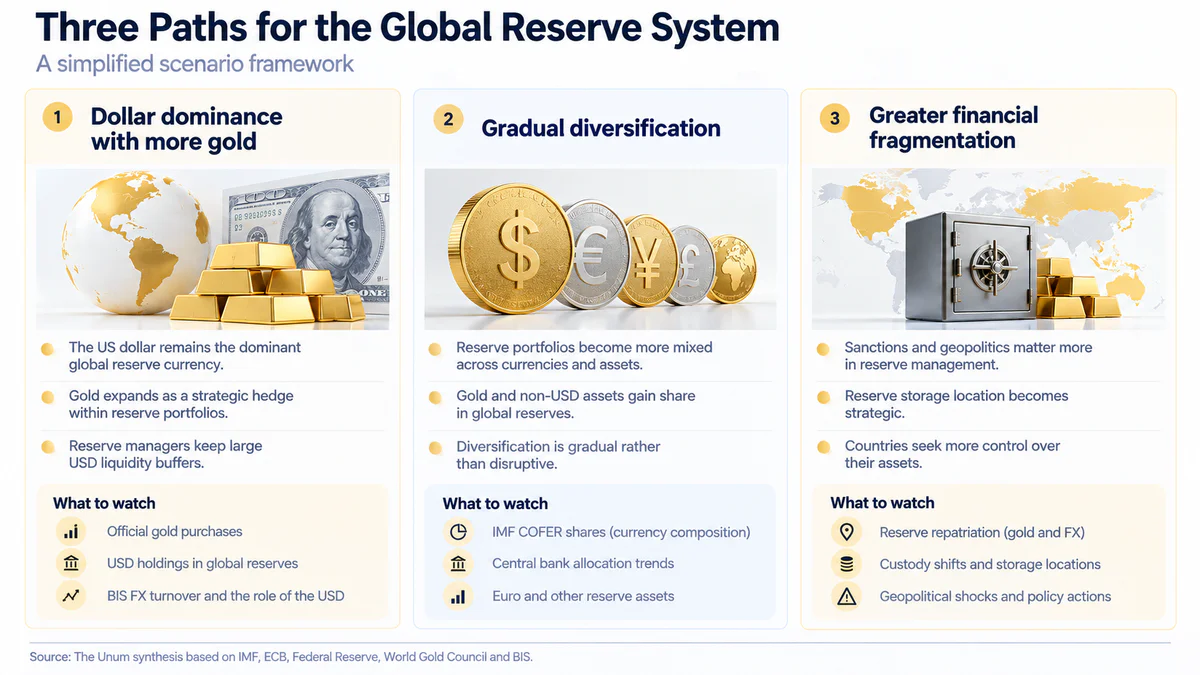
Basándose en los datos disponibles, se pueden considerar varias direcciones para el desarrollo futuro de las reservas internacionales. No se excluyen completamente entre sí, ya que países individuales pueden adherirse a diferentes estrategias simultáneamente.
Mantener la dominancia del dólar mientras se expande el papel del oro
En este modelo, el dólar sigue siendo la principal moneda de reserva, proporcionando liquidación internacional y liquidez financiera, mientras que el oro aumenta gradualmente su participación en la parte a largo plazo de las carteras de reserva.
Esta configuración se alinea con los resultados de un estudio de la Reserva Federal, que sugiere que la acumulación de oro en la mayoría de los países examinados se explica mejor por la diversificación que por la sustitución directa del dólar.
El apoyo a este modelo vendrá del mantenimiento de volúmenes absolutos significativos de reservas en dólares, el alto papel de la moneda estadounidense en el mercado Forex global y las continuas compras de oro sin reducción sistemática de activos en dólares.
Formación gradual de reservas más multicomponente
Otro escenario implica una redistribución adicional de reservas entre el dólar, el euro, el oro y otros activos.
En este caso, la participación de la moneda estadounidense puede disminuir gradualmente, incluso si el dólar retiene su estatus como la moneda de reserva y liquidación más utilizada.
Tal proceso no necesariamente conducirá a la aparición de un nuevo activo dominante. Por el contrario, el sistema de reservas puede volverse más diverso, y la elección de instrumentos puede depender más de las características económicas y geopolíticas de países específicos.
Este escenario debe verificarse no solo por las participaciones de divisas, sino también por los cambios en los volúmenes absolutos de activos ajustados por el tipo de cambio y la revalorización del mercado.
Intensificación de la fragmentación geopolítica
El tercer escenario implica un mayor crecimiento de los riesgos de sanciones, restricciones en las operaciones financieras transfronterizas y el deseo de los estados de controlar el acceso a sus propias reservas.
En tal situación, los bancos centrales pueden centrarse más en el almacenamiento físico de oro, la diversificación de jurisdicciones y la reducción de la concentración de activos extranjeros.
Sin embargo, incluso con una intensificación significativa de la fragmentación geopolítica, el oro no necesariamente se convertirá en un reemplazo completo para los instrumentos en dólares. Los estados aún necesitarán liquidez en monedas utilizadas para operaciones de comercio exterior y servicio de deuda.
Una consecuencia más probable de tal proceso es un cambio en la estructura de propiedad y almacenamiento de reservas, en lugar de un retorno automático a un sistema donde el oro asegura directamente los asentamientos monetarios internacionales.
Lo que Realmente Prueban los Datos
La investigación del FMI, el BCE, la Reserva Federal y las estadísticas del BIS nos permiten distinguir varios procesos que a menudo se combinan en uno solo en la discusión sobre la desdolarización.
La primera conclusión es que la acumulación física de oro efectivamente se ha acelerado. El sector oficial adquirió más de 1,000 toneladas de metal anualmente en 2022–2024 y otras 863 toneladas en 2025. Estos volúmenes superan significativamente el promedio histórico de la década anterior.
La segunda conclusión es que el aumento en el valor de mercado de las reservas de oro supera significativamente su crecimiento físico. La investigación del FMI muestra que de 2018 a 2025, el valor del oro oficial aumentó un 268%, mientras que su cantidad aumentó solo un 8.5%. Así, el creciente papel del oro en la estructura de valor de las reservas refleja en gran medida los cambios de precio más que nuevas compras.
La tercera conclusión es que la participación del dólar en las reservas de divisas está disminuyendo gradualmente, pero esto no siempre va acompañado de una reducción en el volumen absoluto de activos en dólares. Los últimos datos de COFER para el segundo trimestre de 2026 muestran exactamente esta situación: la participación porcentual del dólar disminuyó, mientras que el volumen de reclamaciones en dólares permaneció casi sin cambios.
La cuarta conclusión es que la acumulación de oro no es una indicación universal de sustitución directa del dólar. La investigación de la Reserva Federal muestra que para la mayoría de los países considerados, las compras de metal corresponden más a una diversificación gradual de reservas. Sin embargo, pueden existir ejemplos individuales de reducción de la exposición al dólar que requieren un análisis independiente.
La quinta conclusión es que los riesgos geopolíticos han ganado más importancia. Después de 2022, ha habido una mayor atención al riesgo de sanciones y al control sobre los activos de reserva, pero es imposible determinar la contribución exacta de estos factores a cada compra de oro sin datos más detallados específicos de cada país.
La sexta conclusión es que el creciente papel del oro no implica la desaparición de las funciones fundamentales del dólar. La moneda estadounidense mantiene una posición central en el mercado de divisas internacional y sigue siendo la herramienta más importante para la financiación global y la gestión de la liquidez.
Estos resultados se basan en diferentes tipos de evidencia. Los cambios en la cantidad y el valor de mercado del oro están confirmados por estadísticas de reservas y estimaciones de demanda oficial. Los motivos para las compras se reconstruyen a partir de declaraciones, encuestas y estudios, por lo que las conclusiones sobre las razones de operaciones individuales tienen un mayor grado de incertidumbre. Por lo tanto, el grado de confianza en las conclusiones varía.
Oro vs. Dólar o una Nueva Estructura de Reservas
El crecimiento de las reservas de oro de los bancos centrales no es una ilusión estadística ni una evidencia inequívoca de desdolarización global. Las compras físicas han aumentado efectivamente, especialmente después de 2022, pero el cambio en el valor de mercado del metal ya acumulado ha sido significativamente más sustancial. Por eso el oro ha llegado a ocupar una parte mucho mayor de las reservas oficiales de lo que podría esperarse basándose únicamente en nuevas adquisiciones.
Al mismo tiempo, la reducción en la participación del dólar en las reservas de divisas globales es un proceso independiente que no siempre está relacionado con las compras de oro. En ciertos países, los cambios en la política de reservas pueden reflejar un deseo de reducir la exposición al dólar, pero a escala global, los datos hasta ahora apoyan mejor una combinación de diversificación, revalorización del mercado y cambios en los enfoques para gestionar los riesgos financieros.
La diferencia clave radica en las funciones de los activos. El oro permite a los bancos centrales almacenar parte de sus reservas fuera de las obligaciones de deuda de emisores extranjeros, mientras que los instrumentos en dólares proporcionan rendimiento, liquidez operativa y acceso a la infraestructura de financiación internacional. Estas características hacen que los activos no solo sean competidores, sino también componentes complementarios de una cartera de reservas.
Por lo tanto, el resultado principal de los cambios en curso no es la confirmación del reemplazo del dólar por el oro, sino la complicación gradual del sistema de reservas global. Los bancos centrales distribuyen los activos de manera diferente entre la preservación del valor, la generación de ingresos, el aseguramiento de la liquidez y la protección contra restricciones externas. Hasta dónde llegará este proceso dependerá no solo de futuras compras de oro, sino también de si los países reducirán de manera sostenible los activos en dólares en términos absolutos y si el papel de la moneda estadounidense cambiará más allá de las carteras de reservas.
Limitaciones de la investigación. La estructura completa de divisas de las reservas de países individuales no siempre está disponible públicamente. Esto limita la capacidad de establecer directamente si compras específicas de oro fueron financiadas mediante la venta de activos en dólares. Las comparaciones de países presentadas reflejan tendencias confirmadas y resultados de estudios publicados, pero no constituyen una verificación econométrica independiente de causalidad para cada país.
El modelo de revalorización de reservas y la comparación de índices del valor del oro con las existencias físicas se proporcionan como ilustraciones de la mecánica de cálculo. No reemplazan una descomposición completa de series temporales por país.
Lo que Esto Significa para Comerciantes e Inversores
El crecimiento de las reservas de oro de los bancos centrales es un factor de demanda importante a largo plazo, pero no es en sí mismo una señal para comprar oro o vender el dólar. Las decisiones de los gestores de reservas se calculan a lo largo de los años, mientras que las cotizaciones del mercado reaccionan a las tasas de interés, los datos macroeconómicos, los tipos de cambio y los cambios en las expectativas de inversión.
Al evaluar las perspectivas para el oro y los activos en dólares, se deben considerar varios indicadores:
Compras de oro por parte de los bancos centrales. La demanda sostenida del sector oficial puede apoyar el mercado a largo plazo, pero no descarta correcciones a corto plazo.
Rendimiento real de los bonos del Tesoro de EE.UU. Su aumento eleva el costo de oportunidad de mantener oro, que no genera ingresos por intereses.
Índice DXY del dólar. La dinámica de la moneda estadounidense ayuda a evaluar las condiciones externas para el oro, aunque la relación inversa entre ellos no es constante.
Flujos de capital hacia ETFs de oro. Permiten evaluar los cambios en la demanda de inversión, que pueden amplificar o compensar el impacto de las compras de los bancos centrales.
Riesgos geopolíticos y de sanciones. Pueden aumentar el atractivo del oro como activo de reserva, pero la reacción del mercado depende de la naturaleza de los eventos.
Para los operadores a corto plazo, las estadísticas de compras de los bancos centrales sirven más como un telón de fondo que como una herramienta para determinar puntos de entrada: los datos se publican con retraso y una parte significativa de la demanda estratégica ya puede estar reflejada en los precios.
Para los inversores a largo plazo, esta información es útil para evaluar el papel del oro en la diversificación de la cartera. Sin embargo, el aumento de la demanda de los bancos centrales no garantiza aumentos adicionales de precios y no elimina el riesgo de caídas significativas en el valor del metal.
La principal conclusión práctica: es importante distinguir entre los cambios estructurales en la demanda de oro y los factores de precio a corto plazo. La desdolarización puede ser un tema de inversión a largo plazo, pero tomar decisiones de negociación basadas únicamente en el crecimiento de las reservas de oro de los bancos centrales es insuficiente.
Este material se ha preparado exclusivamente con fines informativos y no constituye asesoramiento ni recomendación financiera.