Los ETFs de Bitcoin perdieron $2.35 mil millones en dos semanas
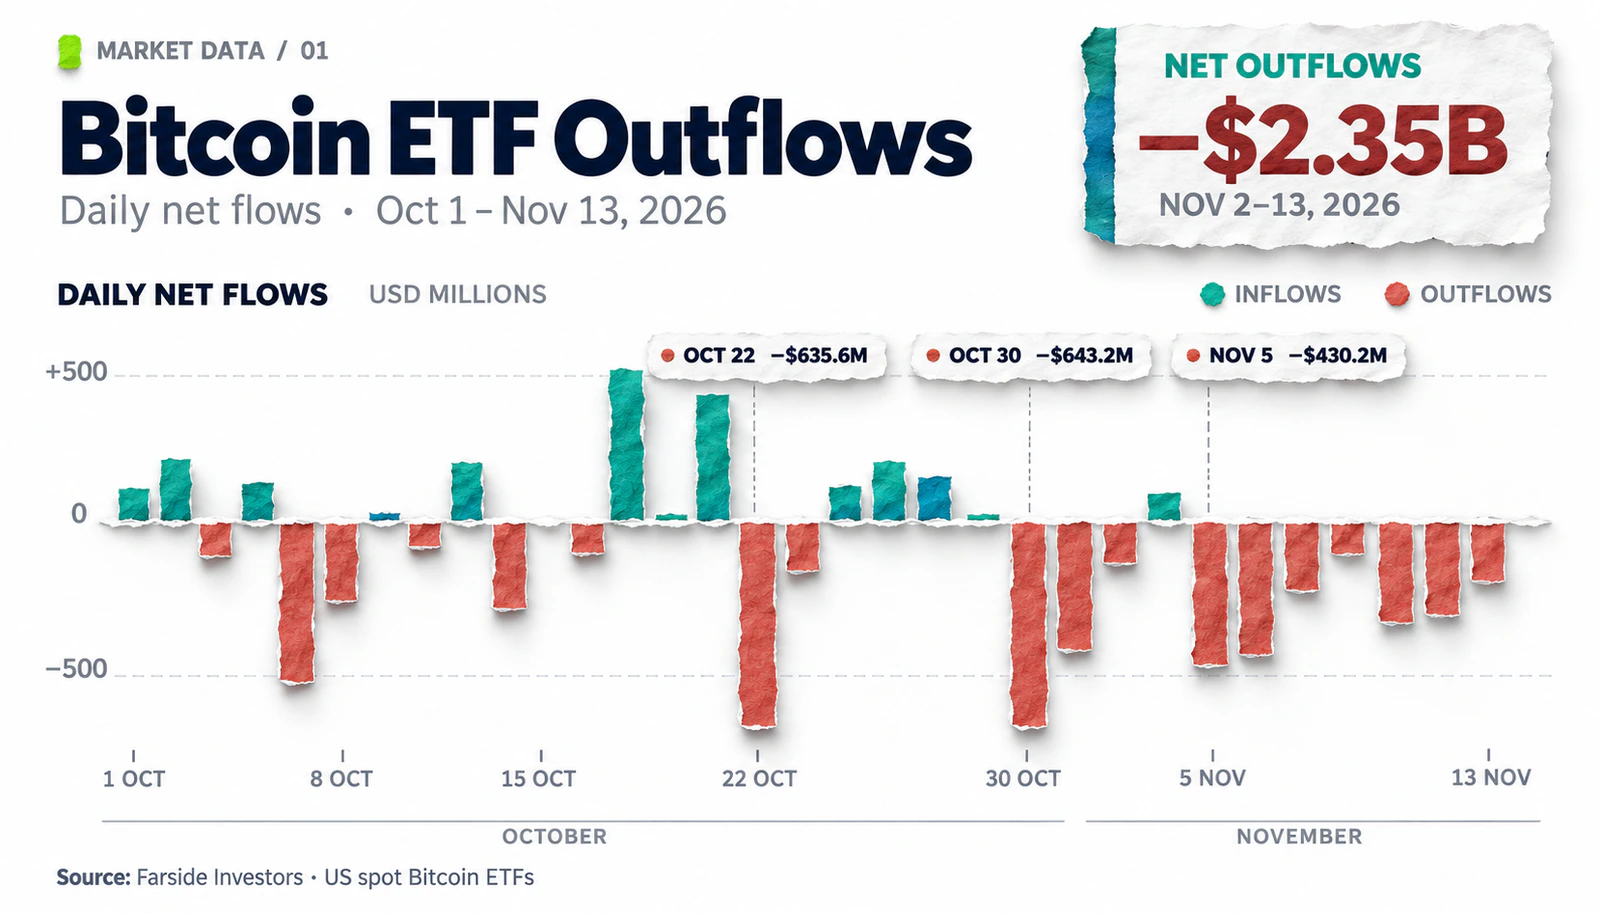
Los fondos cotizados en bolsa de Bitcoin al contado en EE.UU. terminaron la segunda semana consecutiva con una salida neta de más de $1 mil millones. Según estadísticas de Farside Investors, del 2 al 13 de noviembre de 2026, el flujo negativo acumulado ascendió a $2.347 mil millones. Durante este período, solo una de cada diez sesiones de negociación terminó con una entrada neta de capital, el 4 de noviembre, cuando alcanzó $74.6 millones.
Para el 13 de noviembre, la serie de sesiones negativas continuó durante siete días de negociación. El 13 de noviembre, los ETFs de Bitcoin al contado en EE.UU. registraron una salida neta de $185.4 millones, con $143.5 millones atribuidos al iShares Bitcoin Trust de BlackRock (IBIT) y $41.9 millones al Fidelity Wise Origin Bitcoin Fund (FBTC).
Sin embargo, la reducción de capital se distribuyó de manera desigual entre los fondos.
Período | Todos los ETFs de Bitcoin | IBIT | FBTC |
|---|---|---|---|
2–6 de noviembre | −$1,281.7 millones | −$1,209.5 millones | +$93.1 millones |
9–13 de noviembre | −$1,065.3 millones | −$908.4 millones | −$111.3 millones |
Total | −$2,347 millones | −$2,117.9 millones | −$18.2 millones |
Fuente: Farside Investors. Cálculos de UNUM basados en flujos diarios del 2 al 13 de noviembre de 2026.
Del 2 al 13 de noviembre, la salida neta de IBIT fue de $2.12 mil millones, o aproximadamente el 90.2% del resultado negativo acumulado de los ETFs de Bitcoin en EE.UU. Mientras tanto, FBTC, que estaba atrayendo capital a principios de noviembre, también cambió a flujos negativos en la segunda semana.
Estas diferencias indican que la actividad de los inversores en fondos individuales no es uniforme. La significativa concentración de redenciones en IBIT no significa que los tenedores de todos los ETFs de Bitcoin estén reduciendo sus posiciones simultáneamente y de manera equitativa.
El cambio en los flujos coincidió con una caída significativa en el valor de la criptomoneda. El 2 de noviembre, Bitcoin cerró el día alrededor de $76,709, y para el 14 de noviembre, estaba alrededor de $64,120. Según CoinGecko, el 15 de noviembre, Bitcoin cerró el día alrededor de $65,305 UTC, permaneciendo un 14.9% por debajo del nivel de cierre del 2 de noviembre.
Sin embargo, hay una diferencia significativa aquí: Bitcoin se negocia 24/7, mientras que los ETFs estadounidenses realizan operaciones de intercambio en días hábiles. Por lo tanto, no se puede asumir que las salidas registradas el 13 de noviembre expliquen directamente todas las fluctuaciones posteriores de BTC durante el fin de semana.
Por qué los inversores están reduciendo inversiones en ETFs de Bitcoin
Las razones de la caída de Bitcoin y las salidas de capital de los ETFs pueden estar vinculadas a varios factores que influyen simultáneamente en las decisiones de los inversores. Estos incluyen la política monetaria de EE.UU., el interés reducido en activos de riesgo, la realización de pérdidas y los cambios en las estructuras de las carteras de inversión.
Mientras tanto, las estadísticas de los fondos públicos muestran el volumen de flujos netos pero no revelan los motivos de cada inversor. Por lo tanto, las razones deben evaluarse en función de una combinación de indicadores del mercado.
Política de la Fed y el costo del capital
La política monetaria de la Reserva Federal sigue siendo uno de los factores macroeconómicos capaces de influir en el valor de Bitcoin y la demanda de fondos cotizados en bolsa. Las altas tasas de interés aumentan el atractivo de los instrumentos generadores de ingresos con un riesgo relativamente bajo y elevan el costo del capital prestado.
En la reunión del 28 de octubre de 2026, la Reserva Federal mantuvo el rango objetivo para la tasa de fondos federales en 3.75–4.00%. En el comunicado oficial, el regulador señaló la persistencia de una inflación elevada y la necesidad de datos adicionales para determinar la política futura. Dos miembros del comité abogaron por un aumento de 0.25 puntos porcentuales en la tasa.
Para Bitcoin, no solo importa la tasa actual, sino también las expectativas sobre sus cambios futuros. Si los participantes del mercado comienzan a anticipar un período prolongado de política monetaria estricta, esto puede limitar la disposición de los inversores a aumentar posiciones en activos altamente volátiles.
Un punto de referencia adicional es el rendimiento de los bonos del gobierno de EE. UU. Un aumento en el rendimiento real eleva el costo alternativo de mantener Bitcoin, que no genera ingresos por intereses. Sin embargo, esta relación no es constante y no permite un cálculo directo de cuánto capital debería salir de los ETF de Bitcoin con un cierto cambio en la tasa.
La relación entre la inflación, el dólar y las tasas de interés se examina con más detalle en el análisis de UNUM sobre la política de la Fed. Las próximas estadísticas económicas se pueden seguir a través del calendario económico de UNUM.
Declive en el Interés por Activos de Riesgo
Otra posible explicación para las salidas es el deterioro del sentimiento en los mercados financieros. Bitcoin a menudo reacciona a los mismos cambios en la liquidez y el apetito por el riesgo que las acciones tecnológicas.
A principios de noviembre, la caída de BTC fue acompañada por una venta masiva de acciones tecnológicas estadounidenses. Sin embargo, la dinámica del mercado posterior fue desigual. En la investigación del 11 de noviembre, los analistas de Glassnode señalaron que el S&P 500 y el Nasdaq 100 se recuperaron después de la caída anterior, mientras que Bitcoin continuó rezagado.
Este es un factor importante: las condiciones macroeconómicas generales pueden haber sido la fuente inicial de presión, pero la debilidad subsecuente de BTC indicó problemas de demanda dentro del mercado de criptomonedas en sí.
Los analistas de Bitwise en la revisión Crypto Market Compass del 9 de noviembre describieron la situación de la siguiente manera:
Los sentimientos en los mercados financieros tradicionales y de criptomonedas siguen siendo débiles.
Sin embargo, la dependencia de Bitcoin del mercado de valores no debe considerarse absoluta. El precio de BTC está influenciado adicionalmente por sus propias fuentes de liquidez, operaciones de grandes poseedores y actividad en el mercado de derivados.
Esta relación fue examinada previamente en detalle por UNUM en el artículo “Cómo el Declive del Nasdaq Cambia las Perspectivas de Bitcoin”.
Realización de Pérdidas y Reevaluación de Portafolios
Una corrección prolongada de Bitcoin puede cambiar el comportamiento de los inversores, incluso si su actitud a largo plazo hacia la criptomoneda sigue siendo positiva.
Existen varios motivos para reducir posiciones:
Limitar pérdidas. Los inversores que compraron acciones de ETF a precios más altos pueden cerrar posiciones ante nuevas caídas en el precio de BTC.
Reequilibrio de portafolios. Los gestores pueden reducir la participación de criptomonedas para devolver la asignación de activos a los límites de riesgo establecidos.
Reducir la volatilidad general. Los inversores pueden disminuir posiciones en varios instrumentos de alto riesgo simultáneamente.
Cerrar estrategias de arbitraje. Algunos participantes utilizan ETFs junto con futuros, por lo que los cambios en el rendimiento de tales operaciones pueden afectar los volúmenes de inversión.
Los datos en cadena confirman que la presión sobre los poseedores de Bitcoin se ha intensificado. En el informe del 11 de noviembre de Glassnode, el costo promedio de adquisición de BTC por parte de los poseedores a corto plazo se estimó en aproximadamente $75,600. Este indicador utilizó datos hasta el 9 de noviembre. Para ese momento, una parte significativa de las monedas compradas en los últimos 155 días ya estaba en la zona de pérdida no realizada.
Sin embargo, no se puede afirmar que estos poseedores fueran los principales vendedores de ETFs de Bitcoin. Las estadísticas en cadena y los datos sobre los propietarios de acciones pertenecen a diferentes categorías de participantes y no permiten una identificación directa de sus identidades.
¿Realmente Están Abandonando Bitcoin los Inversores Institucionales?
A pesar de las salidas significativas en noviembre, las estadísticas a largo plazo de los ETF de Bitcoin estadounidenses aún no confirman que la demanda institucional de Bitcoin esté desapareciendo.
Según Farside Investors, desde el inicio de la negociación de fondos al contado en enero de 2024, su flujo neto de capital acumulado hasta el 13 de noviembre de 2026, ascendió a aproximadamente $54.7 mil millones. Solo IBIT atrajo aproximadamente $64.2 mil millones en fondos netos durante este período, compensando los flujos negativos de otros productos.
La escala de las inversiones acumuladas muestra cuán significativo se ha vuelto el mercado de ETF de Bitcoin. Sin embargo, las inversiones históricas en Bitcoin a través de fondos cotizados no garantizan la preservación del capital: los flujos de entrada y salida de ETF dependen de las decisiones de los participantes del mercado y pueden cambiar de dirección rápidamente. Esto tampoco prueba que todos los inversores sigan una estrategia a largo plazo.
Por Qué la Salida de Capital No Equivale a una Reducción de Activos del Fondo
Para evaluar la sostenibilidad de la demanda, es necesario distinguir entre dos indicadores:
Flujo Neto — el volumen neto de creación y redención de acciones del fondo durante un cierto período.
Activos Bajo Gestión (AUM) — el valor de los activos del fondo, que depende tanto del número de BTC mantenidos como de su precio de mercado.
Por ejemplo, según datos oficiales de BlackRock, al 13 de noviembre, los activos de IBIT ascendían a aproximadamente $54.13 mil millones. Los cambios en esta cantidad en los días siguientes pueden ocurrir incluso sin redenciones adicionales si el valor de Bitcoin disminuye.
Por lo tanto, una disminución en el AUM no puede considerarse automáticamente equivalente a un retiro de capital por parte de los inversores. Para una evaluación más precisa, es necesario comparar los flujos de efectivo, el número de acciones en circulación y el volumen de BTC en el balance del fondo.
Lo Que Se Sabe Sobre los Titulares Institucionales de ETF
Información adicional sobre grandes inversores se encuentra en los informes del Formulario 13F, que los gestores de carteras de inversión presentan a la Comisión de Bolsa y Valores de EE.UU. (SEC).
Tales documentos revelan posiciones sobre ciertos valores, incluidos los fondos cotizados reportables. Sin embargo, las estadísticas tienen una limitación significativa: los informes se presentan trimestralmente, no diariamente.
La fecha límite para presentar informes estándar para el tercer trimestre de 2026 es el 16 de noviembre. Por lo tanto, incluso los nuevos documentos muestran posiciones al 30 de septiembre y no permiten determinar qué inversores institucionales vendieron ETF de Bitcoin directamente a principios de noviembre.
Además, los ETF están disponibles no solo para bancos y fondos de inversión, sino también para inversores privados. Los datos sobre redenciones agregadas no muestran quién poseía exactamente las acciones vendidas.
Así, las salidas actuales confirman una reducción en la demanda a través de productos cotizados regulados, pero no prueban una salida masiva de inversores institucionales de Bitcoin como clase de activo separada.
Cómo Afectan las Salidas de ETF al Precio de Bitcoin
Los ETF de Bitcoin al contado permiten a los inversores acceder a la criptomoneda a través de un instrumento cotizado sin custodia propia de BTC. Las acciones de dichos fondos se negocian en el mercado de valores y su valor está vinculado al precio del activo subyacente.
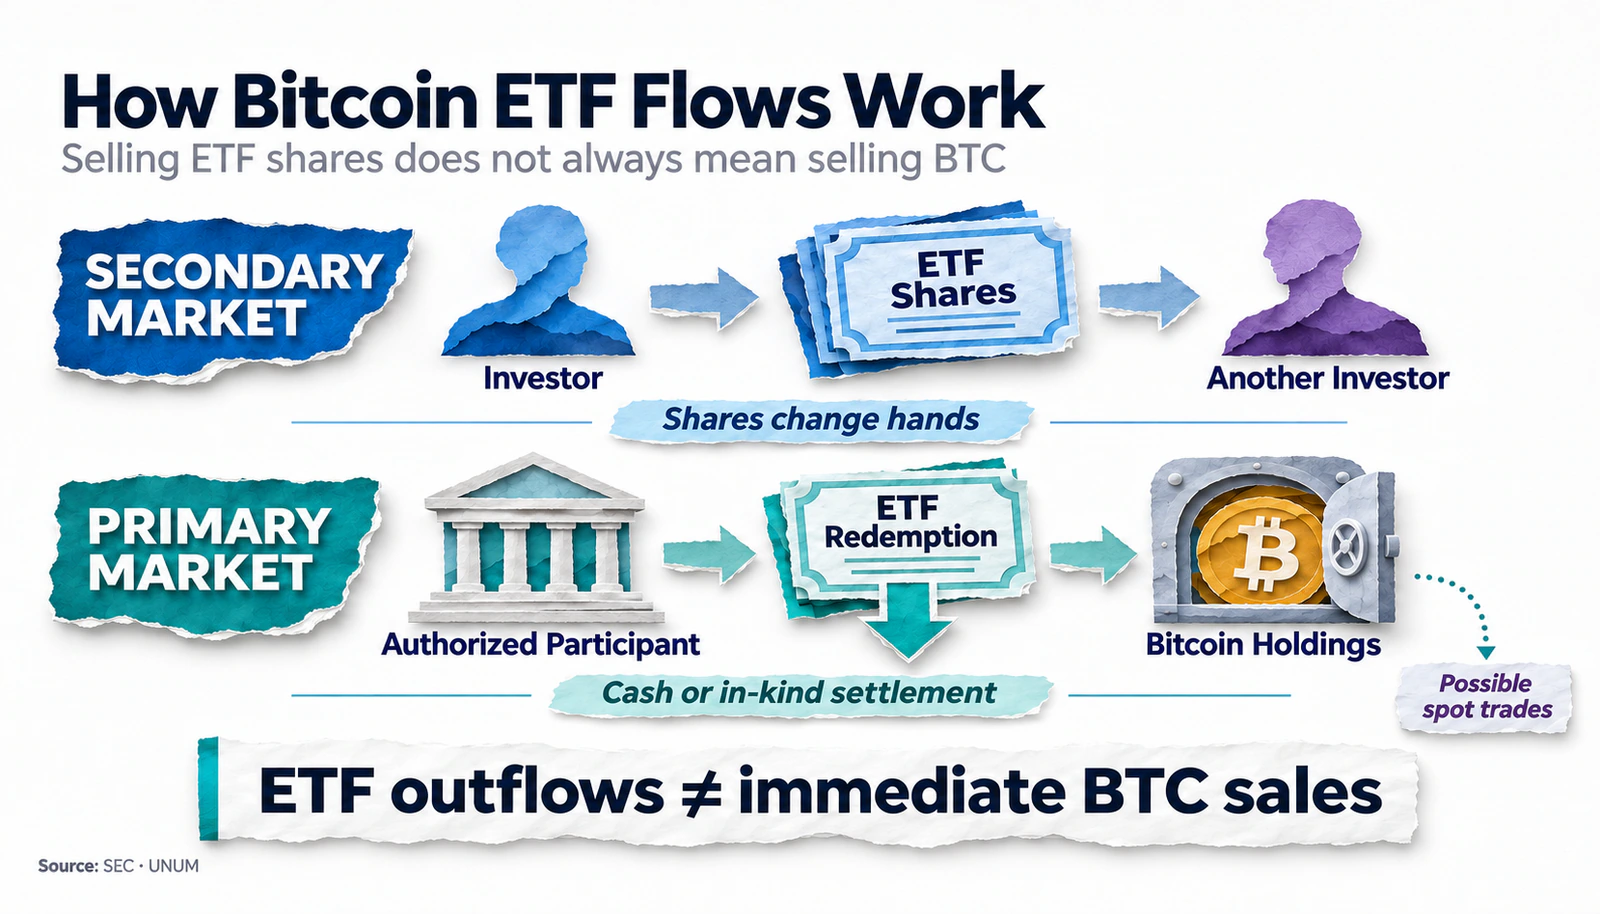
Sin embargo, vender acciones de ETF y vender Bitcoin en un intercambio de criptomonedas no son lo mismo.
Cuando un inversor vende acciones en el mercado secundario, otro participante del mercado puede comprarlas. Tales transacciones no requieren necesariamente la redención de acciones y la realización de BTC propiedad del fondo.
El cambio en el número de acciones ocurre a través de un mecanismo de creación y redención que involucra intermediarios financieros especiales — participantes autorizados. Ayudan a reducir la discrepancia entre el precio de mercado de las acciones y el valor de los activos subyacentes del fondo.
En julio de 2025, la SEC permitió la creación y redención de acciones de ETP de criptomonedas en especie. Esto significa la posibilidad de transferir el activo cripto subyacente en tales operaciones junto con liquidaciones en efectivo. Sin embargo, el uso real de tal mecanismo depende de los documentos específicos del fondo y de las capacidades de los intermediarios financieros participantes.
Dependiendo del mecanismo utilizado y de las acciones de los intermediarios, las redenciones pueden ir acompañadas de ventas de BTC en el mercado al contado. Pero el volumen de salidas netas de ETF no puede equipararse directamente al volumen de ventas inmediatas de Bitcoin en el mercado.
Por Qué la Presión Puede Extenderse a Otros Segmentos del Mercado
La influencia de los ETF en Bitcoin no se limita a las operaciones directas con el activo subyacente: incluso sin vender una cantidad comparable de BTC, las salidas pueden alterar las expectativas de los participantes del mercado.
La reducción sostenida de inversiones se percibe como una señal de débil demanda por parte de los inversores que utilizan infraestructura financiera tradicional. Esto puede cambiar el comportamiento de los compradores al contado, los operadores de derivados y los grandes tenedores.
Con una alta proporción de posiciones apalancadas, una caída inicial del precio puede verse exacerbada por liquidaciones forzadas. Cuando el valor del colateral se vuelve insuficiente, las plataformas de negociación cierran posiciones, aumentando la presión sobre el precio a corto plazo.
Así, los ETF pueden servir como uno de los canales para transmitir el estrés del mercado, pero para evaluar su impacto real, es necesario comparar los flujos de capital con los volúmenes de negociación al contado, el interés abierto y las liquidaciones.
Lo que Muestran los Derivados y los Datos en la Cadena
El comportamiento de Bitcoin en noviembre no fue determinado solo por las operaciones de ETF. Información adicional del mercado se proporciona mediante el interés abierto en futuros, las tasas de financiación y los datos de blockchain.
En la revisión de Bitfinex Alpha del 11 de noviembre, se señaló que el interés abierto total en futuros de Bitcoin alcanzó aproximadamente 701,900 BTC. Esto fue un 3.3% más alto que la cifra del 8 de noviembre, aunque durante el mismo período, el precio de la criptomoneda cayó un 2.6%.
Tal discrepancia indica que el volumen de posiciones abiertas de BTC podría aumentar incluso en un mercado en declive. Sin embargo, el interés abierto por sí solo no muestra qué participantes estaban del lado predominante, ya que cada contrato largo abierto corresponde a uno corto.
Para una evaluación más completa, es necesario considerar la tasa de financiación: pagos periódicos entre participantes en futuros perpetuos. Una tasa de financiación positiva generalmente significa que los titulares de posiciones largas pagan a los cortos. Cuando es negativa, la dirección de los pagos se invierte.
La volatilidad de BTC puede verse exacerbada por liquidaciones masivas de posiciones en futuros, especialmente cuando hay compradores insuficientes en el mercado al contado.
Si el interés abierto crece en medio de una débil demanda al contado, el mercado puede volverse más sensible a cambios bruscos de precio. Al mismo tiempo, una disminución en el valor en dólares del interés abierto no siempre significa una reducción en el número de contratos: parte del cambio surge directamente de la caída del precio de BTC.
Otras Fuentes de Liquidez También se Están Reduciendo
Los cambios en la liquidez del mercado de criptomonedas también se han manifestado en la reducción del suministro de stablecoins, aunque este indicador no mide directamente la demanda de BTC.
En una revisión del 11 de noviembre, Glassnode informó una reducción en el suministro total de stablecoins de aproximadamente $14.2 mil millones en los 30 días anteriores. Esta cifra utilizó datos del 9 de noviembre. Simultáneamente, Glassnode señaló que la prima promedio de 30 días de Coinbase permaneció negativa, indicando una demanda relativamente débil de BTC en el mercado estadounidense.
Una prima negativa puede indicar una demanda relativamente débil por parte de los participantes del mercado estadounidense. Sin embargo, no permite una determinación clara de la composición de compradores y vendedores.
La reducción en el suministro de stablecoins no debe considerarse automáticamente como una venta de criptomonedas por un monto equivalente. Caracteriza el cambio en el volumen de tokens circulantes vinculados a monedas fiduciarias y requiere un análisis separado de las razones de emisión y redención.
El impacto de este proceso en la liquidez del mercado se examina con más detalle en el artículo de UNUM "El Mercado de Stablecoins se Redujo en $14.2 Mil Millones. ¿Qué Significa Esto para las Criptomonedas?".
La coincidencia de flujos negativos de ETF, una débil demanda al contado en EE.UU. y una reducción en el suministro de stablecoins fortalece los argumentos para un deterioro general en las condiciones de liquidez. Sin embargo, la contribución cuantitativa de cada factor a la caída de BTC sigue siendo incierta.
Lo que Sucedió Después de Salidas Anteriores de ETF de Bitcoin
La historia de los ETF de Bitcoin al contado en EE.UU. muestra que los flujos negativos no necesariamente conducen a una caída prolongada de las criptomonedas. Sin embargo, la recuperación de precios no siempre comienza simultáneamente con el retorno de capital a los fondos.
En un estudio de Glassnode del 11 de noviembre, se señaló que en episodios anteriores de salidas sostenidas, las entradas regresaron solo después de que se formó un mínimo local de BTC.
En cada caso, las entradas se reanudaron solo después de que Bitcoin alcanzó su mínimo, por lo que el retorno de las entradas podría confirmar la formación de un fondo solo después de este evento.
Esta observación es importante para interpretar los datos actuales. Si el retorno de flujos positivos ocurre con retraso, puede servir como confirmación de estabilización pero no necesariamente permite la identificación temprana del fin de la caída.
A su vez, los analistas de Bitfinex Alpha en un estudio del 11 de noviembre formularon un enfoque más cauteloso: "La desaceleración de las salidas es el primer paso hacia la formación de un fondo de precios, pero no es una señal en sí misma."
En el estudio del 11 de noviembre, Bitfinex Alpha se refirió a su propio análisis del 4 de noviembre. Según esta evaluación, después de una serie negativa de ETF seguida de al menos tres sesiones consecutivas de entrada neta, el crecimiento medio de BTC en las siguientes diez sesiones de negociación fue del 6.4%. El análisis cubrió episodios individuales en 2026 y no es un patrón universal.
Esta evaluación no debe tomarse como un pronóstico de la recuperación actual. Se basa en episodios históricos seleccionados, y su aplicabilidad depende de las condiciones de liquidez, apalancamiento y factores macroeconómicos.
Por lo tanto, una señal significativa puede no ser un solo día positivo, sino un cambio sostenido en los flujos en el contexto de la mejora de otros indicadores del mercado.
Qué sucederá con Bitcoin si continúan los flujos de salida de ETF
El pronóstico de Bitcoin para las próximas semanas depende principalmente de la recuperación de la demanda, las condiciones de liquidez y si los inversores continuarán reduciendo posiciones en ETF.
Basado en los datos actuales, se pueden identificar tres escenarios.
1. Recuperación de la demanda institucional
Los flujos de salida de ETF de Bitcoin cesan gradualmente, después de lo cual los fondos pasan a un resultado positivo sostenible. Simultáneamente, los indicadores de demanda al contado mejoran y el mercado de derivados no muestra un aumento excesivo del apalancamiento.
Tal combinación podría indicar una base más sólida para la recuperación de BTC. Sin embargo, incluso varias sesiones positivas no descartan nuevas ventas si las condiciones externas se deterioran.
2. Consolidación prolongada
Los flujos negativos disminuyen, pero no hay una afluencia completa de nuevo dinero. En tal situación, Bitcoin puede continuar fluctuando dentro de un amplio rango, reaccionando a las estadísticas macroeconómicas y cambios en la liquidez.
Este escenario se caracteriza por la ausencia de una demanda sostenible capaz de soportar un movimiento prolongado de precios. Pueden ocurrir aumentos individuales a corto plazo de BTC debido al cierre de posiciones cortas, no acompañados por un aumento comparable en las compras al contado.
3. Aumento de la presión del mercado
Los prolongados flujos de salida de ETF se combinan con una débil demanda al contado, pérdidas realizadas aumentadas y liquidaciones adicionales de posiciones apalancadas.
En tal situación, las ventas por diferentes categorías de participantes pueden reforzarse mutuamente. Sin embargo, la profundidad de una posible caída dependerá de la liquidez real del mercado y el comportamiento de los compradores, no solo de las estadísticas de redención de ETF.
Qué indicadores ayudarán a determinar la dirección del mercado
Para evaluar la situación futura, es necesario monitorear varios indicadores simultáneamente:
Flujos de ETF de Bitcoin. La secuencia de sesiones de negociación positivas o negativas es importante, no solo el resultado de un día.
Cantidad de BTC en fondos. Permite evaluar el cambio en el volumen del activo subyacente por separado de las fluctuaciones en su valor en dólares.
Demanda al contado y Coinbase Premium. Ayudan a determinar si la actividad de compra está regresando al mercado.
Interés abierto y tasa de financiación. Muestran cambios en la actividad del mercado de futuros y el costo de mantener posiciones apalancadas.
Rendimientos de bonos y expectativas de tasas de la Fed. Reflejan condiciones financieras externas que pueden influir en el apetito de riesgo de los inversores.
La dinámica actual de precios, los volúmenes de negociación y los indicadores clave en la cadena se pueden seguir en la página de Bitcoin (BTC) en UNUM.
Qué significan los flujos de salida de ETF de Bitcoin para el mercado de criptomonedas
El flujo de salida de $2.35 mil millones en las primeras dos semanas de negociación de noviembre confirma un debilitamiento significativo de la demanda de Bitcoin a través de ETF al contado en EE.UU. Alrededor del 90% del resultado negativo se atribuyó a IBIT, mostrando una alta concentración de reducción de capital en el fondo más grande.
Los datos disponibles indican una combinación de varios factores: condiciones monetarias restrictivas, deterioro del sentimiento de riesgo, débil demanda al contado y actividad continua en el mercado de derivados. Sin embargo, actualmente es imposible determinar la contribución exacta de cada uno a la caída del precio de BTC.
La entrada acumulada de $54.7 mil millones desde enero de 2024 muestra que los ETF de Bitcoin continúan ocupando un lugar significativo en el mercado de activos digitales. Las redenciones de noviembre por sí solas no prueban el rechazo de Bitcoin por parte de los inversores institucionales, sino que confirman una reducción en el flujo neto de capital a través de uno de los canales de inversión regulados más grandes.
La condición principal para una recuperación sostenible no será solo el cese de los flujos de salida, sino el regreso de la demanda, confirmada por la dinámica de los ETF, los volúmenes al contado y las condiciones de liquidez.