
Hace unos años, uno de los principales argumentos de los defensores de Bitcoin era bastante simple: el verdadero crecimiento comenzará cuando los inversores institucionales lleguen al mercado. Hoy, este escenario ya se ha realizado en gran medida.
En EE. UU. operan los ETF de Bitcoin al contado, las mayores gestoras ofrecen acceso a criptomonedas a través de la infraestructura financiera habitual, y Bitcoin ha aparecido en los balances de empresas públicas. Strategy incluso ha convertido la acumulación de BTC en la base de su modelo corporativo.
Sin embargo, el éxito de la institucionalización ha planteado una nueva pregunta. Si los compradores más obvios de Bitcoin ya han aparecido en el mercado, ¿quién debería asegurar la próxima gran ola de demanda?
Esta pregunta se vuelve especialmente importante en períodos en los que el flujo de capital comienza a desacelerarse. En septiembre de 2026, Glassnode registró un debilitamiento simultáneo de varias fuentes de nueva demanda, desde ETF hasta compradores corporativos. Sin embargo, en pocos días, los fuertes flujos hacia los ETF al contado estadounidenses regresaron.
Por lo tanto, es prematuro decir que Bitcoin se ha quedado sin compradores. El problema radica en otra parte: el mercado necesita no solo a alguien dispuesto a comprar BTC hoy, sino una fuente sostenible de capital adicional capaz de mantener la demanda incluso a niveles de precios más altos.
Precisamente, la búsqueda de tal comprador podría convertirse en una de las principales cuestiones de la próxima etapa de desarrollo del mercado de Bitcoin.
Bitcoin necesita más que solo propietarios
El número de personas y empresas que ya poseen BTC es importante para evaluar la difusión de la criptomoneda, pero este indicador por sí solo no determina el crecimiento futuro del precio.
Si un inversor compró Bitcoin hace unos años y desde entonces solo lo ha mantenido, sigue siendo propietario del activo, pero no crea nueva demanda en el momento actual. Para que el mercado pase a un nivel de precios más alto, se necesitan participantes dispuestos a invertir capital adicional y comprar monedas a aquellos que estén dispuestos a venderlas al precio actual o más alto.
En finanzas, a menudo se llama a este participante el comprador marginal. Es precisamente la disposición del próximo comprador a aceptar un precio más alto lo que ayuda al mercado a avanzar.
Esta lógica explica por qué el análisis de la demanda de Bitcoin no puede reducirse solo al número de billeteras, al tamaño de la audiencia de los intercambios de criptomonedas o a la suma total de activos en ETF. Es mucho más importante entender de dónde proviene el próximo dólar y cuán sostenible es este flujo de capital.
El CIO de Bitwise, Matt Hougan, en junio de 2026, en el material Weekly CIO Memo, formuló una regularidad similar al analizar ciclos anteriores del criptomercado:
A lo largo de la historia de las criptomonedas, los nuevos ciclos de mercado alcista se han basado en una combinación de productos innovadores y nuevas categorías de inversores.
En otras palabras, los ciclos grandes anteriores fueron respaldados no solo por el desarrollo de tecnologías y la aparición de nuevos productos, sino también por la entrada de nuevos grupos de inversores al mercado. Ahora Bitcoin nuevamente ha llegado a un punto en el que es importante para el mercado entender quién podría ser ese grupo la próxima vez.
El viejo motor de crecimiento ahora funciona de manera diferente
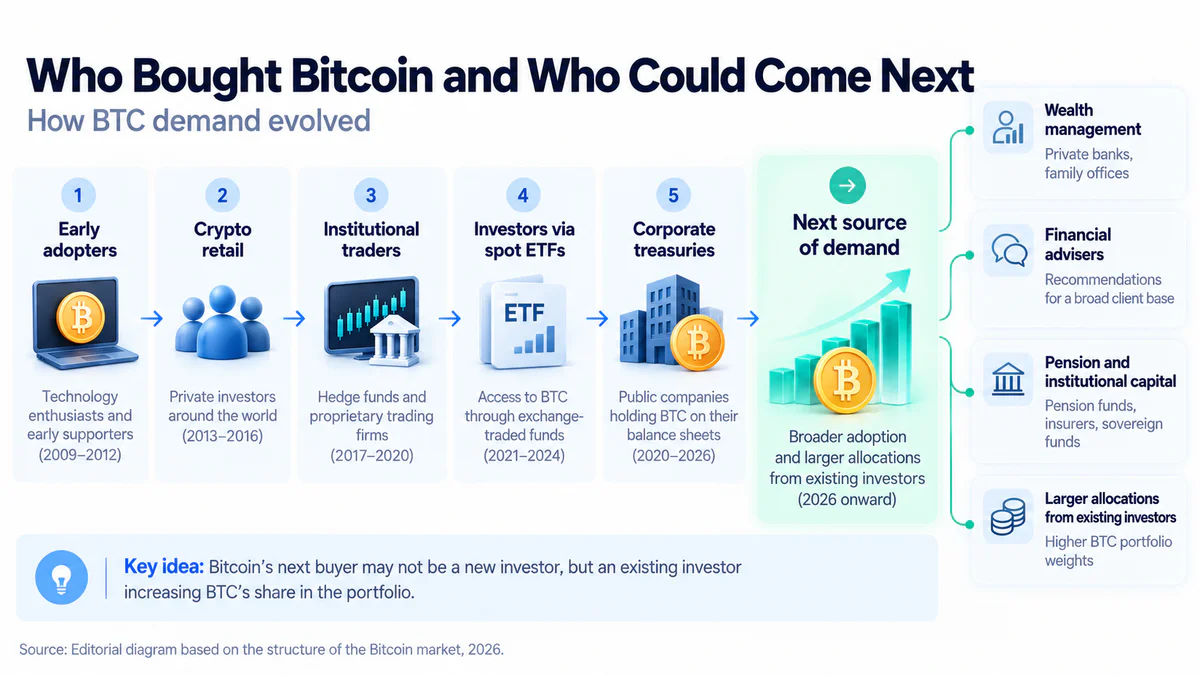
En los ciclos tempranos, una de las principales fuentes de nueva demanda era el inversor minorista. Bitcoin se hacía más conocido, millones de nuevos usuarios aparecían en los intercambios de criptomonedas y el rápido aumento del precio atraía a la siguiente ola de compradores. Este efecto era especialmente notable en períodos de FOMO masivo.
Hoy en día, es mucho más difícil separar la demanda minorista de la institucional, ya que el inversor privado ya no está obligado a abrir una cuenta en un intercambio de criptomonedas especializado o a almacenar las monedas por sí mismo. Puede obtener exposición a Bitcoin a través de ETF en una cuenta de corretaje habitual, por lo que la disminución de la actividad de las pequeñas billeteras o el cambio en los flujos en los intercambios de criptomonedas no significa necesariamente que la demanda minorista haya desaparecido. Más bien, la ruta del capital ha cambiado.
Debido a esto, los indicadores habituales se han vuelto menos claros. Si antes el aumento del número de nuevos usuarios de un gran intercambio de criptomonedas podía reflejar bastante bien el flujo de inversores minoristas, hoy parte de esa demanda puede pasar a través del sistema financiero tradicional.
Sin embargo, queda una pregunta más importante: ¿puede el inversor masivo crear nuevamente una ola de demanda del tamaño de los ciclos anteriores, o una parte significativa de la audiencia que quería comprar Bitcoin ya ha tenido acceso a él y lo ha hecho?
Los ETF abrieron la puerta, pero el dinero debe entrar solo
El lanzamiento de los ETF de Bitcoin al contado en EE. UU. ha simplificado notablemente el acceso al activo. El inversor ya no tiene que entender las claves privadas, transferir fondos a un intercambio de criptomonedas o resolver por sí mismo las cuestiones de almacenamiento. Bitcoin se ha vuelto accesible a través de las mismas cuentas e infraestructura donde ya se encuentran acciones y fondos de bonos.
Sin embargo, aquí es importante hacer una distinción: un ETF no es una fuente infinita de demanda, sino una infraestructura a través de la cual esta demanda puede llegar al mercado.
El mero hecho de la existencia de un fondo de BlackRock, Fidelity u otra gestora no significa compras constantes de Bitcoin. Para ello, los inversores deben dirigir nuevo capital a estos fondos.
Por lo tanto, al evaluar la demanda institucional de Bitcoin, es importante observar no solo el tamaño total de los activos de los ETF, sino también los flujos netos nuevos.
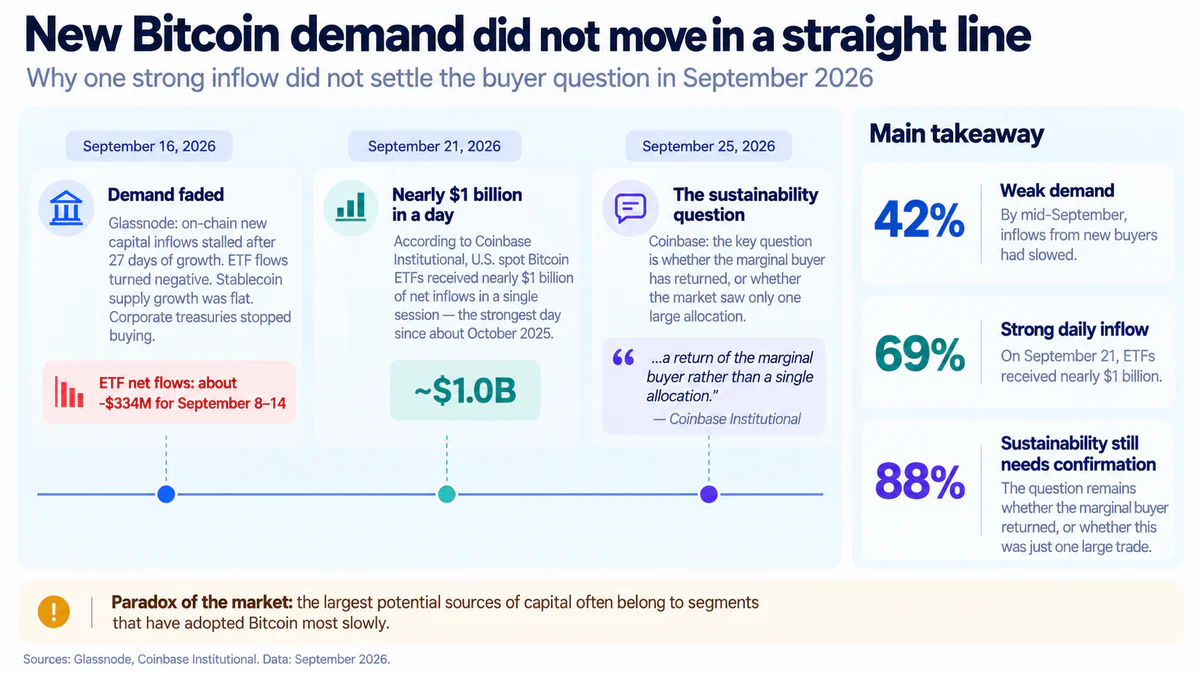
Un buen ejemplo fue la segunda mitad de septiembre de 2026. El 16 de septiembre, el analista de Glassnode Frederik Tyssen escribió:
La nueva demanda se ha calmado: el flujo de capital on-chain se detuvo después de 27 días de crecimiento continuo, y los flujos en los ETF se volvieron negativos…
En ese momento, Glassnode señaló varios signos de debilitamiento de la demanda, incluidos los flujos negativos de los ETF, la detención del crecimiento de la oferta de stablecoins y la disminución de la actividad de los compradores corporativos.
Sin embargo, el panorama cambió bastante rápido. Según datos de Coinbase Institutional, el 21 de septiembre los ETF de Bitcoin al contado estadounidenses recibieron casi $1 mil millones en una sola sesión de negociación, lo que fue el mayor flujo diario desde aproximadamente octubre de 2025.
Por eso, un día fuerte aún no responde a la pregunta sobre la sostenibilidad de la demanda.
El estratega cuantitativo senior de Coinbase Institutional, Colin Basco, escribió que los flujos continuos de ETF podrían confirmar:
…el regreso del comprador marginal, no una asignación única.
Esta formulación describe bien uno de los principales problemas del mercado actual. No es suficiente ver una gran compra, sino entender si el comprador marginal sostenible ha regresado o si se trata solo de una gran asignación.
Strategy sigue siendo un gran comprador, pero no puede ser todo el mercado
Otra fuente notable de demanda han sido las tesorerías corporativas, y el ejemplo más conocido de este enfoque sigue siendo Strategy. La empresa ha construido de hecho un modelo financiero separado en torno a Bitcoin, utilizando su propio capital, instrumentos de deuda y otras fuentes de financiación para aumentar sus reservas de BTC.
La escala de su posición es difícil de ignorar. En un comunicado del 5 de octubre, Strategy indicó que al 4 de octubre poseía 848,000 BTC. El 28 de septiembre, la empresa adquirió 1,665 BTC, y el 5 de octubre informó de la compra de otros 334 BTC.
Para el mercado, esta es una fuente real de demanda adicional, pero precisamente la escala de Strategy lleva a una pregunta más compleja: ¿cuántos compradores similares pueden aparecer en el futuro?
Las compras corporativas de Bitcoin dependen del estado de los mercados de capital, el costo de la financiación, la valoración de las acciones de la propia empresa y la disposición de los inversores a apoyar tales estrategias. Por lo tanto, no se pueden trasladar automáticamente las tasas de compra pasadas al futuro.
Además, la dependencia de Bitcoin de unas pocas empresas especialmente grandes aumenta la concentración de la demanda. Cuanto mayor sea el papel de un pequeño grupo de compradores corporativos en el flujo de nuevo capital, más importante se vuelve la pregunta de qué sucederá si reducen temporalmente su actividad.
Septiembre ya mostró cuán rápido este efecto puede volverse notable. Glassnode incluyó la desaceleración de las compras de Bitcoin por parte de las tesorerías corporativas entre los signos de debilitamiento de la nueva demanda.
Strategy y otros tenedores corporativos pueden apoyar el mercado, pero para un nuevo ciclo prolongado de Bitcoin, probablemente se necesitará una base de capital significativamente más amplia.
El próximo comprador podría no ser nuevo en absoluto
Aquí surge una paradoja importante: Bitcoin no necesariamente necesita cientos de millones de personas más que nunca lo hayan poseído.
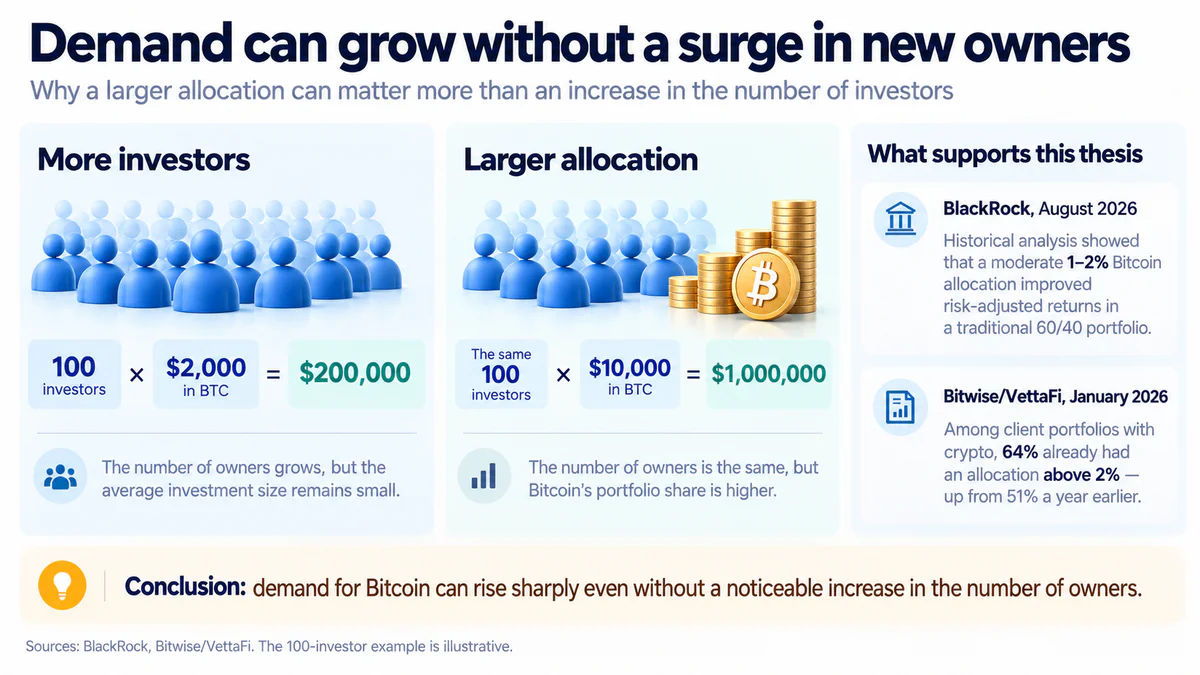
La próxima gran fuente de demanda podría encontrarse entre los propietarios existentes. Si Bitcoin ocupa el 0.2% de la cartera de un inversor y luego su participación aumenta al 1%, el propietario sigue siendo el mismo, pero el volumen de capital destinado a BTC aumenta varias veces.
A escala de la industria de gestión de capital, capital de pensiones y otros grandes segmentos, incluso un pequeño cambio en la asignación promedio puede significar una demanda adicional significativa.
Este escenario se está convirtiendo gradualmente en parte de la discusión dentro de la industria financiera tradicional.
En agosto de 2026, el jefe de activos digitales de BlackRock, Robbie Mitchnick, escribió:
Creemos que la distribución ponderada de activos puede seguir sirviendo como una herramienta potencial de diversificación estratégica para los inversores a largo plazo.
En el mismo estudio, BlackRock consideró el efecto histórico de una asignación moderada en Bitcoin del 1-2% en una cartera tradicional 60/40. Esto no significa que tal participación sea adecuada para cada inversor, pero muestra bien cómo está cambiando la discusión.
Ahora la pregunta se desplaza cada vez más de si comprar Bitcoin en absoluto a qué parte de la cartera asignarle. Para la demanda futura, este es un cambio fundamental.
La mayoría de los criptoinversores adinerados ya tienen Bitcoin
Los datos recientes confirman simultáneamente el potencial de tal escenario y muestran sus limitaciones.
En octubre de 2026, CoinShares publicó los resultados de una encuesta a 2,230 inversores con activos de inversión de al menos $500,000 en EE. UU., Reino Unido, Francia, Alemania, Italia, Suecia y Suiza.
Más de la mitad de los encuestados en los siete países ya poseían activos digitales, y entre los propietarios de criptomonedas, Bitcoin estaba en la cartera en promedio del 80%.
A primera vista, esto puede parecer una mala noticia para la idea del próximo nuevo comprador, ya que una parte significativa de la audiencia adinerada ya está familiarizada con el mercado. Sin embargo, otros resultados del estudio cambian notablemente el panorama.
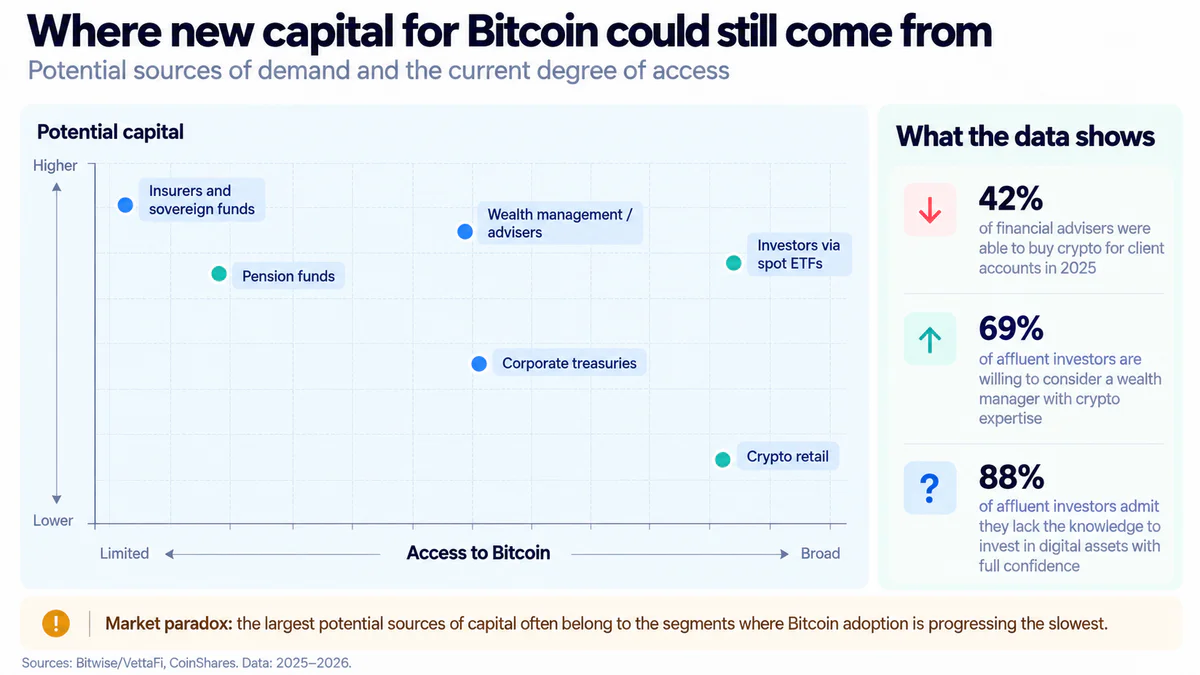
Alrededor del 88% de los encuestados admitieron que carecen de conocimientos para invertir con total confianza en activos digitales por sí mismos. Al mismo tiempo, los gestores de capital resultaron ser la fuente de información más confiable para esta audiencia, y el 69% de los encuestados estaban dispuestos a considerar trabajar con un asesor que tenga experiencia en criptomonedas.
El estudio tiene una limitación obvia: fue encargado por CoinShares, que trabaja en el mercado de activos digitales, y la muestra consistió en inversores adinerados y no representa a todos los participantes del mercado. Sin embargo, los resultados muestran una tendencia importante.
La demanda potencial nueva puede surgir no solo a través de la atracción de nuevos propietarios, sino también a través de una gestión más profesional de las posiciones ya existentes.
Los asesores financieros pueden ser el próximo canal de capital
Precisamente los asesores financieros parecen ser una de las fuentes potenciales más interesantes para la próxima etapa de aceptación institucional de Bitcoin.
Según una encuesta de Bitwise/VettaFi entre 299 asesores financieros en EE. UU., en 2025, el 32% de los asesores encuestados invirtieron en criptoactivos en las cuentas de sus clientes, mientras que un año antes esta cifra era del 22%. Al mismo tiempo, solo el 42% dijo que en general tienen la capacidad de comprar criptomonedas para los clientes.
Esto significa que aún queda espacio para una mayor difusión.
Igualmente interesante es la dinámica de los tamaños de las posiciones. Entre las carteras de clientes con cripto, el 64% ya tenía una asignación superior al 2%, mientras que un año antes era del 51%.
Estos datos ilustran bien un posible nuevo modelo de crecimiento de la demanda. El mercado no necesariamente tiene que moverse de cero a decenas de millones de nuevos propietarios. Un efecto significativo puede provenir de la transición gradual de una asignación nula a 0.5%, luego a 1% y más allá a una parte más notable de la cartera.
Al mismo tiempo, los asesores no solo están interesados en Bitcoin. Bitwise señala un creciente interés de la audiencia profesional en stablecoins y tokenización, lo que significa que BTC ahora tiene que competir por nuevo capital incluso dentro del propio criptomercado.
Los institucionales han llegado, pero no todos
La frase "los institucionales ya han llegado a Bitcoin" también requiere aclaración, ya que el propio mercado institucional está lejos de ser homogéneo.
Los fondos de cobertura, oficinas familiares, fondos de pensiones, fondos de dotación, compañías de seguros y fondos soberanos de riqueza operan con diferentes restricciones y velocidades de toma de decisiones. Algunos pueden agregar activos nuevos al portafolio relativamente rápido, mientras que otros requieren meses o años debido a mandatos de inversión, comités internos, requisitos de riesgo y regulación.
Bitwise en 2026 realizó entrevistas en profundidad con representantes de 15 grandes inversores institucionales. Entre los participantes del estudio había organizaciones de los segmentos de capital de pensiones, fondos, oficinas familiares multifamiliares y fondos soberanos de riqueza. Bitwise señala que incluso después de una fuerte caída del criptomercado, ninguno de los encuestados planeaba reducir la exposición a largo plazo a esta clase de activos.
La muestra es demasiado pequeña para extrapolar este resultado a toda la industria financiera, pero muestra que el potencial de demanda institucional aún no se puede considerar agotado.
La pregunta principal es cuán rápido este potencial puede convertirse en compras reales de Bitcoin. Para el precio, importa no el tamaño del capital que teóricamente podría llegar al mercado algún día, sino la velocidad con la que realmente comienza a funcionar.
Bitcoin compite por cada nuevo dólar
Hay otro problema al que se le prestó menos atención en ciclos anteriores.
El inversor no elige entre Bitcoin y la ausencia de inversiones. Distribuye capital entre una gran cantidad de alternativas, incluidas acciones de empresas tecnológicas, AI, oro, bonos, préstamos privados, bienes raíces, mercado monetario y otras criptomonedas.
En junio, Matt Hougan de Bitwise señaló que en conversaciones con asesores financieros también vio un interés creciente en stablecoins y tokenización.
Esto cambia la propia formulación de la pregunta. No es suficiente que Bitcoin siga siendo un activo interesante: tiene que competir por cada próximo dólar de inversión con otras oportunidades en el mercado financiero global.
Para los compradores marginales, esto es especialmente importante, ya que cuantas más alternativas atractivas tenga un inversor, más convincente debe ser el caso de inversión de Bitcoin.
Cómo ver el regreso de la nueva demanda
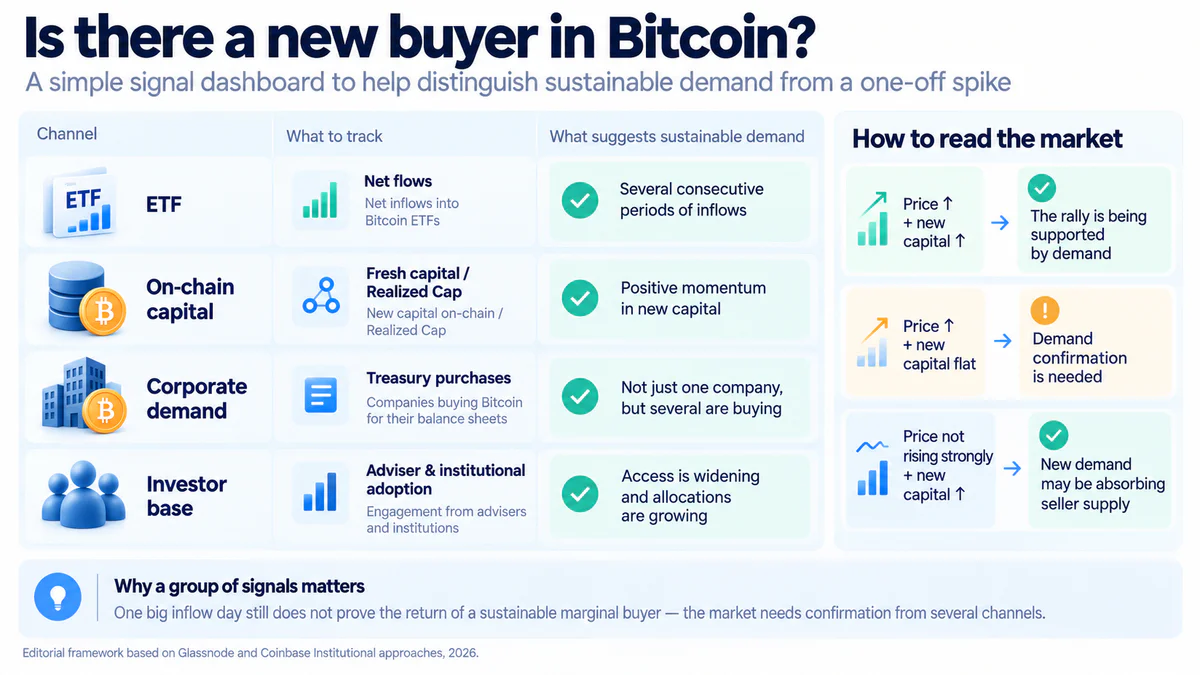
Un solo indicador no puede responder de manera confiable a la pregunta de quién está comprando Bitcoin y cuán sostenible es esa demanda.
El aumento del precio, por ejemplo, puede ir acompañado de fuertes flujos de ETF, pero también puede estar relacionado con una oferta limitada por parte de los vendedores, un cambio en las posiciones del mercado de derivados o liquidaciones a corto plazo.
Por lo tanto, es más razonable evaluar la demanda de Bitcoin en varias direcciones a la vez:
flujos netos de entrada y salida de los ETF de Bitcoin;
compras de tesorerías corporativas;
cambio en la capitalización realizada y flujo de nuevo capital on-chain;
actividad de los tenedores a largo plazo;
oferta de stablecoins y liquidez general del criptomercado;
comportamiento de los inversores minoristas;
difusión de Bitcoin entre asesores y carteras institucionales.
Es especialmente útil observar si estos indicadores se confirman entre sí.
Si el precio sube junto con flujos de ETF sostenibles y un aumento de nuevo capital on-chain, el argumento a favor del regreso de la demanda se fortalece. Si las cotizaciones suben, pero las principales fuentes de dinero fresco apenas cambian, tal movimiento requiere una interpretación más cautelosa.
Cómo comprobar la hipótesis por ti mismo
Para un análisis inicial de tales conexiones, también se pueden utilizar herramientas de IA. Por ejemplo, Ask Axi de el bróker Axi permite estudiar tendencias y eventos del mercado, hacer preguntas sobre instrumentos individuales y comparar diferentes activos.
En lugar de una pregunta general sobre si Bitcoin subirá, es más útil verificar hipótesis concretas, por ejemplo, comparar la dinámica de BTC con otros activos de riesgo o analizar qué eventos podrían haber influido en la demanda actual.
Sin embargo, Ask Axi no proporciona recomendaciones de inversión personalizadas, por lo que los resultados del análisis de IA deben usarse como una fuente adicional de información y no como una solución comercial lista para usar.
Quién comprará Bitcoin a continuación
Resumiendo lo anterior, se puede decir que el mercado aún tiene varias fuentes potenciales de nuevo capital.
Una de las fuentes potenciales de nueva demanda sigue siendo la mayor difusión de los ETF. La infraestructura ya existe, pero no todo el capital de las finanzas tradicionales ha obtenido o utilizado acceso a Bitcoin.
La segunda fuente podría ser el aumento de las asignaciones de los inversores existentes. Incluso sin un fuerte crecimiento en el número de propietarios, la transición de una posición experimental pequeña a un 1-2% de la cartera puede cambiar significativamente el volumen de demanda.
El tercer canal podrían ser los asesores financieros y gestores de capital, que gradualmente pueden convertir a Bitcoin de una posición especulativa separada en uno de los componentes estándar de parte de las carteras de los clientes.
Otra fuente potencial son las grandes categorías institucionales, donde la aceptación aún se desarrolla más lentamente. Los fondos de pensiones, los endowments (fondos de dotación), las compañías de seguros y los fondos soberanos de riqueza poseen un enorme capital, pero operan en marcos de inversión significativamente más estrictos.
Finalmente, quedan las tesorerías corporativas, aunque sería demasiado optimista esperar que el modelo de Strategy en una escala comparable pueda repetirse indefinidamente.
Por lo tanto, es probable que la próxima ola de demanda no provenga de una sola fuente. Puede estar compuesta por muchos cambios más pequeños: aumento de las asignaciones de ETF, expansión del acceso a través de asesores financieros, crecimiento de las posiciones de los propietarios existentes y participación gradual del capital institucional.
Bitcoin no se ha quedado sin compradores
Los datos aún no permiten concluir que la demanda de Bitcoin haya alcanzado su límite.
Septiembre de 2026 lo demostró claramente. A mediados del mes, Glassnode registró una parada en la nueva demanda a través de varios canales, pero en pocos días los ETF de Bitcoin estadounidenses recibieron uno de los mayores flujos en casi un año.
El problema radica en otra parte. A medida que el mercado de Bitcoin madura, se vuelve más difícil encontrar nuevas grandes categorías de compradores cuyo surgimiento por sí solo pueda cambiar drásticamente la estructura de la demanda.
Los inversores minoristas ya están bien familiarizados con Bitcoin, los ETF funcionan, Strategy y otras empresas tesoreras están presentes en el mercado, y la infraestructura institucional se ha desarrollado significativamente. Por lo tanto, la siguiente etapa puede ser menos impactante que las anteriores.
En lugar de millones de nuevas cuentas en intercambios de criptomonedas, el mercado puede ver un aumento gradual de las asignaciones dentro del sistema financiero tradicional. En lugar de una nueva categoría de compradores, múltiples canales a través de los cuales el capital fluirá en corrientes pequeñas pero potencialmente más sostenibles.
Por eso, la pregunta principal para Bitcoin ahora no es si queda alguien que aún no haya comprado BTC.
Es mucho más importante entender quién está dispuesto a invertir más capital en Bitcoin que hoy, y si esa demanda puede seguir siendo lo suficientemente sostenible como para apoyar la próxima etapa de crecimiento del mercado.
Este material se ha preparado exclusivamente con fines informativos y no constituye asesoramiento ni recomendación financiera.