
Cómo Cambiaron los Flujos de Capital en los ETFs de Bitcoin en Octubre
Octubre comenzó positivamente para los ETFs de Bitcoin al contado en Estados Unidos. Según Farside Investors, el 1 de octubre, los fondos atrajeron $102.7 millones, y el 2 de octubre — otros $189.9 millones. Después de una salida de $89.8 millones el 5 de octubre y una entrada de $118.8 millones el 6 de octubre, el resultado acumulado de las primeras cuatro sesiones de negociación se mantuvo positivo en $321.6 millones.
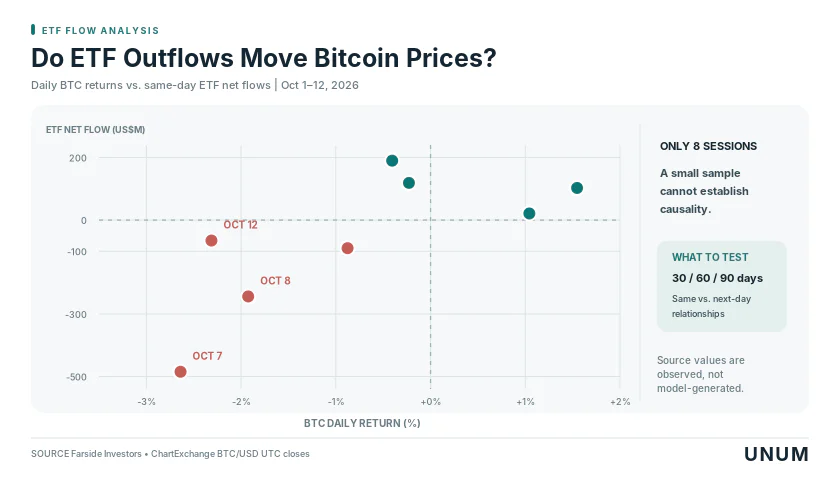
La situación cambió drásticamente el 7 de octubre, cuando los inversores retiraron $484.9 millones de los fondos. Esta fue la mayor salida diaria para el período en revisión. En la siguiente sesión, la salida neta fue de otros $244.1 millones, resultando en una salida total de $729 millones en solo dos días, compensando completamente la entrada anterior.
El 9 de octubre, los fondos brevemente volvieron a un resultado positivo, atrayendo $21.1 millones, pero para el 12 de octubre, el flujo neto fue negativo nuevamente — menos $65.4 millones. Así, al final de las ocho sesiones de negociación, la salida neta acumulada de los ETFs de Bitcoin alcanzó los $451.7 millones.
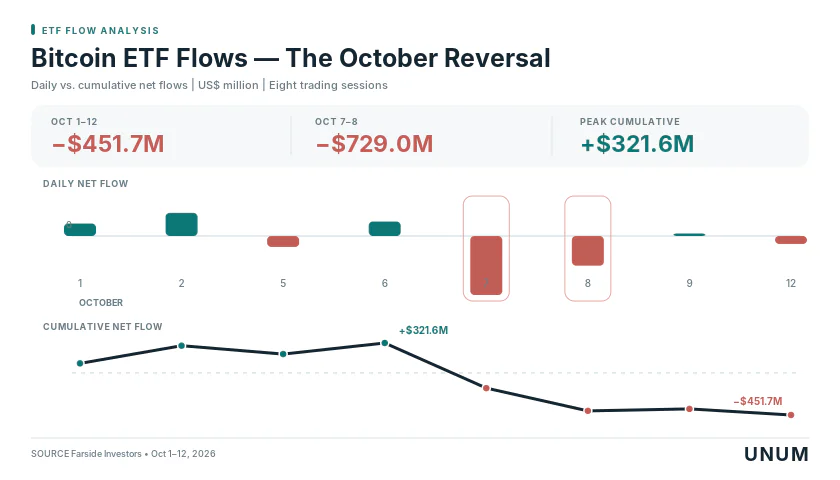
Al interpretar estos datos, es importante considerar la naturaleza del movimiento de capital. La mayor parte del resultado negativo fue formado por dos sesiones — el 7 y 8 de octubre. Por lo tanto, se trata más de un deterioro agudo en la demanda en días específicos en lugar de una salida prolongada y comprobada a lo largo del mes.
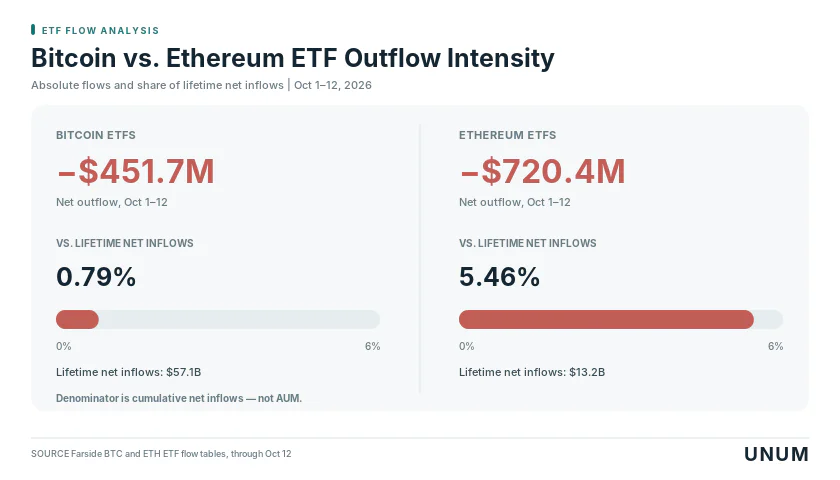
La escala también importa. Según Farside, la entrada neta acumulada en los ETFs de Bitcoin estadounidenses rastreados desde el lanzamiento de los respectivos productos ha alcanzado aproximadamente $57.1 mil millones. Para contexto: $451.7 millones es aproximadamente el 0.8% de la entrada neta acumulada de $57.1 mil millones a lo largo de la historia de observación de Farside. Sin embargo, esta cifra no refleja la proporción de activos retirados y no es adecuada para evaluar la intensidad de la salida en relación con el AUM actual.
Por Qué BlackRock Mantiene Entradas Mientras Fidelity Pierde Inversores
Las estadísticas generales ocultan diferencias significativas entre los fondos individuales. Incluso en el contexto del resultado negativo de todo el mercado, algunos ETFs de Bitcoin continúan registrando flujos de capital positivos.
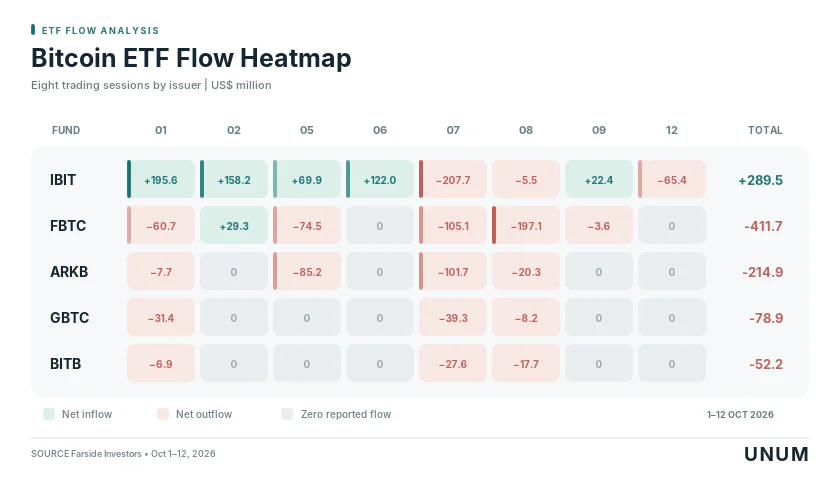
La distribución para el 1 al 12 de octubre es la siguiente.
Fondo | Emisor | Flujo Neto, $ millones |
|---|---|---|
IBIT | BlackRock | +289.5 |
FBTC | Fidelity | −411.7 |
ARKB | ARK 21Shares | −214.9 |
GBTC | Grayscale | −78.9 |
BITB | Bitwise | −52.2 |
Otros Fondos | Varios Emisores | +16.5 |
Total | −451.7 |
Fuente: Farside Investors. Calculado con base en datos diarios para ocho sesiones de negociación del 1 al 12 de octubre de 2026. Cifras redondeadas a $0.1 millones.
Entre los ETFs de Bitcoin, se observa una discrepancia notable entre los productos de BlackRock y Fidelity. El primero atrajo $289.5 millones durante el período en revisión, mientras que el segundo registró una salida de $411.7 millones. Sin embargo, el resultado para IBIT no puede considerarse inequívocamente positivo: el 7 de octubre, el fondo perdió $207.7 millones, el 8 de octubre — $5.5 millones, y el 12 de octubre — otros $65.4 millones. La última sesión es particularmente indicativa, ya que el flujo negativo de ese día, según las estadísticas de Farside, se atribuyó únicamente a IBIT.
Las diferencias entre los fondos pueden explicarse por varios factores. Entre ellos se encuentran el nivel de tarifas, la liquidez, los márgenes de negociación, la composición de los inversores y las características de asignación de activos en las carteras de inversión. Por ejemplo, según los datos de Farside, la tarifa anual para cada uno de los fondos IBIT y FBTC es del 0.25%, mientras que para ARKB es del 0.21%, y para GBTC — 1.50%.
Sin embargo, las tarifas no explican todo lo que está sucediendo. El flujo positivo hacia IBIT junto con la salida de FBTC no significa que los fondos se estén moviendo directamente de un fondo a otro. Para confirmar tal hipótesis, se necesitan datos adicionales sobre las posiciones y transacciones de los inversores, que no pueden obtenerse únicamente de las estadísticas agregadas de ETF.
Una conclusión más fundamentada es que la demanda de los inversores por Bitcoin a través de varios ETFs está distribuida de manera desigual, y los grandes emisores no necesariamente muestran la misma dinámica incluso bajo condiciones de mercado comparables.
Por qué los inversores están reduciendo posiciones en ETFs de criptomonedas
Para explicar la salida de capital de los ETFs de criptomonedas, es necesario comparar la dinámica de los fondos con los cambios en la política monetaria y el sentimiento de los inversores. La salida de octubre coincidió con el aumento de tasas de la Fed y el incremento en los rendimientos de los bonos del gobierno de EE.UU. Uno de los factores más importantes fue la política monetaria del Sistema de la Reserva Federal, que afecta directamente el costo del capital, los rendimientos de los bonos y la atractividad de los activos de riesgo.
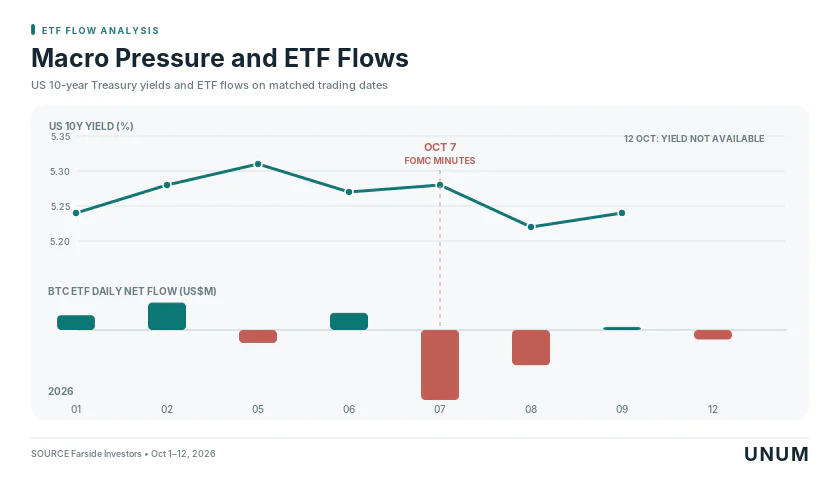
El 16 de septiembre de 2026, la Fed aumentó el rango objetivo de la tasa en 25 puntos básicos a 3.75–4.00%, explicando la decisión por la necesidad de frenar la inflación. Las actas de la reunión de septiembre publicadas el 7 de octubre mostraron que el regulador sigue preocupado por la presión inflacionaria y está considerando acciones adicionales basadas en los datos económicos entrantes.
Para Bitcoin, esto tiene varias implicaciones. Las tasas de interés altas aumentan la atractividad de los instrumentos de renta fija y pueden limitar la disposición de los inversores a comprar activos que no generan ingresos por intereses por sí mismos. Al mismo tiempo, los fondos prestados caros crean condiciones menos favorables para el comercio con apalancamiento.
La situación también está influenciada por los rendimientos de los bonos del gobierno de EE.UU. Según FRED, el rendimiento de los bonos del Tesoro a diez años fue del 5.24% el 1 de octubre, alcanzó el 5.31% el 5 de octubre, y se situó en el 5.28% el 7 de octubre. Para el 8 de octubre, había disminuido al 5.22%, aunque la salida de los ETFs de Bitcoin continuó. Esto muestra que la dinámica diaria del mercado de bonos no puede servir como la única explicación para los movimientos de capital en los fondos de criptomonedas.
En medio de las tensiones geopolíticas en curso, los precios de la energía se mantuvieron elevados, aumentando los riesgos inflacionarios y la incertidumbre con respecto a las decisiones futuras de la Fed. El 12 de octubre, el Brent se cotizaba por encima de $106 por barril, y el dólar se fortaleció en medio de riesgos geopolíticos, demanda de activos refugio y expectativas sobre la inflación y la política de la Fed. Esta combinación puede aumentar la cautela de los inversores y estimular la reasignación de fondos de activos volátiles.
Sin embargo, no se puede descartar la toma de ganancias, la reducción de apalancamiento o el reequilibrio regular de la cartera. Las estadísticas públicas de ETF muestran la dirección de los flujos de capital pero no revelan los motivos de cada inversor.
Lo que dice la investigación de BlackRock
Un contexto más amplio es proporcionado por el estudio Flow & Tell del tercer trimestre de 2026, publicado el 12 de octubre.Kristy Akullian, jefa de estrategia de inversión para iShares en BlackRock, señala:
El sentimiento de los inversores se mantuvo generalmente positivo pero se volvió más moderado durante el tercer trimestre. La mayor atención a la diversificación y la protección contra riesgos geopolíticos indica un enfoque más cauteloso hacia el riesgo.
Según las encuestas a clientes de BlackRock, la proporción de encuestados con expectativas optimistas disminuyó del 53% el 7 de julio al 46% a finales de septiembre, mientras que la proporción de encuestados pesimistas aumentó del 12% al 17%. Mientras tanto, en el tercer trimestre, los productos cotizados en bolsa de criptomonedas atrajeron alrededor de $11 mil millones después de una salida de $4.1 mil millones en el segundo trimestre.
Estas cifras se refieren a un segmento más amplio de productos cotizados en bolsa de criptomonedas, no exclusivamente a los ETFs de Bitcoin al contado de EE.UU. Sin embargo, demuestran una característica importante del mercado: el interés a largo plazo en los activos digitales puede persistir junto con una mayor cautela y la reducción de posiciones individuales.
¿La salida de ETFs significa ventas directas de Bitcoin?
Los flujos de capital negativos a menudo se interpretan como equivalentes a ventas directas de criptomonedas. Sin embargo, la mecánica de los ETFs de Bitcoin al contado es más compleja, ya que los inversores comercian acciones del fondo, mientras que las operaciones con el activo subyacente ocurren a otro nivel.
Cuando un inversor vende acciones de IBIT u otro ETF en la bolsa, el comprador puede ser otro participante en el mercado secundario. Tal transacción no significa necesariamente que el fondo venda inmediatamente la cantidad correspondiente de BTC.
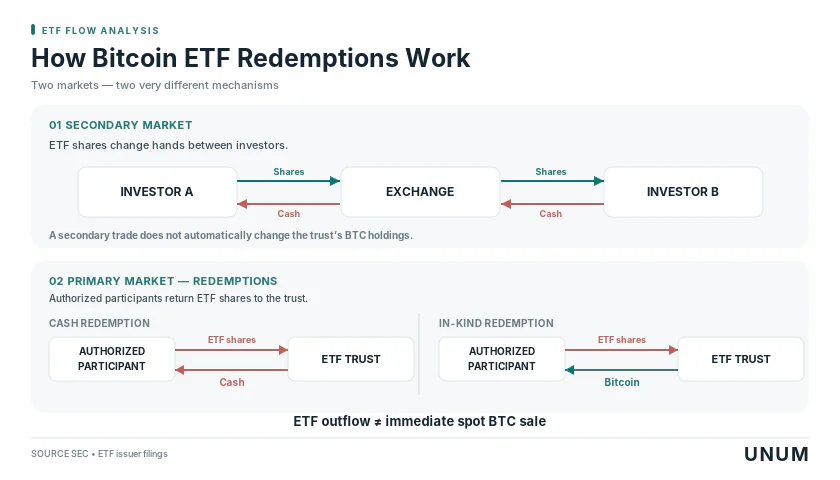
El cambio en el número de acciones emitidas ocurre a través del mecanismo de creación y redención de grandes bloques de acciones — creación/redención. Intermediarios autorizados participan en este proceso, y las liquidaciones pueden realizarse en efectivo o mediante la transferencia del activo subyacente.
En julio de 2025, la SEC permitió la creación y redención de acciones de ETP de criptomonedas con liquidaciones en especie. Anteriormente, había restricciones que requerían liquidaciones en efectivo. Los informes de IBIT confirman el uso de redenciones de acciones con transferencias de Bitcoin. El orden específico de las liquidaciones en efectivo y en especie se determina por los documentos del fondo de acuerdo con los términos de las operaciones.
Por lo tanto, la salida de $451.7 millones no debe equipararse automáticamente a ventas de mercado de BTC por una cantidad idéntica en un momento específico. Para una evaluación más precisa, es necesario comparar el número de acciones emitidas, las reservas de Bitcoin, los volúmenes de redención y la naturaleza de las liquidaciones del fondo.
Es igualmente importante distinguir entre los flujos netos y los activos bajo gestión (AUM). Estos últimos cambian no solo debido a la entrada o salida de fondos, sino también como resultado de fluctuaciones en el valor de Bitcoin. Incluso un fondo con un flujo neto positivo puede enfrentar una disminución en AUM si el activo subyacente cae lo suficientemente fuerte.
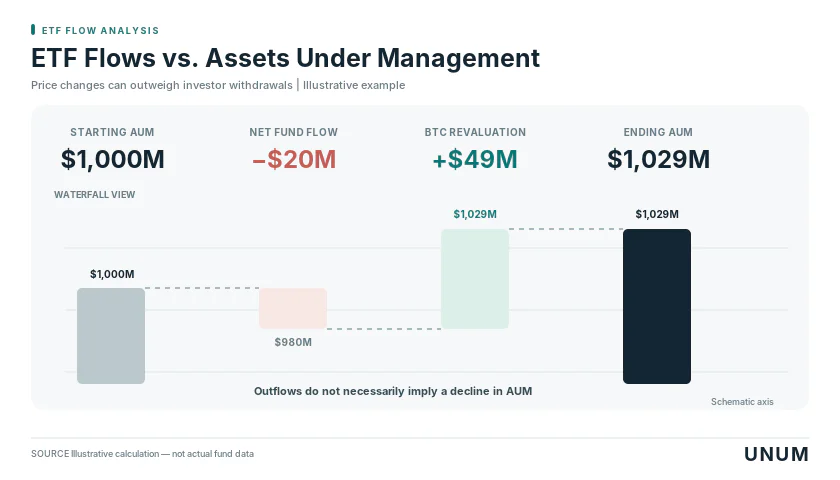
Bitcoin en sí estuvo bajo presión durante el período en cuestión: el 7 de octubre, Bitcoin cayó a aproximadamente $82.9K, y el 12 de octubre, se negoció en el rango de aproximadamente $81.8K–$84.4K. Sin embargo, la coincidencia de la debilidad del precio con las salidas de ETF no prueba que las redenciones del fondo causaran la caída del precio. El mercado al contado está influenciado simultáneamente por transacciones de intercambio, derivados, liquidaciones de posiciones y noticias macroeconómicas.
La salida afectó no solo a Bitcoin sino también a Ethereum
Para evaluar si la reducción de capital está exclusivamente relacionada con Bitcoin, es necesario examinar datos similares para otros ETFs de criptomonedas.
Según Farside Investors, los ETFs de Ethereum estadounidenses registraron una salida neta de $720.4 millones del 1 al 12 de octubre de 2026. Así, en términos absolutos, el flujo negativo de fondos de ETH fue aproximadamente 1.6 veces mayor que el de los ETFs de Bitcoin.
El resultado fue particularmente notable para BlackRock ETHA, del cual se retiraron aproximadamente $572.3 millones en ocho sesiones. Esto contrasta con el flujo acumulado positivo en el fondo de Bitcoin IBIT del mismo emisor.
A diferencia de los ETFs de Bitcoin, los fondos de Ethereum registraron un flujo neto negativo acumulado en cada una de las ocho sesiones de negociación. La mayor salida diaria se observó el 6 de octubre, ascendiendo a $201.9 millones, y el 12 de octubre, los inversores retiraron $85.4 millones adicionales.
Esta dinámica indica que la disminución de la demanda afectó a más que solo Bitcoin. Sin embargo, comparar solo cantidades absolutas es insuficiente: el mercado de ETFs de Ethereum difiere significativamente en términos de activos bajo gestión, por lo que la intensidad relativa de la salida puede ser diferente.
El contraste entre IBIT y ETHA tampoco permite reducir el comportamiento de los inversores a simplemente alejarse de un gestor específico. Es probable que la actitud de los participantes del mercado hacia diferentes criptomonedas y las especificidades de la posición en fondos particulares jueguen un papel.
Sin embargo, determinar si esto es una salida del mercado de criptomonedas en su conjunto o una redistribución de fondos hacia otros instrumentos es imposible sin datos sobre flujos de inversión más amplios.
¿Qué pasará con Bitcoin si continúan las salidas de ETF?
La dinámica de octubre aumenta la importancia de los flujos de ETFs de Bitcoin como uno de los indicadores de la demanda institucional. Sin embargo, estas cifras por sí solas no permiten un pronóstico confiable a corto plazo para Bitcoin, ya que el impacto de los fondos en la liquidez del mercado debe evaluarse junto con las condiciones macroeconómicas y la actividad en los mercados al contado y de futuros.
Son posibles tres escenarios principales para el desarrollo futuro de la situación.
Recuperación de la demanda. Los flujos positivos regresan a varios fondos importantes, su resultado acumulado en cinco y veinte días de negociación mejora, y Bitcoin mantiene o recupera los niveles de precio perdidos. Una confirmación adicional vendrá de un aumento en las reservas de BTC en los fondos sin un aumento brusco en el apalancamiento especulativo.
Estabilización del mercado. Los flujos positivos y negativos se alternan pero no forman una tendencia sostenible. Los activos se redistribuyen entre los fondos, y el precio de Bitcoin permanece mayormente dentro de un rango. En este caso, el episodio de octubre puede interpretarse como un ajuste temporal de posicionamiento.
Aumento de la presión. Los flujos negativos persisten durante varias semanas y se extienden a la mayoría de los ETFs de Bitcoin importantes. Si el precio de BTC y el volumen de monedas en los fondos disminuyen simultáneamente, y hay una reducción en el interés abierto y la liquidación de posiciones largas en el mercado de derivados, aumenta la probabilidad de un deterioro más prolongado.
Para evaluar estos escenarios, no es suficiente rastrear solo la salida diaria de fondos de los ETFs de Bitcoin. Una imagen más completa se proporciona por los flujos netos acumulados durante 5 y 20 días de negociación, cambios en las reservas de BTC, interés abierto en el mercado de futuros de CME, tasas de financiación para futuros perpetuos, rendimientos del Tesoro de EE.UU. y la dinámica del dólar.
La combinación de varias señales independientes será particularmente indicativa. Por ejemplo, una salida prolongada de ETFs en medio de un interés abierto decreciente y una caída de Bitcoin puede indicar una reducción general del riesgo del mercado. Por el contrario, una recuperación en los flujos con precios estables y una actividad moderada de derivados será un signo más convincente de un retorno en la demanda al contado que una sola sesión positiva.
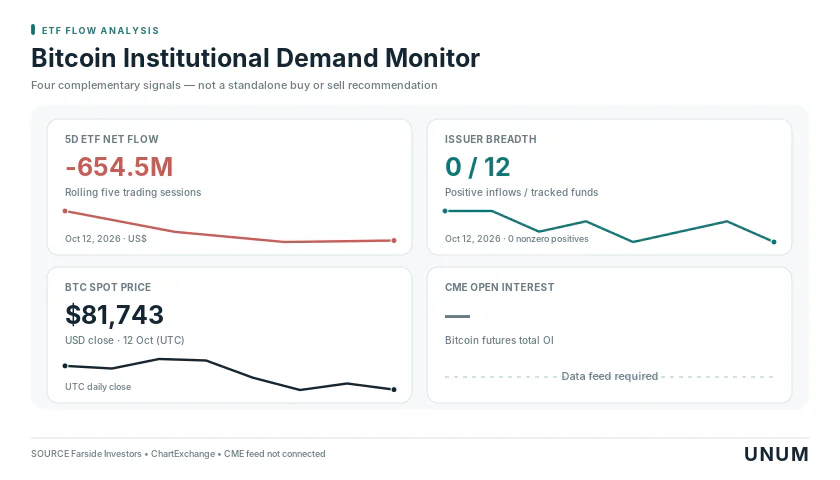
Una salida de $451.7 millones de los ETFs de Bitcoin estadounidenses del 1 al 12 de octubre de 2026, muestra que la demanda de productos cotizados en bolsa de criptomonedas se ha vuelto menos estable, y el sentimiento del mercado sigue siendo sensible a las tasas de interés, los rendimientos de los bonos y los riesgos geopolíticos. Sin embargo, el resultado acumulado positivo de BlackRock IBIT y las diferencias entre emisores no indican una salida masiva de inversores de Bitcoin.
La salida adicional el 12 de octubre confirma que los datos aún son insuficientes para hablar de una estabilización estable. Sin embargo, ocho sesiones de negociación son un período demasiado corto para concluir un cambio a largo plazo en la demanda institucional. El factor determinante será la sostenibilidad de los flujos de capital en combinación con los cambios en las reservas de fondos y el comportamiento del propio Bitcoin.