Por Qué el Pronóstico de Supermicro Fue Inesperado
El 20 de octubre de 2026, la empresa estadounidense Super Micro Computer (Supermicro, NASDAQ: SMCI) presentó una estimación preliminar de ingresos y margen bruto para el primer trimestre del año fiscal 2027, que finalizó el 30 de septiembre de 2026. La empresa elevó significativamente su pronóstico en medio de una creciente demanda de plataformas de servidores para inteligencia artificial.
Según el anuncio oficial de Supermicro, los ingresos trimestrales esperados son de $18.5–19.5 mil millones en lugar de los $14.5–15.5 mil millones pronosticados anteriormente. Así, el punto medio del rango de pronóstico se elevó en $4 mil millones, o un 26.7%.
Para evaluar la magnitud de los cambios, es importante comparar el nuevo pronóstico con los resultados financieros del año pasado de Supermicro. En el primer trimestre del año fiscal 2026, que finalizó el 30 de septiembre de 2025, la empresa generó alrededor de $5 mil millones en ingresos. Por lo tanto, el nuevo pronóstico sugiere un aumento en las ventas trimestrales de aproximadamente 3.7–3.9 veces, o un 270–290% interanual.
Tales dinámicas indican una aceleración significativa del negocio, aunque parte del crecimiento puede explicarse no solo por la expansión de todo el mercado de servidores de IA, sino también por cambios en la participación de pedidos de Supermicro de grandes clientes.
La empresa también elevó su pronóstico de margen bruto del 10.4–10.8% al 12–12.5%. Este indicador refleja la parte de los ingresos que queda después de deducir el costo de ventas. La dirección de Supermicro asocia el pronóstico mejorado con la estructura de los pedidos de los clientes y la gama de productos suministrados.
La revisión superó significativamente las expectativas de los analistas. Según Reuters, citando a LSEG, el pronóstico de consenso para los ingresos trimestrales era de aproximadamente $15.23 mil millones. El nuevo punto medio lo supera en aproximadamente un 24.8%.
La reacción del mercado de valores de EE. UU. siguió inmediatamente después de la publicación de los datos preliminares. Según Reuters, las acciones de Supermicro ganaron alrededor de un 11.3% en operaciones posteriores al cierre el 20 de octubre. Las acciones de otros fabricantes de equipos de servidores también mostraron una dinámica positiva.
Sin embargo, el pronóstico actualizado no puede considerarse el resultado financiero final. La empresa advirtió que las estimaciones preliminares no auditadas pueden cambiar después de la finalización de los procedimientos contables. Supermicro planea publicar el informe trimestral completo el 3 de noviembre de 2026.
Para los inversores, la combinación de dos factores es importante: el rápido aumento en las ventas esperadas y la mejora en la rentabilidad pronosticada. Los fabricantes de servidores operan en condiciones de alta competencia y costos significativos para componentes, por lo que un aumento en el volumen de negocios no siempre va acompañado de un crecimiento de beneficios comparable. Por eso, los resultados financieros de Supermicro son de interés no solo para los accionistas de la empresa, sino también para todo el mercado de semiconductores.
Lo Que los Resultados de Supermicro Dicen Sobre la Demanda de Chips de IA
Supermicro no fabrica aceleradores gráficos y otros componentes principales de semiconductores por sí misma. Su negocio se centra en diseñar, integrar y suministrar sistemas informáticos que utilizan procesadores, GPUs, memoria, equipos de red y tecnologías de enfriamiento.
A medida que los centros de datos para inteligencia artificial se expanden, la necesidad aumenta no solo para chips individuales sino también para infraestructura de servidor lista para usar. Por lo tanto, la dinámica de pedidos de Supermicro sirve como un indicador adicional de la demanda de equipos para entrenar modelos de IA y realizar tareas computacionales.
Sin embargo, los datos de un fabricante de servidores no permiten determinar la escala de todo el mercado de infraestructura de IA. Para una evaluación más objetiva, es necesario compararlos con los informes de empresas que desarrollan y fabrican semiconductores.
En agosto, Nvidia informó que los ingresos de su segmento de Data Center en el segundo trimestre del año fiscal 2027 alcanzaron $89 mil millones, aumentando un 117% interanual. Los ingresos trimestrales totales de la empresa fueron de $96.2 mil millones, con un margen bruto GAAP del 75%.
Comentando sobre los resultados, el fundador y CEO de Nvidia declaró:
La inteligencia artificial ha alcanzado un punto de inflexión. Realiza trabajos útiles. Los tokens que genera son productivos y rentables. Ahora la computación genera ingresos directamente.
La declaración refleja la posición de la dirección de Nvidia: los recursos computacionales se están convirtiendo en infraestructura comercial, no solo en herramientas de investigación. Sin embargo, la creciente demanda de GPUs no garantiza un retorno de inversión suficiente para todos los operadores de centros de datos.
Una tendencia similar se refleja en los resultados financieros de TSMC de Taiwán, el mayor fabricante por contrato de chips avanzados. En el tercer trimestre de 2026, sus ingresos alcanzaron $46.72 mil millones, aumentando un 41.2% interanual en términos de dólares.
La computación de alto rendimiento (HPC) representó el 68% de los ingresos trimestrales de la empresa, y los procesos tecnológicos avanzados con normas de 7 nm y menores proporcionaron el 79% de los ingresos por producción de obleas de silicio. Estos datos indican una alta demanda de procesadores y aceleradores modernos, aunque el segmento HPC incluye no solo productos de IA.
Así, el rendimiento financiero de Supermicro, Nvidia y TSMC confirma la expansión de la demanda en múltiples niveles de la cadena de suministro: desde servidores terminados hasta chips especializados y capacidades de fabricación. Sin embargo, no garantizan el mantenimiento de las tasas de crecimiento actuales a largo plazo.
Quién se beneficiará del aumento en los pedidos de servidores
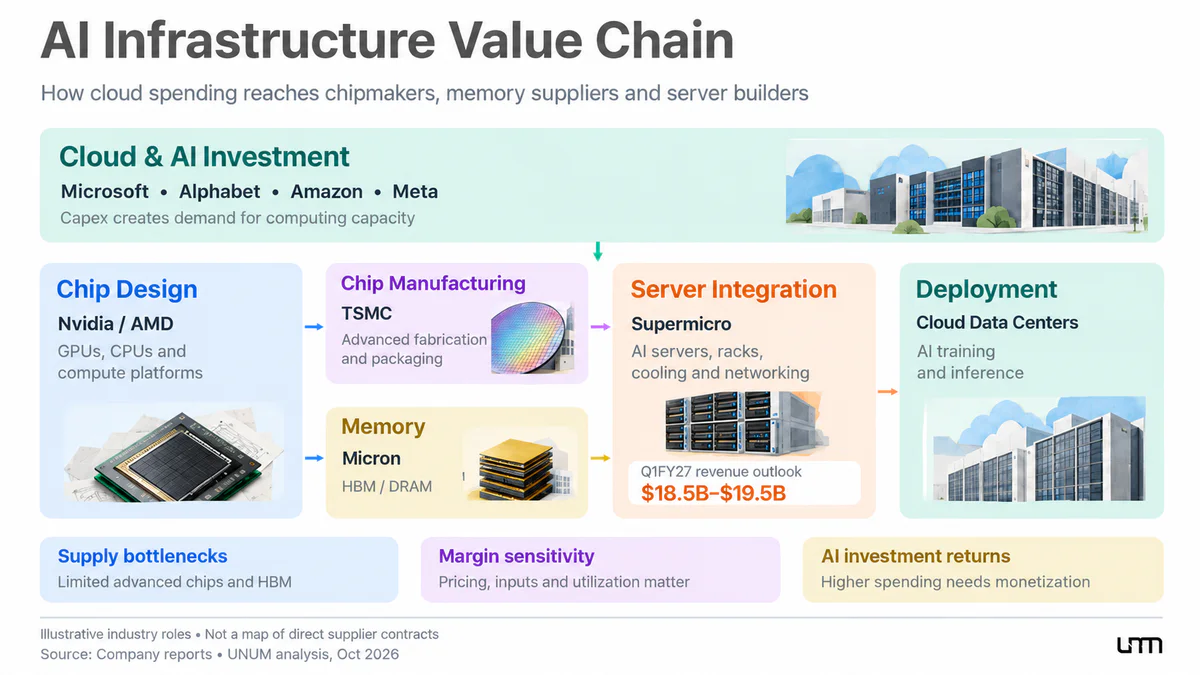
La demanda adicional de servidores de IA abre oportunidades para los fabricantes de GPUs, procesadores de servidores, memoria HBM de alta velocidad y fabricantes de chips por contrato. Sin embargo, el beneficio económico se distribuye de manera desigual entre ellos.
Nvidia tiene una posición fuerte gracias al suministro de aceleradores gráficos y plataformas de computación integrales. La demanda de tales sistemas respalda las ventas no solo de GPUs sino también de equipos de red y componentes relacionados. Mientras tanto, el alto margen bruto indica una rentabilidad significativamente mayor del modelo de negocio de Nvidia en comparación con la integración de hardware de servidores.
AMD también está expandiendo su presencia en el mercado de infraestructura de IA. En el segundo trimestre de 2026, los ingresos de su segmento de Centros de Datos alcanzaron los $6.7 mil millones, un aumento del 107% interanual. La compañía atribuye el crecimiento a la demanda de procesadores de servidor EPYC y aceleradores Instinct.
El beneficio operativo del segmento ascendió a $2.1 mil millones en comparación con una pérdida de $155 millones un año antes. Sin embargo, la comparación requiere precaución: en el mismo trimestre de 2025, la compañía registró alrededor de $800 millones en gastos relacionados con las restricciones de exportación de EE. UU. sobre los aceleradores Instinct MI308. La ausencia de gastos similares en el período de reporte también contribuyó a la mejora en los resultados financieros.
Para TSMC, la ventaja clave radica en la producción de chips avanzados para varios desarrolladores. La compañía puede beneficiarse de la expansión del mercado independientemente de los aceleradores que elijan los clientes. Sin embargo, la expansión de las capacidades de producción de TSMC requiere inversiones de capital significativas y tiempo.
Micron Technology merece especial atención. La memoria HBM de alto ancho de banda proporciona a los aceleradores gráficos y de IA un acceso rápido a los datos, lo cual es críticamente importante para el rendimiento de los sistemas de computación modernos.
Al final del cuarto trimestre del año fiscal 2026, Micron reportó ingresos de $54.23 mil millones en comparación con $11.32 mil millones un año antes. La compañía también reportó envíos a gran escala de memoria HBM4 para la plataforma de un cliente clave. Mientras tanto, el crecimiento en el rendimiento financiero de Micron está vinculado no solo a HBM sino también a otros segmentos del mercado de memoria.
Compañía | Rendimiento Financiero | Principales Impulsores de Crecimiento |
|---|---|---|
Nvidia | Ingresos del Centro de Datos — $89 mil millones, +117% interanual, Q2 año fiscal 2027 | GPUs, plataformas de computación y soluciones de red |
AMD | Ingresos del Centro de Datos — $6.7 mil millones, +107% interanual, Q2 2026 | Procesadores de servidor EPYC y aceleradores Instinct |
TSMC | Ingresos Totales — $46.72 mil millones, +41.2% interanual en USD, Q3 2026 | Procesos avanzados, producción de chips de IA y HPC |
Micron | Ingresos Totales — $54.23 mil millones, Q4 año fiscal 2026 | HBM, DRAM y otros tipos de memoria |
Fuente: informes trimestrales oficiales de las compañías. Las cifras se refieren a diferentes períodos de reporte y segmentos, por lo que no están destinadas a una comparación directa de las escalas de negocio.
Las diferencias en los modelos de negocio son cruciales para los inversores. Nvidia y AMD generan ingresos del desarrollo y venta de componentes de computación, TSMC de su producción, y Supermicro de la integración de equipos en sistemas de servidores listos.
El aumento en los pedidos puede apoyar a todos los eslabones de la industria, pero los cambios en los precios, costos y competencia afectarán su rentabilidad de manera diferente. Por lo tanto, la reacción positiva de las acciones de Supermicro no significa que las acciones de todos los fabricantes de semiconductores tengan el mismo potencial de inversión.
Por qué la alta demanda no garantiza un mayor crecimiento
A pesar de los sólidos resultados financieros de las compañías, el sector de semiconductores sigue dependiendo de la continuación del ciclo de inversión. Las principales corporaciones tecnológicas están aumentando las inversiones en IA, dirigiendo fondos hacia la construcción de centros de datos, la compra de equipos de computación y el desarrollo de la computación en la nube.
La escala de estas inversiones está confirmada por los informes de Microsoft y Alphabet.
En el cuarto trimestre del año fiscal 2026, Microsoft reportó gastos de capital de aproximadamente $41 mil millones, incluyendo el impacto de arrendamientos financieros. Aproximadamente dos tercios de los gastos estaban relacionados con activos de vida útil relativamente corta, principalmente CPUs y GPUs. Mientras tanto, el flujo de caja operativo de la compañía fue de $55.4 mil millones, y el flujo de caja libre fue de $19.6 mil millones.
En el segundo trimestre de 2026, Alphabet destinó $44.9 mil millones a inversiones de capital, principalmente en infraestructura técnica. Durante el mismo período, su flujo de caja operativo fue de $39.1 mil millones, y los ingresos de Google Cloud alcanzaron $24.8 mil millones, un aumento del 82% interanual.
Estas cifras permiten evaluar no solo la escala de las inversiones, sino también la carga financiera asociada con la expansión de la infraestructura. El flujo de caja operativo de Microsoft superó sus gastos de capital, mientras que los gastos de capital de Alphabet para el trimestre fueron mayores que su flujo de caja operativo.
Es importante señalar que las inversiones de capital no solo apoyan los productos de IA. También sustentan la computación en la nube, los servicios corporativos tradicionales y otras áreas de negocio. Por lo tanto, comparar los gastos totales con los ingresos únicamente de la inteligencia artificial sería incorrecto.
El principal riesgo radica en una posible descoordinación entre el ritmo de aumento de la potencia de cálculo y el retorno comercial de su uso. Si los ingresos de los productos de IA y los servicios en la nube crecen más lentamente que los gastos en infraestructura, los clientes pueden reconsiderar sus programas de inversión.
Restricciones de Producción y Crecimiento de Costos
Un factor de riesgo adicional sigue siendo las limitaciones de las capacidades de producción. La litografía avanzada, el empaquetado de chips, la producción de HBM y la construcción de infraestructura energética requieren inversiones significativas y planificación a largo plazo.
TSMC planea destinar $60–64 mil millones para gastos de capital en 2026. En la conferencia del tercer trimestre, el CFO de la compañía, Wendell Huang, confirmó este pronóstico, vinculando la necesidad de inversiones sustanciales a una demanda sostenida de varios años, incluido el emergente mercado de IA de agentes.
La compañía también espera que las inversiones totales para 2026–2028 superen significativamente los gastos del período anterior de tres años.
Sin embargo, la construcción de nuevas fábricas crea riesgos financieros adicionales. Incluso con una alta utilización de las líneas de producción, el aumento de los costos para tecnologías avanzadas e instalaciones en el extranjero puede reducir temporalmente la rentabilidad.
Por ejemplo, el margen bruto de TSMC en el tercer trimestre de 2026 disminuyó del 67.7% al 66.4%, una caída de 1.3 puntos porcentuales. La puesta en marcha inicial de la producción utilizando la tecnología N2 de 2 nanómetros influyó en esta métrica, parcialmente compensada por otros factores.
Dependencia de Supermicro de los Proveedores
También existe un riesgo más específico relacionado con la estructura empresarial de Supermicro. En su informe anual Form 10-K, la compañía reveló que en el año fiscal 2026, un proveedor representó el 63.1% de las compras totales.
Tal concentración aumenta la sensibilidad de la compañía a las condiciones de asociación, los costos de los componentes y las posibles interrupciones del suministro. Con una disponibilidad limitada de aceleradores de IA, incluso una gran cartera de pedidos no garantiza el cumplimiento oportuno de los contratos.
Además, Supermicro compite con Dell Technologies y Hewlett Packard Enterprise en el mercado de soluciones de servidores. Es posible que parte del crecimiento acelerado esté relacionado con la redistribución de pedidos entre los proveedores de servidores, pero se necesitan datos comparables de los competidores para verificar esta hipótesis.
Así, la industria de semiconductores enfrenta tres principales fuentes de incertidumbre:
Economía de los proyectos de IA. ¿Puede el crecimiento de los ingresos de la inteligencia artificial justificar los gastos de capital de los operadores de centros de datos?
Restricciones de producción. ¿Podrán los fabricantes de chips, memoria y equipos de servidores expandir sus capacidades sin aumentar excesivamente los costos?
Estabilidad financiera. ¿Pueden las empresas mantener altos márgenes en medio de una creciente competencia y posibles ralentizaciones de pedidos?
Estos factores determinarán cuánto puede el actual crecimiento de las ventas transformarse en aumentos de beneficios a largo plazo.
Qué Espera al Mercado de Semiconductores en los Próximos 6–12 Meses
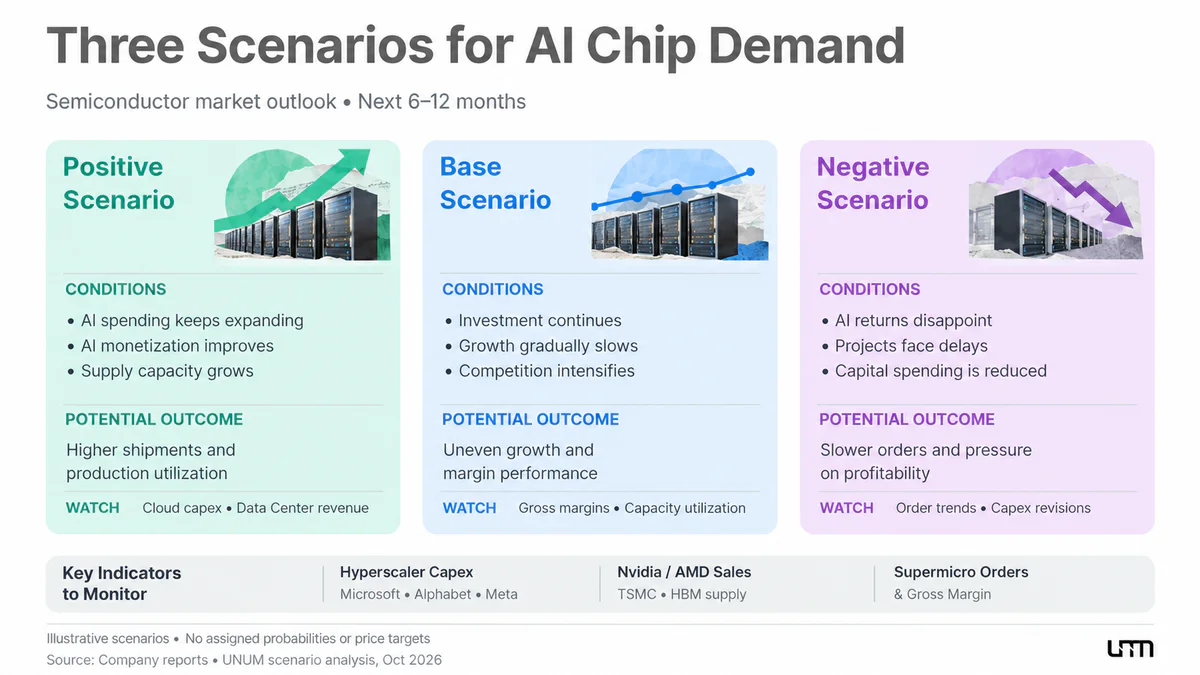
El pronóstico de aumento de ingresos para Supermicro refuerza el argumento de una demanda sostenida alta para la infraestructura de IA. Sin embargo, el desarrollo futuro de la industria dependerá de varias condiciones interrelacionadas. Para evaluar las perspectivas, consideremos tres escenarios hipotéticos sin asignarles probabilidades cuantitativas.
Escenario positivo. Los principales proveedores de nube continúan aumentando las inversiones, los nuevos productos de IA generan ingresos adicionales y la demanda de recursos de computación se mantiene alta. En este caso, Nvidia, AMD, TSMC y los fabricantes de memoria tienen la oportunidad de aumentar suministros, utilización de capacidad y beneficios.
Escenario base. Las inversiones en infraestructura de IA continúan, pero las tasas de crecimiento disminuyen gradualmente después de un período de rápida expansión. La competencia entre desarrolladores de aceleradores y proveedores de servidores se intensifica, y los resultados financieros de las empresas se vuelven más desiguales. Los fabricantes con alta rentabilidad, relaciones estables con clientes y acceso a tecnologías críticas ganan ventaja.
Escenario negativo. La desaceleración de la monetización de la IA, las restricciones financieras de los operadores de centros de datos o los retrasos en los proyectos de infraestructura conducen a una reducción en los nuevos pedidos. Las empresas pueden reconsiderar los gastos de capital, lo que aumentará la presión sobre los proveedores de equipos y las valoraciones bursátiles de las empresas tecnológicas.
Para determinar la trayectoria futura del mercado de semiconductores, es más importante monitorear varios indicadores:
ingresos trimestrales de Nvidia y AMD en el segmento de Data Center;
gastos de capital y utilización de la capacidad de producción de TSMC;
dinámica de oferta y demanda en el mercado de memoria HBM;
presupuestos de inversión de Microsoft, Alphabet, Amazon y Meta;
márgenes y cumplimiento de pedidos de Supermicro.
Un punto de referencia separado será el informe final de Supermicro para el primer trimestre del año fiscal 2027, programado para su publicación el 3 de noviembre. Permitirá verificar las cifras preliminares de ingresos y márgenes, así como aclarar la condición financiera de la empresa.
El fuerte aumento en el pronóstico de Supermicro se ha convertido en otra confirmación de la alta demanda de potencia de cómputo para inteligencia artificial. Los resultados financieros de Nvidia, AMD, TSMC y Micron muestran que la expansión de la infraestructura de IA ya está apoyando el crecimiento en varios segmentos del mercado de semiconductores.
Sin embargo, la sostenibilidad de este proceso no solo estará determinada por el volumen de pedidos de servidores, sino también por la capacidad de las empresas tecnológicas para recuperar las inversiones en centros de datos. Los sólidos resultados de Supermicro aumentan las expectativas para la industria, pero no descartan riesgos de sobrecalentamiento en el mercado de IA, restricciones de producción y posterior desaceleración de la demanda.
Al mismo tiempo, las perspectivas comerciales positivas no siempre significan la atractividad de sus acciones. Incluso si las ganancias de los fabricantes de semiconductores continúan aumentando, las expectativas infladas de los inversores pueden llevar a una caída en los precios de las acciones. Por lo tanto, el desarrollo futuro del sector debe evaluarse considerando tanto los indicadores fundamentales de las empresas como su valor de mercado.