
Por Qué los Tokens de IA Fueron Líderes del Mercado Cripto en 2026
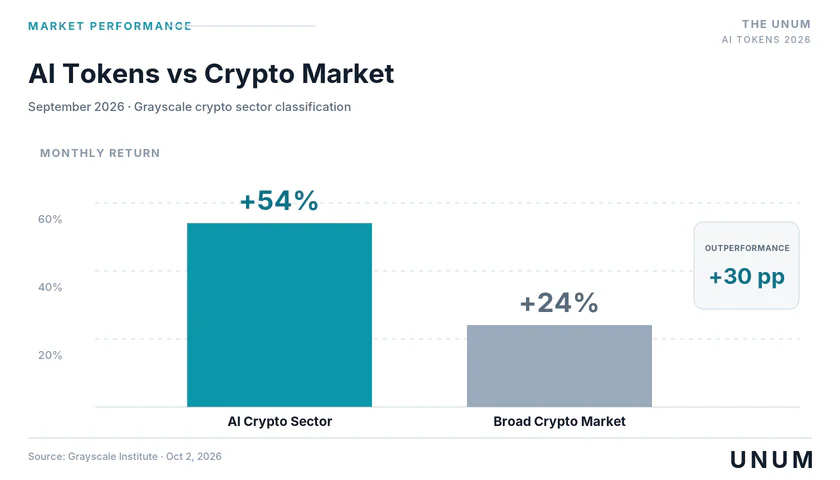
En septiembre de 2026, el índice del sector de criptomonedas para inteligencia artificial, calculado por Grayscale, aumentó un 54%, mientras que el mercado de criptomonedas en general, según la clasificación de la compañía, ganó un 24%. Así, el sector de IA tuvo una ventaja de 30 puntos porcentuales. Estos resultados, publicados por Grayscale Institute el 2 de octubre, muestran cuánto se ha intensificado el interés de los inversores en proyectos en la intersección de blockchain e inteligencia artificial.
Al 12 de octubre de 2026, la capitalización de la categoría de Inteligencia Artificial en CoinGecko era de aproximadamente $27 mil millones. Sin embargo, esta cifra requiere una interpretación cautelosa. La categoría incluye no solo protocolos de IA especializados, sino también plataformas blockchain universales que utilizan inteligencia artificial en áreas específicas de actividad. Por ejemplo, entre los activos más grandes está NEAR Protocol, cuya capitalización de mercado en una de las instantáneas de datos de octubre superó los $7.5 mil millones.
Por lo tanto, la capitalización de toda la categoría no es equivalente al valor de la industria descentralizada especializada en inteligencia artificial. Del mismo modo, el índice de Grayscale y la lista de CoinGecko no pueden usarse como indicadores intercambiables: difieren en composición de activos, ponderaciones y metodología.
Qué Soporta la Demanda de Criptomonedas de IA
El nuevo impulso está asociado no solo con la popularidad de la inteligencia artificial generativa, sino también con la transición gradual a agentes de software autónomos. Tales sistemas son capaces de realizar secuencias de acciones, acceder a servicios externos, obtener datos e interactuar con otros programas. Para una actividad económica completa, además necesitan herramientas para pagos, gestión de fondos y verificación de obligaciones.
Aquí es donde blockchain puede encontrar una aplicación práctica. Las carteras programables, los contratos inteligentes y los acuerdos con stablecoins permiten automatizar operaciones que a menudo requieren un intermediario o confirmación adicional en la infraestructura financiera tradicional.
Un evento significativo fue la actualización de Coinbase para Agentes el 22 de septiembre de 2026. La compañía agregó la capacidad de realizar pagos por uso de datos externos y modelos a través del protocolo x402, así como trabajar con acciones y fondos cotizados en bolsa. Esto amplió el rango de tareas que un agente de software puede potencialmente realizar dentro de una sola infraestructura con limitaciones establecidas por el usuario.
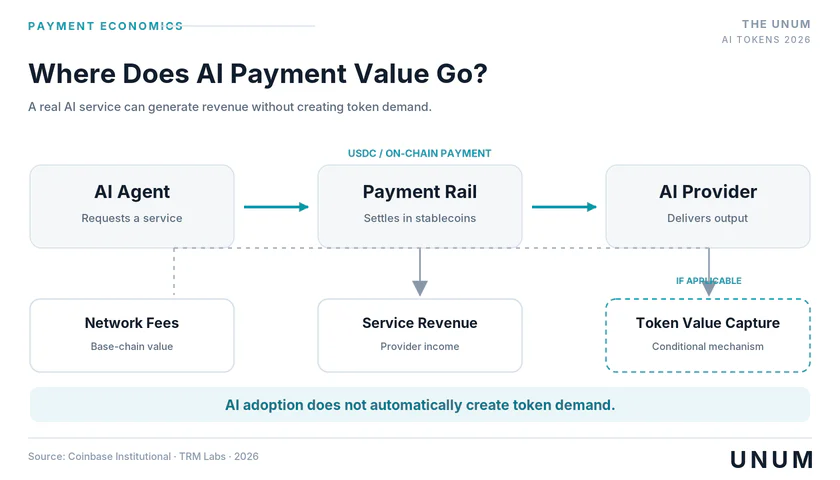
Sin embargo, la difusión de tales herramientas no garantiza un aumento en el valor de los tokens de IA especializados. Los pagos pueden ocurrir en stablecoins, las tarifas pueden ir a blockchains base, y los principales ingresos por uso de modelos pueden permanecer con los proveedores de servicios de computación.
Por lo tanto, el crecimiento del sector debe considerarse desde tres perspectivas: la dinámica del mercado, el uso real del producto y el mecanismo de distribución de valor económico.
Tendencia Independiente o Mayor Interés en Activos de Riesgo
Otra pregunta es cuánto del rally de septiembre estuvo relacionado con cambios fundamentales dentro de la industria de IA y cuánto se debió a un aumento general en el apetito de riesgo de los inversores.
Para evaluar esta diferencia, los rendimientos absolutos de criptomonedas individuales no son tan importantes como su rendimiento relativo a Bitcoin, Ethereum y el mercado en general durante los mismos intervalos de tiempo. Información adicional es proporcionada por volúmenes de negociación, liquidez, interés abierto en futuros y tasas de financiación para contratos perpetuos.
Si el valor de los tokens de IA está creciendo principalmente junto con otros activos cripto de alto riesgo, es prematuro hablar de una naturaleza exclusivamente fundamental del movimiento. Sin embargo, si el sector demuestra una ventaja sostenible junto con un uso pagado incrementado de sus propios productos, hay más argumentos a favor de una dirección de inversión independiente.
Los datos de septiembre de Grayscale confirman fuertes rendimientos relativos pero no establecen su causa por sí mismos. Para esto, sería necesario estudiar un período más largo y comparar la dinámica del mercado con los resultados comerciales de los proyectos.
Donde la Inteligencia Artificial Realmente Necesita Blockchain
La conexión tecnológica entre la inteligencia artificial y las criptomonedas existe en varios segmentos, pero sus modelos de negocio y perspectivas económicas varían significativamente.
Computación Descentralizada y Alquiler de GPU
El entrenamiento y uso de modelos modernos requiere recursos computacionales significativos. Tradicionalmente, estos son proporcionados por grandes empresas de la nube que controlan centros de datos y gestionan el acceso de los clientes al equipo.
Las redes descentralizadas ofrecen un enfoque alternativo: los propietarios de poder computacional conectan sus GPUs a una infraestructura compartida y reciben recompensas por completar tareas.
La ventaja potencial de este modelo radica en la capacidad de utilizar equipos distribuidos, aumentar la disponibilidad de tipos específicos de cálculos y ofrecer términos de arrendamiento más flexibles. Sin embargo, la verdadera competitividad no se determina por la presencia de blockchain, sino por la calidad del servicio.
Para los clientes comerciales, el costo de la computación, la velocidad de ejecución, la fiabilidad del nodo, la protección de datos, la estabilidad del servicio y la capacidad de escalar la carga son importantes. Si la infraestructura descentralizada no está a la altura de las nubes centralizadas en estas características, los incentivos de tokens no asegurarán una demanda sostenible.
Además, es importante distinguir entre el entrenamiento del modelo y la inferencia — obtener resultados de un modelo ya entrenado. Estos procesos tienen diferentes requisitos para el equipo, la latencia y el intercambio de datos. La alta eficiencia de una red distribuida para una categoría de tareas no implica su idoneidad universal para otra.
Inferencia — ejecución de solicitudes a un modelo de IA ya entrenado. Esta definición ya está presente en el texto, por lo que no necesita repetirse en secciones posteriores.
Mercados de IA Descentralizados
Otro enfoque implica la creación de mercados donde los desarrolladores de modelos y los proveedores de recursos computacionales compiten por recompensas. En lugar de pagar por el acceso al equipo, los usuarios o protocolos reciben resultados de la ejecución de tareas específicas.
Este concepto es implementado por Bittensor. Los participantes en subredes especializadas producen resultados, y los mecanismos de verificación e incentivos económicos determinan la distribución de recompensas.
La ventaja de este modelo es que potencialmente permite la coordinación del desarrollo y provisión de servicios de IA sin un único centro de control. Sin embargo, la distribución de recompensas en criptomonedas no debe considerarse automáticamente como ingresos de mercado por ventas de servicios.
Puede existir una actividad económica significativa dentro de la red, financiada por la emisión de tokens, incluso si los clientes independientes actualmente pagan solo una pequeña parte de los resultados producidos.
Agentes de IA Autónomos y Pagos entre Máquinas
En 2026, los pagos entre programas capaces de encontrar de manera independiente los recursos necesarios y pagar por su uso están atrayendo especial atención.
El protocolo x402 permite incrustar una solicitud de pago directamente en el proceso de acceso a un servicio de internet. Por ejemplo, un programa solicita datos, el servidor informa el costo de acceso, después de lo cual se confirma el pago y el recurso pagado se vuelve disponible.
Este mecanismo es adecuado para micropagos, donde un usuario o programa paga no por una suscripción mensual, sino por una solicitud individual, cálculo o recuperación de información.
Los contratos inteligentes permiten que este sistema se complemente con un depósito condicional de fondos. El dinero puede reservarse hasta que se confirme la tarea, lo que potencialmente facilita la interacción entre agentes de software independientes.
Sin embargo, tales pagos no requieren necesariamente un token de IA separado. Una blockchain básica, un activo de liquidación como una stablecoin, y un mecanismo de software para iniciar y confirmar pagos son suficientes.
Esta distinción se vuelve crucial en el análisis fundamental de las criptomonedas de IA: la demanda real de infraestructura blockchain no prueba la necesidad de cada token asociado con esta infraestructura.
Demanda Real de Infraestructura de IA y lo que Muestran los Pagos
Uno de los estudios más reveladores de la actividad comercial por agentes de IA fue publicado por TRM Labs el 9 de septiembre de 2026. Los analistas examinaron transacciones a través de x402 en las blockchains Base, Solana y Polygon para determinar qué parte de las operaciones podría realmente estar asociada con agentes autónomos.
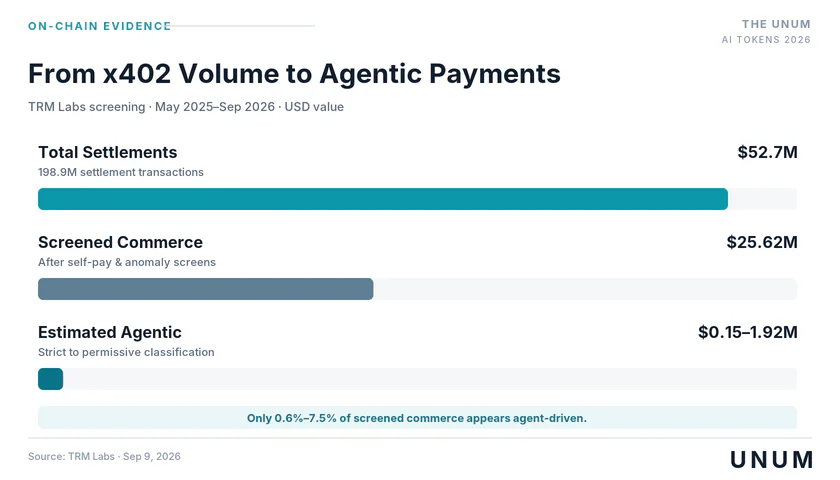
Según el estudio, aproximadamente $52.7 millones pasaron por los mecanismos de pago examinados desde mayo de 2025, con el número total de transacciones de liquidación alcanzando los 198.9 millones.
A primera vista, estas cifras sugieren la rápida formación de un nuevo mercado. Sin embargo, un análisis de la estructura de las transacciones reveló una diferencia significativa entre el volumen total y los pagos que pueden vincularse con confianza a la actividad comercial.
Por Qué Solo Parte de los $52.7 Millones Puede Considerarse Pagos Comerciales
TRM Labs excluyó consistentemente varias categorías de actividad de la muestra examinada: transferencias entre direcciones controladas por un participante, grandes flujos de un pequeño número de pagadores, y transacciones con vendedores que tenían menos de diez compradores diferentes.
Después de aplicar estos filtros, el volumen de liquidación se redujo a $25.62 millones. Después de excluir los autopagos, los flujos concentrados y los vendedores con un pequeño número de compradores, la muestra en estudio se redujo a $25.62 millones. Esto no significa que todo el volumen excluido fuera ficticio o no comercial.
Luego, los analistas intentaron determinar qué parte de los pagos restantes podrían haber sido realizados por agentes autónomos de inteligencia artificial.
El problema es que la cadena de bloques registra la transacción pero no permite establecer directamente quién tomó la decisión de pago: un modelo autónomo, un script de software regular o un humano utilizando una interfaz automatizada.
Por lo tanto, los investigadores aplicaron dos modelos de clasificación. El más flexible consideraba los pagos que potencialmente podrían ser realizados por agentes, mientras que el más estricto requería signos adicionales de actividad prolongada e interacción con múltiples contrapartes o registro de agentes.
Como resultado, la proporción de pagos probables por agentes osciló entre el 0.6% y el 7.5% del volumen liquidado, o aproximadamente entre $154,000 y $1.92 millones para el período estudiado.
Este rango no es una estimación precisa de toda la economía de agentes de inteligencia artificial. Refleja el resultado de criterios de selección específicos y puede no tener en cuenta programas especializados que pagan regularmente solo a un proveedor.
No obstante, el estudio muestra convincentemente por qué el número de transacciones o el volumen total de transferencias no pueden utilizarse como evidencia independiente de la adopción comercial masiva de la inteligencia artificial.
Por Qué la Mayoría de los Pagos se Realizan a Través de Stablecoins
Otro resultado importante de TRM Labs está relacionado con la elección del activo de liquidación. De los aproximadamente $52.68 millones en liquidaciones estudiadas, alrededor de $52.47 millones, o el 99.6%, correspondieron al stablecoin en dólares de Circle.
El autor del estudio, Noah Hodge de TRM Labs, resumió la conclusión principal de la siguiente manera:
Hoy en día, la economía de pagos de agentes a través de infraestructura de pago pública es una economía de stablecoins.
Esta estructura de liquidación tiene una explicación práctica. Para pagar por recursos computacionales y servicios digitales, los participantes necesitan entender el costo de la operación en unidades estables. Usar un token volátil agrega riesgo de cambio y complica la fijación de precios.
Esto no excluye el uso de activos criptográficos especializados en otros elementos de infraestructura, como para asegurar obligaciones, distribuir tarifas o acceder a la computación. Sin embargo, los datos de pago muestran que el desarrollo de la economía de agentes no necesariamente va acompañado de un aumento directo en la demanda de tokens de inteligencia artificial.
Por Qué los Datos de Coinbase Difieren de los Resultados de la Investigación
El 22 de septiembre, Coinbase informó que durante la existencia del protocolo x402, procesó más de 230 millones de transacciones con un volumen total que supera los $54 millones. Estas cifras superan los datos de TRM Labs del 9 de septiembre, pero han pasado casi dos semanas entre las publicaciones y las metodologías de contabilidad pueden diferir.
Es importante destacar que Coinbase proporciona un indicador acumulativo del uso de la infraestructura, mientras que TRM Labs evalúa por separado signos de actividad comercial y comportamiento autónomo.
Por lo tanto, un aumento en el número de pagos a través de x402 no indica por sí mismo un crecimiento proporcional en el número de agentes de inteligencia artificial que pagan.
Para evaluar la demanda real, es necesario monitorear adicionalmente la proporción de compradores independientes, el número de operaciones comerciales repetidas, los pagos después de la finalización de programas de incentivos y los ingresos de los proveedores de servicios digitales.
Qué Proyectos de Cripto de IA Crean Valor Económico Medible
A pesar del limitado comercio confirmado de agentes, algunos proyectos de inteligencia artificial ya tienen infraestructura funcional y resultados medibles. Sin embargo, deben compararse en función de la naturaleza de los servicios proporcionados, en lugar de únicamente en la capitalización de tokens o la actividad de la comunidad.
Bittensor y la Economía de la Inteligencia Descentralizada
Bittensor representa una red de subredes especializadas, cuyos participantes realizan tareas computacionales especializadas y evalúan la calidad de los resultados obtenidos. Diferentes subredes pueden participar en el entrenamiento de modelos, generación de información, pronósticos y otras tareas.
La economía del proyecto se basa en la distribución de recompensas vinculadas a la actividad y la demanda del mercado por las subredes. Una de las preguntas clave sigue siendo la capacidad de tal sistema para dirigir recursos a productos verdaderamente útiles, en lugar de solo a participantes que atraen capital especulativo.
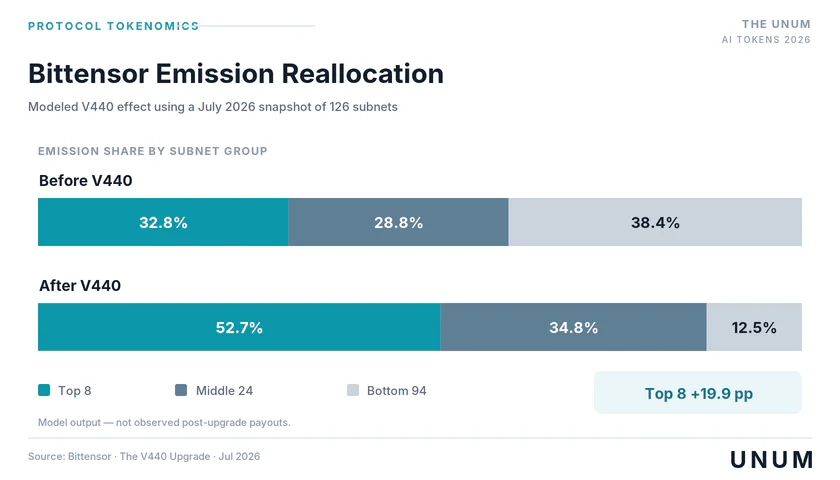
En julio de 2026, los desarrolladores de Bittensor introdujeron la actualización V440 con un nuevo mecanismo de distribución de emisiones. Su efecto proyectado se muestra en la instantánea de la red de julio. Su objetivo era reducir las recompensas para los participantes económicamente débiles y concentrar las emisiones en subredes que atraen una demanda relativamente mayor de los poseedores de tokens.
En el modelo publicado basado en una instantánea de la red de 126 subredes, la participación de emisión para 94 subredes estuvo por debajo del umbral en la instantánea de la red de julio, en el modelo donde se consideraron a las 126 subredes como receptoras de emisiones, disminuyó del 38.4% al 12.5%. Simultáneamente, la participación de las ocho subredes más grandes aumentó del 32.8% al 52.7%.
Estas cifras describen el impacto estimado del mecanismo en la distribución de julio, no el crecimiento de los ingresos comerciales de la red. Principalmente muestran un cambio en las reglas para la distribución de incentivos de tokens.
Desde una perspectiva económica, tal actualización es importante ya que reduce el atractivo de la participación pasiva e intensifica la competencia por el capital dentro del sistema. Sin embargo, la demanda de los poseedores de tokens para participar en subredes aún necesita separarse de la demanda solvente de clientes externos por servicios de IA.
Para confirmar el valor fundamental de Bittensor, no es suficiente considerar el número de subredes, el volumen de capital bloqueado o el número de tokens distribuidos. Es necesaria información sobre clientes comerciales, el costo de los servicios pagados, la calidad de las tareas completadas y la capacidad de los proyectos para existir con recompensas de tokens reducidas.
El principal riesgo para Bittensor radica en la posible discrepancia entre la escala de la economía de incentivos interna y el volumen de ingresos externos. Al mismo tiempo, no se debe subestimar la capacidad de la red para producir resultados tecnológicamente complejos: la pregunta fundamental es cuán efectivamente se convierten tales resultados en un negocio sostenible.
Render y la demanda de computación distribuida
Render ofrece infraestructura para realizar tareas computacionales utilizando procesadores gráficos distribuidos. Inicialmente, la red se desarrolló alrededor de la visualización y gráficos 3D, y luego se expandió a servicios computacionales, incluyendo tareas relacionadas con la inteligencia artificial.
A diferencia de proyectos cuya economía se construye principalmente alrededor de escenarios de aplicación futuros, Render tiene un historial medible de tareas completadas.
A partir de la revisión de octubre, el panel de estadísticas oficiales de Render Network mostró:
Más de 82 millones de fotogramas procesados en la historia de la red.
Aproximadamente 5,600 nodos a lo largo de la historia de la red, según la métrica Total Nodes Since Inception en el panel oficial.
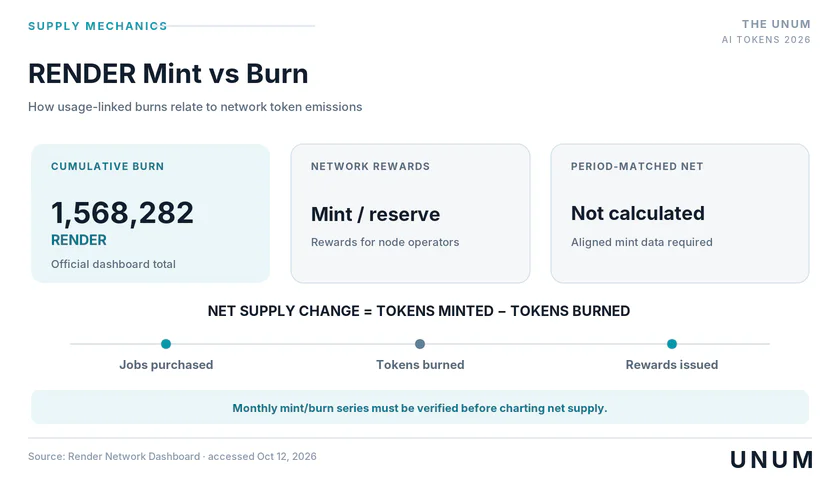
Aproximadamente 1.57 millones de tokens Render quemados en total.
Sin embargo, el número de nodos registrados históricamente no equivale al número de operadores que operan simultáneamente, y los fotogramas procesados no deben considerarse tareas de IA. Es necesario un desglose del trabajo computacional por tipo y período para un análisis completo.
De particular interés es el modelo económico de Render, donde la quema de tokens está vinculada al pago por computaciones, y nuevos tokens se distribuyen como recompensas a los participantes de la red según el cronograma de emisión aprobado.
Según la documentación oficial de Render Network, los usuarios pueden pagar por tareas computacionales en equivalente monetario, después de lo cual los tokens correspondientes se queman. Las recompensas para los proveedores de recursos computacionales se distribuyen de acuerdo con los mecanismos de la red.
Así, existe un mecanismo relativamente directo que vincula el uso comercial de la infraestructura y la economía de tokens.
Sin embargo, su presencia no garantiza una reducción sostenible en la oferta. Si el volumen de emisión excede el volumen de quema, el número total de tokens puede continuar aumentando incluso con el crecimiento del uso de la red.
Para evaluar las perspectivas fundamentales de Render, es importante rastrear no solo el número total de tareas completadas sino también el costo de las computaciones pagadas en los últimos 30 y 90 días, el volumen de quema en equivalente en dólares, la emisión y el rendimiento del operador.
Además, Render compite con plataformas de computación centralizadas. Por lo tanto, las perspectivas del proyecto dependerán no solo del desarrollo de la inteligencia artificial sino también de la capacidad de proporcionar servicios de computación de calidad a un precio competitivo.
Virtuals Protocol y la actividad comercial de los agentes de IA
Virtuals Protocol desarrolla infraestructura para la creación, coordinación y monetización de agentes de software autónomos. El proyecto integra herramientas para la interacción de agentes, procesamiento de transacciones y tokenización de participantes individuales del ecosistema.
Según la documentación oficial de Virtuals, el token base de la plataforma se utiliza en mecanismos de liquidez para tokens de agentes y operaciones individuales dentro del ecosistema. Esto crea un vínculo económico entre la actividad de la plataforma y la demanda de su criptoactivo nativo.
Sin embargo, la naturaleza de tal actividad es crucial.
En la página de estadísticas oficiales de Virtuals, se publican métricas de tareas completadas, ingresos de agentes y el rendimiento económico general del ecosistema de agentes. En la visualización de estadísticas de octubre disponible, había alrededor de 2.54 millones de tareas completadas y $4.53 millones en ingresos de agentes.
Al mismo tiempo, la plataforma reflejó una cifra significativamente mayor de actividad económica general por parte de los agentes: alrededor de $481.82 millones. Estos valores son métricas propias del proyecto, y no se pueden equiparar sin un examen detallado de la metodología de cálculo. Los indicadores dinámicos pueden cambiar, y su cobertura necesita ser aclarada a la fecha de publicación.
Es especialmente importante distinguir entre los ingresos por realizar tareas comerciales y las operaciones relacionadas con la emisión o el comercio de tokens de agentes.
Se pueden imaginar dos situaciones de manera condicional. En la primera, una organización paga a un agente por el procesamiento de documentos, análisis de datos o la realización de otra tarea útil. En la segunda, los participantes compran tokens asociados con el agente, esperando un aumento en su valor.
Ambas operaciones pueden ir acompañadas de un aumento en la actividad en la blockchain, pero solo la primera confirma directamente la demanda solvente de servicios de inteligencia artificial.
Para evaluar Virtuals, se necesitan datos sobre la proporción de compradores independientes, pedidos comerciales repetidos, ingresos de agentes activos y concentración de ingresos. Si una parte significativa del volumen de negocios depende de la aparición de nuevos proyectos tokenizados, la economía de la plataforma puede ser sensible al deterioro del sentimiento del mercado.
Por lo tanto, las perspectivas de Virtuals no están determinadas por el número de agentes creados, sino por la capacidad de formar un mercado para servicios digitales pagados regularmente.
Venice y la Tokenización del Acceso a la Inteligencia Artificial
Venice representa un modelo diferente de conexión económica entre la inteligencia artificial y la criptomoneda. La plataforma proporciona acceso a modelos de IA, y su token se utiliza en mecanismos de staking y obtención de capacidad de cómputo.
Un activo digital adicional, DIEM, opera en el ecosistema, el cual puede ser creado bloqueando una cantidad correspondiente de tokens de Venice en staking. Según la documentación oficial, un DIEM bloqueado proporciona un dólar de créditos actualizados diariamente para usar los modelos.
Esta estructura difiere de una suscripción regular: el usuario obtiene la oportunidad de asegurar el acceso regular a servicios de cómputo bloqueando tokens y obteniendo la capacidad de cómputo correspondiente.
En abril de 2026, Venice anunció recompras programáticas y quema de tokens, asociadas con nuevas suscripciones. El tamaño de la recompra se fijó en $2, $5 o $10 dependiendo del plan tarifario.
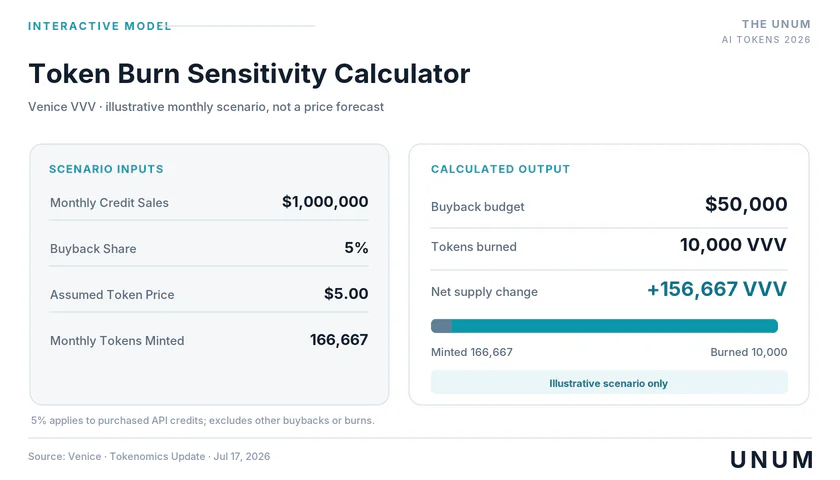
En julio, el proyecto expandió este mecanismo: $5 de cada compra de $100 en créditos de cómputo comenzaron a dirigirse a recompras y quema de tokens. Esto creó un vínculo más transparente entre las fuentes individuales de ingresos comerciales y los cambios en el suministro del criptoactivo.
En la actualización del 5 de agosto, la compañía también introdujo un cronograma para reducir las emisiones anuales de 3 millones a 2 millones de tokens, con la etapa final planificada para el 1 de octubre de 2026. Para confirmar la ejecución de este cronograma en una fecha específica, deben utilizarse datos de contratos inteligentes, no solo planes publicados.
En abril, Venice informó que desde noviembre de 2025, se habían quemado alrededor de 180,000 tokens a través de recompras discrecionales, equivalentes a aproximadamente $1.35 millones en el momento de las respectivas operaciones.
Al mismo tiempo, la cantidad histórica total de quema no puede considerarse automáticamente el resultado de ventas comerciales. Una parte significativa de los tokens de Venice destruidos estaba asociada con distribución no reclamada, en lugar de dinero recibido de clientes.
Así, Venice ofrece una de las formas más directas de vincular el uso comercial de la IA con la economía de tokens, pero la efectividad del modelo aún necesita ser evaluada en función de los ingresos reales, el uso de créditos de cómputo y la dinámica neta del suministro.
El indicador más importante aquí no es el número de tokens bloqueados per se, sino el volumen de cómputos realmente demandados por los cuales los usuarios están dispuestos a pagar independientemente de la atractividad de inversión del criptoactivo.
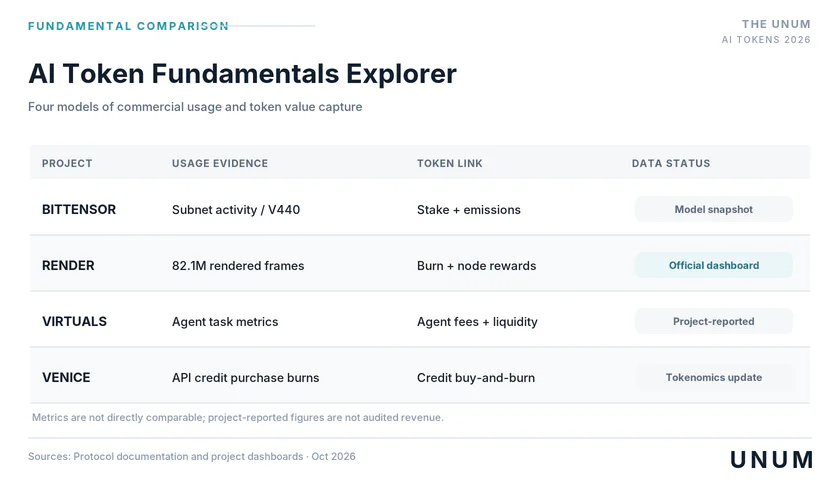
La comparación muestra que los proyectos ofrecen formas fundamentalmente diferentes de monetización. Bittensor desarrolla un sistema para incentivar a los productores de IA, Render vincula el uso de cómputos con la quema de tokens, Virtuals construye una infraestructura comercial entre agentes, y Venice utiliza la tokenización de la capacidad de cómputo y recompras financiadas por parte de los ingresos.
Por lo tanto, no existe un indicador universal que determine inequívocamente el token de IA más fundamentalmente fuerte. Para cada proyecto, la actividad comercial, el suministro de tokens y los derechos o ventajas económicas que recibe su propietario deben analizarse por separado.
Cómo el Uso de la Inteligencia Artificial Afecta el Valor del Token
Un error común al evaluar criptomonedas de IA es la suposición de que el éxito de un producto tecnológico necesariamente conduce al crecimiento del token correspondiente.
En la práctica, puede haber varios mecanismos económicos independientes entre el uso de un servicio y el valor de mercado de un criptoactivo.
Por ejemplo, un cliente paga por el uso de un modelo en stablecoins. El proveedor de computación recibe el pago, el operador de la aplicación retiene una comisión y la blockchain procesa la transacción. Si un token de IA especializado no está involucrado en los cálculos, no proporciona acceso al servicio y no está vinculado a la distribución de ingresos, un aumento en el número de clientes puede no crear una demanda directa para él.
Esquemáticamente, el movimiento del valor económico se ve de la siguiente manera:
Pago del cliente → ingresos del proveedor de servicios → comisión o ingresos del protocolo → demanda de tokens, mecanismo de bloqueo o quema → impacto potencial en el valor de mercado.
En cada etapa, parte del valor económico puede permanecer con otro participante en el sistema. Además, incluso una reducción en la oferta de tokens no garantiza un aumento de precio, ya que el resultado depende de la demanda, la liquidez y el comportamiento de los inversores.
En el estudio de Coinbase Institutional fechado el 31 de marzo de 2026, los analistas Colin Baskow y David Duong señalan:
Es probable que los beneficios económicos se distribuyan de manera desigual entre los niveles de infraestructura.
Los investigadores destacan la infraestructura básica de pagos, las herramientas de coordinación de agentes y los sistemas para verificar sus resultados de trabajo. Estas áreas pueden recibir beneficios económicos en diferentes momentos y a través de diferentes mecanismos.
Este enfoque es especialmente importante para los inversores, ya que les permite separar las perspectivas de la tecnología de las características de inversión de un token específico.
Por qué el staking y la quema no siempre indican un crecimiento en el valor fundamental
El staking reduce el número de tokens disponibles para la venta inmediata, pero la naturaleza de su impacto depende de la fuente de las recompensas.
Si los usuarios obtienen ingresos de las tarifas pagadas por clientes externos, el staking puede reflejar la redistribución de valor económico genuinamente creado. Si las recompensas se pagan predominantemente en nuevos tokens, el rendimiento nominal va acompañado de un aumento en la oferta.
De manera similar, la quema no siempre conduce a una reducción en el número total de tokens. Cuando la emisión supera el volumen de activos destruidos, la oferta continúa aumentando. Por lo tanto, el análisis requiere considerar el cambio neto en la oferta circulante, no solo las operaciones individuales de staking o quema.
Por ejemplo, si un protocolo destruyó tokens por valor de $1 millón durante un cierto período pero simultáneamente emitió nuevos tokens con un valor de mercado de $3 millones, el mero hecho de la quema no prueba la naturaleza deflacionaria del modelo. Además, para una comparación precisa, es necesario considerar las fechas de las operaciones, los precios de los tokens y las condiciones de su circulación.
Por qué la capitalización puede no reflejar el valor real de un proyecto
La capitalización de mercado se calcula como el producto del precio del token y su oferta circulante. La valoración totalmente diluida muestra el valor hipotético de la oferta considerando todos los tokens bajo la metodología de cálculo elegida.
La valoración totalmente diluida es el valor estimado de la oferta de tokens considerando su cantidad total según la metodología utilizada. Debe aclararse que no es equivalente a la suma de las ventas futuras de tokens.
La diferencia entre estos indicadores ayuda a identificar la presión potencial de futuros desbloqueos y emisiones.
Por ejemplo, en una de las instantáneas de octubre CoinGecko la capitalización de Bittensor era de aproximadamente $3.31 mil millones, mientras que la valoración totalmente diluida alcanzaba aproximadamente $6.14 mil millones. Para Venice, los valores correspondientes eran alrededor de $1.17 mil millones y $1.96 mil millones.
Esto significa que el valor estimado de la oferta total superaba significativamente la capitalización de los tokens circulantes. Sin embargo, la diferencia no puede interpretarse automáticamente como el volumen de ventas futuras: es necesario considerar el calendario de liberación, los activos bloqueados, las restricciones de circulación y las especificidades de la tokenómica.
Para el análisis fundamental, se pueden utilizar relaciones de capitalización o valoración totalmente diluida con los ingresos anuales, pero deben aplicarse con precaución. A diferencia de las acciones, poseer la mayoría de las criptomonedas no otorga derechos directos a las ganancias de la empresa.
Por lo tanto, incluso si un proyecto de IA genera ingresos comerciales, el multiplicador del valor del token a estos ingresos puede ser económicamente poco informativo sin un vínculo probado entre ellos.
¿Existen signos de una burbuja especulativa en el mercado de tokens de IA?
El rápido aumento en los precios de las criptomonedas no es suficiente evidencia de una burbuja. Los mercados tecnológicos pueden anticipar los rendimientos esperados de una infraestructura que apenas comienza a desarrollarse.
Sin embargo, existe una diferencia fundamental entre evaluar el potencial comercial futuro y una capitalización que está casi completamente respaldada por expectativas de futuros aumentos de precios.
Para los tokens de IA, varios signos son los más indicativos de un posible sobrecalentamiento:
La capitalización crece significativamente más rápido que los ingresos comerciales. Especialmente si el aumento en el valor ocurre sin un crecimiento comparable en el número de clientes independientes y servicios pagados.
La actividad principal se forma dentro del propio mercado de criptomonedas. Los altos volúmenes de negociación de tokens, la creación de nuevos activos y las transferencias internas no son equivalentes a pagos por productos de IA útiles.
La economía del proyecto depende de la emisión constante de nuevos tokens. Si las recompensas mantienen la actividad de los participantes pero no se compensan con ingresos externos, una caída en los precios de mercado puede debilitar todo el sistema de incentivos.
La posición de los inversores se vuelve excesivamente especulativa. Un aumento en el interés abierto y las tasas de financiación con liquidez limitada puede amplificar el movimiento de precios en ambas direcciones.
Los desbloqueos futuros crean oferta adicional. La situación es particularmente peligrosa cuando grandes volúmenes de tokens se vuelven disponibles para la venta antes de que surja una demanda comercial sostenible.
Al mismo tiempo, la ausencia de ingresos significativos no prueba por sí misma una sobrevaloración del proyecto. En las primeras etapas de desarrollo, las empresas tecnológicas y los protocolos a menudo invierten en infraestructura mucho antes de lograr una monetización sostenible.
Por lo tanto, evaluar las criptomonedas de IA requiere analizar no solo el nivel actual de ingresos, sino también la calidad del producto, el mercado potencial, la competitividad, la estabilidad financiera y el mecanismo para distribuir el valor económico.
Por Qué la Tecnología Real Puede Convertirse en la Base de una Burbuja Especulativa
La historia de los mercados tecnológicos muestra que la verdadera importancia de la innovación no excluye la valoración excesiva de los activos relacionados.
Los inversores pueden identificar correctamente una dirección prometedora pero errar en el momento de su desarrollo comercial, la escala de la demanda futura o la distribución de ingresos entre los participantes del mercado.
Para la inteligencia artificial, este riesgo es particularmente notable debido a la alta incertidumbre de los modelos de negocio futuros. Las tecnologías están mejorando rápidamente, el costo de algunas operaciones computacionales está disminuyendo y la competencia entre proveedores centralizados y descentralizados se está intensificando.
La reducción en los costos de inferencia puede estimular la demanda de computación, pero al mismo tiempo reducir la rentabilidad de operaciones individuales. Por lo tanto, incluso un rápido aumento en el número de solicitudes al modelo no necesariamente conduce a un aumento correspondiente en los ingresos.
Una presión adicional es creada por la posibilidad de reemplazar un proveedor por otro. Si un usuario puede obtener un servicio comparable a un costo menor, el proyecto cripto debe tener una ventaja competitiva sostenible que sea difícil de replicar para otros participantes del mercado.
Como resultado, el mercado de tokens de IA puede incluir simultáneamente protocolos económicamente prometedores y activos individuales cuyo precio no coincide con el potencial comercial confirmado.
Qué Espera a los Tokens de IA en los Próximos 6–12 Meses
La futura dinámica del sector dependerá de qué tan rápido la infraestructura tecnológica pueda pasar de un uso experimental a pagos comerciales regulares.
Basado en los datos actuales, se pueden identificar tres escenarios principales para finales de 2026 y la primera mitad de 2027.
Escenario Positivo
El uso pagado de agentes autónomos y computación descentralizada comienza a crecer a un ritmo constante. El número de clientes independientes aumenta, la gama de servicios demandados se expande y los protocolos individuales demuestran dinámicas de ingresos positivas sin la necesidad de aumentar constantemente los incentivos de tokens.
En tal situación, los proyectos con un vínculo directo entre el uso del producto y la economía del token potencialmente reciben un apoyo fundamental más fuerte.
Para confirmar el escenario, se requerirán datos sobre el crecimiento de pagos repetidos, ingresos comerciales y demanda neta de tokens después de considerar la emisión.
Escenario Base
La infraestructura continúa desarrollándose, pero el uso comercial se concentra en un número limitado de productos. Algunas plataformas encuentran clientes estables, mientras que otras siguen dependiendo de programas de incentivos y actividad especulativa.
El crecimiento de los pagos en stablecoins puede superar el aumento en la demanda de tokens de IA especializados. En este caso, el sector continuará existiendo como una dirección de inversión separada, pero la divergencia en los rendimientos entre proyectos se volverá más significativa.
El principal signo de tal escenario será un crecimiento desigual de los ingresos mientras se mantiene una alta volatilidad en las valoraciones de mercado.
Escenario Negativo
El interés especulativo disminuye más rápido de lo que se desarrolla la demanda comercial. La caída de las cotizaciones reduce el atractivo de las recompensas de tokens, disminuye la liquidez y complica la financiación de nuevos proyectos.
Los ecosistemas donde una gran parte de la actividad económica depende de la emisión, el comercio de sus propios activos o un flujo constante de nuevos participantes son particularmente vulnerables.
Mientras tanto, los productos tecnológicos pueden continuar desarrollándose incluso durante el declive de las criptomonedas asociadas. Tal resultado confirmará que el valor de la infraestructura y el costo de su token no siempre se mueven de manera sincrónica.
Cómo los inversores pueden distinguir un proyecto de IA prometedor de un token especulativo
El análisis fundamental de las criptomonedas de inteligencia artificial requiere un enfoque más profundo que comparar la capitalización y la dinámica de precios. En primer lugar, es necesario determinar qué vende exactamente el proyecto, quién paga por sus servicios y cómo la actividad comercial afecta a su propio token.
Cinco grupos de indicadores parecen ser los más informativos.
Demanda comercial. Es necesario evaluar el número de clientes pagadores independientes, el volumen de pagos recurrentes y la dinámica de ingresos en períodos comparables. Es especialmente importante entender si la actividad persiste después de la finalización de los programas de recompensas para usuarios.
Calidad de uso. Un gran número de transacciones, agentes registrados o tareas computacionales tienen un valor analítico limitado sin entender su origen. Se necesitan datos sobre el costo de los servicios realmente proporcionados, la concentración de clientes y la proporción de operaciones pagadas.
Tokenómica. Es necesario considerar la emisión actual, los calendarios de desbloqueo, el volumen de quema, las fuentes de ingresos por staking y los mecanismos para el uso obligatorio de tokens.
Competitividad. Un proyecto de IA descentralizado debe ofrecer a los clientes una ventaja medible sobre las soluciones existentes, en términos de precio, disponibilidad, sostenibilidad, privacidad o calidad de los servicios proporcionados.
Evaluación del mercado. La capitalización debe compararse con la actividad comercial confirmada, las obligaciones potenciales para la emisión de nuevos tokens y los mecanismos reales para la distribución de ingresos.
La calidad de la divulgación de información merece especial atención. Los proyectos que publican estadísticas de uso verificables, datos sobre flujos de tokens y una metodología detallada para calcular sus propios indicadores proporcionan a los inversores más bases para una evaluación fundamental.
Al mismo tiempo, la ausencia de informes transparentes aumenta la incertidumbre. No necesariamente indica la ausencia de un negocio, pero limita la capacidad de confirmar la justificación del valor de mercado.
Tokens de IA: ¿Formando un nuevo mercado o repitiendo un ciclo especulativo?
Los datos de 2026 muestran que la intersección de la inteligencia artificial y la blockchain ya no se limita a conceptos y proyectos experimentales. Las redes de computación distribuida realizan tareas reales, los protocolos de pago procesan millones de operaciones y plataformas individuales implementan mecanismos que vinculan el uso de servicios de IA con la demanda de tokens.
Sin embargo, la escala de la actividad comercial confirmada todavía difiere significativamente de las expectativas del mercado. La investigación de TRM Labs demuestra que una parte significativa del volumen de pagos no puede atribuirse con confianza al comercio de agentes autónomos. La comparación de Bittensor, Render, Virtuals y Venice también muestra cuán diferentes son los mecanismos de incentivos, monetización y distribución de valor.
Por lo tanto, sería incorrecto etiquetar inequívocamente todo el mercado de criptomonedas de IA como una burbuja especulativa. El sector tiene productos tecnológicos funcionales y modelos económicos prometedores, pero el alto precio de un token individual aún no confirma la sostenibilidad del negocio correspondiente.
La pregunta principal para los inversores no es si la inteligencia artificial continuará desarrollándose, sino qué protocolos criptográficos podrán obtener beneficios económicos sostenibles de su uso y qué parte de estos beneficios estará realmente vinculada al valor de sus tokens.
Son las dinámicas de actividad pagada, ingresos comerciales, emisión y demanda neta de criptoactivos las que deberían formar la base de la evaluación del sector a finales de 2026 y a lo largo de 2027. Hasta que surjan informes más completos y comparables, el fuerte potencial tecnológico de las criptomonedas de IA coexistirá con un mayor riesgo de sobrevaloración especulativa.
El material está preparado a partir del 12 de octubre de 2026. Los indicadores del mercado cambian en tiempo real. Los datos publicados por los proyectos no siempre son auditados de manera independiente. El artículo es de naturaleza informativa y analítica y no es una recomendación de inversión individual.