Después de que la Fed en septiembre elevó la tasa al 3,75–4%, la atención del mercado se ha centrado en las estadísticas económicas. Ahora los inversores necesitan entender cuán preparada está realmente la economía de EE.UU. para tasas altas. Y la próxima semana proporcionará varios puntos de referencia importantes para esto. El enfoque estará en el mercado laboral: primero se publicarán los datos de vacantes JOLTS, luego el informe ADP, y el viernes, las estadísticas oficiales sobre empleo y desempleo. Completarán el panorama el índice de actividad empresarial en la industria, los sentimientos del consumidor y la inflación en la eurozona. El mercado también seguirá de cerca a Bitcoin y otros activos de riesgo, el informe de Nike y la reunión de la OPEC+.
El evento principal de la semana: la revisión del mercado laboral de EE.UU.
La próxima semana, los traders e inversores recibirán varios informes que ayudarán a evaluar el estado del mercado laboral estadounidense.
El 29 de septiembre se publicará JOLTS de agosto. Esta es la estadística sobre el número de vacantes abiertas, contrataciones y despidos. En julio, había alrededor de 7,3 millones de vacantes abiertas en EE.UU., y el número de trabajadores contratados era de aproximadamente 5,1 millones. El nuevo informe mostrará si la alta demanda de empleados se mantiene.
El 30 de septiembre se publicará el informe ADP. Evalúa el cambio en el empleo en empresas privadas de EE.UU. basado en datos de nómina de más de 26 millones de trabajadores. Es un indicador independiente del mercado laboral que se publica antes de las estadísticas oficiales. ADP y el informe oficial BLS se calculan con diferentes metodologías, por lo que los resultados pueden diferir notablemente.
El 2 de octubre se publicará el informe principal de la semana: Employment Situation de septiembre. Incluirá datos sobre el número de nuevos empleos fuera del sector agrícola – Nonfarm Payrolls, la tasa de desempleo y los salarios. En agosto, la economía de EE.UU. creó 162 mil empleos, y el desempleo se mantuvo en el 4,1%.
¿Por qué estas estadísticas son especialmente importantes ahora?
La Fed monitorea simultáneamente la inflación y el estado de la economía. Mientras las empresas contraten activamente empleados, el desempleo se mantenga bajo y los salarios aumenten, el regulador tendrá más oportunidades para mantener una tasa alta o aumentarla nuevamente.
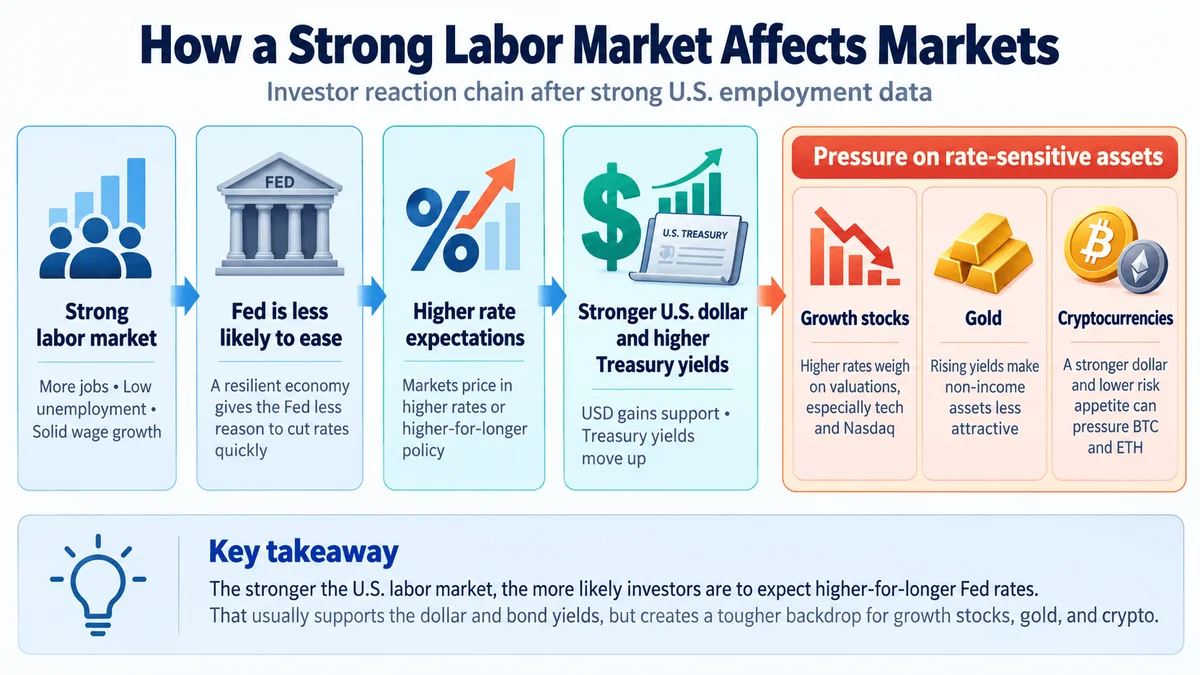
Pero las estadísticas débiles no necesariamente significan un aumento de todos los activos de riesgo. Si el mercado laboral comienza a deteriorarse demasiado rápido, los inversores pueden ver esto no como una razón para reducir la tasa, sino como una amenaza de recesión económica. Por lo tanto, no solo importa la cifra de Nonfarm Payrolls. Es importante observar tres indicadores a la vez: el número de nuevos empleos, el desempleo y el crecimiento salarial.
Por ejemplo, una situación en la que hay menos empleos, pero los salarios continúan creciendo rápidamente, da una señal mixta: la economía se enfría, pero la presión inflacionaria persiste.
Qué seguir: Nonfarm Payrolls, la tasa de desempleo, el salario promedio por hora, el número de vacantes JOLTS, el rendimiento de los bonos del Tesoro a dos años de EE.UU. y el índice del dólar DXY.
¿Qué tan confiados están los consumidores sobre el futuro?
El 29 de septiembre también se publicará el índice de confianza del consumidor de Conference Board. Muestra cómo los estadounidenses evalúan su situación financiera, el mercado laboral y las perspectivas económicas.
En agosto, el índice cayó de 90,2 a 89,4 puntos. Sin embargo, las evaluaciones de la situación actual mejoraron, mientras que las expectativas para los próximos meses se volvieron más pesimistas. La próxima publicación está programada para el 29 de septiembre.
Para un trader, este indicador es útil como una verificación adicional del estado de la economía. El gasto del consumidor juega un papel importante en la economía de EE.UU. Si las personas confían en sus ingresos y empleos, son más propensas a realizar compras grandes, usar crédito, viajar y gastar dinero en servicios. Una disminución en la confianza puede llevar gradualmente a un comportamiento más cauteloso.
Será especialmente interesante comparar la confianza del consumidor con las estadísticas del mercado laboral. Si el número de vacantes disminuye al mismo tiempo que las expectativas de los consumidores empeoran, el mercado recibirá una señal más convincente de desaceleración económica. Si el ánimo de la población mejora y el empleo se mantiene fuerte, los inversores pueden decidir que la economía aún está manejando las altas tasas.
Qué seguir: el índice general de confianza del consumidor, las expectativas de los consumidores y su evaluación de la disponibilidad de empleos.
ISM Manufacturing: ¿qué está pasando con la industria estadounidense?
El 1 de octubre se publicará el ISM Manufacturing PMI de septiembre, uno de los principales indicadores del estado del sector industrial de EE.UU. El informe se publica el primer día hábil del mes.
El PMI se basa en encuestas a empresas. Un valor superior a 50 puntos generalmente indica una expansión de la actividad, mientras que un valor inferior a 50 indica una contracción. Pero los traders deben observar no solo el índice general. Dentro del informe hay varios componentes importantes:
New Orders muestra la dinámica de nuevos pedidos;
Employment ayuda a evaluar la demanda de trabajadores por parte de las empresas;
Prices Paid muestra si los precios de compra de las empresas están aumentando o disminuyendo.
Este último componente es especialmente interesante ahora. Si las empresas informan simultáneamente sobre una alta actividad y un aumento de precios, el mercado puede ver en esto un riesgo inflacionario adicional. Se produce una combinación desagradable para los activos de riesgo: la economía sigue siendo fuerte, los precios aumentan, lo que significa que la Fed puede mantener una tasa alta por más tiempo. Un PMI débil y una disminución de precios, por el contrario, pueden aumentar las expectativas de una política más suave.
Sin embargo, hay una tercera opción: la producción se desacelera, pero los precios continúan aumentando. Este escenario es más complicado para el mercado, ya que el regulador debe luchar simultáneamente contra la inflación y tener en cuenta el deterioro de la economía.
Qué seguir: el ISM Manufacturing PMI general, New Orders, Employment y Prices Paid.
Inflación en la eurozona: Europa sigue en el centro de atención
Esta semana, estadísticas importantes no solo se publicarán en EE.UU.
El 2 de octubre, Eurostat publicará datos preliminares sobre la inflación de la eurozona de septiembre. Según los datos finales de agosto, la inflación anual fue del 3,2%, aumentando desde el 2,9% en julio. La energía contribuyó significativamente al aumento de precios. Para el mercado, la pregunta principal es si la aceleración de precios continuó en septiembre.
La alta inflación reduce el espacio del Banco Central Europeo para suavizar la política monetaria. Por lo tanto, un aumento inesperado del indicador puede apoyar los rendimientos de los bonos europeos e influir en el tipo de cambio del euro.
Es especialmente importante observar no solo el índice general, sino también la inflación subyacente, un indicador sin los componentes más volátiles. Ayuda a entender hasta qué punto el aumento de precios se ha extendido a la economía en general.
Para los traders de divisas, la publicación será especialmente interesante a través del par EUR/USD. El viernes, dos grandes factores influirán casi simultáneamente en él: la inflación europea y el mercado laboral estadounidense.
Qué seguir: la inflación general y subyacente de la eurozona, los precios de la energía, EUR/USD y los rendimientos de los bonos europeos.
Bitcoin: el informe del viernes también es importante para el criptomercado
Bitcoin no tiene una conexión directa con el número de empleos en EE.UU. Pero las estadísticas del mercado laboral pueden cambiar significativamente las expectativas sobre la tasa de la Fed, y estas ya influyen en el dólar, el costo del dinero y la disposición de los inversores a comprar activos de riesgo. Por lo tanto, Nonfarm Payrolls se ha convertido en una publicación importante también para los criptotraders.
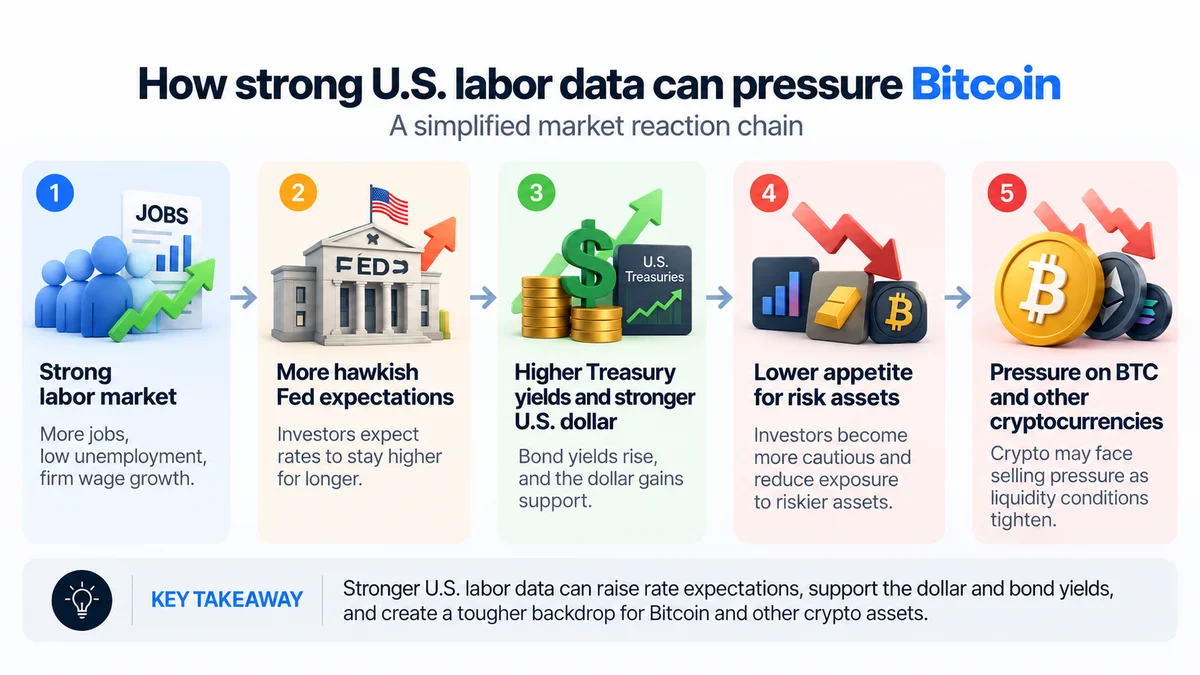
Con estadísticas débiles, la cadena puede funcionar al revés. Si la probabilidad de un aumento adicional de tasas disminuye, los rendimientos de los bonos pueden bajar y las condiciones para los activos de riesgo se vuelven más suaves. Pero aquí hay una excepción importante. Datos muy débiles pueden provocar miedo a la recesión. En tal caso, los inversores pueden alejarse del riesgo independientemente de lo que haga la Fed. Por lo tanto, la reacción de Bitcoin a un mal informe de empleo no necesariamente será positiva.
Es prácticamente más útil observar no solo la primera vela después de la publicación, sino varios mercados a la vez. Si después del informe cae el rendimiento de los bonos a dos años, el dólar se debilita y simultáneamente sube el Nasdaq, el movimiento de BTC al alza recibe confirmación macroeconómica.
Si Bitcoin se mueve en la dirección opuesta, la causa puede ser factores dentro del propio criptomercado. Entre ellos, los flujos de entrada y salida de capital de los cripto-ETF, liquidaciones de posiciones en el mercado de futuros y noticias específicas de la industria.
Qué seguir: BTC/USD, ETH/BTC, el índice del dólar DXY, el rendimiento de los bonos del Tesoro a dos años y los flujos de fondos en cripto-ETF.
Nike: qué revelará el informe de la empresa sobre el consumidor
Además de las estadísticas macroeconómicas, habrá varios eventos corporativos en la semana. Uno de los más destacados será el informe de Nike para el primer trimestre del año fiscal 2027. La compañía publicará los resultados el 1 de octubre después del cierre de la sesión de negociación principal en EE.UU.
Para el mercado, el informe de Nike es interesante no solo por la dinámica de una acción. La compañía vende ropa y calzado en todo el mundo, por lo que sus resultados ayudan a evaluar el estado de la demanda del consumidor. Los inversores observarán las ventas, la rentabilidad del negocio, el volumen de inventarios y el pronóstico de la gerencia.
Si Nike informa sobre una demanda estable y mejora sus expectativas, esto puede ser otro argumento a favor de que el consumidor aún soporta las altas tasas de interés. Las ventas débiles o un pronóstico cauteloso, por el contrario, serán especialmente notables en el contexto de las estadísticas de confianza del consumidor y el mercado laboral.
Y aquí surge una oportunidad interesante para comparar dos tipos de datos: al comienzo de la semana sabremos cómo los consumidores estadounidenses evalúan su situación, y luego veremos cómo su comportamiento se refleja en las ventas reales de una gran empresa.
Qué seguir: los ingresos de Nike, el margen, los inventarios, la dinámica de ventas y el pronóstico de la gerencia.
Siete países de la OPEC+ discutirán la producción de petróleo
Formalmente, la semana de negociación principal terminará el viernes, pero para el mercado de materias primas, un evento importante tendrá lugar el domingo.
El 4 de octubre siete países de la OPEC+, que participan en restricciones voluntarias de producción de petróleo, llevarán a cabo otra reunión. Este grupo incluye a Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán. En la reunión del 6 de septiembre, los países decidieron mantener los niveles de producción de septiembre para octubre. La próxima reunión está oficialmente programada para el 4 de octubre.
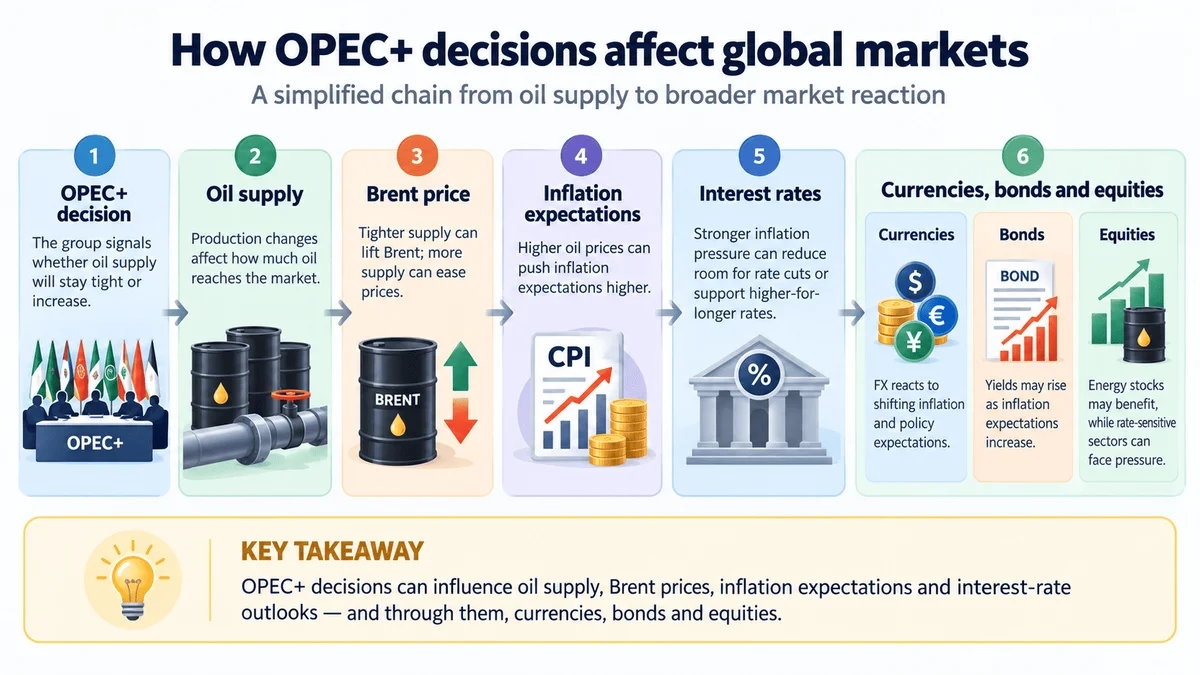
Para el mercado petrolero, la pregunta principal es si habrá señales de un cambio en la producción en noviembre. Si el grupo decide restringir más la oferta, esto podría apoyar a Brent y WTI. Un aumento en la producción, por el contrario, podría aumentar la presión sobre las cotizaciones si la demanda no crece al mismo ritmo.
Pero la decisión de la OPEC+ es importante no solo para los traders de petróleo. El petróleo caro aumenta los costos de las empresas y los consumidores y puede intensificar la inflación. Por lo tanto, un movimiento significativo en los precios del petróleo puede cambiar con el tiempo las expectativas sobre las tasas de los bancos centrales.
Qué seguir: la decisión de la OPEC+, los comentarios de los países miembros, las cotizaciones de Brent y WTI.
Tres preguntas clave de la semana
1. ¿Proporcionará el mercado laboral a la Fed argumentos adicionales para un mayor aumento de la tasa?
La respuesta se buscará en JOLTS, ADP y el informe Employment Situation del viernes. Se debe prestar especial atención a los datos sobre el desempleo y los salarios.
2. ¿Sigue la economía estadounidense soportando el alto costo del dinero?
Esto será indicado por la confianza del consumidor, el ISM Manufacturing y los informes corporativos. Si varios indicadores comienzan a deteriorarse, las conversaciones sobre un enfriamiento de la economía pueden intensificarse.
3. ¿Se convertirá la inflación nuevamente en el principal riesgo para los mercados?
En EE.UU., la respuesta la darán parcialmente los salarios y los precios dentro del ISM, en Europa, el nuevo indicador de inflación, y en el mercado de materias primas, un factor adicional será la decisión de la OPEC+.
Lo principal por días
Lun, 28 de septiembre — inicio de la semana y posicionamiento del mercado antes de una serie de informes de empleo.
Mar, 29 de septiembre — JOLTS de agosto, índice de confianza del consumidor de EE.UU.
Mié, 30 de septiembre — Informe de Empleo ADP, último día del mes y del tercer trimestre.
Jue, 1 de octubre — ISM Manufacturing PMI, informe de Nike.
Vie, 2 de octubre — Nonfarm Payrolls, desempleo y salarios en EE.UU., inflación preliminar de la eurozona.
Dom, 4 de octubre — reunión de siete países de la OPEC+ sobre restricciones voluntarias de producción.
Artículos relacionados