

Нарықтар қазан айының соңына қалай жақындауда
UNUM-ның алдыңғы шығарылымында негізгі мәселе капиталдың жоғары құны мен экономикалық өсудің төзімділігі арасындағы қайшылық болды. Федералдық резервтің отырысының нәтижелері, АҚШ-тың жаңа ЖІӨ деректері және технологиялық компаниялардың тоқсандық есептері бұл қайшылықтың сақталатынын көрсетті.
28 қазанда Федералдық резерв федералдық қорлардың мөлшерлемесінің мақсатты ауқымын 3,75–4,00% деңгейінде қалдырды. Шешім он дауысқа қарсы екі дауыс арқылы қабылданды. Лиза Кук пен Бет Хаммак инфляциялық тәуекелдерді бағалаудағы айырмашылықтарды көрсетіп, мөлшерлемені 25 базистік пунктке 4,00–4,25% дейін көтеруді қолдады.
Экономикалық белсенділік жоғары қарқынмен өсуде.
Келесі күні жарияланған статистика АҚШ экономикасының күшін растады. BEA-ның алғашқы бағалауы бойынша, АҚШ-тың нақты ЖІӨ үшінші тоқсанда жылдық есепте 3,4% өсті, екінші тоқсандағы 2,2% өсуінен кейін. Алдыңғы тоқсанмен салыстырғанда жеделдеу негізінен инвестициялар мен мемлекеттік шығындардың өсуіне байланысты болды, ал экспорт азайып, импорт өсті.
Алайда, қыркүйек айындағы деректер экономикалық көріністің басқа жағын көрсетті. Жылдық PCE инфляциясы 3,6% жетті, негізгі көрсеткіш 3,1% болды, ал нақты тұтыну шығындары айына 0,1%-дан аз өсті. Сонымен қатар, нақты қол жетімді кірістер 0,3% төмендеді, ал жеке жинақтау деңгейі 3,8% дейін төмендеді.
Осылайша, ЖІӨ-нің жеделдеуі жоғары инфляция мәселесін жоймады және алдыңғы тұтыну өсімінің қарқынын сақтауға кепілдік бермейді.
Корпоративтік табыстар да инвесторларға аралас сигналдар берді. Microsoft тоқсандық кірісті 19% арттырып, 92,3 миллиард долларға жеткізді, ал Azure кірісі 48% өсті. Amazon AWS сатылымдарының 39,3% өсуін және топтың рекордтық операциялық маржасын 13,9% көрсетті. Алайда, AI инфрақұрылымына инвестициялардың ауқымы технологиялық компанияларды бағалауда маңызды фактор болып қала береді: бұлтты бизнестің өсуі бос ақша ағынының салыстырмалы өсуіне кепілдік бермейді.
Еуропалық орталық банк те мөлшерлемелерді өзгеріссіз қалдырды, депозиттік мөлшерлемені 2,50% деңгейінде қалдырды. Жапония банкі мөлшерлемені 1,25% деңгейінде ұстап, ақша-несие саясатын одан әрі қалыпқа келтіру мүмкіндігін сақтап қалды.
Нәтижесінде, жаһандық нарықтар қарашаға қарама-қайшы сигналдармен жақындауда. АҚШ-тағы экономикалық белсенділік күшті болып қала береді, бірақ инфляция мен жоғары қаржыландыру шығындары одан әрі өсу мүмкіндігін шектейді. Енді инвесторлар еңбек нарығының қаншалықты төзімді екенін және корпоративтік пайда өсіп келе жатқан тәуекелдерді өтей алатынын анықтауы керек.
АҚШ еңбек нарығы экономикалық өсудің төзімділігін сынайды
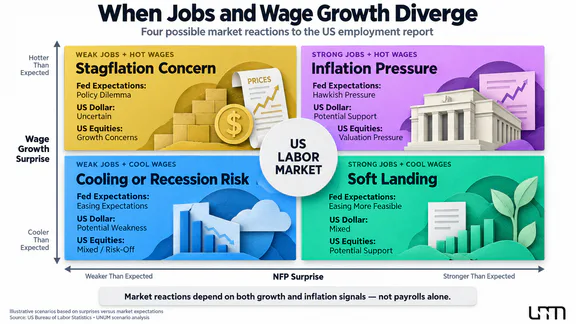
6 қарашада АҚШ-тың Еңбек статистикасы бюросы (BLS) қазан айына арналған NFP есебін — Жұмыспен қамту жағдайын жариялайды. Ол ауыл шаруашылығынан тыс жұмыс орындарын, жұмыссыздық деңгейін, жалақы динамикасын және американдық еңбек нарығының жағдайын бағалауға мүмкіндік беретін басқа көрсеткіштерді қамтиды.
Жарияланымның маңыздылығы үшінші тоқсандағы 3,4% ЖІӨ өсімінен кейін ерекше жоғары. BLS-тің алдын ала бағалауы бойынша, қыркүйек айында ауыл шаруашылығынан тыс жұмыс орындарының саны тек 29 000-ға өсті, ал алдыңғы 12 айдағы орташа айлық өсім 45 000 болды. Жұмыссыздық деңгейі 4,2% болды, ал орташа сағаттық жалақы жыл сайын 3,0% өсті.
Сонымен қатар, АҚШ-тың Еңбек статистикасы бюросы шілде мен тамыз айларына арналған деректерді қайта қарап, жалпы жұмыспен қамту бағасын 60 000 жұмыс орнына азайтты.
Бұл көрсеткіштер маңызды қайшылықты тудырады. Американдық экономика кеңеюін жалғастыруда, бірақ компаниялар жұмыс күшін арттыруға асықпайды. ЖІӨ өсімі мен әлсіз жұмыспен қамту динамикасы арасындағы айырмашылық еңбек өнімділігінің артуына, экономикалық өсім құрылымындағы өзгерістерге немесе жұмыс берушілердің сақтығына байланысты болуы мүмкін. Алайда, қол жетімді деректер автоматтандыру мен жасанды интеллекттің жалдау қарқынының баяулауына қосқан үлесін анықтауға мүмкіндік бермейді.
Қосымша ақпаратты BLS 5 қарашада жариялайтын Өнімділік және шығындар есебі береді. Ол үшінші тоқсандағы еңбек өнімділігі мен бірлік еңбек шығындарының өзгерістерін көрсетеді. Егер өнімділік еңбек шығындарының бірлік өнімге шаққандағы салыстырмалы өсуінсіз жеделдесе, бұл шектеулі жұмыспен қамту өсуімен экономиканың төзімділігін ішінара түсіндіруі мүмкін.
Жұмадағы NFP алдында инвесторлар қосымша нұсқаулар алады. 3 қарашада қыркүйек айына арналған JOLTS есебі жарияланады, ол жұмыс орындарының саны, жұмыстан босатулар және қызметкерлердің өз еркімен кетуі туралы мәліметтерді көрсетеді. 4 қарашада жеке секторға арналған ADP жұмыспен қамту есебі және қазан айына арналған ISM қызмет көрсету индексі жарияланады.
Тек абсолютті мәндер ғана емес, сонымен қатар нақты нәтижелердің нарықтық консенсустен ауытқуы да маңызды.
Үш негізгі сценарий мүмкін:
Күшті жұмыспен қамту және тұрақты жалақының өсуі. Егер көрсеткіштер күтілгеннен асып кетсе, бұл ФРЖ мөлшерлемелерінің ұзақ уақыт бойы жоғары деңгейде қалу ықтималдығын немесе саясатты одан әрі қатаңдату мүмкіндігін арттыруы мүмкін. Мұндай нәтиже долларды және қысқа мерзімді қазынашылық кірістерді қолдап, технологиялық акцияларға қысым көрсетуі мүмкін.
Жұмыспен қамтудың орташа өсуі және тұрақты жұмыссыздық. Бұл еңбек нарығының күрт экономикалық құлдыраусыз біртіндеп салқындауын күшейтуі мүмкін. Егер инфляциялық қауіптер күшеймесе, бұл акциялар үшін салыстырмалы түрде қолайлы сценарий болып табылады.
Жұмыс орындарының әлсіз құрылуы және жұмыссыздықтың өсуі. Бұл болашақ саясатты жұмсарту күтілімдерін арттыруы мүмкін, бірақ қазынашылық кірістердің төмендеуі инвесторлар рецессиядан қорқа бастаса, акциялар нарығының өсуіне әкелмейді.
Алдыңғы есептерді қайта қарауға ерекше назар аудару керек. Егер қазан айындағы жұмыспен қамтудың өсуі орташа болса және тамыз бен қыркүйек айларындағы бағалаулар айтарлықтай төмендетілсе, жалпы еңбек нарығының көрінісі бастапқыда күтілгеннен әлсіз болуы мүмкін.
Қор нарығының болжамдары үшін NFP-ті екі жылдық АҚШ қазынашылық кірістерімен, DXY доллар индексімен және S&P 500 динамикасымен салыстыру маңызды. Кірістердің төмендеуімен бірге акциялардың өсуі, үкіметтік облигациялар тәуекелді активтерді сату аясында өскен жағдайдан мағынасы бойынша ерекшеленеді.
АҚШ Конгресінің сайлауы инвесторлар үшін белгісіздік тудырады
3 қарашада АҚШ-та аралық сайлау өтеді, онда Өкілдер палатасының барлық 435 мүшесі және Сенаттың шамамен үштен бірі қайта сайланады. Нәтижелер заң шығарушы биліктегі жаңа күштер тепе-теңдігін анықтайды және келесі екі жылдағы экономикалық бастамаларды қабылдау мүмкіндіктерін өзгерте алады.
Қаржы нарықтары үшін саяси процестің өзі маңызды емес, бірақ оның фискалдық, салық және сауда саясатына ықтимал әсері маңызды. Конгресс шешімдері күтілетін мемлекеттік шығындарды, АҚШ бюджетінің тапшылығын және кейбір салалардың жұмыс жағдайларын өзгерте алады.
Әсер етудің бірнеше негізгі бағыттары бар:
Үкімет қаржысы. Инвесторлар федералдық бағдарламаларды қаржыландыру, салық заңнамасы және үкіметтік қарыз алу перспективаларын бағалайды. Бюджет тапшылығының артуын күту ұзақ мерзімді қазынашылық кірістерге әсер етуі мүмкін, әсіресе олар қарыз ұсынысының өсуін сұраныстың салыстырмалы өсуінсіз болжайтын болса.
Сауда саясаты. Мүмкін заңнамалық өзгерістер өнеркәсіптік қолдауға, халықаралық сауда келісімдеріне және нақты тарифтік механизмдерге әсер етеді. Өндірістік компаниялар, импорттаушылар және жаһандық жеткізу тізбегі бар кәсіпорындар мұндай шешімдерге ерекше сезімтал болып қалады.
Қаржылық реттеу. Жаңа Конгресс құрамы банк секторы, цифрлық активтер және қаржылық технологиялар саласындағы бастамаларға заңнамалық перспективаларды өзгерте алады. Алайда, сайлау нәтижелерінің өзі жаңа ережелерді дереу енгізуді білдірмейді.
Инвесторлар үшін қысқа мерзімді нарықтық реакциялар мен ұзақ мерзімді салдарларды ажырату маңызды. Дауыс беру нәтижелері туралы бастапқы есептер құбылмалылық тудыруы мүмкін, бірақ фискалдық саясаттағы өзгерістер кейінгі заңнамалық процесс, әкімшіліктің ұстанымы және конгресс палаталары арасындағы келіссөздерге байланысты.
Ең алдымен, он жылдық және отыз жылдық қазынашылық кірістерді, DXY және Russell 2000-ді бақылау қажет. Шағын американдық компаниялардың акциялары ішкі салықтар, несие беру және мемлекеттік шығындар бойынша күтілімдерге сезімтал болуы мүмкін, бірақ олардың қозғалыс бағыты тек саясатпен анықталмайды.
Сайлау нәтижелеріне қор нарығының реакциясын біржақты болжау дұрыс емес. Маңыздысы - нақты Конгресс құрамы мен актив бағаларына бұрыннан енгізілген алдын ала күтілімдер арасындағы айырмашылық.
Англия және Австралия банктері жаһандық мөлшерлеме күтілімдерін тексереді
5 қарашада Англия банкі келесі ақша-несие саясаты туралы шешімін жариялап, жаңартылған экономикалық болжамдармен Ақша-несие саясаты туралы есепті ұсынады.
Қыркүйек айындағы отырыстан кейін Банк мөлшерлемесі 3,75% деңгейінде тұр. Реттеуші экономикалық белсенділіктің баяулауын және тұрақты инфляциялық қысымды, жоғары энергия шығындарымен одан әрі күшейтілгенін ескеруі керек.
Британ экономикасы үшін жанармай мен энергия бағасының өсуі қызмет көрсету шығындарына, тұтыну бағаларына және жалақыға қаншалықты әсер ететіні өте маңызды. Егер инфляциялық күтілімдер тұрақты түрде жоғары болып қалса, экономикалық өсу әлсіз болған жағдайда да мөлшерлемелерді төмендету мүмкіндіктері шектеулі болады.
Англия банкінің 5 қарашадағы мөлшерлеме шешімі инфляция және экономикалық өсу бойынша жаңартылған болжамдармен бірге жүреді. Инвесторлар Ақша-несие саясаты комитеті (MPC) мүшелерінің дауыс беру үлестіріміне, жұмыспен қамту болжамдарына және энергия соққысының ұзақтығын бағалауға назар аударуы керек.
Негізгі көрсеткіштер - GBP/USD, британдық үкіметтік облигациялар (gilts) кірістері және FTSE 100 индексі. Валюта нарығы үшін негізгі маңыздылық ФРЖ саясатына қатысты күтілетін мөлшерлеме траекториясындағы өзгерістерде жатыр.
3 қарашада Австралия резервтік банкі (RBA) өз шешімін ұсынады. Қыркүйек айындағы мөлшерлеме көтерілгеннен кейін негізгі мөлшерлеме 4,60% деңгейінде тұр. Шешіммен бірге инфляция, ішкі сұраныс және экономикалық өсу бойынша реттеушінің болжамдарын ашатын Ақша-несие саясаты туралы жаңа мәлімдеме жарияланады.
Австралия экономикасы жылжымайтын мүлік нарығының жағдайына, үй шаруашылықтарының тұтынуына және тауарларға сыртқы сұранысқа сезімтал. Сондықтан AUD/USD динамикасы Қытайдың өнеркәсіптік белсенділігінің өзгерістерімен және темір рудасының бағасымен қатар қарастырылуы керек.
Еуропалық нарықтар үшін қосымша нұсқаулық ретінде Eurostat 4 қарашада жариялайтын қазан айындағы еуроаймақ инфляциясының алдын ала бағалауы болады. Қыркүйек айында жылдық инфляция 3,8% болды, ал энергия бағалары қысымның негізгі көздерінің бірі болып қалды.
29 қазандағы мәлімдемесінде Еуропалық орталық банк атап өтті:
Энергия бағалары өсе берді, бұл инфляцияның жеделдеу және экономикалық өсу перспективаларының нашарлау қаупін тудырады.
Жаңа еуропалық статистика инфляцияның энергия компоненті әлсіреп жатқанын немесе баға қысымы басқа тауарлар мен қызметтер санаттарына таралып жатқанын көрсетеді.
ФРЖ, Англия банкі, ЕОБ және РБА саясатының айырмашылықтары айырбас бағамының құбылмалылығын арттыруы мүмкін. Алайда, GBP/USD, EUR/USD және AUD/USD бағалауда пайыздық мөлшерлеме күтулерінің өзгерістері мөлшерлемені сақтау немесе көтеру фактісінен маңыздырақ.
Негізгі валюталарды қозғаушы факторлар туралы толығырақ UNUM талдауында 2026 жылдың соңына дейінгі бес валюталық жұп туралы оқуға болады.
Қытайдың PMI-лары жаһандық өнеркәсіптік жағдайды көрсетеді
Аптаның басында Азия нарықтары Қытайдың қазан айындағы іскерлік белсенділік индекстеріне назар аударады. Ресми мәліметтер жаңа сауда аптасы ашылмас бұрын 31 қазанда жоспарланған, ал балама өндірістік PMI 2 қарашада жарияланады, бұл жеке сектордың жағдайы туралы қосымша түсінік береді.
Қыркүйек айында Қытайдың ресми өндірістік PMI 49,8-ден 50,1 ұпайға дейін көтеріліп, екі айдан кейін 50-ден төмен болғаннан кейін кеңейту аймағына оралды. Өндіріс индексі 51,7, жаңа тапсырыстар 50,5 болды, ал жұмыспен қамту көрсеткіші бейтарап деңгейден төмен қалды.
Бұл деректер өндірістік белсенділіктің біртіндеп қалпына келуін көрсетеді, бірақ өндіріс өсімі міндетті түрде жалдау кеңеюімен және компаниялардың қаржылық жағдайының жақсаруымен қатар жүрмейтінін де көрсетеді.
Негізгі сұрақ - Қытай өнеркәсібі әлсіз ішкі сұраныс пен шикізат құнының өсуі жағдайында өсуін қаншалықты сақтай алады. Жаңа тапсырыстар, экспорттық сұраныс және сатып алу бағалары әсіресе маңызды, өйткені сатылымның сәйкес кеңеюінсіз өндірістің өсуі қорлардың жиналуына және пайдаға қысым көрсетуі мүмкін.
Халықаралық инвесторлар үшін Қытайдың PMI-лары жергілікті қор нарығынан әлдеқайда маңызды. Өнеркәсіптік белсенділіктің жақсаруы мысқа, темір рудасына және жабдықтарға сұранысты қолдауы мүмкін, ал көрсеткіштердің нашарлауы тауар валюталары мен Қытай импортына тәуелді компаниялардың акцияларына қысымды арттыруы мүмкін.
Не бақылау керек: CSI 300, Hang Seng China Enterprises, USD/CNH, AUD/USD, мыс және темір рудасы. Бұл құралдарды салыстыру Қытай статистикасының сұраныстың қалпына келуінің белгісі ретінде қабылданғанын немесе тек қысқа мерзімді өндіріс өсімі ретінде қабылданғанын түсінуге көмектеседі.
OPEC+ және Таяу Шығыс қақтығысы мұнай тәуекелдерін анықтайды
1 қарашада жаңа сауда аптасы ашылмас бұрын, OPEC+ жеті қатысушысы мұнай нарығының жағдайы бойынша тағы бір кездесу өткізеді. 4 қазандағы алдыңғы кездесуде топ қараша айындағы өндіріс мақсаттарын қыркүйек деңгейінде сақтауды шешті.
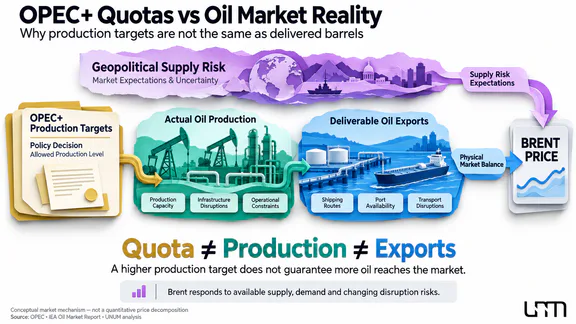
Алайда, ағымдағы жағдай мұнай квоталарының әдеттегі талқылауынан өзгеше. Таяу Шығыс қақтығысына байланысты нақты жеткізу көлемдері мен көлік мүмкіндіктері шектеулі болып қалуда, сондықтан рұқсат етілген өндірістің өзгеруі міндетті түрде жеткізілімнің сәйкес өсуіне әкелмейді.
29 қазанда желтоқсан айындағы Brent фьючерстері барреліне $114,88 деңгейінде жабылды, ал қаңтар айындағы келісімшарт шамамен $110,80 болды. Олардың арасындағы айырмашылық, басқалармен қатар, ағымдағы жеткізу шектеулері жағдайында жақын мерзімді жеткізілімдердің өсу құнын көрсетеді. Желтоқсан айындағы келісімшарт 30 қазанда аяқталады, сондықтан келесі аптаны талдағанда жаңа жақын келісімшарт бағаларын пайдалану керек.
Мұнай нарығының перспективалары туралы алдыңғы UNUM зерттеуінде, көлік шектеулері, қорлар жағдайы және 2027 жылға дейінгі Brent бағаларының болжамдары егжей-тегжейлі қарастырылды. Енді негізгі сұрақ - OPEC+ шешімдері мұнайдың физикалық қолжетімділігіне қаншалықты әсер ете алады.
Мұнай нарығын бағалау үшін үш көрсеткішті ажырату маңызды:
Өндіріс квоталары — OPEC+ келісімдерімен рұқсат етілген өндіріс көлемі.
Нақты өндіріс және экспорт — нақты жеткізілімдер, олар инфрақұрылымның зақымдануы немесе көлік шектеулері салдарынан квоталардан төмен болуы мүмкін.
Геосаяси премиум — жаңа бұзылулар қаупі және болашақ жеткізілімнің белгісіздігіне байланысты нарықпен есептелген қосымша құн.
Егер кездесу квоталарға өзгеріс енгізбей аяқталса, бірақ тасымалдау маршруттарына қауіп-қатер сақталса, Brent мұнайының бағасы жоғары деңгейде қалуы мүмкін. Керісінше, экспорттың тұрақты қалпына келуінің белгілері өндіріс мақсаттарының ресми түрде ұлғаюынсыз-ақ геосаяси премиумды әлсіретуі мүмкін.
Саудагерлер үшін Brent және WTI, жақын мерзімді және ұзақ мерзімді мұнай фьючерстері арасындағы спрэдтерді, қойма деректерін және тасымалдау шығындарын салыстыру пайдалы.
Тауарлардың ағымдағы динамикасын UNUM котировкалар бетінде бақылауға болады.
Apple, AMD және Palantir есептері технологиялық сектордың төзімділігін тексереді
Microsoft, Alphabet және Amazon нәтижелері жарияланғаннан кейін инвесторлардың назары аппараттық құралдар, бағдарламалық жасақтама және тұтынушылық электроника өндірушілеріне ауысады.
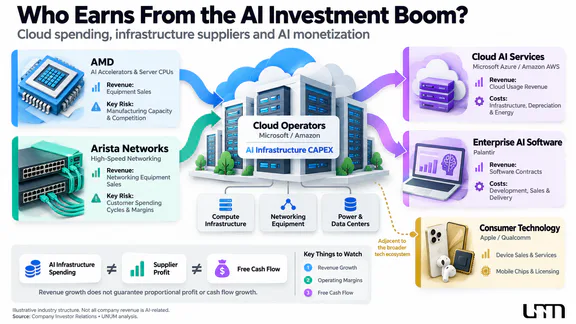
Жаңа аптадағы негізгі сұрақ - AI инфрақұрылымына шығындардың өсуі байланысты сегменттердегі сұранысты қаншалықты қолдайды және жеткізушілерге тұрақты пайда әкеледі.
Apple өзінің кіріс есебін 2 қарашада жариялайды. Төртінші қаржылық тоқсанның нәтижелері жаңа iPhone модельдеріне сұранысты, бизнестің табыстылығын және компоненттердің құнының электроника өндірісіне әсерін бағалауға мүмкіндік береді. Әсіресе қызықтысы - мерекелік маусымға арналған басшылықтың болжамдары, бұл кезде тұтынушылық шығындар дәстүрлі түрде компанияның қаржылық нәтижелерінде маңызды рөл атқарады.
Инвесторлар үшін сатылған құрылғылар санының өсуі мен кірістің артуы арасындағы айырмашылық маңызды. Орташа сату бағасындағы, валюта бағамдарындағы және сату құрылымындағы өзгерістер салыстырмалы түрде тұрақты сұраныс жағдайында да нәтижелерге әсер етуі мүмкін.
Palantir 2 қарашада есеп береді. 2026 жылдың екінші тоқсанында компанияның кірісі жылдық есеппен 93% өсіп, 1,94 миллиард долларға жетті, ал американдық коммерциялық бөлімшенің кірісі 149% өсті. Үшінші тоқсанға басшылық кірісті 2,160–2,164 миллиард доллар аралығында болжады.
Жаңа нәтижелер корпоративтік AI шешімдеріне сұраныстың қаншалықты тұрақты екенін және өсу қарқыны компанияның жоғары нарықтық мультипликаторларын ақтайтынын көрсетеді. Кірістен басқа, қол қойылған келісімшарттардың құнын, операциялық маржаны және келесі тоқсанға арналған болжамды қадағалау маңызды.
AMD өзінің нәтижелерін 3 қарашада ұсынады. Негізгі көрсеткіштер серверлік процессорлар мен жасанды интеллект үшін үдеткіштердің сатылымы, деректер орталығы сегментінің динамикасы және бұлтты операторлардан сұраныс болжамы болады.
AMD көрсеткіштерін Microsoft және Amazon нәтижелерімен салыстыру әсіресе маңызды. Бұлтты инфрақұрылымның күшті өсуі есептеу жабдықтарына тапсырыстарды қолдауы мүмкін, бірақ чип өндірушілерінің нақты кірістері бәсекелестікке, өндірістік қуаттарға және өнім бағаларына да байланысты.
Сол күні деректер орталықтары үшін желілік жабдықтарды жеткізетін Arista Networks есеп береді. Оның нәтижелері AI инфрақұрылымының құрылысы жоғары жылдамдықты желілерге сұранысты қаншалықты арттыратынын бағалауға мүмкіндік береді. 4 қарашада Qualcomm есебі мобильді процессорлар мен тұтынушылық электроника нарығының жағдайын толықтырады.
Осылайша, Apple және AMD есептері, сондай-ақ Palantir, Arista және Qualcomm нәтижелері технологиялық тізбектің әртүрлі буындарын бағалауға мүмкіндік береді. Қор нарығының болжамдары үшін ең маңызды факторлар тек кірістің өсу қарқыны ғана емес, сонымен қатар компаниялардың маржаларды сақтау, капиталдық шығындарды бақылау және болашақ сұранысты растау қабілеті болады.
Биткойн макроэкономикалық тәуекелдер аясында сұранысқа төзімділікті тексереді
Криптовалюта нарығы үшін қарашаның 2-6 аралығындағы апта тек ФРЖ саясатына қатысты күтуге ғана емес, қазан айындағы құбылмалылықтан кейінгі өтімділік жағдайына да байланысты болады.
30 қазанда Bitcoin $78,000-нан төмен түсіп, алты апталық минимумға шамамен $77,600-ға жетті. Бұл құлдырау тәуекелді активтерге сұраныстың әлсіреуі және Binance-тегі оқиға туралы хабарламалардан кейін орталықтандырылған криптовалюта инфрақұрылымының қауіпсіздігіне қатысты жаңа алаңдаушылықтар аясында орын алды.
Нарықтағы институционалдық қатысу кеңейе береді, бірақ бұл өздігінен тұрақты баға өсімін қамтамасыз етпейді.
Bitcoin нарығындағы Wall Street рөлі туралы UNUM талдауы аясында ірі спот Bitcoin ETF-тердің болуы тұрақты институционалдық сұранысты қамтамасыз етпейтіндігі қарастырылды. Қорлар ұзақ мерзімді капиталды тарта алады, бірақ олардың инвесторлары қаржылық жағдай нашарлаған кезде позицияларды азайтуы мүмкін.
Жаңа аптада NFP есебінен кейінгі BTC-ның мінез-құлқы және американдық технологиялық компаниялардың жарияланымдары ерекше қызықты болады.
Жағдайды бағалау үшін үш топ көрсеткіштерді салыстыру қажет:
Споттық Bitcoin ETF-терге ағындар. Кезекті кірістер немесе шығыстар реттелген биржалық өнімдер арқылы сұраныс бағытын бағалауға көмектеседі, бірақ BTC нарығындағы барлық операцияларды көрсетпейді.
Ашық қызығушылық және қаржыландыру мөлшерлемелері. Баға қозғалысы левередж жинақталуымен және жойылу тәуекелінің артуымен бірге жүретінін анықтауға көмектеседі.
DXY, Қазынашылық кірістілігі және Nasdaq 100. Ақша шарттарындағы өзгерістерді және инвесторлардың қауіпті активтерге деген көзқарасын көрсетеді.
Кезекті кірістер немесе шығыстар реттелген биржалық өнімдер арқылы сұраныс бағытын бағалауға көмектеседі, бірақ BTC нарығындағы барлық операцияларды көрсетпейді.
Егер әлсіз жұмыспен қамту туралы есеп облигациялардың кірістілігін төмендетсе, бірақ бір уақытта акциялардың сатылуын күшейтсе, Bitcoin де қысымға ұшырауы мүмкін. Керісінше, экономикалық перспективалардың күрт нашарлауынсыз жұмыспен қамтудың орташа баяулауы қауіпті активтерге сұранысты қолдауы мүмкін.
Сонымен қатар, Bitcoin мен Nasdaq 100 арасындағы корреляция уақыт өте өзгереді. Сондықтан, апталық Bitcoin болжамы макроэкономикалық деректерді ғана емес, сонымен қатар криптовалюта туынды нарығындағы сұраныстың тәуелсіз көздерін, өтімділікті және позициялардың құрылымын да ескеруі керек.
Аптаға арналған нарық нұсқаулары
Аптаға арналған қаржы нарығының болжамы тек оқиғалардың өзіне ғана емес, сонымен қатар нақты көрсеткіштердің нарықтық консенсустен қаншалықты ауытқитынына да байланысты. Практикалық талдау үшін бірнеше актив сыныптарының мінез-құлқын салыстыру маңызды.
Негізгі көрсеткіштер:
АҚШ Қазынашылығы 2Y — JOLTS және NFP шығарылымынан кейін желтоқсандағы ФРЖ шешіміне қатысты күтулердің өзгеруі.
АҚШ Қазынашылығы 10Y — экономикалық өсу перспективаларына, инфляцияға және бюджет белгісіздігіне облигация нарығының реакциясы.
DXY — сайлаудан және жұмыспен қамту туралы есептен кейін АҚШ долларының бағыты.
Nasdaq 100 — жаңа корпоративтік нәтижелерден кейін технологиялық акциялардың тұрақтылығы.
Brent — OPEC+ кездесуінен кейін және Таяу Шығыстан жаңа есептерден кейін мұнай премиясының өзгеруі.
BTC/USD — жаһандық қаржы шарттарының өзгеруі аясында криптовалюта нарығының сұранысты сақтап қалу қабілеті.
Жұма күнгі NFP-ден кейінгі екі жылдық Қазынашылық және Nasdaq динамикасы ерекше көрсеткіш болады. Егер кірістер төмендеп, акциялар өссе, нарық деректерді ФРЖ-ның қатаң саясатының негізі ретінде түсіндіруі мүмкін. Алайда, егер облигациялар акциялармен бірге төмендесе, бұл экономикалық өсудің артуына алаңдаушылықты көрсетеді.
Қысқа мерзімді доллар болжамы да жұмыспен қамту деректерінің басқа негізгі экономикалармен салыстырғанда болашақ мөлшерлемелерге қатысты күтулерді қаншалықты өзгертетініне байланысты болады.
Бұл комбинациялардың ешқайсысы тәуелсіз сауда сигналын бермейді. Растау үшін доллардың реакциясын, кредиттік спредтерді және мөлшерлеме күтулерінің динамикасын ескеру қажет.
Аптаның үш негізгі сұрағы
1. АҚШ еңбек нарығы экономиканың тұрақтылығын растай ма немесе мөлшерлеме күтулерін өзгертеді ме?
3,4% ЖІӨ өсімінен кейін қазан айындағы NFP есебі АҚШ экономикасының жағдайын тексерудің маңызды сынағы болады. Негізгі факторлар жаңа жұмыс орындарының саны, жұмыссыздық, жалақы және алдыңғы статистиканы қайта қарау болады.
2. Аралық сайлау АҚШ экономикалық саясатына қатысты күтулерді өзгертеді ме?
Инвесторлар бюджет шығындары, салықтар және қаржылық реттеу бойынша мүмкін болатын өзгерістерді бағалайды. Алайда, ұзақ мерзімді салдарлар тек жаңа Конгресс құрамына ғана емес, сонымен қатар заңнамалық шешімдерге де байланысты болады.
3. Технологиялық сектор Big Tech есептерінен кейін өсу тұрақтылығын растай ала ма?
Apple, AMD, Palantir және инфрақұрылымдық жабдық өндірушілерінің нәтижелері AI және электроникаға деген сұраныстың бұлтты платформалардан тыс қаншалықты кеңейетінін және корпоративтік пайда өсімімен бірге жүретінін көрсетеді.
Қараша айының 2–6 аптасына арналған экономикалық күнтізбе
Негізгі күндер BLS, Санақ бюросы, ISM, Eurostat, Англия Банкі, Австралия Резерв Банкі және компаниялардың веб-сайттарында ресми күнтізбелерде жарияланады. Жеке корпоративтік жарияланымдар мен статистикалық шығарылымдардың кестесі сәйкес сауда сессияларына дейін қосымша тексерілуі керек.
Қараша айының 2–6 аптасы жоғары қарыз алу шығындары аясында жаһандық экономиканың өсуін сақтап қалу қабілетін тексереді. АҚШ еңбек нарығы ішкі сұраныстың қаншалықты тұрақты екенін көрсетеді, сайлаулар бюджет саясатына қатысты белгісіздікті арттырады, ал корпоративтік кірістер технологиялық сектордың перспективаларын бағалауға мүмкіндік береді.
Инвесторлар үшін негізгі назар жекелеген NFP көрсеткіштеріне, мөлшерлемелерге немесе тоқсандық табыстарға емес, келіп түсетін сигналдардың тұрақтылығына аударылады. Облигация, валюта және акция нарықтарының реакциясы активтердің одан әрі өсуіне деген үміттердің күшейіп жатқанын немесе қаржылық жағдайлардың жаһандық экономика үшін біртіндеп шектеу болып жатқанын анықтауға көмектеседі.