Жад бағаларының өсу себептері және оның қанша уақытқа созылатыны
Жаһандық жартылай өткізгіштер нарығының сұраныс құрылымында өзгеріс байқалуда, әсіресе жад чиптері сегментінде. Компонент өндірушілер сервер жабдықтары мен жасанды интеллект инфрақұрылымына көбірек назар аударуда, ал тұтынушылық электроникаға арналған жад өндірісі шектеулерге тап болуда. Apple, Samsung және басқа құрылғы өндірушілер үшін жад бағасының өсуі сатып алу шығындарының артуын және баға саясатын қайта қарау қажеттілігін білдіреді.
Құрылғылардың өндірістік шығындары негізінен екі түрдегі жадпен анықталады. DRAM қолданба жұмыс істеу кезінде уақытша деректерді сақтау үшін қолданылады, ал NAND Flash смартфондарда, компьютерлерде және планшеттерде тұрақты ақпаратты сақтау үшін пайдаланылады. Бұл жад түрлері iPhone, Mac және iPad өндірісі үшін маңызды, сондықтан олардың құнының өзгеруі Apple's аппараттық бизнесінің экономикасына тікелей әсер етеді.
TrendForce-тың 2026 жылғы 30 қыркүйекте жарияланған болжамына сәйкес, дәстүрлі DRAM үшін келісімшарт бағалары 4-тоқсанда алдыңғы тоқсанмен салыстырғанда 10–15%-ға, ал NAND Flash үшін 15–20%-ға өсуі мүмкін. Бұл салалық болжамдар, Apple's үшін тікелей сатып алу бағаларындағы расталған өзгерістер емес.
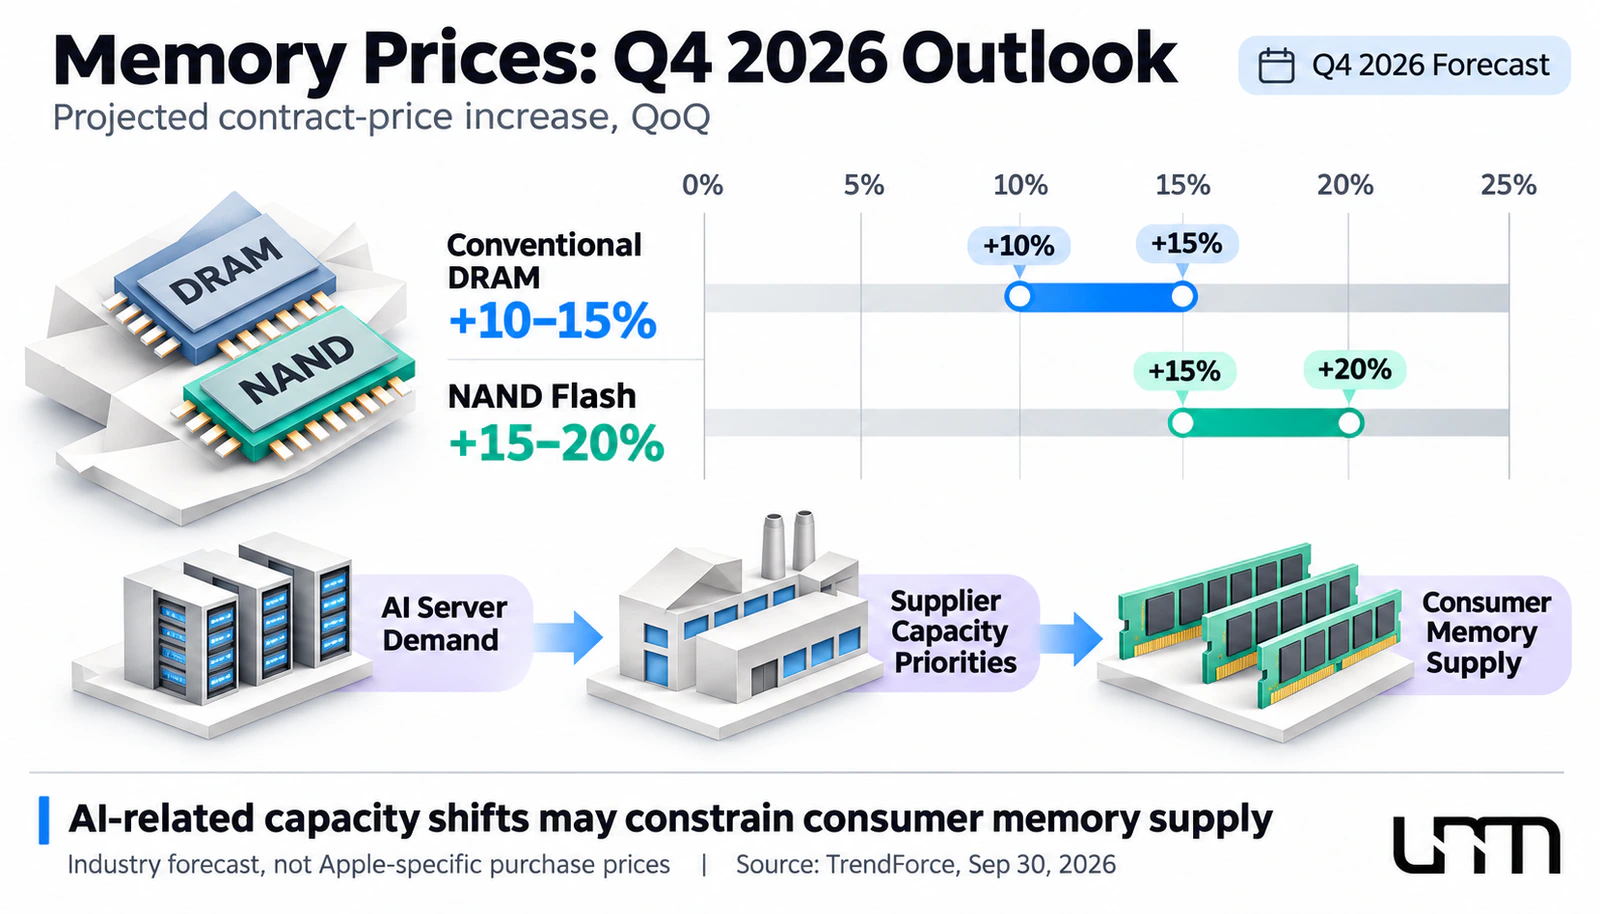
Бұл өсудің себебі тек серверлер санының артуы емес. Жад өндірушілері өндірістік қуаттарды деректер орталықтарына арналған неғұрлым пайдалы компоненттерге қайта бөледі. AI жадына, соның ішінде сервер DRAM және мамандандырылған жоғары жылдамдықты жадқа жоғары сұраныс смартфондар мен жеке компьютерлерге арналған кейбір компоненттер өндірісін кеңейту мүмкіндігін шектейді.
Сонымен қатар, тұтынушылық құрылғыларға сұраныс тұрақсыз болып қалады. Компоненттер құнының өсуі соңғы электрониканың сатылымының салыстырмалы өсуімен қатар жүрмейтін жағдай туындайды. Электроника өндірісінің құны өсуде, бірақ өндірушілердің қосымша шығындарды тұтынушыларға жүктеу мүмкіндігі шектеулі болып қалады.
Жеткізушілермен ұзақ мерзімді келісімшарттар ірі клиенттерге баға ауытқуларының әсерін ішінара азайтуға көмектеседі, бірақ мәселені жоймайды. Бұрынғы бағалар бойынша сатып алынған компоненттердің қоры таусылған кезде, өндірушілер өнімнің өндірістік құнына жадтың жаңа келісімшарт бағаларын ескеруі керек.
TrendForce жад нарығының кейбір сегменттерінде, әсіресе сервер бағытында, чиптердің тұрақты тапшылығын атап өтеді. Сонымен қатар, Apple's басшылығы желтоқсан тоқсанынан кейін де сатып алу бағаларының одан әрі өсуін күтуде. Бұл компоненттер құнының 2027 жыл бойы бірдей қарқынмен өсетінін білдірмейді, бірақ электроника өндірушілеріне ұзақ мерзімді қысымның қаупін көрсетеді.
Мұндай кезеңнің ұзақтығын бағалау үшін ағымдағы сұранысты ғана емес, сонымен қатар жад өндірушілерінің қуаттылықты кеңейту жоспарларын да ескеру қажет. Деректер орталықтарының қажеттіліктерін қанағаттандыру басымдық болып қала берсе, тұтынушылық құрылғыларға арналған компоненттерді жеткізу баяу қалпына келуі мүмкін.
UNUM-да байланысты: “DRAM чиптерінің экспорттық бағасы жыл ішінде 401%-ға өсті”.
Компоненттердің құнының өсуі Apple's өндірістік шығындарына қалай әсер етеді
iPhone және басқа Apple's құрылғыларының өндірістік шығындарының қалай өзгеретінін бағалау үшін жеке чиптің бағасы мен жалпы өндірістік шығындарды ажырату қажет. DRAM немесе NAND Flash сатып алу құнының айтарлықтай өсуі смартфон немесе компьютер өндірісінің сол пропорцияда қымбаттайтынын білдірмейді.
Құрылғының өндірістік құны процессордан, дисплейден, камералардан, жадтан, корпустан, батареядан, құрастырудан және басқа шығындардан тұрады. Әрбір компоненттің үлесі модельге, конфигурацияға және сатып алу шарттарына байланысты. Сондықтан пайдаға әсері бағаның өсу қарқынымен ғана емес, сонымен қатар жадтың өндірістік шығындардағы үлесімен де анықталады.
Гипотетикалық мысалды қарастырайық. Егер құрылғыны өндіру $500 тұратын болса, оның ішінде $50 жадқа кетсе, оның құнының 20%-ға өсуі шығындарды $10-ға арттырады. Жалпы өндірістік шығын $510-ға дейін өседі, бұл тек 2%-ға өсу.
Бұл иллюстрациялық есептеу, Apple's нақты моделінің өндірістік құнының бағасы емес. Жадтың нақты үлесін анықтау үшін тәуелсіз зерттеулерге негізделген құрылғының материалдар тізімін (BOM) талдау қажет.
Компания деңгейінде өндірістік шығындардың салыстырмалы түрде аз өзгеруі де маңызды болады. Apple құрылғыларды үлкен көлемде сатады, сондықтан бір бірлікке шығындардың бірнеше долларлық өсуі тоқсан үшін айтарлықтай қосымша шығындарға әкелуі мүмкін.
Компанияның басшылығы мұндай қысымды азайту үшін бірнеше әдістерді қолдануда. 2026 қаржылық жылдың төртінші тоқсаны бойынша конференц-қоңырау кезінде бас директор Джон Тернус Apple жад құнының өсуін бұрын сатып алынған қорлар, басқа компоненттердің шығындарын азайту және кейбір құрылғылардың бөлшек бағаларын өзгерту арқылы ішінара өтегенін атап өтті.
Қазіргі уақытта жад бағаларының куәгері болып жатқанымыз бұрын-соңды болмаған жағдай.
Басшылықтың айтуынша, бірнеше Mac және iPad өнімдерінің бағалары маусым айының соңында, ал iPhone үшін қыркүйекте түзетілді. Алайда, мұндай шаралардың шектеулері бар: құрылғыларға бағаның одан әрі өсуі сұранысты шектеуі мүмкін, әсіресе электроника құнына сезімтал тұтынушылар бар аймақтарда.
Сонымен қатар, төмен сатып алу бағаларында қалыптасқан қорлардың артықшылықтары біртіндеп азайып келеді. Apple компаниясының қаржылық есептілігіне сәйкес, қорлардың құны маусым тоқсанының соңындағы шамамен $11,09 миллиардтан қыркүйек айының соңында $14,54 миллиардқа дейін өсті.
Бұрын сатып алынған жадтың кейбірі сатылған тауарлардың өзіндік құнының өсуін уақытша ұстап тұруға көмектеседі. Алайда, жалпы қордың құны төмен бағамен алынған компоненттердің көлемін ашпайды, бұл компанияның осы артықшылықты қанша уақыт пайдалана алатынын анықтауды қиындатады.
Сатып алу міндеттемелері де маңызды рөл атқарады. Конференц-қоңырау кезінде Тернус Apple компаниясының өндірістік сатып алу міндеттемелері маусым мен қыркүйек тоқсандарының соңында $33 миллиардқа өскенін хабарлады. Бұл болашақ жеткізілімдерді қамтамасыз етуге ұмтылысты көрсетеді, бірақ компанияның жадты қандай бағамен сатып алып жатқанын көрсетпейді.
Apple үшін негізгі қауіп чип бағаларының бір тоқсандық өсуі емес, шығындардың ықтимал жинақталуы болып табылады. Егер сатып алу бағалары өсе берсе және өтемақы мүмкіндіктері азайса, табыстылыққа қысым күштірек сезілетін болады.
Apple компаниясының қаржылық нәтижелері өсуді көрсетеді, бірақ маржа болжамы нашарлайды
2026 қаржылық жылының төртінші тоқсанына арналған Apple есебі, 26 қыркүйекте аяқталған, тұрақты бизнес өсімін көрсетті. Түсім $114,5 миллиардқа жетіп, өткен жылдың осы кезеңімен салыстырғанда 12% өсті. Таза табыс $30,7 миллиардты құрады, ал акцияға шаққандағы сұйылтылған пайда (EPS) 14% өсіп, $2,10 болды.
2026 қаржылық жылының жалпы түсімі рекордтық $478,8 миллиардқа жетіп, 15% өсті. Жылдық акцияға шаққандағы пайда $8,98 құрап, өткен жылмен салыстырғанда шамамен 20% жоғары болды.
Тоқсандық өсімнің негізгі үлескерлері iPhone және Mac болды. Смартфон сатылымдарынан түсім шамамен 17% өсіп, $57,6 миллиардқа жетті, ал Mac компьютерлерінің сатылымы $10,8 миллиард әкеліп, өткен жылмен салыстырғанда шамамен 24% көп болды. Қызметтер бизнесі де рекорд орнатып, $31,6 миллиардқа жетті.
Алайда, күшті сатылым көрсеткіштері өндіріс шығындарының бақылауда екенін білдірмейді. Инвесторлар үшін негізгі ескерту тауарлар мен қызметтердің сатылған құнын шегергеннен кейін қалған кірістің бөлігі болып табылатын жалпы маржа болжамы болды.
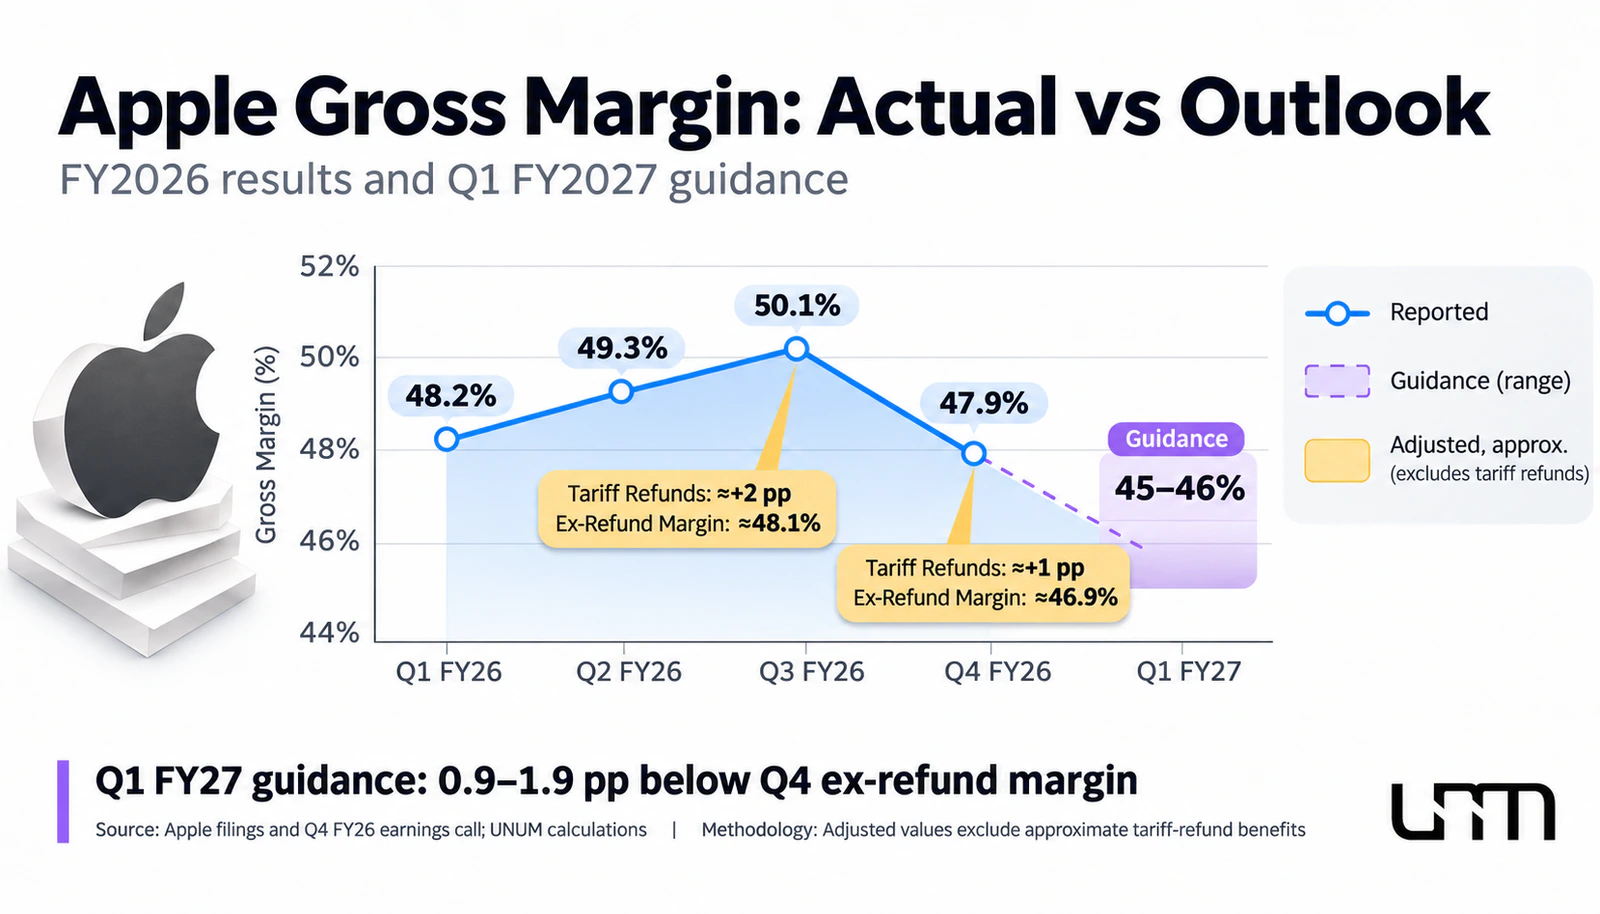
Қыркүйек тоқсанында Apple компаниясының жалпы маржасы 47,9% болды. 2027 қаржылық жылының бірінші тоқсаны үшін, 2026 жылдың желтоқсанында аяқталатын, басшылық 45–46% дейін төмендеуді болжайды.
Қыркүйек нәтижесі шамамен бір пайыздық пунктке кедендік баждардың қайтарылуынан оң әсерді қамтыды. Бұл бір реттік артықшылықсыз жалпы маржа шамамен 46,9% болар еді.
Нақты 47,9% көрсеткішті мұндай түзетусіз болжамды 45–46% көрсеткішімен тікелей салыстыру дұрыс болмас еді. Баждардың қайтарылуын ескере отырып, болжамды нашарлау түзетілген қыркүйек базасына қатысты шамамен 0,9–1,9 пайыздық пунктті құрайды.
Қаржы директоры Кеван Парехтің айтуынша, күтілетін кезекті маржа төмендеуінің негізгі бөлігі жад шығындарының өсуімен байланысты. Siri AI әзірлеу және іске қосу шығындары да қосымша қысым жасайды.
Маңыздысы, Apple компаниясының желтоқсан тоқсанына арналған кіріс болжамы жылдық есеппен 7–10% өсуін болжайды. Осылайша, басшылық одан әрі сатылымдардың өсуіне қарамастан, табыстылықтың төмендеуін күтеді.
Бұл өзгерістер қаржылық нәтижелер үшін қаншалықты маңызды? Гипотетикалық тоқсандық кіріс $115 миллиард деп есептегенде, жалпы маржаның әрбір пайыздық пункті шамамен $1,15 миллиард жалпы пайдаға сәйкес келеді. Өзгермеген кіріспен екі пайыздық пунктке маржа төмендеуі жалпы пайдадан шамамен $2,3 миллиардқа азаюды білдіреді.
Бұл есептеу Apple компаниясының таза табысының болжамы емес, өйткені ол сатылымдар, операциялық шығындар, салықтар және басқа көрсеткіштердегі өзгерістерді есепке алмайды. Дегенмен, ол осындай ауқымдағы компания үшін табыстылықтағы салыстырмалы түрде шағын ауытқулардың неліктен маңызды екенін көрсетеді.
Акцияға шаққандағы табысқа әсер ету қосымша жағдайларға байланысты. Тоқсандық кіріс $115 миллиард деңгейінде өзгермеген деп есептегенде, орташа салмақталған сұйылтылған акция саны 14,6 миллиард және тиімді салық ставкасы 17% болса, жалпы маржаның бір пайыздық пунктке төмендеуі болжамды EPS-ті шамамен $0,065-ке азайтады.
17% ставка Apple компаниясының желтоқсан тоқсанына берген нұсқаулығына сәйкес келеді. Кіріс пен акция саны нақты компания болжамы емес, шартты тұрақтылар ретінде қолданылады.
Осы болжамдар бойынша, маржаның екі пайыздық пунктке төмендеуі тоқсандық акцияға шаққандағы табысты шамамен $0,13-ке азайтуы мүмкін. Нақты нәтиже операциялық шығындарға, салық салуға, сатылым құрылымына және акцияларды кері сатып алуға байланысты болады.
Нәтижесінде, Apple's қаржылық жағдайы екіұшты болып қалады. Компанияның табысы өсуді жалғастыруда, бірақ қосымша табыстың бір бөлігі шығындардың өсуімен жұтылуы мүмкін. Келесі тоқсандық есептер үшін негізгі сұрақ - Apple's пайдасы өндіріс шығындарының өсуін өтеуге жеткілікті тез өсе ала ма?
iPhone және Mac бағасының өсуі пайданы сақтауға көмектесе ме?
Apple-дің негізгі артықшылықтарының бірі - премиум сегментте құрылғыларды сату қабілеті, мұнда тұтынушылар тек техникалық сипаттамалар үшін ғана емес, сонымен қатар бағдарламалық қамтамасыз ету, қызмет көрсету экожүйесі және бренд танымалдығы үшін де төлейді. Бұл модель компанияға бөлшек бағаларды өзгерту арқылы шығындардың өсуін өтеуге көбірек мүмкіндіктер береді.
2026 жылы Apple бірнеше құрылғылардың құнын көтеру арқылы бұл құралды қолданды. Алайда, мұндай шешімнің қаржылық нәтижелерге әсері тұтынушылардың реакциясына байланысты. Егер орташа сату бағасының өсуі қосымша шығындарды өтеумен қатар, сұранысты айтарлықтай төмендетпесе, табыстылық сақталуы мүмкін. Егер тұтынушылар сатып алуды кейінге қалдыра бастаса немесе қолжетімді конфигурацияларды таңдаса, әсері аз қолайлы болады.
Баға саясатын талдау кезінде үш өзара байланысты факторларды ескеру қажет.
Орташа сату бағасы. Қымбат модельдер мен жады көлемі арттырылған конфигурацияларды сату, тіпті сату көлемінің динамикасы орташа болғанда да, табысты қолдай алады.
Сұраныс икемділігі. Бағаның өсуі тұтынушылардың шешімдеріне әсер етуі мүмкін, әсіресе дамушы нарықтарда және тұтынушылық шығындардың баяулауы кезінде.
Бәсекелестік орта. Samsung және басқа Android құрылғыларының өндірушілері ұқсас шығындардың өсуіне тап болады, сондықтан тұтынушылардың арзан баламаларға ауысу мүмкіндігі де бәсекелестердің баға саясатына байланысты.
Сату құрылымы жеке рөл атқарады. Мысалы, қымбат iPhone модельдерінің үлесін арттыру құрылғының орташа табысын жақсарта алады, бірақ сонымен қатар күрделі компоненттерге арналған шығындарды арттыруы мүмкін. Сондықтан, жоғары орташа чек жалпы маржаның өсуін кепілдендірмейді.
Сондай-ақ ұзақ мерзімді шектеулер бар. Apple тек бір сатудан пайда табуға ғана емес, сонымен қатар құрылғылардың орнатылған базасын кеңейтуге де қызығушылық танытады, бұл кейінгі қызмет көрсету табысын қамтамасыз етеді. Бағаның шамадан тыс өсуі смартфондар мен компьютерлерді жаңарту циклін баяулатуы мүмкін, бұл уақыт өте келе басқа бизнес салаларына әсер етуі мүмкін.
Осылайша, iPhone және Mac бағасы Apple's табыстылығын қорғаудың маңызды құралына айналады, бірақ оның тиімділігі премиум құрылғыларға сұраныстың қаншалықты тұрақты болуына байланысты.
Инвесторлар үшін тек баға өзгерістерін ғана емес, сонымен қатар үш көрсеткіштің үйлесімін бақылау маңызды: құрылғы табысы, сату өсу қарқыны және аппараттық сегменттің жалпы маржасы. Егер табыс маржа тұрақтануымен қатар өсуді жалғастырса, бұл тиімді баға стратегиясының дәлелі болады.
UNUM-да байланысты: “iPhone 18 Pro жады бағасының өсуіне байланысты $100-ға қымбаттауы мүмкін”.
Қызметтер және iPhone Duo аппараттық бизнеске қысымды азайтуы мүмкін
Қызмет көрсету сегментінің өсуі Apple-ге қаржылық нәтижелерінің жеке құрылғылардың құнына тәуелділігін ішінара азайтуға мүмкіндік береді. Смартфондар мен компьютерлерді өндіруден айырмашылығы, көптеген цифрлық қызметтер әрбір қосымша клиент үшін жады сатып алуды талап етпейді, дегенмен олардың өздерінің технологиялық және операциялық шығындары бар.
2026 қаржылық жылдың төртінші тоқсанында Apple's қызмет көрсету табысы $31,6 миллиардқа жетіп, жылдық есеп бойынша шамамен 10% өсті. Бұл сегменттің жалпы маржасы шамамен 76% болды. Салыстыру үшін, құрылғы сегментінің жалпы маржасы 37,2% болды.
Бұл айырмашылық жалпы табыстылық үшін маңызды. Қызметтердің табыстағы үлесі артқан кезде, жеке құрылғы санаттарының көрсеткіштері нашарласа да, жалпы жалпы маржаны қолдауға болады.
Алайда, қызмет көрсету бизнесі технологиялық шығындардың өсуінен толықтай қорғалған деп санауға болмайды. Жасанды интеллектті дамыту қосымша есептеу қуатын, бұлттық инфрақұрылымды және модельді қолдауды талап етеді.
CFO Kevan Parekh айтуынша, Siri AI дамуына байланысты шығындар да жалпы маржа болжамына енгізілген. Бұлттық AI функцияларын кеңейту жаңа монетизация мүмкіндіктерін жасай алады, бірақ сонымен қатар қызмет көрсету шығындарын арттырады.
AI функцияларының болашақ монетизациясы қосымша шығындарды қаншалықты өтей алатыны әлі белгісіз. Сондықтан, төленетін Siri AI-дан айтарлықтай табыс өсуін қаржылық болжамдарға енгізу, расталған мөлшерлемелер, іске асыру мерзімдері және пайдаланушы сұранысы туралы деректерсіз, ерте болып табылады.
Тағы бір фактор - жаңа бүктелетін iPhone Duo. Құрылғы Apple's премиум желісін кеңейтеді және смартфондардың орташа сату бағасын арттыруға әлеуеті бар. Бастапқы тұтынушылардың қызығушылығы жоғары болды, бірақ компания сұранысты қанағаттандыруда жеткізу шектеулеріне тап болды.
Қаржылық талдау үшін жоғары сұраныс пен нақты сатылымдарды ажырату маңызды. Егер тапсырыс есеп беру кезеңінде орындалмаса, өнім тапшылығы компанияға қосымша табыс әкелмейді. Сонымен қатар, өндіріс шектеулері қосымша шығындармен және кейбір сатылымдардың келесі тоқсандарға ауысуымен қатар жүруі мүмкін.
Осылайша, қызметтер мен жаңа премиум құрылғылар шынымен Apple's табыстылығын сақтауға қабілетін кеңейтеді. Алайда, осы бағыттардың ешқайсысы аппараттық бизнеске қысымды автоматты түрде жоймайды, ол әлі де жалпы табыстың үлкен бөлігін құрайды.
Apple акциялары үшін шығындардың өсуі нені білдіреді
Қор нарығы үшін қаржылық нәтиже ғана емес, сонымен қатар оның күтілімдермен сәйкестігі де маңызды. Компания рекордтық табыс көрсетіп, аналитиктердің болжамдарын асыра орындауы мүмкін, бірақ егер жаңа пайда мақсаттары күтілгеннен әлсіз болса, оның акциялары әлі де төмендеуі мүмкін.
2 қарашадағы Apple қаржылық есебінен кейін AAPL акцияларының динамикасы инвесторлардың рентабельділік болжамдарына қаншалықты сезімтал екенін көрсетті.
Акциялар негізгі сауда сессиясын $338.32 деңгейінде аяқтады, бұл 1.83% төмендеу. Нәтижелер жарияланғаннан кейін және басшылықтың түсініктемелерінен кейін котировкаларға қосымша қысым жасалды. Reuters мәліметтері бойынша, конференц-қоңырау кезінде төмендеу шамамен 4% жетті, содан кейін кейбір шығындар қалпына келтірілді.
Нарық реакциясын тек жадтың құнының өсуімен түсіндіруге болмайды. Инвесторлар бір уақытта жалпы маржа болжамын, қызмет көрсету бизнесінің өсу қарқынын, жеткізілім шектеулерін, Siri AI шығындарын және күтілетін табыс динамикасын бағалады.
Дегенмен, рентабельділік EPS болжамдарын қайта қарауда маңызды факторға айналуы мүмкін. Егер компания әрбір сатылым долларынан аз жалпы пайда тапса, аналитиктер қосымша шығындарды табыс өсімімен, шығындарды оңтайландырумен немесе бизнес құрылымындағы өзгерістермен қаншалықты өтей алатынын бағалауы керек.
Бұл сондай-ақ акция бағасына P/E мультипликаторы арқылы әсер етеді — нарықтық бағаның акцияға шаққандағы пайдаға қатынасы. Оның болжамды нұсқасы, алға қарай P/E, болашақ кезеңге күтілетін табыс негізінде есептеледі.
StockAnalysis мәліметтері бойынша, 2 қараша 2026 жылға қарай Apple's алға қарай P/E шамамен 35.4 болды. Салыстыру үшін, 2025 қаржылық жылының соңында бұл көрсеткіш 33.0 болды, ал 2024 жылдың соңында — шамамен 31.5. 2022 және 2023 жылдары сәйкес мәндер тіпті төмен болды — шамамен 24.3 және 26.7.
Осылайша, Apple акциялары бірнеше алдыңғы жылдардың соңына қарағанда күтілетін табысқа қатысты жоғары бағаланады. Бұл компанияның артық бағаланғанын білдірмейді: нарық құрылғыларға тұрақты сұранысты, қызмет көрсету бизнесінің жоғары рентабельділігін және Apple's ақшалай ағынды қалыптастыру қабілетін ескеруі мүмкін. Алайда, жоғары бағалау болжамдардың нашарлауына сезімталдықты арттырады.
Қосымша эталон басқа ірі технологиялық компаниялармен салыстыру арқылы беріледі. Сол дереккөзге сәйкес, 2 қарашадағы Microsoft-тың алға қарай P/E шамамен 24.6 болды, бұл Apple's көрсеткішінен айтарлықтай төмен.
Алайда, өсу қарқынындағы, бизнес құрылымындағы және капиталдық шығындардағы айырмашылықтарды ескермей мультипликаторларды тікелей салыстыру дұрыс емес. Apple's табысының елеулі бөлігі компоненттердің құнына сезімтал құрылғылар сатылымынан келеді. Microsoft бағдарламалық қамтамасыз ету мен бұлттық қызметтерге көбірек бағытталған, олар әртүрлі шығын факторларына бағынады.
Сондықтан, мультипликаторлардағы айырмашылық бір компанияның екіншісіне қарағанда артық екенін дәлелдемейді, бірақ инвесторлардың болашақ табысқа қойылатын талаптарын бағалауға көмектеседі.
Негізгі қауіп екі көрсеткіштің бір мезгілде нашарлауында жатыр: болжанған акцияға шаққандағы табыс және нарықтың оған төлеуге дайын мультипликаторы.
Мысалы, егер EPS болжамы 10% төмендесе және акция бағасы өзгеріссіз қалса, алға қарай P/E шамамен 11.1% артады. Акция күтілетін табысқа қатысты қымбаттайды. Алдыңғы мультипликаторды сақтау үшін, барлық басқа жағдайлар тең болғанда, нарықтық баға сол 10% төмендеуі керек еді.
Егер инвесторлар болашақ табысқа төлеуге дайын мультипликатор да бір мезгілде төмендесе, котировкаларға қысым күштірек болуы мүмкін. Алайда, мұндай есептеу тек табыс пен акция бағалауы арасындағы математикалық байланысты көрсетеді және нарықтық бағаның болжамы емес.
Сонымен қатар, Apple қаржылық тұрақтылық факторларын сақтайды. Қыркүйек тоқсанында компания шамамен $28.1 миллиард операциялық ақшалай ағын жасады және шамамен $24 миллиард акцияларды кері сатып алуға бөлді. Тағы $3.9 миллиард дивидендтер мен байланысты төлемдерге жұмсалды.
Акцияларды кері сатып алу айналымдағы акциялар санын азайтады және, барлық басқа жағдайлар тең болғанда, EPS көрсеткішін қолдайды. Бірақ бұл шығын мәселесін шешпейді: акциялар санын азайту арқылы акцияға шаққандағы табысты арттыру операциялық тиімділіктің өсуінен ажыратылуы керек.
Қосымша эталон — капиталдық шығындардан кейін қанша ақшаның қалатынын көрсететін еркін ақшалай ағын. Оның динамикасы компанияның инвестицияларды, дивидендтерді және кері сатып алуларды қарыз жүктемесін шамадан тыс арттырмай қаржыландыру қабілетін бағалауға мүмкіндік береді.
AAPL-ді кешенді бағалау үшін болжанған P/E-ді тарихи мәндермен, күтілетін EPS өсу қарқындарымен және ақшалай ағындармен салыстыру керек. Жоғары нарықтық бағалау ұзақ уақыт сақталуы мүмкін, бірақ қаржылық болжамдар нашарлаған сайын компания үшін қателікке орын азаяды.
Ағымдағы акция котировкалары мен нарық динамикасын UNUM-дағы "Акция котировкалары" бөлімінде бақылауға болады.
Алдағы тоқсандарда Apple үшін үш сценарий
2027 жылы Apple үшін қаржылық перспектива жад бағаларының қаншалықты тез тұрақтанатынына және компания қосымша шығындарды өтей алатынына байланысты болады. Сатылған тауарлардың құнындағы өзгерістерді тұтынушылар сұранысымен, сатылым құрылымымен және қызметтер бизнесінің дамуымен қатар қарастыру керек.
Ағымдағы деректерге сүйене отырып, үш сценарийді анықтауға болады. Бұл акция бағаларының болжамдары емес, бірақ компанияның қаржылық көрсеткіштері әртүрлі траекториялар бойынша дамуы мүмкін жағдайларды көрсетеді.
Позитивті сценарий — Маржа қысымы әлсірейді
DRAM және NAND Flash келісімшарт бағаларының өсуі баяулайды, және Apple's сатып алу шығындары біртіндеп тұрақтанады. Тұтынушылардың сұранысы күшті болып қалады, бағаның өсуі сатылымның айтарлықтай төмендеуіне әкелмейді, және қызмет көрсету бизнесі жалпы пайдаға үлесін арттыруды жалғастырады.
Бұл сценарийде жалпы маржа ағымдағы болжамның жоғарғы шегіне жақын болуы мүмкін — 46%. Оның одан әрі қалпына келуі жад бағаларына, сату құрылымына және қызмет көрсету даму шығындарына байланысты болады.
Позитивті сценарийдің расталуы басқару болжамдарының жақсаруында, құрылғылардың табыстылығының тұрақтануында және EPS оң динамикасының жалғасуында көрінеді.
Негізгі сценарий — Кіріс өсуі шығындардың артуымен қатар жүреді
Жад бағалары жоғары болып қалады, бірақ олардың өсу қарқыны біртіндеп төмендейді. Apple шығындарды құрылғылардың бағаларын реттеу, сатып алуды басқару және қызметтерді дамыту арқылы ішінара өтейді.
Бұл жағдайда жалпы маржа болжам ауқымының ортасына жақын болуы мүмкін — 45.5%. Сатылымның өсуі абсолютті пайда мөлшерін қолдайды, бірақ табыстылықты қалпына келтіру үшін қосымша уақыт қажет болады.
Бұл сценарийдің негізгі көрсеткіштері кіріс болжамдарының сақталуы, сұраныстың айтарлықтай нашарламауы және сатып алу шығындарының біртіндеп тұрақтануы болады.
Теріс сценарий — Шығындар кірістерден жылдам өседі
Жад тапшылығы сақталады, және сатып алу бағалары өсе береді. Ескі қорлардың артықшылықтары азаяды, бөлшек бағаның одан әрі өсуі сұранысты шектейді, және AI инфрақұрылымын дамыту қосымша шығындарды талап етеді.
Бұл сценарийде жалпы маржа болжамның төменгі шегіне жақындауы мүмкін — 45%. Егер шығын қысымы күшейсе, табыстылық келесі тоқсандарда одан әрі төмендеуі мүмкін, бұл EPS күтілімдерін қайта қарауға әкеледі.
Теріс сценарийдің негізгі сигналдары басқару болжамдарының нашарлауы, құрылғылардың сатылымының баяулауы және компонент шығындарының одан әрі өсуі болады.
Әртүрлі маржа деңгейлері Apple's пайдасына қалай әсер етуі мүмкін
Сандық салыстыру үшін тоқсандық кірісі $115 миллиард болатын гипотетикалық модельді қарастырыңыз. Есептеу базасы жалпы маржаның шамамен 46.9% болуын болжайды, бұл қыркүйек тоқсанының нақты 47.9%-нан оң тариф қайтарымының шамамен бір пайыздық нүктесін қоспағанда.
Операциялық шығындар өзгеріссіз қалады деп есептеңіз, сұйылтылған акциялардың орташа саны 14.6 миллиард, және тиімді салық мөлшерлемесі 17%. Соңғысы Apple's желтоқсан тоқсанына арналған нұсқаулығына сәйкес келеді.
Сценарий | Жалпы маржа | Негізгі көрсеткіштен жалпы пайда өзгерісі | Негізгі көрсеткіштен тоқсандық EPS өзгерісі |
|---|---|---|---|
Позитивті | 46.0% | −$1.04 миллиард | −$0.059 |
Негізгі | 45.5% | −$1.61 миллиард | −$0.092 |
Теріс | 45.0% | −$2.19 миллиард | −$0.124 |
Дереккөз: UNUM есептеулері Apple есептері мен модельдік болжамдарға негізделген. Мәндер дөңгелектелген.
Позитивті және теріс сценарийлер арасындағы айырмашылық тоқсан үшін жалпы пайдада шамамен $1.15 миллиардты және сол кіріспен шамамен $0.065 EPS құрайды. Егер мұндай айырмашылық төрт қатарынан тоқсан бойы сақталса, жылдық әсер акцияға шаққанда шамамен $0.26 болады.
Алайда, жылдық экстраполяция тек иллюстрациялық сипатта. Apple's сатылым маусымдылығы, салық мөлшерлемесінің өзгерістері, сатылым құрылымы және жаңа өнімдерге арналған шығындар нақты нәтижелерді айтарлықтай өзгерте алады.
Кестедегі барлық үш маржа деңгейі компанияның желтоқсан тоқсанына арналған жарияланған болжамының шегінде. Бұл қаржылық модельдің сезімталдық талдау сценарийлері, олардың ықтималдығының жеке болжамдары емес. Келесі тоқсандарда нақты маржа қарастырылған ауқымнан тыс болуы мүмкін.
Бұл есептеулер қаржылық тәуекелдерді бағалауға көмектеседі, бірақ Apple's акцияларының толық болжамы болашақ табыстар, ақша ағындары және нарықтық мультипликаторлар туралы қосымша болжамдарды қажет етеді.
Сценарийлік талдау көрсеткендей, жад құнының бірдей өсуі әртүрлі салдарға әкелуі мүмкін. Егер сатылымдар мен қызметтерден түсетін табыс қосымша шығындардан жылдамырақ өссе, Apple's пайдасы өсуін жалғастыра алады. Алайда, егер шығындар табыс өсімінен асып кетсе, рекордтық табыс та қаржылық нәтижелердің жақсаруына жеткілікті кепілдік бола алмайды.
Инвесторлар үшін маңызды көрсеткіштер
Apple-дің алдағы тоқсандық есептері компанияның компоненттер нарығындағы өзгерістерге қаншалықты сәтті бейімделгенін тексеруге мүмкіндік береді. Жағдайды бағалау үшін тек бір көрсеткішті емес, өзара байланысты қаржылық және салалық деректер тобын бақылау маңызды.
DRAM және NAND Flash келісімшарт бағалары. TrendForce-тің тоқсандық жаңартулары жад нарығының жалпы бағытын бағалауға көмектеседі. Баға өсуінің баяулауы қысымның азаюын көрсетуі мүмкін, дегенмен Apple's нақты сатып алу шарттары салалық үрдістерден өзгеше болуы мүмкін.
Apple-дің жалпы маржасы. Желтоқсан тоқсаны үшін негізгі қысқа мерзімді бағдар 45–46% болжамы болып қалады. Кейінгі болжамдар басқарманың рентабельділіктің қалпына келуін күтетін-күтпейтінін көрсетеді.
Аппараттық бизнес маржасы. Оның динамикасы бөлшек бағалардың өсуі мен сатылым құрылымындағы өзгерістер құрылғылардың құнының өсуін қаншалықты өтейтінін бағалауға мүмкіндік береді.
iPhone және Mac-тан түсетін табыс. Рентабельділікті сақтай отырып, тұрақты өсу баға стратегиясының тиімділігін көрсетеді. Шығындардың өсуі аясында сатылымдардың баяулауы қосымша тәуекел факторы болады.
Қызметтерден түсетін табыс. Қызметтерден түсетін табыстың өсуін оның жалпы маржасымен салыстыру қажет, әсіресе бұлтты AI функцияларының дамуы аясында.
EPS болжамдары және AAPL бағалануы. Табыстарға қатысты болжамдардағы өзгерістерді алдағы P/E, еркін ақша ағыны және акцияларды кері сатып алу көлемдерінің динамикасымен салыстыру қажет.
Басқарманың қор деңгейлері мен жаңа сатып алу міндеттемелері туралы пікірлері ерекше маңызды болады. Егер жад құны өсуін жалғастырса және бұрын сатып алынған компоненттердің әсері азайса, бұл бірнеше тоқсанға кешігіп рентабельділікке әсер етуі мүмкін.
Инвесторлар мен трейдерлер үшін акция бағаларының табыс есептеріне қысқа мерзімді реакциясы мен компанияның қаржылық моделіндегі ұзақ мерзімді өзгерістерді ажырата білу маңызды. Бір реттік маржа төмендеуі бизнестің тұрақты нашарлауын білдірмейді, бірақ табыс болжамдарының бірқатар теріс қайта қаралуы Apple's нарықтық бағасын айтарлықтай өзгерте алады.
Алдағы тоқсандар үшін екі шарт ерекше маңызды. Біріншіден, компания жалпы маржасын болжам диапазонында сұраныстың айтарлықтай нашарлауынсыз сақтай ала ма. Екіншіден, сатып алу бағаларының жоғарылауының толық әсері есептерде көрінгеннен кейін, талдаушылар EPS өсу болжамдарын сақтай ма.
Негізгі сұрақ — Apple сатып алу шығындарының өсуі аясында өзінің бизнес моделі артықшылығын сақтай ала ма. Қызмет көрсету сегментінің өсуі, премиум құрылғыларға тұрақты сұраныс және айтарлықтай ақша ағыны компанияға бейімделуге мүмкіндік береді, бірақ аппараттық бизнес компоненттер нарығына тәуелділігін жоймайды.
Нәтижесінде, қымбат жад Apple's табыс өсімін пайда өсіміне айналдыру қабілетінің сынағы болады. Инвестициялық тәуекелдерді және AAPL перспективаларын бағалау үшін DRAM және NAND Flash бағаларының динамикасы, сондай-ақ қосымша шығындардың жалпы маржаға, EPS-ке және инвесторлардың күтулеріне әсері маңызды.
Бұл материал тек ақпараттық мақсатта дайындалған және қаржылық кеңес немесе инвестициялық ұсыныс болып табылмайды.