АҚШ тұрақты акция фьючерстер нарығын ашады
2026 жылдың 3 қарашасында АҚШ Тауарлық фьючерстер сауда комиссиясының (CFTC) төрағасы Майкл Селиг жеке акцияларға тұрақты фьючерстерді, яғни акциялар тұрақты фьючерстерін немесе акциялар перптерін іске қосу мүмкіндігін жариялады.
CFTC-нің ресми мәлімдемесінде атап өтілді:
Бүгіннен бастап жеке акциялар бойынша тұрақты фьючерстер келісімшарттары (Equity Perps) CFTC-ге тіркелген биржаларда алғаш рет саудаға шығуы мүмкін.
Бұл кез келген сауда платформаларында келісімшарттардың еркін іске қосылуын білдірмейді. Мұндай құралдар белгілі бір фьючерс биржалары арқылы ұсынылуы мүмкін, олар сонымен қатар АҚШ Бағалы қағаздар және биржалар комиссиясымен (SEC) бағалы қағаздар бойынша фьючерстер саудасы үшін қажетті тіркеуге ие болуы керек.
CFTC бұл келісімшарттардың 40.3 ережесіне сәйкес бағалы қағаздар фьючерстер өнімдері ретінде мақұлданғанын хабарлады. Осылайша, олар тауарлық фьючерстер және бағалы қағаздар заңдарының қолданылатын ережелеріне, сондай-ақ екі реттеушінің ережелеріне бағынады.
Алайда, бұл шешім барлық американдық акциялар бойынша өтімді келісімшарттардың жаппай пайда болуын білдірмейді. АҚШ-та тұрақты акция фьючерстерінің қолжетімділігі нақты биржаларға, келісімшарт шарттарына және сауда инфрақұрылымының дайындығына байланысты болады.
Тұрақты фьючерстердің кәдімгі фьючерстерден айырмашылығы
Дәстүрлі фьючерс - бұл белгіленген мерзімі бар туынды келісімшарт. Оның шарттары негізгі активті жеткізуді немесе ақшалай есеп айырысуды қамтамасыз етуі мүмкін, және мерзімі өткеннен кейін экспозицияны сақтағысы келетін трейдер әдетте позицияны келесі келісімшартқа ауыстырады.
Тұрақты фьючерстердің белгіленген мерзімі жоқ, сондықтан трейдерге позицияны үнемі ауыстыру қажет емес. Бұл құрылым криптовалюта нарығында, әсіресе Bitcoin және Ethereum бойынша туынды құралдар саудасында кең таралған.
Алайда, мерзімнің болмауы басқа мәселені тудырады. Тұрақты келісімшарттың бағасы негізгі активтің котировкаларымен байланысын сақтауы керек, тіпті қатысушылар позицияларды алдын ала белгіленген мерзімсіз ұстай алса да.
Криптобиржаларда бұл жиі қаржыландыру мөлшерлемесін пайдалану арқылы жүзеге асырылады - ұзын және қысқа позициялардың иелері арасындағы мерзімді төлем. Позитивті мөлшерлеме кезінде әдетте сатып алушылар төлейді; теріс мөлшерлеме кезінде сатушылар төлейді. Нақты механизм платформаға байланысты.
CFTC мәлімдемесі барлық акциялар перптері үшін бірыңғай қаржыландыру мөлшерлемесі параметрлерін белгілемейді. Сондықтан негізгі активпен байланысты сақтау механизмі және қаржыландыру құны әрбір келісімшарттың сипаттамасында тексерілуі керек.
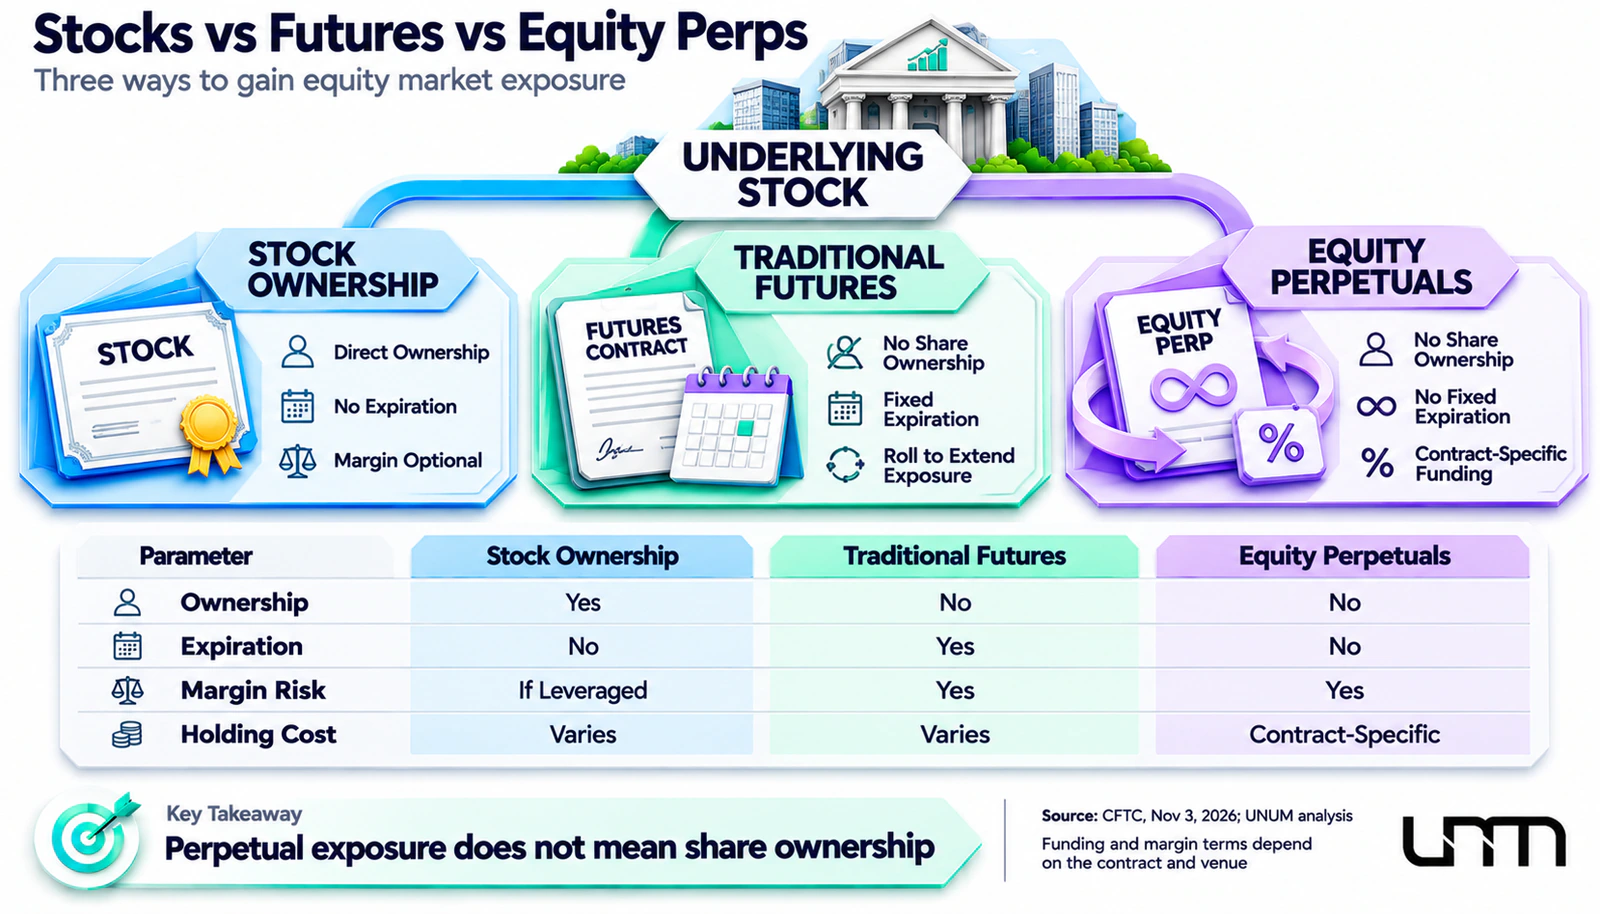
Параметр | Тікелей сатып алу арқылы акциялар | Қалыпты фьючерстер | Мәңгілік фьючерстер |
|---|---|---|---|
Акция иелену | Иә | Жоқ | Жоқ |
Мерзім | Жоқ | Иә | Жоқ |
Кредиттік иық | Маржиналды шотта мүмкін | Кепіл арқылы | Кепіл арқылы |
Ұстау құны | Мүмкін қарыз пайызы | Қаржыландыру бағаға енгізілген, мүмкін ролловер шығындары | Қаржыландыру механизміне байланысты |
Мәжбүрлі жою | Маржиналды саудада мүмкін | Мүмкін | Мүмкін |
Баға өзгерістерінен пайда немесе шығын тұрғысынан мәңгілік фьючерстер айырмашылық келісімшарттарымен (CFD) ортақ ерекшеліктерге ие. Алайда, CFD әдетте брокермен келісімдер болып табылады, ал қарастырылып отырған акция перптері биржада сатылатын туынды құралдар болып табылады және қауіпсіздік фьючерстер ережелерімен реттеледі.
Осылайша, мәңгілік фьючерстер қалыпты акцияларды алмастырмайды. Саудагер баға қозғалысына байланысты пайда немесе шығын алуға мүмкіндік беретін туынды құралды сатып алады, бірақ компанияның акционері болмайды және сәйкес корпоративтік құқықтарды алмайды.
Жаңа келісімшарттармен сауда жасау қанша тұрады
Мерзімнің болмауы саудагерді позицияны үнемі жаңартудан босатады, бірақ оны ұстауды тегін етпейді. Жалпы шығындар бірнеше компоненттерге байланысты:
Сауда комиссиялары. Биржа және делдал орнатқан позицияны ашу және жабу үшін төлемдер.
Спред. Ең жақсы ұсыныс пен сұраныс бағасы арасындағы айырмашылық, әсіресе жеткіліксіз өтімділік кезінде маңызды.
Қаржыландыру құны. Қаржыландыру мөлшерлемесі немесе мерзімді есеп айырысулар үшін шартты түрде қарастырылған басқа механизм.
Слиппаж. Күтпеген және нақты орындалу бағасы арасындағы айырмашылық, нарықтың жылдам қозғалысы немесе тапсырыс кітабының жеткіліксіз тереңдігі кезінде пайда болады.
Криптовалюта мәңгілік келісімшарттарының жалпы моделіне негізделген гипотетикалық мысалды қарастырайық.
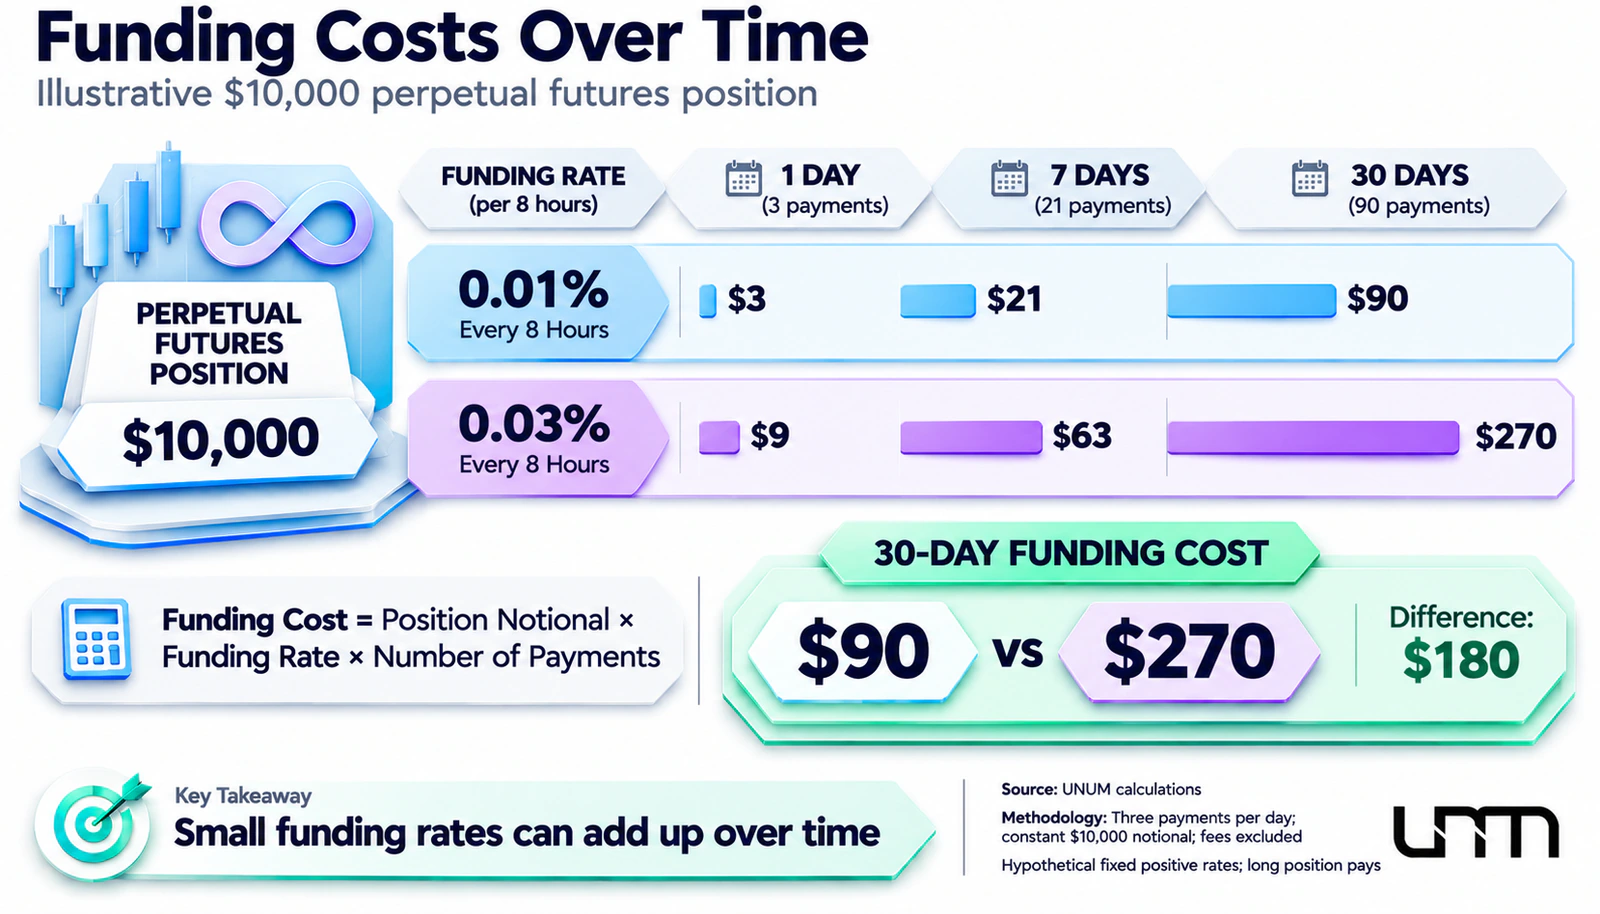
Саудагер $10,000 көлемінде ұзақ позиция ашады. Егер қаржыландыру мөлшерлемесі әр сегіз сағат сайын 0.01% болса және өзгеріссіз қалса, күніне үш рет $1 төлем қажет болады. 30 күн ішінде, егер позиция көлемі өзгеріссіз қалса, шығындар $90 жетеді.
Сол кезеңде әр сегіз сағат сайын 0.03% гипотетикалық мөлшерлемемен, сома $270 болады. Мұндай төлемдер негізгі активтің қолайлы қозғалысы кезінде де позицияның қаржылық нәтижесін азайтады. Есептеуге сауда комиссиялары, спред және мүмкін мөлшерлеме өзгерістері кірмейді. Сонымен қатар, теріс қаржыландыру мөлшерлемесімен, ұзақ позиция иесі төлемдер алудың орнына оларды алуы мүмкін.
Аталған мөлшерлемелер мен сегіз сағаттық интервалдар тек иллюстрация үшін қолданылады. Олар американдық акция перптерінің расталған шарттары емес.
Саудагер үшін бұл құралды тек әлеуетті қайтарымы бойынша ғана емес, сонымен қатар жоспарланған сауда көкжиегі бойынша позицияның жалпы құны бойынша бағалауды білдіреді.
Кредиттік иық трейдерлер үшін тәуекелдерді қалай өзгертеді
Мәңгілік фьючерстер кепіл ретінде салынған сомадан асатын нарықтық экспозицияны қамтамасыз етеді. Бұл капитал тиімділігін арттырады, бірақ сонымен бірге трейдердің қаражатының акция бағасының өзгеруіне сезімталдығын күшейтеді.
Мысалы, егер платформаның ережелері осындай кредиттік иықты қолдануға мүмкіндік берсе, $2,000 кепілмен $10,000 позициясын ашуға болады. Бұл жағдайда 5x кредиттік иық қолданылады. Егер негізгі активтің бағасы 5% төмендесе, ұзақ позициядағы шығын шамамен $500 немесе бастапқы кепілдің 25% құрайды. Егер ол сол 5% өссе, шығындарды есептемегендегі пайда да $500 болады.
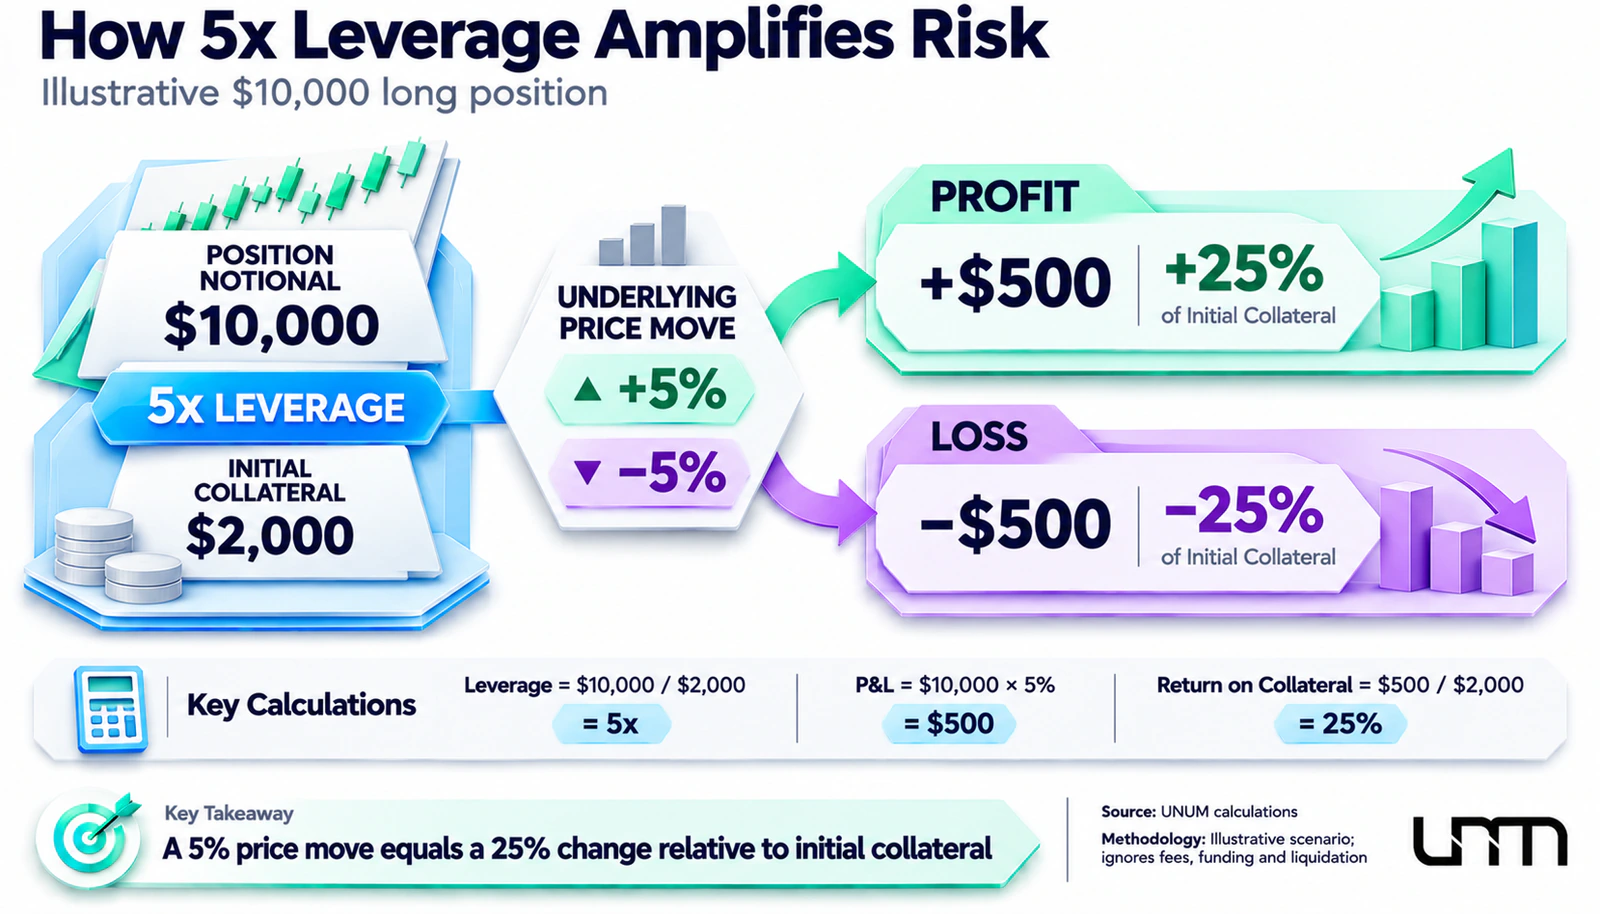
Алайда, нақты нәтиже баға есептеу механизміне, комиссияларға, маржа талаптарына және мәжбүрлі жою шарттарына байланысты.
Екі көрсеткішті ескеру өте маңызды:
Бастапқы маржа позицияны ашу үшін қажетті минималды қаражат мөлшерін анықтайды.
Техникалық қызмет көрсету маржасы позицияны ашық ұстау үшін қажетті кепіл деңгейін көрсетеді.
Егер өз қаражаты жеткіліксіз болса, брокер қосымша кепіл талап етуі немесе позицияны мәжбүрлі түрде қысқартуы немесе жабуы мүмкін. Позицияны жою әдеттегі стоп-лостен ерекшеленеді, өйткені ол брокердің тәуекелдерді басқару ережелерімен іске қосылады және трейдер алдын ала таңдаған бағамен міндетті түрде орындалмайды.
АҚШ-та бағалы қағаздар фьючерстеріне арналған реттеуші негіз қазірдің өзінде бар. 2020 жылы SEC және CFTC хеджделмеген позициялар үшін негізгі клиенттік маржа талаптарын нарықтық құнның 20%-дан 15%-ға дейін төмендетті. Алайда, сауда платформалары мен брокерлер жоғары талаптар қоя алады.
Мысалы, 15% негізгі талаппен, егер арнайы тәуекелді өтеу шарттары болмаса, $10,000 позициясы үшін кем дегенде $1,500 кепіл қажет болады. Алайда, бұл әрбір жаңа келісімшарт мұндай маржа деңгейімен қолжетімді болады дегенді білдірмейді.
Мұнда реттелетін американдық туынды құралдар мен 20x, 50x және одан жоғары кредиттік иық ұсынатын кейбір криптовалюта платформалары арасында маңызды айырмашылық бар. Рұқсат етілген кредиттік иық тек трейдерлердің қалауы бойынша емес, реттеуші талаптар мен платформа ережелерімен анықталады.
Сонымен қатар, CFTC акциялар бойынша мәңгілік фьючерстерді бағалы қағаздар фьючерстері өнімдері ретінде жіктегенімен, нарық қатысушылары бұл жіктеудің заңдылығын сотта даулауда.
Трейдерлер қандай мүмкіндіктерге ие болады
Акциялар бойынша мәңгілік фьючерстердің таралуы реттелетін американдық нарықта қолжетімді стратегиялар ауқымын кеңейтуі мүмкін.
Бұл ең алдымен бағытталған саудаға қатысты. Қатысушылар бағаның өсуін күткенде ұзақ позицияларды және төмендеуді күткенде қысқа позицияларды қолдана алады, компания акцияларын тікелей сатып алмай-ақ. Қысқа позицияларды ашу мүмкіндігі мен шарттары нақты келісімшарт ережелерімен анықталады.
Тағы бір сценарий хеджирлеуді қамтиды. Акциялар портфелінің иесі нарықтық шығындарды ішінара өтеу үшін сәйкес туынды құралда қысқа позицияны теориялық тұрғыдан пайдалана алады. Алайда, мұндай хеджирлеу қаржыландыру шығындарын, келісімшарт көлемін және ықтимал баға айырмашылықтарын ескеруді талап етеді.
Қосымша қызығушылық споттық акциялар нарығы мен туынды құралдар арасындағы арбитражда жатыр. Егер мәңгілік келісімшарт негізгі активтің бағасынан айтарлықтай ауытқып кетсе, қатысушылар баға айырмашылығынан пайда табуға тырысуы мүмкін. Алайда, комиссиялар, капитал талаптары және спред өзгеруінің тәуекелі мұндай стратегияны тиімсіз етуі мүмкін.
Ақырында, мерзімнің болмауы ұзақ мерзімді позицияның техникалық басқаруын жеңілдетеді. Фьючерсті үнемі ауыстырудың орнына, трейдер өз сауда көкжиегіне назар аудара алады, ағымдағы ұстау құнын ескере отырып.
Алайда, артықшылықтар барлық қатысушылар үшін бірдей болмайды. Қысқа мерзімді стратегиялар үшін комиссиялар мен орындау жылдамдығы маңызды болуы мүмкін, ал ұзақ мерзімді хеджирлеу үшін қаржыландыру шығындары мен келісімшарт пен негізгі актив арасындағы байланыстың тұрақтылығы маңыздырақ болады.
Акциялар мен криптовалюта биржалары арасындағы бәсекелестік қалай өзгереді
Акциялар бойынша мәңгілік келісімшарттардың енгізілуі дәстүрлі туынды құралдар операторлары мен крипто нарықтық сауда модельдерін пайдаланатын платформалар арасындағы бәсекелестікті күшейтуі мүмкін. Сонымен қатар, қарсыласу технологиялық шешімдерден тысқары шықты.
3 қарашада Cboe Global Markets, Citadel Securities және Healthy Markets Association құрамына кіретін Capital Markets Alliance (CMA) АҚШ акциялары мен ETFs бойынша мәңгілік туынды құралдарды мақұлдау туралы CFTC шешіміне қарсы заңды шағым бастады.
Талапкерлер мұндай құралдарға бағалы қағаздар фьючерстері режимін қолданудың заңдылығын даулауда. Олардың пікірінше, реттеушінің шешімі бағалы қағаздар саудасы мен инвесторларды қорғауға арналған орнатылған заң талаптарын айналып өтуге мүмкіндік береді.
Cboe бас директоры Крейг Донохью компанияның ресми мәлімдемесінде: "Алайда, бұл іс бағалы қағаздар саудасындағы инвесторларды қорғау және құқықтық тәртіп туралы."
Екінші жағынан, CFTC жаңа келісімшарттардың бағалы қағаздар фьючерстерінің қолданыстағы реттеу шеңберіне сәйкес келетінін және АҚШ-тың реттелетін инфрақұрылымында қолжетімді болуы керек деп санайды.
Құқықтық дау акциялар нарығының дамуының мерзімі мен шарттарына әсер етуі мүмкін реттеуші белгісіздік тудырады. Алайда, сот ісін қозғау фактісі автоматты түрде сауданы тоқтату немесе тыйым салу дегенді білдірмейді.
Сонымен қатар, реттелетін акциялар нарығының пайда болуы дәстүрлі қаржы активтеріне туынды құралдарды ұсынатын оффшорлық платформаларға балама ұсынады. Алайда, өтімділіктің АҚШ биржаларына ауысуы кепілдендірілмейді: қатысушылар төлемдерді, қолжетімді кепілдікті, нарық тереңдігін және орындау сапасын салыстырады.
Сауда басталғанға дейін бақылауға алынатын негізгі көрсеткіштер
Акциялар бойынша тұрақты фьючерстер іске қосылған кезде, трейдерлер негізгі активтің қозғалысын ғана емес, сонымен қатар келісімшарттың шарттарын да бағалауы керек. Әртүрлі платформалардың параметрлерін салыстыру өте маңызды, өйткені акцияларға бірдей әсер ету әртүрлі шығындар мен тәуекелдермен бірге болуы мүмкін.
Негізгі көрсеткіштер алты метрика болады:
Платформаның реттеу мәртебесі. Биржаның тиісті бағалы қағаздар фьючерстерін саудалау үшін қажетті тіркеулерге ие екенін және нақты өнімнің таңдалған клиенттер санатына қолжетімді екенін тексеру қажет.
Бастапқы және техникалық маржа. Міндетті кепілдіктің үлесі неғұрлым жоғары болса, ықтимал левередж соғұрлым төмен болады. Позиция ашу талаптарынан бөлек маржа шақыру шектерін бағалау қажет.
Қаржыландыру құны. Егер келісімшарт қаржыландыру мөлшерлемесін қамтыса, есептеу формуласы, төлем жиілігі және мөлшерлеме өзгеру тарихын ескеру маңызды. Төмен транзакциялық төлемдер жалпы шығындардың төмендігін білдірмейді.
Өтімділік және ашық қызығушылық. Сауда көлемі, тапсырыс кітабының тереңдігі, спрэд және ашық қызығушылық сауданы орындау мүмкіндігін бағалауға көмектеседі. Жоғары айналым жалғыз өзі сырғуды болдырмайды.
Ликвидация механизмі. Маржа жеткіліктілігін есептеу үшін қандай бағалар қолданылатынын, мәжбүрлі ликвидация қалай жұмыс істейтінін және бастапқы салынған қаражаттан тыс шығынның мүмкіндігін білу маңызды.
Сауда сағаттары және корпоративтік оқиғалар. Негізгі қор нарығы сессиясынан тыс кезеңдер, табыс туралы есептер, дивидендтер төлемдері, акциялардың бөлінуі және туынды құралдың есеп айырысу құнына әсер етуі мүмкін басқа оқиғалар ерекше назар аударуды талап етеді.
Жеке акциялар келісімшарттары үшін корпоративтік оқиғалар өте маңызды. Мысалы, Apple's тоқсандық табысы AAPL бағасының күрт өзгеруіне әкелуі мүмкін, ал туынды құралдың есеп айырысу шарттары трейдердің позициясына қалай әсер ететінін анықтайды. Компанияның бағалауына әсер ететін факторлар туралы толығырақ UNUM's Apple табысы мен маржасы туралы талдауынан оқуға болады.
Негізгі активтердің қозғалысын қадағалау үшін UNUM акциялар котировкалары бөлімін пайдалануға болады. Сонымен қатар, тұрақты келісімшарттардың котировкаларын, қаржыландыру шарттарын және маржа талаптарын тікелей тиісті сауда платформасынан тексеру керек.
Нарық пен трейдерлер үшін не өзгереді
CFTC шешімі АҚШ қор нарығында қазірдің өзінде криптовалюта саудасында кеңінен қолданылатын туынды құрылымның енгізілуіне мүмкіндік береді. Мерзімнің болмауы позицияларды басқаруды жеңілдетуі және алыпсатарлық стратегиялар, хеджирлеу және арбитраж мүмкіндіктерін кеңейтуі мүмкін.
Алайда, жаңа құралдардың тартымдылығы нақты сауда шарттарына байланысты болады. Қаржыландыру шығындары, левередж шектеулері, ликвидация механизмдері және биржа өтімділігі келісімшарттың мерзімінің болмауынан гөрі нәтижеге үлкен әсер етуі мүмкін.
Қосымша фактор ретінде акциялар нарығының заңды мәртебесі туралы құқықтық дау қалады. Сондықтан трейдерлер үшін негізгі өзгеріс әлі де акцияларды саудалаудың әмбебап әдісінің пайда болуы емес, реттелетін туынды құралдар саудасының жаңа сегментінің дамуы болып табылады.