

Қазан айындағы өсуінен кейін мұнай бағасы неге төмендеуде
2 қарашада мұнай бағасы күрт төмендеді: қаңтар айындағы Brent мұнайының фьючерстері 4,2%-ға төмендеп, бір баррель үшін $108,64 болды, ал америкалық WTI мұнайы сол мөлшерде төмендеп, $99,71 болды. Сонымен қатар, Brent қазан айын алты айдағы ең жоғары деңгейінде аяқтады.
Бұл өзгеріс Иран өкілдері мен Катар делдалдары арасындағы қақтығысты шешу мүмкіндігі туралы келіссөздермен басталды. Тараптар келісім жобасын талқылауда, бірақ соңғы келісім әлі жасалған жоқ.
Мұнай нарығы геосаяси тәуекелдердің өзгеруіне нақты жеткізілімдер өзгергенге дейін жауап береді. Экспортты қалпына келтіру мүмкіндігі де нарық қатысушыларының бағаларға енгізетін қосымша құны — геосаяси премиумды төмендете алады.
Жаңа ай Иран төңірегіндегі тығырықтан шығу үмітін жаңартады.
Алайда, дипломатиялық күтілімдер тасымалдау, мұнай өндіру және экспорт инфрақұрылымын қалпына келтіруді білдірмейді. Сондықтан қысқа мерзімді баға төмендеулері тапшылықтың жоғалуын білдірмейді.
OPEC+ шешімі бағаның төмендеуін тоқтата алмады
1 қарашада Сауд Арабиясы, Ресей, Ирак, Кувейт, Қазақстан, Алжир және Оман қыркүйек 2026 жылы қолданыста болған желтоқсан айындағы өндіріс мақсаттарын сақтап қалды. Шешім OPEC+ коалициясының барлық елдеріне емес, жеті мүшесіне әсер етеді. Келесі кездесу 29 қарашаға жоспарланған.
Алайда, OPEC+ квоталары мен нақты мұнай өндірісі айтарлықтай ерекшеленеді. Өндіріс ресми шектеулерге ғана емес, сонымен қатар кен орындарының техникалық жағдайына, инфрақұрылымның зақымдануына және экспорттық маршруттардың қолжетімділігіне байланысты.
Халықаралық энергетикалық агенттіктің (IEA) мәліметі бойынша, қыркүйек айында Сауд Арабиясы есептелген мақсат деңгейіне қарсы тәулігіне 8,30 миллион баррель өндірді, ал мақсат деңгейі 10,48 миллион болды. Бұл айырмашылық осындай көлемдегі резервтік қуаттың бар екенін білдірмейді: өндірістің бір бөлігі қақтығыс салдарынан шектелген, ал IEA-ның есептелген мақсаттары өтемдік қысқартуларды ескереді.
Мұнай балансын бағалау үшін сатып алушыларға нақты жететін шикі мұнай көлемі маңыздырақ. Сондықтан квоталарды өзгертпей-ақ, экспортты қалпына келтіру жаһандық нарықта ұсынысты арттырып, бағаларға қысым жасай алады.
Неліктен мұнай жеткізілімдері шектеулі болып қалуда
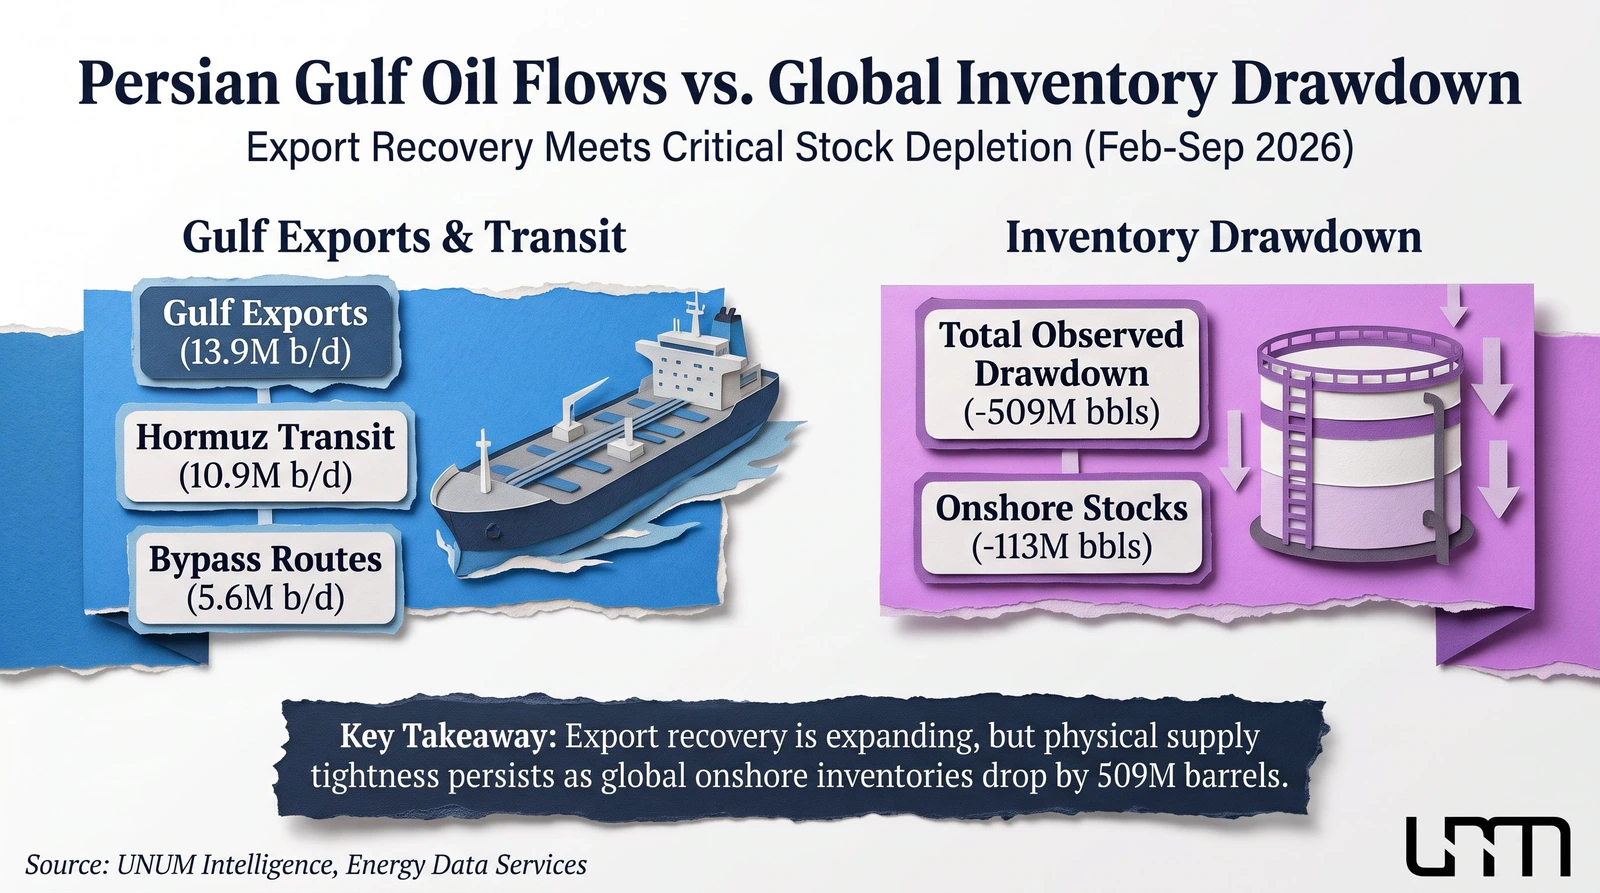
IEA-ның қазан айындағы есебіне сәйкес, қыркүйек айында Парсы шығанағы елдерінен шикі мұнай экспорты тәулігіне 4,4 миллион баррельге артып, 13,9 миллионға жетті, бұл соғысқа дейінгі деңгейдің 75%-нан астамын құрайды.
Сонымен қатар, Ормуз бұғазы арқылы мұнай ағындары тәулігіне 10,9 миллион баррельге жетті, ал балама маршруттар арқылы экспорт 5,6 миллионға дейін өсті. Алайда, қыркүйек айындағы статистика қазан айындағы энергетикалық инфрақұрылым мен танкерлерге жаңа шабуылдардың әсерін толық көрсетпейді.
Жағдайды үш фактор қиындатады:
Қорлардың азаюы. IEA мәліметі бойынша, қыркүйек айының соңына қарай жаһандық мұнай қорлары 2026 жылдың ақпан айының соңымен салыстырғанда 509 миллион баррельге азайды. Бұл көрсеткіш жердегі және транзиттегі мұнайды қамтиды. Тек қыркүйек айында жердегі қорлар 113 миллион баррельге азайып, теңіздегі мұнай көлемінің артуымен ішінара өтелді.
Жоғары тасымалдау шығындары. Жүк тасымалдау және сақтандыру тарифтерінің өсуі мұнай тасымалдау құнын арттырады. Сондықтан нарық бағаларының төмендеуі әрдайым мұнай өңдеу зауыттары үшін шикізат құнының салыстырмалы төмендеуіне әкелмейді.
Өнім тапшылығы. Қыркүйек айында Таяу Шығыстан мұнай өнімдерінің экспорты тәулігіне 1,9 миллион баррельді құрады, бұл соғысқа дейінгі 4,7 миллионмен салыстырғанда. Дизель отынының жағдайы әсіресе шиеленісті болып қалуда.
Тұрақты өндіріс жағдайында да мұнай өңдеу зауыттарына кешігіп жетуі мүмкін. Сондықтан логистика мен қорларды қалпына келтіру мұнай нарығы үшін өндірушілердің шешімдері сияқты маңызды.
Жаһандық мұнай сұранысы қандай жағдайда
Жоғары энергия бағалары көлік компаниялары мен өнеркәсіптік кәсіпорындардың шығындарын арттырады, сонымен қатар инфляциялық қысымды күшейтеді. Қымбат дизель отынының әсері әсіресе байқалады, бұл жүк тасымалына, ауыл шаруашылығына және кейбір өнеркәсіптік өндірістерге әсер етеді.
Нәтижесінде, жаһандық мұнайға деген сұраныс әлсіреп келеді, бірақ жетекші аналитикалық ұйымдар қысқарудың ауқымын әртүрлі бағалайды.
Халықаралық Энергетикалық Форумның 15 қазандағы салыстырмалы талдауына сәйкес, 2026 жылға арналған болжамдар айтарлықтай ерекшеленеді.
Ұйым | 2026 жылғы сұраныс | Жылдық өзгеріс |
|---|---|---|
OPEC | 105.7 миллион б/т | +0.2 миллион |
EIA | 102.4 миллион б/т | −2.0 миллион |
IEA | 102.4 миллион б/т | −2.6 миллион |
Дереккөз: Халықаралық Энергетикалық Форум, қазан 2026
Максималды және минималды бағалаулар арасындағы айырмашылық тәулігіне 3.3 миллион баррельді құрайды. Айырмашылық базалық тұтыну есептеулеріндегі, экономикалық белсенділік болжамдарындағы және ЭЫДҰ-ға кірмейтін елдердегі сұраныс бағалауларындағы айырмашылықтарға байланысты.
IEA 2025 жылдың сол кезеңімен салыстырғанда төртінші тоқсанда жаһандық сұраныс тәулігіне 2.5 миллион баррельге азаяды деп күтуде. Соған қарамастан, агенттік мұнай балансының жыл соңына дейін тапшылықта қалуын болжайды.
Осылайша, сұраныстың әлсіреуі шикізаттың артық болуын әлі де қамтамасыз етпейді. Сонымен қатар, энергия инфляциясы тұтынуды азайтып, мұнай өнімдерінің жоғары құнын сақтай алады. Мұндай процестердің қаржы нарықтарына әсері бұрын UNUM-да инфляцияның жаңа толқынының талдауында талданған болатын.
Brent фьючерстерінің қисығы нарық жағдайы туралы не айтады
Мұнай нарығының жағдайын бағалау үшін трейдерлер жақын мерзімді және ұзақ мерзімді фьючерстік келісімшарттардың бағаларын салыстыруды пайдалы деп санайды.
Егер жақын келісімшарт кейінгі келісімшарттардан қымбат болса, бұл жағдайды бэквардация деп атайды. Бұл құрылым көбінесе дереу жеткізудің жоғары құндылығын және физикалық нарықтағы тапшылықты көрсетеді.
Керісінше жағдай контанго деп аталады: алыс фьючерстер жақындардан қымбат. Бұл сақтау және қаржыландыру шығындарын ескере отырып, тепе-теңдіктің аз тығыздығын көрсетуі мүмкін.
Сондықтан, Brent төмендеген жағдайда да, жақын келісімшарттағы айтарлықтай премияны сақтау физикалық тапшылықтың сақталуын білдіруі мүмкін. Келісімшарттар арасындағы айырмашылықтың тарылуы және қорлардың өсуі кернеудің жеңілдеуін көрсетуі мүмкін.
Фьючерстердің қисығын ICE сайтында, жақын, үш айлық және алты айлық келісімшарттарды салыстыра отырып тексеруге болады. Бүгінгі мұнай бағасы мен баға динамикасы туралы ақпаратты UNUM тауар нарығы бөлімінен табуға болады.
2026 жылдың соңына қарай мұнай бағасы қандай болады
2026 жылдың соңына қарай мұнай бағасының болжамы негізінен ұсыныстың қалпына келу қарқынына және Иран айналасындағы жағдайдың одан әрі дамуына байланысты.
6 қазандағы болжамда АҚШ Энергетикалық Ақпарат Әкімшілігі (EIA) төртінші тоқсанда Brent-тің орташа спот бағасын барреліне $105 деп бағалады, бұл өткен аймен салыстырғанда $14-ке жоғары.
Алайда, есептеу 1 қазанда аяқталды және кейінгі оқиғаларды есепке алмайды. Сонымен қатар, бұл орташа тоқсандық бағаға қатысты, желтоқсанның 31-індегі баға болжамына емес.
Мұнай нарығының одан әрі динамикасының үш сценарийін атап өтуге болады.
1. Дипломатиялық шешім
Егер келіссөздер тұрақты келісімге әкелсе, тасымалдау қауіпсіздігі жақсарады және экспорттық маршруттар қалпына келе бастайды. Ұсыныстың біртіндеп артуы және геосаяси премиялардың төмендеуі Brent және WTI бағаларына қысым көрсетуі мүмкін.
2. Үздіксіз белгісіздік
Келіссөздер соңғы келісімсіз жалғасуы мүмкін, ал мұнай жеткізілімдері шектеулі болып қалады. Мұндай жағдайда мұнай нарығындағы жоғары құбылмалылық сақталады, ал бағалар дипломатиялық мәлімдемелерге, экспорт деректеріне және қорлар өзгерістеріне сезімтал болады.
3. Жаңа шиеленіс
Терминалдарға, құбырларға немесе танкерлерге қосымша зақым келтірілуі жеткізілімді одан әрі шектей алады. Тасымалдау және сақтандыру шығындарының өсуі геосаяси премиумды арттырып, салыстырмалы түрде әлсіз сұраныс жағдайында да мұнай бағасының өсуіне жағдай жасайды.
Ұсынылған сценарийлер баға қозғалысының мүмкін бағыттарын сипаттайды, бірақ нақты баға болжамдарын қамтымайды. Қақтығыс және санкциялық шектеулердің егжей-тегжейлі контексті мұнай нарығы бойынша алдыңғы UNUM талдауында берілген.
Инвесторлар мен трейдерлерге арналған көрсеткіштер
Мұнай бағасының болашақ қозғалысын бағалау үшін жеке жаңалықтарды емес, ұсыныс пен сұраныстың нақты балансын көрсететін көрсеткіштердің жиынтығын қадағалау маңызды.
Келесі деректерге ерекше назар аудару қажет:
Мұнай экспорты. Хормуз бұғазы арқылы және балама бағыттар арқылы физикалық тасымалдаудың өсуі жеткізілімнің қалпына келуін растайды.
Коммерциялық қорлар. Құрлықтағы қорлардың тұрақты жинақталуы тапшылықтың әлсіреуін білдіруі мүмкін.
Brent фьючерстері. Жақын мерзімді келісімшарттардың премиумының төмендеуі физикалық нарықтағы шиеленістің азаюын көрсетуі мүмкін.
Сұраныс және өңдеу. Мұнай өнімдерін тұтыну және өндіру деректері энергетикалық нарықтың қаншалықты тез қалпына келетінін көрсетеді.
OPEC+ шешімдері. Өндіріс мақсаттарындағы өзгерістерді нақты өндіріс және экспортпен салыстыру қажет.
Нарық қатысушылары үшін алдағы маңызды оқиғаларға 10 қарашада жаңа EIA болжамының шығуы, 13 қарашада IEA есебі және 29 қарашада жеті OPEC+ елінің кездесуі жатады.
Көптеген нарықтық сигналдардың бірігуі келіссөздер туралы бір ғана жаңалыққа қарағанда талдау үшін сенімді негіз береді.
Мұнай бағасын ақырында не анықтайды
Мұнай бағасының қазіргі төмендеуі негізінен нарық қатысушыларының күтулерінің өзгеруін көрсетеді. Алайда, 2026 жылдың соңына дейін мұнай құны дипломатиялық келісімдердің экспортты, тасымалдауды және қорларды қалпына келтіруге қаншалықты тез әкелетініне байланысты болады.
Физикалық көрсеткіштер тұрақты жақсаруды растамайынша, мұнай нарығы геосаяси тәуекелдерге сезімтал болып қалады. Сондықтан OPEC+ шешімдері, сұраныс динамикасы және ұсыныс жағдайлары тәуелсіз факторлар ретінде емес, бірге қарастырылуы қажет.