2026 жылдың қазан айында мұнай бағасы қандай өзгерістерге ұшырады
2026 жылы Таяу Шығыстағы қақтығыс аясында мұнай бағасы күрт өсті, және қазан айының соңына қарай нарық геосаяси тәуекелдерге байланысты қалып отыр. Айдың басында котировкалардың салыстырмалы тұрақтануынан кейін, Сауд Арабиясының энергетикалық инфрақұрылымына жаңа шабуылдар жаһандық жеткізілімдерге қатысты алаңдаушылықты қайтадан күшейтті.
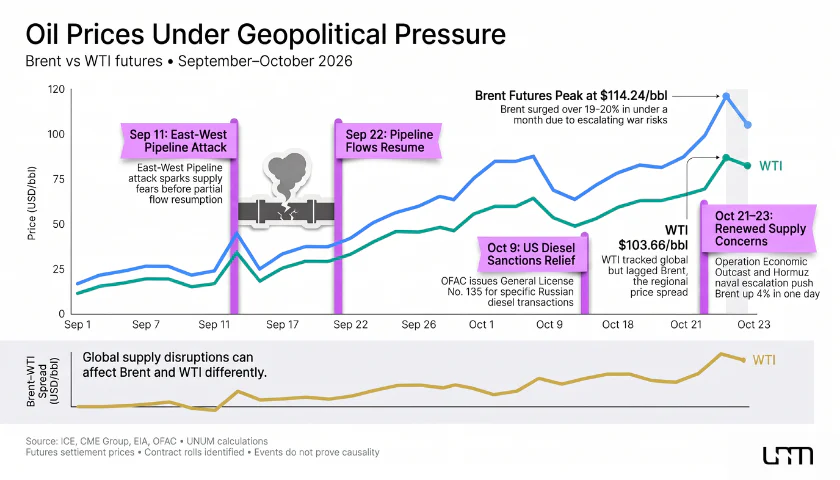
Қазанның 23-інде Brent мұнай фьючерстері сауда барысында 1,2%-ға өсіп, барреліне $114,47-ге жетті, ал WTI мұнайы 1,4%-ға өсіп, $100,84-ке жетті. Brent өзінің үшінші қатарынан апта сайынғы өсуіне қарай жылжып отырды. Көрсетілген мәндер күндізгі котировкаларды көрсетеді, жабылу бағаларын емес.
Қазан айындағы бағаның өсуі қыркүйек айындағы энергетикалық шок кезінде басталған өсуді жалғастырды. АҚШ Энергетикалық ақпарат басқармасының (EIA) қазан айындағы болжамына сәйкес, қыркүйек айында Brent-тің орташа спот бағасы барреліне $114 болды, тамыз айында $91 болғанымен салыстырғанда. Қыркүйектің 15-інде ол Сауд Арабиясының Шығыс-Батыс құбырына шабуылдан кейінгі жеткізілімдердің бұзылуына байланысты шамамен $131-ге жетті.
Мұнайдың қымбаттауының себебін түсіну үшін өндірістің қысқару қаупін ғана емес, сонымен қатар теңіз тасымалының қымбаттауын, мұнай өнімдерінің жеткізілімдеріндегі бұзылуларды және коммерциялық қорлардың азаюын да ескеру қажет. Бұл факторлар шикізатты жеткізу құнын тіпті физикалық экспорт көлемдерінің қалпына келу кезеңдерінде де арттырады.
Таяу жеткізілім мерзімдері бар мұнай нарығындағы шиеленіс әсіресе байқалады. Халықаралық энергетикалық агенттіктің (IEA) мәліметтері бойынша, қыркүйек айында физикалық эталондық Солтүстік теңіз Dated орташа есеппен барреліне $116,89-ға дейін көтерілді, ал қазан айындағы есепті дайындау кезінде ол шамамен $134 деңгейінде саудаланды.
Физикалық спот бағалары мен мұнай фьючерстері арасындағы айырмашылық жеткізу шарттары мен мерзімдеріндегі айырмашылықтармен ішінара түсіндіріледі. Шикізатты дереу қажет ететін сатып алушылар қол жетімді партиялар үшін қосымша сыйақы төлеуі мүмкін.
Осылайша, мұнайдың құны тек жаһандық сұраныс пен өндіріс қатынасымен ғана емес, сонымен қатар қолданыстағы логистикалық шектеулерді ескере отырып, шикізаттың қол жетімділігімен де анықталады. Сондықтан, экспорттың ішінара қалпына келуі де котировкалардың тұрақты төмендеуін қамтамасыз етпейді.
Тауарлық құралдардың ағымдағы динамикасын UNUM тауарлық котировкалар бөлімінде қадағалауға болады.
Таяу Шығыстағы қақтығыс жаһандық мұнай жеткізілімдеріне қалай әсер етеді
Мұнай нарығына негізгі қауіп - Парсы шығанағынан экспорттың ұзақ уақытқа бұзылу мүмкіндігі. Аймақ халықаралық мұнай саудасының едәуір бөлігін құрайды, бірақ жеткізілімдер шектеулі теңіз дәліздері мен құрлық жолдарына тәуелді.
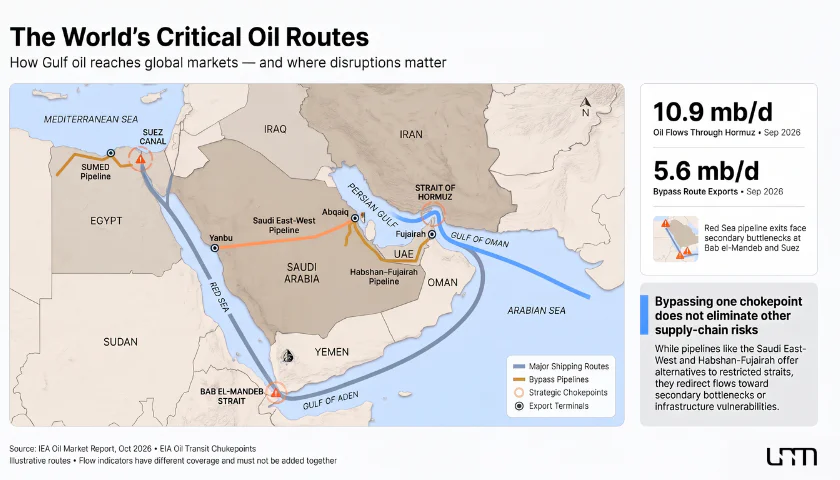
Парсы және Оман шығанақтарын байланыстыратын Хормуз бұғазы негізгі рөл атқарады. Кеме қатынасының бұзылуы Сауд Арабиясы, Ирак, Кувейт, БАӘ және басқа өндірушілердің экспортын қиындатады, дегенмен жекелеген елдер үшін салдары айналма құбырлар мен экспорттық терминалдардың қол жетімділігіне байланысты әр түрлі болады.
Қыркүйек айындағы шабуылдарға дейін Шығыс-Батыс құбыры Сауд Арабиясына Хормуз бұғазын айналып өтіп, Қызыл теңіздегі Янбу порты арқылы тәулігіне 5 миллионнан астам баррель экспорттауға мүмкіндік берді. EIA мәліметтері бойынша, құбырдың зақымдануы бұл ағындарды уақытша тоқтатты және қыркүйек айында Brent бағасының көтерілуінің себептерінің бірі болды.
Шығыс-Батыс құбырының уақытша тоқтауы балама маршруттардың да осал болып қала беретінін көрсетті. Өндіріс жалғасқан күннің өзінде, экспорттық инфрақұрылымның зақымдануы жаһандық нарыққа жеткізілімдерді шектей алады.
Дегенмен, қыркүйек айында өндірушілер мұнай ағындарының едәуір бөлігін қалпына келтіре алды. IEA-ның қазан айындағы есебіне сәйкес:
Парсы шығанағы елдерінен шикі мұнай экспорты тәулігіне 4,4 миллион баррельге артып, 13,9 миллионға жетті, бұл соғысқа дейінгі деңгейдің 75%-дан астамын құрады.
Хормуз бұғазы арқылы мұнай ағындары тәулігіне 3,7 миллион баррельге артып, 10,9 миллионға жетті.
Айналма маршруттар арқылы экспорт тәулігіне 970,000 баррельге артып, 5,6 миллионға жетті.
Жалпы жаһандық мұнай жеткізілімі тәулігіне 2,5 миллион баррельге артып, 102,3 миллионға жетті.
Бұл көрсеткіштер жеткізілімдердің қалпына келуін көрсетеді, бірақ деректер қыркүйек айына қатысты және қазан айындағы жаңа шабуылдардың әсерін толық көрсетпейді.
Сонымен қатар, мұнай өнімдерінің жеткізілімі баяу қалпына келуде. Қыркүйек айында олардың Таяу Шығыс елдерінен экспорты соғысқа дейінгі 4,7 миллионмен салыстырғанда шамамен 1,9 миллион баррельді құрады. Өңдеу және тасымалдау шектеулері дизель отыны мен басқа мұнай өнімдері нарығындағы шиеленісті қолдауды жалғастыруда.
Тасымалдаудың рекордтық тарифтері, сақтандыру сыйақылары және ұзақ маршруттарды пайдалану қажеттілігі қосымша шығындар тудырады. Нәтижесінде, мұнайдың соңғы тұтынушыға құны өндіріс көлемінің ұлғаюына қарамастан жоғары болып қалуы мүмкін.
Тәуекелдер OPEC+ ресми мәлімдемесінде арнайы атап өтілді:
Зақымдалған энергетикалық нысандарды толық қуаттылыққа қалпына келтіру айтарлықтай шығындарды және ұзақ уақытты талап етеді.
Бұл мұнай бағамдарында геосаяси сыйақының сақталуын түсіндіреді. Нарық қатысушылары тек ағымдағы экспорт көлемін ғана емес, сонымен қатар жаңа инфрақұрылымдық зақымдану тәуекелін де бағалайды, оны қалпына келтіру ұзақ уақыт алуы мүмкін.
АҚШ-тың Ресейге қарсы санкциялары мұнай нарығының жағдайын қалай өзгертуде
Екінші маңызды фактор - Ресейдің энергетикалық ресурстарына қатысты АҚШ санкция саясатының түзетілуі болды. Жоғары отын бағасы аясында Вашингтон бұрын санкциялық шектеулерге ұшыраған ресейлік дизель отынымен кейбір операцияларға рұқсат берді.
9 қазанда АҚШ Қаржы министрлігінің Шетел активтерін бақылау басқармасы (OFAC) 135-ші жалпы лицензияны шығарды. Құжат ресейлік дизель отынын сату, жеткізу, түсіру және импорттау, соның ішінде АҚШ-қа импорттау бойынша операцияларға рұқсат береді, бірақ белгілі санкциялық режимдер шеңберінде.
Рұқсат АҚШ-тың шығыс жазғы уақыты бойынша 2027 жылдың 7 сәуірінде сағат 12:01-ге дейін жарамды. Алайда, лицензия Ресейдің Орталық банкі, Ұлттық әл-ауқат қоры және Ресейдің Қаржы министрлігінің американдық қаржы институттарында ашылған шоттарынан қаражат алуына рұқсат бермейді.
135-ші лицензия АҚШ-тың ресейлік мұнайға қарсы санкцияларын толық жоюды білдірмейді. Ол дизель отынымен кейбір операцияларға қатысты және құжатпен қамтылмаған басқа шектеулерді жоймайды.
Шешімнің маңыздылығы мұнай өнімдерінің тапшылығымен түсіндіріледі. ХЭА мәліметтері бойынша, қыркүйекте әлемдік дизель отынының экспорты бір жыл бұрынғыдан 700,000 баррельге аз болды. Ресей мен Таяу Шығыстан жеткізілімдердің жалпы қысқаруы шамамен 1,3 миллион баррельді құрады және басқа аймақтардан экспорттың ұлғаюымен тек ішінара өтелді.
Дизель отыны жүк тасымалында, ауыл шаруашылығында, өнеркәсіпте және энергетикада кеңінен қолданылады. Оның тапшылығы логистика мен өндіріс құнын арттырады, шикі мұнайдың тікелей тапшылығы жоқ елдерде де инфляциялық қысымды күшейтеді.
Алайда, санкцияларды жеңілдетудің нақты әсері өңдеу мүмкіндіктеріне, экспорт көлемінің қолжетімділігіне, төлем инфрақұрылымының жұмыс істеуіне және танкерлердің қолжетімділігіне байланысты. Операцияларды жүргізуге заңды рұқсат ресейлік жеткізілімдердің автоматты түрде ұлғаюын білдірмейді.
Сонымен қатар, қосымша дизель отынын экспорттау жаһандық мұнай өндірісінің ұлғаюына тең емес. Жеңілдету шаралары белгілі бір мұнай өнімдері нарығындағы шиеленісті азайтуы мүмкін, бірақ Парсы шығанағындағы инфрақұрылымдық зақымдану және тасымалдау тәуекелдерін жоймайды.
Сондықтан АҚШ санкция саясатының Brent бағаларына әсерін рұқсат құжаттарының мазмұны арқылы емес, мұнай ағындарындағы нақты өзгерістер, өңдеу қуаттылығының пайдалану деңгейі және сұраныс пен ұсыныс теңгерімі арқылы бағалау қажет.
Мұнай бағасының одан әрі өсуін не тоқтата алады
Энергетикалық дағдарысқа қарамастан, 2026 жылы мұнай нарығында баррельдің құнының одан әрі өсуін шектей алатын бірнеше факторлар сақталады.
Бірінші фактор Таяу Шығыстағы өндіріс пен экспорттың қалпына келуімен байланысты. Энергетикалық ақпарат басқармасының (EIA) мәліметтері бойынша, аймақта мәжбүрлі түрде тоқтатылған өндіріс көлемі мамыр айындағы күніне 10,9 миллион баррельден қыркүйекте 4,8 миллионға дейін азайды. Қалпына келтіру инфрақұрылымның жағдайына, айналма маршруттардың жұмысына және теңіз тасымалының қауіпсіздігіне байланысты.
Екінші фактор - аймақтан тыс өндірушілерден жеткізілімнің ұлғаюы. EIA болжамы бойынша, АҚШ мұнай өндірісі 2026 жылы күніне 13,9 миллион баррельден 2027 жылы 14,3 миллионға дейін өседі. Бұл қосымша көлемдер тапшылықты ішінара өтей алады, дегенмен өндірісті кеңейту уақытты талап етеді.
OPEC+ саясаты да маңызды рөл атқарады. 4 қазандағы кездесуде альянстың Сауд Арабиясы мен Ресейді қоса алғанда, жеті елі қараша айына арналған өндіріс деңгейлерін қыркүйек айындағы деңгейлерге сәйкес сақтап қалды. Келесі кездесу ерікті шектеулерге қатысушылардың 1 қарашаға жоспарланған.
Алайда, рұқсат етілген өндіріс көлемдерінің ұлғаюы экспорттың салыстырмалы өсуіне әкелмейді. Зақымдалған инфрақұрылымы немесе шектеулі тасымалдау мүмкіндіктері бар өндірушілер үшін нақты жеткізілімдер белгіленген квоталардан төмен болуы мүмкін.
Үшінші фактор - жаһандық сұраныстың әлсіреуі. ХЭА болжамы бойынша, 2026 жылы мұнай тұтыну алдыңғы жылмен салыстырғанда күніне 2,6 миллион баррельге азаяды. 2027 жылы агенттік күніне шамамен 2 миллион баррель ішінара қалпына келуді күтеді.
Қымбат энергия тасымалдағыштары өндіріс пен тасымалдау шығындарын арттырады, экономикалық өсу перспективаларын нашарлатады және тұтынушыларды жанармайды азайтуға мәжбүр етеді. Алайда, сұраныстың төмендеуі біртіндеп көрініс табады және жеткізілімдегі күрт үзілістерді бірден өтей алмайды.
Стратегиялық мұнай қорлары қосымша құрал болып қала береді. Оларды пайдалану үзілістер кезінде қол жетімді ұсынысты уақытша арттыруға мүмкіндік береді, бірақ өндірісті қалпына келтіру мен тұрақты экспорттық маршруттарды алмастырмайды.
Жағдай қорлардың азаюымен күрделене түседі. ХЭА мәліметі бойынша, қыркүйектің соңына қарай әлемдік бақыланатын мұнай қорлары 2026 жылдың ақпан айының соңындағы деңгейден 509 миллион баррельге төмен болды. Мұндай жағдайда, тіпті салыстырмалы түрде аз жаңа экспорттық үзілістер нарықта күшті реакция тудыруы мүмкін.
Нәтижесінде, сатып алушыларға уақытында жеткізуге қол жетімді мұнайдың тапшылығы жоғары бағаларды қолдауды жалғастырады, ал Таяу Шығыстан тыс өндірістің өсуі және тұтынудың азаюы олардың тұрақтануы үшін алғышарттар жасайды.
2026 жылдың соңына дейін және 2027 жылға арналған мұнай бағасының болжамы
2027 жылға арналған мұнай бағасының болжамы негізінен Таяу Шығыстағы қақтығыстың ұзақтығына, экспорттық инфрақұрылымның қалпына келу жылдамдығына және жаһандық өндірушілердің жеткізілім шығындарын өтеу қабілетіне байланысты.
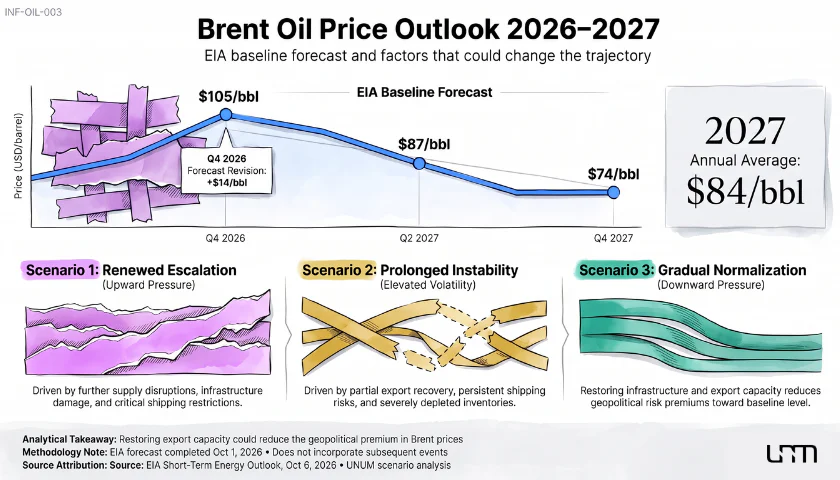
Қазан айындағы Short-Term Energy Outlook есебінде EIA 2026 жылдың төртінші тоқсанындағы Brent-тің орташа спот бағасын барреліне $105-ке дейін көтерді, бұл қыркүйек болжамынан $14 жоғары. 2027 жылдың бүкіл кезеңі үшін агенттік Brent-тің орташа бағасы $84 болады деп күтеді.
Алайда, бұл мұнай бағасының болжамы 1 қазанға дейінгі деректер негізінде дайындалған және кейінгі оқиғаларды, соның ішінде 9 қазандағы OFAC санкция шешімін және 22–23 қазандағы жаңа эскалацияны есепке алмайды. Сондықтан, оны белгілі бір жағдайларда базалық сценарий ретінде қарастыру керек, кепілді баға траекториясы ретінде емес.
Агенттіктің болжамы келесі бағалауды қамтиды:
Келесі жылы Brent-тің орташа спот бағасы барреліне $84-ке дейін төмендейді деп күтеміз.
Бағаның төмендеуінің негізгі алғышарты - Таяу Шығыстағы жеткізілімдердің елеулі бөлігін қалпына келтіру және мұнай қорларын біртіндеп толықтыру. Алайда, тұрақты геосаяси шиеленістер болжанған траекториядан қысқа мерзімді ауытқулар тудыруы мүмкін.
Мұнай нарығының дамуының үш сценарийі
Brent-тің перспективаларын бағалау үшін мұнай инфрақұрылымының, көлік маршруттарының және жаһандық қорлардың жағдайына байланысты үш гипотетикалық сценарийді қарастыруға болады.
Сценарий | Негізгі шарттар | Brent динамикасының мүмкіндігі |
|---|---|---|
Жаңа эскалация | Экспорттық инфрақұрылымға қосымша шабуылдар, жеткізілімдердің азаюы және жаңа көлік шектеулері | Бағаның өсуі және қыркүйек айындағы ең жоғары деңгейлерге оралу қаупі |
Ұзақ тұрақсыздық | Экспорттың ішінара қалпына келуі, жеткізілімдерге қауіптер және қорлардың тапшылығы | Жоғары құбылмалылық және геосаяси премиумның сақталуы |
Біртіндеп қалыпқа келу | Өндірісті қалпына келтіру, тасымалдау шығындарының азаюы және қорлардың толықтырылуы | EIA мәліметі бойынша 2027 жылдың 2-тоқсанында Brent-тің орташа бағасы $87-ге, ал 4-тоқсанда $74-ке дейін төмендейді |
Ескерту: алғашқы екі сценарий нарықтың мүмкін дамуын сапалық бағалау болып табылады, сандық болжам емес. Үшінші сценарийдегі сандар - тиісті тоқсандардағы Brent-тің орташа спот бағасының ресми EIA болжамдары.
Жаңа эскалация сценарийі энергетикалық инфрақұрылымға қосымша шабуылдар Парсы шығанағынан экспортты шектеп, физикалық мұнайдың құнын одан әрі арттыратынын болжайды. Қыркүйек айында Brent-тің спот бағасының шамамен $131-ге дейін көтерілуі нарықтың негізгі экспорттық маршрутты жоғалтуға қаншалықты сезімтал екенін көрсетеді.
Алайда, осындай деңгейлерге қайта жету жаңа үзілістердің ауқымына, жеткізілімдердің тоқтау ұзақтығына және коммерциялық немесе стратегиялық қорларды пайдалану мүмкіндігіне байланысты болады. Қыркүйектегі ең жоғары деңгей болашақ бағалардың болжамы емес.
Ұзақ мерзімді тұрақсыздық сценарийі жаңа ауқымды өндіріс шығындарынсыз көлік шектеулерін сақтауды ұсынады. Мұндай жағдайда мұнай бағасы жоғары болып қалуы мүмкін, бірақ тасымалдау қауіпсіздігі, санкциялардың босатылуы және қор жағдайлары туралы жаңалықтарға жауап ретінде біркелкі емес қозғалады.
Баяу қалыпқа келу сценарийі EIA болжамының негізгі бағытымен сәйкес келеді. Агенттік 2027 жылдың екінші тоқсанының соңына қарай Таяу Шығыстағы өндірістің соғысқа дейінгі орташа деңгейге қалпына келуін күтуде. Сонымен қатар, қорларды толықтыру бағаға қысымды біртіндеп жеңілдетуі тиіс.
Осылайша, егер қолжетімді ұсыныстың өсуі жаһандық сұраныстан төзімдірек болса, белгілі бір геосаяси тәуекелдер сақталған жағдайда да мұнай бағасының төмендеуі мүмкін.
Бұл арада қысқа мерзімді мұнай фьючерстері нақты экспорт көлеміндегі өзгерістер ресми статистикада көрсетілмей тұрып-ақ ұсыныс қатерлеріне жауап беруі мүмкін.
Мұнай бағасы қаржы нарықтарына қалай әсер етуі мүмкін
Мұнай дағдарысының салдары энергетика секторынан әлдеқайда асып түседі. Баррель құнының өсуі көлік, өндіріс және тұтыну тауарларының шығындарын арттырады және инфляциялық күтулер арқылы пайыздық мөлшерлемелер мен қаржы активтерінің бағалануына әсер етеді.
Қор нарығы үшін әсері екіұшты. Мұнай өндіруші компаниялар, егер қосымша кірістер шығындар мен логистикалық шектеулерден туындаған шығындардан асып кетсе, тауар бағасының өсуінен пайда көре алады. Сонымен қатар, әуе компаниялары, химиялық кәсіпорындар және көлік компаниялары жанармай шығындарының өсуі мен кірістіліктің төмендеуімен бетпе-бет келеді.
S&P 500 және Nasdaq сияқты кең қор индекстері де ақша-несие саясатының күтулеріндегі өзгерістерге сезімтал. Мұнай бағасының өсуі инфляциялық қысымды арттырып, орталық банктердің мөлшерлемелерді төмендету мүмкіндігін шектеуі мүмкін, дегенмен реттеушілердің соңғы шешімдері экономиканың жағдайы мен негізгі инфляцияға байланысты болады.
Мұнай соққысының тарату механизмі келесідей ұсынылуы мүмкін:
Мұнай бағасының өсуі → жанармай және логистика шығындарының өсуі → инфляциялық қысымның өсуі → пайыздық мөлшерлеме күтулерінің өзгеруі → акциялар, облигациялар және валюталардың қайта бағалануы.
Алайда, жеке активтерге әсері әрқашан біркелкі емес. АҚШ доллары қауіпсіз активтерге сұраныс пен АҚШ облигацияларының кірістілігінің өсуі аясында күшеюі мүмкін, бірақ оның динамикасы экономиканың жағдайы мен Федералдық резервтік жүйенің саясатына да байланысты.
Геосаяси белгісіздік кезінде инвесторлар алтынға сұранысты арттыруы мүмкін. Сонымен қатар, нақты пайыздық мөлшерлемелердің өсуі пайыздық кіріс әкелмейтін металды ұстаудың мүмкіндікті шығынын арттырады және оның өсуін шектей алады.
Қымбат мұнайдың жанама әсері криптовалюталарға да таралады. Инфляциялық күтулер, капитал құны және инвесторлардың тәуекелге деген тәбеті арқылы мұнай соққысы Bitcoin және басқа да цифрлық активтерге қысымды арттыра алады. Бұл механизм UNUM мақаласында толығырақ зерттелген “Bitcoin қымбат мұнайдан қорқады. Баррель $100 болса, криптонарық қалай құлдырауы мүмкін”.
Қаржы нарықтары үшін негізгі тәуекел тек жоғары мұнай бағасында ғана емес, сонымен қатар энергетикалық дағдарыстың ұзақтығында жатыр. Егер жанармай шығындары ұзақ уақыт бойы жоғары болып қалса, бизнес пен тұтынушылар шығындардың тұрақты өсуіне тап болады, ал орталық банктер ақша-несие саясатын жеңілдету мүмкіндіктерін азайтады.
UNUM бұған дейін инфляциялық қысымның оралуы инвесторлардың мөлшерлемелерге қатысты күтулерін қалай өзгертетінін талқылаған болатын “Нарықтар арзан ақшаны күтті — жаңа инфляция толқынын алды”.
Мұнай бағасының болашақ динамикасын не анықтайды
Алдағы айларда жаһандық мұнай нарығының негізгі көрсеткіштері Парсы шығанағынан экспорт көлемі, тасымалдау қауіпсіздігі, мұнай қорының жағдайы және қайта өңдеу инфрақұрылымының қалпына келу қарқыны болып қала береді. Қосымша әсерді OPEC+ шешімдері және Ресейдің энергетикалық ресурстарына қатысты АҚШ санкцияларының одан әрі саясаты көрсетеді.
Қазіргі уақытта іргелі жағдайлар мұнай дағдарысының тұрақты аяқталуына мүмкіндік бермейді. Ішінара ұсыныстың қалпына келуіне қарамастан, көлік шектеулері мен мұнай өнімдерінің тапшылығы сақталуда, ал жаңа шабуылдар ұсыныс балансын тез өзгерте алады.
Сонымен қатар, EIA-ның 2027 жылға арналған негізгі болжамы экспорттық маршруттардың қалпына келуі және қорлардың толықтырылуы жағдайында, тіпті геосаяси шиеленістер толық жойылмаса да, бағаның біртіндеп төмендеуі мүмкін екенін көрсетеді.
Сондықтан Brent-тің болашақ құны өндірушілердің тұрақты жеткізілімдерді қамтамасыз ету қабілетіне негізінен байланысты болады. Жаһандық ұсыныс сұранысқа қатысты тезірек қалпына келе бастаған сайын, мұнай бағасында жоғары геосаяси сыйақыны сақтауға себептер азаяды.